knab hypotheek

Knab hypotheek vergelijken: rente, voorwaarden en mogelijkheden

Knab hypotheek: wat zijn de mogelijkheden?

Een hypotheek afsluiten is een belangrijke financiële beslissing. Wie zich oriënteert op een hypotheek van Knab, wil weten welke mogelijkheden er zijn, hoe de aanvraag werkt en waar je op moet letten. De beschikbare hypotheekvormen, voorwaarden en rente kunnen veranderen. Controleer daarom altijd de actuele informatie en laat je situatie beoordelen voordat je een keuze maakt.

Wat is een Knab hypotheek?

Een Knab hypotheek is een hypotheekaanbod dat via Knab wordt aangeboden. Welke geldverstrekker de hypotheek verstrekt en welke voorwaarden gelden, hangt af van het actuele aanbod. Bekijk daarom de productinformatie zorgvuldig: daarin staat onder meer wie de hypotheek aanbiedt, welke rentevaste perioden mogelijk zijn en welke regels gelden voor aflossen en extra terugbetalen.

Welke hypotheekvormen zijn er?

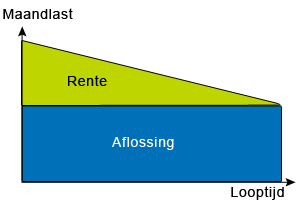
Bij Nederlandse hypotheken zijn de annuïteitenhypotheek en lineaire hypotheek veelvoorkomende vormen. Bij een annuïteitenhypotheek betaal je doorgaans een vast bruto maandbedrag tijdens de rentevaste periode. In het begin bestaat dat bedrag relatief meer uit rente en later meer uit aflossing. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor dalen de rentelasten en nemen de totale maandlasten meestal geleidelijk af.

Welke hypotheekvormen Knab op dit moment aanbiedt, kan wijzigen. Ook kan de keuze afhangen van je persoonlijke situatie, zoals de aankoop van een eerste woning, een verhuizing of het oversluiten van een bestaande hypotheek.

Rente en rentevaste periode

De hypotheekrente bepaalt voor een belangrijk deel je maandlasten. Je kunt vaak kiezen uit verschillende rentevaste perioden. Een langere periode geeft meer zekerheid over je rente, maar kan een ander tarief hebben dan een kortere periode. De rente die voor jou geldt, kan afhangen van factoren zoals de verhouding tussen de hypotheek en de woningwaarde, de gekozen rentevaste periode en eventuele Nationale Hypotheek Garantie (NHG).

Vergelijk niet alleen het rentepercentage. Kijk ook naar de voorwaarden, de totale kosten en de mogelijkheden om extra af te lossen. Een lage aanvangsrente is niet automatisch de beste keuze voor iedere situatie.

NHG en maximaal lenen

Afhankelijk van de woning, de koopsom en de geldende regels kun je mogelijk een hypotheek met NHG afsluiten. NHG kan onder voorwaarden extra zekerheid bieden. De actuele grens en de bijbehorende kosten kunnen jaarlijks veranderen, dus controleer deze voordat je een bod uitbrengt.

Hoeveel je kunt lenen hangt onder andere af van je inkomen, eventuele schulden, de woningwaarde en de hypotheekregels. Een online berekening geeft hooguit een eerste indicatie. De uiteindelijke beoordeling volgt pas nadat de geldverstrekker je gegevens en documenten heeft gecontroleerd.

Hoe verloopt een hypotheekaanvraag?

  1. Breng je budget in kaart. Bereken niet alleen de mogelijke hypotheek, maar houd ook rekening met bijkomende kosten en een financiële buffer.
  2. Vergelijk aanbod en voorwaarden. Bekijk de rente, looptijd, aflosmogelijkheden en eventuele kosten.
  3. Verzamel je documenten. Denk bijvoorbeeld aan loonstroken, jaaropgaven, bankgegevens en informatie over de woning.
  4. Laat je aanvraag beoordelen. De geldverstrekker controleert of de hypotheek past bij je financiële situatie en de woning.
  5. Lees het aanbod zorgvuldig door. Controleer de rente, voorwaarden en eventuele voorbehouden voordat je akkoord gaat.

Waar moet je op letten?

  • Of de hypotheekvoorwaarden passen bij je plannen, bijvoorbeeld als je verwacht te verhuizen.
  • Welke regels gelden voor boetevrij extra aflossen.
  • Of er kosten verbonden zijn aan advies, taxatie, notaris of de hypotheekaanvraag.
  • Hoe de maandlasten veranderen na afloop van de rentevaste periode.
  • Of je naast de hypotheek voldoende geld overhoudt voor onderhoud en onverwachte uitgaven.

Is een Knab hypotheek geschikt voor jou?

Of een hypotheek via Knab bij je past, hangt af van je financiële situatie, woonplannen en voorkeur voor bepaalde voorwaarden. Vergelijk het actuele aanbod met andere hypotheken en kijk verder dan alleen de rente. Neem bij twijfel contact op met een hypotheekadviseur of de aanbieder om de voorwaarden op jouw situatie te laten toepassen.

Let op: hypotheekrentes, productvoorwaarden en acceptatieregels kunnen veranderen. Controleer altijd de actuele informatie bij Knab of de betreffende geldverstrekker. Deze informatie is algemeen en vormt geen persoonlijk financieel advies.


Vijf Tips voor het Kiezen van een Knab Hypotheek

  1. Vergelijk de rente en voorwaarden van Knab met andere aanbieders.
  2. Bereken vooraf wat je maandelijks comfortabel kunt betalen.
  3. Houd loonstroken en andere benodigde documenten klaar.
  4. Controleer of je hypotheekwensen passen bij de mogelijkheden van Knab.
  5. Vraag advies bij twijfel over looptijd, rentevaste periode of aflossing.

Vergelijk de rente en voorwaarden van Knab met andere aanbieders.

Vergelijk de rente en voorwaarden van een Knab hypotheek met die van andere aanbieders voordat je een keuze maakt. Let niet alleen op het rentepercentage, maar ook op de rentevaste periode, de mogelijkheden om extra af te lossen, eventuele kosten en de voorwaarden bij verhuizen of oversluiten. Zo krijg je een completer beeld van welke hypotheek het beste aansluit bij jouw situatie en woonplannen.

Bereken vooraf wat je maandelijks comfortabel kunt betalen.

Bereken vooraf welk bedrag je maandelijks comfortabel aan je hypotheek kunt besteden. Houd daarbij niet alleen rekening met de bruto maandlasten, maar ook met andere vaste uitgaven, mogelijke veranderingen in je inkomen, onderhoudskosten en onverwachte rekeningen. Zo krijg je een realistischer beeld van wat bij je financiële situatie past en voorkom je dat je maximaal leent terwijl je weinig ruimte overhoudt.

Houd loonstroken en andere benodigde documenten klaar.

Houd je loonstroken en andere benodigde documenten alvast klaar wanneer je een Knab-hypotheek aanvraagt. Denk bijvoorbeeld aan je jaaropgave, werkgeversverklaring, bankafschriften en gegevens over eventuele leningen of andere financiële verplichtingen. Zo kun je informatie sneller aanleveren en voorkom je onnodige vertraging tijdens de beoordeling van je aanvraag. Controleer vooraf welke documenten precies nodig zijn, want dat kan verschillen per situatie.

Controleer of je hypotheekwensen passen bij de mogelijkheden van Knab.

Controleer voordat je een aanvraag start of je hypotheekwensen aansluiten bij de actuele mogelijkheden en voorwaarden van Knab. Denk bijvoorbeeld aan het bedrag dat je wilt lenen, de gewenste hypotheekvorm en rentevaste periode, en de mogelijkheid om extra af te lossen. Zo ontdek je op tijd of het aanbod bij je situatie en woonplannen past.

Vraag advies bij twijfel over looptijd, rentevaste periode of aflossing.

Twijfel je over de looptijd, de rentevaste periode of hoeveel je wilt aflossen? Vraag dan advies aan een hypotheekadviseur. Die kan de verschillende mogelijkheden uitleggen en met je bekijken wat past bij je inkomen, woonplannen en financiële situatie. Zo kun je een weloverwogen keuze maken en verrassingen in de toekomst helpen voorkomen.

hypotheek berekenen rabo

Hypotheek berekenen Rabo: ontdek hoeveel je kunt lenen

Hypotheek berekenen bij Rabobank: zo krijg je inzicht in je mogelijkheden

Wil je een huis kopen en ben je benieuwd hoeveel je kunt lenen? Met een hypotheekberekening bij Rabobank krijg je een eerste indruk van je financiële mogelijkheden. De uitkomst helpt je om woningen in een passende prijsklasse te zoeken en je voor te bereiden op een gesprek met een hypotheekadviseur. Houd er rekening mee dat een online berekening een indicatie is: je uiteindelijke hypotheek hangt af van je persoonlijke situatie en de beoordeling van de geldverstrekker.

Wat bereken je met een hypotheekcalculator?

Een hypotheekcalculator geeft doorgaans een schatting van het bedrag dat je kunt lenen en de bijbehorende maandlasten. Bij een berekening via Rabobank vul je gegevens in over onder meer je inkomen, eventuele schulden en de woning die je op het oog hebt. Afhankelijk van de calculator kun je ook informatie invullen over je spaargeld, de gewenste hypotheekvorm en de rentevaste periode.

De berekening kan inzicht geven in zowel de maximale hypotheek als de verwachte bruto maandlasten. Je netto maandlasten kunnen anders uitvallen, bijvoorbeeld door je persoonlijke belastingpositie. Zie de uitkomst daarom als een startpunt en niet als een definitief aanbod.

Welke gegevens heb je nodig?

Voor een bruikbare indicatie is het handig om de volgende informatie bij de hand te hebben:

  • Je bruto jaarinkomen en dat van een eventuele partner
  • Informatie over een tijdelijk, vast of flexibel arbeidscontract
  • Eventuele schulden, zoals een persoonlijke lening of studieschuld
  • Je beschikbare spaargeld en eventuele eigen middelen
  • De verwachte koopprijs van de woning
  • De gewenste rentevaste periode en hypotheekvorm, als je die al weet

Bij ondernemers of mensen met wisselende inkomsten kan de beoordeling meer documentatie vragen. Denk bijvoorbeeld aan jaarcijfers of inkomensgegevens over meerdere jaren. De precieze voorwaarden kunnen verschillen per situatie.

Hoe bereken je je hypotheek bij Rabobank?

  1. Verzamel je financiële gegevens. Controleer je inkomen, vaste lasten en eventuele financiële verplichtingen.
  2. Vul de calculator in. Gebruik de beschikbare hypotheekberekening van Rabobank en geef je gegevens zo nauwkeurig mogelijk op.
  3. Bekijk verschillende scenario’s. Pas bijvoorbeeld de koopprijs, eigen inbreng of rentevaste periode aan om te zien hoe de indicatie verandert.
  4. Vergelijk de maandlasten met je budget. Kijk niet alleen naar wat je maximaal kunt lenen, maar ook naar wat je comfortabel kunt betalen.
  5. Bespreek de uitkomst met een adviseur. Een persoonlijk advies kan duidelijk maken welke mogelijkheden en voorwaarden op jouw situatie van toepassing zijn.

Maximale hypotheek is niet hetzelfde als een passend budget

De maximale hypotheek geeft aan hoeveel je mogelijk kunt lenen volgens de geldende regels en de beoordeling van je financiële situatie. Dat betekent niet automatisch dat het verstandig is om het volledige bedrag te lenen. Houd ook rekening met andere woonlasten, zoals energie, verzekeringen, onderhoud en gemeentelijke belastingen. Daarnaast kunnen je inkomen en uitgaven in de toekomst veranderen.

Bij het kopen van een woning kunnen er ook kosten zijn die je niet volledig met een hypotheek kunt financieren. Denk aan advies- en notariskosten, taxatiekosten en eventuele kosten voor bouwkundige keuring of verbouwing. Welke kosten voor jou gelden, hangt onder andere af van de woning en je persoonlijke omstandigheden.

Bruto en netto maandlasten

Een hypotheekberekening toont vaak bruto maandlasten: het bedrag dat je aan rente en aflossing betaalt voordat eventuele fiscale gevolgen zijn meegenomen. Je netto maandlasten kunnen daarvan afwijken. De hoogte hangt onder meer af van je hypotheekvorm, de rente, je inkomen en de regels die op dat moment gelden. Voor een realistisch beeld is het verstandig om je totale woonbudget te berekenen en niet alleen naar één maandbedrag te kijken.

Rabobank vergelijken met andere aanbieders

Een berekening bij Rabobank geeft inzicht in de mogelijkheden bij die aanbieder. Het kan daarnaast nuttig zijn om hypotheekvormen, rentevaste periodes, voorwaarden en totale kosten bij meerdere geldverstrekkers te vergelijken. Let daarbij niet alleen op het rentepercentage. Ook voorwaarden rond extra aflossen, verhuizen of het meenemen van je rente kunnen belangrijk zijn.

Een indicatie, geen definitieve hypotheekaanvraag

De uitkomst van een online berekening is geen garantie dat je het genoemde bedrag daadwerkelijk kunt lenen. Voor een definitieve beoordeling kijkt de geldverstrekker naar je volledige financiële situatie en de woning. Wil je weten wat er in jouw geval mogelijk is? Gebruik de berekening als voorbereiding en vraag daarna persoonlijk advies aan bij Rabobank of een hypotheekadviseur.

Veelgestelde vragen over hypotheek berekenen bij Rabobank

Is een hypotheekberekening bij Rabobank vrijblijvend?

Een online berekening is bedoeld om een eerste indicatie te geven. De precieze werking en eventuele vervolgstappen vind je bij de uitleg van Rabobank zelf.

Kan ik samen met mijn partner een hypotheek berekenen?

Ja, bij een gezamenlijke berekening worden doorgaans de inkomens en financiële verplichtingen van beide aanvragers meegenomen. Vul de gegevens zorgvuldig in, want schulden en andere verplichtingen kunnen invloed hebben op de uitkomst.

Hoe nauwkeurig is de uitkomst?

De berekening is zo betrouwbaar als de gegevens die je invult, maar blijft een schatting. De definitieve mogelijkheden worden pas duidelijk na een volledige beoordeling van je inkomen, verplichtingen en de woning.

Kan ik mijn hypotheek berekenen voordat ik een huis heb gevonden?

Ja. Een eerste berekening kan helpen bepalen in welke prijsklasse je kunt zoeken. Laat de uitkomst later opnieuw bekijken wanneer je een specifieke woning op het oog hebt, omdat de woningwaarde en bijkomende kosten ook een rol kunnen spelen.


Hypotheek berekenen bij Rabobank: 5 tips voor een goede inschatting

  1. Gebruik de hypotheekcalculator van Rabobank voor een eerste schatting.
  2. Vul je bruto jaarinkomen en eventuele schulden nauwkeurig in.
  3. Houd rekening met eigen geld en bijkomende kosten.
  4. Vergelijk verschillende looptijden en rentevaste periodes.
  5. Vraag Rabobank om persoonlijk advies voor een precieze berekening.

Gebruik de hypotheekcalculator van Rabobank voor een eerste schatting.

Gebruik de hypotheekcalculator van Rabobank voor een eerste schatting van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer worden. Vul je inkomen, eventuele schulden en andere gevraagde gegevens zo nauwkeurig mogelijk in. De uitkomst is een indicatie, geen definitief aanbod: je persoonlijke situatie en de woning bepalen mede hoeveel je uiteindelijk kunt lenen.

Vul je bruto jaarinkomen en eventuele schulden nauwkeurig in.

Vul bij het berekenen van je hypotheek bij Rabobank je bruto jaarinkomen en eventuele schulden zo nauwkeurig mogelijk in. Deze gegevens hebben invloed op de inschatting van hoeveel je kunt lenen en welke maandlasten daarbij passen. Neem ook financiële verplichtingen mee, zoals een persoonlijke lening of studieschuld. Zo krijg je een realistischer eerste beeld van je mogelijkheden.

Houd rekening met eigen geld en bijkomende kosten.

Houd bij het berekenen van je hypotheek bij Rabobank ook rekening met je eigen geld en bijkomende kosten. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advieskosten en eventuele kosten voor een bouwkundige keuring of verbouwing. Deze uitgaven kun je niet altijd volledig meefinancieren met je hypotheek. Door vooraf te bepalen hoeveel spaargeld je beschikbaar hebt en een buffer achter de hand te houden, krijg je een realistischer beeld van wat je kunt besteden aan een woning.

Vergelijk verschillende looptijden en rentevaste periodes.

Vergelijk bij het berekenen van je hypotheek bij Rabobank verschillende looptijden en rentevaste periodes. Een langere looptijd kan de maandlasten verlagen, maar betekent vaak dat je langer rente betaalt. Met een langere rentevaste periode heb je meer zekerheid over je maandlasten, terwijl een kortere periode soms een ander rentetarief biedt. Bereken meerdere scenario’s en kijk niet alleen naar de maandlasten, maar ook naar de totale kosten en hoeveel zekerheid bij jouw situatie past.

Vraag Rabobank om persoonlijk advies voor een precieze berekening.

Een online hypotheekberekening geeft je een eerste indruk, maar houdt niet altijd rekening met alle details van jouw situatie. Vraag daarom Rabobank om persoonlijk advies voor een preciezere berekening. Een adviseur kan onder meer kijken naar je inkomen, eventuele schulden, spaargeld en woonwensen, en uitleggen welke hypotheek en maandlasten daarbij passen. Zo krijg je een duidelijker beeld van je mogelijkheden voordat je een bod uitbrengt.

Hypotheek aflossingsvrij berekenen: inzicht in je maandlasten en openstaande schuld

Hypotheek aflossingsvrij berekenen: zo werkt het

Met een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente. Je lost de hypotheekschuld niet maandelijks af. Daardoor kunnen de maandlasten lager zijn dan bij een annuïteiten- of lineaire hypotheek. Daar staat tegenover dat de schuld aan het einde van de looptijd nog openstaat. Hieronder lees je hoe je de maandlasten berekent en waar je op moet letten.

Hoe bereken je de maandlasten?

De bruto maandlast van een aflossingsvrije hypotheek bereken je eenvoudig:

Hypotheekbedrag × rentepercentage ÷ 12 = bruto maandlast per maand

Stel dat je een aflossingsvrije hypotheek hebt van € 200.000 met een rente van 4% per jaar. Dan is de berekening:

€ 200.000 × 0,04 ÷ 12 = € 666,67 bruto rente per maand

Je betaalt in dit voorbeeld iedere maand rente, maar je hypotheekschuld blijft € 200.000. De precieze lasten kunnen veranderen als je rentevaste periode afloopt of als je rentepercentage op een ander moment wordt aangepast.

Bruto en netto maandlasten

De berekening hierboven geeft de bruto maandlast: het bedrag vóór eventuele belastingeffecten. De netto maandlast kan anders uitvallen, maar dat hangt onder meer af van je persoonlijke situatie en of je recht hebt op hypotheekrenteaftrek.

Voor nieuwe hypotheken geldt doorgaans dat rente over een leningdeel alleen aftrekbaar is als je aan de fiscale voorwaarden voldoet, waaronder meestal volledige aflossing binnen maximaal 30 jaar volgens een annuïtair of lineair schema. Een nieuw aflossingsvrij leningdeel voldoet daar meestal niet aan. Voor sommige bestaande hypotheken kunnen overgangsregels gelden. Controleer daarom je situatie bij de Belastingdienst of een hypotheekadviseur.

Hoeveel kun je aflossingsvrij lenen?

Hoeveel je aflossingsvrij kunt lenen, hangt af van je inkomen, de woningwaarde, je overige financiële verplichtingen en de regels van de geldverstrekker. Veel geldverstrekkers hanteren als richtlijn dat het aflossingsvrije deel niet hoger mag zijn dan 50% van de woningwaarde. Dit is geen algemene garantie: voorwaarden en uitzonderingen verschillen per aanbieder.

Ook als je een bestaande hypotheek oversluit of verhuist, beoordeelt de geldverstrekker opnieuw wat mogelijk is. Een bestaande aflossingsvrije hypotheek kan dus niet altijd zonder aanpassing worden meegenomen.

De schuld blijft bestaan

Een belangrijk punt bij het berekenen van een aflossingsvrije hypotheek is dat de maandelijkse rentebetaling de schuld niet verlaagt. Aan het einde van de looptijd moet je het openstaande bedrag op een andere manier terugbetalen. Mogelijke opties zijn bijvoorbeeld spaargeld gebruiken, de woning verkopen of een nieuwe hypotheek afsluiten. Die laatste optie is niet vanzelfsprekend: je inkomen, de woningwaarde en de dan geldende acceptatieregels spelen mee.

Houd er ook rekening mee dat de woningwaarde kan dalen en dat de rente bij een nieuwe rentevaste periode hoger kan zijn. Een lagere maandlast nu betekent dus niet automatisch lagere totale woonkosten.

Wat heb je nodig voor een goede berekening?

  • Het bedrag van het aflossingsvrije leningdeel
  • Het rentepercentage en de resterende rentevaste periode
  • De actuele woningwaarde en eventuele andere hypotheekdelen
  • Je inkomen, vaste lasten en andere financiële verplichtingen
  • Informatie over eventuele hypotheekrenteaftrek

Bij een hypotheek met meerdere leningdelen bereken je ieder deel apart. Een annuïtair deel heeft bijvoorbeeld andere maandlasten dan een aflossingsvrij deel. Tel de bedragen daarna bij elkaar op voor een vollediger beeld van je hypotheeklasten.

Conclusie

Een aflossingsvrije hypotheek berekenen begint met het hypotheekbedrag en de rente: vermenigvuldig die met elkaar en deel de uitkomst door twaalf. Zo bereken je de bruto maandelijkse rente. Kijk daarnaast goed naar de openstaande schuld, mogelijke belastingregels en de voorwaarden van de geldverstrekker. Voor een persoonlijke berekening is advies van een hypotheekadviseur verstandig.


5 Tips voor het Berekenen van een Aflossingsvrije Hypotheek

  1. Bereken de rente over het openstaande hypotheekbedrag.
  2. Deel de jaarlijkse rente door 12 voor een maandbedrag.
  3. Houd er rekening mee dat je niet aflost op de lening.
  4. Controleer hoeveel hypotheekrenteaftrek voor jou geldt.
  5. Vergelijk verschillende rentepercentages en looptijden.

Bereken de rente over het openstaande hypotheekbedrag.

Bereken de rente over het openstaande hypotheekbedrag om je maandlasten van een aflossingsvrije hypotheek in te schatten. Vermenigvuldig het bedrag dat nog openstaat met het jaarlijkse rentepercentage en deel de uitkomst door twaalf. Bij een schuld van € 200.000 en een rente van 4% betaal je bijvoorbeeld ongeveer € 666,67 bruto rente per maand. Omdat je niet aflost, blijft de hypotheekschuld gelijk zolang je geen extra aflossingen doet.

Deel de jaarlijkse rente door 12 voor een maandbedrag.

Wil je de maandelijkse rentelasten van een aflossingsvrije hypotheek berekenen? Vermenigvuldig dan eerst het hypotheekbedrag met het jaarlijkse rentepercentage. Deel de uitkomst vervolgens door 12 om het bruto rente bedrag per maand te bepalen. Bij een hypotheek van € 200.000 met 4% rente is dat bijvoorbeeld € 8.000 per jaar, oftewel ongeveer € 666,67 per maand. Je lost met deze rentebetaling de hypotheekschuld niet af.

Houd er rekening mee dat je niet aflost op de lening.

Houd er bij het berekenen van een aflossingsvrije hypotheek rekening mee dat je tijdens de looptijd meestal niet aflost op de lening. Je maandelijkse betaling bestaat daardoor doorgaans alleen uit rente en de openstaande hypotheekschuld blijft gelijk. Zorg daarom dat je een plan hebt om de lening aan het einde van de looptijd terug te betalen, bijvoorbeeld met spaargeld of de verkoopopbrengst van je woning.

Controleer hoeveel hypotheekrenteaftrek voor jou geldt.

Controleer hoeveel hypotheekrenteaftrek in jouw situatie geldt wanneer je de netto maandlasten van een aflossingsvrije hypotheek berekent. Rente over een nieuw aflossingsvrij leningdeel is doorgaans niet aftrekbaar; voor bestaande hypotheken kunnen overgangsregels gelden. Je persoonlijke situatie en de actuele belastingregels bepalen wat voor jou van toepassing is. Kijk voor meer informatie op de website van de Belastingdienst of vraag advies aan een hypotheekadviseur.

Vergelijk verschillende rentepercentages en looptijden.

Vergelijk bij het berekenen van een aflossingsvrije hypotheek verschillende rentepercentages en rentevaste periodes. Zelfs een klein verschil in rente kan merkbaar zijn voor je maandlasten, terwijl de looptijd bepaalt hoe lang je zekerheid hebt over het rentepercentage. Houd er rekening mee dat je bij een aflossingsvrije hypotheek doorgaans alleen rente betaalt en de schuld zelf niet aflost. Kijk daarom niet alleen naar de laagste maandlast, maar ook naar wat er gebeurt wanneer de rentevaste periode afloopt en naar de totale kosten over de looptijd.

lineaire hypotheek berekenen

Lineaire hypotheek berekenen: ontdek je maandlasten en totale kosten

Lineaire hypotheek berekenen: zo werkt het

Met een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daardoor geleidelijk kleiner wordt, betaal je ook steeds minder rente. Je maandlasten zijn in het begin relatief hoog en nemen gedurende de looptijd af. Met een berekening kun je zien of die startlasten bij je budget passen.

Wat is een lineaire hypotheek?

Bij een lineaire hypotheek deel je het geleende bedrag door het aantal maanden van de looptijd. Dat levert iedere maand hetzelfde aflossingsbedrag op. De rente bereken je over de hypotheekschuld die op dat moment nog openstaat.

Daardoor bestaan je maandlasten uit twee onderdelen:

  • Vaste aflossing: het hypotheekbedrag gedeeld door het totale aantal maanden.
  • Rente: de rente over de resterende hypotheekschuld.

In de eerste maand betaal je rente over vrijwel het volledige bedrag. Daarna daalt de schuld elke maand, waardoor ook het rentedeel kleiner wordt. Je totale maandlast neemt dus geleidelijk af.

Hoe bereken je de maandlasten?

Voor een eenvoudige berekening gebruik je deze formules:

Maandelijkse aflossing = hypotheekbedrag ÷ aantal maanden

Rente in een maand = openstaande hypotheekschuld × maandrente

De maandrente wordt vaak benaderd door het jaarlijkse rentepercentage door 12 te delen. De precieze berekening kan per aanbieder en hypotheekvoorwaarden verschillen.

Voorbeeld: lineaire hypotheek van € 300.000

Stel dat je € 300.000 leent voor 30 jaar tegen een rente van 4% per jaar. De looptijd is 360 maanden.

  • Maandelijkse aflossing: € 300.000 ÷ 360 = ongeveer € 833,33.
  • Rente in de eerste maand: € 300.000 × 0,04 ÷ 12 = € 1.000.
  • Bruto maandlast in de eerste maand: ongeveer € 1.833,33.

Na de eerste aflossing is de schuld ongeveer € 299.166,67. De rente over die schuld is lager dan in de eerste maand. De aflossing blijft ongeveer € 833,33, maar de totale maandlast daalt dus een klein beetje. Aan het einde van de looptijd is de hypotheek volledig afgelost.

Dit voorbeeld is een vereenvoudigde berekening. Het houdt onder meer geen rekening met eventuele bijkomende kosten, wijzigingen in de rente of specifieke voorwaarden van een geldverstrekker.

Bruto en netto maandlasten

De berekende maandlast is doorgaans een bruto bedrag: de aflossing plus de rente vóór eventuele fiscale gevolgen. Je netto maandlast kan anders uitvallen, bijvoorbeeld door de regels voor hypotheekrenteaftrek. Of en hoeveel aftrek mogelijk is, hangt af van je persoonlijke situatie en de geldende belastingregels.

Houd daarnaast rekening met kosten die niet in de hypotheekbetaling zitten, zoals verzekeringen, onderhoud, gemeentelijke lasten en eventuele servicekosten. Zo krijg je een realistischer beeld van de totale woonlasten.

Lineaire hypotheek vergelijken met een annuïteitenhypotheek

Bij een lineaire hypotheek is de aflossing elke maand gelijk en dalen de totale maandlasten. Bij een annuïteitenhypotheek blijft het bruto maandbedrag meestal gelijk zolang de rente niet verandert. In het begin bestaat dat bedrag vooral uit rente en later uit een groter deel aflossing.

Een lineaire hypotheek kan aantrekkelijk zijn als je de hogere lasten aan het begin kunt dragen en je de schuld sneller wilt zien dalen. Een annuïteitenhypotheek kan juist meer voorspelbaarheid bieden in het bruto maandbedrag. Welke vorm past, hangt af van je inkomen, plannen en financiële voorkeuren.

Waar moet je op letten bij het berekenen?

  • Looptijd: een kortere looptijd betekent een hogere maandelijkse aflossing.
  • Rentepercentage: een hogere rente verhoogt vooral de lasten aan het begin.
  • Rentevaste periode: na afloop kan een nieuw rentepercentage gelden, waardoor je lasten veranderen.
  • Extra aflossen: dit kan de resterende schuld en rentekosten verlagen, maar controleer de voorwaarden.
  • Eigen situatie: inkomen, andere schulden en toekomstige plannen beïnvloeden wat verantwoord is.

Zelf een lineaire hypotheek berekenen

Voor een eerste indicatie heb je het hypotheekbedrag, de looptijd en het rentepercentage nodig. Een rekentool kan vervolgens per maand de aflossing, rente en resterende schuld tonen. Gebruik de uitkomst als oriëntatie: de uiteindelijke maandlasten hangen af van de hypotheekvoorwaarden en je persoonlijke omstandigheden.

Wil je weten welke hypotheekvorm bij je past? Vergelijk dan niet alleen de eerste maandlast, maar kijk ook naar de totale rentekosten, de ontwikkeling van je schuld en de betaalbaarheid van je woonlasten op lange termijn.


Lineaire hypotheek berekenen: 9 veelgestelde vragen over maandlasten, rente en aflossing

  1. Hoe bereken je de maandlasten van een lineaire hypotheek?
  2. Wat is de formule voor de maandelijkse aflossing bij een lineaire hypotheek?
  3. Hoe bereken je de rente per maand bij een lineaire hypotheek?
  4. Hoe veranderen de maandlasten van een lineaire hypotheek gedurende de looptijd?
  5. Wat zijn de bruto en netto maandlasten van een lineaire hypotheek?
  6. Hoe bereken je de totale rentekosten van een lineaire hypotheek?
  7. Welke gegevens heb je nodig om een lineaire hypotheek te berekenen?
  8. Wat is het verschil tussen een lineaire hypotheek en een annuïteitenhypotheek bij het berekenen van de maandlasten?
  9. Hoe beïnvloedt extra aflossen de maandlasten en totale kosten van een lineaire hypotheek?

Hoe bereken je de maandlasten van een lineaire hypotheek?

Je berekent de maandlasten van een lineaire hypotheek door het geleende bedrag te delen door het totale aantal maanden van de looptijd. Dat is je vaste maandelijkse aflossing. Tel daar de rente over de resterende hypotheekschuld bij op: in het begin is die rente hoger, maar naarmate je aflost daalt de schuld en daarmee ook de rente. Je totale maandlast is dus aan het begin het hoogst en neemt gedurende de looptijd geleidelijk af. Houd er rekening mee dat een eenvoudige berekening geen rekening houdt met eventuele bijkomende kosten of fiscale gevolgen.

Wat is de formule voor de maandelijkse aflossing bij een lineaire hypotheek?

De formule voor de maandelijkse aflossing bij een lineaire hypotheek is: **hypotheekbedrag ÷ totaal aantal maanden**. Bij een hypotheek van € 300.000 met een looptijd van 30 jaar deel je bijvoorbeeld € 300.000 door 360 maanden. De aflossing is dan ongeveer € 833,33 per maand. De rente komt daar nog bij en wordt berekend over de resterende hypotheekschuld.

Hoe bereken je de rente per maand bij een lineaire hypotheek?

Bij een lineaire hypotheek bereken je de rente per maand over de hypotheekschuld die op dat moment nog openstaat. Deel het jaarlijkse rentepercentage door 12 en vermenigvuldig dit met de resterende schuld. Bij een rente van 4% en een openstaande schuld van € 300.000 is de maandrente bijvoorbeeld € 300.000 × 0,04 ÷ 12 = € 1.000. Omdat je iedere maand een vast bedrag aflost, daalt de resterende schuld en daarmee ook het rentebedrag.

Hoe veranderen de maandlasten van een lineaire hypotheek gedurende de looptijd?

Bij een lineaire hypotheek los je elke maand een vast bedrag af. Omdat de openstaande schuld daardoor steeds kleiner wordt, daalt ook het rentebedrag en nemen je bruto maandlasten gedurende de looptijd geleidelijk af. Dit geldt zolang het rentepercentage gelijk blijft; na afloop van de rentevaste periode kan een nieuw rentepercentage je maandlasten veranderen.

Wat zijn de bruto en netto maandlasten van een lineaire hypotheek?

De bruto maandlasten van een lineaire hypotheek bestaan uit de vaste maandelijkse aflossing en de rente over de resterende hypotheekschuld. Omdat die schuld elke maand daalt, nemen ook de rentekosten en totale bruto maandlasten geleidelijk af. De netto maandlasten zijn het bedrag dat je uiteindelijk zelf betaalt, na eventuele hypotheekrenteaftrek. Hoeveel verschil er is tussen bruto en netto hangt af van je inkomen, belastingtarief en persoonlijke situatie. Een berekening geeft daarom vooral een indicatie; houd ook rekening met bijkomende woonlasten, zoals verzekeringen, onderhoud en gemeentelijke belastingen.

Hoe bereken je de totale rentekosten van een lineaire hypotheek?

De totale rentekosten van een lineaire hypotheek bereken je door de rente van alle maanden bij elkaar op te tellen. Bij een vaste rente en maandelijkse betalingen kun je dit benaderen met: **totale rente = maandrente × hypotheekbedrag × (aantal maanden + 1) ÷ 2**. De maandrente is doorgaans het jaarlijkse rentepercentage gedeeld door 12. Omdat je elke maand een vast bedrag aflost, daalt de schuld en betaal je steeds minder rente. Verandert de rente tijdens de looptijd, dan kunnen de totale rentekosten hoger of lager uitvallen; een rekentool kan dit per maand nauwkeuriger doorrekenen.

Welke gegevens heb je nodig om een lineaire hypotheek te berekenen?

Om een lineaire hypotheek te berekenen, heb je het hypotheekbedrag, de looptijd en het rentepercentage nodig. Ook is het handig om te weten hoe lang de rente vaststaat en of je extra wilt aflossen, omdat dit invloed kan hebben op de maandlasten en de resterende schuld. Voor een nauwkeuriger beeld van je netto maandlasten kunnen daarnaast gegevens over je inkomen en persoonlijke belastingsituatie relevant zijn.

Wat is het verschil tussen een lineaire hypotheek en een annuïteitenhypotheek bij het berekenen van de maandlasten?

Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af. Omdat je schuld daardoor afneemt, daalt ook de rente en worden je totale maandlasten geleidelijk lager. Bij een annuïteitenhypotheek blijft het bruto maandbedrag doorgaans gelijk zolang de rente niet verandert; in het begin bestaat dit bedrag vooral uit rente en later uit een groter deel aflossing. Een lineaire hypotheek heeft meestal hogere maandlasten in het begin, maar de totale rentekosten zijn vaak lager dan bij een annuïteitenhypotheek met dezelfde rente en looptijd.

Hoe beïnvloedt extra aflossen de maandlasten en totale kosten van een lineaire hypotheek?

Extra aflossen verlaagt de openstaande hypotheekschuld, waardoor je vanaf dat moment minder rente betaalt en de totale rentekosten doorgaans dalen. Wat er met je maandlasten gebeurt, hangt af van de afspraken met je geldverstrekker: soms wordt de resterende looptijd korter, terwijl je maandelijkse aflossing gelijk blijft; soms worden de maandlasten opnieuw berekend en dalen ze. Controleer vooraf hoeveel je boetevrij mag aflossen en wat de gevolgen zijn voor je hypotheekvoorwaarden en eventuele belastingaftrek.

hypotheek maximaal

Hypotheek maximaal: hoeveel kun je lenen voor een woning?

Hypotheek maximaal: hoeveel kun je lenen?

Wie een huis wil kopen, vraagt zich vaak als eerste af: wat is mijn maximale hypotheek? Het antwoord hangt niet alleen af van je inkomen. Ook je financiële verplichtingen, de hypotheekrente, de woningwaarde en de voorwaarden van de geldverstrekker spelen een rol. Je maximale hypotheek is daarom persoonlijk en kan veranderen wanneer je situatie of de regels wijzigen.

Wat betekent maximale hypotheek?

Je maximale hypotheek is het hoogste bedrag dat een geldverstrekker je op basis van je financiële situatie wil lenen voor de aankoop van een woning. Dat bedrag is niet automatisch hetzelfde als je maximale koopbudget. Je kunt meestal niet meer lenen dan de woning waard is. Bovendien heb je mogelijk eigen geld nodig voor bijkomende kosten, zoals advies- en notariskosten.

Welke factoren bepalen hoeveel je kunt lenen?

Je inkomen

Je bruto jaarinkomen is een belangrijke basis voor de berekening. Bij een hypotheek met twee aanvragers kunnen beide inkomens worden meegenomen, afhankelijk van de situatie en de regels die op dat moment gelden. Ook kijkt een geldverstrekker naar de aard en bestendigheid van je inkomen. Een vast salaris wordt anders beoordeeld dan bijvoorbeeld flexibel of zelfstandig inkomen.

Je financiële verplichtingen

Leningen en andere vaste verplichtingen verminderen doorgaans het bedrag dat je kunt lenen. Denk aan een persoonlijke lening, private lease of een studieschuld. Geef deze verplichtingen altijd volledig op bij een hypotheekaanvraag. Zo voorkom je dat de berekening niet aansluit bij je werkelijke financiële situatie.

De hypotheekrente en rentevaste periode

De rente beïnvloedt hoeveel je maandelijks aan hypotheeklasten betaalt. Een hogere rente kan betekenen dat je minder kunt lenen. Ook de gekozen rentevaste periode kan van invloed zijn op de berekening. De uitkomst kan dus veranderen wanneer de hypotheekrente stijgt of daalt.

De waarde en het energielabel van de woning

De woning zelf speelt ook mee. In veel gevallen kun je niet meer lenen dan de woning volgens de geldende regels waard is. Voor energiebesparende maatregelen kunnen aanvullende financieringsmogelijkheden gelden. Of je daarvoor in aanmerking komt en hoeveel extra ruimte er is, hangt af van de actuele regelgeving, je inkomen en de woning.

Maximale hypotheek is niet hetzelfde als verstandig lenen

Een geldverstrekker berekent hoeveel je maximaal kúnt lenen. Dat betekent niet automatisch dat het verstandig is om dat volledige bedrag te gebruiken. Denk ook aan je maandelijkse uitgaven, eventuele kinderopvang, onderhoud aan de woning, energiekosten en ruimte om te sparen. Een comfortabele hypotheeklast past niet alleen bij je inkomen, maar ook bij je plannen en levensstijl.

Hoe bereken je jouw maximale hypotheek?

Met een online rekentool kun je een eerste inschatting maken. Daarvoor heb je meestal gegevens nodig over je inkomen, eventuele partner, schulden en de woning die je op het oog hebt. Zo’n berekening is indicatief. Een hypotheekadviseur of geldverstrekker kan je persoonlijke situatie uitgebreider beoordelen en uitleggen welke voorwaarden van toepassing zijn.

Houd rekening met bijkomende kosten

Bij het kopen van een huis krijg je naast de koopsom vaak te maken met bijkomende kosten. Denk aan kosten voor hypotheekadvies, de notaris, een taxatie en eventueel een bouwkundige keuring. Welke kosten je kunt meefinancieren, hangt af van de regels en je situatie. Houd daarom rekening met eigen geld wanneer je je totale budget bepaalt.

Veelgestelde vragen over hypotheek maximaal

Kan ik mijn maximale hypotheek verhogen?

Dat kan soms, bijvoorbeeld wanneer je inkomen verandert, bepaalde schulden aflost of een woning kiest waarvoor aanvullende financiering mogelijk is. De geldverstrekker beoordeelt altijd je volledige financiële situatie en de actuele regels. Meer lenen is bovendien niet altijd de beste keuze.

Kan ik meer lenen met een partner?

Het inkomen van een partner kan worden meegenomen in de berekening. Tegelijkertijd worden ook eventuele schulden en andere financiële verplichtingen van beide aanvragers beoordeeld. De precieze uitkomst verschilt per situatie.

Is een online berekening definitief?

Nee. Een online berekening geeft meestal alleen een eerste indicatie. De definitieve beoordeling volgt pas nadat een geldverstrekker je gegevens en de woning heeft gecontroleerd.

Samengevat

Je maximale hypotheek hangt af van meerdere factoren, waaronder je inkomen, financiële verplichtingen, rente en de waarde van de woning. Gebruik een berekening als eerste stap, maar kijk ook goed naar de maandlasten die voor jou prettig en haalbaar zijn. Voor een nauwkeurige inschatting is advies op basis van je persoonlijke situatie verstandig.


Voordelen van Hypotheek Maximaal: Inzicht en Voorbereiding voor Jouw Woningzoektocht

  1. Geeft inzicht in je maximale leenbedrag.
  2. Helpt je een passend woningbudget bepalen.
  3. Maakt huizen zoeken gerichter.
  4. Helpt maandlasten vooraf inschatten.
  5. Maakt vergelijken van hypotheekopties eenvoudiger.
  6. Geeft inzicht in de invloed van schulden.
  7. Helpt bepalen hoeveel eigen geld je nodig hebt.
  8. Ondersteunt een beter voorbereide hypotheekaanvraag.


De Nadelen van Maximale Hypotheekverstrekking

  1. Maximaal lenen geeft hoge maandlasten.
  2. Er blijft minder financiële buffer over.
  3. Renteverhogingen kunnen zwaar drukken.
  4. Onderhoudskosten komen er nog bij.
  5. De maximale lening is geen persoonlijk budgetadvies.

Geeft inzicht in je maximale leenbedrag.

Een berekening van je maximale hypotheek geeft inzicht in het bedrag dat je mogelijk kunt lenen op basis van onder meer je inkomen en financiële verplichtingen. Zo krijg je een duidelijker beeld van je budget en kun je gerichter zoeken naar een woning die daarbij past. De uitkomst is een indicatie; een geldverstrekker beoordeelt uiteindelijk je volledige situatie.

Helpt je een passend woningbudget bepalen.

Je maximale hypotheek geeft je een duidelijk uitgangspunt bij het bepalen van je woningbudget. Zo zie je in welke prijsklasse je ongeveer kunt zoeken en kun je woningen beter vergelijken. Houd daarbij ook rekening met bijkomende aankoopkosten en met maandlasten die passen bij je financiële situatie.

Maakt huizen zoeken gerichter.

Als je vooraf weet wat je maximale hypotheek ongeveer is, kun je gerichter naar huizen zoeken. Je krijgt een duidelijker beeld van welke woningen binnen je budget passen en voorkomt dat je tijd besteedt aan huizen die financieel buiten bereik liggen. Zo wordt het makkelijker om je zoekopdracht af te stemmen op je mogelijkheden en wensen.

Helpt maandlasten vooraf inschatten.

Een belangrijk voordeel van vooraf je maximale hypotheek te berekenen, is dat je een beter beeld krijgt van de mogelijke maandlasten. Zo kun je inschatten welk bedrag comfortabel past binnen je budget en voorkom je dat je woningen bekijkt die financieel niet haalbaar zijn. Houd er rekening mee dat de uiteindelijke maandlasten afhangen van onder meer de rente, hypotheekvorm en looptijd.

Maakt vergelijken van hypotheekopties eenvoudiger.

Met inzicht in je maximale hypotheek wordt het eenvoudiger om verschillende hypotheekopties met elkaar te vergelijken. Je ziet beter welke leningen passen binnen je budget en kunt letten op belangrijke verschillen, zoals de rente, maandlasten en voorwaarden. Zo maak je gerichter een keuze die aansluit bij je financiële mogelijkheden.

Geeft inzicht in de invloed van schulden.

Een belangrijk voordeel van het berekenen van je maximale hypotheek is dat je inzicht krijgt in de invloed van je schulden. Verplichtingen zoals een persoonlijke lening, studieschuld of private lease kunnen bepalen hoeveel je verantwoord kunt lenen. Door deze gegevens mee te nemen in de berekening, krijg je een realistischer beeld van je financiële mogelijkheden en voorkom je dat je uitgaat van een te hoog budget.

Helpt bepalen hoeveel eigen geld je nodig hebt.

Door te berekenen wat je maximaal kunt lenen, krijg je een beter beeld van hoeveel eigen geld je nodig hebt om een woning te kopen. Is je budget lager dan de koopsom en bijkomende kosten, dan weet je hoeveel je zelf moet inbrengen. Zo kun je realistischer zoeken en op tijd beginnen met sparen.

Ondersteunt een beter voorbereide hypotheekaanvraag.

Weten wat je maximale hypotheek ongeveer is, helpt je om goed voorbereid een hypotheekaanvraag in te dienen. Je krijgt vooraf inzicht in je financiële mogelijkheden, kunt gerichter zoeken naar een passende woning en verzamelt op tijd de benodigde gegevens over je inkomen en eventuele verplichtingen. Zo verloopt het gesprek met een hypotheekadviseur of geldverstrekker beter voorbereid. Een online berekening is wel slechts een indicatie; de uiteindelijke beoordeling hangt af van je persoonlijke situatie en de actuele voorwaarden.

Maximaal lenen geeft hoge maandlasten.

Maximaal lenen kan leiden tot hoge maandlasten, waardoor er minder geld overblijft voor andere uitgaven, sparen en onverwachte kosten. Ook kunnen veranderingen in je situatie, zoals hogere energiekosten of een lager inkomen, dan extra financiële druk geven. Kijk daarom niet alleen naar het bedrag dat je kúnt lenen, maar vooral naar de maandlasten die comfortabel binnen je budget passen.

Er blijft minder financiële buffer over.

Wanneer je de maximale hypotheek afsluit, gaat een groter deel van je inkomen naar de maandelijkse woonlasten. Daardoor blijft er vaak minder financiële buffer over voor onverwachte uitgaven, zoals reparaties aan de woning, hogere energiekosten of veranderingen in je persoonlijke situatie. Ook kan het lastiger worden om maandelijks te sparen. Door niet automatisch het maximale bedrag te lenen, houd je mogelijk meer ruimte over voor financiële tegenvallers en andere belangrijke uitgaven.

Renteverhogingen kunnen zwaar drukken.

Een nadeel van maximaal lenen is dat renteverhogingen zwaar kunnen drukken op je maandbudget. Als je rentevaste periode afloopt, kan de rente hoger zijn dan toen je de hypotheek afsloot. Daardoor kunnen je maandlasten stijgen, terwijl er weinig financiële ruimte overblijft voor andere uitgaven. Houd daarom niet alleen rekening met wat je maximaal kunt lenen, maar ook met mogelijke rentestijgingen en een financiële buffer.

Onderhoudskosten komen er nog bij.

Houd er rekening mee dat je maximale hypotheek niet alle woonkosten dekt. Naast je maandelijkse hypotheeklasten krijg je ook te maken met onderhoudskosten, zoals reparaties aan het dak, schilderwerk of het vervangen van de cv-ketel. Deze kosten kunnen onverwacht oplopen en verschillen per woning. Reserveer daarom voldoende geld voor onderhoud, zodat tegenvallers je budget niet direct onder druk zetten.

De maximale lening is geen persoonlijk budgetadvies.

Een maximale hypotheek geeft aan hoeveel je volgens de berekening van een geldverstrekker maximaal kunt lenen, maar is geen persoonlijk budgetadvies. Het bedrag houdt niet altijd volledig rekening met jouw dagelijkse uitgaven, toekomstplannen of de financiële ruimte die je wilt overhouden. Denk daarom niet alleen aan wat je kúnt lenen, maar ook aan welke maandlasten comfortabel passen bij jouw situatie.

rabobank hypotheek

Rabobank hypotheek: mogelijkheden, rente en voorwaarden op een rij

Rabobank hypotheek: mogelijkheden, voorwaarden en aandachtspunten

Een hypotheek afsluiten is een belangrijke financiële beslissing. Wie een woning wil kopen of de bestaande hypotheek wil aanpassen, kan onder meer de mogelijkheden van een Rabobank hypotheek bekijken. Welke hypotheek bij je past, hangt af van je inkomen, je woonwensen, de waarde van de woning en je financiële plannen voor de toekomst.

Welke hypotheekvormen biedt Rabobank?

Rabobank biedt verschillende hypotheekmogelijkheden. De voorwaarden en beschikbare vormen kunnen veranderen. Veelgebruikte hypotheekvormen in Nederland zijn:

  • Annuïteitenhypotheek: je maandbedrag bestaat uit rente en aflossing. Tijdens de rentevaste periode blijft het brutobedrag doorgaans gelijk, zolang de rente niet verandert.
  • Lineaire hypotheek: je lost elke maand een vast bedrag af. Daardoor neemt de hypotheekschuld sneller af en dalen de rentelasten meestal gedurende de looptijd.
  • Aflossingsvrije hypotheek: je betaalt tijdens de afgesproken periode rente, maar lost de lening niet automatisch af. Hiervoor gelden voorwaarden en er kunnen risico’s zijn, zoals een restschuld aan het einde van de looptijd.

Welke vorm beschikbaar en passend is, verschilt per situatie. Bespreek daarom niet alleen de maandlasten, maar ook de totale kosten, de looptijd en de gevolgen op langere termijn.

Een Rabobank hypotheek berekenen

Met een online berekening kun je een eerste indruk krijgen van je mogelijke hypotheekbedrag en maandlasten. Zo’n uitkomst is indicatief en vormt geen definitieve offerte. De uiteindelijke mogelijkheden hangen onder andere af van je inkomen, eventuele leningen of andere financiële verplichtingen, de woningwaarde en de actuele acceptatievoorwaarden.

Houd bij het berekenen ook rekening met bijkomende kosten. Denk bijvoorbeeld aan kosten voor advies, taxatie, notaris en eventueel een bouwkundige keuring. Bij het kopen van een woning kunnen daarnaast andere eenmalige kosten van toepassing zijn.

Rente en rentevaste periode

De hypotheekrente heeft veel invloed op je maandlasten. Je kunt vaak kiezen uit verschillende rentevaste periodes. Een langere rentevaste periode geeft meer zekerheid over je rente gedurende die periode, maar kan andere kosten met zich meebrengen dan een kortere periode. De beschikbare rentes en voorwaarden kunnen wijzigen.

Vergelijk daarom niet alleen het rentepercentage. Kijk ook naar de voorwaarden, zoals mogelijkheden om extra af te lossen, de regels bij verkoop of verhuizing en de gevolgen wanneer je inkomen verandert. Controleer altijd welke rente en voorwaarden op het moment van aanvragen gelden.

Hypotheek met Nationale Hypotheek Garantie

Afhankelijk van de woning en je persoonlijke situatie kan een hypotheek met Nationale Hypotheek Garantie (NHG) mogelijk zijn. NHG kent voorwaarden en een maximale kostengrens die kan veranderen. Of je ervoor in aanmerking komt, hangt onder meer af van de aankoopprijs en het doel van de hypotheek. Controleer de actuele regels voordat je ervan uitgaat dat NHG mogelijk is.

Een hypotheek aanvragen bij Rabobank

Een hypotheekaanvraag verloopt doorgaans in verschillende stappen. Je brengt eerst je financiële situatie en woonwensen in kaart. Vervolgens wordt onderzocht hoeveel je verantwoord kunt lenen en welke hypotheekvormen en renteopties beschikbaar zijn. Voor een aanvraag zijn meestal documenten nodig, zoals gegevens over je inkomen en financiële verplichtingen. Bij een woningkoop kunnen ook informatie over de woning en de koopovereenkomst nodig zijn.

Na beoordeling van de aanvraag ontvang je, als de aanvraag wordt goedgekeurd, een hypotheekaanbod met de bijbehorende voorwaarden. Lees dit aanbod zorgvuldig door en let op de geldigheidsduur, de rente, de maandlasten en eventuele voorwaarden die nog moeten worden vervuld.

Je hypotheek aanpassen of oversluiten

Heb je al een hypotheek bij Rabobank, dan kun je onderzoeken of aanpassen past bij je plannen. Dat kan bijvoorbeeld aan de orde zijn bij een verbouwing, een verhuizing of wanneer je extra wilt aflossen. Ook oversluiten naar een andere hypotheekverstrekker kan soms interessant zijn, maar houd rekening met mogelijke kosten, zoals een vergoeding voor vervroegd aflossen, advieskosten en notariskosten.

Vergelijk de totale kosten en voordelen zorgvuldig. Een lagere rente betekent niet automatisch dat oversluiten financieel gunstiger is.

Waar let je op bij het vergelijken?

  • De rente en de gekozen rentevaste periode.
  • De bruto- én netto maandlasten, voor zover van toepassing.
  • De hypotheekvorm en de manier waarop je aflost.
  • De voorwaarden voor extra aflossen en verhuizen.
  • De totale kosten over de looptijd en eventuele bijkomende kosten.
  • De gevolgen van veranderingen in inkomen, gezinssituatie of rente.

Is een Rabobank hypotheek geschikt voor jou?

Een Rabobank hypotheek kan een optie zijn als je een woning wilt kopen of je huidige hypotheek wilt bekijken. De beste keuze hangt af van je persoonlijke omstandigheden en van de actuele rente en voorwaarden. Vergelijk daarom meerdere mogelijkheden en laat je goed informeren voordat je een beslissing neemt. Een hypotheek is een langlopende financiële verplichting; kies een oplossing die ook bij toekomstige veranderingen in je leven past.


Veelgestelde Vragen over Rabobank Hypotheken: Antwoorden op 18 Belangrijke Onderwerpen

  1. Wat moet je verdienen voor een hypotheek van 700000?
  2. Wat kost een hypotheekadvies bij de Rabobank?
  3. Kun je op je 60e nog een hypotheek krijgen?
  4. Wat kost een hypotheek van 150.000 euro?
  5. Waar vind ik mijn hypotheek overzicht Rabobank?
  6. Wat is de rente op dit moment bij de Rabobank?
  7. Wat is de huidige hypotheekrente op dit moment?
  8. Wat kost een hypotheek van 150.000 per maand?
  9. Hoe lang duurt het voordat een hypotheek rond is Rabobank?
  10. Hoelang duurt een hypotheek aanvraag Rabobank?
  11. Hoelang duurt de goedkeuring van een hypotheek bij de Rabobank?
  12. Wat verandert er in 2023 hypotheek?
  13. Wat kost een hypotheek afsluiten bij de Rabobank?
  14. Wat kost een hypotheek van 100.000 euro?
  15. Hoeveel hypotheek met 70000?
  16. Welke bank heeft de goedkoopste hypotheek?
  17. Welke bank geeft het makkelijkst een hypotheek?
  18. Wat is de hypotheekrente op dit moment bij de Rabobank?

Wat moet je verdienen voor een hypotheek van 700000?

Voor een hypotheek van €700.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €140.000 tot €160.000 nodig, maar dit is slechts een indicatie: het precieze bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, looptijd, eventuele studieschuld of andere financiële verplichtingen en of je alleen of samen aanvraagt. Ook kan de hypotheek doorgaans niet hoger zijn dan de woningwaarde, en bijkomende aankoopkosten moet je meestal uit eigen middelen betalen. Een berekening op basis van je persoonlijke situatie geeft daarom pas een betrouwbare inschatting.

Wat kost een hypotheekadvies bij de Rabobank?

De kosten voor hypotheekadvies bij Rabobank hangen af van je situatie en het soort advies dat je nodig hebt, bijvoorbeeld voor je eerste woning, een verhuizing of het aanpassen van je hypotheek. Vraag Rabobank vooraf om een persoonlijk kostenoverzicht en controleer wat daarin is inbegrepen, zoals advies en bemiddeling. Eventuele bijkomende kosten, bijvoorbeeld voor een taxatie of notaris, staan daar doorgaans los van.

Kun je op je 60e nog een hypotheek krijgen?

Ja, ook op je 60e kun je nog een hypotheek krijgen; je leeftijd is op zichzelf geen automatische afwijzingsgrond. De geldverstrekker beoordeelt wel of de maandlasten betaalbaar blijven, ook na je pensionering. Daarbij kijkt men onder andere naar je huidige inkomen, je verwachte pensioeninkomen, de hypotheekschuld en de waarde van de woning. De uitkomst hangt af van je persoonlijke situatie en de actuele voorwaarden van Rabobank.

Wat kost een hypotheek van 150.000 euro?

De maandlasten van een Rabobank hypotheek van €150.000 hangen af van de rente, rentevaste periode en hypotheekvorm. Ter illustratie: bij een annuïteitenhypotheek met een looptijd van 30 jaar en een rente van 4% betaal je ongeveer €716 bruto per maand. Dit is een rekenvoorbeeld, geen actuele Rabobank-offerte; eventuele belastingaftrek, verzekeringen en bijkomende kosten zijn niet meegerekend. De werkelijke maandlasten kunnen dus hoger of lager uitvallen.

Waar vind ik mijn hypotheek overzicht Rabobank?

Je vindt je hypotheekoverzicht doorgaans in de Rabo App of in Rabo Online Bankieren. Log in en open je hypotheek bij je producten of rekeningen om informatie zoals je openstaande hypotheekbedrag en maandlasten te bekijken. Documenten en jaaroverzichten vind je mogelijk onder je berichten of documenten. De benaming en plek kunnen per versie verschillen; kijk op de Rabobank-website of neem contact op met Rabobank als je het overzicht niet kunt vinden.

Wat is de rente op dit moment bij de Rabobank?

De hypotheekrente bij Rabobank verandert regelmatig en hangt onder meer af van de hypotheekvorm, de rentevaste periode, de verhouding tussen de hypotheek en de woningwaarde en eventuele NHG. Bekijk daarom de actuele rentetarieven op de website van Rabobank of vraag een persoonlijk renteaanbod aan. Houd er rekening mee dat de rente die voor jou geldt kan afwijken van een algemeen gepubliceerd tarief.

Wat is de huidige hypotheekrente op dit moment?

De actuele hypotheekrente bij Rabobank hangt af van onder meer de hypotheekvorm, de rentevaste periode, een eventuele NHG-garantie en de verhouding tussen de hypotheek en de woningwaarde. Rentes kunnen bovendien regelmatig wijzigen. Bekijk daarom de actuele rentetarieven op de website van Rabobank of vraag een persoonlijk renteaanbod aan; een online indicatie is geen definitieve offerte.

Wat kost een hypotheek van 150.000 per maand?

De maandlasten van een Rabobank-hypotheek van €150.000 hangen af van onder meer de rente, de looptijd en de hypotheekvorm. Als rekenvoorbeeld kost een annuïteitenhypotheek met een looptijd van 30 jaar en 4% rente ongeveer €716 bruto per maand; bij een andere rente of hypotheekvorm valt dit bedrag anders uit. Eventuele belastingaftrek en bijkomende kosten zijn hierin niet meegenomen. Voor een persoonlijke berekening zijn de actuele Rabobank-rente en jouw financiële situatie bepalend.

Hoe lang duurt het voordat een hypotheek rond is Rabobank?

Hoe lang het duurt voordat een hypotheek bij Rabobank rond is, verschilt per aanvraag. De doorlooptijd hangt onder meer af van hoe snel je alle benodigde documenten aanlevert, of de woninggegevens compleet zijn en of aanvullende informatie nodig is. Na beoordeling ontvang je bij akkoord een hypotheekaanbod; daarna moeten eventuele voorwaarden en deadlines, zoals die in je koopcontract staan, goed in de gaten worden gehouden. Vraag Rabobank of je hypotheekadviseur naar een actuele inschatting voor jouw situatie.

Hoelang duurt een hypotheek aanvraag Rabobank?

Hoe lang een hypotheekaanvraag bij Rabobank duurt, verschilt per situatie. De doorlooptijd hangt onder meer af van hoe snel je alle benodigde documenten aanlevert, of aanvullende informatie nodig is en hoe complex je aanvraag is. Ook de taxatie en beoordeling van de woning kunnen invloed hebben. Vraag Rabobank of je hypotheekadviseur om een actuele inschatting en houd rekening met de deadlines in je koopovereenkomst.

Hoelang duurt de goedkeuring van een hypotheek bij de Rabobank?

De duur van de goedkeuring van een hypotheek bij Rabobank verschilt per aanvraag. Zodra alle benodigde documenten compleet zijn, beoordeelt de bank onder meer je inkomen, financiële verplichtingen en de gegevens van de woning. Een eenvoudige aanvraag kan sneller worden afgehandeld dan een aanvraag waarbij aanvullende informatie nodig is; ook drukte en de taxatie kunnen invloed hebben op de doorlooptijd. Vraag je hypotheekadviseur of Rabobank naar de actuele planning en houd er rekening mee dat een eerste indicatie nog geen definitieve goedkeuring is.

Wat verandert er in 2023 hypotheek?

In 2023 veranderden verschillende regels rond hypotheken in Nederland. De NHG-grens steeg naar €405.000, of maximaal €429.000 wanneer je extra leent voor energiebesparende maatregelen. Ook konden de hypotheekmogelijkheden mede afhangen van het energielabel van de woning. De vrijstelling voor overdrachtsbelasting voor starters gold in 2023 voor woningen met een waarde tot €440.000, mits aan de voorwaarden werd voldaan. Welke veranderingen voor jou relevant zijn, hangt af van je persoonlijke situatie en de actuele voorwaarden van de hypotheekverstrekker.

Wat kost een hypotheek afsluiten bij de Rabobank?

De kosten voor het afsluiten van een hypotheek bij Rabobank hangen af van je situatie en de diensten die je nodig hebt. Naast eventuele advies- en afsluitkosten kunnen kosten ontstaan voor een taxatie, de notaris en, als je daarvoor kiest en in aanmerking komt, Nationale Hypotheek Garantie (NHG). Vraag Rabobank om een persoonlijk kostenoverzicht en controleer welke tarieven op dat moment gelden; sommige advies- en financieringskosten zijn mogelijk aftrekbaar, afhankelijk van je situatie.

Wat kost een hypotheek van 100.000 euro?

De maandlasten van een hypotheek van € 100.000 hangen onder meer af van de hypotheekvorm, rente, rentevaste periode en looptijd. Bij een annuïteitenhypotheek van 30 jaar betaal je elke maand rente en aflossing; bij een lineaire hypotheek los je maandelijks een vast bedrag af, waardoor de lasten doorgaans beginnen hoger en later dalen. Naast de maandlasten kunnen ook eenmalige kosten gelden, zoals advies-, taxatie- en notariskosten. Gebruik de actuele rekentool van Rabobank voor een persoonlijke indicatie en houd er rekening mee dat de uiteindelijke voorwaarden afhangen van je situatie.

Hoeveel hypotheek met 70000?

Met een bruto jaarinkomen van €70.000 kun je mogelijk enkele tonnen lenen, maar het maximale hypotheekbedrag is niet alleen van je salaris afhankelijk. Ook de hypotheekrente, eventuele studieschuld of andere financiële verplichtingen, de woningwaarde en je persoonlijke situatie spelen mee. Een partnerinkomen kan de leencapaciteit verhogen. Gebruik daarom de actuele rekentool van Rabobank voor een eerste indicatie en laat je mogelijkheden beoordelen voordat je een bod uitbrengt.

Welke bank heeft de goedkoopste hypotheek?

Welke bank de goedkoopste hypotheek heeft, verschilt per situatie en kan veranderen door renteontwikkelingen en acties. De rente hangt onder meer af van de hypotheekvorm, de rentevaste periode, de verhouding tussen de lening en de woningwaarde en eventuele Nationale Hypotheek Garantie. Vergelijk daarom niet alleen de rente, maar ook de voorwaarden en totale kosten, zoals advies- en afsluitkosten. Vraag offertes op basis van dezelfde uitgangspunten om een eerlijke vergelijking te maken.

Welke bank geeft het makkelijkst een hypotheek?

Er is geen bank die voor iedereen het makkelijkst een hypotheek verstrekt. De beoordeling hangt af van je inkomen, vaste lasten, eventuele schulden, dienstverband, de woning en de acceptatievoorwaarden van de geldverstrekker. Ben je bijvoorbeeld zelfstandig ondernemer of heb je een tijdelijk contract, dan kunnen de eisen per bank verschillen. Vergelijk daarom niet alleen de rente, maar ook de voorwaarden en de manier waarop jouw inkomen wordt beoordeeld. Een hypotheekadviseur kan helpen inschatten welke geldverstrekkers bij jouw situatie passen.

Wat is de hypotheekrente op dit moment bij de Rabobank?

De hypotheekrente bij Rabobank kan veranderen en hangt onder meer af van de hypotheekvorm, de rentevaste periode, de hoogte van de lening ten opzichte van de woningwaarde en eventuele voorwaarden, zoals NHG. Daarom is er geen vast rentepercentage dat voor iedereen geldt. Bekijk de actuele rentetarieven op de website van Rabobank of vraag een persoonlijk renteaanbod aan. De rente die voor jouw situatie geldt, wordt pas duidelijk na beoordeling van je gegevens en hypotheekaanvraag.

hypotheek berekenen hypotheekshop

Hypotheek berekenen bij Hypotheekshop: ontdek je mogelijkheden

Hypotheek berekenen bij De Hypotheekshop: waar let je op?

Een huis kopen begint vaak met de vraag: hoeveel kan ik lenen? Met een hypotheekberekening krijg je een eerste indruk van je maximale hypotheek en de maandlasten die daarbij horen. Wie zoekt naar hypotheek berekenen Hypotheekshop, wil meestal weten welke gegevens nodig zijn en hoe betrouwbaar zo’n berekening is. Hieronder lees je hoe je je goed voorbereidt en waar je rekening mee kunt houden.

Wat laat een hypotheekberekening zien?

Een online berekening geeft doorgaans een indicatie van het bedrag dat je mogelijk kunt lenen. Ook kun je vaak een inschatting maken van de bruto maandlasten. Dat bedrag is niet automatisch hetzelfde als wat je uiteindelijk netto betaalt: de netto maandlasten hangen onder meer af van je persoonlijke en fiscale situatie.

De uitkomst is een eerste richtlijn, geen definitieve hypotheekofferte. Een hypotheekadviseur kan je situatie uitgebreider beoordelen en uitleggen welke hypotheekvormen en voorwaarden bij je passen.

Welke gegevens heb je nodig?

Voor een bruikbare berekening is het handig om alvast de volgende informatie te verzamelen:

  • Je bruto jaarinkomen en eventuele variabele inkomsten;
  • Het inkomen van je partner, als je samen een hypotheek aanvraagt;
  • Je spaargeld en het bedrag dat je zelf wilt inbrengen;
  • Eventuele studieschuld, persoonlijke lening, private lease of andere financiële verplichtingen;
  • De verwachte koopprijs of waarde van de woning;
  • De gewenste rentevaste periode en hypotheekvorm.

Een studieschuld of andere lening kan invloed hebben op het bedrag dat je kunt lenen. Geef je gegevens daarom zo volledig mogelijk op. Een berekening op basis van onvolledige informatie kan een vertekend beeld geven.

Maximale hypotheek is niet hetzelfde als een passend budget

Het maximale leenbedrag vertelt niet altijd hoeveel je comfortabel kunt besteden. Denk ook aan je maandelijkse uitgaven, mogelijke veranderingen in je inkomen en kosten voor onderhoud, energie en verzekeringen. Het kan verstandig zijn om niet je volledige leencapaciteit te gebruiken, zodat er ruimte overblijft voor onverwachte uitgaven.

Houd daarnaast rekening met bijkomende kosten bij het kopen van een woning. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advies- en bemiddelingskosten en eventuele kosten voor een bouwkundige keuring. Deze kosten kun je niet altijd volledig meefinancieren.

Rente, hypotheekvorm en NHG

De hypotheekrente en de gekozen rentevaste periode hebben invloed op je maandlasten en soms ook op de uitkomst van de berekening. Een langere rentevaste periode biedt meer zekerheid over je rente, maar kan andere kosten met zich meebrengen dan een kortere periode. De beste keuze hangt af van je plannen en je financiële situatie.

Ook de hypotheekvorm is van belang. Bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor de maandlasten doorgaans in de loop van de tijd dalen. Of je in aanmerking komt voor Nationale Hypotheek Garantie (NHG) hangt af van de geldende voorwaarden en grenzen.

Van online indicatie naar persoonlijk advies

Een online hypotheekberekening is een handig startpunt wanneer je je mogelijkheden wilt verkennen. De uiteindelijke beoordeling hangt echter af van meer gegevens, zoals de exacte inkomenssituatie, de woning, eventuele schulden en de voorwaarden van de geldverstrekker. Laat de berekening daarom controleren voordat je financiële verplichtingen aangaat of een bod uitbrengt.

Wil je je hypotheek berekenen via De Hypotheekshop, gebruik de beschikbare berekening dan als eerste indicatie en controleer welke gegevens en voorwaarden van toepassing zijn. Een gesprek met een hypotheekadviseur kan helpen om niet alleen te kijken naar hoeveel je kunt lenen, maar ook naar wat verantwoord en passend is voor jouw situatie.


Veelgestelde Vragen over Hypotheekberekening bij De Hypotheekshop

  1. Hoe bereken ik mijn maximale hypotheek via De Hypotheekshop?
  2. Welke gegevens heb ik nodig om mijn hypotheek bij De Hypotheekshop te berekenen?
  3. Is de hypotheekberekening van De Hypotheekshop vrijblijvend?
  4. Hoe betrouwbaar is de online hypotheekberekening van De Hypotheekshop?
  5. Kan ik mijn hypotheek berekenen met het inkomen van mijn partner?
  6. Welke invloed hebben studieschuld en andere leningen op mijn hypotheekberekening?
  7. Kan ik met de berekening ook mijn maandelijkse hypotheeklasten zien?
  8. Wat is het verschil tussen de online berekening en een persoonlijk hypotheekadvies bij De Hypotheekshop?

Hoe bereken ik mijn maximale hypotheek via De Hypotheekshop?

Je kunt je maximale hypotheek via De Hypotheekshop berekenen met een online rekentool. Vul daarvoor onder meer je bruto inkomen, eventuele inkomen van je partner, spaargeld en financiële verplichtingen zoals een studieschuld of lening in. De berekening geeft een eerste indicatie van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer zijn. De definitieve hypotheek hangt ook af van de woning, de hypotheekrente en de voorwaarden van de geldverstrekker. Bespreek de uitkomst daarom met een hypotheekadviseur voordat je beslissingen neemt.

Welke gegevens heb ik nodig om mijn hypotheek bij De Hypotheekshop te berekenen?

Voor een eerste berekening van je hypotheek bij De Hypotheekshop heb je meestal gegevens nodig over je bruto jaarinkomen, eventuele inkomsten van je partner en je spaargeld. Houd ook informatie bij de hand over studieschulden, leningen, private lease of andere financiële verplichtingen, omdat die invloed kunnen hebben op hoeveel je kunt lenen. Daarnaast zijn de verwachte koopprijs of woningwaarde en je voorkeuren voor de hypotheekvorm en rentevaste periode nuttig. Met volledige en actuele gegevens krijg je een betrouwbaardere indicatie; de definitieve mogelijkheden hangen af van een beoordeling van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Is de hypotheekberekening van De Hypotheekshop vrijblijvend?

Ja, een hypotheekberekening via De Hypotheekshop is bedoeld als vrijblijvende eerste indicatie en verplicht je niet om een hypotheek af te sluiten. De uitkomst is gebaseerd op de gegevens die je invult en is geen definitieve beoordeling of offerte. Wil je daarna advies of een nauwkeuriger berekening, controleer dan vooraf of daar kosten aan verbonden zijn.

Hoe betrouwbaar is de online hypotheekberekening van De Hypotheekshop?

De online hypotheekberekening van De Hypotheekshop is handig voor een eerste indicatie van je maximale hypotheek en mogelijke maandlasten, maar de uitkomst is geen bindend aanbod. De betrouwbaarheid hangt af van de juistheid en volledigheid van de gegevens die je invult, zoals je inkomen, schulden en eigen geld. Ook kunnen persoonlijke omstandigheden en de voorwaarden van geldverstrekkers invloed hebben op wat je uiteindelijk kunt lenen. Laat de berekening daarom controleren door een hypotheekadviseur voordat je financiële beslissingen neemt.

Kan ik mijn hypotheek berekenen met het inkomen van mijn partner?

Ja, bij het berekenen van je hypotheek kun je meestal het inkomen van je partner meenemen als jullie samen de hypotheek aanvragen. De geldverstrekker beoordeelt dan doorgaans jullie gezamenlijke inkomen, maar kijkt ook naar eventuele schulden, financiële verplichtingen en andere persoonlijke omstandigheden van jullie beiden. Vul de gegevens zo volledig mogelijk in; een online berekening geeft alleen een eerste indicatie. Voor een precieze inschatting van jullie maximale hypotheek en maandlasten kun je de uitkomst laten controleren door een hypotheekadviseur van De Hypotheekshop.

Welke invloed hebben studieschuld en andere leningen op mijn hypotheekberekening?

Een studieschuld, persoonlijke lening, creditcardschuld of private lease kan invloed hebben op je hypotheekberekening. Geldverstrekkers houden rekening met je financiële verplichtingen, omdat die bepalen hoeveel inkomen je overhoudt voor de hypotheeklasten. Daardoor kan het maximale bedrag dat je kunt lenen lager uitvallen. Hoe groot het effect is, hangt onder meer af van de soort schuld, de maandelijkse lasten en de manier waarop de geldverstrekker deze beoordeelt. Vul je gegevens daarom zo volledig en nauwkeurig mogelijk in bij de berekening van De Hypotheekshop. Een adviseur kan vervolgens beoordelen hoe jouw schulden precies meetellen en welke mogelijkheden er zijn.

Kan ik met de berekening ook mijn maandelijkse hypotheeklasten zien?

Ja, met de hypotheekberekening van De Hypotheekshop kun je doorgaans ook een indicatie krijgen van je maandelijkse hypotheeklasten. De uitkomst hangt onder meer af van het leenbedrag, de hypotheekvorm en de rentevaste periode. Houd er rekening mee dat de berekende lasten een schatting zijn; je exacte bruto- en nettomaandlasten kunnen verschillen op basis van je persoonlijke situatie en de uiteindelijke hypotheekvoorwaarden.

Wat is het verschil tussen de online berekening en een persoonlijk hypotheekadvies bij De Hypotheekshop?

Een online hypotheekberekening geeft snel een eerste indicatie van hoeveel je mogelijk kunt lenen en welke maandlasten daarbij horen, op basis van de gegevens die je invult. Het is geen definitieve beoordeling en houdt mogelijk niet rekening met alle details van je situatie. Bij persoonlijk hypotheekadvies bespreekt een adviseur van De Hypotheekshop je volledige financiële situatie, woonwensen en toekomstplannen. Zo krijg je uitleg over passende hypotheekvormen, rente en bijkomende kosten, en kan worden vastgesteld wat je daadwerkelijk kunt lenen. De precieze mogelijkheden hangen af van je gegevens en de beoordeling door de geldverstrekker.

kosten hypotheek

Kosten hypotheek: welke eenmalige en maandelijkse uitgaven kun je verwachten?

Welke kosten komen kijken bij een hypotheek?

Bij het kopen van een huis betaal je niet alleen de koopsom. Ook het afsluiten van een hypotheek en het regelen van de woning brengen kosten met zich mee. Een deel daarvan betaal je vooraf uit eigen geld, terwijl andere kosten maandelijks terugkomen. Door deze uitgaven op tijd in kaart te brengen, voorkom je verrassingen tijdens het aankoopproces.

Eenmalige kosten bij het afsluiten van je hypotheek

Voor het aanvragen en afsluiten van een hypotheek kunnen verschillende kosten gelden. De exacte bedragen verschillen per aanbieder en situatie.

  • Hypotheekadvies en bemiddeling: een hypotheekadviseur brengt je financiële situatie in kaart, vergelijkt mogelijkheden en kan de hypotheekaanvraag regelen.
  • Taxatiekosten: een taxateur stelt de waarde van de woning vast. De geldverstrekker kan een taxatierapport nodig hebben om de hypotheek te beoordelen.
  • Notariskosten voor de hypotheekakte: de notaris legt de hypotheek vast in een hypotheekakte. Vaak wordt ook de eigendomsoverdracht bij de notaris geregeld.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, betaal je hiervoor een eenmalige borgtochtprovisie. Of NHG mogelijk is, hangt onder meer af van de geldende voorwaarden en kostengrens.
  • Eventuele aanvullende kosten: denk bijvoorbeeld aan kosten voor een bouwkundige keuring, een bankgarantie of documenten die voor de aanvraag nodig zijn.

Een deel van de kosten voor het afsluiten van een hypotheek kan onder voorwaarden aftrekbaar zijn in je belastingaangifte. Denk bijvoorbeeld aan bepaalde advies-, taxatie- en notariskosten voor de hypotheek. De regels verschillen per kostensoort en situatie. Bewaar daarom alle facturen en controleer de actuele belastingregels.

Overdrachtsbelasting en notariskosten voor de koop

Bij bestaande woningen betaal je in veel gevallen overdrachtsbelasting. Het toepasselijke tarief hangt af van je situatie en van het gebruik van de woning. Voor starters kan onder voorwaarden een vrijstelling gelden; daarvoor gelden onder meer leeftijds- en woningwaardevoorwaarden die kunnen veranderen.

De notaris verzorgt meestal ook de leveringsakte, waarmee de woning officieel op jouw naam komt te staan. De kosten voor de leveringsakte zijn iets anders dan de kosten voor de hypotheekakte. Overdrachtsbelasting en kosten voor de eigendomsoverdracht zijn doorgaans geen aftrekbare hypotheekrente of financieringskosten.

Kosten koper of vrij op naam

Bij bestaande woningen wordt de koopsom meestal aangeduid als kosten koper (k.k.). Dat betekent dat bepaalde bijkomende aankoopkosten, zoals overdrachtsbelasting en notariskosten voor de leveringsakte, voor rekening van de koper komen.

Bij nieuwbouwwoningen staat vaak vrij op naam (v.o.n.). De gebruikelijke kosten voor de overdracht zijn dan doorgaans in de koopprijs verwerkt. Je kunt nog wel andere uitgaven hebben, bijvoorbeeld voor hypotheekadvies, een hypotheekakte, meerwerk of de inrichting van de woning. Controleer altijd welke kosten precies wel en niet in de koopprijs zijn inbegrepen.

Kun je alle kosten meefinancieren?

Meestal kun je niet zomaar alle bijkomende kosten bij je hypotheek optellen. De maximale hypotheek is doorgaans begrensd door onder meer je inkomen en de waarde van de woning. Daardoor heb je vaak eigen geld nodig voor kosten koper en andere uitgaven rond de aankoop. Houd ook rekening met een eventueel verschil tussen de koopsom en de taxatiewaarde.

Maak daarom vooraf een overzicht van je spaargeld en de kosten die je zelf moet betalen. Zo zie je hoeveel financiële ruimte je overhoudt voor bijvoorbeeld een verbouwing, verhuizing en onverwachte uitgaven.

Terugkerende kosten van een hypotheek en woning

Na de aankoop krijg je te maken met maandelijkse en jaarlijkse woonlasten. Je hypotheeklast bestaat meestal uit rente en aflossing. Hoe hoog die lasten zijn, hangt onder meer af van het hypotheekbedrag, de rente, de rentevaste periode en de gekozen hypotheekvorm.

Daarnaast kunnen deze kosten een rol spelen:

  • een opstalverzekering, die bij een hypotheek vaak door de geldverstrekker wordt vereist;
  • een eventuele overlijdensrisicoverzekering, als die verplicht is of bij je situatie past;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en eventuele reparaties aan de woning;
  • bij een appartement: de maandelijkse bijdrage aan de Vereniging van Eigenaren (VvE).

Zo krijg je grip op de totale kosten

Vraag bij adviseurs, notarissen en taxateurs vooraf een duidelijke prijsopgave op. Controleer welke diensten in de prijs zijn inbegrepen en welke kosten mogelijk bijkomen. Vergelijk niet alleen de rente, maar kijk ook naar de voorwaarden en de totale lasten over de looptijd.

De kosten van een hypotheek verschillen per woning en persoonlijke situatie. Een compleet overzicht van zowel de eenmalige aankoopkosten als de terugkerende woonlasten helpt je om te bepalen wat financieel haalbaar is.


9 Voordelen van Inzicht in Hypotheekkosten

  1. Geeft inzicht in de totale hypotheekuitgaven.
  2. Helpt een realistisch aankoopbudget opstellen.
  3. Maakt bijkomende kosten vooraf zichtbaar.
  4. Voorkomt financiële verrassingen.
  5. Vergemakkelijkt het vergelijken van adviseurs.
  6. Helpt bepalen hoeveel eigen geld nodig is.
  7. Maakt maandlasten beter voorspelbaar.
  8. Ondersteunt een passende hypotheekkeuze.
  9. Helpt ruimte houden voor onverwachte uitgaven.


Zeven Nadelen van Hypotheekkosten: Wat Je Moet Weten

  1. Een hypotheek afsluiten brengt vaak hoge eenmalige kosten met zich mee.
  2. Advies- en bemiddelingskosten verschillen sterk per aanbieder.
  3. Taxatie- en notariskosten komen meestal voor eigen rekening.
  4. Niet alle bijkomende kosten kun je meefinancieren.
  5. Overdrachtsbelasting kan de aankoop flink duurder maken.
  6. Hypotheeklasten kunnen stijgen na afloop van de rentevaste periode.
  7. Onderhoud, verzekeringen en belastingen verhogen de totale woonlasten.

Geeft inzicht in de totale hypotheekuitgaven.

Een duidelijk overzicht van de kosten van je hypotheek geeft inzicht in de totale uitgaven, zowel bij het afsluiten als tijdens de looptijd. Naast rente en aflossing zie je ook welke eenmalige kosten, zoals advies-, taxatie- en notariskosten, bij de aankoop komen kijken. Zo kun je verschillende hypotheekopties beter vergelijken, je budget realistischer plannen en financiële verrassingen voorkomen.

Helpt een realistisch aankoopbudget opstellen.

Door de kosten van een hypotheek vooraf in kaart te brengen, krijg je een realistischer beeld van wat een woning écht kost. Naast de koopsom houd je ook rekening met bijvoorbeeld advies-, notaris- en taxatiekosten, eventuele overdrachtsbelasting en bijkomende woonlasten. Zo weet je hoeveel eigen geld je nodig hebt en welk bedrag je comfortabel aan een woning kunt besteden. Dat helpt je een passend aankoopbudget op te stellen en voorkomt dat je tijdens het koopproces voor onverwachte kosten komt te staan.

Maakt bijkomende kosten vooraf zichtbaar.

Een duidelijk overzicht van de hypotheekkosten maakt bijkomende uitgaven vooraf zichtbaar. Denk aan kosten voor hypotheekadvies, taxatie, de notaris en eventueel NHG. Zo weet je beter hoeveel eigen geld je nodig hebt en kom je tijdens het kopen van een woning minder snel voor financiële verrassingen te staan.

Voorkomt financiële verrassingen.

Door vooraf alle kosten van je hypotheek in kaart te brengen, weet je beter waar je financieel aan toe bent. Naast de maandelijkse hypotheeklasten kunnen er bijvoorbeeld kosten zijn voor advies, taxatie en de notaris. Met een duidelijk overzicht voorkom je financiële verrassingen en kun je je budget en spaargeld beter plannen.

Vergemakkelijkt het vergelijken van adviseurs.

Door de kosten van hypotheekadvies vooraf inzichtelijk te maken, kun je adviseurs makkelijker met elkaar vergelijken. Let daarbij niet alleen op het tarief, maar ook op welke diensten zijn inbegrepen, zoals het vergelijken van geldverstrekkers, het regelen van de aanvraag en begeleiding tijdens het proces. Zo zie je beter welke adviseur bij je wensen en budget past.

Helpt bepalen hoeveel eigen geld nodig is.

Door de kosten van een hypotheek vooraf op een rij te zetten, krijg je beter inzicht in hoeveel eigen geld je nodig hebt. Naast de koopsom kunnen er bijvoorbeeld kosten zijn voor hypotheekadvies, taxatie, de notaris en eventuele overdrachtsbelasting. Veel van deze uitgaven kun je niet volledig meefinancieren, waardoor je ze zelf moet betalen. Zo kun je op tijd bepalen hoeveel spaargeld je nodig hebt en voorkom je financiële verrassingen tijdens het kopen van een woning.

Maakt maandlasten beter voorspelbaar.

Een goed inzicht in de kosten van je hypotheek maakt je maandlasten beter voorspelbaar. Je weet niet alleen welk bedrag je maandelijks aan rente en aflossing betaalt, maar kunt ook rekening houden met bijkomende woonlasten, zoals verzekeringen, belastingen en onderhoud. Zo stel je een realistischer budget op en kom je minder snel voor financiële verrassingen te staan.

Ondersteunt een passende hypotheekkeuze.

Een goed inzicht in de kosten van een hypotheek helpt je om verschillende aanbieders en hypotheekvormen eerlijk te vergelijken. Je kijkt niet alleen naar de rente, maar ook naar advies-, notaris- en andere bijkomende kosten. Zo krijg je een vollediger beeld van de totale financiële lasten en kun je een hypotheek kiezen die past bij je budget, woonplannen en persoonlijke situatie.

Helpt ruimte houden voor onverwachte uitgaven.

Door de kosten van je hypotheek vooraf goed in kaart te brengen, weet je hoeveel eigen geld je nodig hebt en voorkom je dat je al je spaargeld aan de aankoop uitgeeft. Zo houd je financiële ruimte over voor onverwachte uitgaven, zoals een reparatie aan de woning, extra verhuiskosten of een kapotte cv-ketel.

Een hypotheek afsluiten brengt vaak hoge eenmalige kosten met zich mee.

Een hypotheek afsluiten brengt vaak hoge eenmalige kosten met zich mee. Denk aan de kosten voor hypotheekadvies, een taxatie en de notaris, en mogelijk ook aan overdrachtsbelasting of een vergoeding voor Nationale Hypotheek Garantie. Deze uitgaven komen boven op de koopsom van de woning en moeten vaak grotendeels met eigen geld worden betaald. Daardoor heb je bij de aankoop niet alleen voldoende inkomen nodig voor de maandlasten, maar ook spaargeld om de bijkomende kosten op te vangen.

Advies- en bemiddelingskosten verschillen sterk per aanbieder.

De kosten voor hypotheekadvies en bemiddeling kunnen sterk verschillen per aanbieder. Daardoor is het lastig om vooraf te bepalen wat een passend tarief is en betaal je mogelijk meer dan nodig. Vraag daarom meerdere offertes aan en vergelijk niet alleen de prijs, maar ook welke diensten daarbij zijn inbegrepen. Zo voorkom je dat je achteraf voor onverwachte extra kosten komt te staan.

Taxatie- en notariskosten komen meestal voor eigen rekening.

Een nadeel van de kosten rond een hypotheek is dat je de taxatie- en notariskosten meestal zelf moet betalen. Deze uitgaven komen boven op de aankoopprijs van de woning en kun je doorgaans niet volledig meefinancieren in je hypotheek. Houd daarom voldoende eigen geld achter de hand, zodat deze kosten niet onverwacht op je budget drukken.

Niet alle bijkomende kosten kun je meefinancieren.

Niet alle bijkomende kosten kun je meefinancieren in je hypotheek. Kosten zoals hypotheekadvies, de notaris, een taxatie en eventuele overdrachtsbelasting moet je daarom vaak met eigen geld betalen. Hierdoor heb je naast de benodigde hypotheek ook voldoende spaargeld nodig, wat de aankoop van een woning lastiger of minder haalbaar kan maken.

Overdrachtsbelasting kan de aankoop van een woning flink duurder maken, omdat dit bedrag boven op de koopsom en andere bijkomende kosten komt. Hoeveel je betaalt, hangt af van je persoonlijke situatie en het geldende tarief. In sommige gevallen, bijvoorbeeld voor starters die aan de voorwaarden voldoen, kan een vrijstelling gelden. Houd daarom bij het bepalen van je budget rekening met eventuele overdrachtsbelasting, zodat je niet voor onverwachte kosten komt te staan.

Hypotheeklasten kunnen stijgen na afloop van de rentevaste periode.

Na afloop van de rentevaste periode kan je hypotheekrente veranderen. Als de actuele rente op dat moment hoger is dan je huidige rente, kunnen ook je maandelijkse hypotheeklasten stijgen. Hoeveel verschil dat maakt, hangt onder meer af van je openstaande hypotheekschuld en de resterende looptijd. Houd daarom rekening met mogelijke rentestijgingen en onderzoek tijdig welke opties je hebt wanneer je rentevaste periode afloopt.

Onderhoud, verzekeringen en belastingen verhogen de totale woonlasten.

Naast de maandelijkse hypotheeklasten krijg je als huiseigenaar ook te maken met kosten voor onderhoud, verzekeringen en belastingen. Denk aan reparaties en periodiek onderhoud, een opstalverzekering en gemeentelijke heffingen. Deze uitgaven kunnen per jaar flink oplopen en verhogen daardoor de totale woonlasten. Houd er bij het bepalen van je budget rekening mee, zodat je ook na het afsluiten van de hypotheek voldoende financiële ruimte overhoudt.

maximaal hypotheek ing

Maximaal hypotheek ING berekenen: ontdek hoeveel je kunt lenen

Maximale hypotheek bij ING: hoeveel kun je lenen?

Wil je een woning kopen en ben je benieuwd naar je maximale hypotheek bij ING? Het bedrag dat je kunt lenen, hangt af van je inkomen, financiële verplichtingen, de woning en de actuele hypotheekregels. Er bestaat daarom geen vast maximumbedrag dat voor iedereen geldt. Met de hypotheekcalculator van ING kun je een eerste inschatting maken; een definitieve berekening volgt pas na beoordeling van je persoonlijke situatie en documenten.

Welke factoren bepalen je maximale hypotheek?

ING kijkt bij het berekenen van je maximale hypotheek onder meer naar de volgende factoren:

  • Je inkomen: je bruto jaarinkomen en eventuele vaste inkomensbestanddelen vormen een belangrijk uitgangspunt.
  • Het inkomen van je partner: als je samen koopt, kan het inkomen van je partner meetellen. Hoeveel precies, hangt af van jullie situatie en de geldende regels.
  • Je financiële verplichtingen: bijvoorbeeld een persoonlijke lening, private lease, alimentatie of studieschuld. Deze verplichtingen kunnen het bedrag dat je kunt lenen verlagen.
  • De hypotheekrente en rentevaste periode: de rente heeft invloed op de maandlasten waarmee je hypotheek wordt getoetst. Rentepercentages en voorwaarden kunnen veranderen.
  • De waarde van de woning: doorgaans kun je niet meer lenen dan de woning waard is. Voor de hypotheek is meestal een taxatie nodig.
  • Je leeftijd en pensioeninkomen: bij een langere looptijd kan ook het verwachte inkomen na pensionering een rol spelen.

Hoeveel kun je maximaal lenen voor de woning?

In Nederland wordt de maximale hypotheek niet alleen begrensd door je inkomen. Ook de waarde van de woning is belangrijk. In veel gevallen kun je maximaal 100% van de marktwaarde van de woning financieren. Bijkomende kosten, zoals advies-, notaris- en taxatiekosten, moet je daarom meestal met eigen geld betalen.

Er kunnen uitzonderingen of aanvullende mogelijkheden gelden, bijvoorbeeld voor energiebesparende maatregelen. Of je daarvoor extra kunt lenen, hangt af van de actuele regelgeving, de woning en de voorwaarden van ING. Controleer dit altijd bij ING of een hypotheekadviseur.

Welke invloed heeft een studieschuld?

Een studieschuld kan invloed hebben op je maximale hypotheek, ook als je maandelijks een relatief laag bedrag aflost. De geldverstrekker beoordeelt je financiële verplichtingen volgens de regels en berekeningsmethoden die op dat moment gelden. Geef je schulden en verplichtingen daarom altijd volledig op wanneer je een berekening laat maken.

Je maximale hypotheek is niet hetzelfde als je comfortabele hypotheek

Het bedrag dat je maximaal kunt lenen, is niet automatisch het bedrag dat verstandig is om te lenen. Houd bij je keuze ook rekening met je maandelijkse uitgaven, onderhoud aan de woning, energiekosten, verzekeringen en mogelijke veranderingen in je inkomen. Een lagere hypotheek kan meer financiële ruimte geven, ook als ING op basis van je gegevens een hoger bedrag zou kunnen verstrekken.

Zo krijg je een eerste indicatie bij ING

  1. Verzamel gegevens over je bruto inkomen en eventuele andere inkomsten.
  2. Breng je leningen, studieschuld, leaseverplichtingen en andere vaste lasten in kaart.
  3. Gebruik de hypotheekcalculator van ING voor een globale berekening.
  4. Bespreek de uitkomst met ING of een hypotheekadviseur en laat je situatie uitgebreider beoordelen.

Een online berekening is een indicatie en geen hypotheekaanbod. De uiteindelijke maximale hypotheek bij ING hangt af van de actuele rente, de geldende acceptatievoorwaarden, de waarde van de woning en de documenten die je aanlevert. Laat daarom niet alleen je maximale leenbedrag berekenen, maar kijk ook welke maandlasten bij jouw budget passen.


Maximale hypotheek bij ING: 8 veelgestelde vragen

  1. Hoe berekent ING mijn maximale hypotheek?
  2. Welke inkomensgegevens heeft ING nodig om mijn maximale hypotheek te berekenen?
  3. Hoeveel kan ik maximaal lenen bij ING met mijn inkomen?
  4. Tellen het inkomen van mijn partner en mijn studieschuld mee bij de berekening?
  5. Hoe beïnvloeden bestaande leningen en private lease mijn maximale hypotheek bij ING?
  6. Kan ik bij ING meer lenen dan de woningwaarde?
  7. Kan ik extra hypotheek krijgen bij ING voor energiebesparende maatregelen?
  8. Is de uitkomst van de ING-hypotheekcalculator een definitief hypotheekaanbod?

Hoe berekent ING mijn maximale hypotheek?

ING berekent je maximale hypotheek op basis van onder meer je bruto inkomen, eventuele inkomen van je partner, financiële verplichtingen zoals leningen of een studieschuld, de hypotheekrente en de waarde van de woning. Ook je leeftijd en verwachte inkomen na pensionering kunnen een rol spelen. Met de online rekentool van ING krijg je een eerste indicatie; het definitieve bedrag hangt af van de actuele voorwaarden en een volledige beoordeling van je persoonlijke situatie.

Welke inkomensgegevens heeft ING nodig om mijn maximale hypotheek te berekenen?

Voor de berekening van je maximale hypotheek vraagt ING doorgaans om gegevens over je bruto jaarinkomen. Ben je in loondienst, dan kunnen recente loonstroken, een werkgeversverklaring en soms je arbeidscontract nodig zijn. Variabele inkomsten, zoals bonus, provisie of overwerk, worden mogelijk alleen meegenomen als ze voldoende aantoonbaar en bestendig zijn. Ben je ondernemer, dan kan ING vragen om jaarrekeningen en aangiften inkomstenbelasting van meerdere jaren. Koop je samen, dan worden ook de inkomensgegevens van je partner beoordeeld. Welke documenten precies nodig zijn, hangt af van je situatie en de actuele voorwaarden van ING.

Hoeveel kan ik maximaal lenen bij ING met mijn inkomen?

Hoeveel je maximaal kunt lenen bij ING hangt af van je bruto inkomen, eventueel het inkomen van je partner, je financiële verplichtingen en de actuele hypotheekrente. Ook de waarde van de woning speelt een rol: doorgaans kun je niet meer lenen dan de woning waard is. Gebruik de hypotheekcalculator van ING voor een eerste indicatie; voor een definitieve berekening moet ING je persoonlijke situatie en financiële gegevens beoordelen.

Tellen het inkomen van mijn partner en mijn studieschuld mee bij de berekening?

Ja, bij het berekenen van je maximale hypotheek bij ING kan het inkomen van je partner meetellen als jullie samen een hypotheek aanvragen. Een studieschuld telt ook mee: de financiële verplichting kan het bedrag verlagen dat jullie maximaal kunnen lenen. Hoeveel invloed beide factoren hebben, hangt af van jullie persoonlijke situatie en de actuele regels en voorwaarden. Geef daarom alle inkomsten en schulden volledig op en vraag ING of een hypotheekadviseur om een berekening op maat.

Hoe beïnvloeden bestaande leningen en private lease mijn maximale hypotheek bij ING?

Bestaande leningen en private lease verlagen meestal je maximale hypotheek bij ING, omdat de bijbehorende maandlasten meetellen bij de beoordeling van hoeveel je verantwoord kunt lenen. Denk bijvoorbeeld aan een persoonlijke lening, creditcardschuld, studieschuld of een privateleasecontract. De precieze invloed hangt af van de soort verplichting, de resterende looptijd en de actuele rekenregels van ING. Geef al je financiële verplichtingen volledig op wanneer je een berekening laat maken; zo krijg je een realistischer beeld van je maximale hypotheek.

Kan ik bij ING meer lenen dan de woningwaarde?

In de meeste gevallen kun je bij ING niet meer lenen dan de marktwaarde van de woning; doorgaans is de maximale hypotheek 100% van die waarde. Voor bepaalde energiebesparende maatregelen kan extra leenruimte mogelijk zijn, afhankelijk van de actuele regels, de woning en ING’s voorwaarden. Kosten zoals advies-, notaris- en taxatiekosten betaal je meestal met eigen geld. Laat ING of een hypotheekadviseur beoordelen wat in jouw situatie mogelijk is.

Kan ik extra hypotheek krijgen bij ING voor energiebesparende maatregelen?

Ja, bij ING kun je mogelijk extra hypotheekruimte krijgen voor energiebesparende maatregelen, zoals isolatie, zonnepanelen of een warmtepomp. Of dit kan en hoeveel je extra kunt lenen, hangt onder meer af van je inkomen, de woningwaarde, het soort maatregelen en de actuele hypotheekvoorwaarden en leennormen. De extra lening is bedoeld voor goedgekeurde energiebesparende maatregelen en kan aan voorwaarden verbonden zijn. Vraag ING of een hypotheekadviseur om een berekening voor jouw situatie.

Is de uitkomst van de ING-hypotheekcalculator een definitief hypotheekaanbod?

Nee, de uitkomst van de ING-hypotheekcalculator is een indicatie en geen definitief hypotheekaanbod. De berekening geeft je een eerste beeld van hoeveel je mogelijk kunt lenen, maar ING beoordeelt daarvoor ook je persoonlijke en financiële gegevens, eventuele schulden, de woning en de actuele voorwaarden. Pas na die beoordeling en ontvangst van de benodigde documenten kan ING een concreet hypotheekaanbod doen.

allianz hypotheek

Allianz hypotheek: mogelijkheden, rente en voorwaarden vergelijken

Allianz hypotheek: mogelijkheden, kenmerken en aandachtspunten

Een hypotheek is een grote financiële verplichting. Wie zoekt naar een Allianz hypotheek, wil meestal weten welke mogelijkheden er zijn, hoe de voorwaarden werken en of een hypotheek van Allianz past bij de eigen situatie. Het aanbod en de beschikbare voorwaarden kunnen veranderen. Vraag daarom altijd naar de actuele informatie en laat een hypotheekadviseur beoordelen welke opties voor jou beschikbaar zijn.

Wat is een Allianz hypotheek?

Allianz is een internationale financiële dienstverlener die onder meer actief is op het gebied van verzekeringen en financiële producten. Hypotheken kunnen via geldverstrekkers en adviseurs worden aangeboden. Of een Allianz-hypotheek op dit moment voor jouw situatie beschikbaar is, hangt af van het actuele aanbod en de voorwaarden van de aanbieder.

Een hypotheekadviseur kan uitleggen welke producten beschikbaar zijn en controleren of je aan de acceptatievoorwaarden voldoet. Daarbij wordt onder andere gekeken naar je inkomen, eventuele schulden, de waarde van de woning en je financiële plannen.

Welke hypotheekvormen zijn mogelijk?

Bij het vergelijken van hypotheken kom je vaak verschillende aflossingsvormen tegen. De precieze mogelijkheden verschillen per aanbieder en product.

  • Annuïteitenhypotheek: je maandelijkse bruto betaling blijft tijdens de rentevaste periode doorgaans gelijk, zolang de rente niet verandert. In het begin bestaat die betaling relatief voor een groter deel uit rente; later los je steeds meer af.
  • Lineaire hypotheek: je lost iedere maand een vast bedrag af. Daardoor daalt de hypotheekschuld sneller en nemen de rentelasten meestal geleidelijk af. De maandlasten zijn in het begin doorgaans hoger dan bij een annuïteitenhypotheek.
  • Andere hypotheekvormen: afhankelijk van de aanbieder kunnen aanvullende mogelijkheden gelden. Bespreek de voorwaarden en fiscale gevolgen altijd met een deskundige.

Rente en rentevaste periode

De hypotheekrente heeft veel invloed op je maandlasten en de totale kosten. Vaak kun je kiezen hoe lang de rente wordt vastgezet. Een langere rentevaste periode geeft meer zekerheid over de rente gedurende die periode, maar kan een ander rentetarief hebben dan een kortere periode. Na afloop kunnen de rente en maandlasten veranderen.

Let bij het vergelijken niet alleen op het rentepercentage. Kijk ook naar de voorwaarden, eventuele kosten, mogelijkheden om extra af te lossen en wat er gebeurt wanneer je verhuist of je hypotheek wilt aanpassen. De actuele rente en voorwaarden van een Allianz-product moet je rechtstreeks laten bevestigen door de aanbieder of hypotheekadviseur.

Waarop letten bij het vergelijken?

  • Totale kosten: vergelijk de verwachte kosten over de volledige looptijd, niet alleen de maandlasten van nu.
  • Extra aflossen: controleer of je boetevrij extra mag aflossen en welke grenzen daarbij gelden.
  • Verhuizen: informeer of je de hypotheek of rentevoorwaarden kunt meenemen naar een volgende woning.
  • Inkomen en betaalbaarheid: houd rekening met veranderingen in inkomen, gezinssituatie en woonlasten.
  • Voorwaarden en risico’s: lees de productinformatie zorgvuldig en vraag uitleg over bepalingen die niet duidelijk zijn.

Een Allianz hypotheek aanvragen

Een hypotheekaanvraag begint doorgaans met het in kaart brengen van je financiële situatie en woonwensen. Een adviseur kan vervolgens bekijken welke hypotheekvormen en aanbieders aansluiten bij jouw situatie. Voor de aanvraag zijn meestal documenten nodig, zoals gegevens over inkomen, dienstverband, spaargeld en eventuele leningen. De exacte documenten hangen af van de aanvraag.

Een aanvraag is pas definitief na beoordeling door de geldverstrekker. Een eerste indicatie of berekening geeft dus geen garantie dat de hypotheek wordt verstrekt of dat bepaalde voorwaarden gelden.

Veelgestelde vragen over Allianz hypotheek

Kan iedereen een Allianz hypotheek aanvragen?

Nee, iedere hypotheekaanvraag wordt beoordeeld aan de hand van de acceptatievoorwaarden van de aanbieder. Je inkomen, financiële verplichtingen en de woning kunnen daarbij een rol spelen.

Waar vind ik de actuele rente?

De actuele rente en voorwaarden kun je opvragen bij de aanbieder of een hypotheekadviseur. Rentes kunnen wijzigen en kunnen afhankelijk zijn van onder meer de rentevaste periode en de verhouding tussen de lening en de woningwaarde.

Is de laagste rente altijd de beste keuze?

Niet noodzakelijk. Ook flexibiliteit, aflossingsmogelijkheden, voorwaarden bij verhuizen en de totale kosten zijn belangrijk. Vergelijk daarom het volledige hypotheekaanbod.

Conclusie

Een Allianz hypotheek kan interessant zijn wanneer het actuele aanbod en de voorwaarden aansluiten bij je wensen en financiële situatie. Omdat hypotheekproducten, rentes en acceptatiecriteria kunnen veranderen, is het verstandig de meest recente informatie op te vragen en verschillende aanbieders zorgvuldig te vergelijken. Een onafhankelijk hypotheekadviseur kan helpen om de gevolgen van de keuzes inzichtelijk te maken.


Veelgestelde vragen over de Allianz hypotheek: rente, aflossen en aanvragen

  1. Is de Allianz Aflossingsvrije Hypotheek aflossingsvrij?
  2. Hoeveel scheelt 1000 euro aflossen op hypotheek?
  3. Waar kan ik mijn hypotheek inzien?
  4. Kan ik een hypotheek krijgen bij Allianz?
  5. Wat is de hypotheekrente bij Allianz voor 20 jaar vast?
  6. Hoe lang duurt een hypotheekaanvraag bij Allianz?
  7. Hoeveel hypotheek kan ik krijgen Allianz?
  8. Wat is de rente bij Allianz?
  9. Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?

Is de Allianz Aflossingsvrije Hypotheek aflossingsvrij?

Ja, bij de Allianz Aflossingsvrije Hypotheek los je tijdens de looptijd doorgaans niet automatisch af op de hypotheekschuld; je betaalt vooral rente. Daardoor blijft de schuld in principe bestaan en moet je die aan het einde van de looptijd terugbetalen, bijvoorbeeld met eigen geld, uit de verkoopopbrengst van de woning of via een nieuwe financiering. Controleer de actuele productvoorwaarden van Allianz, want die bepalen precies wat voor jouw hypotheek geldt.

Hoeveel scheelt 1000 euro aflossen op hypotheek?

Hoeveel €1.000 extra aflossen op je hypotheek scheelt, hangt af van onder meer je hypotheekrente, resterende looptijd en hypotheekvorm. Je verlaagt direct je hypotheekschuld met €1.000 en betaalt daardoor doorgaans minder rente over dat bedrag. Afhankelijk van de voorwaarden kan ook je maandlast dalen, of blijft die gelijk terwijl je de hypotheek sneller aflost. Controleer bij Allianz of extra aflossen boetevrij kan en welke regels gelden; je adviseur of geldverstrekker kan de besparing voor jouw situatie berekenen.

Waar kan ik mijn hypotheek inzien?

Je kunt je hypotheek meestal bekijken in de online omgeving van de geldverstrekker of hypotheekbeheerder. Controleer je hypotheekdocumenten of recente correspondentie van Allianz voor de juiste inloggegevens en website. Weet je niet waar je moet inloggen? Neem dan contact op met je hypotheekadviseur of de klantenservice die in je documenten staat vermeld.

Kan ik een hypotheek krijgen bij Allianz?

Of je een hypotheek kunt krijgen bij Allianz hangt af van het actuele aanbod en de acceptatievoorwaarden. De geldverstrekker beoordeelt onder meer je inkomen, financiële verplichtingen en de woning die je wilt kopen. Vraag een hypotheekadviseur of Allianz op dit moment hypotheken aanbiedt die bij jouw situatie passen en welke voorwaarden gelden. Een eerste berekening is geen garantie dat je aanvraag wordt goedgekeurd.

Wat is de hypotheekrente bij Allianz voor 20 jaar vast?

De hypotheekrente bij Allianz voor 20 jaar vast kan wijzigen en hangt onder meer af van de hypotheekvorm, de verhouding tussen het hypotheekbedrag en de woningwaarde en eventuele voorwaarden, zoals NHG. Daarom is er niet één rentepercentage dat voor iedereen geldt. Vraag bij Allianz of een hypotheekadviseur naar de actuele rentetarieven en laat berekenen welk tarief op jouw situatie van toepassing is.

Hoe lang duurt een hypotheekaanvraag bij Allianz?

De duur van een hypotheekaanvraag bij Allianz verschilt per situatie. Hoe snel de aanvraag wordt beoordeeld, hangt onder meer af van hoe compleet de aangeleverde documenten zijn en of er aanvullende informatie nodig is. Vraag je hypotheekadviseur of tussenpersoon naar de verwachte doorlooptijd en lever alle gevraagde gegevens zo snel mogelijk aan.

Hoeveel hypotheek kan ik krijgen Allianz?

Hoeveel hypotheek je bij Allianz kunt krijgen, hangt onder meer af van je inkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de waarde van de woning. Ook je eigen geld en de actuele acceptatievoorwaarden spelen een rol. Gebruik een berekening daarom alleen als eerste indicatie: voor een persoonlijk en definitief beeld kun je de actuele mogelijkheden laten beoordelen door Allianz of een hypotheekadviseur.

Wat is de rente bij Allianz?

De rente bij Allianz hangt af van de actuele rentetarieven, de gekozen rentevaste periode en je persoonlijke situatie. Ook de verhouding tussen de hypotheek en de woningwaarde en eventuele voorwaarden, zoals Nationale Hypotheek Garantie (NHG), kunnen invloed hebben op het rentepercentage. Omdat tarieven kunnen veranderen, kun je het beste de actuele rente opvragen bij Allianz of een hypotheekadviseur en daarbij ook de overige voorwaarden vergelijken.

Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?

Voor een hypotheek van €300.000 heb je vaak een bruto jaarinkomen van ongeveer €65.000 tot €75.000 nodig, maar dit is slechts een indicatie. Het exacte bedrag hangt onder meer af van de actuele hypotheekrente, je eventuele leningen of studieschuld, de hypotheekvorm en of je alleen of samen met een partner aanvraagt. Ook de waarde en het energielabel van de woning kunnen invloed hebben op je maximale hypotheek. Een hypotheekadviseur of geldverstrekker kan op basis van je persoonlijke situatie een nauwkeurige berekening maken.