lening samenvoegen

Lening samenvoegen? Ontdek of het jouw financiële overzicht verbetert.

Lening samenvoegen: kan je verschillende leningen combineren?

Heb je meerdere leningen lopen en wil je graag meer overzicht of één maandelijkse afbetaling? Dan vraag je je misschien af of je die leningen kunt samenvoegen. Dat kan in bepaalde gevallen, maar de mogelijkheden en kosten hangen af van het soort lening, je financiële situatie en de voorwaarden van de kredietgever.

In dit artikel lees je wat lening samenvoegen inhoudt, wanneer het interessant kan zijn en waarop je moet letten voordat je een beslissing neemt.

Wat betekent leningen samenvoegen?

Bij het samenvoegen van leningen worden verschillende bestaande kredieten vervangen door één nieuwe lening. Je betaalt de oude leningen dan geheel of gedeeltelijk terug met het bedrag van die nieuwe lening. In plaats van meerdere maandelijkse afbetalingen heb je voortaan één betaling.

Dat kan bijvoorbeeld gaan om meerdere consumentenkredieten, of om een combinatie van een hypothecaire lening en andere leningen. Die tweede mogelijkheid vraagt doorgaans een grondige beoordeling door een kredietgever en is niet voor iedereen haalbaar.

Welke leningen kan je samenvoegen?

Meerdere consumentenkredieten

Heb je bijvoorbeeld een persoonlijke lening en één of meer kredietopeningen? Dan kan een nieuwe lening soms dienen om die kredieten terug te betalen. Je hebt daarna één kredietovereenkomst en één maandelijkse afbetaling. De kredietgever onderzoekt onder meer je inkomsten, uitgaven, bestaande schulden en terugbetalingscapaciteit.

Een lagere maandlast betekent niet automatisch dat de lening goedkoper is. Als je de terugbetaling over een langere periode spreidt, kan je maandelijks minder betalen, maar mogelijk ook meer interesten en kosten over de volledige looptijd.

Een hypothecaire lening en andere schulden

Soms bekijken kredietgevers of bestaande schulden mee kunnen worden opgenomen in een nieuwe hypothecaire lening of herfinanciering. Dat is geen automatische oplossing. De woning, het openstaande saldo van je hypotheek, de waarde van het pand en je financiële draagkracht spelen onder meer een rol.

Een hypothecaire lening is bovendien verbonden aan een waarborg op een onroerend goed. Als je andere schulden daarin onderbrengt, kan dat betekenen dat die schulden eveneens indirect door je woning worden gedekt. Dat maakt het extra belangrijk om de risico’s en totale kosten zorgvuldig te bekijken.

Wanneer kan leningen samenvoegen interessant zijn?

Leningen samenvoegen kan het overwegen waard zijn wanneer je meer overzicht wilt of wanneer de gezamenlijke maandelijkse afbetalingen zwaar doorwegen op je budget. Eén betaling kan het beheer eenvoudiger maken. Afhankelijk van de voorwaarden kan een nieuwe lening ook een andere rentevoet of looptijd hebben.

Toch is het doel niet alleen om de maandlast te verlagen. Vergelijk ook hoeveel je in totaal betaalt, hoe lang je nog afbetaalt en welke bijkomende kosten van toepassing zijn. Een lagere afbetaling kan vooral het gevolg zijn van een langere looptijd.

Welke kosten kunnen erbij komen?

Bij het samenvoegen of herfinancieren van leningen kunnen verschillende kosten spelen. Denk bijvoorbeeld aan:

  • een eventuele vergoeding voor de vervroegde terugbetaling van een bestaande lening;
  • dossier- of administratieve kosten voor de nieuwe lening;
  • kosten voor een nieuwe hypothecaire waarborg, zoals notaris- en registratiekosten;
  • eventuele kosten voor een schatting van de woning;
  • verzekeringskosten, afhankelijk van de lening en de voorwaarden.

De precieze kosten verschillen per situatie en kredietgever. Vraag daarom een duidelijk overzicht van alle kosten en vergelijk het totale terug te betalen bedrag met dat van je huidige leningen.

Waarop moet je letten voor je beslist?

  • Vergelijk de totale kost: kijk verder dan de maandelijkse afbetaling en controleer het totaalbedrag dat je over de volledige looptijd terugbetaalt.
  • Bekijk de looptijd: een langere looptijd kan de maandlast verlagen, maar de totale interestkosten verhogen.
  • Controleer de bestaande contracten: informeer naar voorwaarden en mogelijke kosten bij vervroegde terugbetaling.
  • Let op de waarborg: wanneer schulden in een hypothecaire lening worden opgenomen, kan je woning mee in het verhaal zitten.
  • Vermijd nieuwe schulden: na een samenvoeging is het belangrijk om geen extra krediet aan te gaan dat je budget opnieuw onder druk zet.

Hoe verloopt een aanvraag?

Een kredietgever brengt eerst je bestaande leningen en je financiële situatie in kaart. Daarna wordt onderzocht of een nieuwe lening mogelijk is en onder welke voorwaarden. Je kan gevraagd worden om onder meer loonfiches, bewijs van inkomsten, informatie over je uitgaven en de documenten van je huidige kredieten voor te leggen.

Bij een hypothecaire herfinanciering kunnen ook gegevens over de woning en de bestaande hypotheek nodig zijn. De kredietgever beoordeelt of de voorgestelde afbetaling haalbaar is. Een aanvraag indienen betekent dus niet automatisch dat ze wordt goedgekeurd.

Lening samenvoegen: laat de cijfers eerst vergelijken

Verschillende leningen samenvoegen kan voor meer overzicht zorgen, maar is niet vanzelfsprekend goedkoper. De juiste keuze hangt af van je huidige contracten, de kosten van een nieuwe lening en de looptijd. Laat daarom niet alleen de maandelijkse afbetaling, maar ook de totale kost en de risico’s naast elkaar zetten.

Wil je weten welke mogelijkheden er zijn voor jouw situatie? Een hypotheekmakelaar kan je helpen de opties te bekijken en de voorwaarden van verschillende kredietgevers te vergelijken. Zo kan je met kennis van zaken beslissen of lening samenvoegen voor jou een geschikte oplossing is.

Ontdek of lening samenvoegen jouw maandlasten kan verlichten.

hypotheek execution only

Hypotheek execution only: zelf je hypotheek regelen, met volledige regie

Hypotheek execution only: zelf een hypotheek afsluiten

Bij een hypotheek met execution only regel je de aanvraag zelf, zonder persoonlijk hypotheekadvies. Je onderzoekt zelf welke hypotheek bij je past, kiest een aanbieder en levert de benodigde gegevens aan. De hypotheekverstrekker of bemiddelaar kan het aanvraagproces uitvoeren, maar geeft geen advies over welke hypotheek je moet kiezen.

Execution only kan passen als je veel kennis van hypotheken hebt en je financiële situatie goed kunt beoordelen. Het is niet voor iedereen de juiste keuze: een hypotheek is een grote financiële verplichting, vaak voor tientallen jaren. Daarom is het belangrijk om vooraf te begrijpen wat je zelf moet uitzoeken en welke risico’s daarbij horen.

Wat betekent execution only bij een hypotheek?

Bij hypotheekadvies bespreekt een adviseur je persoonlijke situatie, wensen en financiële mogelijkheden. Op basis daarvan krijg je een aanbeveling voor een hypotheek. Bij execution only ontbreekt die persoonlijke aanbeveling. Jij maakt zelf de keuzes, bijvoorbeeld over:

  • de hypotheekverstrekker en hypotheekvorm;
  • de rentevaste periode en het renteaanbod;
  • de verhouding tussen een vaste en variabele rente, als die mogelijkheid wordt aangeboden;
  • het wel of niet afsluiten van aanvullende verzekeringen;
  • de gevolgen van veranderingen in inkomen, gezinssituatie of woningwaarde.

De aanbieder kan uitleg geven over het aanvraagproces en de kenmerken van een product. Dat is iets anders dan persoonlijk advies over wat in jouw situatie verstandig is.

Is execution only toegestaan?

Execution only is mogelijk, maar niet iedere aanbieder biedt deze optie aan en er kunnen voorwaarden gelden. Vaak moet je een kennis- en ervaringstoets maken. Daarmee wordt gecontroleerd of je voldoende begrijpt van hypotheken en de risico’s die erbij horen. Soms moet je extra informatie doornemen of de toets opnieuw maken als je niet slaagt.

Een positieve uitslag betekent niet dat je hypotheekkeuze persoonlijk is beoordeeld of dat die keuze geschikt is voor jouw situatie. Je blijft zelf verantwoordelijk voor je beslissing. Vraag de aanbieder vooraf welke voorwaarden, stappen en kosten van toepassing zijn.

Voordelen van zelf een hypotheek afsluiten

  • Mogelijk lagere kosten: omdat je geen persoonlijk advies afneemt, kunnen de kosten lager zijn. De tarieven verschillen per aanbieder en aanvraag.
  • Zelf de regie houden: je doet zelf onderzoek en neemt zelf de beslissingen.
  • Geschikt voor ervaren huizenkopers: als je de hypotheekmarkt goed kent en je situatie overzichtelijk is, kan zelf regelen een passende optie zijn.

Lagere advieskosten betekenen niet automatisch dat de totale hypotheek goedkoper uitvalt. De rente, voorwaarden en eventuele bijkomende kosten spelen ook een rol.

Risico’s en aandachtspunten

Zonder persoonlijk advies moet je zelf de gevolgen van je keuzes inschatten. Een hypotheek met een lage rente kan bijvoorbeeld andere voorwaarden hebben dan een alternatief. Ook kunnen keuzes over aflossen, rentevaste perioden en verzekeringen op lange termijn verschil maken.

Let onder meer op de volgende punten:

  • Vergelijk niet alleen de rente, maar ook de voorwaarden en totale kosten.
  • Controleer of je de maandlasten kunt blijven betalen als je inkomen daalt of de rente na afloop van de rentevaste periode verandert.
  • Verdiep je in de gevolgen van arbeidsongeschiktheid, werkloosheid, overlijden of een relatiebreuk.
  • Lees de hypotheekofferte en voorwaarden zorgvuldig voordat je akkoord gaat.
  • Houd rekening met bijzondere situaties, zoals zelfstandig ondernemerschap, een studieschuld, een scheiding of een eerdere betalingsachterstand.

Hoe werkt een hypotheekaanvraag met execution only?

  1. Onderzoek je mogelijkheden. Breng je inkomen, uitgaven, eigen geld en eventuele schulden in kaart. Bepaal ook hoeveel financiële ruimte je wilt overhouden.
  2. Vergelijk hypotheken. Bekijk rente, voorwaarden, hypotheekvormen en kosten. Controleer of de aanbieder execution only aanbiedt.
  3. Maak de kennis- en ervaringstoets. De aanbieder vertelt welke toets geldt en wat er gebeurt als je niet slaagt.
  4. Dien je aanvraag in. Je verzamelt zelf de benodigde documenten, zoals inkomensgegevens en informatie over de woning.
  5. Beoordeel het aanbod. Controleer de offerte en voorwaarden zorgvuldig. Stel vragen over onderdelen die je niet begrijpt voordat je een beslissing neemt.

Voor wie kan execution only geschikt zijn?

Execution only kan vooral geschikt zijn voor mensen die al ruime ervaring hebben met hypotheken, hun financiële situatie goed kennen en zelfstandig producten en voorwaarden kunnen vergelijken. Ook moet je voldoende tijd hebben om informatie te verzamelen en documenten te controleren.

Twijfel je over de passende hypotheekvorm, de hoogte van je maandlasten of de risico’s van bepaalde keuzes? Dan kan persoonlijk advies meer zekerheid bieden. Dat geldt ook wanneer je situatie ingewikkeld is of wanneer je voor het eerst een woning koopt.

Execution only of hypotheekadvies?

De keuze hangt af van je kennis, ervaring en persoonlijke situatie. Bij execution only maak je zelf de afwegingen en betaal je mogelijk minder voor begeleiding. Bij hypotheekadvies bespreek je je situatie met een adviseur en krijg je een persoonlijke aanbeveling. Vergelijk vooraf wat er bij de dienstverlening is inbegrepen en welke kosten daarbij horen.

Veelgestelde vragen over hypotheek execution only

Is execution only altijd goedkoper?

Niet noodzakelijk. Je betaalt mogelijk geen vergoeding voor persoonlijk advies, maar aanbieders hanteren verschillende tarieven. Vergelijk daarom de totale kosten en hypotheekvoorwaarden.

Kan ik execution only doen als starter?

Dat kan bij aanbieders die deze mogelijkheid aanbieden en als je aan hun voorwaarden voldoet. Als starter heb je mogelijk minder ervaring met hypotheekkeuzes. Bedenk daarom goed of je alle gevolgen zelfstandig kunt beoordelen.

Geeft de kennis- en ervaringstoets advies?

Nee. De toets controleert of je voldoende kennis en ervaring hebt om zonder persoonlijk advies verder te gaan. De uitslag is geen aanbeveling voor een bepaalde hypotheek.

Kan ik tijdens het proces alsnog advies vragen?

Dat hangt af van de aanbieder. Informeer vooraf of je kunt overstappen naar een adviestraject en welke extra kosten dat met zich meebrengt.

Maak een bewuste keuze

Een hypotheek afsluiten zonder advies kan passend zijn als je goed voorbereid bent en de financiële gevolgen van je keuzes begrijpt. Neem de tijd om aanbieders, voorwaarden en risico’s te vergelijken. Als je niet zeker weet welke hypotheek bij je past, onderzoek dan ook de mogelijkheid van persoonlijk hypotheekadvies.

Ontdek of hypotheek execution only bij jou past.

Hypotheek zelf afsluiten? Vergelijk slim en kies met vertrouwen.

Zelf een hypotheek afsluiten: zo pak je het aan

Een huis kopen is spannend en er komt veel bij kijken. Een van de belangrijkste stappen is het regelen van de financiering. Je kunt daarvoor een hypotheekadviseur inschakelen, maar in sommige gevallen kun je ook zelf een hypotheek afsluiten. Dat kan aantrekkelijk lijken als je kosten wilt besparen of graag zelf zaken uitzoekt. Wel vraagt het om een goede voorbereiding: je moet verschillende hypotheekvoorwaarden beoordelen en begrijpen welke keuzes passen bij jouw financiële situatie.

In dit artikel lees je wat zelf een hypotheek afsluiten inhoudt, hoe het proces meestal verloopt en waar je op moet letten.

Wat betekent zelf een hypotheek afsluiten?

Bij zelf een hypotheek afsluiten kies je zelf een geldverstrekker en hypotheekvorm, vergelijk je de voorwaarden en dien je de aanvraag in. Je krijgt daarbij geen persoonlijk hypotheekadvies. Dit wordt ook wel execution only genoemd. De geldverstrekker kan je vragen om een kennis- en ervaringstoets te maken om te beoordelen of je de belangrijkste keuzes en risico’s begrijpt.

Zelf regelen betekent niet altijd dat je helemaal zonder hulp kunt. Voor bepaalde onderdelen, zoals een taxatie, notariële overdracht of bouwkundige keuring, heb je doorgaans een onafhankelijke deskundige nodig. Ook kan de geldverstrekker aanvullende documenten of controles vragen voordat de hypotheek definitief wordt goedgekeurd.

Hoe sluit je zelf een hypotheek af?

Bepaal je budget

Breng eerst je inkomsten, vaste lasten, spaargeld en eventuele schulden in kaart. Denk ook aan veranderingen die invloed kunnen hebben op je inkomen, zoals gezinsuitbreiding, minder werken of een naderend pensioen. De maximale hypotheek is niet automatisch hetzelfde als een bedrag dat comfortabel bij je budget past.

Vergelijk hypotheekvormen en voorwaarden

Onderzoek welke hypotheekvormen beschikbaar zijn en hoe de maandlasten zich kunnen ontwikkelen. Bij een annuïteitenhypotheek blijven de bruto maandlasten tijdens een rentevaste periode doorgaans gelijk, zolang rente en voorwaarden niet veranderen. Bij een lineaire hypotheek daalt de schuld elke maand met een vast bedrag, waardoor de maandlasten meestal geleidelijk afnemen.

Vergelijk niet alleen de rente. Kijk ook naar de rentevaste periode, mogelijkheden om extra af te lossen, voorwaarden bij verhuizen en de gevolgen van werkloosheid, arbeidsongeschiktheid of een relatiebreuk. De goedkoopste rente is niet altijd de beste keuze als de voorwaarden minder goed aansluiten bij jouw plannen.

Controleer of je de hypotheek zelfstandig kunt aanvragen

Vraag bij de geldverstrekker na hoe de aanvraag zonder advies verloopt en welke kennis- en ervaringstoets geldt. Lees de informatie over de hypotheekvorm, rente en risico’s zorgvuldig door. Als je een vraag niet goed kunt beantwoorden of twijfelt over de gevolgen van een keuze, is het verstandig om alsnog onafhankelijk advies in te winnen.

Verzamel de benodigde documenten

Een hypotheekaanvraag vraagt meestal om documenten over je inkomen, dienstverband, spaargeld en financiële verplichtingen. Denk bijvoorbeeld aan loonstroken, een werkgeversverklaring, bankafschriften en informatie over leningen of studieschulden. Ben je ondernemer, dan kan de geldverstrekker onder meer jaarcijfers en belastingaangiften opvragen. Welke stukken nodig zijn, verschilt per situatie en aanbieder.

Laat de woning en financiering beoordelen

De geldverstrekker beoordeelt je financiële situatie en de woning die je wilt kopen. Vaak is daarvoor een taxatierapport nodig. Afhankelijk van de woning, je plannen en de voorwaarden kan ook een bouwkundige keuring verstandig zijn. Controleer daarnaast of je mogelijk in aanmerking komt voor Nationale Hypotheek Garantie (NHG) en welke voorwaarden en kosten daarbij horen.

Rond de aanvraag zorgvuldig af

Na goedkeuring ontvang je een hypotheekofferte. Controleer alle gegevens, de rente, de looptijd, de voorwaarden en de geldigheid van de offerte voordat je akkoord gaat. Na het tekenen wordt de hypotheek bij de notaris geregeld. Houd rekening met bijkomende kosten, zoals notariskosten, taxatiekosten en eventuele kosten voor advies of bemiddeling.

Wat zijn de voordelen van zelf een hypotheek afsluiten?

  • Mogelijke kostenbesparing: je betaalt geen of minder voor persoonlijk hypotheekadvies, afhankelijk van de aanbieder en de gekozen dienstverlening.
  • Zelf de regie: je doet zelf onderzoek en neemt zelf beslissingen over de hypotheek.
  • Geschikt voor overzichtelijke situaties: als je financiële situatie eenvoudig is en je de materie goed begrijpt, kan zelf regelen een optie zijn.

Wat zijn de risico’s en nadelen?

Een hypotheek is een langdurige financiële verplichting. Een verkeerde keuze kan jarenlang gevolgen hebben voor je maandlasten en financiële ruimte. Zonder persoonlijk advies moet je zelf beoordelen hoe hypotheekvoorwaarden aansluiten op je inkomen, gezinssituatie en toekomstplannen.

  • Je kunt belangrijke voorwaarden of risico’s over het hoofd zien.
  • Het vergelijken van aanbieders en hypotheekoffertes kost tijd.
  • Niet elke geldverstrekker biedt dezelfde mogelijkheden voor aanvragen zonder advies.
  • Bij een complexere situatie, bijvoorbeeld als ondernemer, bij een scheiding of met meerdere inkomstenbronnen, kan het lastiger zijn om zelf de juiste beoordeling te maken.

Zelf afsluiten of een hypotheekadviseur inschakelen?

Zelf een hypotheek afsluiten kan passen als je voldoende kennis hebt, je situatie goed kunt overzien en bereid bent om de voorwaarden grondig te onderzoeken. Een hypotheekadviseur kan juist meerwaarde bieden als je verschillende opties wilt laten beoordelen, vragen hebt over risico’s of een afwijkende financiële situatie hebt.

Je hoeft niet altijd te kiezen tussen alles zelf doen en het volledige traject uit handen geven. Je kunt ook eerst informatie of advies inwinnen en daarna bepalen welke onderdelen je zelf wilt regelen. Vraag vooraf duidelijk naar de kosten en welke werkzaamheden daarbij zijn inbegrepen.

Let ook op de fiscale regels

De fiscale behandeling van hypotheekrente hangt af van je persoonlijke situatie en de geldende regels. Voor veel nieuwe eigenwoningleningen geldt dat de lening binnen de daarvoor gestelde termijn volgens een annuïtair of lineair schema moet worden afgelost om mogelijk recht te hebben op hypotheekrenteaftrek. Controleer de actuele voorwaarden bij de Belastingdienst of vraag deskundig advies voordat je hierop rekent.

Is zelf een hypotheek afsluiten iets voor jou?

Zelf je hypotheek regelen kan tijd en mogelijk kosten besparen, maar vraagt om kennis, nauwkeurigheid en een kritische blik op de voorwaarden. Vergelijk daarom niet alleen de rente, maar kijk ook naar de totale kosten, de risico’s en de flexibiliteit van de hypotheek. Twijfel je over een keuze of is je situatie niet standaard? Dan kan onafhankelijk advies helpen om de gevolgen goed in beeld te krijgen voordat je een langdurige financiële verplichting aangaat.

Ontdek hoe je zelf je hypotheek kunt afsluiten.

persoonlijke lening

Jouw persoonlijke lening, helder geregeld.

Een persoonlijke lening: wat is het en waarop let je?

Wil je een grote uitgave financieren, zoals een nieuwe keuken, een tweedehandswagen of een onverwachte factuur? Met een persoonlijke lening kan je een bedrag lenen en terugbetalen in vaste maandelijkse aflossingen. In België wordt dit doorgaans een lening op afbetaling genoemd.

Een lening aangaan is een belangrijke financiële beslissing. Ontdek hoe een persoonlijke lening werkt, welke kosten je kan verwachten en waar je op let voordat je een krediet aanvraagt.

Wat is een persoonlijke lening?

Bij een persoonlijke lening leen je een afgesproken bedrag dat je over een vooraf bepaalde periode terugbetaalt. Je betaalt elke maand een vast bedrag. Dat bedrag bestaat uit een deel van het geleende kapitaal en de verschuldigde interesten.

In tegenstelling tot een kredietopening neem je het bedrag doorgaans in één keer op. De voorwaarden, zoals het leenbedrag, de looptijd en het jaarlijkse kostenpercentage, worden vastgelegd in je kredietovereenkomst. Bekijk die voorwaarden zorgvuldig voordat je een overeenkomst ondertekent.

Waarvoor kan je een persoonlijke lening gebruiken?

Een persoonlijke lening kan een oplossing zijn voor uiteenlopende geplande of onverwachte uitgaven. Denk bijvoorbeeld aan:

  • de aankoop van meubels of huishoudtoestellen;
  • werken of renovaties aan je woning;
  • de financiering van een wagen of andere grote aankoop;
  • een belangrijke persoonlijke uitgave.

Welke uitgaven in aanmerking komen, hangt af van de kredietgever en de voorwaarden van het krediet. Leen niet meer dan nodig en ga na of de maandelijkse aflossing in je budget past.

Wat kost een persoonlijke lening?

De totale kost hangt onder meer af van het geleende bedrag, de looptijd en het jaarlijks kostenpercentage (JKP). Het JKP geeft de jaarlijkse kost van het krediet weer en helpt je om kredietaanbiedingen te vergelijken. Kijk daarnaast ook naar het totaalbedrag dat je tijdens de volledige looptijd terugbetaalt.

Een langere looptijd kan de maandelijkse aflossing verlagen, maar betekent meestal dat je langer interesten betaalt. Een kortere looptijd kan de totale kost beperken, maar vraagt doorgaans een hogere maandelijkse aflossing. Vergelijk dus niet alleen het maandbedrag, maar ook de looptijd en de totale terugbetaling.

Kan je een persoonlijke lening vervroegd terugbetalen?

In België kan je een consumentenkrediet doorgaans geheel of gedeeltelijk vervroegd terugbetalen. Afhankelijk van de wettelijke voorwaarden kan de kredietgever daarbij een vergoeding aanrekenen. Vraag vooraf na wat vervroegd terugbetalen in jouw situatie betekent en controleer de bepalingen in je kredietovereenkomst.

Waarop let je vóór je een lening aanvraagt?

  • Maak een budget: houd rekening met je vaste kosten, andere kredieten en onverwachte uitgaven.
  • Leen verantwoord: kies een bedrag en maandaflossing die je ook op langere termijn comfortabel kan dragen.
  • Vergelijk de voorwaarden: bekijk het JKP, de looptijd, het totaal terug te betalen bedrag en eventuele bijkomende kosten.
  • Lees de overeenkomst: zorg dat je de aflossingen, verplichtingen en voorwaarden begrijpt voordat je tekent.

Een kredietgever beoordeelt je aanvraag en je terugbetalingsmogelijkheden. Een aanvraag indienen betekent dus niet automatisch dat het krediet wordt goedgekeurd. Leen alleen als je voldoende zekerheid hebt dat je de afgesproken aflossingen kan betalen.

Een persoonlijke lening aanvragen bij Leemans Kredieten

Overweeg je een persoonlijke lening? Bekijk de mogelijkheden bij Leemans Kredieten en vergelijk de voorwaarden met je financiële situatie. Neem de tijd om vragen te stellen en kies pas een lening wanneer je duidelijk zicht hebt op de maandelijkse aflossingen en de totale kost.

Geld lenen kost ook geld. Lees de kredietvoorwaarden aandachtig en leen verantwoord.

Vraag vandaag nog je persoonlijke lening aan!

hypotheek vergelijken

Vind jouw perfecte hypotheek door te vergelijken op Hypotheekvoordeel.be!

Alles Wat Je Moet Weten Over Het Vergelijken van Hypotheken

Als je op zoek bent naar een hypotheek, is het vergelijken van verschillende opties essentieel om de beste deal te vinden die past bij jouw financiële situatie. Het vergelijken van hypotheken kan een complex proces lijken, maar met de juiste informatie en begeleiding kun je de juiste keuze maken.

Waarom Hypotheken Vergelijken?

Het vergelijken van hypotheken stelt je in staat om verschillende aspecten van leningen te evalueren, zoals rentetarieven, looptijden, voorwaarden en kosten. Door meerdere leningen naast elkaar te leggen, kun je een goed beeld krijgen van wat elke geldverstrekker te bieden heeft en welke het beste aansluit bij jouw behoeften.

Belangrijke Factoren om te Overwegen

Bij het vergelijken van hypotheken zijn er verschillende belangrijke factoren om rekening mee te houden:

  • Rentetarieven: Vergelijk de rentetarieven van verschillende leningen om te zien welke het meest gunstig is op de lange termijn.
  • Looptijd: Kijk naar de looptijd van de lening en bepaal welke termijn het beste bij jouw financiële doelen past.
  • Voorwaarden: Let op eventuele speciale voorwaarden of clausules die kunnen gelden voor de lening.
  • Kosten: Bekijk alle bijkomende kosten, zoals notariskosten, dossierkosten en verzekeringen.

Hoe Te Beginnen Met Vergelijken

Om te beginnen met het vergelijken van hypotheken, kun je gebruikmaken van online tools en platforms die je helpen bij het overzichtelijk presenteren van verschillende leningopties. Daarnaast is het verstandig om advies in te winnen bij een financieel adviseur die je kan begeleiden bij het maken van een weloverwogen beslissing.

Vergeet niet dat het kiezen van de juiste hypotheek een grote invloed kan hebben op je financiële toekomst. Neem dus de tijd om grondig onderzoek te doen en zorg ervoor dat je alle aspecten begrijpt voordat je een definitieve keuze maakt.

Bij Hypotheekvoordeel.be staan we klaar om je te helpen met het vergelijken van hypotheken en om advies op maat te geven. Neem gerust contact met ons op voor meer informatie of persoonlijk advies!

Start nu met hypotheek vergelijken voor jouw ideale lening!

gratis hypotheek berekenen

Gratis hypotheek berekenen: ontdek hoeveel je kunt lenen

Gratis hypotheek berekenen: ontdek wat je kunt lenen

Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kun je krijgen? Met een gratis hypotheekberekening krijg je snel een eerste indruk van je mogelijkheden. Je vult enkele gegevens in, zoals je inkomen en eventuele schulden, en ziet een indicatie van het bedrag dat je mogelijk kunt lenen.

Een online berekening is handig om je budget te verkennen voordat je huizen gaat bekijken. De uitkomst is wel een schatting. Een geldverstrekker beoordeelt je persoonlijke situatie en documenten voordat duidelijk is hoeveel je daadwerkelijk kunt lenen.

Hoe werkt gratis een hypotheek berekenen?

Een hypotheekcalculator gebruikt gegevens over je inkomen, financiële verplichtingen en de woning om een voorlopige inschatting te maken. Vaak wordt ook rekening gehouden met de hypotheekrente en de looptijd van de lening.

Voor een eerste berekening worden meestal de volgende gegevens gevraagd:

  • Je bruto jaarinkomen en dat van een eventuele partner
  • Een eventuele studieschuld, persoonlijke lening of andere financiële verplichting
  • De hypotheekrente en de rentevaste periode
  • De gewenste looptijd van de hypotheek
  • De waarde of koopprijs van de woning
  • Je eigen geld en eventuele overwaarde uit een vorige woning

Wat bepaalt hoeveel je kunt lenen?

Je maximale hypotheek hangt niet alleen af van je inkomen. Geldverstrekkers kijken ook naar je vaste lasten, schulden, de rente en de kenmerken van de woning. Ook de manier waarop je inkomen is opgebouwd kan verschil maken.

Inkomen

Bij een vast dienstverband wordt doorgaans gekeken naar je inkomen volgens de geldende regels. Heb je een tijdelijk contract, ben je ondernemer of ontvang je variabel inkomen? Dan kan aanvullende informatie nodig zijn, zoals een intentieverklaring of gegevens over je inkomen van meerdere jaren.

Schulden en verplichtingen

Een studieschuld, private leasecontract, creditcardschuld of persoonlijke lening kan invloed hebben op je leencapaciteit. Vermeld zulke verplichtingen eerlijk wanneer je een berekening maakt. Zo krijg je een realistischer beeld van je mogelijkheden.

Rente en looptijd

De hypotheekrente beïnvloedt zowel je maandlasten als het bedrag dat je kunt lenen. Ook de rentevaste periode en de looptijd spelen mee. Een langere rentevaste periode geeft meer zekerheid over je rente, maar kan andere voorwaarden of kosten met zich meebrengen.

De woningwaarde en eigen geld

In Nederland kun je in het algemeen niet meer lenen dan de woning volgens de regels waard is. Daarnaast zijn er kosten rond het kopen van een huis die je meestal niet volledig met een hypotheek kunt financieren. Denk bijvoorbeeld aan advies- en notariskosten. Eigen geld kan daarom nodig zijn, ook als je binnen je maximale hypotheek blijft.

Maximale hypotheek is niet hetzelfde als een passend budget

Een gratis hypotheek berekenen laat vaak zien wat je maximaal zou kunnen lenen. Dat betekent niet automatisch dat het verstandig is om dat volledige bedrag te lenen. Kijk ook naar je maandelijkse uitgaven, spaargeld, plannen voor de toekomst en ruimte voor onverwachte kosten.

Bereken daarom niet alleen je mogelijke hypotheek, maar maak ook een overzicht van de totale woonlasten. Naast de hypotheek kunnen bijvoorbeeld verzekeringen, gemeentelijke belastingen, onderhoud en energiekosten bij je maandelijkse uitgaven komen.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de geldverstrekker betaalt voordat eventuele belastingeffecten worden meegerekend. De netto maandlast is een schatting van wat de hypotheek je na mogelijke belastingvoordelen kost. De precieze uitkomst hangt af van je persoonlijke situatie en de actuele belastingregels.

Gebruik een netto berekening daarom als indicatie en niet als garantie. Voor een nauwkeuriger overzicht kan een hypotheekadviseur rekening houden met je volledige financiële situatie.

Zo gebruik je een hypotheekcalculator

  1. Verzamel informatie over je inkomen, schulden en eigen geld.
  2. Vul de gegevens in de gratis berekening in.
  3. Vergelijk verschillende rentepercentages en looptijden.
  4. Bekijk zowel de maximale hypotheek als de geschatte maandlasten.
  5. Houd rekening met bijkomende kosten en een financiële buffer.

Hoe betrouwbaar is een gratis hypotheekberekening?

Een online berekening is geschikt als eerste oriëntatie, maar de uitkomst blijft voorlopig. De calculator kent niet alle details van je situatie en kan geen definitieve beoordeling door een geldverstrekker vervangen. Ook kunnen voorwaarden en rentetarieven veranderen.

Wil je een woning kopen of een bod uitbrengen? Laat je mogelijkheden dan controleren op basis van je documenten en persoonlijke omstandigheden. Zo voorkom je dat je alleen afgaat op een algemene schatting.

Gratis hypotheek berekenen: een goede eerste stap

Met gratis een hypotheek berekenen krijg je snel inzicht in je mogelijke budget en geschatte maandlasten. Vul je gegevens zo volledig mogelijk in en gebruik de uitkomst als startpunt voor je verdere zoektocht. Een passende hypotheek draait niet alleen om hoeveel je kunt lenen, maar ook om wat comfortabel blijft binnen jouw financiële situatie.


Veelgestelde vragen over gratis je hypotheek berekenen

  1. Hoe kan ik gratis mijn maximale hypotheek berekenen?
  2. Welke gegevens heb ik nodig om mijn hypotheek te berekenen?
  3. Hoe betrouwbaar is een gratis online hypotheekberekening?
  4. Heeft een studieschuld invloed op hoeveel hypotheek ik kan krijgen?
  5. Wat is het verschil tussen mijn maximale hypotheek en mijn betaalbare maandlasten?

Hoe kan ik gratis mijn maximale hypotheek berekenen?

Je kunt gratis je maximale hypotheek berekenen met een online hypotheekcalculator. Vul je bruto inkomen, eventuele schulden en financiële verplichtingen in en geef, indien gevraagd, de gewenste rente en looptijd op. De calculator geeft een eerste indicatie van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer zijn. De uitkomst is geen definitieve offerte: een geldverstrekker beoordeelt ook je persoonlijke situatie en documenten.

Welke gegevens heb ik nodig om mijn hypotheek te berekenen?

Om je hypotheek gratis te berekenen, heb je meestal gegevens nodig over je bruto jaarinkomen en dat van een eventuele partner, je dienstverband of andere inkomsten, en eventuele financiële verplichtingen zoals een studieschuld, lening of private leasecontract. Ook kunnen de gewenste hypotheekrente, rentevaste periode en looptijd van belang zijn. Voor een nauwkeuriger indicatie kun je daarnaast informatie invullen over de koopprijs of waarde van de woning en het eigen geld dat je wilt inbrengen. Hoe vollediger en actueler je gegevens zijn, hoe beter de berekening aansluit bij je situatie.

Hoe betrouwbaar is een gratis online hypotheekberekening?

Een gratis online hypotheekberekening geeft een snelle, globale indicatie van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer zijn. De uitkomst is niet definitief: een calculator houdt mogelijk geen rekening met alle details, zoals de precieze voorwaarden van je inkomen, schulden of de woning. Ook kunnen rentepercentages en regels veranderen. Gebruik de berekening daarom als eerste oriëntatie en laat je persoonlijke situatie controleren voordat je financiële beslissingen neemt.

Heeft een studieschuld invloed op hoeveel hypotheek ik kan krijgen?

Ja, een studieschuld kan invloed hebben op hoeveel hypotheek je kunt krijgen. De geldverstrekker houdt rekening met je maandelijkse financiële verplichtingen en beoordeelt je studieschuld volgens de regels die op dat moment gelden. Daardoor kan je maximale hypotheek lager uitvallen. De precieze invloed hangt onder meer af van je inkomen, de hoogte van je schuld en de terugbetalingsvoorwaarden. Vermeld je studieschuld daarom altijd eerlijk bij een gratis hypotheekberekening; de uitkomst is een indicatie en een adviseur kan je persoonlijke situatie nauwkeuriger beoordelen.

Wat is het verschil tussen mijn maximale hypotheek en mijn betaalbare maandlasten?

Je maximale hypotheek is het hoogste bedrag dat je volgens de beoordeling van een geldverstrekker mogelijk kunt lenen. Je betaalbare maandlasten zijn het bedrag dat je zelf comfortabel kunt missen, nadat je rekening hebt gehouden met andere uitgaven, spaardoelen en onverwachte kosten. Die twee bedragen zijn niet altijd hetzelfde: ook als je maximaal kunt lenen, hoeft de bijbehorende maandlast niet passend te zijn bij jouw situatie. Gebruik een gratis hypotheekberekening daarom als eerste indicatie en kijk niet alleen naar het leenbedrag, maar ook naar de maandlasten en je financiële buffer.

Maandlasten hypotheek 150.000: wat betaal je per maand?

Maandlasten hypotheek van €150.000: wat betaal je?

De maandlasten van een hypotheek van €150.000 hangen onder meer af van de hypotheekvorm, de rente en de looptijd. Ook maakt het verschil of je kijkt naar de bruto maandlasten of naar wat je uiteindelijk netto betaalt. Hieronder zie je indicatieve voorbeelden en lees je met welke andere woonkosten je rekening kunt houden.

Indicatieve maandlasten bij een annuïteitenhypotheek

Bij een annuïteitenhypotheek betaal je iedere maand een vast bruto bedrag zolang de rente gelijk blijft. In het begin bestaat dat bedrag vooral uit rente; later los je steeds meer af. Bij een hypotheek van €150.000 met een looptijd van 30 jaar zijn de bruto maandlasten ongeveer:

Indicatieve rente Bruto maandlast per maand
3,5% €674
4,0% €716
4,5% €760

Dit zijn rekenvoorbeelden, geen actuele renteaanbiedingen. Het werkelijke maandbedrag kan afwijken door bijvoorbeeld de rentevaste periode, de voorwaarden van de geldverstrekker en eventuele bijkomende kosten.

Verschil tussen bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt. Je netto maandlast kan lager uitvallen als je recht hebt op hypotheekrenteaftrek. Hoeveel verschil dat maakt, hangt af van je persoonlijke situatie, zoals je inkomen en de fiscale regels. Voor veel nieuwe hypotheken geldt bovendien dat je de lening binnen maximaal 30 jaar ten minste annuïtair moet aflossen om voor renteaftrek in aanmerking te komen.

Een netto maandbedrag is daarom niet voor iedereen hetzelfde. Houd er ook rekening mee dat belastingregels kunnen veranderen. Gebruik een berekening op basis van je eigen gegevens voor een nauwkeuriger beeld.

Wat als je een andere hypotheekvorm kiest?

Lineaire hypotheek

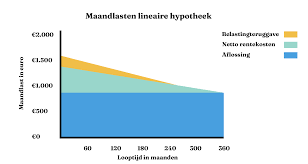
Bij een lineaire hypotheek los je iedere maand een vast deel van de lening af. Bij €150.000 met een looptijd van 30 jaar is dat €416,67 per maand. Daar komt rente over het openstaande bedrag bij. Bij een rente van 4% is de eerste bruto maandlast ongeveer €917. Daarna daalt de maandlast geleidelijk, omdat je steeds minder rente betaalt.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans alleen rente en los je de lening niet automatisch af. Bij €150.000 en 4% rente is dat ongeveer €500 per maand. De schuld blijft dan staan. Aan het einde van de looptijd moet je de lening terugbetalen of opnieuw financieren. De voorwaarden en eventuele fiscale gevolgen verschillen per situatie.

Andere woonlasten om mee te rekenen

Je hypotheeklasten zijn niet de enige kosten van een woning. Denk ook aan:

  • opstal- en eventuele inboedelverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties;
  • servicekosten of een bijdrage aan de Vereniging van Eigenaren (VvE);
  • eventuele kosten voor een overlijdensrisicoverzekering.

Deze kosten zijn niet opgenomen in de voorbeelden hierboven. Neem ze mee in je budget om te bepalen of de totale woonlasten bij je passen.

Welke factoren bepalen je maandlasten?

Naast de hypotheekvorm en rente spelen ook de looptijd, de rentevaste periode en de verhouding tussen je lening en de woningwaarde een rol. Soms kan een lagere lening ten opzichte van de woningwaarde invloed hebben op de rente. Ook kunnen energiebesparende maatregelen of een eventuele Nationale Hypotheek Garantie (NHG) van invloed zijn op de mogelijkheden en voorwaarden.

Conclusie: wat kost een hypotheek van €150.000 per maand?

Bij een annuïteitenhypotheek van €150.000 met een looptijd van 30 jaar liggen de bruto maandlasten in deze voorbeelden tussen ongeveer €674 en €760 bij een rente van 3,5% tot 4,5%. Je persoonlijke netto lasten en totale woonkosten kunnen hiervan afwijken. Vergelijk daarom niet alleen het maandbedrag, maar ook de rente, voorwaarden en bijkomende kosten.


6 voordelen van inzicht in je maandlasten bij een hypotheek van € 150.000

  1. Geeft snel inzicht in je maandelijkse hypotheeklasten.
  2. Helpt bij het bepalen van een passend woonbudget.
  3. Maakt hypotheekvormen eenvoudig vergelijkbaar.
  4. Laat zien hoe rente de maandlast beïnvloedt.
  5. Ondersteunt een realistische financiële planning.
  6. Helpt verrassingen in je woonkosten voorkomen.


6 nadelen van de maandlasten bij een hypotheek van € 150.000

  1. Maandlasten kunnen stijgen na afloop van de rentevaste periode.
  2. Bruto maandlasten houden geen rekening met belastingvoordelen.
  3. Onderhoud en verzekeringen komen boven op de hypotheeklasten.
  4. Een lineaire hypotheek begint met relatief hoge maandlasten.
  5. Een aflossingsvrije hypotheek laat de schuld grotendeels staan.
  6. De werkelijke lasten verschillen per rente en persoonlijke situatie.

Geeft snel inzicht in je maandelijkse hypotheeklasten.

Een berekening van de maandlasten bij een hypotheek van €150.000 geeft je snel inzicht in het bedrag dat je iedere maand ongeveer betaalt. Zo kun je verschillende hypotheekvormen en rentes vergelijken en beter inschatten of de lasten passen binnen je budget. Houd er rekening mee dat de uiteindelijke maandlast afhangt van onder meer de rente, looptijd en voorwaarden van je hypotheek.

Helpt bij het bepalen van een passend woonbudget.

Inzicht in de maandlasten van een hypotheek van €150.000 helpt je een passend woonbudget te bepalen. Je ziet welk bedrag je maandelijks aan hypotheek kunt verwachten en kunt dit afwegen tegen je inkomen en andere uitgaven. Zo houd je ook rekening met bijkomende woonkosten, zoals energie, verzekeringen, belastingen en onderhoud, en voorkom je dat je meer uitgeeft dan comfortabel voelt.

Maakt hypotheekvormen eenvoudig vergelijkbaar.

Een berekening van de maandlasten bij een hypotheek van €150.000 maakt verschillende hypotheekvormen eenvoudig vergelijkbaar. Je ziet bijvoorbeeld hoe de maandelijkse kosten van een annuïteitenhypotheek zich verhouden tot die van een lineaire hypotheek. Zo krijg je sneller inzicht in wat bij je budget past, zowel nu als op langere termijn. Houd er wel rekening mee dat rente, looptijd en persoonlijke omstandigheden de uiteindelijke maandlasten beïnvloeden.

Laat zien hoe rente de maandlast beïnvloedt.

De rente heeft een directe invloed op de maandlasten van een hypotheek van €150.000. Bij een annuïteitenhypotheek met een looptijd van 30 jaar betekent een lagere rente doorgaans een lager maandbedrag, terwijl een hogere rente de maandlast verhoogt. Door verschillende rentepercentages naast elkaar te zetten, zie je meteen hoeveel verschil een renteaanbod kan maken voor je maandelijkse budget.

Ondersteunt een realistische financiële planning.

Inzicht in de maandlasten van een hypotheek van €150.000 helpt je een realistische financiële planning te maken. Je ziet welk deel van je inkomen naar de hypotheek gaat en hoeveel ruimte er overblijft voor andere woonkosten, dagelijkse uitgaven, sparen en onverwachte tegenvallers. Zo kun je beter beoordelen of de woning en de bijbehorende lasten passen bij jouw budget, nu én op de lange termijn.

Helpt verrassingen in je woonkosten voorkomen.

Door de maandlasten van een hypotheek van €150.000 vooraf goed te berekenen, krijg je een duidelijker beeld van je vaste woonkosten. Zo kun je je budget realistischer plannen en houd je rekening met kosten zoals rente, aflossing en bijkomende lasten. Dat helpt onverwachte financiële tegenvallers te voorkomen en geeft meer rust bij het kopen van een woning.

Maandlasten kunnen stijgen na afloop van de rentevaste periode.

Een belangrijk nadeel is dat je maandlasten kunnen stijgen zodra de rentevaste periode afloopt. De geldverstrekker stelt dan een nieuwe rente vast. Is de rente op dat moment hoger dan je huidige rente, dan betaal je mogelijk meer per maand. Dat kan je woonbudget onder druk zetten, vooral als je weinig financiële ruimte hebt. Houd daarom rekening met mogelijke rentestijgingen en controleer vooraf hoe een hogere rente je maandlasten beïnvloedt.

Bruto maandlasten houden geen rekening met belastingvoordelen.

De bruto maandlasten van een hypotheek van €150.000 laten zien wat je vóór eventuele belastingvoordelen betaalt. Ze houden dus geen rekening met mogelijke hypotheekrenteaftrek, waardoor je werkelijke netto maandlasten lager kunnen uitvallen. Hoe groot dat verschil is, hangt af van je persoonlijke situatie en de geldende belastingregels. Bruto maandlasten geven daarom niet altijd een volledig beeld van wat de hypotheek je uiteindelijk per maand kost.

Onderhoud en verzekeringen komen boven op de hypotheeklasten.

Houd er rekening mee dat je maandlasten niet stoppen bij de hypotheekbetaling. Onderhoud en verzekeringen komen daar nog bovenop. Denk aan kosten voor reparaties en periodiek onderhoud, maar ook aan een opstalverzekering en eventueel een inboedelverzekering. Deze uitgaven kunnen per woning en situatie verschillen, dus neem ze mee in je budget om een realistisch beeld te krijgen van de totale woonlasten.

Een lineaire hypotheek begint met relatief hoge maandlasten.

Een nadeel van een lineaire hypotheek is dat de maandlasten in het begin relatief hoog zijn. Je lost elke maand een vast bedrag af en betaalt daarnaast rente over de openstaande hypotheekschuld. Omdat die schuld aan het begin nog hoog is, betaal je dan ook relatief veel rente. De maandlasten nemen daarna geleidelijk af, maar de hogere startlasten kunnen het lastiger maken om een hypotheek van €150.000 binnen je maandbudget te laten passen.

Een aflossingsvrije hypotheek laat de schuld grotendeels staan.

Een nadeel van een aflossingsvrije hypotheek is dat je tijdens de looptijd meestal niet aflost. Daardoor blijft de hypotheekschuld grotendeels staan en bouw je met je maandelijkse betalingen geen automatische aflossing op. Aan het einde van de looptijd moet je de openstaande schuld alsnog terugbetalen, bijvoorbeeld met spaargeld, de verkoopopbrengst van je woning of een nieuwe financiering. Dat kan financiële druk opleveren, zeker als je inkomen of de woningwaarde tegen die tijd is veranderd.

De werkelijke lasten verschillen per rente en persoonlijke situatie.

De maandlasten van een hypotheek van €150.000 zijn niet voor iedereen hetzelfde. Het bedrag hangt onder meer af van de rente, de hypotheekvorm en de looptijd. Ook je persoonlijke situatie, zoals je inkomen en eventuele recht op hypotheekrenteaftrek, kan invloed hebben op wat je netto betaalt. Gebruik voorbeeldberekeningen daarom als indicatie en laat je persoonlijke maandlasten berekenen voordat je een keuze maakt.

Extra hypotheek voor verbouwing: mogelijkheden, kosten en aandachtspunten

Extra hypotheek voor een verbouwing: mogelijkheden en aandachtspunten

Wil je je woning verbouwen, bijvoorbeeld met een nieuwe keuken, een uitbouw of betere isolatie? Een extra hypotheek kan helpen om de kosten te financieren. Of dit een geschikte oplossing is, hangt onder meer af van je inkomen, de waarde van je woning, je huidige hypotheek en de voorwaarden van je geldverstrekker.

Wat is een extra hypotheek?

Met een extra hypotheek leen je aanvullend geld met je woning als onderpand. Dat kan door je bestaande hypotheek te verhogen, een tweede hypotheek af te sluiten of je hypotheek over te sluiten naar een andere aanbieder. De mogelijkheden en kosten verschillen per situatie.

Hoe kun je een verbouwing financieren met je hypotheek?

Je bestaande hypotheek verhogen

Soms kun je bij je huidige geldverstrekker je hypotheek verhogen. Dat kan bijvoorbeeld als je hypotheek destijds hoger is ingeschreven bij de notaris dan het bedrag dat je hebt opgenomen. Is dat niet zo, dan kan een nieuwe gang naar de notaris nodig zijn. De geldverstrekker beoordeelt doorgaans opnieuw of de lening past bij je inkomen en de waarde van je woning.

Een tweede hypotheek afsluiten

Een tweede hypotheek is een aanvullende lening naast je bestaande hypotheek. Je houdt je huidige hypotheek meestal intact en maakt aparte afspraken over de rente en aflossing van het extra bedrag. Houd rekening met mogelijke advies-, taxatie- en notariskosten.

Je hypotheek oversluiten

Je kunt ook bekijken of het voordelig is om je bestaande hypotheek over te sluiten en daarbij extra geld te lenen voor de verbouwing. Vergelijk niet alleen de rente, maar ook eventuele boeterente, afsluitkosten en de voorwaarden van de nieuwe hypotheek. Oversluiten is niet automatisch goedkoper.

Heb je overwaarde nodig?

De waarde van je woning kan ruimte bieden om extra te lenen, maar overwaarde is op zichzelf geen garantie dat je een aanvullende hypotheek krijgt. De geldverstrekker kijkt meestal ook naar je inkomen, financiële verplichtingen, de woningwaarde na de verbouwing en de geldende leennormen. Een taxatie of waardebepaling kan nodig zijn.

Het bouwdepot: geld voor de verbouwing

Bij een hypotheek voor een verbouwing kan het extra bedrag in een bouwdepot worden gezet. Je betaalt facturen voor de werkzaamheden vervolgens uit dat depot. De geldverstrekker kan voorwaarden stellen aan welke kosten je mag declareren en welke documenten nodig zijn. Vraag vooraf hoe lang het depot beschikbaar blijft en wat er gebeurt met geld dat je niet gebruikt.

Zijn de hypotheekrente en kosten aftrekbaar?

De rente over een extra lening voor je eigen woning kan onder voorwaarden aftrekbaar zijn. Voor een nieuwe lening moet het geleende bedrag doorgaans worden gebruikt voor aankoop, verbetering of onderhoud van de eigen woning. Ook gelden aflossingsvoorwaarden: voor veel nieuwe leningen moet je binnen maximaal 30 jaar ten minste annuïtair of lineair aflossen om voor renteaftrek in aanmerking te komen. De precieze fiscale behandeling hangt af van je persoonlijke situatie. Controleer die bij de Belastingdienst of een belastingadviseur.

Welke kosten komen erbij?

Naast de rente en aflossing kun je te maken krijgen met kosten voor hypotheekadvies, een taxatie, de notaris en mogelijk het aanpassen of oversluiten van je bestaande hypotheek. Vraag vooraf een overzicht van alle eenmalige en terugkerende kosten. Zo kun je de totale financieringslast vergelijken met bijvoorbeeld een persoonlijke lening of het inzetten van spaargeld.

Stappenplan voor je aanvraag

  1. Breng de verbouwing in kaart. Maak een begroting en houd rekening met mogelijke tegenvallers.
  2. Controleer je hypotheekvoorwaarden. Vraag je geldverstrekker welke mogelijkheden er zijn voor verhoging of een tweede hypotheek.
  3. Laat je financiële ruimte beoordelen. Kijk niet alleen naar de woningwaarde, maar ook naar je inkomen, vaste lasten en toekomstige woonlasten.
  4. Vergelijk de opties. Zet rente, looptijd, aflossing, voorwaarden en alle bijkomende kosten naast elkaar.
  5. Controleer de fiscale gevolgen. Ga na of de renteaftrek van toepassing is en welke administratie je daarvoor moet bewaren.

Is een extra hypotheek voor jouw verbouwing geschikt?

Een extra hypotheek kan een manier zijn om een grotere verbouwing te betalen, maar brengt langdurige financiële verplichtingen en bijkomende kosten met zich mee. Laat berekenen wat de maandlasten worden en vergelijk verschillende financieringsvormen voordat je een keuze maakt. Een hypotheekadviseur kan helpen om de mogelijkheden en gevolgen voor jouw situatie op een rij te zetten.
 

Extra hypotheek voor verbouwing: 9 veelgestelde vragen

  1. Hoeveel extra hypotheek kan ik krijgen voor een verbouwing?
  2. Kan ik mijn hypotheek verhogen om mijn woning te verbouwen?
  3. Heb ik overwaarde nodig om een extra hypotheek voor een verbouwing af te sluiten?
  4. Welke verbouwingskosten mag ik betalen met een extra hypotheek?
  5. Is de rente van een extra hypotheek voor een verbouwing aftrekbaar?
  6. Wat is een bouwdepot en hoe werkt het bij een verbouwing?
  7. Welke kosten komen kijken bij het verhogen van mijn hypotheek?
  8. Is een extra hypotheek goedkoper dan een persoonlijke lening voor een verbouwing?
  9. Hoe vraag ik een extra hypotheek voor een verbouwing aan?

Hoeveel extra hypotheek kan ik krijgen voor een verbouwing?

Hoeveel extra hypotheek je kunt krijgen voor een verbouwing hangt vooral af van je inkomen, je bestaande hypotheek en de waarde van je woning vóór en eventueel ná de verbouwing. De geldverstrekker beoordeelt hoeveel je verantwoord kunt lenen en kan om een taxatie en een verbouwingsbegroting vragen. Ook je hypotheekvoorwaarden en eventuele andere financiële verplichtingen spelen mee. Een hypotheekadviseur of geldverstrekker kan op basis van jouw gegevens een persoonlijke berekening maken.

Kan ik mijn hypotheek verhogen om mijn woning te verbouwen?

Ja, in veel gevallen kun je je hypotheek verhogen om een verbouwing te financieren. Of dat mogelijk is, hangt onder meer af van je inkomen, de waarde van je woning en de voorwaarden van je geldverstrekker. De extra lening kan bijvoorbeeld in een bouwdepot worden geplaatst, waaruit je de verbouwingskosten betaalt. Houd rekening met mogelijke advies-, taxatie- en notariskosten en laat vooraf berekenen wat de nieuwe maandlasten worden.

Heb ik overwaarde nodig om een extra hypotheek voor een verbouwing af te sluiten?

Niet altijd, maar overwaarde kan wel helpen om extra te lenen. De geldverstrekker beoordeelt naast de waarde van je woning ook je inkomen, bestaande hypotheek en financiële verplichtingen. Soms telt de verwachte woningwaarde na de verbouwing mee. Of je zonder overwaarde toch extra kunt lenen, hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Welke verbouwingskosten mag ik betalen met een extra hypotheek?

Met een extra hypotheek mag je doorgaans kosten betalen die direct te maken hebben met de verbetering of het onderhoud van je eigen woning, zoals een uitbouw, nieuwe keuken of badkamer, dakwerk, schilderwerk en isolatie. Ook arbeidskosten en materialen kunnen vaak worden betaald. Losse meubels, apparaten die niet vast aan de woning verbonden zijn en andere persoonlijke uitgaven vallen meestal buiten de regeling. Bij financiering via een bouwdepot moet je de kosten vaak aantonen met facturen en kunnen de voorwaarden per geldverstrekker verschillen. Controleer daarom vooraf welke werkzaamheden en uitgaven zijn toegestaan.

Is de rente van een extra hypotheek voor een verbouwing aftrekbaar?

De rente van een extra hypotheek voor een verbouwing kan aftrekbaar zijn als je het geleende bedrag gebruikt voor verbetering of onderhoud van je eigen woning en aan de fiscale voorwaarden voldoet. Voor nieuwe leningen geldt doorgaans dat je deze binnen maximaal 30 jaar minimaal annuïtair of lineair aflost. Bewaar facturen en betaalbewijzen, zodat je kunt aantonen waarvoor het geld is gebruikt. De regels kunnen afhangen van je persoonlijke situatie; controleer daarom de actuele voorwaarden bij de Belastingdienst of een belastingadviseur.

Wat is een bouwdepot en hoe werkt het bij een verbouwing?

Een bouwdepot is een aparte rekening waarop de geldverstrekker het bedrag voor je verbouwing zet. Je betaalt de goedgekeurde kosten, zoals facturen van aannemers en leveranciers, vanuit dit depot. Meestal dien je daarvoor de facturen of betaalbewijzen in bij de geldverstrekker. De voorwaarden bepalen welke uitgaven vergoed worden en hoe lang het depot beschikbaar blijft. Is er na afloop geld over, dan wordt dat doorgaans gebruikt om je hypotheekschuld te verlagen.

Welke kosten komen kijken bij het verhogen van mijn hypotheek?

Bij het verhogen van je hypotheek kun je te maken krijgen met advies- en bemiddelingskosten, kosten voor een taxatie en mogelijk notariskosten. Een notaris is bijvoorbeeld nodig als de bestaande hypotheekinschrijving niet hoog genoeg is voor het extra bedrag. Ook kan je geldverstrekker administratiekosten rekenen. De precieze kosten verschillen per aanbieder en situatie; vraag daarom vooraf om een volledig kostenoverzicht en neem eventuele kosten voor het aanpassen of oversluiten van je huidige hypotheek mee in je vergelijking.

Is een extra hypotheek goedkoper dan een persoonlijke lening voor een verbouwing?

Een extra hypotheek kan een lagere rente hebben dan een persoonlijke lening, maar is niet automatisch goedkoper. Bij een hypotheek kunnen bijkomende kosten komen kijken, zoals advies-, taxatie- en notariskosten, en de lening loopt vaak langer door. Daardoor betaal je mogelijk langer rente. Vergelijk daarom de totale kosten en maandlasten over de hele looptijd, en kijk ook naar de voorwaarden en de gevolgen voor je hypotheek.

Hoe vraag ik een extra hypotheek voor een verbouwing aan?

Een extra hypotheek voor een verbouwing vraag je aan bij je huidige geldverstrekker of, als oversluiten mogelijk voordeliger is, bij een andere aanbieder. Begin met een begroting van de verbouwing en verzamel informatie over je inkomen, bestaande hypotheek en woningwaarde. De geldverstrekker beoordeelt vervolgens of je de extra lening kunt dragen en of er voldoende ruimte is op basis van de waarde van je woning. Afhankelijk van je situatie kan een taxatie, hypotheekadvies of notarisbezoek nodig zijn. Vraag vooraf naar de rente, bijkomende kosten en voorwaarden, zoals het gebruik van een bouwdepot.

Geld online lenen: zo vergelijk je aanbieders en voorkom je verrassingen

Geld online lenen: waar moet je op letten?

Geld online lenen kan handig zijn wanneer je tijdelijk extra financiële ruimte nodig hebt. Je kunt aanbieders en voorwaarden vanuit huis bekijken en vaak digitaal een aanvraag indienen. Toch is een lening een financiële verplichting die meestal meerdere jaren doorloopt. Vergelijk daarom niet alleen hoe snel je geld kunt aanvragen, maar vooral wat de lening in totaal kost en of de maandlasten bij je budget passen.

Hoe werkt online geld lenen?

Bij online lenen vraag je via de website van een kredietverstrekker een lening aan. Meestal vul je gegevens in over je inkomen, woonlasten en financiële verplichtingen. De aanbieder beoordeelt vervolgens of de lening verantwoord is. Als je aanvraag wordt goedgekeurd, ontvang je een aanbod met onder meer het leenbedrag, de rente, de looptijd en de maandelijkse aflossing. Lees dit aanbod goed door voordat je akkoord gaat.

Online kun je verschillende soorten krediet tegenkomen, zoals een persoonlijke lening of een doorlopend krediet. Bij een persoonlijke lening staan het leenbedrag, de rente en de looptijd doorgaans vooraf vast. Bij een doorlopend krediet kunnen de voorwaarden en de beschikbaarheid van krediet anders werken. De mogelijkheden verschillen per aanbieder. Controleer daarom altijd de actuele voorwaarden.

Vergelijk de totale kosten, niet alleen de rente

De rente is belangrijk, maar vertelt niet het hele verhaal. Let ook op de looptijd, het maandbedrag en het totale bedrag dat je uiteindelijk terugbetaalt. Een langere looptijd kan de maandlasten verlagen, maar kan er ook voor zorgen dat je langer rente betaalt. Kijk daarnaast of je extra kosten betaalt en of je de lening boetevrij of tegen voorwaarden vervroegd kunt aflossen.

Vergelijk aanbiedingen op basis van dezelfde leenbedragen en looptijden. Zo zie je beter welk verschil de voorwaarden maken. Vraag alleen het bedrag aan dat je daadwerkelijk nodig hebt: over geld dat je leent, betaal je doorgaans rente.

Past de maandlast in je budget?

Bereken vooraf hoeveel ruimte er iedere maand overblijft nadat je vaste lasten en andere uitgaven hebt betaald. Houd ook rekening met onverwachte kosten, zoals een reparatie of een verandering in je inkomen. Een lening moet ook betaalbaar blijven als je financiële situatie tijdelijk tegenzit.

Een kredietverstrekker beoordeelt je financiële situatie, maar jij blijft zelf verantwoordelijk voor de keuze om te lenen. Een goedgekeurde aanvraag betekent niet automatisch dat de lening voor jouw persoonlijke situatie de beste optie is.

Controleer de aanbieder en de voorwaarden

Controleer wie de lening aanbiedt en of de aanbieder bevoegd is om krediet te verstrekken. In Nederland kun je relevante informatie over financiële ondernemingen opzoeken in de registers van de Autoriteit Financiële Markten (AFM). Lees ook de voorwaarden en privacyinformatie op de website van de aanbieder.

Wees alert op aanbiedingen die gegarandeerde goedkeuring beloven, ongebruikelijke voorschotten vragen of druk zetten om snel te beslissen. Deel nooit zomaar persoonlijke of bankgegevens. Bij twijfel kun je contact opnemen met de aanbieder via de contactgegevens die je zelfstandig op de officiële website hebt gecontroleerd.

Gevolgen voor je kredietregistratie

Afhankelijk van het soort krediet en de geldende regels kan een lening worden geregistreerd bij Stichting BKR. Ook betalingsachterstanden kunnen gevolgen hebben voor je registratie. Een kredietregistratie kan van belang zijn wanneer je later bijvoorbeeld een hypotheek of een andere lening wilt aanvragen. Vraag de kredietverstrekker hoe de lening wordt geregistreerd en controleer bij BKR welke informatie op jou van toepassing is.

Zijn er alternatieven?

Voordat je leent, kun je bekijken of er een alternatief is. Misschien kun je een aankoop uitstellen, sparen of een betalingsregeling afspreken met de partij aan wie je moet betalen. Voor sommige situaties zijn er ook gemeentelijke regelingen of andere vormen van hulp beschikbaar. Heb je moeite om rekeningen te betalen, neem dan vroeg contact op met je gemeente of een organisatie voor schuldhulpverlening.

Verantwoord online lenen

Geld online lenen kan een oplossing zijn, maar alleen als de lening past bij je doel en je financiële situatie. Vergelijk meerdere aanbieders, controleer de totale kosten en lees alle voorwaarden voordat je een overeenkomst sluit. Neem de tijd om een keuze te maken en leen niet meer dan nodig is.


Geld online lenen: 6 tips om veilig en verantwoord te lenen

  1. Vergelijk rente én alle bijkomende kosten.
  2. Leen alleen wat je echt nodig hebt.
  3. Controleer of de aanbieder een vergunning heeft.
  4. Lees de voorwaarden zorgvuldig vóór je tekent.
  5. Kijk of de maandlasten in je budget passen.
  6. Wees alert op vooruitbetaalkosten en onrealistische beloften.

Vergelijk rente én alle bijkomende kosten.

Vergelijk bij geld online lenen niet alleen de rente, maar ook alle bijkomende kosten en voorwaarden. Denk aan afsluitkosten, administratiekosten en eventuele kosten voor vervroegd aflossen. Kijk vooral naar het totale bedrag dat je gedurende de hele looptijd terugbetaalt: zo zie je welke lening uiteindelijk het voordeligst is.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Over iedere euro die je leent, betaal je doorgaans rente en mogelijk andere kosten. Door vooraf goed te berekenen hoeveel geld nodig is, voorkom je dat je onnodig hoge maandlasten krijgt of langer aflost dan nodig. Zo houd je de totale kosten van je lening zo laag mogelijk.

Controleer of de aanbieder een vergunning heeft.

Controleer voordat je geld online leent of de aanbieder bevoegd is om krediet te verstrekken. In Nederland kun je financiële ondernemingen opzoeken in de registers van de Autoriteit Financiële Markten (AFM). Zo verklein je de kans dat je met een onbetrouwbare partij te maken krijgt. Controleer de gegevens via de officiële website van de AFM en wees extra voorzichtig met aanbieders die snelle goedkeuring beloven of vooraf om betaling vragen.

Lees de voorwaarden zorgvuldig vóór je tekent.

Lees de voorwaarden zorgvuldig voordat je een lening afsluit. Controleer niet alleen de rente en het maandbedrag, maar ook de looptijd, eventuele bijkomende kosten en de regels voor vervroegd aflossen. Let bovendien op wat er gebeurt als je een betaling mist. Zo weet je precies waar je mee instemt en voorkom je verrassingen tijdens de looptijd van de lening.

Kijk of de maandlasten in je budget passen.

Kijk voordat je online geld leent goed of de maandlasten binnen je budget passen. Trek je vaste lasten en gewone uitgaven af van je maandelijkse inkomen en houd ook ruimte over voor onverwachte kosten. Zo voorkom je dat de aflossing financieel te zwaar wordt als je situatie verandert. Kies alleen een lening waarvan je de maandlasten gedurende de hele looptijd kunt blijven betalen.

Wees alert op vooruitbetaalkosten en onrealistische beloften.

Wees alert op aanbieders die vooraf geld vragen voordat je lening is goedgekeurd of uitbetaald. Vooruitbetaalkosten kunnen wijzen op oplichting, vooral als je onder druk wordt gezet om snel te betalen. Wees ook voorzichtig met onrealistische beloften, zoals gegarandeerde goedkeuring of zeer gunstige voorwaarden zonder een beoordeling van je financiële situatie. Controleer de aanbieder en lees de voorwaarden zorgvuldig voordat je persoonlijke gegevens deelt of ergens mee akkoord gaat.

RegioBank hypotheek berekenen: ontdek je mogelijkheden en maandlasten

RegioBank hypotheek berekenen: ontdek wat mogelijk is

Wil je een huis kopen en weten hoeveel je kunt lenen? Met een berekening krijg je een eerste indruk van je mogelijkheden. Zoek je naar RegioBank hypotheek berekenen, dan is het goed om te weten welke gegevens je nodig hebt en hoe je de uitkomst moet interpreteren. Een online berekening is een indicatie; de uiteindelijke hypotheek hangt af van je persoonlijke situatie en de beoordeling door de geldverstrekker.

Welke gegevens heb je nodig?

Voor een eerste hypotheekberekening worden meestal gegevens gevraagd zoals:

  • je bruto jaarinkomen en dat van een eventuele partner;
  • de hoogte en looptijd van eventuele schulden of andere financiële verplichtingen;
  • de waarde of koopprijs van de woning;
  • het bedrag aan spaargeld dat je zelf wilt inbrengen;
  • de gewenste hypotheekvorm en rentevaste periode.

Ook zaken als alimentatie, een studieschuld, een tijdelijk contract of inkomsten als zelfstandige kunnen van invloed zijn. Vul gegevens zo nauwkeurig mogelijk in voor een bruikbaardere indicatie.

Hoe wordt je maximale hypotheek bepaald?

Je maximale hypotheek wordt niet alleen bepaald door de prijs van de woning. De geldverstrekker kijkt onder meer naar je inkomen, bestaande verplichtingen, de hypotheekrente en de waarde van het huis. Er gelden bovendien regels voor hoeveel je kunt lenen ten opzichte van je inkomen en de woningwaarde. Daardoor kan het bedrag uit een rekentool afwijken van wat je uiteindelijk kunt lenen.

Maandlasten berekenen

Naast je maximale hypotheek is het verstandig om te berekenen welke maandlasten passen bij je budget. Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode doorgaans een gelijk bruto maandbedrag, zolang rente en voorwaarden niet veranderen. Bij een lineaire hypotheek los je elke maand een vast bedrag af. De bruto maandlasten beginnen daardoor meestal hoger en dalen geleidelijk.

De netto maandlasten kunnen anders uitvallen dan de bruto maandlasten, onder meer door de fiscale regels en je persoonlijke omstandigheden. Houd daarnaast rekening met kosten zoals verzekeringen, onderhoud, gemeentelijke lasten en eventuele bijdragen aan een vereniging van eigenaren.

Wat zegt een RegioBank-hypotheekberekening?

Een berekening via een rekentool of adviseur die werkt met RegioBank-producten kan helpen om verschillende scenario’s te verkennen. Je kunt bijvoorbeeld bekijken hoe een andere rentevaste periode, hypotheekvorm of eigen inbreng je geschatte maandlasten beïnvloedt. Controleer altijd welke rente en voorwaarden in de berekening zijn gebruikt en wanneer die informatie is bijgewerkt.

Een online uitkomst is geen hypotheekaanbod en geeft geen garantie op acceptatie. Voor een definitieve beoordeling zijn doorgaans aanvullende documenten nodig, zoals bewijs van inkomen, gegevens over je schulden en informatie over de woning.

Vergeet de bijkomende kosten niet

Bij het kopen van een huis krijg je vaak te maken met kosten naast de koopsom, bijvoorbeeld voor advies, taxatie, notaris en eventueel een bouwkundige keuring. Welke kosten van toepassing zijn, verschilt per situatie. Je kunt deze kosten meestal niet zomaar volledig meefinancieren, dus neem ze mee in je berekening van het benodigde spaargeld.

Zo gebruik je de berekening verstandig

  1. Verzamel recente gegevens over je inkomen, spaargeld en financiële verplichtingen.
  2. Bereken niet alleen wat je maximaal kunt lenen, maar ook wat je comfortabel kunt betalen.
  3. Vergelijk meerdere hypotheekvormen en rentevaste perioden.
  4. Houd rekening met bijkomende woonkosten en mogelijke veranderingen in je inkomen.
  5. Bespreek de indicatie met een hypotheekadviseur voordat je een bod uitbrengt.

Conclusie

Een RegioBank-hypotheek berekenen is een handige eerste stap als je plannen hebt om een woning te kopen of je huidige hypotheek wilt onderzoeken. De uitkomst geeft richting, maar is geen definitieve toezegging. Een persoonlijke beoordeling helpt om de voorwaarden, totale kosten en maandlasten goed op jouw situatie af te stemmen.


9 voordelen van je RegioBank-hypotheek berekenen

  1. Geeft snel inzicht in je leencapaciteit.
  2. Helpt maandlasten vooraf inschatten.
  3. Maakt hypotheekvormen beter vergelijkbaar.
  4. Laat zien wat renteverschillen kunnen betekenen.
  5. Helpt je budget voor een woning bepalen.
  6. Maakt financiële voorbereiding eenvoudiger.
  7. Kan mogelijke knelpunten zichtbaar maken.
  8. Ondersteunt gesprekken met een hypotheekadviseur.
  9. Biedt een handige eerste indicatie van je mogelijkheden.


5 nadelen van je RegioBank-hypotheek berekenen

  1. De uitkomst is slechts een indicatie.
  2. Persoonlijke omstandigheden kunnen de berekening beïnvloeden.
  3. Bijkomende kosten zijn niet altijd inbegrepen.
  4. Rentes en voorwaarden kunnen veranderen.
  5. Een berekening garandeert geen hypotheekacceptatie.

Geeft snel inzicht in je leencapaciteit.

Met de tool om je RegioBank-hypotheek te berekenen, krijg je snel een eerste indruk van je leencapaciteit. Door gegevens zoals je inkomen, spaargeld en eventuele financiële verplichtingen in te vullen, zie je welk hypotheekbedrag mogelijk bij je situatie past. Zo kun je gerichter zoeken naar een woning en beter inschatten welke maandlasten haalbaar zijn. De uitkomst is een indicatie; een definitieve beoordeling hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Helpt maandlasten vooraf inschatten.

Met een berekening van je RegioBank-hypotheek krijg je vooraf een indicatie van je mogelijke maandlasten. Zo kun je beter inschatten of een woning en hypotheek passen binnen je budget en verschillende opties vergelijken, bijvoorbeeld met een andere looptijd of rentevaste periode. De uiteindelijke maandlasten zijn afhankelijk van je persoonlijke situatie en de hypotheekvoorwaarden.

Maakt hypotheekvormen beter vergelijkbaar.

Door een RegioBank-hypotheekberekening te gebruiken, kun je verschillende hypotheekvormen naast elkaar zetten en zien wat ze betekenen voor je maandlasten. Zo krijg je bijvoorbeeld inzicht in de verschillen tussen een annuïteitenhypotheek en een lineaire hypotheek, inclusief hoe de lasten zich in de loop van de tijd kunnen ontwikkelen. Dat maakt het makkelijker om opties te vergelijken en te bepalen welke hypotheekvorm aansluit bij je financiële situatie en plannen.

Laat zien wat renteverschillen kunnen betekenen.

Een RegioBank-hypotheek berekenen laat zien wat renteverschillen kunnen betekenen voor je maandlasten en de totale kosten van je hypotheek. Door verschillende rentepercentages naast elkaar te zetten, krijg je een beter beeld van de financiële gevolgen van je keuze en kun je hypotheekopties bewuster vergelijken.

Helpt je budget voor een woning bepalen.

Met een berekening van je RegioBank-hypotheek krijg je een eerste indruk van hoeveel je mogelijk kunt lenen en welke maandlasten daarbij horen. Zo kun je beter bepalen binnen welk budget je naar een woning kunt zoeken en voorkom je dat je alleen uitgaat van de maximale koopprijs. Houd er rekening mee dat de uitkomst een indicatie is: je persoonlijke situatie en de beoordeling van de geldverstrekker bepalen uiteindelijk wat haalbaar is.

Maakt financiële voorbereiding eenvoudiger.

Een RegioBank-hypotheek berekening maakt je financiële voorbereiding eenvoudiger. Je krijgt snel een eerste indicatie van hoeveel je mogelijk kunt lenen en welke maandlasten daarbij horen. Zo kun je je budget beter bepalen, gerichter zoeken naar een woning en je financiële gegevens alvast verzamelen voor een gesprek met een hypotheekadviseur. De berekening is een indicatie; de uiteindelijke mogelijkheden hangen af van je persoonlijke situatie en de beoordeling van de geldverstrekker.

Kan mogelijke knelpunten zichtbaar maken.

Een RegioBank-hypotheek berekenen kan mogelijke knelpunten al vroeg zichtbaar maken. Zo krijg je bijvoorbeeld een eerste indruk van de invloed van bestaande schulden, een wisselend inkomen of beperkte eigen middelen op je leencapaciteit en maandlasten. Daardoor kun je op tijd bekijken welke aanpassingen of vervolgstappen nodig zijn, zoals extra spaargeld opbouwen of advies vragen. De uitkomst is wel een indicatie; een definitieve beoordeling hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Ondersteunt gesprekken met een hypotheekadviseur.

Een RegioBank-hypotheekberekening kan een goed vertrekpunt zijn voor een gesprek met een hypotheekadviseur. Met een eerste indicatie van je maximale hypotheek en mogelijke maandlasten kun je gerichter vragen stellen en verschillende scenario’s bespreken. De adviseur kan de berekening vervolgens toetsen aan je persoonlijke situatie en toelichten welke hypotheekvorm en voorwaarden mogelijk bij je passen.

Biedt een handige eerste indicatie van je mogelijkheden.

Een RegioBank-hypotheek berekening biedt een handige eerste indicatie van je mogelijkheden. Door gegevens zoals je inkomen, eventuele financiële verplichtingen en de woningprijs in te vullen, krijg je een globaal beeld van hoeveel je mogelijk kunt lenen en welke maandlasten daarbij kunnen horen. Zo kun je je beter oriënteren voordat je een woning bezichtigt of advies aanvraagt. De uitkomst is wel een schatting; een definitieve beoordeling hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

De uitkomst is slechts een indicatie.

Een belangrijk nadeel van een RegioBank-hypotheekberekening is dat de uitkomst slechts een indicatie is. De berekening geeft een eerste indruk van je maximale hypotheek of mogelijke maandlasten, maar houdt niet altijd rekening met alle details van je persoonlijke situatie. Denk bijvoorbeeld aan schulden, wisselende inkomsten of specifieke voorwaarden van de geldverstrekker. Het definitieve bedrag kan daarom afwijken en wordt pas duidelijk na een volledige beoordeling van je aanvraag.

Persoonlijke omstandigheden kunnen de berekening beïnvloeden.

Een nadeel van een RegioBank-hypotheekberekening is dat persoonlijke omstandigheden de uitkomst sterk kunnen beïnvloeden. Denk bijvoorbeeld aan een studieschuld, alimentatie, een tijdelijk arbeidscontract of wisselende inkomsten als zelfstandige. Een online berekening houdt niet altijd rekening met alle details van jouw financiële situatie en geeft daarom slechts een indicatie. Voor een nauwkeuriger beeld is een persoonlijke beoordeling door een hypotheekadviseur verstandig.

Bijkomende kosten zijn niet altijd inbegrepen.

Een aandachtspunt bij het berekenen van je RegioBank-hypotheek is dat bijkomende kosten niet altijd in de uitkomst zijn opgenomen. Denk bijvoorbeeld aan advies-, notaris- en taxatiekosten, maar ook aan kosten voor een bouwkundige keuring of verhuizing. Daardoor kan het benodigde bedrag aan eigen geld hoger zijn dan de berekening laat zien. Neem deze uitgaven daarom apart mee in je budget en controleer goed welke kosten de rekentool wel en niet meerekent.

Rentes en voorwaarden kunnen veranderen.

Een belangrijk aandachtspunt bij het berekenen van een RegioBank-hypotheek is dat rentes en voorwaarden kunnen veranderen. De uitkomst van een online berekening is daarom slechts een momentopname en kan afwijken van het aanbod dat je later krijgt. Controleer altijd of de gebruikte rente en voorwaarden actueel zijn en laat je persoonlijke situatie beoordelen voordat je een beslissing neemt.

Een berekening garandeert geen hypotheekacceptatie.

Een berekening van je RegioBank-hypotheek geeft alleen een eerste indicatie van hoeveel je mogelijk kunt lenen en wat je maandlasten ongeveer worden. De uitkomst garandeert geen hypotheekacceptatie: daarvoor beoordeelt de geldverstrekker je volledige financiële situatie, waaronder je inkomen, eventuele schulden en de woning die je wilt kopen. Pas na die beoordeling en het aanleveren van de benodigde documenten weet je of je aanvraag wordt goedgekeurd.

ondernemer hypotheek berekenen

Ondernemer hypotheek berekenen: ontdek hoeveel je kunt lenen

Ondernemer hypotheek berekenen: hoeveel kun je lenen?

Als ondernemer een hypotheek aanvragen werkt net iets anders dan wanneer je in loondienst bent. Je inkomen kan per jaar verschillen en een geldverstrekker wil weten hoe stabiel en duurzaam je inkomsten zijn. Met een hypotheekberekening voor ondernemers krijg je een eerste indruk van wat je mogelijk kunt lenen. De uiteindelijke uitkomst hangt af van je financiële situatie en de beoordeling van de geldverstrekker.

Wat betekent je inkomen voor je hypotheek?

Voor een hypotheek kijkt een geldverstrekker niet simpelweg naar je omzet. Omzet is het bedrag dat je bedrijf ontvangt, maar daar gaan zakelijke kosten en belastingen nog vanaf. De beoordeling richt zich vooral op het inkomen dat je duurzaam uit je onderneming kunt halen.

Hoe dat inkomen wordt vastgesteld, verschilt per situatie. Ben je zzp’er of eigenaar van een eenmanszaak, dan kunnen onder meer je winst en de ontwikkeling daarvan een rol spelen. Heb je een bv, dan kan worden gekeken naar je salaris en, afhankelijk van de situatie en het beleid van de geldverstrekker, andere inkomsten uit de onderneming.

Hoe bereken je als ondernemer je hypotheek?

Een online berekening begint meestal met een aantal gegevens. Denk aan je inkomen, eventuele schulden, de gewenste hypotheek en de waarde van de woning. Voor ondernemers is de uitkomst vaak extra afhankelijk van de manier waarop je inkomen wordt beoordeeld. Een online tool geeft daarom een indicatie, geen definitief hypotheekbedrag.

  1. Verzamel je inkomensgegevens. Houd rekening met de winst of het inkomen uit je onderneming en eventuele inkomsten van je partner.
  2. Breng je financiële verplichtingen in kaart. Denk aan studieschuld, persoonlijke leningen, alimentatie en zakelijke verplichtingen die invloed kunnen hebben op je besteedbare inkomen.
  3. Bekijk de woning en je eigen geld. De koopsom, de marktwaarde en het bedrag dat je zelf kunt inbrengen spelen mee. Ook bijkomende kosten kunnen eigen geld vereisen.
  4. Vraag een beoordeling aan. Een hypotheekadviseur of geldverstrekker kan je documenten bekijken en inschatten welk inkomen voor de hypotheek kan meetellen.

Hoeveel jaar moet je ondernemer zijn?

Veel geldverstrekkers willen inzicht in meerdere jaren ondernemerschap, vaak aan de hand van de resultaten van de afgelopen drie jaar. Dat is niet in iedere situatie een harde eis: sommige aanbieders kunnen ook ondernemers met een kortere historie beoordelen. Daarbij kunnen actuele cijfers, de branche, de ontwikkeling van je bedrijf en je eerdere werkervaring relevant zijn.

Een groeiende winst kan positief zijn, maar een geldverstrekker kijkt ook naar de bestendigheid van die groei. Bij wisselende of dalende inkomsten kan de berekening juist lager uitvallen. De voorwaarden verschillen per aanbieder.

Welke documenten heb je nodig?

Voor een hypotheekaanvraag als ondernemer moet je doorgaans financiële informatie aanleveren. Welke documenten precies nodig zijn, hangt af van je bedrijfsvorm en de geldverstrekker. Vaak gaat het om:

  • jaarrekeningen en winst- en verliesrekeningen;
  • aangiften inkomstenbelasting en definitieve aanslagen;
  • recente cijfers van het lopende boekjaar;
  • een uittreksel van de Kamer van Koophandel;
  • bij een bv: informatie over salaris, bedrijfsresultaten en eventueel dividend;
  • overzichten van je privéleningen en andere financiële verplichtingen.

Zorg dat je documenten actueel en compleet zijn. Dat maakt het makkelijker om een realistische inschatting te krijgen en voorkomt vertraging tijdens de aanvraag.

Welke factoren bepalen je maximale hypotheek?

Je ondernemersinkomen is belangrijk, maar niet de enige factor. De maximale hypotheek kan ook worden beïnvloed door:

  • het inkomen en de financiële verplichtingen van je partner;
  • de rente en de gekozen rentevaste periode;
  • de waarde en kenmerken van de woning;
  • je eigen geld en eventuele andere bezittingen;
  • studieschulden, kredieten en andere maandelijkse verplichtingen;
  • de manier waarop de geldverstrekker je ondernemersinkomen beoordeelt.

Je maximale hypotheek is bovendien niet automatisch hetzelfde als een verantwoord maandbedrag. Kijk daarom niet alleen naar wat je kunt lenen, maar ook naar wat je comfortabel kunt betalen als je bedrijfsinkomsten tijdelijk tegenvallen.

Een hypotheek berekenen als startende ondernemer

Ben je nog maar kort ondernemer, dan kan het lastiger zijn om je inkomen te onderbouwen. Toch betekent een korte ondernemingsgeschiedenis niet automatisch dat een hypotheek onmogelijk is. Een geldverstrekker kan bijvoorbeeld kijken naar je eerdere werkervaring, opdrachten, contracten, recente bedrijfsresultaten en de verwachtingen voor je onderneming. De beoordeling is afhankelijk van je persoonlijke situatie en het beleid van de aanbieder.

Gebruik een berekening als indicatie

Een online hypotheekberekening voor ondernemers is handig om je mogelijkheden te verkennen, maar houdt niet altijd rekening met alle details van je onderneming. Laat je inkomen daarom beoordelen voordat je een bod uitbrengt of financiële verplichtingen aangaat. Een adviseur kan uitleggen welke documenten nodig zijn en verschillende geldverstrekkers met elkaar vergelijken.

Door je bedrijfs- en privéfinanciën goed in kaart te brengen, krijg je een realistischer beeld van je mogelijkheden. Zo kun je als ondernemer met meer vertrouwen op zoek naar een woning die past bij zowel je woonwensen als je financiële situatie.


Hypotheek berekenen als ondernemer: 6 praktische tips

  1. Bereken je hypotheek op basis van je gemiddelde winst.
  2. Verzamel jaarrekeningen en aangiften inkomstenbelasting.
  3. Houd rekening met wisselende inkomsten.
  4. Trek zakelijke schulden af van je financiële ruimte.
  5. Reserveer geld voor belastingen en bedrijfskosten.
  6. Vraag meerdere geldverstrekkers naar hun voorwaarden.

Bereken je hypotheek op basis van je gemiddelde winst.

Bereken je hypotheek als ondernemer op basis van je gemiddelde winst over meerdere jaren, niet alleen op basis van het meest recente of beste jaar. Zo ontstaat een realistischer beeld van je inkomen, zeker wanneer je bedrijfsresultaten schommelen. Geldverstrekkers kunnen bij de beoordeling verschillende jaren meenemen en hanteren daarbij hun eigen voorwaarden. Houd er rekening mee dat omzet niet hetzelfde is als winst: zakelijke kosten worden eerst verrekend.

Verzamel jaarrekeningen en aangiften inkomstenbelasting.

Verzamel je jaarrekeningen en aangiften inkomstenbelasting voordat je je hypotheek als ondernemer berekent. Deze documenten geven de geldverstrekker inzicht in de winst, de ontwikkeling van je inkomen en de financiële gezondheid van je onderneming. Zorg waar mogelijk ook voor recente cijfers van het lopende boekjaar. Met complete en actuele gegevens kan een adviseur of geldverstrekker je inkomen beter beoordelen en krijg je een realistischer beeld van je hypotheekmogelijkheden.

Houd rekening met wisselende inkomsten.

Houd bij het berekenen van je hypotheek rekening met wisselende inkomsten uit je onderneming. Een goed jaar betekent niet automatisch dat je inkomen elk jaar even hoog zal zijn; opdrachten, seizoensinvloeden en bedrijfskosten kunnen je winst laten fluctueren. Geldverstrekkers kijken daarom vaak naar je inkomensontwikkeling over meerdere jaren en beoordelen welk inkomen duurzaam is. Bereken ook zelf of je de maandlasten kunt blijven betalen in een minder goed jaar, zodat je hypotheek past bij je financiële situatie op de lange termijn.

Trek zakelijke schulden af van je financiële ruimte.

Houd bij het berekenen van je hypotheek als ondernemer rekening met zakelijke schulden. Aflossingen en andere vaste verplichtingen kunnen je financiële ruimte verkleinen en daarmee invloed hebben op wat je verantwoord kunt lenen. Breng daarom zakelijke leningen, leasecontracten en kredietfaciliteiten goed in kaart en bespreek met een hypotheekadviseur hoe deze meetellen in jouw situatie.

Reserveer geld voor belastingen en bedrijfskosten.

Houd bij het berekenen van je hypotheek niet alleen rekening met je omzet of winst, maar reserveer ook voldoende geld voor belastingen en bedrijfskosten. Denk aan inkomstenbelasting, btw, verzekeringen, pensioenopbouw en terugkerende zakelijke uitgaven. Zo voorkom je dat je te veel van je beschikbare inkomen meerekent en houd je genoeg financiële ruimte over voor zowel je onderneming als je maandelijkse hypotheeklasten.

Vraag meerdere geldverstrekkers naar hun voorwaarden.

Vraag meerdere geldverstrekkers naar hun voorwaarden, want de manier waarop ondernemersinkomen wordt beoordeeld kan per aanbieder verschillen. De ene geldverstrekker kijkt bijvoorbeeld vooral naar de winst van de afgelopen jaren, terwijl een andere ook recente cijfers of je zakelijke vooruitzichten meeweegt. Door voorwaarden, rente en bijkomende kosten te vergelijken, krijg je een beter beeld van je mogelijkheden en kun je een hypotheek kiezen die past bij jouw onderneming en financiële situatie.

aflossing hypotheek berekenen

Aflossing hypotheek berekenen: krijg inzicht in je maandlasten

Aflossing hypotheek berekenen: zo werkt het

Wie een hypotheek afsluit, wil vaak weten hoeveel er iedere maand wordt afgelost en welk bedrag er nog openstaat. De aflossing van je hypotheek berekenen helpt om inzicht te krijgen in je maandlasten en de ontwikkeling van je hypotheekschuld. Hoe de berekening werkt, hangt vooral af van de hypotheekvorm, de rente, de looptijd en het bedrag dat je leent.

Wat betekent hypotheekaflossing?

De aflossing is het deel van je betaling waarmee je de geleende hypotheekschuld terugbetaalt. Je maandelijkse hypotheekbetaling kan daarnaast bestaan uit rente. Bij sommige hypotheekvormen betaal je gedurende de looptijd ook andere bedragen, zoals premie voor een gekoppelde verzekering.

De verhouding tussen rente en aflossing verandert vaak tijdens de looptijd. Als je schuld kleiner wordt, betaal je doorgaans minder rente over die schuld. Bij een annuïteitenhypotheek blijft het bruto maandbedrag meestal gelijk zolang de rentevaste periode loopt, maar verandert de verdeling tussen rente en aflossing.

Aflossing berekenen per hypotheekvorm

Annuïteitenhypotheek

Bij een annuïteitenhypotheek betaal je een vast bruto bedrag per maand tijdens de afgesproken rentevaste periode. In het begin bestaat een relatief groot deel van dat bedrag uit rente en los je minder af. Later neemt het aflossingsdeel toe en wordt het rentedeel kleiner.

De maandelijkse annuïteit wordt berekend aan de hand van de hoofdsom, de periodieke rente en het aantal maandelijkse betalingen. Een rekenformule is:

Maandbedrag = lening × maandrente ÷ [1 − (1 + maandrente)− aantal maanden]

Bij een hypotheek van € 300.000, een jaarlijkse rente van 4% en een looptijd van 30 jaar is de maandrente bij maandelijkse berekening ongeveer 0,333%. Het bruto maandbedrag komt dan uit op ongeveer € 1.432. Dit voorbeeld houdt geen rekening met eventuele bijkomende kosten, belastingeffecten of veranderingen van de rente na afloop van de rentevaste periode.

Lineaire hypotheek

Bij een lineaire hypotheek los je iedere maand een vast deel van de oorspronkelijke lening af. Je berekent de maandelijkse aflossing door de hypotheekschuld te delen door het aantal maanden van de looptijd.

Leen je bijvoorbeeld € 300.000 met een looptijd van 30 jaar, dan betaal je maandelijks € 300.000 ÷ 360 = € 833,33 aan aflossing. Daar komt de rente over de resterende schuld bij. Omdat die schuld elke maand afneemt, dalen de rentelasten en daardoor meestal ook de totale maandlasten.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je volgens de afgesproken constructie niet periodiek af. De hypotheekschuld blijft daardoor in principe staan. Je moet de lening aan het einde van de looptijd terugbetalen of opnieuw regelen. Controleer altijd de voorwaarden van je hypotheek: de precieze afspraken kunnen verschillen.

Hoe bereken je hoeveel je al hebt afgelost?

Je kunt de totale aflossing berekenen door de huidige hypotheekschuld af te trekken van het oorspronkelijke leenbedrag. Is je oorspronkelijke hypotheek bijvoorbeeld € 300.000 en staat er nu nog € 270.000 open, dan heb je € 30.000 van de hoofdsom afgelost.

Voor een overzicht per maand kun je een aflossingsschema gebruiken. Daarin staan per betaling onder meer de rente, de aflossing en de resterende schuld. Je hypotheekverstrekker biedt vaak een online overzicht of jaaropgave met actuele gegevens.

Bruto en netto maandlasten

Een berekening van de hypotheekaflossing laat niet automatisch zien wat je netto maandlasten zijn. De bruto maandlast bestaat doorgaans uit rente en aflossing. De netto lasten kunnen anders uitvallen door je persoonlijke situatie en de fiscale regels die op jouw hypotheek van toepassing zijn. Ook kunnen verzekeringen, servicekosten of andere woonlasten meespelen.

Extra aflossen op je hypotheek

Met een extra aflossing verlaag je de openstaande hypotheekschuld. Dat kan invloed hebben op de toekomstige rentekosten en maandlasten. De gevolgen hangen af van je hypotheekvorm en de manier waarop je geldverstrekker de extra aflossing verwerkt. Soms kun je kiezen tussen een lagere maandlast of een kortere looptijd.

Controleer vooraf de voorwaarden. Voor extra aflossen kan een jaarlijks maximumbedrag gelden; boven dat bedrag kan soms een vergoeding verschuldigd zijn. Vraag je hypotheekverstrekker om een berekening van de gevolgen voor jouw lening.

Welke gegevens heb je nodig?

Voor een bruikbare berekening heb je meestal de volgende gegevens nodig:

  • de oorspronkelijke of huidige hypotheekschuld;
  • de hypotheekvorm;
  • het rentepercentage en de rentevaste periode;
  • de resterende looptijd;
  • het bedrag en de datum van eventuele extra aflossingen.

Zelf je hypotheekaflossing berekenen

Een online hypotheekcalculator kan snel een indicatie geven van je maandbedrag en resterende schuld. De uitkomst is alleen zo nauwkeurig als de gegevens die je invoert. Houd er rekening mee dat de berekening kan afwijken door voorwaarden van je hypotheekverstrekker, renteaanpassingen, extra aflossingen en persoonlijke omstandigheden.

Gebruik een rekentool daarom als eerste inschatting en controleer belangrijke bedragen altijd in je hypotheekoverzicht of bij je hypotheekverstrekker. Zo krijg je een realistischer beeld van je aflossing en de kosten van je hypotheek.


Aflossing hypotheek berekenen: 9 praktische tips

  1. Controleer je hypotheekvorm en aflossingsschema.
  2. Noteer het openstaande hypotheekbedrag.
  3. Gebruik de actuele rente en resterende looptijd.
  4. Bereken de maandelijkse aflossing met een hypotheekcalculator.
  5. Houd rekening met rente en eventuele renteherzieningen.
  6. Controleer of de maandlasten bruto of netto zijn.
  7. Neem extra aflossingen mee in de berekening.
  8. Let op boetevrij aflossen en mogelijke kosten.
  9. Vergelijk de uitkomst met je hypotheekoverzicht.

Controleer je hypotheekvorm en aflossingsschema.

Controleer eerst welke hypotheekvorm je hebt en bekijk het bijbehorende aflossingsschema. Bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd, terwijl je bij een lineaire hypotheek elke maand een vast bedrag aflost. Een aflossingsschema laat zien hoeveel je per termijn terugbetaalt en wat je resterende schuld is. Zo kun je de aflossing nauwkeuriger berekenen en voorkom je dat je uitgaat van de verkeerde methode.

Noteer het openstaande hypotheekbedrag.

Noteer eerst het openstaande hypotheekbedrag: het bedrag dat je op dit moment nog aan je geldverstrekker verschuldigd bent. Je vindt dit meestal in je hypotheekoverzicht, de online omgeving van je hypotheekverstrekker of op je meest recente jaaropgave. Gebruik de actuele restschuld als uitgangspunt voor je berekening, zodat je een betrouwbaar beeld krijgt van hoeveel je nog moet aflossen.

Gebruik de actuele rente en resterende looptijd.

Gebruik bij het berekenen van je hypotheekaflossing de actuele rente en de resterende looptijd van je lening. Zo sluit de uitkomst beter aan op je huidige situatie dan wanneer je rekent met de oorspronkelijke rente of looptijd. Houd er rekening mee dat je maandlasten kunnen veranderen wanneer je rentevaste periode afloopt.

Bereken de maandelijkse aflossing met een hypotheekcalculator.

Bereken je maandelijkse aflossing met een hypotheekcalculator. Vul onder meer je hypotheekbedrag, rente, looptijd en hypotheekvorm in om een indicatie te krijgen van je maandlasten en de resterende schuld. De uitkomst is een schatting: je werkelijke bedragen kunnen afwijken door de voorwaarden van je hypotheek of extra aflossingen. Controleer daarom ook je hypotheekoverzicht of vraag je hypotheekverstrekker om een berekening.

Houd rekening met rente en eventuele renteherzieningen.

Houd bij het berekenen van je hypotheekaflossing rekening met de rente en eventuele renteherzieningen. De rente beïnvloedt hoeveel van je maandbedrag naar rentekosten gaat en hoeveel je daadwerkelijk aflost. Loopt je rentevaste periode af, dan kan een nieuw rentepercentage je maandlasten en de verdeling tussen rente en aflossing veranderen. Neem daarom de actuele rentevoorwaarden mee in je berekening en bekijk ook verschillende scenario’s voor na een renteherziening.

Controleer of de maandlasten bruto of netto zijn.

Let bij het berekenen van je hypotheekaflossing goed op of de maandlasten bruto of netto worden weergegeven. Bruto maandlasten zijn meestal de bedragen die je aan rente en aflossing betaalt, vóór eventuele fiscale effecten. Netto maandlasten houden rekening met mogelijke belastingvoordelen en kunnen daardoor lager uitvallen. Welke bedragen voor jou gelden, hangt af van je persoonlijke situatie en de actuele regels. Vergelijk daarom steeds hetzelfde type maandlast en vraag bij twijfel advies aan je hypotheekverstrekker of een financieel adviseur.

Neem extra aflossingen mee in de berekening.

Neem extra aflossingen mee in de berekening. Als je naast je vaste maandbedrag extra aflost, daalt je openstaande hypotheekschuld sneller. Daardoor betaal je mogelijk minder rente en veranderen je toekomstige maandlasten of de resterende looptijd. Verwerk extra aflossingen daarom met het juiste bedrag en de datum in je berekening. Controleer ook de voorwaarden van je hypotheekverstrekker, want er kan een limiet gelden of een vergoeding van toepassing zijn.

Let op boetevrij aflossen en mogelijke kosten.

Controleer voordat je extra aflost hoeveel je boetevrij mag aflossen. Geldverstrekkers hanteren hiervoor vaak een jaarlijks maximum; los je meer af, dan kan een vergoeding gelden. Ook kunnen voorwaarden bepalen hoe een extra aflossing je maandlasten of looptijd beïnvloedt. Bekijk daarom je hypotheekvoorwaarden en vraag je geldverstrekker om een berekening van eventuele kosten en de gevolgen voor je hypotheek.

Vergelijk de uitkomst met je hypotheekoverzicht.

Vergelijk de uitkomst van je berekening altijd met je hypotheekoverzicht. Daarin vind je de actuele hypotheekschuld, rente en aflossingen zoals die door je geldverstrekker zijn verwerkt. Kleine verschillen kunnen ontstaan door afrondingen, de datum waarop een betaling is verwerkt of de voorwaarden van je hypotheek. Zo controleer je of je berekening aansluit bij je persoonlijke situatie.

lening aanvragen zonder gedoe

Lening aanvragen zonder gedoe: zo regel je het eenvoudig en verantwoord

Lening aanvragen zonder gedoe: zo pak je het slim aan

Een lening aanvragen hoeft geen ingewikkeld proces te zijn. Met een goede voorbereiding, duidelijke informatie en een realistische kijk op je maandlasten kun je het overzichtelijk houden. Of je nu geld nodig hebt voor een auto, een verbouwing of een andere grote uitgave: neem de tijd om te bepalen wat je nodig hebt en wat je verantwoord kunt terugbetalen.

Bepaal hoeveel je nodig hebt

Begin met het doel van de lening en het bedrag dat daarvoor nodig is. Leen niet automatisch het maximumbedrag dat een aanbieder eventueel beschikbaar stelt. Hoe hoger het leenbedrag, hoe hoger doorgaans de totale kosten. Een kleiner bedrag kan bovendien betekenen dat je minder lang aan aflossingen vastzit.

Maak ook een overzicht van je inkomsten en vaste uitgaven. Zo zie je hoeveel ruimte er iedere maand overblijft voor rente en aflossing. Houd daarbij rekening met onverwachte kosten, zoals een reparatie of een hogere energierekening.

Vergelijk niet alleen de rente

De rente is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook de looptijd, het maandbedrag en het totale bedrag dat je uiteindelijk terugbetaalt. Een langere looptijd kan de maandlasten verlagen, maar kan ervoor zorgen dat je over de hele periode meer rente betaalt.

Let daarnaast op de voorwaarden. Kun je de lening tussentijds geheel of gedeeltelijk aflossen? Zijn daar kosten aan verbonden? En wat gebeurt er als je een betaling niet op tijd kunt doen? De antwoorden kunnen per aanbieder en lening verschillen.

Houd je gegevens bij de hand

Een aanvraag verloopt vaak vlotter als je de benodigde gegevens vooraf verzamelt. Een aanbieder kan bijvoorbeeld vragen om informatie over je identiteit, inkomen, woonlasten en bestaande financiële verplichtingen. Welke documenten precies nodig zijn, verschilt per aanbieder en situatie.

Vul je gegevens zorgvuldig en naar waarheid in. Onvolledige of onjuiste informatie kan de beoordeling vertragen. Een kredietverstrekker beoordeelt of de lening past bij je financiële situatie en kan aanvullende informatie opvragen.

Controleer de aanbieder en lees de voorwaarden

Controleer met wie je zaken doet en lees de informatie over rente, kosten en terugbetaling voordat je akkoord gaat. Kijk ook of de aanbieder bevoegd is om het betreffende krediet aan te bieden. In Nederland kun je daarvoor informatie raadplegen bij de Autoriteit Financiële Markten (AFM).

Wees voorzichtig met partijen die een lening garanderen, onduidelijk zijn over de kosten of vooraf geld vragen om de lening te regelen. Deel persoonlijke of financiële gegevens alleen via een betrouwbare en beveiligde omgeving.

Kies een maandbedrag dat haalbaar blijft

Een lening moet niet alleen vandaag betaalbaar zijn. Denk ook na over veranderingen die je inkomsten of uitgaven kunnen beïnvloeden, zoals een verhuizing, gezinsuitbreiding of tijdelijke inkomensdaling. Kies een maandbedrag waarbij er voldoende ruimte overblijft voor je gewone uitgaven en een financiële buffer.

Heb je al andere kredieten of financiële verplichtingen? Neem die mee in je berekening. Een aanbieder kan bestaande verplichtingen betrekken bij de beoordeling van je aanvraag. Een registratie bij het BKR kan daarbij, afhankelijk van de situatie en het type krediet, ook een rol spelen.

Veelgemaakte fouten bij een lening aanvragen

  • Meer lenen dan nodig is, omdat het bedrag beschikbaar lijkt.
  • Alleen naar het maandbedrag kijken en de totale kosten vergeten.
  • De voorwaarden over extra aflossen of betalingsproblemen overslaan.
  • Meerdere aanvragen doen zonder eerst de gevolgen en voorwaarden te vergelijken.
  • Een lening afsluiten zonder te berekenen of de maandlasten ook later betaalbaar blijven.

Een lening aanvragen zonder gedoe: de belangrijkste punten

Een soepel aanvraagproces begint met een helder leenbedrag, een realistisch budget en een goede vergelijking van aanbieders. Verzamel je gegevens, controleer de voorwaarden en neem geen beslissing voordat je weet wat de lening in totaal kost. Zo houd je grip op het proces én op je financiële verplichtingen.

Twijfel je of lenen in jouw situatie verstandig is? Vraag dan onafhankelijk financieel advies voordat je een overeenkomst aangaat. Een lening is een financiële verplichting die je volgens de afgesproken voorwaarden moet terugbetalen.


7 veelgestelde vragen over een lening aanvragen zonder gedoe

  1. Waar kan ik 2000 euro lenen zonder BKR toetsing?
  2. Kun je zomaar een lening aanvragen?
  3. Waar kan ik met spoed geld lenen?
  4. Hoe kan ik 2500 euro lenen zonder gedoe?
  5. Kan ik 200 euro lenen zonder BKR-toetsing?
  6. Hoe kan ik € 5000 lenen zonder gedoe?
  7. Welke bank doet geen BKR toetsing?

Waar kan ik 2000 euro lenen zonder BKR toetsing?

Voor een lening van € 2.000 is het verstandig om voorzichtig te zijn met aanbieders die beloven geld te lenen zonder enige krediet- of inkomenscontrole. Kredietverstrekkers moeten beoordelen of de lening bij je financiële situatie past; of en hoe een BKR-toetsing plaatsvindt, hangt af van de aanbieder en het krediet. Vergelijk daarom de totale kosten en voorwaarden bij betrouwbare, bevoegde aanbieders en controleer of de maandlasten haalbaar zijn. Wees extra alert op partijen die vooraf kosten vragen of een lening gegarandeerd beloven.

Kun je zomaar een lening aanvragen?

Je kunt een lening aanvragen, maar je krijgt niet automatisch goedkeuring. De kredietverstrekker beoordeelt onder meer je inkomen, vaste lasten, bestaande leningen en of de maandelijkse aflossingen betaalbaar zijn. Soms wordt ook informatie bij het BKR gecontroleerd. Welke voorwaarden en documenten gelden, verschilt per aanbieder. Vergelijk daarom eerst de kosten en voorwaarden en leen alleen wat je verantwoord kunt terugbetalen.

Waar kan ik met spoed geld lenen?

Heb je met spoed geld nodig, neem dan eerst contact op met een bank of kredietverstrekker die onder toezicht staat en controleer zorgvuldig de rente, kosten en voorwaarden. Een snelle aanvraag betekent niet automatisch dat je direct geld ontvangt: de aanbieder moet je financiële situatie beoordelen. Wees extra voorzichtig met aanbieders die een lening garanderen of vooraf kosten vragen, en vermijd lenen als je niet zeker weet dat je de maandlasten kunt betalen. Kijk zo mogelijk ook naar alternatieven, zoals een betalingsregeling met de partij aan wie je moet betalen.

Hoe kan ik 2500 euro lenen zonder gedoe?

Voor €2.500 lenen zonder gedoe begint met controleren of de maandlasten passen bij je inkomen en vaste uitgaven. Vergelijk aanbieders op rente, totale kosten, looptijd en voorwaarden voor extra aflossen; vraag alleen een bedrag aan dat je echt nodig hebt. Houd je gegevens over inkomen, woonlasten en eventuele andere leningen bij de hand, zodat je de aanvraag volledig kunt invullen. De kredietverstrekker beoordeelt je aanvraag en bepaalt of de lening verantwoord is. Controleer ook de aanbieder en wees alert op partijen die vooraf geld vragen of een lening garanderen.

Kan ik 200 euro lenen zonder BKR-toetsing?

Een bedrag van €200 lenen zonder BKR-toetsing kan bij sommige aanbieders mogelijk zijn, maar dit hangt af van het soort krediet en de voorwaarden. Een klein leenbedrag betekent niet automatisch dat een aanbieder je financiële situatie niet controleert; betrouwbare kredietverstrekkers beoordelen of terugbetalen haalbaar is. Vergelijk daarom de totale kosten en looptijd zorgvuldig en wees voorzichtig met aanbieders die een lening garanderen of vooraf kosten vragen.

Hoe kan ik € 5000 lenen zonder gedoe?

Wil je € 5.000 lenen zonder gedoe? Bepaal eerst of het maandbedrag past binnen je budget en vergelijk aanbieders op rente, totale kosten, looptijd en voorwaarden. Houd je identiteits- en inkomensgegevens bij de hand en vul de aanvraag volledig en eerlijk in; de kredietverstrekker beoordeelt of de lening bij je financiële situatie past. Let op: een snelle aanvraag betekent niet automatisch dat je wordt goedgekeurd, en leen alleen als je de aflossingen verantwoord kunt betalen.

Welke bank doet geen BKR toetsing?

Er is geen bank die je betrouwbaar kunt aanwijzen als aanbieder die altijd géén BKR-toetsing uitvoert. Kredietverstrekkers beoordelen of een lening verantwoord is en kunnen daarvoor je BKR-gegevens controleren; de regels en voorwaarden verschillen per product en aanbieder. Een BKR-registratie betekent bovendien niet automatisch dat je geen lening kunt krijgen: de aanbieder kijkt naar je volledige financiële situatie. Wees voorzichtig met partijen die een lening zonder controle garanderen, en vergelijk altijd de voorwaarden en totale kosten.