

Aflossing berekenen van je hypotheek: zo werkt het
Wil je weten hoeveel je iedere maand aflost op je hypotheek? Dan is het handig om te begrijpen hoe je maandbedrag is opgebouwd. Dat bedrag bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert gedurende de looptijd en hangt onder meer af van je hypotheekvorm, rente en resterende schuld.
Met een berekening krijg je meer inzicht in je maandlasten en in de snelheid waarmee je hypotheekschuld daalt. Hieronder lees je hoe je de aflossing berekent en welke gegevens je daarvoor nodig hebt.
Wat betekent hypotheekaflossing?
Aflossing is het deel van je betaling waarmee je de hypotheekschuld terugbetaalt. Rente is de vergoeding die je aan de geldverstrekker betaalt voor het geleende bedrag. Je totale maandbedrag kan dus bestaan uit:
- Rente: de kosten voor het lenen van geld.
- Aflossing: het bedrag waarmee je openstaande hypotheekschuld kleiner wordt.
Bij veel hypotheken betaal je elke maand een vast of volgens een schema veranderend bedrag. Hoeveel daarvan naar rente en hoeveel naar aflossing gaat, verschilt per hypotheekvorm.
Aflossing berekenen bij een annuïteitenhypotheek
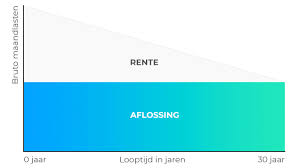
Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin bestaat dit bedrag voor een groter deel uit rente. Later los je steeds meer af en betaal je minder rente.
De maandelijkse aflossing bereken je door de maandelijkse rente van het maandbedrag af te trekken:
Maandelijkse aflossing = bruto maandbedrag − rente over de openstaande hypotheekschuld
De rente over een maand bereken je in grote lijnen zo:
Maandrente = openstaande hypotheekschuld × maandelijkse rente
Een voorbeeld: je hebt een hypotheek van € 300.000 met een rente van 4% per jaar en een looptijd van 30 jaar. Bij een vereenvoudigde berekening met maandelijkse betalingen is het bruto annuïteitenbedrag ongeveer € 1.432 per maand.
In de eerste maand bedraagt de rente ongeveer € 1.000: 4% gedeeld door 12, vermenigvuldigd met € 300.000. Van het maandbedrag van ongeveer € 1.432 is dan circa € 432 aflossing. In de volgende maand is de schuld iets lager. Daardoor betaal je iets minder rente en los je iets meer af.
Dit voorbeeld is een schatting. De precieze berekening kan verschillen door de methode van de geldverstrekker, de betaaldata en eventuele bijkomende afspraken.
Aflossing berekenen bij een lineaire hypotheek
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Dat bereken je door de oorspronkelijke hypotheekschuld te delen door het aantal maanden van de looptijd.
Maandelijkse aflossing = hypotheekbedrag ÷ aantal maanden
Leen je bijvoorbeeld € 300.000 voor 30 jaar, dan is de maandelijkse aflossing € 300.000 ÷ 360 = ongeveer € 833. De rente bereken je daarnaast over de resterende schuld. Omdat die schuld elke maand afneemt, daalt ook het rentedeel. Je totale bruto maandlast is daardoor in het begin hoger en wordt geleidelijk lager.
Hoe zit het bij een aflossingsvrije hypotheek?
Bij een aflossingsvrije hypotheek betaal je tijdens de afgesproken periode meestal alleen rente. Je maandelijkse aflossing is dan in principe € 0, tenzij je vrijwillig extra aflost. De hypotheekschuld blijft staan en moet volgens de afspraken aan het einde van de looptijd worden terugbetaald of opnieuw worden gefinancierd.
Welke gegevens heb je nodig voor een berekening?
Om je maandelijkse aflossing of hypotheeklast te berekenen, heb je meestal deze gegevens nodig:
- de oorspronkelijke of resterende hypotheekschuld;
- de hypotheekvorm, zoals annuïtair, lineair of aflossingsvrij;
- het rentepercentage;
- de resterende looptijd;
- eventuele extra aflossingen en de voorwaarden daarvoor.
Een online hypotheekcalculator kan helpen om snel een indicatie te krijgen. Controleer altijd of de uitkomst bruto of netto is en welke aannames de calculator gebruikt.
Bruto en netto maandlasten
De berekeningen hierboven gaan over bruto bedragen. Je netto maandlast kan anders zijn, bijvoorbeeld door de fiscale behandeling van je hypotheekrente. De persoonlijke situatie en de geldende belastingregels spelen daarbij een rol. Voor een goed beeld kun je je hypotheekgegevens en eventuele fiscale gevolgen laten controleren door een deskundige.
Wat doet extra aflossen met je hypotheek?
Als je extra aflost, wordt je openstaande schuld lager. Daardoor kan ook het rentebedrag dat je daarna betaalt afnemen. Afhankelijk van de voorwaarden kan extra aflossen leiden tot lagere maandlasten, een kortere looptijd of een combinatie daarvan.
Controleer vóór een extra aflossing de voorwaarden van je hypotheek. Soms geldt een maximum voor boetevrij aflossen. Houd ook rekening met je financiële buffer: geld dat je in je hypotheek stopt, kun je niet zomaar weer opnemen.
Veelgestelde vragen over hypotheekaflossing
Hoe bereken ik hoeveel ik deze maand aflos?
Trek de rente over je openstaande hypotheekschuld af van je bruto maandbedrag. Bij een annuïteitenhypotheek verandert de uitkomst meestal iedere maand. Bij een lineaire hypotheek blijft het aflossingsdeel doorgaans gelijk.
Waarom los ik in het begin van een annuïteitenhypotheek weinig af?
In het begin is de hypotheekschuld nog hoog. Daardoor betaal je relatief veel rente. Naarmate je aflost, daalt de schuld en wordt het rentedeel kleiner. Bij een gelijkblijvend bruto maandbedrag gaat dan een groter deel naar aflossing.
Is een lagere maandlast hetzelfde als meer aflossen?
Nee. Een lagere maandlast betekent niet automatisch dat je sneller aflost. De maandlast kan bijvoorbeeld dalen doordat de rente lager is of doordat je hypotheek opnieuw is berekend. Bekijk daarom altijd apart welk deel van je betaling naar aflossing gaat.
Conclusie
Je hypotheekaflossing berekenen begint bij je hypotheekvorm. Bij een annuïteitenhypotheek is de aflossing het maandbedrag min de rente. Bij een lineaire hypotheek betaal je meestal iedere maand een vast aflossingsbedrag. Met je hypotheekschuld, rente en resterende looptijd kun je een eerste indicatie maken. Voor een exacte berekening zijn ook de voorwaarden van je geldverstrekker van belang.
9 Tips voor het Berekenen van Je Hypotheekaflossing
- Bepaal eerst je hypotheekbedrag en looptijd.
- Controleer of je een annuïtaire of lineaire hypotheek hebt.
- Bij annuïtair los je elke maand een deel van de schuld af.
- Bij lineair daalt je aflossing gelijkmatig per maand.
- Houd rekening met rente en eventuele rentevaste periode.
- Gebruik een rekentool voor een eerste schatting.
- Vergelijk de uitkomst met je hypotheekoverzicht.
- Bereken extra aflossingen apart en controleer de voorwaarden.
- Neem eventuele kosten mee voor een compleet beeld.
Bepaal eerst je hypotheekbedrag en looptijd.
Bepaal eerst je hypotheekbedrag en de looptijd: deze gegevens vormen de basis voor het berekenen van je aflossing. Hoe hoger het bedrag dat je leent, hoe meer je doorgaans moet terugbetalen. Een langere looptijd spreidt de aflossing over meer maanden, waardoor je maandelijkse aflossingsbedrag vaak lager uitvalt, maar je mogelijk langer rente betaalt. Kijk ook naar de hypotheekvorm en het rentepercentage, want die beïnvloeden je maandlasten.
Controleer of je een annuïtaire of lineaire hypotheek hebt.
Controleer eerst of je een annuïtaire of lineaire hypotheek hebt, want de hypotheekvorm bepaalt hoe je aflossing wordt berekend. Bij een annuïteitenhypotheek blijft je bruto maandbedrag doorgaans gelijk tijdens de rentevaste periode, terwijl het deel dat je aflost geleidelijk toeneemt. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je totale maandlast meestal stap voor stap daalt. Kijk in je hypotheekdocumenten of vraag je geldverstrekker welke vorm voor jou geldt.
Bij annuïtair los je elke maand een deel van de schuld af.
Bij een annuïtaire hypotheek los je elke maand een deel van je schuld af. Je maandbedrag bestaat uit rente en aflossing: in het begin betaal je relatief veel rente en los je minder af. Naarmate je schuld kleiner wordt, daalt het rentedeel en gaat een groter deel van hetzelfde maandbedrag naar aflossing.
Bij lineair daalt je aflossing gelijkmatig per maand.
Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor daalt je openstaande hypotheekschuld gelijkmatig. Omdat je rente berekent over de resterende schuld, neemt het rentedeel van je maandlast geleidelijk af. Je totale maandlast is daardoor meestal aan het begin hoger en wordt gedurende de looptijd steeds lager.
Houd rekening met rente en eventuele rentevaste periode.
Houd bij het berekenen van je hypotheekaflossing rekening met het rentepercentage én de rentevaste periode. De rente bepaalt hoeveel van je maandbedrag naar rentekosten gaat en hoeveel naar aflossing. Staat je rente nog een tijd vast, dan blijven je maandlasten doorgaans gelijk binnen die periode. Daarna kan een nieuw rentepercentage je maandbedrag en de verdeling tussen rente en aflossing veranderen. Gebruik daarom voor een betrouwbare berekening de rente en einddatum van je huidige rentevaste periode.
Gebruik een rekentool voor een eerste schatting.
Gebruik een online rekentool om een eerste schatting te maken van je hypotheekaflossing en maandlasten. Vul je hypotheekbedrag, rente, looptijd en hypotheekvorm in. De uitkomst geeft snel inzicht, maar is indicatief: de exacte bedragen kunnen afwijken door de voorwaarden van je geldverstrekker, eventuele extra aflossingen en je persoonlijke situatie.
Vergelijk de uitkomst met je hypotheekoverzicht.
Vergelijk de uitkomst van je berekening met je hypotheekoverzicht. Daarin zie je hoeveel je daadwerkelijk aan rente en aflossing betaalt en hoe hoog je resterende hypotheekschuld is. Kleine verschillen kunnen ontstaan door afrondingen, betaaldata of de rekenmethode van je geldverstrekker. Klopt het verschil niet of is het groter dan verwacht? Neem dan contact op met je hypotheekverstrekker voor uitleg.
Bereken extra aflossingen apart en controleer de voorwaarden.
Bereken extra aflossingen altijd apart van je reguliere maandelijkse aflossing. Zo zie je beter welk effect een extra betaling kan hebben op je openstaande hypotheekschuld, maandlasten en looptijd. Controleer vooraf de voorwaarden van je hypotheek: er kan bijvoorbeeld een maximum gelden voor boetevrij aflossen of een vergoeding verschuldigd zijn als je daarboven aflost. Houd ook voldoende spaargeld achter de hand voor onverwachte uitgaven.
Neem eventuele kosten mee voor een compleet beeld.
Neem eventuele bijkomende kosten mee voor een compleet beeld van je hypotheeklasten. Denk bijvoorbeeld aan advies- en afsluitkosten, taxatiekosten, notariskosten of kosten voor een overlijdensrisicoverzekering. Niet al deze kosten vallen onder je maandelijkse aflossing, maar ze kunnen wel invloed hebben op wat je hypotheek je in totaal kost. Controleer daarom welke kosten eenmalig zijn en welke periodiek terugkomen wanneer je verschillende berekeningen vergelijkt.