hoeveel geld kan ik lenen

Hoeveel geld kan ik lenen? Bereken wat past bij jouw situatie

Hoeveel geld kan ik lenen?

Hoeveel geld je kunt lenen, hangt af van je persoonlijke en financiële situatie. Kredietverstrekkers kijken onder meer naar je inkomen, vaste lasten, bestaande schulden en het bedrag dat je na alle uitgaven overhoudt. Daarom bestaat er geen vast bedrag dat voor iedereen geldt. Een berekening of online simulatie geeft een eerste inschatting; de kredietverstrekker bepaalt uiteindelijk welk bedrag verantwoord is.

Welke factoren bepalen hoeveel je kunt lenen?

Je inkomen

Je salaris of andere inkomsten vormen een belangrijk onderdeel van de beoordeling. De kredietverstrekker kan kijken naar de hoogte en regelmaat van je inkomen, maar ook naar de zekerheid ervan. Bij een tijdelijk contract, wisselende inkomsten of inkomsten als zelfstandige kan aanvullende informatie nodig zijn.

Je vaste lasten

Van je inkomen gaan je vaste lasten af. Denk aan woonlasten, energie, verzekeringen, kinderopvang en alimentatie. Wat daarna overblijft, moet voldoende zijn om de maandelijkse aflossing en rente te betalen én ruimte te houden voor onverwachte uitgaven.

Bestaande leningen en kredietverplichtingen

Heb je al een persoonlijke lening, creditcardschuld, doorlopend krediet, private leasecontract of andere financiële verplichting? Dan kan dat invloed hebben op het bedrag dat je nog kunt lenen. Ook een kredietlimiet kan soms meewegen, zelfs als je die niet volledig gebruikt. De precieze beoordeling verschilt per kredietverstrekker.

Je huishouden en persoonlijke situatie

Ook je gezinssamenstelling en woonsituatie kunnen meetellen. Iemand met kinderen of hogere woonlasten heeft doorgaans andere uitgaven dan iemand die alleen woont. De kredietverstrekker beoordeelt je aanvraag daarom als geheel.

Hoe bereken je hoeveel je kunt lenen?

Een kredietverstrekker berekent hoeveel ruimte er in je budget is voor een nieuwe lening. Daarbij wordt gekeken naar wat je maandelijks kunt betalen en naar de looptijd en rente van de lening. Een langere looptijd kan de maandlasten verlagen, maar betekent vaak dat je langer rente betaalt. Vergelijk daarom niet alleen het leenbedrag, maar ook de maandtermijn, de totale kosten en de voorwaarden.

Met een online rekentool kun je vaak snel een indicatie krijgen. Vul je gegevens zo nauwkeurig mogelijk in en beschouw de uitkomst als een schatting. De definitieve beoordeling volgt pas nadat de kredietverstrekker je aanvraag en financiële gegevens heeft gecontroleerd.

Geld lenen voor een auto of voor een woning

De manier waarop je leenruimte wordt berekend, hangt ook af van het soort lening. Voor een persoonlijke lening, bijvoorbeeld voor een auto of verbouwing, beoordeelt de kredietverstrekker hoeveel je verantwoord kunt aflossen. Bij een hypotheek spelen onder meer je inkomen, de waarde van de woning, de hypotheekrente en eventuele andere verplichtingen een rol. De regels en berekeningen zijn dus niet hetzelfde.

Wat is een verantwoord leenbedrag?

Het maximale bedrag dat je kunt lenen, is niet automatisch het bedrag dat verstandig is om te lenen. Maak eerst een overzicht van je maandelijkse inkomsten en uitgaven. Houd daarbij rekening met onverwachte kosten, zoals een reparatie of een periode met minder inkomen. Kies een maandbedrag dat ook op langere termijn haalbaar blijft.

Controleer daarnaast de totale kosten van de lening. Let op de rente, de looptijd, eventuele voorwaarden voor vervroegd aflossen en het totaalbedrag dat je terugbetaalt. Een lagere maandtermijn kan aantrekkelijk lijken, maar door een langere looptijd kan de lening uiteindelijk duurder uitvallen.

Veelgestelde vragen

Kan ik lenen als ik al schulden heb?

Dat hangt af van je totale financiële situatie. Bestaande schulden of kredietverplichtingen kunnen het bedrag dat je kunt lenen beperken. Geef deze verplichtingen altijd volledig op bij je aanvraag.

Heeft een BKR-registratie invloed op mijn lening?

Kredietverstrekkers kunnen informatie over lopende kredieten en betaalgedrag opvragen bij het Bureau Krediet Registratie (BKR). Een registratie betekent niet automatisch dat je geen lening kunt krijgen. De kredietverstrekker beoordeelt de aard van de registratie en je huidige financiële situatie.

Kan ik vooraf precies weten hoeveel ik kan lenen?

Een online berekening geeft meestal alleen een indicatie. Het definitieve bedrag hangt af van de gegevens en documenten die de kredietverstrekker beoordeelt. Een aanvraag kan daardoor uitkomen op een ander bedrag dan de eerste schatting.

Samengevat

Hoeveel geld je kunt lenen, wordt vooral bepaald door je inkomen, vaste lasten, bestaande verplichtingen en persoonlijke situatie. Bereken vooraf wat je comfortabel kunt terugbetalen en vergelijk niet alleen de maandlasten, maar ook de totale kosten. Leen alleen wat je nodig hebt en wat binnen je budget past.


Veelgestelde Vragen over “Hoeveel Geld Kan Ik Lenen?

  1. Hoeveel geld kan ik lenen op basis van mijn inkomen?
  2. Welke factoren bepalen hoeveel ik kan lenen?
  3. Hoe bereken ik hoeveel geld ik verantwoord kan lenen?
  4. Kan ik geld lenen als ik al andere leningen of schulden heb?
  5. Hoeveel kan ik lenen zonder vast contract?
  6. Heeft een BKR-registratie invloed op hoeveel ik kan lenen?
  7. Kan ik online berekenen hoeveel geld ik kan lenen?
  8. Wat is het verschil tussen het maximale leenbedrag en een verantwoord leenbedrag?
  9. Kan ik meer lenen als ik samen met mijn partner een lening aanvraag?

Hoeveel geld kan ik lenen op basis van mijn inkomen?

Hoeveel geld je kunt lenen op basis van je inkomen hangt niet alleen af van je salaris, maar ook van je vaste lasten, bestaande leningen, gezinssituatie en de zekerheid van je inkomsten. De kredietverstrekker beoordeelt hoeveel je na je uitgaven overhoudt om de maandelijkse aflossing en rente verantwoord te betalen. Een online berekening kan een eerste indicatie geven, maar het definitieve leenbedrag wordt vastgesteld na beoordeling van je volledige financiële situatie.

Welke factoren bepalen hoeveel ik kan lenen?

Hoeveel je kunt lenen, hangt vooral af van je inkomen en de zekerheid daarvan, je vaste lasten en eventuele bestaande schulden of kredietverplichtingen. Ook je woonsituatie en gezinssamenstelling kunnen meewegen, omdat die invloed hebben op je maandelijkse uitgaven. Een kredietverstrekker beoordeelt al deze gegevens samen om te bepalen welk leenbedrag en welke maandlasten verantwoord zijn voor jouw situatie.

Hoe bereken ik hoeveel geld ik verantwoord kan lenen?

Bereken eerst hoeveel je maandelijks overhoudt nadat je vaste lasten, bestaande leningen en een realistisch bedrag voor dagelijkse uitgaven hebt betaald. Houd ook ruimte voor onverwachte kosten en veranderingen in je inkomen. Het bedrag dat overblijft, geeft een indicatie van wat je aan een nieuwe lening kunt besteden, maar de kredietverstrekker beoordeelt daarnaast onder meer je inkomen, financiële verplichtingen en persoonlijke situatie. Gebruik een online rekentool daarom als eerste schatting en vergelijk niet alleen de maandlasten, maar ook de rente, looptijd en totale kosten.

Kan ik geld lenen als ik al andere leningen of schulden heb?

Ja, soms kun je geld lenen als je al andere leningen of schulden hebt, maar die verplichtingen beïnvloeden wel hoeveel je nog verantwoord kunt lenen. Een kredietverstrekker kijkt naar je inkomen, vaste lasten en bestaande maandelijkse aflossingen om te beoordelen of er voldoende ruimte overblijft voor een nieuwe lening. Geef je financiële verplichtingen altijd volledig op en controleer vooraf of de extra maandlasten binnen je budget passen. De beoordeling verschilt per kredietverstrekker; lenen is dus niet gegarandeerd.

Hoeveel kan ik lenen zonder vast contract?

Ook zonder vast contract kun je soms geld lenen. De kredietverstrekker kijkt niet alleen naar je contractvorm, maar vooral naar de hoogte, regelmaat en verwachte continuïteit van je inkomen. Bij een tijdelijk contract, uitzendwerk of werk als zelfstandige kan gevraagd worden om extra bewijs, zoals recente loonstroken, jaaropgaven of inkomensgegevens van eerdere jaren. Omdat je inkomen mogelijk minder zeker is, kan het bedrag dat je verantwoord kunt lenen lager uitvallen. De uiteindelijke mogelijkheden verschillen per kredietverstrekker en zijn afhankelijk van je volledige financiële situatie.

Heeft een BKR-registratie invloed op hoeveel ik kan lenen?

Ja, een BKR-registratie kan invloed hebben op hoeveel je kunt lenen. Kredietverstrekkers kijken naar je geregistreerde leningen en betaalgedrag om je financiële verplichtingen en kredietwaardigheid te beoordelen. Een registratie betekent niet automatisch dat je geen lening kunt krijgen, maar openstaande kredieten of betalingsachterstanden kunnen het bedrag dat je kunt lenen verlagen of ertoe leiden dat je aanvraag wordt afgewezen. De kredietverstrekker beoordeelt altijd je volledige financiële situatie.

Kan ik online berekenen hoeveel geld ik kan lenen?

Ja, met een online rekentool kun je een eerste inschatting krijgen van hoeveel geld je kunt lenen. Vul daarvoor je inkomen, vaste lasten en eventuele bestaande leningen zo nauwkeurig mogelijk in. De uitkomst is indicatief: de kredietverstrekker bepaalt het definitieve leenbedrag na beoordeling van je financiële situatie en aanvraag.

Wat is het verschil tussen het maximale leenbedrag en een verantwoord leenbedrag?

Het maximale leenbedrag is het hoogste bedrag dat een kredietverstrekker op basis van je financiële situatie mogelijk wil uitlenen. Een verantwoord leenbedrag is het bedrag waarvan de maandlasten ook op langere termijn comfortabel binnen je budget passen, met voldoende ruimte voor vaste uitgaven, onverwachte kosten en veranderingen in je inkomen. Dat je maximaal kunt lenen, betekent dus niet automatisch dat dit ook de verstandigste keuze is.

Kan ik meer lenen als ik samen met mijn partner een lening aanvraag?

Ja, als je samen met je partner een lening aanvraagt, kan het mogelijk zijn om meer te lenen. De kredietverstrekker beoordeelt dan doorgaans de gezamenlijke inkomsten én uitgaven, waaronder vaste lasten en bestaande schulden. Een hoger gezamenlijk inkomen kan de leencapaciteit vergroten, maar de financiële verplichtingen van beide aanvragers tellen ook mee. Bovendien zijn jullie meestal allebei verantwoordelijk voor het terugbetalen van de lening. Het uiteindelijke bedrag hangt af van jullie gezamenlijke situatie en de beoordeling van de kredietverstrekker.
kosten hypotheek berekenen

Kosten hypotheek berekenen: welke bijkomende kosten kun je verwachten?

Kosten hypotheek berekenen: met welke kosten moet je rekening houden?

Een hypotheek afsluiten kost meer dan alleen de maandelijkse hypotheeklasten. Bij het kopen van een huis krijg je ook te maken met kosten voor advies, de notaris en soms een taxatie of Nationale Hypotheek Garantie (NHG). Door deze kosten vooraf mee te nemen in je berekening, weet je beter hoeveel eigen geld je nodig hebt.

Welke kosten horen bij een hypotheek?

De totale kosten verschillen per woning, hypotheek en persoonlijke situatie. Dit zijn veelvoorkomende kostenposten:

  • Hypotheekadvies en bemiddeling: de vergoeding voor advies over je hypotheek en het regelen van de aanvraag.
  • Notariskosten voor de hypotheekakte: de notaris stelt de hypotheekakte op en registreert deze.
  • Taxatiekosten: soms is een taxatierapport nodig om de waarde van de woning vast te stellen.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, betaal je hiervoor een vergoeding. De voorwaarden en hoogte kunnen veranderen.
  • Eventuele kosten voor een bouwkundige keuring: hiermee laat je de bouwkundige staat van de woning onderzoeken.

Naast de kosten die direct met je hypotheek te maken hebben, zijn er ook kosten voor de aankoop van de woning. Denk aan overdrachtsbelasting, notariskosten voor de leveringsakte en eventueel aankoopmakelaarskosten. Deze uitgaven worden vaak samen met de hypotheekkosten meegenomen in de berekening van je benodigde eigen geld.

Overdrachtsbelasting en andere aankoopkosten

Overdrachtsbelasting is een belasting die je in veel gevallen betaalt wanneer je een bestaande woning koopt. Het tarief en eventuele vrijstellingen zijn afhankelijk van je situatie en de geldende regels. Zo kunnen leeftijd, het gebruik van de woning en de koopsom van invloed zijn. Controleer daarom altijd welke regels gelden op het moment van de aankoop.

De notaris rekent meestal aparte kosten voor de leveringsakte en de hypotheekakte. Ook kunnen er kosten zijn voor een aankoopmakelaar, een bankgarantie of het aanvragen van bepaalde documenten. Vraag vooraf offertes op, zodat je de bedragen goed kunt vergelijken.

Voorbeeld: bijkomende kosten berekenen

Stel dat je een woning koopt voor € 400.000. Je kunt dan een overzicht maken van de verwachte kosten, bijvoorbeeld:

  • Hypotheekadvies en bemiddeling: € 2.500
  • Notariskosten voor de hypotheek- en leveringsakte: € 1.500
  • Taxatie: € 700
  • Aankoopmakelaar: € 4.000
  • Overdrachtsbelasting: afhankelijk van je situatie en de geldende regels

In dit voorbeeld bedragen de genoemde kosten samen € 8.700, exclusief overdrachtsbelasting en eventuele andere uitgaven. Dit is slechts een indicatie: tarieven verschillen per aanbieder en niet iedereen maakt dezelfde kosten.

Hoe bereken je hoeveel eigen geld je nodig hebt?

Tel eerst alle verwachte aankoop- en hypotheekkosten bij elkaar op. Trek daar eventuele bedragen vanaf die je niet zelf hoeft te betalen of die in jouw situatie op een andere manier kunnen worden gefinancierd. Het bedrag dat overblijft, is een indicatie van het eigen geld dat je nodig hebt.

Houd er rekening mee dat je doorgaans niet meer kunt lenen dan de woning waard is. Ook je inkomen en financiële verplichtingen bepalen hoeveel je kunt lenen. Kosten boven op de koopsom moet je daarom vaak met eigen geld betalen. De mogelijkheden verschillen per situatie en hypotheekverstrekker.

Zijn hypotheekkosten aftrekbaar?

Sommige eenmalige kosten die rechtstreeks verband houden met het afsluiten van een hypotheek voor je eigen woning kunnen onder voorwaarden aftrekbaar zijn. Denk bijvoorbeeld aan bepaalde advieskosten, taxatiekosten voor de hypotheek en notariskosten voor de hypotheekakte. Kosten zoals overdrachtsbelasting en de notariskosten voor de leveringsakte zijn doorgaans niet aftrekbaar als hypotheekrente of financieringskosten.

De fiscale regels kunnen veranderen en de aftrekbaarheid hangt af van je omstandigheden. Bewaar facturen en vraag bij twijfel advies aan een belastingdeskundige of de Belastingdienst.

Waarop letten bij het berekenen van hypotheekkosten?

  • Vraag meerdere offertes aan voor hypotheekadvies, taxatie en notariskosten.
  • Controleer of je in aanmerking komt voor een vrijstelling van overdrachtsbelasting.
  • Neem ook mogelijke kosten voor een bouwkundige keuring, aankoopmakelaar of bankgarantie mee.
  • Houd een financiële buffer achter de hand voor onverwachte uitgaven.
  • Controleer welke kosten fiscaal aftrekbaar zijn en bewaar de bijbehorende bewijsstukken.

Bereken je hypotheekkosten zorgvuldig

Een goede berekening geeft inzicht in zowel je maandlasten als het bedrag dat je bij de aankoop zelf moet inbrengen. De exacte kosten zijn afhankelijk van de woning, de hypotheekvorm, je persoonlijke situatie en de tarieven van betrokken partijen. Gebruik daarom een berekening als eerste indicatie en laat je persoonlijke situatie beoordelen voordat je een hypotheek afsluit.


Veelgestelde Vragen over het Berekenen van Hypotheekkosten

  1. Welke kosten moet ik meenemen bij het berekenen van mijn hypotheekkosten?
  2. Hoeveel eigen geld heb ik nodig om een huis te kopen en een hypotheek af te sluiten?
  3. Welke kosten voor een hypotheek zijn fiscaal aftrekbaar?
  4. Hoe bereken ik de notariskosten, taxatiekosten en advieskosten voor mijn hypotheek?
  5. Kan ik de bijkomende kosten van een huis volledig meefinancieren in mijn hypotheek?
  6. Hoeveel bedragen de totale kosten koper bij het afsluiten van een hypotheek?

Welke kosten moet ik meenemen bij het berekenen van mijn hypotheekkosten?

Bij het berekenen van je hypotheekkosten neem je zowel de kosten voor het afsluiten van de hypotheek als de bijkomende aankoopkosten mee. Denk aan hypotheekadvies en bemiddeling, notariskosten voor de hypotheekakte, taxatiekosten en eventueel de kosten voor Nationale Hypotheek Garantie (NHG). Tel ook andere uitgaven mee, zoals overdrachtsbelasting, notariskosten voor de leveringsakte, een bouwkundige keuring, aankoopmakelaar of bankgarantie. Welke kosten voor jou gelden, hangt af van je situatie; houd daarnaast rekening met een buffer voor onverwachte uitgaven.

Hoeveel eigen geld heb ik nodig om een huis te kopen en een hypotheek af te sluiten?

Hoeveel eigen geld je nodig hebt, hangt af van de woningprijs en je persoonlijke situatie. In Nederland kun je doorgaans maximaal 100% van de woningwaarde financieren met een hypotheek. Kosten zoals hypotheekadvies, taxatie, notariskosten voor de hypotheekakte en eventuele overdrachtsbelasting betaal je daarom meestal zelf. Ook het bedrag waarmee de koopsom hoger is dan de getaxeerde woningwaarde moet je doorgaans uit eigen middelen betalen. Maak vooraf een overzicht van alle kosten en houd daarnaast een buffer aan; het benodigde bedrag verschilt per aankoop en kan deels lager uitvallen als je bijvoorbeeld in aanmerking komt voor een vrijstelling van overdrachtsbelasting.

Welke kosten voor een hypotheek zijn fiscaal aftrekbaar?

Kosten die rechtstreeks verband houden met het afsluiten van een hypotheek voor je eigen woning zijn vaak fiscaal aftrekbaar, zoals hypotheekadvies- en bemiddelingskosten, notariskosten voor de hypotheekakte, taxatiekosten die nodig zijn voor de hypotheek en de eventuele NHG-borgtochtprovisie. Kosten voor de leveringsakte, overdrachtsbelasting en aankoopmakelaar zijn doorgaans niet aftrekbaar. De regels hangen af van je situatie en kunnen veranderen; controleer daarom de actuele voorwaarden bij de Belastingdienst of een belastingadviseur.

Hoe bereken ik de notariskosten, taxatiekosten en advieskosten voor mijn hypotheek?

Tel voor een inschatting de notariskosten voor de hypotheekakte, de kosten van een taxatierapport en de vergoeding voor hypotheekadvies en bemiddeling bij elkaar op. De bedragen verschillen per notaris, taxateur en adviseur en hangen onder meer af van de werkzaamheden en je situatie. Vraag daarom bij meerdere aanbieders een offerte aan en controleer wat daarin is inbegrepen, zoals btw en eventuele bijkomende kosten. Zo krijg je een realistischer beeld van het totaalbedrag en hoeveel eigen geld je nodig hebt.

Kan ik de bijkomende kosten van een huis volledig meefinancieren in mijn hypotheek?

Meestal kun je de bijkomende kosten van een huis niet volledig meefinancieren in je hypotheek. In Nederland mag je doorgaans maximaal 100% van de marktwaarde van de woning lenen. Kosten zoals hypotheekadvies, de notaris, taxatie en eventuele overdrachtsbelasting moet je daarom vaak met eigen geld betalen. Is de woning meer waard dan de koopprijs, dan kan er soms ruimte zijn, maar dit hangt af van de taxatiewaarde, je inkomen en de voorwaarden van de geldverstrekker. Bereken vooraf hoeveel eigen geld je nodig hebt en bespreek je mogelijkheden met een hypotheekadviseur.

Hoeveel bedragen de totale kosten koper bij het afsluiten van een hypotheek?

De totale kosten koper bij het afsluiten van een hypotheek verschillen per situatie en woning. Houd rekening met kosten voor hypotheekadvies en bemiddeling, de hypotheekakte bij de notaris, een eventuele taxatie en mogelijk NHG. Bij de aankoop kunnen daar onder meer overdrachtsbelasting, notariskosten voor de leveringsakte en makelaarskosten bijkomen. Reken op enkele duizenden euro’s, maar het precieze bedrag hangt af van de tarieven, de koopsom en eventuele vrijstellingen. Vraag offertes op en maak een persoonlijke berekening; doorgaans betaal je deze bijkomende kosten met eigen geld.

hypotheek maximaal

Hypotheek maximaal: hoeveel kun je lenen voor een woning?

Hypotheek maximaal: hoeveel kun je lenen?

Wie een huis wil kopen, vraagt zich vaak als eerste af: wat is mijn maximale hypotheek? Het antwoord hangt niet alleen af van je inkomen. Ook je financiële verplichtingen, de hypotheekrente, de woningwaarde en de voorwaarden van de geldverstrekker spelen een rol. Je maximale hypotheek is daarom persoonlijk en kan veranderen wanneer je situatie of de regels wijzigen.

Wat betekent maximale hypotheek?

Je maximale hypotheek is het hoogste bedrag dat een geldverstrekker je op basis van je financiële situatie wil lenen voor de aankoop van een woning. Dat bedrag is niet automatisch hetzelfde als je maximale koopbudget. Je kunt meestal niet meer lenen dan de woning waard is. Bovendien heb je mogelijk eigen geld nodig voor bijkomende kosten, zoals advies- en notariskosten.

Welke factoren bepalen hoeveel je kunt lenen?

Je inkomen

Je bruto jaarinkomen is een belangrijke basis voor de berekening. Bij een hypotheek met twee aanvragers kunnen beide inkomens worden meegenomen, afhankelijk van de situatie en de regels die op dat moment gelden. Ook kijkt een geldverstrekker naar de aard en bestendigheid van je inkomen. Een vast salaris wordt anders beoordeeld dan bijvoorbeeld flexibel of zelfstandig inkomen.

Je financiële verplichtingen

Leningen en andere vaste verplichtingen verminderen doorgaans het bedrag dat je kunt lenen. Denk aan een persoonlijke lening, private lease of een studieschuld. Geef deze verplichtingen altijd volledig op bij een hypotheekaanvraag. Zo voorkom je dat de berekening niet aansluit bij je werkelijke financiële situatie.

De hypotheekrente en rentevaste periode

De rente beïnvloedt hoeveel je maandelijks aan hypotheeklasten betaalt. Een hogere rente kan betekenen dat je minder kunt lenen. Ook de gekozen rentevaste periode kan van invloed zijn op de berekening. De uitkomst kan dus veranderen wanneer de hypotheekrente stijgt of daalt.

De waarde en het energielabel van de woning

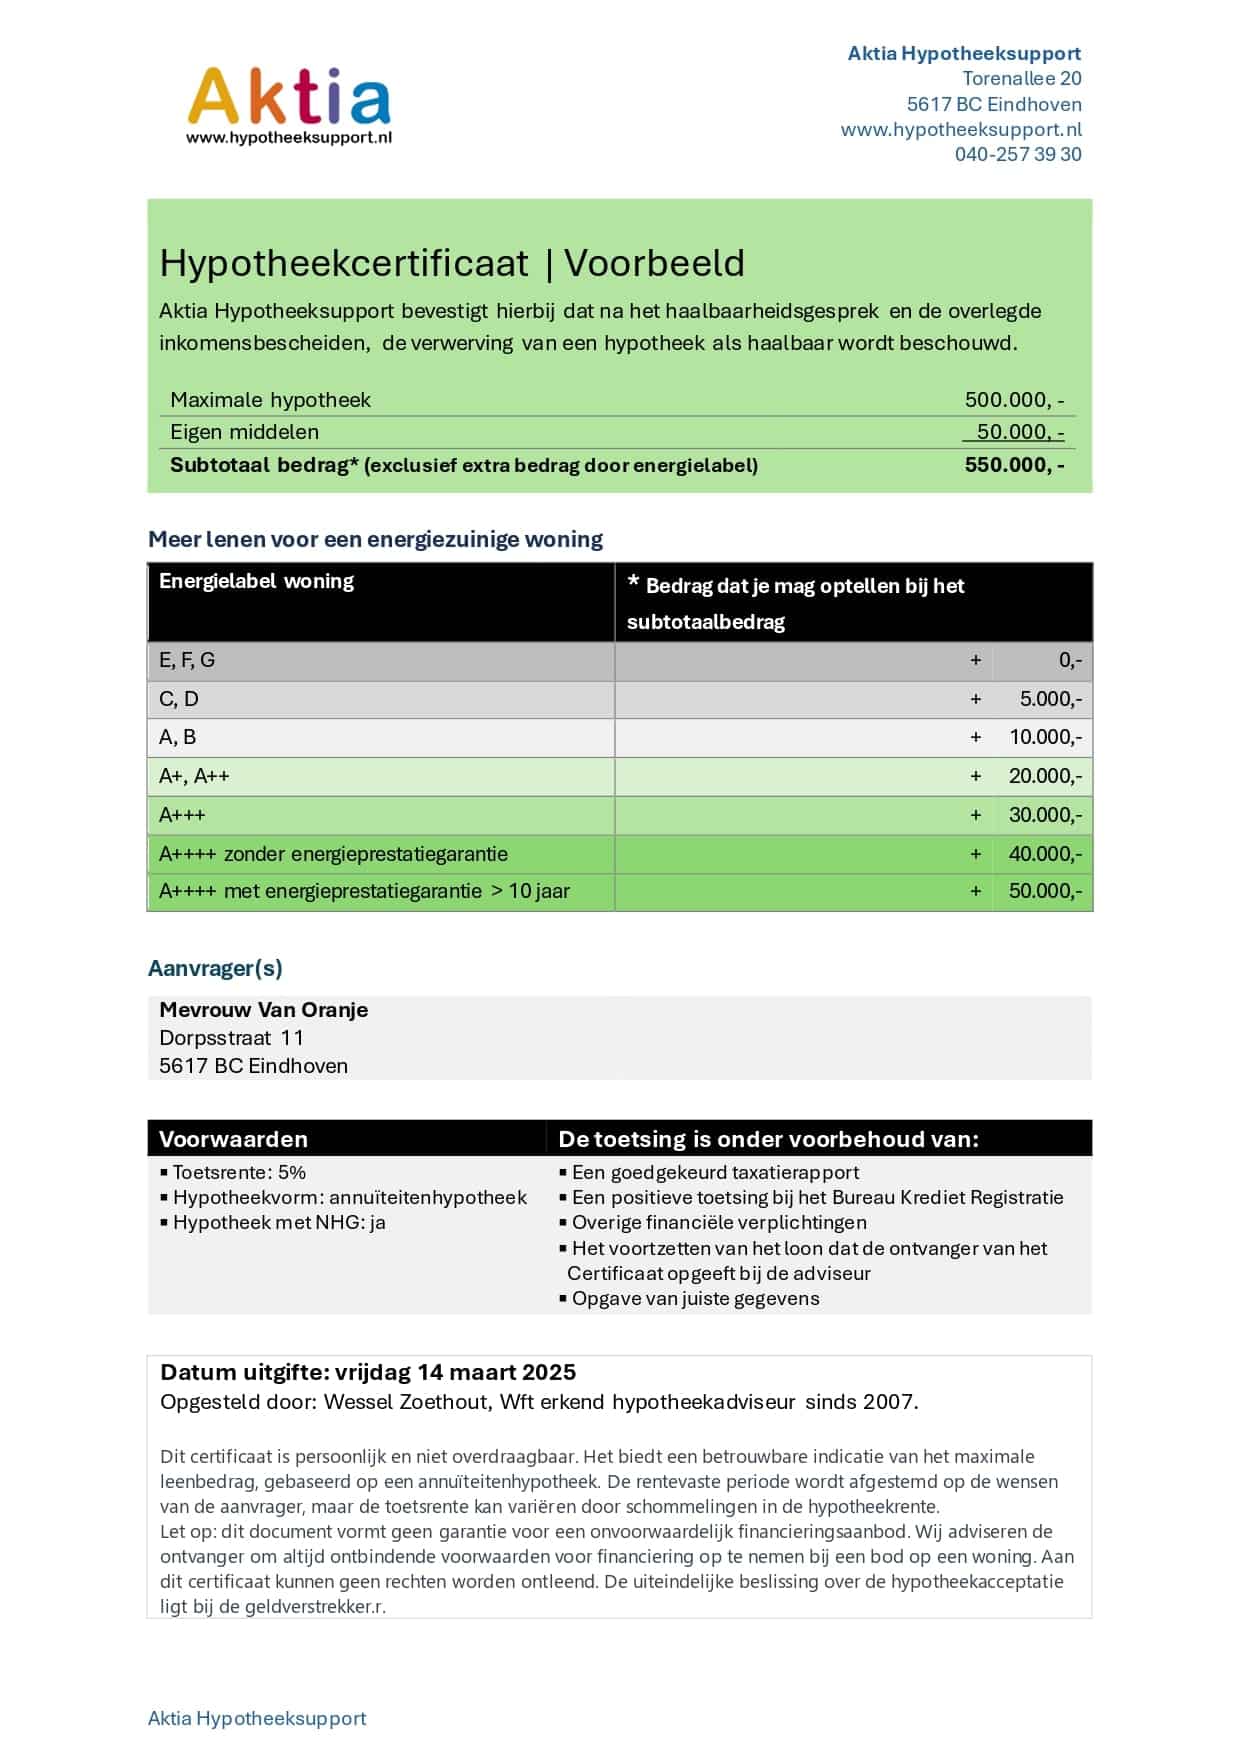
De woning zelf speelt ook mee. In veel gevallen kun je niet meer lenen dan de woning volgens de geldende regels waard is. Voor energiebesparende maatregelen kunnen aanvullende financieringsmogelijkheden gelden. Of je daarvoor in aanmerking komt en hoeveel extra ruimte er is, hangt af van de actuele regelgeving, je inkomen en de woning.

Maximale hypotheek is niet hetzelfde als verstandig lenen

Een geldverstrekker berekent hoeveel je maximaal kúnt lenen. Dat betekent niet automatisch dat het verstandig is om dat volledige bedrag te gebruiken. Denk ook aan je maandelijkse uitgaven, eventuele kinderopvang, onderhoud aan de woning, energiekosten en ruimte om te sparen. Een comfortabele hypotheeklast past niet alleen bij je inkomen, maar ook bij je plannen en levensstijl.

Hoe bereken je jouw maximale hypotheek?

Met een online rekentool kun je een eerste inschatting maken. Daarvoor heb je meestal gegevens nodig over je inkomen, eventuele partner, schulden en de woning die je op het oog hebt. Zo’n berekening is indicatief. Een hypotheekadviseur of geldverstrekker kan je persoonlijke situatie uitgebreider beoordelen en uitleggen welke voorwaarden van toepassing zijn.

Houd rekening met bijkomende kosten

Bij het kopen van een huis krijg je naast de koopsom vaak te maken met bijkomende kosten. Denk aan kosten voor hypotheekadvies, de notaris, een taxatie en eventueel een bouwkundige keuring. Welke kosten je kunt meefinancieren, hangt af van de regels en je situatie. Houd daarom rekening met eigen geld wanneer je je totale budget bepaalt.

Veelgestelde vragen over hypotheek maximaal

Kan ik mijn maximale hypotheek verhogen?

Dat kan soms, bijvoorbeeld wanneer je inkomen verandert, bepaalde schulden aflost of een woning kiest waarvoor aanvullende financiering mogelijk is. De geldverstrekker beoordeelt altijd je volledige financiële situatie en de actuele regels. Meer lenen is bovendien niet altijd de beste keuze.

Kan ik meer lenen met een partner?

Het inkomen van een partner kan worden meegenomen in de berekening. Tegelijkertijd worden ook eventuele schulden en andere financiële verplichtingen van beide aanvragers beoordeeld. De precieze uitkomst verschilt per situatie.

Is een online berekening definitief?

Nee. Een online berekening geeft meestal alleen een eerste indicatie. De definitieve beoordeling volgt pas nadat een geldverstrekker je gegevens en de woning heeft gecontroleerd.

Samengevat

Je maximale hypotheek hangt af van meerdere factoren, waaronder je inkomen, financiële verplichtingen, rente en de waarde van de woning. Gebruik een berekening als eerste stap, maar kijk ook goed naar de maandlasten die voor jou prettig en haalbaar zijn. Voor een nauwkeurige inschatting is advies op basis van je persoonlijke situatie verstandig.


Voordelen van Hypotheek Maximaal: Inzicht en Voorbereiding voor Jouw Woningzoektocht

  1. Geeft inzicht in je maximale leenbedrag.
  2. Helpt je een passend woningbudget bepalen.
  3. Maakt huizen zoeken gerichter.
  4. Helpt maandlasten vooraf inschatten.
  5. Maakt vergelijken van hypotheekopties eenvoudiger.
  6. Geeft inzicht in de invloed van schulden.
  7. Helpt bepalen hoeveel eigen geld je nodig hebt.
  8. Ondersteunt een beter voorbereide hypotheekaanvraag.


De Nadelen van Maximale Hypotheekverstrekking

  1. Maximaal lenen geeft hoge maandlasten.
  2. Er blijft minder financiële buffer over.
  3. Renteverhogingen kunnen zwaar drukken.
  4. Onderhoudskosten komen er nog bij.
  5. De maximale lening is geen persoonlijk budgetadvies.

Geeft inzicht in je maximale leenbedrag.

Een berekening van je maximale hypotheek geeft inzicht in het bedrag dat je mogelijk kunt lenen op basis van onder meer je inkomen en financiële verplichtingen. Zo krijg je een duidelijker beeld van je budget en kun je gerichter zoeken naar een woning die daarbij past. De uitkomst is een indicatie; een geldverstrekker beoordeelt uiteindelijk je volledige situatie.

Helpt je een passend woningbudget bepalen.

Je maximale hypotheek geeft je een duidelijk uitgangspunt bij het bepalen van je woningbudget. Zo zie je in welke prijsklasse je ongeveer kunt zoeken en kun je woningen beter vergelijken. Houd daarbij ook rekening met bijkomende aankoopkosten en met maandlasten die passen bij je financiële situatie.

Maakt huizen zoeken gerichter.

Als je vooraf weet wat je maximale hypotheek ongeveer is, kun je gerichter naar huizen zoeken. Je krijgt een duidelijker beeld van welke woningen binnen je budget passen en voorkomt dat je tijd besteedt aan huizen die financieel buiten bereik liggen. Zo wordt het makkelijker om je zoekopdracht af te stemmen op je mogelijkheden en wensen.

Helpt maandlasten vooraf inschatten.

Een belangrijk voordeel van vooraf je maximale hypotheek te berekenen, is dat je een beter beeld krijgt van de mogelijke maandlasten. Zo kun je inschatten welk bedrag comfortabel past binnen je budget en voorkom je dat je woningen bekijkt die financieel niet haalbaar zijn. Houd er rekening mee dat de uiteindelijke maandlasten afhangen van onder meer de rente, hypotheekvorm en looptijd.

Maakt vergelijken van hypotheekopties eenvoudiger.

Met inzicht in je maximale hypotheek wordt het eenvoudiger om verschillende hypotheekopties met elkaar te vergelijken. Je ziet beter welke leningen passen binnen je budget en kunt letten op belangrijke verschillen, zoals de rente, maandlasten en voorwaarden. Zo maak je gerichter een keuze die aansluit bij je financiële mogelijkheden.

Geeft inzicht in de invloed van schulden.

Een belangrijk voordeel van het berekenen van je maximale hypotheek is dat je inzicht krijgt in de invloed van je schulden. Verplichtingen zoals een persoonlijke lening, studieschuld of private lease kunnen bepalen hoeveel je verantwoord kunt lenen. Door deze gegevens mee te nemen in de berekening, krijg je een realistischer beeld van je financiële mogelijkheden en voorkom je dat je uitgaat van een te hoog budget.

Helpt bepalen hoeveel eigen geld je nodig hebt.

Door te berekenen wat je maximaal kunt lenen, krijg je een beter beeld van hoeveel eigen geld je nodig hebt om een woning te kopen. Is je budget lager dan de koopsom en bijkomende kosten, dan weet je hoeveel je zelf moet inbrengen. Zo kun je realistischer zoeken en op tijd beginnen met sparen.

Ondersteunt een beter voorbereide hypotheekaanvraag.

Weten wat je maximale hypotheek ongeveer is, helpt je om goed voorbereid een hypotheekaanvraag in te dienen. Je krijgt vooraf inzicht in je financiële mogelijkheden, kunt gerichter zoeken naar een passende woning en verzamelt op tijd de benodigde gegevens over je inkomen en eventuele verplichtingen. Zo verloopt het gesprek met een hypotheekadviseur of geldverstrekker beter voorbereid. Een online berekening is wel slechts een indicatie; de uiteindelijke beoordeling hangt af van je persoonlijke situatie en de actuele voorwaarden.

Maximaal lenen geeft hoge maandlasten.

Maximaal lenen kan leiden tot hoge maandlasten, waardoor er minder geld overblijft voor andere uitgaven, sparen en onverwachte kosten. Ook kunnen veranderingen in je situatie, zoals hogere energiekosten of een lager inkomen, dan extra financiële druk geven. Kijk daarom niet alleen naar het bedrag dat je kúnt lenen, maar vooral naar de maandlasten die comfortabel binnen je budget passen.

Er blijft minder financiële buffer over.

Wanneer je de maximale hypotheek afsluit, gaat een groter deel van je inkomen naar de maandelijkse woonlasten. Daardoor blijft er vaak minder financiële buffer over voor onverwachte uitgaven, zoals reparaties aan de woning, hogere energiekosten of veranderingen in je persoonlijke situatie. Ook kan het lastiger worden om maandelijks te sparen. Door niet automatisch het maximale bedrag te lenen, houd je mogelijk meer ruimte over voor financiële tegenvallers en andere belangrijke uitgaven.

Renteverhogingen kunnen zwaar drukken.

Een nadeel van maximaal lenen is dat renteverhogingen zwaar kunnen drukken op je maandbudget. Als je rentevaste periode afloopt, kan de rente hoger zijn dan toen je de hypotheek afsloot. Daardoor kunnen je maandlasten stijgen, terwijl er weinig financiële ruimte overblijft voor andere uitgaven. Houd daarom niet alleen rekening met wat je maximaal kunt lenen, maar ook met mogelijke rentestijgingen en een financiële buffer.

Onderhoudskosten komen er nog bij.

Houd er rekening mee dat je maximale hypotheek niet alle woonkosten dekt. Naast je maandelijkse hypotheeklasten krijg je ook te maken met onderhoudskosten, zoals reparaties aan het dak, schilderwerk of het vervangen van de cv-ketel. Deze kosten kunnen onverwacht oplopen en verschillen per woning. Reserveer daarom voldoende geld voor onderhoud, zodat tegenvallers je budget niet direct onder druk zetten.

De maximale lening is geen persoonlijk budgetadvies.

Een maximale hypotheek geeft aan hoeveel je volgens de berekening van een geldverstrekker maximaal kunt lenen, maar is geen persoonlijk budgetadvies. Het bedrag houdt niet altijd volledig rekening met jouw dagelijkse uitgaven, toekomstplannen of de financiële ruimte die je wilt overhouden. Denk daarom niet alleen aan wat je kúnt lenen, maar ook aan welke maandlasten comfortabel passen bij jouw situatie.

wat betaal je aan hypotheek

Wat betaal je aan hypotheek? Bereken je maandlasten en bijkomende woonkosten

Wat betaal je aan hypotheek?

Een hypotheek bestaat meestal uit maandelijkse betalingen voor rente en aflossing. Hoeveel je precies betaalt, hangt onder meer af van het bedrag dat je leent, de rente, de looptijd en de hypotheekvorm. Ook bijkomende woonlasten en eventuele belastingvoordelen spelen mee in wat je uiteindelijk per maand kwijt bent.

Waaruit bestaat je maandelijkse hypotheekbedrag?

  • Aflossing: je betaalt een deel van de lening terug. Daardoor wordt je hypotheekschuld lager.
  • Rente: dit is de vergoeding die je betaalt voor het lenen van geld. De rente wordt berekend over de openstaande schuld.

Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin bestaat een groter deel uit rente; later los je steeds meer af. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Je maandlasten beginnen daardoor hoger en dalen geleidelijk.

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente. Je lost de lening niet automatisch af, waardoor de schuld blijft staan. Aan het einde van de looptijd moet je die schuld op een andere manier terugbetalen of herfinancieren.

Een rekenvoorbeeld

Stel dat je € 350.000 leent met een annuïteitenhypotheek, een looptijd van 30 jaar en een rente van 4% per jaar. Je bruto maandbedrag voor rente en aflossing is dan ongeveer € 1.670. Dit is een indicatief voorbeeld: de werkelijke betaling hangt af van de voorwaarden van de hypotheek en het rentepercentage dat je krijgt.

Bij dezelfde lening en rente is de eerste betaling van een lineaire hypotheek ongeveer € 2.139. Dat bedrag bestaat uit circa € 972 aflossing en € 1.167 rente. Omdat de schuld daarna elke maand daalt, nemen ook de rentelasten en de totale maandbetaling geleidelijk af.

Bruto en netto maandlasten

Het hypotheekbedrag dat je aan de geldverstrekker betaalt, is je bruto maandlast. Je netto maandlast kan lager uitvallen door hypotheekrenteaftrek, als je daarvoor in aanmerking komt. De precieze belastinguitkomst verschilt per situatie. Ook het eigenwoningforfait kan invloed hebben op je belasting. Houd er rekening mee dat belastingregels en je persoonlijke omstandigheden bepalen wat je uiteindelijk netto betaalt.

Andere kosten van een koopwoning

Je totale woonlasten bestaan uit meer dan alleen de hypotheek. Denk ook aan:

  • verzekeringen, zoals een opstalverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties aan de woning;
  • een bijdrage aan de Vereniging van Eigenaars (VvE), als je een appartement koopt;
  • eventuele kosten voor een overlijdensrisicoverzekering of andere aanvullende producten.

Daarnaast zijn er bij het kopen van een woning vaak eenmalige kosten, zoals notariskosten, taxatiekosten en advies- of bemiddelingskosten. Die vallen niet onder je maandelijkse hypotheekbetaling, maar zijn wel belangrijk voor je totale budget.

Wat bepaalt hoeveel je kunt lenen?

Hoeveel je kunt lenen, hangt onder andere af van je inkomen, eventuele financiële verplichtingen, de hypotheekrente en de waarde en het energielabel van de woning. Het maximale bedrag dat je kunt lenen is niet automatisch ook een bedrag dat comfortabel bij je budget past. Breng daarom naast je hypotheeklasten ook je andere uitgaven en een buffer voor onverwachte kosten in kaart.

Bereken je hypotheeklasten zorgvuldig

Wil je weten wat je aan hypotheek betaalt? Vergelijk dan niet alleen de rente, maar ook de hypotheekvorm, rentevaste periode, voorwaarden en bijkomende kosten. Gebruik berekeningen als eerste indicatie en laat de uitkomst controleren op basis van jouw persoonlijke situatie voordat je een hypotheek afsluit.


Veelgestelde Vragen over Hypotheekbetalingen: Wat Betaal je aan Hypotheek?

  1. Hoeveel betaal je gemiddeld per maand aan hypotheek?
  2. Waaruit bestaat de maandelijkse hypotheekbetaling?
  3. Wat is het verschil tussen bruto en netto hypotheeklasten?
  4. Welke factoren bepalen hoeveel je aan hypotheek betaalt?
  5. Hoeveel hypotheek kan ik betalen met mijn inkomen?
  6. Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?
  7. Welke extra woonlasten komen bovenop mijn hypotheek?

Hoeveel betaal je gemiddeld per maand aan hypotheek?

Er is geen vast bedrag dat iedereen gemiddeld per maand aan hypotheek betaalt: de maandlast hangt vooral af van hoeveel je leent, de rente, de looptijd en de hypotheekvorm. Als indicatie betaal je voor een annuïteitenhypotheek van € 300.000 met een looptijd van 30 jaar en 4% rente ongeveer € 1.432 bruto per maand aan rente en aflossing. Je netto maandlast kan anders uitvallen door belastingen, en bijkomende woonkosten zoals onderhoud, verzekeringen en gemeentelijke lasten komen daar nog bij.

Waaruit bestaat de maandelijkse hypotheekbetaling?

De maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De rente is de vergoeding voor het geleende bedrag; met de aflossing betaal je je hypotheekschuld stap voor stap terug. Hoe deze bedragen zich tot elkaar verhouden, hangt af van je hypotheekvorm: bij een annuïteitenhypotheek verandert de verhouding gedurende de looptijd, terwijl je bij een lineaire hypotheek elke maand een vast bedrag aflost. Je totale woonlasten kunnen daarnaast bestaan uit bijvoorbeeld verzekeringen, belastingen, onderhoud en eventuele VvE-kosten.

Wat is het verschil tussen bruto en netto hypotheeklasten?

De bruto hypotheeklasten zijn het bedrag dat je maandelijks aan je geldverstrekker betaalt voor rente en aflossing. De netto hypotheeklasten zijn je lasten na eventuele belastingeffecten, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de actuele belastingregels. Houd er ook rekening mee dat andere woonkosten, zoals verzekeringen, belastingen en onderhoud, niet in dit hypotheekbedrag zijn inbegrepen.

Welke factoren bepalen hoeveel je aan hypotheek betaalt?

Hoeveel je aan hypotheek betaalt, hangt vooral af van het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en de voorwaarden van je geldverstrekker kunnen verschil maken. Je netto maandlasten worden daarnaast beïnvloed door je persoonlijke belasting­positie en eventuele hypotheekrenteaftrek. Vergeet tot slot niet de bijkomende woonkosten, zoals verzekeringen, onderhoud, gemeentelijke belastingen en een eventuele VvE-bijdrage.

Hoeveel hypotheek kan ik betalen met mijn inkomen?

Hoeveel hypotheek je met je inkomen kunt betalen, hangt niet alleen af van je salaris, maar ook van eventuele schulden, je vaste lasten, de hypotheekrente en de looptijd van de hypotheek. Ook het inkomen van een eventuele partner en de waarde en het energielabel van de woning kunnen meetellen. Een geldverstrekker beoordeelt hoeveel je verantwoord kunt lenen, maar het maximale leenbedrag is niet automatisch het bedrag dat prettig past binnen je maandbudget. Houd daarom ook rekening met woonlasten zoals onderhoud, verzekeringen en belastingen. Met een hypotheekberekening krijg je een eerste indicatie; een hypotheekadviseur kan die op jouw situatie afstemmen.

Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?

Bij een annuïteitenhypotheek blijven je bruto maandlasten voor rente en aflossing tijdens de rentevaste periode meestal gelijk. In het begin betaal je relatief veel rente en los je weinig af; later verschuift die verhouding. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor zijn de maandlasten in het begin hoger, maar dalen ze geleidelijk doordat je steeds minder rente betaalt. Over de hele looptijd betaal je met een lineaire hypotheek doorgaans minder rente, zolang de overige voorwaarden gelijk zijn.

Welke extra woonlasten komen bovenop mijn hypotheek?

Bovenop je hypotheek betaal je vaak extra woonlasten, zoals gemeentelijke belastingen en waterschapslasten, een opstalverzekering en kosten voor onderhoud en reparaties. Koop je een appartement, dan betaal je meestal ook een maandelijkse bijdrage aan de Vereniging van Eigenaars (VvE). Afhankelijk van je situatie kunnen er daarnaast kosten zijn voor bijvoorbeeld een overlijdensrisicoverzekering of erfpacht. Houd deze uitgaven mee in je budget, zodat je een realistischer beeld krijgt van je totale woonlasten.

wat betaal ik voor een hypotheek

Wat betaal ik voor een hypotheek? Bekijk maandlasten en bijkomende kosten

Wat betaal ik voor een hypotheek?

Een hypotheek brengt meer kosten met zich mee dan alleen de maandelijkse betaling aan de bank. Je betaalt meestal rente en aflossing, maar ook bijkomende woonlasten en soms eenmalige kosten bij het afsluiten. Hoeveel je precies betaalt, hangt onder meer af van het hypotheekbedrag, de rente, de looptijd en de hypotheekvorm.

Je maandelijkse hypotheeklasten

Bij de meeste hypotheken bestaat de maandelijkse betaling uit rente en aflossing. De hoogte daarvan wordt vooral bepaald door:

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger je maandlasten doorgaans zijn.
  • De hypotheekrente: een hogere rente betekent meestal hogere maandlasten.
  • De looptijd: een langere looptijd verlaagt vaak de maandelijkse aflossing, maar kan de totale rentekosten verhogen.
  • De hypotheekvorm: bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing tijdens de looptijd. Bij een lineaire hypotheek los je iedere maand een vast bedrag af.
  • De rentevaste periode: dit bepaalt hoe lang je rente vaststaat. De rente kan verschillen per rentevaste periode.

Rekenvoorbeeld: maandlasten bij een hypotheek

Stel dat je €350.000 leent met een annuïteitenhypotheek, een looptijd van 30 jaar en een rente van 4%. De bruto maandelijkse betaling voor rente en aflossing is dan ongeveer €1.671. Dit is een indicatief rekenvoorbeeld; jouw werkelijke maandbedrag kan anders uitvallen.

Dit bedrag is bruto: eventuele belastingvoordelen zijn er nog niet vanaf gehaald. Ook kosten zoals verzekeringen, gemeentelijke belastingen, onderhoud en energie zijn niet inbegrepen.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt. Je netto maandlast kan lager zijn als je recht hebt op hypotheekrenteaftrek. Hoeveel voordeel je krijgt, is afhankelijk van je persoonlijke situatie en de actuele belastingregels. Ga er daarom niet automatisch van uit dat je volledige rente kunt aftrekken.

Bij een hypotheek die na 2012 is afgesloten, gelden voor renteaftrek doorgaans voorwaarden rond de manier waarop je de lening aflost. Vaak moet je de hypotheek binnen maximaal 30 jaar ten minste annuïtair of lineair aflossen om voor renteaftrek in aanmerking te komen. Laat berekenen wat dit in jouw situatie betekent.

Eenmalige kosten bij het afsluiten

Naast de maandlasten kun je bij het kopen en financieren van een woning te maken krijgen met eenmalige kosten, zoals:

  • Hypotheekadvies en bemiddeling: de kosten verschillen per adviseur en situatie. Vraag vooraf welke werkzaamheden zijn inbegrepen.
  • Taxatie: een taxatierapport kan nodig zijn om de woningwaarde vast te stellen.
  • Notariskosten: de notaris maakt onder meer de hypotheekakte op. Bij een woningkoop kunnen er ook kosten zijn voor de leveringsakte.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, kan daarvoor een eenmalige vergoeding gelden. De voorwaarden en vergoeding kunnen veranderen.
  • Overige kosten: denk bijvoorbeeld aan bouwkundige keuringen of advies over verzekeringen.

Niet alle kosten zijn in elke situatie hetzelfde. Sommige aankoop- en financieringskosten kun je mogelijk niet meefinancieren en moet je met eigen geld betalen. Bespreek vooraf welke kosten voor jou gelden.

Andere woonlasten om mee te rekenen

Je hypotheek is maar een deel van de totale kosten van een woning. Houd ook rekening met bijvoorbeeld:

  • opstal- en eventueel inboedelverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties;
  • servicekosten of bijdragen aan een Vereniging van Eigenaars (VvE);
  • gas, water en elektriciteit.

Wat betaal je uiteindelijk?

De totale kosten van je hypotheek bestaan uit de betalingen tijdens de looptijd en de eventuele kosten voor advies, taxatie en notaris. De maandlasten geven dus niet het volledige beeld. Vergelijk hypotheekaanbiedingen daarom niet alleen op het maandbedrag, maar ook op rente, voorwaarden, rentevaste periode en de totale kosten over de looptijd.

Veelgestelde vragen

Is mijn maandelijkse hypotheekbetaling altijd hetzelfde?

Dat hangt af van je hypotheekvorm en renteafspraken. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een vaste renteperiode meestal gelijk, zolang er niets verandert aan de lening. Bij een variabele rente of na afloop van de rentevaste periode kan je betaling veranderen.

Kan ik alle kosten meefinancieren?

Niet altijd. Hoeveel je kunt lenen is onder meer afhankelijk van je inkomen, de woningwaarde en de geldende leennormen. Houd er rekening mee dat je bepaalde aankoop- en financieringskosten mogelijk zelf moet betalen.

Hoe weet ik wat ik in mijn situatie betaal?

Laat een berekening maken op basis van je inkomen, eigen geld, gewenste woning, hypotheekvorm en rentevaste periode. Vraag daarbij om zowel de bruto als de geschatte netto maandlasten én een overzicht van de eenmalige kosten.


5 Voordelen van Het Begrijpen van Je Hypotheekkosten: Inzicht, Budgetteren en Vergelijken

  1. Geeft inzicht in je maandlasten.
  2. Helpt bij het bepalen van je budget.
  3. Maakt hypotheekaanbiedingen vergelijkbaar.
  4. Voorkomt verrassingen door bijkomende kosten.
  5. Ondersteunt een weloverwogen keuze.


Vier nadelen van de kosten bij het afsluiten van een hypotheek

  1. De maandlasten kunnen hoger uitvallen door renteverhogingen.
  2. Bijkomende kosten, zoals advies en notaris, lopen snel op.
  3. Belastingvoordeel kan veranderen en is niet voor iedereen gelijk.
  4. Onderhoud, verzekeringen en belastingen komen boven op je hypotheeklasten.

Geeft inzicht in je maandlasten.

Een berekening van je hypotheek geeft inzicht in je verwachte maandlasten. Zo zie je hoeveel je iedere maand ongeveer betaalt aan rente en aflossing en kun je beter inschatten of de hypotheek bij je budget past. Houd daarnaast rekening met bijkomende woonlasten, zoals verzekeringen, belastingen en onderhoud.

Helpt bij het bepalen van je budget.

Helpt bij het bepalen van je budget

Als je weet wat je maandelijks aan je hypotheek betaalt, kun je beter bepalen welk huis binnen je budget past. Houd daarbij niet alleen rekening met rente en aflossing, maar ook met bijkomende woonlasten, zoals verzekeringen, belastingen, onderhoud en eventuele VvE-kosten. Zo krijg je een realistischer beeld van wat je na de aankoop maandelijks overhoudt.

Maakt hypotheekaanbiedingen vergelijkbaar.

Als je weet uit welke onderdelen de kosten van een hypotheek bestaan, kun je hypotheekaanbiedingen beter met elkaar vergelijken. Kijk niet alleen naar de maandlasten, maar ook naar de rente, de rentevaste periode, de voorwaarden en eventuele advies- en afsluitkosten. Zo krijg je een vollediger beeld van wat een hypotheek je nu én op langere termijn kost.

Voorkomt verrassingen door bijkomende kosten.

Door vooraf niet alleen naar de maandelijkse hypotheeklasten te kijken, maar ook naar bijkomende kosten zoals advies-, taxatie- en notariskosten, weet je beter waar je aan toe bent. Zo kun je je budget realistischer plannen en voorkom je financiële verrassingen tijdens het kopen van een woning.

Ondersteunt een weloverwogen keuze.

Inzicht in wat je voor een hypotheek betaalt, helpt je om verschillende opties zorgvuldig te vergelijken. Door niet alleen naar de maandlasten, maar ook naar de rente, bijkomende kosten en voorwaarden te kijken, kun je beter bepalen welke hypotheek past bij je financiële situatie en toekomstplannen. Zo maak je een weloverwogen keuze.

De maandlasten kunnen hoger uitvallen door renteverhogingen.

De maandlasten kunnen stijgen door renteverhogingen

Je hypotheeklasten kunnen hoger uitvallen wanneer je rentevaste periode afloopt en de actuele hypotheekrente hoger is dan de rente die je eerder betaalde. Ook bij een hypotheek met variabele rente kan een rentestijging direct invloed hebben op je maandbedrag. Daardoor kunnen je woonlasten toenemen en blijft er mogelijk minder geld over voor andere uitgaven. Houd bij het kiezen van een hypotheek daarom rekening met mogelijke rentestijgingen en onderzoek of je budget zulke hogere lasten kan opvangen.

Bijkomende kosten, zoals advies en notaris, lopen snel op.

Een nadeel van een hypotheek is dat de kosten niet stoppen bij je maandelijkse rente en aflossing. Ook bijkomende uitgaven, zoals hypotheekadvies, taxatie en notariskosten, kunnen samen flink oplopen. Houd daarom bij het bepalen van je budget rekening met deze eenmalige kosten, zodat je niet voor financiële verrassingen komt te staan.

Belastingvoordeel kan veranderen en is niet voor iedereen gelijk.

Het belastingvoordeel van een hypotheek, zoals hypotheekrenteaftrek, kan veranderen door wijzigingen in de belastingregels en is niet voor iedereen gelijk. Hoeveel voordeel je krijgt, hangt onder meer af van je inkomen, de hoogte en vorm van je hypotheek en of je aan de voorwaarden voldoet. Reken daarom niet alleen op je netto maandlasten, maar houd ook rekening met de bruto lasten en mogelijke veranderingen in de toekomst.

Onderhoud, verzekeringen en belastingen komen boven op je hypotheeklasten.

Naast je hypotheeklasten krijg je ook te maken met kosten voor onderhoud, verzekeringen en belastingen. Denk aan reparaties en periodiek onderhoud aan je woning, een opstalverzekering en gemeentelijke belastingen. Deze uitgaven kunnen flink verschillen per woning en gemeente, dus neem ze mee in je maandbudget om een realistisch beeld te krijgen van de totale woonlasten.

wat betaal ik aan hypotheek

Wat betaal ik aan hypotheek? Bereken je maandlasten en woonkosten

Wat betaal ik aan hypotheek?

Een huis kopen brengt een belangrijke vraag met zich mee: wat betaal ik straks aan hypotheek? Het maandbedrag hangt onder meer af van de prijs van je woning, hoeveel je leent, de rente en de looptijd. Ook je hypotheekvorm en eventuele belastingeffecten spelen een rol.

Waaruit bestaat je maandelijkse hypotheekbedrag?

Je hypotheekbetaling bestaat meestal uit twee onderdelen:

  • Aflossing: het deel waarmee je de hypotheekschuld terugbetaalt.
  • Rente: het bedrag dat je betaalt voor het lenen van geld.

Hoe deze onderdelen zich gedurende de looptijd ontwikkelen, hangt af van de hypotheekvorm. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin betaal je relatief veel rente en weinig aflossing; later verandert die verhouding. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor daalt de schuld en wordt ook het maandbedrag meestal steeds lager.

Rekenvoorbeeld: wat kost een hypotheek van € 350.000?

Stel dat je € 350.000 leent met een annuïteitenhypotheek, een rente van 4% en een looptijd van 30 jaar. De bruto maandbetaling voor rente en aflossing is dan ongeveer € 1.670. Dit is een vereenvoudigd rekenvoorbeeld: het bedrag is afhankelijk van de exacte rente en voorwaarden en omvat geen andere woonlasten.

Bij dezelfde lening en uitgangspunten begint de maandbetaling bij een lineaire hypotheek op ongeveer € 2.139 bruto. Dat bedrag neemt vervolgens geleidelijk af. Je betaalt in het begin dus meer dan bij een annuïteitenhypotheek, maar de totale rentekosten over de looptijd kunnen lager uitvallen.

Welke factoren bepalen je hypotheeklasten?

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger meestal je maandlasten.
  • De hypotheekrente: een hogere rente betekent doorgaans een hogere betaling.
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan ervoor zorgen dat je over de hele looptijd meer rente betaalt.
  • De hypotheekvorm: annuïtair en lineair aflossen geven verschillende maandlasten.
  • De rentevaste periode en voorwaarden: die bepalen onder meer hoe lang je rente vaststaat en wanneer je maandbedrag kan veranderen.
  • Je eigen geld en eventuele bijkomende afspraken: deze kunnen invloed hebben op hoeveel je nodig hebt en welke voorwaarden gelden.

Bruto en netto maandlasten

De bedragen die je hypotheekverstrekker maandelijks incasseert, zijn je bruto hypotheeklasten. Je netto maandlasten kunnen daarvan afwijken door de fiscale behandeling van je eigen woning en hypotheek. De uitkomst is persoonlijk en kan veranderen door je inkomen, hypotheekgegevens en belastingregels. Ga daarom niet alleen uit van een algemene schatting, maar laat je situatie zorgvuldig berekenen.

Vergeet de andere woonkosten niet

Je hypotheekbetaling is niet hetzelfde als je totale woonlast. Houd ook rekening met kosten zoals gemeentelijke belastingen, opstal- en inboedelverzekering, onderhoud en energiekosten. Bij een appartement kunnen daar servicekosten of een bijdrage aan de Vereniging van Eigenaars (VvE) bijkomen. Rond de aankoop betaal je mogelijk ook eenmalige kosten, bijvoorbeeld voor advies, taxatie, notaris of een bouwkundige keuring.

Hoe weet je wat jij kunt betalen?

Het bedrag dat je maximaal kunt lenen, is niet automatisch een bedrag dat prettig bij je budget past. Een hypotheekverstrekker kijkt onder meer naar je inkomen, financiële verplichtingen en de waarde van de woning. Maak daarnaast zelf een overzicht van je vaste uitgaven, spaargeld en ruimte voor onverwachte kosten.

Wil je weten wat je ongeveer aan hypotheek betaalt? Vergelijk dan meerdere scenario’s met verschillende hypotheekbedragen, rentepercentages en looptijden. Voor een berekening die aansluit op jouw situatie kan een hypotheekadviseur de mogelijkheden en bijbehorende voorwaarden met je doornemen.


Veelgestelde Vragen over Hypotheekbetalingen: Wat Betaal Ik aan Hypotheek?

  1. Hoe bereken ik wat ik per maand aan hypotheek betaal?
  2. Welke factoren bepalen mijn maandelijkse hypotheeklasten?
  3. Wat is het verschil tussen bruto en netto hypotheeklasten?
  4. Wat betaal ik per maand aan hypotheek bij een lening van € 300.000?
  5. Hoeveel hypotheek kan ik betalen met mijn inkomen?
  6. Welke kosten komen er naast mijn hypotheekbetaling nog bij?

Hoe bereken ik wat ik per maand aan hypotheek betaal?

Je berekent je maandelijkse hypotheeklast op basis van het bedrag dat je leent, de rente, de looptijd en de hypotheekvorm. Gebruik een hypotheekcalculator om een eerste schatting te maken: vul deze gegevens in en bekijk zowel de bruto maandlast als, indien beschikbaar, een indicatie van de netto maandlast. Houd er rekening mee dat je totale woonlasten ook bestaan uit bijvoorbeeld verzekeringen, belastingen, onderhoud en eventuele VvE-kosten. Voor een nauwkeurige berekening van jouw situatie kun je advies vragen aan een hypotheekadviseur.

Welke factoren bepalen mijn maandelijkse hypotheeklasten?

Je maandelijkse hypotheeklasten worden vooral bepaald door het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en eventuele voorwaarden van je hypotheek spelen mee. Bij een annuïteitenhypotheek blijven de bruto maandlasten tijdens de rentevaste periode meestal gelijk, terwijl ze bij een lineaire hypotheek doorgaans geleidelijk dalen. Je netto lasten kunnen daarnaast afhangen van je persoonlijke situatie en de geldende belastingregels. Vergeet ook niet dat kosten zoals verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen boven op je hypotheek komen.

Wat is het verschil tussen bruto en netto hypotheeklasten?

Bruto hypotheeklasten zijn de maandelijkse bedragen die je aan je hypotheekverstrekker betaalt voor rente en aflossing, vóór eventuele belastingeffecten. Netto hypotheeklasten zijn je lasten nadat rekening is gehouden met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de geldende belastingregels. Houd er rekening mee dat bijkomende woonkosten, zoals verzekeringen, onderhoud en gemeentelijke belastingen, niet bij je hypotheeklasten zijn inbegrepen.

Wat betaal ik per maand aan hypotheek bij een lening van € 300.000?

Bij een hypotheek van € 300.000 betaal je bij een annuïteitenhypotheek met een looptijd van 30 jaar en een rente van 4% ongeveer € 1.432 bruto per maand aan rente en aflossing. Je werkelijke maandbedrag hangt af van de rente, looptijd en hypotheekvorm; bijkomende woonlasten en eventuele belastingeffecten zijn hierin niet meegenomen.

Hoeveel hypotheek kan ik betalen met mijn inkomen?

Hoeveel hypotheek je met je inkomen kunt betalen, hangt af van meer dan alleen je salaris. Een hypotheekverstrekker kijkt onder andere naar je bruto jaarinkomen, eventuele inkomsten van je partner, bestaande leningen en andere financiële verplichtingen. Ook de hypotheekrente, de rentevaste periode en de waarde van de woning spelen mee. Je maximale hypotheek is bovendien niet altijd hetzelfde als een maandbedrag dat comfortabel past binnen je budget. Gebruik daarom een rekentool voor een eerste indicatie en laat je persoonlijke situatie beoordelen voordat je een bod uitbrengt.

Welke kosten komen er naast mijn hypotheekbetaling nog bij?

Naast je maandelijkse hypotheekbetaling krijg je te maken met andere woonlasten. Denk aan gemeentelijke belastingen, een opstal- en inboedelverzekering, energiekosten en onderhoud aan de woning. Bij een appartement betaal je vaak ook servicekosten of een bijdrage aan de Vereniging van Eigenaars (VvE). Rond de aankoop kunnen er bovendien eenmalige kosten zijn, zoals notariskosten, taxatiekosten, hypotheekadvies en eventueel een bouwkundige keuring. De precieze kosten verschillen per woning en persoonlijke situatie.

wat kost een hypotheek van 150.000

De Kosten van een Hypotheek van €150.000: Wat Kunt U Verwachten?

Wat Kost een Hypotheek van €150.000?

Een hypotheek van €150.000 is een veelvoorkomend bedrag voor mensen die een huis willen kopen of hun huidige hypotheek willen oversluiten. Maar wat zijn de kosten die komen kijken bij het afsluiten van een hypotheek van dit bedrag?

De totale kosten van een hypotheek bestaan uit verschillende onderdelen. Allereerst zijn er de rentekosten. De hoogte van de rente die je betaalt, hangt af van de rentepercentages op dat moment en de looptijd van je hypotheek. Daarnaast zijn er ook kosten voor advies en bemiddeling, notariskosten, taxatiekosten en eventuele afsluitkosten.

Bij het bepalen van de maandelijkse lasten moet je rekening houden met zowel de bruto als netto maandlasten. De bruto maandlasten bestaan uit het bedrag dat je maandelijks aan rente en aflossing betaalt. De netto maandlasten zijn het bedrag dat overblijft nadat je eventuele belastingvoordelen hebt meegerekend.

Het is verstandig om verschillende aanbieders te vergelijken voordat je een hypotheek afsluit. Zo kun je niet alleen kijken naar de hoogte van de rente, maar ook naar de voorwaarden die worden gesteld en eventuele extra kosten die in rekening worden gebracht.

Al met al kunnen de kosten van een hypotheek van €150.000 dus behoorlijk variëren, afhankelijk van verschillende factoren. Het is daarom verstandig om je goed te laten informeren en adviseren voordat je deze belangrijke financiële beslissing neemt.


8 Tips voor het Berekenen van de Kosten van een Hypotheek van 150.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bereken de totale kosten over de gehele looptijd van de hypotheek.
  4. Kijk naar eventuele boetes bij extra aflossen of oversluiten.
  5. Overweeg een overlijdensrisicoverzekering af te sluiten.
  6. Informeer naar mogelijke subsidies of financiële regelingen.
  7. Houd rekening met eventuele stijgingen van rente in de toekomst.
  8. Laat je goed adviseren door een onafhankelijke hypotheekadviseur.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële tip bij het bepalen van de kosten van een hypotheek van €150.000. Door de rentetarieven van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van welke geldverstrekker de meest gunstige voorwaarden biedt. Het loont de moeite om niet alleen naar de hoogte van de rente te kijken, maar ook naar eventuele bijkomende kosten en mogelijke kortingen. Op deze manier kun je een weloverwogen keuze maken en mogelijk besparen op de totale kosten van je hypotheek.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het berekenen van de kosten van een hypotheek van €150.000 rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende hypotheekaanbieders en kunnen invloed hebben op de totale financiële lasten die gepaard gaan met het afsluiten van een hypotheek. Het is daarom verstandig om deze extra kosten mee te nemen in je overwegingen en goed te vergelijken voordat je een definitieve beslissing neemt over welke hypotheek het beste bij jouw situatie past.

Bereken de totale kosten over de gehele looptijd van de hypotheek.

Het is verstandig om bij het beoordelen van de kosten van een hypotheek van €150.000 de totale kosten over de gehele looptijd van de hypotheek te berekenen. Door niet alleen naar de maandelijkse lasten te kijken, maar ook naar de totale kosten inclusief rente, aflossing en eventuele bijkomende kosten, krijg je een beter beeld van wat de hypotheek je uiteindelijk zal kosten. Op deze manier kun je een weloverwogen beslissing nemen en zorgen dat je financiële planning op lange termijn goed aansluit bij je wensen en mogelijkheden.

Kijk naar eventuele boetes bij extra aflossen of oversluiten.

Het is belangrijk om bij het afsluiten van een hypotheek van €150.000 rekening te houden met eventuele boetes die kunnen gelden bij extra aflossen of oversluiten. Sommige hypotheekverstrekkers brengen kosten in rekening als je tussentijds extra wilt aflossen of je hypotheek wilt oversluiten naar een andere aanbieder. Het is verstandig om deze voorwaarden goed te bekijken en te vergelijken tussen verschillende aanbieders, zodat je niet voor verrassingen komt te staan en de meest gunstige optie kunt kiezen voor jouw financiële situatie.

Overweeg een overlijdensrisicoverzekering af te sluiten.

Het is verstandig om te overwegen om een overlijdensrisicoverzekering af te sluiten bij het afsluiten van een hypotheek van €150.000. Met deze verzekering zorg je ervoor dat je nabestaanden financieel beschermd zijn in het geval van jouw overlijden. De uitkering van de verzekering kan gebruikt worden om (een deel van) de hypotheek af te lossen, waardoor je geliefden niet met onverwachte financiële lasten achterblijven. Het biedt gemoedsrust en zekerheid voor jou en je familie.

Informeer naar mogelijke subsidies of financiële regelingen.

Het is verstandig om bij het overwegen van een hypotheek van €150.000 te informeren naar mogelijke subsidies of financiële regelingen die beschikbaar zijn. Sommige gemeenten of instanties bieden bijvoorbeeld ondersteuning voor bepaalde doelgroepen, zoals starters op de woningmarkt of energiezuinige woningverbeteringen. Door op de hoogte te zijn van dergelijke subsidies of regelingen, kun je mogelijk profiteren van financiële voordelen die je helpen bij het realiseren van je woondromen.

Houd rekening met eventuele stijgingen van rente in de toekomst.

Het is verstandig om bij het berekenen van de kosten van een hypotheek van €150.000 rekening te houden met eventuele stijgingen van de rente in de toekomst. Een kleine verandering in het rentepercentage kan namelijk aanzienlijke invloed hebben op de totale kosten van je hypotheek. Door vooraf alvast een buffer in te bouwen voor mogelijke rentestijgingen, voorkom je verrassingen en zorg je ervoor dat je financiële situatie ook op lange termijn gezond blijft. Het is daarom verstandig om niet alleen naar de huidige rentepercentages te kijken, maar ook naar mogelijke scenario’s in de toekomst.

Laat je goed adviseren door een onafhankelijke hypotheekadviseur.

Het is van groot belang om je goed te laten adviseren door een onafhankelijke hypotheekadviseur wanneer je overweegt een hypotheek van €150.000 af te sluiten. Een onafhankelijke adviseur kan je helpen bij het vinden van de beste hypotheekoptie die aansluit bij jouw financiële situatie en wensen. Zij kunnen je begeleiden bij het vergelijken van verschillende aanbieders, het begrijpen van de voorwaarden en het in kaart brengen van alle kosten die komen kijken bij het afsluiten van een hypotheek. Door te vertrouwen op professioneel advies, kun je met meer zekerheid en duidelijkheid de juiste beslissing nemen voor jouw toekomstige woningfinanciering.

hoeveel hypotheek kan ik krijgen online

Hoeveel Hypotheek Kan Ik Online Krijgen? Ontdek Het Nu!

Hoeveel Hypotheek Kan Ik Krijgen Online?

Als je op zoek bent naar een hypotheek om een huis te kopen, is het belangrijk om te weten hoeveel hypotheek je kunt krijgen. Gelukkig kun je tegenwoordig online eenvoudig berekenen hoeveel hypotheek je maximaal kunt krijgen.

Er zijn verschillende factoren die van invloed zijn op de hoogte van het bedrag dat je kunt lenen voor een hypotheek. Een van de belangrijkste factoren is je inkomen. Geldverstrekkers kijken naar je bruto-inkomen en vaste lasten om te bepalen hoeveel hypotheek je kunt dragen.

Daarnaast speelt ook de waarde van het huis dat je wilt kopen een rol. De geldverstrekker zal een taxatie laten uitvoeren om de waarde van het huis te bepalen en op basis daarvan bepalen hoeveel hypotheek ze bereid zijn te verstrekken.

Online tools zoals hypotheekberekeningen kunnen je helpen om snel een indicatie te krijgen van hoeveel hypotheek je kunt krijgen. Door gegevens zoals je inkomen, eventuele leningen en de waarde van het huis in te voeren, kun je zien welk bedrag binnen jouw financiële mogelijkheden valt.

Het is echter belangrijk om te onthouden dat dit slechts een indicatie is en dat een definitieve berekening pas gemaakt kan worden wanneer je daadwerkelijk een hypotheekaanvraag doet. Het is verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat je de juiste beslissing neemt.

Kortom, met behulp van online tools kun je snel en gemakkelijk een idee krijgen van hoeveel hypotheek je kunt krijgen. Zorg ervoor dat je alle benodigde informatie bij de hand hebt en raadpleeg indien nodig een professional voor advies op maat.


9 Tips voor het Online Berekenen van Uw Maximale Hypotheek

  1. 1. Bereken uw maximale hypotheekbedrag met een online hypotheekcalculator.
  2. 2. Houd rekening met uw inkomen, vaste lasten en eventuele leningen bij het bepalen van uw maximale hypotheek.
  3. 3. Vergelijk verschillende online hypotheekaanbieders om de beste deal te vinden.
  4. 4. Let op bijkomende kosten zoals notaris- en advieskosten bij het afsluiten van een hypotheek.
  5. 5. Zorg voor een goede credit score, dit kan invloed hebben op de hoogte van de hypotheek die u kunt krijgen.
  6. 6. Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden.
  7. 7. Denk aan eventuele eigen middelen die u kunt inbrengen bij het kopen van een huis, dit kan helpen om een hogere hypotheek te krijgen.
  8. 8. Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen.
  9. 9. Vergeet niet dat de rente en looptijd van invloed zijn op de hoogte van uw maandelijkse lasten.

1. Bereken uw maximale hypotheekbedrag met een online hypotheekcalculator.

Om te bepalen hoeveel hypotheek je kunt krijgen, is het handig om gebruik te maken van een online hypotheekcalculator. Met deze tool kun je eenvoudig en snel je maximale hypotheekbedrag berekenen op basis van verschillende financiële gegevens. Door je inkomen, eventuele leningen en de waarde van het huis in te voeren, krijg je direct een indicatie van het bedrag dat binnen jouw financiële mogelijkheden valt. Het gebruik van een online hypotheekcalculator kan je helpen om beter inzicht te krijgen in je financiële situatie en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

2. Houd rekening met uw inkomen, vaste lasten en eventuele leningen bij het bepalen van uw maximale hypotheek.

Bij het bepalen van uw maximale hypotheek online is het essentieel om rekening te houden met verschillende financiële aspecten. Denk hierbij aan uw inkomen, vaste lasten en eventuele lopende leningen. Deze factoren spelen een cruciale rol bij het vaststellen van hoeveel hypotheek u kunt krijgen. Door een realistisch beeld te hebben van uw financiële situatie en deze gegevens nauwkeurig in te voeren in de online berekeningstools, kunt u een beter inzicht krijgen in welk hypotheekbedrag binnen uw financiële mogelijkheden valt. Het is verstandig om deze informatie zorgvuldig te overwegen en indien nodig advies in te winnen bij een professional om een weloverwogen beslissing te nemen.

3. Vergelijk verschillende online hypotheekaanbieders om de beste deal te vinden.

Het is verstandig om verschillende online hypotheekaanbieders te vergelijken om de beste deal te vinden. Door verschillende aanbieders te bekijken, kun je inzicht krijgen in de verschillende rentetarieven, voorwaarden en mogelijkheden die zij bieden. Op die manier kun je een weloverwogen beslissing nemen en de hypotheek vinden die het beste aansluit bij jouw financiële situatie en wensen. Het vergelijken van online hypotheekaanbieders kan je helpen om niet alleen de meest voordelige optie te vinden, maar ook om eventuele extra voordelen of kortingen te ontdekken die sommige aanbieders bieden.

4. Let op bijkomende kosten zoals notaris- en advieskosten bij het afsluiten van een hypotheek.

Het is essentieel om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals notaris- en advieskosten. Deze kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële planning. Het is verstandig om vooraf goed in kaart te brengen welke extra kosten er komen kijken bij het afsluiten van een hypotheek, zodat je niet voor verrassingen komt te staan. Het raadplegen van een financieel adviseur kan helpen om een duidelijk beeld te krijgen van alle kosten die gepaard gaan met het verkrijgen van een hypotheek.

5. Zorg voor een goede credit score, dit kan invloed hebben op de hoogte van de hypotheek die u kunt krijgen.

Een goede credit score is van essentieel belang bij het bepalen van de hoogte van de hypotheek die je kunt krijgen. Geldverstrekkers kijken naar je credit score om inzicht te krijgen in je kredietwaardigheid en betalingsgeschiedenis. Hoe hoger je credit score, hoe groter de kans dat je in aanmerking komt voor een hogere hypotheek en mogelijk gunstigere rentetarieven. Het is daarom verstandig om ervoor te zorgen dat je credit score op peil is voordat je een hypotheekaanvraag doet, zodat je optimaal kunt profiteren van de mogelijkheden die er zijn.

6. Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden.

Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten die van invloed zijn op hoeveel hypotheek u kunt krijgen. Door hun expertise en ervaring kunnen zij u voorzien van gepersonaliseerd advies dat aansluit bij uw specifieke financiële situatie en doelen. Het raadplegen van een financieel adviseur kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u een hypotheek afsluit die past bij uw behoeften op de lange termijn.

7. Denk aan eventuele eigen middelen die u kunt inbrengen bij het kopen van een huis, dit kan helpen om een hogere hypotheek te krijgen.

Het is belangrijk om bij het bepalen van hoeveel hypotheek je kunt krijgen online, ook rekening te houden met eventuele eigen middelen die je kunt inbrengen bij het kopen van een huis. Het inbrengen van eigen geld kan helpen om een hogere hypotheek te krijgen, omdat het laten zien van financiële stabiliteit en eigen vermogen positief kan bijdragen aan de beoordeling van je hypotheekaanvraag. Het overwegen en benutten van eigen middelen kan dus een slimme strategie zijn om je maximale leenbedrag te verhogen en meer mogelijkheden te creëren bij het kopen van een woning.

8. Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen.

Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen. Het is essentieel om een duidelijk beeld te hebben van uw financiële situatie en wat u comfortabel kunt betalen aan hypotheeklasten. Door realistisch te zijn en niet meer te lenen dan u zich daadwerkelijk kunt veroorloven, kunt u toekomstige financiële problemen vermijden en zorgen voor een stabiele financiële basis voor uzelf en uw gezin.

9. Vergeet niet dat de rente en looptijd van invloed zijn op de hoogte van uw maandelijkse lasten.

Het is essentieel om te onthouden dat niet alleen het bedrag van de hypotheek, maar ook de rente en looptijd een grote invloed hebben op de hoogte van je maandelijkse lasten. Zelfs als je in staat bent om een bepaald bedrag te lenen, kunnen kleine verschillen in rentepercentages en looptijden aanzienlijke gevolgen hebben voor wat je uiteindelijk maandelijks zult moeten betalen. Het is daarom verstandig om niet alleen te focussen op het maximale leenbedrag, maar ook om goed na te denken over de rente en looptijd van de hypotheek bij het maken van je beslissing.

hoe bereken je de hypotheek

Hoe Bereken Je De Hypotheek: Een Stapsgewijze Gids

Hoe Bereken Je De Hypotheek

Het kopen van een huis is een grote stap en het afsluiten van een hypotheek is vaak een essentieel onderdeel van dit proces. Maar hoe bereken je eigenlijk hoeveel hypotheek je kunt krijgen? Hier zijn enkele belangrijke stappen om rekening mee te houden:

  1. Bepaal je bruto jaarinkomen: Het eerste wat je moet doen, is kijken naar je bruto jaarinkomen. Dit is het totale bedrag dat je verdient voordat belastingen en andere aftrekposten worden toegepast.
  2. Bereken je maximale hypotheek op basis van inkomen: Over het algemeen wordt aangenomen dat je ongeveer 4,5 keer je bruto jaarinkomen kunt lenen voor een hypotheek. Dit kan echter variëren afhankelijk van verschillende factoren, zoals eventuele andere leningen of verplichtingen die je hebt.
  3. Houd rekening met eigen geld inbrengen: Het is gebruikelijk dat je zelf ook een deel van de aankoopprijs moet inbrengen, dit wordt eigen geld genoemd. De hoogte van dit bedrag kan invloed hebben op hoeveel hypotheek je nodig hebt.
  4. Bereken de maandelijkse lasten: Naast het bepalen van het maximale leenbedrag, is het ook belangrijk om te berekenen hoeveel je maandelijks aan hypotheeklasten kunt betalen. Houd hierbij rekening met andere vaste lasten en uitgaven.
  5. Overweeg advies van een financieel adviseur: Het proces van het berekenen van een hypotheek kan complex zijn en er zijn veel factoren om rekening mee te houden. Het kan daarom verstandig zijn om advies in te winnen bij een financieel adviseur die je kan helpen bij het maken van de juiste keuzes.

Het berekenen van een hypotheek vereist zorgvuldige planning en overweging. Door deze stappen te volgen en goed onderzoek te doen, kun je ervoor zorgen dat je de juiste beslissing neemt bij het afsluiten van een hypotheek voor jouw nieuwe huis.


6 Tips voor het Berekenen van je Hypotheek in Nederland

  1. Bepaal je maximale hypotheek op basis van je inkomen en vaste lasten.
  2. Houd rekening met extra kosten zoals notariskosten en advieskosten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  4. Let op de looptijd en de soort hypotheek die het beste bij jouw situatie past.
  5. Zorg voor een goede verhouding tussen de hoogte van de hypotheek en de waarde van het huis.
  6. Raadpleeg een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Bepaal je maximale hypotheek op basis van je inkomen en vaste lasten.

Het bepalen van je maximale hypotheek op basis van je inkomen en vaste lasten is een cruciale stap bij het afsluiten van een hypotheek. Door een duidelijk inzicht te hebben in je financiële situatie en rekening te houden met zowel je inkomen als je vaste lasten, kun je realistisch bepalen hoeveel geld je maandelijks kunt besteden aan het aflossen van je hypotheek. Op deze manier voorkom je dat je financieel overbelast raakt en kun je een weloverwogen beslissing nemen die past bij jouw budget en levensstijl.

Houd rekening met extra kosten zoals notariskosten en advieskosten.

Het is belangrijk om bij het berekenen van je hypotheek rekening te houden met extra kosten, zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële planning. Notariskosten zijn onder andere nodig voor het opstellen van de hypotheekakte en eigendomsakte, terwijl advieskosten gemaakt worden voor professioneel financieel advies. Door deze extra kosten mee te nemen in je berekeningen, voorkom je verrassingen en kun je een realistisch beeld krijgen van wat het kopen van een huis werkelijk zal kosten.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken om de beste rente en voorwaarden te vinden die bij jouw financiële situatie passen. Door het vergelijken van verschillende aanbieders kun je een goed beeld krijgen van wat er op de markt beschikbaar is en kun je uiteindelijk de hypotheek kiezen die het meest gunstig is voor jou. Het loont om de tijd te nemen om verschillende opties te onderzoeken en zo een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

Let op de looptijd en de soort hypotheek die het beste bij jouw situatie past.

Het is essentieel om bij het berekenen van je hypotheek rekening te houden met de looptijd en het type hypotheek dat het beste bij jouw situatie past. De looptijd van je hypotheek kan invloed hebben op de totale kosten die je uiteindelijk zult betalen, evenals op de maandelijkse lasten. Daarnaast is het belangrijk om te kiezen voor een hypotheekvorm die aansluit bij jouw financiële doelen en risicobereidheid. Door zorgvuldig te overwegen welke looptijd en hypotheekvorm het beste bij jou passen, kun je een weloverwogen beslissing nemen en financiële stabiliteit op lange termijn waarborgen.

Zorg voor een goede verhouding tussen de hoogte van de hypotheek en de waarde van het huis.

Het is essentieel om te zorgen voor een goede verhouding tussen de hoogte van de hypotheek en de waarde van het huis. Deze verhouding, ook wel loan-to-value ratio genoemd, heeft invloed op verschillende aspecten zoals de rente die je betaalt en de risico’s die je loopt. Een lagere loan-to-value ratio kan gunstig zijn omdat het betekent dat je minder leent in verhouding tot de waarde van het huis, wat kan leiden tot betere voorwaarden en lagere kosten op lange termijn. Het is daarom verstandig om deze verhouding zorgvuldig te overwegen bij het berekenen van je hypotheek.

Raadpleeg een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Het is verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over jouw specifieke situatie bij het berekenen van een hypotheek. Een financieel adviseur kan je helpen om alle aspecten van je financiële situatie in overweging te nemen en je begeleiden bij het nemen van de juiste beslissingen met betrekking tot het afsluiten van een hypotheek die past bij jouw behoeften en mogelijkheden. Hun expertise en ervaring kunnen waardevol zijn om ervoor te zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële doelen op de lange termijn.

Welke soort hypotheek past het beste bij jou?

Wat voor Hypotheek Past het Beste bij Jou?

Een hypotheek afsluiten is een belangrijke financiële beslissing die invloed heeft op je leven op de lange termijn. Het is daarom essentieel om goed geïnformeerd te zijn over de verschillende soorten hypotheken die beschikbaar zijn en welke het beste bij jouw situatie passen.

Lineaire Hypotheek

Met een lineaire hypotheek los je gedurende de looptijd van de lening elke maand een vast bedrag af. Hierdoor neemt je schuld geleidelijk af en betaal je steeds minder rente. Deze vorm van hypotheek is vooral geschikt als je zekerheid wilt en het geen probleem vindt om in het begin hogere maandlasten te hebben.

Annuitaire Hypotheek

Bij een annuïtaire hypotheek blijven de maandlasten gedurende de looptijd gelijk, maar bestaat het aflossingsdeel uit een steeds groter wordend bedrag. Hierdoor betaal je in het begin voornamelijk rente en later meer aan aflossing. Deze vorm van hypotheek is populair omdat de maandlasten stabiel zijn en fiscaal aantrekkelijk kunnen zijn.

Spaarhypotheek

Bij een spaarhypotheek betaal je alleen rente over de lening en los je niets af tijdens de looptijd. Daarnaast bouw je kapitaal op in een spaarverzekering of beleggingsrekening, waarmee aan het einde van de looptijd (gedeeltelijk) wordt afgelost. Deze vorm van hypotheek biedt zekerheid over de hoogte van de schuld aan het einde van de looptijd.

Het kiezen van de juiste hypotheek hangt af van verschillende factoren, zoals je financiële situatie, toekomstplannen en risicobereidheid. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen welk type hypotheek het beste bij jou past.


Veelgestelde Vragen over Hypotheken: Wat U Moet Weten

  1. Wat is het verschil tussen een lineaire en annuïtaire hypotheek?
  2. Welke hypotheekvorm past het beste bij mijn financiële situatie?
  3. Hoe kan ik bepalen welke hypotheekrente voor mij het gunstigst is?
  4. Wat zijn de voordelen van een spaarhypotheek ten opzichte van andere hypotheekvormen?
  5. Kan ik extra aflossen op mijn hypotheek en wat zijn de consequenties hiervan?
  6. Hoe lang duurt het afsluiten van een hypotheek gemiddeld?
  7. Zijn er specifieke eisen waaraan ik moet voldoen om in aanmerking te komen voor een bepaalde hypotheekvorm?
  8. Wat gebeurt er met mijn hypotheek als mijn financiële situatie verandert, bijvoorbeeld door werkloosheid of scheiding?
  9. Is het verstandig om te kiezen voor een variabele rente of juist voor een vaste rente?

Wat is het verschil tussen een lineaire en annuïtaire hypotheek?

Veel mensen vragen zich af wat het verschil is tussen een lineaire en annuïtaire hypotheek. Het belangrijkste verschil tussen deze twee hypotheekvormen zit in de manier waarop de aflossing plaatsvindt. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je schuld geleidelijk afneemt en je steeds minder rente betaalt. Bij een annuïtaire hypotheek blijven de maandlasten gedurende de looptijd gelijk, maar bestaat het aflossingsdeel uit een steeds groter wordend bedrag. Hierdoor betaal je in het begin voornamelijk rente en later meer aan aflossing. Beide hypotheekvormen hebben hun eigen voor- en nadelen, dus het is belangrijk om goed te kijken welke het beste aansluit bij jouw financiële situatie en wensen.

Welke hypotheekvorm past het beste bij mijn financiële situatie?

Het kiezen van de juiste hypotheekvorm die het beste past bij jouw financiële situatie is een belangrijke beslissing. Het hangt af van verschillende factoren, zoals je inkomen, spaargeld, risicobereidheid en toekomstplannen. Als je op zoek bent naar zekerheid en geleidelijke aflossing, kan een lineaire hypotheek geschikt zijn. Voor stabiele maandlasten en fiscaal voordeel kan een annuïtaire hypotheek aantrekkelijk zijn. Als je liever kapitaal opbouwt en aan het einde van de looptijd wilt aflossen, is een spaarhypotheek wellicht passend. Het is verstandig om advies in te winnen bij een financieel adviseur om de hypotheekvorm te kiezen die het beste aansluit bij jouw persoonlijke financiële situatie en doelen.

Hoe kan ik bepalen welke hypotheekrente voor mij het gunstigst is?

Het bepalen van welke hypotheekrente het gunstigst is voor jou hangt af van verschillende factoren. Allereerst is het belangrijk om te kijken naar de rentevaste periode die past bij jouw wensen en financiële situatie. Daarnaast speelt de hoogte van de rente en eventuele bijkomende kosten een rol. Het vergelijken van verschillende aanbieders en rentetarieven kan helpen bij het vinden van de meest gunstige hypotheekrente. Het is verstandig om advies in te winnen bij een financieel adviseur om een weloverwogen beslissing te nemen die aansluit bij jouw persoonlijke omstandigheden.

Wat zijn de voordelen van een spaarhypotheek ten opzichte van andere hypotheekvormen?

Een spaarhypotheek biedt verschillende voordelen ten opzichte van andere hypotheekvormen. Een van de belangrijkste voordelen is de zekerheid die het biedt over de hoogte van de schuld aan het einde van de looptijd. Doordat je gedurende de looptijd niet aflost, maar kapitaal opbouwt in een spaarverzekering of beleggingsrekening, weet je precies hoeveel je aan het einde van de rit moet aflossen. Daarnaast profiteer je bij een spaarhypotheek vaak van belastingvoordeel, omdat de rente die je betaalt aftrekbaar kan zijn. Dit maakt een spaarhypotheek een aantrekkelijke keuze voor mensen die zekerheid en fiscaal voordeel willen combineren in hun hypotheekconstructie.

Kan ik extra aflossen op mijn hypotheek en wat zijn de consequenties hiervan?

Ja, het is mogelijk om extra af te lossen op je hypotheek. Het voordeel hiervan is dat je de totale schuld vermindert en daardoor minder rente betaalt over de resterende looptijd van de lening. Dit kan leiden tot lagere maandlasten en een kortere looptijd van de hypotheek. Echter, bij sommige hypotheekvormen kunnen er kosten of boetes verbonden zijn aan extra aflossen, zoals bij een boeterente bij een annuïtaire of lineaire hypotheek. Het is daarom belangrijk om vooraf goed de voorwaarden van je hypotheek te controleren en eventueel advies in te winnen bij je hypotheekverstrekker om inzicht te krijgen in de mogelijke consequenties van extra aflossen.

Hoe lang duurt het afsluiten van een hypotheek gemiddeld?

Het gemiddelde tijdsbestek voor het afsluiten van een hypotheek kan variëren, afhankelijk van verschillende factoren. Over het algemeen duurt het proces van het afsluiten van een hypotheek gemiddeld tussen de 4 tot 6 weken. Dit omvat onder andere het verzamelen van alle benodigde documenten, het aanvragen en verkrijgen van een offerte, het regelen van een taxatie en eventueel bouwkundige keuring, en tot slot de definitieve goedkeuring en ondertekening van de hypotheekakte bij de notaris. Het is belangrijk om tijdig te beginnen met het aanvragen van een hypotheek om vertragingen te voorkomen en voldoende tijd te hebben voor eventuele onvoorziene omstandigheden.

Zijn er specifieke eisen waaraan ik moet voldoen om in aanmerking te komen voor een bepaalde hypotheekvorm?

Ja, er zijn inderdaad specifieke eisen waaraan je moet voldoen om in aanmerking te komen voor een bepaalde hypotheekvorm. Elke hypotheekverstrekker hanteert verschillende criteria bij het beoordelen van een hypotheekaanvraag. Zo kan bijvoorbeeld je inkomen, arbeidscontract, leeftijd, eventuele schulden en de waarde van de woning invloed hebben op welke hypotheekvormen voor jou beschikbaar zijn. Het is belangrijk om deze eisen goed te begrijpen en te voldoen aan de gestelde voorwaarden om succesvol een hypotheek af te kunnen sluiten die past bij jouw financiële situatie.

Wat gebeurt er met mijn hypotheek als mijn financiële situatie verandert, bijvoorbeeld door werkloosheid of scheiding?

In het geval dat je financiële situatie verandert, bijvoorbeeld door werkloosheid of een scheiding, is het belangrijk om te weten wat er met je hypotheek gebeurt. Als je moeite hebt om de maandelijkse lasten te dragen, is het raadzaam om zo snel mogelijk contact op te nemen met je hypotheekverstrekker. In sommige gevallen kan er een regeling worden getroffen, zoals een tijdelijke betaalpauze of het aanpassen van de aflossingsvoorwaarden. Het is verstandig om ook advies in te winnen bij een financieel adviseur om te kijken naar mogelijke oplossingen en de gevolgen van de verandering in je financiële situatie voor je hypotheek. Het is belangrijk om proactief te zijn en tijdig actie te ondernemen om problemen te voorkomen en passende oplossingen te vinden.

Is het verstandig om te kiezen voor een variabele rente of juist voor een vaste rente?

Het kiezen tussen een variabele rente en een vaste rente is een belangrijke overweging bij het afsluiten van een hypotheek. Een variabele rente kan aantrekkelijk zijn vanwege de lagere startrente en de mogelijkheid om te profiteren van eventuele rentedalingen. Echter, het risico bestaat dat de rente in de toekomst stijgt, waardoor je maandlasten kunnen toenemen. Aan de andere kant biedt een vaste rente zekerheid over je maandelijkse kosten gedurende de looptijd van de lening, maar je profiteert niet van eventuele rentedalingen. Het is verstandig om je persoonlijke financiële situatie, risicobereidheid en verwachtingen over de renteontwikkeling mee te nemen in je beslissing tussen een variabele of vaste rente. Het raadplegen van een financieel adviseur kan helpen bij het maken van de juiste keuze die past bij jouw behoeften en doelen.