geld lenen bij particulier

Geld lenen bij particulier: voordelen, risico’s en aandachtspunten

Geld lenen bij een particulier: waar moet je op letten?

Geld lenen bij een particulier kan een alternatief zijn voor een lening bij een bank. Misschien leen je van familie of vrienden, of kom je via een online platform in contact met een particuliere geldverstrekker. Dat kan flexibel zijn, maar brengt ook financiële en persoonlijke risico’s met zich mee. Leg daarom vooraf duidelijke afspraken vast en controleer goed met wie je zaken doet.

Wat betekent geld lenen bij een particulier?

Bij een particuliere lening leen je geld van iemand die geen bank is. Dat kan iemand uit je eigen omgeving zijn, maar ook een onbekende die geld uitleent via een bemiddelingsplatform. De voorwaarden verschillen per situatie. Soms spreek je een vaste rente en maandelijkse aflossing af; in andere gevallen zijn de afspraken minder formeel.

Een lening blijft altijd een schuld, ook als je leent van familie of vrienden. Je moet het geleende bedrag terugbetalen volgens de afspraken die je maakt.

Leg afspraken altijd schriftelijk vast

Mondelinge afspraken kunnen tot misverstanden leiden. Maak daarom een duidelijke leningsovereenkomst voordat het geld wordt overgemaakt. Neem daarin ten minste op:

  • de namen en gegevens van de lener en de geldverstrekker;
  • het geleende bedrag en de datum waarop het geld wordt verstrekt;
  • de rente en de manier waarop die wordt berekend;
  • het bedrag en de frequentie van de aflossingen;
  • de looptijd en de datum waarop de lening volledig moet zijn terugbetaald;
  • wat er gebeurt als een betaling te laat is;
  • of je de lening eerder boetevrij mag aflossen.

Laat beide partijen de overeenkomst ondertekenen en bewaar een kopie. Zorg ook dat betalingen via de bank lopen en vermeld bij elke overboeking duidelijk waarvoor die is bedoeld.

Controleer de geldverstrekker en de voorwaarden

Leen je via een bedrijf of een platform dat leningen aanbiedt, controleer dan wie de daadwerkelijke aanbieder is en welke kosten gelden. Bekijk ook of de aanbieder in het register van de Autoriteit Financiële Markten (AFM) staat of op een andere manier bevoegd is om krediet aan te bieden. De regels kunnen verschillen afhankelijk van de rol van de aanbieder en de aard van de lening.

Wees extra voorzichtig bij aanbieders die vooraf geld vragen voor bijvoorbeeld administratie, verzekering of het “vrijgeven” van een lening. Ga niet af op mooie beloftes of alleen een professionele website. Controleer de identiteit, contactgegevens en voorwaarden voordat je persoonlijke gegevens deelt of iets betaalt.

Wat zijn de risico’s?

Een particuliere lening kan goedkoper of flexibeler lijken, maar is niet automatisch voordeliger. Let op de totale kosten: naast rente kunnen er andere kosten of strenge voorwaarden zijn. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale bedrag dat je terugbetaalt.

Een lening bij familie of vrienden kan bovendien de onderlinge relatie onder druk zetten als terugbetalen niet lukt. Bespreek daarom vooraf wat er gebeurt bij financiële problemen en leen geen bedrag waarvan je de aflossingen waarschijnlijk niet kunt dragen. Een geldverstrekker loopt op zijn beurt het risico dat de lener niet of niet op tijd terugbetaalt.

Een lening van familie kan fiscale gevolgen hebben

Bij een lening tussen familieleden is het belangrijk dat duidelijk is dat het om een echte lening gaat en niet om een schenking. Leg daarom de terugbetalingsverplichting vast en houd bij of de afgesproken betalingen daadwerkelijk plaatsvinden. De rente en voorwaarden kunnen fiscale gevolgen hebben, bijvoorbeeld wanneer het geleende geld wordt gebruikt voor een eigen woning. De regels hangen af van de persoonlijke situatie. Vraag bij twijfel advies aan de Belastingdienst of een belastingadviseur.

Past de lening bij je budget?

Bereken voordat je leent hoeveel ruimte er maandelijks overblijft nadat je vaste lasten en andere noodzakelijke uitgaven zijn betaald. Houd ook rekening met onverwachte kosten en mogelijke veranderingen in je inkomen. Een lening die nu betaalbaar lijkt, kan later een probleem worden als je situatie verandert.

Kun je de lening niet verantwoord terugbetalen, kijk dan eerst naar andere mogelijkheden. Denk aan het uitstellen van de aankoop, een betalingsregeling of advies van een onafhankelijke schuldhulpverlener.

Conclusie

Geld lenen bij een particulier kan een oplossing zijn, maar vraagt om goede voorbereiding. Maak duidelijke schriftelijke afspraken, controleer de aanbieder en bereken vooraf of de aflossingen haalbaar zijn. Zo verklein je de kans op financiële problemen en voorkom je misverstanden met de geldverstrekker.


7 Essentiële Tips voor Particulier Geld Lenen in Nederland

  1. Leen alleen wat je echt kunt terugbetalen.
  2. Leg afspraken vast in een ondertekend contract.
  3. Spreek rente, looptijd en aflossingen duidelijk af.
  4. Controleer de identiteit en betrouwbaarheid van de geldgever.
  5. Betaal niet vooraf voor een lening.
  6. Bewaar bewijs van betalingen en communicatie.
  7. Bespreek mogelijke gevolgen bij te late betaling.

Leen alleen wat je echt kunt terugbetalen.

Leen alleen wat je echt kunt terugbetalen. Bereken vooraf hoeveel er na je vaste lasten en andere noodzakelijke uitgaven overblijft voor rente en aflossing. Houd ook rekening met onverwachte kosten of veranderingen in je inkomen. Zo voorkom je dat een particuliere lening later leidt tot betalingsproblemen of spanningen met de geldverstrekker.

Leg afspraken vast in een ondertekend contract.

Leg alle afspraken vast in een schriftelijk contract dat zowel de lener als de geldverstrekker ondertekent. Vermeld daarin in ieder geval het leenbedrag, de rente, de looptijd, het aflossingsschema en wat er gebeurt als een betaling te laat is. Zo weten beide partijen waar ze aan toe zijn en voorkom je misverstanden of spanningen tijdens de terugbetaling.

Spreek rente, looptijd en aflossingen duidelijk af.

Spreek vóór het afsluiten van de lening duidelijk af hoeveel rente je betaalt, hoe lang de looptijd is en wanneer en hoeveel je aflost. Leg deze afspraken schriftelijk vast, inclusief de betaaldata en wat er gebeurt als een betaling te laat is. Zo weten jij en de geldverstrekker precies waar jullie aan toe zijn en voorkom je misverstanden achteraf.

Controleer de identiteit en betrouwbaarheid van de geldgever.

Controleer voordat je geld leent wie de geldgever is en of diens gegevens en aanbod betrouwbaar zijn. Vraag om volledige contactgegevens, controleer deze via onafhankelijke bronnen en lees de voorwaarden zorgvuldig door. Wees alert op druk om snel te beslissen of verzoeken om vooraf kosten te betalen. Deel geen gevoelige informatie en maak geen geld over voordat je zeker weet met wie je zaken doet.

Betaal niet vooraf voor een lening.

Betaal nooit vooraf om een lening te krijgen. Een verzoek om eerst geld over te maken voor bijvoorbeeld administratiekosten, een verzekering of het vrijgeven van de lening kan een teken zijn van oplichting. Controleer de geldverstrekker en de voorwaarden zorgvuldig en maak geen geld over voordat je zeker weet met wie je te maken hebt.

Bewaar bewijs van betalingen en communicatie.

Bewaar altijd bewijs van alle betalingen en afspraken met de particuliere geldverstrekker. Maak aflossingen bij voorkeur over via de bank en zet in de omschrijving duidelijk waarvoor de betaling bedoeld is. Bewaar daarnaast de leningsovereenkomst, betalingsbewijzen en relevante e-mails of berichten. Zo kun je later eenvoudig nagaan wat is afgesproken en hoeveel er al is terugbetaald, en voorkom je misverstanden of discussies.

Bespreek mogelijke gevolgen bij te late betaling.

Bespreek vooraf wat er gebeurt als een betaling te laat is. Spreek bijvoorbeeld af of er een herinnering wordt gestuurd, hoeveel tijd je krijgt om alsnog te betalen en of er rente of extra kosten in rekening worden gebracht. Leg deze afspraken duidelijk vast in de leningsovereenkomst, zodat beide partijen weten waar ze aan toe zijn en misverstanden worden voorkomen.
geld lenen particulier

Geld lenen particulier: mogelijkheden, afspraken en risico’s

Geld lenen particulier: mogelijkheden, afspraken en risico’s

Wie geld nodig heeft, kan terecht bij een bank of kredietverstrekker, maar soms wordt ook gedacht aan geld lenen van een particulier. Dat kan bijvoorbeeld een familielid, vriend of andere particuliere geldverstrekker zijn. Een lening tussen particulieren kan flexibel zijn, maar vraagt om duidelijke afspraken. Leg daarom vooraf vast hoeveel je leent, wat de kosten zijn en hoe je het bedrag terugbetaalt.

Wat betekent geld lenen van een particulier?

Bij particulier lenen leent iemand geld van een privépersoon in plaats van bij een bank. Dat kan binnen de familie- of vriendenkring gebeuren. Er zijn ook websites die leners en particuliere investeerders met elkaar in contact brengen. De voorwaarden verschillen per situatie en aanbieder.

Een particuliere lening is niet automatisch goedkoper of makkelijker te krijgen dan een lening bij een bank. De rente, looptijd en overige voorwaarden kunnen sterk uiteenlopen. Vergelijk daarom altijd de totale kosten en controleer met wie je zaken doet.

Leg de afspraken schriftelijk vast

Ook wanneer je leent van iemand die je goed kent, is een schriftelijke overeenkomst verstandig. Dat voorkomt misverstanden en geeft beide partijen duidelijkheid. Neem in ieder geval de volgende punten op:

  • de namen en gegevens van de lener en de geldverstrekker;
  • het geleende bedrag en de datum waarop het wordt uitbetaald;
  • de rente en de manier waarop deze wordt berekend;
  • de looptijd en het terugbetalingsschema;
  • wat er gebeurt als een betaling niet op tijd lukt;
  • of extra of vervroegd aflossen mogelijk is;
  • de datum en handtekeningen van beide partijen.

Bewaar ook bewijs van de overboeking en houd betalingen bij. Bij grotere bedragen kan juridisch of financieel advies helpen om de overeenkomst goed op te stellen.

Let op de totale kosten

Kijk niet alleen naar het maandbedrag of de rente. Bereken hoeveel je over de hele looptijd terugbetaalt en vraag of er bijkomende kosten zijn. Een lage maandelijkse betaling kan bijvoorbeeld samengaan met een lange looptijd, waardoor je uiteindelijk meer betaalt.

Controleer ook of de afspraken passen bij je budget. Maak een overzicht van je vaste lasten, andere schulden en inkomsten. Houd rekening met onverwachte uitgaven en leen niet meer dan nodig is.

Risico’s van lenen bij familie of vrienden

Een lening binnen je persoonlijke kring kan de relatie onder druk zetten, vooral als terugbetalen lastig wordt. Bespreek vooraf open wat er gebeurt bij financiële problemen. De geldverstrekker moet bovendien bedenken dat uitgeleend geld niet altijd op het gewenste moment terugkomt.

Een duidelijke overeenkomst maakt een lening niet zonder risico, maar helpt wel om verwachtingen vast te leggen. Leen liever geen geld uit dat je zelf op korte termijn nodig hebt.

Particuliere lening via een website

Wees extra alert wanneer je via internet een particuliere lening zoekt. Controleer wie achter de website zit, lees de voorwaarden en zoek onafhankelijk naar ervaringen. Wees voorzichtig met aanbieders die een lening garanderen zonder je financiële situatie te beoordelen, of die vooraf geld vragen voor bijvoorbeeld “garantie”, “verzekering” of administratie. Een verzoek om eerst geld over te maken kan een waarschuwingssignaal zijn.

Controleer bij een professionele kredietaanbieder of deze bevoegd is om krediet aan te bieden. In Nederland kan informatie over vergunningen en toezicht worden nagekeken bij de Autoriteit Financiële Markten (AFM). Deel nooit zomaar kopieën van identiteitsbewijzen of bankgegevens en verstuur geen gevoelige informatie via onbeveiligde kanalen.

Belasting en administratie

Een lening kan gevolgen hebben voor je financiële administratie en, afhankelijk van de situatie, voor je belastingaangifte. De regels kunnen verschillen naargelang het doel van de lening en de afspraken tussen de partijen. Bij een lening voor een eigen woning gelden bijvoorbeeld andere aandachtspunten dan bij een lening voor persoonlijke uitgaven. Controleer de actuele informatie bij de Belastingdienst of vraag advies aan een deskundige.

Welke alternatieven zijn er?

Voordat je particulier leent, kun je ook andere mogelijkheden onderzoeken. Denk aan een lening bij een bank of kredietverstrekker, een betalingsregeling met de partij aan wie je geld verschuldigd bent, of hulp bij geldproblemen via je gemeente. Vergelijk bij krediet altijd de rente, voorwaarden en totale terugbetaling. Als lenen nodig is om bestaande rekeningen te betalen, kan onafhankelijk schuldhulpadvies een verstandige eerste stap zijn.

Veelgestelde vragen over particulier geld lenen

Is een particuliere lening altijd goedkoper?

Nee. De kosten hangen af van de afspraken, de rente, eventuele bijkomende kosten en de looptijd. Vergelijk het totale terug te betalen bedrag met andere opties.

Moet een lening tussen familieleden op papier staan?

Een schriftelijke overeenkomst is sterk aan te raden, ook als er veel vertrouwen is. Zo zijn het bedrag, de rente en de terugbetaling voor beide partijen duidelijk.

Kan ik geld lenen zonder kredietcontrole?

Een aanbod dat krediet verstrekt zonder enige controle vraagt om extra voorzichtigheid. Een betrouwbare aanbieder moet duidelijk zijn over de voorwaarden en kan je financiële situatie beoordelen om te bepalen of lenen verantwoord is.

Conclusie

Geld lenen van een particulier kan in sommige situaties een oplossing zijn, maar brengt financiële en persoonlijke risico’s met zich mee. Vergelijk de voorwaarden, controleer de geldverstrekker en zet alle afspraken op papier. Leen alleen als de terugbetaling haalbaar is en onderzoek bij twijfel eerst andere mogelijkheden.

Dit artikel is algemene informatie en geen persoonlijk financieel, juridisch of belastingadvies. Controleer altijd de actuele voorwaarden en regels die op jouw situatie van toepassing zijn.


Vijf Essentiële Tips voor Verantwoord Particulier Geld Lenen

  1. Leen alleen wat je echt nodig hebt.
  2. Spreek rente en terugbetaling schriftelijk af.
  3. Controleer of de maandlasten binnen je budget passen.
  4. Vergelijk de totale kosten, niet alleen de rente.
  5. Wees alert op vooruitbetalingen en verdachte aanbiedingen.

Leen alleen wat je echt nodig hebt.

Leen alleen het bedrag dat je echt nodig hebt. Hoe meer je leent, hoe hoger meestal je maandlasten en de totale kosten. Bereken daarom vooraf hoeveel geld nodig is en of je de aflossingen comfortabel kunt betalen. Zo voorkom je dat je onnodig lang met een lening zit of meer rente betaalt dan nodig.

Spreek rente en terugbetaling schriftelijk af.

Leg de rente en terugbetaling altijd schriftelijk vast, ook als je geld leent van familie of vrienden. Noteer duidelijk hoeveel je leent, welke rente geldt, wanneer en in welke termijnen je terugbetaalt en wat er gebeurt als een betaling niet op tijd lukt. Zo weten beide partijen waar ze aan toe zijn en voorkom je misverstanden of onenigheid achteraf.

Controleer of de maandlasten binnen je budget passen.

Controleer voordat je particulier geld leent of de maandlasten binnen je budget passen. Breng je inkomsten en vaste uitgaven in kaart en houd ruimte over voor onverwachte kosten. Zo voorkom je dat je door de aflossing in financiële problemen komt. Lukt het niet om de maandlasten comfortabel te betalen, leen dan minder of kijk naar andere oplossingen.

Vergelijk de totale kosten, niet alleen de rente.

Vergelijk bij geld lenen van een particulier niet alleen de rente, maar kijk naar het totale bedrag dat je uiteindelijk terugbetaalt. Een langere looptijd kan bijvoorbeeld zorgen voor lagere maandlasten, maar ook voor hogere totale kosten. Controleer daarom of er bijkomende kosten zijn en bereken wat je lening over de hele looptijd kost. Zo kun je aanbiedingen eerlijk vergelijken en voorkom je verrassingen.

Wees alert op vooruitbetalingen en verdachte aanbiedingen.

Wees alert op aanbieders die vragen om vooraf geld over te maken voor bijvoorbeeld administratiekosten, een verzekering of het “vrijmaken” van de lening. Zulke vooruitbetalingen kunnen een teken zijn van oplichting, vooral als de aanbieder een lening garandeert zonder je financiële situatie te controleren of druk zet om snel te betalen. Controleer wie er achter het aanbod zit, lees de voorwaarden zorgvuldig en maak nooit geld over voordat je zeker weet dat de aanbieder betrouwbaar is.

particulier geld lenen

Particulier geld lenen: mogelijkheden, kosten en aandachtspunten

Particulier geld lenen: waar moet je op letten?

Een onverwachte rekening, een grote aankoop of een verbouwing kan aanleiding zijn om geld te lenen. Wie als particulier geld wil lenen, heeft verschillende mogelijkheden. Denk aan een persoonlijke lening bij een kredietverstrekker, geld lenen van familie of vrienden, of financiering via een andere aanbieder. Welke optie past, hangt af van je situatie, het bedrag en de voorwaarden.

Een lening geeft financiële ruimte, maar brengt ook verplichtingen met zich mee. Je betaalt het geleende bedrag terug, meestal met rente en soms met aanvullende kosten. Vergelijk daarom niet alleen de maandlasten, maar ook de totale kosten en de risico’s.

Welke mogelijkheden zijn er?

Persoonlijke lening

Bij een persoonlijke lening leen je doorgaans een afgesproken bedrag tegen een vaste rente en looptijd. Je betaalt het bedrag in vaste termijnen terug. Daardoor weet je vooraf meestal hoeveel je per maand betaalt en wanneer de lening is afgelost. Controleer wel of extra aflossen mogelijk is en of daar kosten aan verbonden zijn.

Geld lenen van familie of vrienden

Lenen van iemand die je kent kan laagdrempelig zijn. Maak ook dan duidelijke afspraken. Leg het leenbedrag, de rente, de terugbetalingsdatum en de gevolgen van een betalingsachterstand schriftelijk vast. Zo voorkom je misverstanden en bescherm je de onderlinge relatie.

Andere vormen van financiering

Afhankelijk van het doel kun je ook kijken naar gespreid betalen, crowdfunding of een andere financieringsvorm. Let daarbij goed op de voorwaarden: uitstel of gespreid betalen is niet altijd kosteloos en kan eveneens een financiële verplichting opleveren.

Vergelijk de totale kosten

Een lage maandlast betekent niet automatisch dat een lening goedkoop is. Een langere looptijd kan de maandlast verlagen, maar ervoor zorgen dat je uiteindelijk meer rente betaalt. Vergelijk daarom het jaarlijkse kostenpercentage (JKP), de looptijd en het totaalbedrag dat je terugbetaalt. Bekijk ook of er administratiekosten, verzekeringen of kosten voor vervroegd aflossen gelden.

Vraag jezelf daarnaast af of de maandlast ook betaalbaar blijft als je inkomen daalt of je uitgaven stijgen. Houd ruimte over voor vaste lasten, onverwachte kosten en sparen.

Controleer de aanbieder en de voorwaarden

Controleer bij een professionele kredietverstrekker of de aanbieder bevoegd is om krediet aan te bieden. In Nederland houdt de Autoriteit Financiële Markten (AFM) toezicht op financiële ondernemingen. Lees de overeenkomst zorgvuldig voordat je tekent en vraag uitleg als iets niet duidelijk is.

Kredietverstrekkers beoordelen doorgaans of een lening past bij je inkomen, uitgaven en bestaande verplichtingen. Daarbij kan ook informatie over je kredietgeschiedenis worden meegewogen. Een lening kan bovendien worden geregistreerd bij het Bureau Krediet Registratie (BKR), afhankelijk van de soort lening en de geldende regels. Zo’n registratie kan van invloed zijn op toekomstige kredietaanvragen.

Pas op voor onbetrouwbare aanbiedingen

Wees voorzichtig met aanbieders die iedereen een lening beloven, ongeacht inkomen of betalingsverleden. Ook een verzoek om vooraf geld over te maken om een lening “vrij te geven” is een reden om extra alert te zijn. Controleer de identiteit en vergunning van de aanbieder en deel nooit zomaar kopieën van je identiteitsbewijs of bankgegevens.

Geld lenen van familie: zet afspraken op papier

Bij een onderhandse lening is het verstandig om ten minste het volgende vast te leggen:

  • het geleende bedrag en de datum waarop het geld wordt overgemaakt;
  • de rente, of de afspraak dat er geen rente wordt berekend;
  • de termijnen en manier van terugbetalen;
  • wat er gebeurt als een betaling niet op tijd lukt;
  • of vervroegd terugbetalen mogelijk is.

Bij grotere bedragen of bijzondere afspraken kan advies van een juridisch of fiscaal deskundige verstandig zijn. Een lening tussen familieleden kan fiscale gevolgen hebben, bijvoorbeeld wanneer de afspraken niet zakelijk zijn of een deel van de schuld wordt kwijtgescholden.

Is lenen de beste oplossing?

Bekijk eerst of je de uitgave kunt uitstellen, zelf kunt sparen of op een andere manier kunt betalen. Heb je al moeite om rekeningen te betalen, dan kan een nieuwe lening de problemen groter maken. Neem in dat geval contact op met je gemeente of een onafhankelijke schuldhulpverlener voordat je extra geld leent.

Verantwoord particulier geld lenen

Particulier geld lenen kan helpen om een noodzakelijke uitgave te spreiden, maar alleen als de terugbetaling haalbaar is. Vergelijk meerdere opties, lees de voorwaarden zorgvuldig en kijk naar de totale kosten. Leen niet meer dan nodig en kies een maandbedrag dat ook bij veranderingen in je financiële situatie betaalbaar blijft.

Dit artikel is algemene informatie en geen persoonlijk financieel advies. De voorwaarden en regels kunnen per aanbieder en situatie verschillen.


7 Essentiële Tips voor Verantwoord Particulier Geld Lenen

  1. Leen alleen wat echt nodig is.
  2. Vergelijk rente én totale kosten.
  3. Controleer of de maandlasten passen.
  4. Lees looptijd en voorwaarden zorgvuldig.
  5. Controleer de kredietverstrekker en vergunning.
  6. Betaal nooit vooraf voor een lening.
  7. Leen niet om vaste tekorten op te vangen.

Leen alleen wat echt nodig is.

Leen alleen wat je echt nodig hebt. Hoe hoger het leenbedrag, hoe meer rente en aflossing je doorgaans betaalt. Bereken vooraf welk bedrag nodig is en stem de lening af op de uitgave, zodat je geen onnodige schuld opbouwt.

Vergelijk rente én totale kosten.

Vergelijk bij particulier geld lenen niet alleen de rente, maar ook de totale kosten van de lening. Kijk naar het jaarlijkse kostenpercentage (JKP), de looptijd, eventuele afsluit- of administratiekosten en de voorwaarden voor vervroegd aflossen. Een lagere maandlast kan aantrekkelijk lijken, maar bij een langere looptijd betaal je mogelijk uiteindelijk meer. Vergelijk daarom het totale bedrag dat je terugbetaalt en kies een lening die past bij je budget.

Controleer of de maandlasten passen.

Controleer voordat je een lening afsluit of de maandlasten passen binnen je budget. Houd rekening met je vaste lasten, dagelijkse uitgaven en eventuele andere schulden, en zorg dat er genoeg ruimte overblijft voor onverwachte kosten. Kies een bedrag en looptijd die je ook kunt blijven betalen als je financiële situatie verandert.

Lees looptijd en voorwaarden zorgvuldig.

Lees de looptijd en alle voorwaarden zorgvuldig voordat je een lening afsluit. De looptijd bepaalt hoe lang je aflost en hoeveel rente je uiteindelijk betaalt: een langere looptijd kan de maandlast verlagen, maar de totale kosten verhogen. Controleer ook of extra aflossen mogelijk is, welke kosten daarbij gelden en wat er gebeurt als je een betaling mist. Zo weet je precies waar je aan toe bent.

Controleer de kredietverstrekker en vergunning.

Controleer voordat je een lening afsluit of de kredietverstrekker betrouwbaar is en over de vereiste vergunning beschikt. In Nederland kun je nagaan of een financiële aanbieder onder toezicht staat via de registers van de Autoriteit Financiële Markten (AFM). Wees extra voorzichtig bij aanbiedingen die gegarandeerd goedkeuring beloven of waarbij je vooraf geld moet overmaken om de lening te ontvangen. Neem de tijd om de aanbieder en de voorwaarden te controleren voordat je persoonlijke gegevens deelt of een overeenkomst ondertekent.

Betaal nooit vooraf voor een lening.

Betaal nooit vooraf om een lening te krijgen. Een verzoek om eerst geld over te maken voor bijvoorbeeld administratie-, verzekerings- of bemiddelingskosten kan wijzen op oplichting. Betrouwbare kredietverstrekkers verrekenen eventuele kosten volgens de afspraken in de overeenkomst en leggen die vooraf duidelijk uit. Controleer de aanbieder en lees de voorwaarden zorgvuldig voordat je persoonlijke gegevens deelt of iets ondertekent.

Leen niet om vaste tekorten op te vangen.

Leen niet om vaste tekorten op te vangen. Als je inkomen elke maand tekortschiet om je vaste lasten te betalen, lost een lening het probleem meestal niet op: je krijgt er een extra maandelijkse aflossing bij. Breng eerst je inkomsten en uitgaven in kaart en kijk waar je kunt besparen. Lukt het niet om je rekeningen te betalen, neem dan contact op met je gemeente of een onafhankelijke schuldhulpverlener voordat je extra geld leent.

hypotheek sns

Hypotheek SNS: mogelijkheden, rente en voorwaarden bij ASN Bank

Hypotheek SNS: wat zijn je mogelijkheden?

Zoek je informatie over een hypotheek van SNS? SNS Bank is verdergegaan onder de naam ASN Bank. Heb je al een hypotheek bij SNS, dan blijft je hypotheek bestaan. De dienstverlening en informatie over je lening lopen inmiddels via ASN Bank. Wie een nieuwe hypotheek wil afsluiten, kan het actuele aanbod en de voorwaarden bij ASN Bank bekijken.

Wat gebeurt er met een bestaande SNS-hypotheek?

Een naamswijziging betekent niet automatisch dat je hypotheek verandert. De afspraken in je hypotheekovereenkomst, zoals je rente, rentevaste periode en maandelijkse aflossing, blijven in principe gelden volgens de voorwaarden die je hebt afgesproken. Voor informatie over je persoonlijke lening, betalingen of wijzigingen kun je terecht bij de huidige hypotheekservice van ASN Bank.

Controleer altijd je eigen hypotheekdocumenten voor de precieze voorwaarden. Die kunnen per hypotheek en afsluitdatum verschillen.

Een nieuwe hypotheek afsluiten

Wil je een huis kopen of je hypotheek aanpassen? Bekijk dan bij ASN Bank welke mogelijkheden op dit moment beschikbaar zijn. Welke hypotheek bij je past, hangt onder meer af van je inkomen, de woningwaarde, je eigen geld en je plannen voor de toekomst.

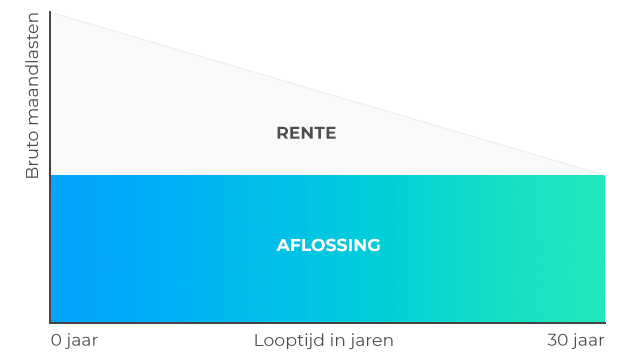
Veel hypotheken worden afgelost met een annuïtaire of lineaire hypotheek. Bij een annuïtaire hypotheek betaal je doorgaans een vast bruto maandbedrag tijdens de rentevaste periode, al verandert de verhouding tussen rente en aflossing. Bij een lineaire hypotheek los je elke maand een vast bedrag af; de maandlasten dalen daardoor meestal geleidelijk. Welke vormen worden aangeboden en welke voorwaarden gelden, moet je bij de aanbieder controleren.

Waar let je op bij een SNS- of ASN-hypotheek?

  • Rente en rentevaste periode: vergelijk niet alleen de rente, maar ook hoe lang deze vaststaat en wat er daarna gebeurt.
  • Maandlasten: kijk naar zowel bruto als netto lasten en houd rekening met veranderingen in inkomen of uitgaven.
  • Hypotheekvoorwaarden: controleer bijvoorbeeld de mogelijkheden om extra af te lossen, de voorwaarden voor verhuizen en eventuele kosten.
  • NHG: afhankelijk van de woning en de actuele voorwaarden kan Nationale Hypotheek Garantie mogelijk zijn. NHG kan extra zekerheid bieden, maar de regels en kosten veranderen soms.
  • Totale kosten: neem naast rente ook advies-, taxatie-, notaris- en eventuele bemiddelingskosten mee.

Hypotheekrente vergelijken

De hypotheekrente is niet voor iedereen hetzelfde. De rente die je kunt krijgen, hangt bijvoorbeeld af van de verhouding tussen je hypotheek en de woningwaarde, de rentevaste periode en de gekozen hypotheekvorm. Vraag daarom een persoonlijke berekening aan en vergelijk de totale voorwaarden met die van andere aanbieders. Een lage rente is niet altijd de voordeligste keuze als andere voorwaarden minder goed aansluiten bij jouw situatie.

Veelgestelde vragen over hypotheek SNS

Bestaat SNS Bank nog als hypotheekaanbieder?

SNS Bank is verdergegaan onder de naam ASN Bank. Voor nieuwe hypotheekinformatie kun je het actuele aanbod van ASN Bank raadplegen. Beschikbaarheid en voorwaarden kunnen veranderen.

Verandert mijn hypotheek doordat SNS ASN Bank is geworden?

De overgang naar een andere naam verandert op zichzelf niet automatisch de afspraken in je hypotheekcontract. Raadpleeg je persoonlijke documenten of neem contact op met de hypotheekservice voor informatie over jouw specifieke hypotheek.

Kan ik mijn SNS-hypotheek oversluiten?

Oversluiten kan soms, maar het is niet altijd voordelig. Mogelijke kosten zijn bijvoorbeeld een vergoeding voor vervroegd aflossen, advieskosten en notariskosten. Laat vooraf berekenen of de besparing opweegt tegen de kosten en vergelijk de voorwaarden van alternatieven.

Conclusie

Wie zoekt naar een hypotheek van SNS, komt tegenwoordig uit bij ASN Bank. Bestaande klanten houden hun eigen hypotheekafspraken; voor een nieuwe hypotheek zijn het actuele aanbod en de persoonlijke voorwaarden bepalend. Vergelijk rente, maandlasten en voorwaarden zorgvuldig en vraag advies als je twijfelt over de beste keuze.

Deze informatie is algemeen en vormt geen persoonlijk financieel advies. Controleer actuele voorwaarden en tarieven bij de aanbieder.


9 Handige Tips voor het Kiezen van een SNS Hypotheek

  1. Vergelijk SNS-hypotheekrentes met die van andere aanbieders.
  2. Controleer welke hypotheekvorm bij je past.
  3. Bereken vooraf hoeveel je verantwoord kunt lenen.
  4. Houd rekening met advies-, taxatie- en notariskosten.
  5. Bekijk de voorwaarden voor extra aflossen.
  6. Controleer hoe lang de rentevaste periode loopt.
  7. Vraag na of verduurzaming je hypotheekopties beïnvloedt.
  8. Lees de actuele voorwaarden op de website van SNS.
  9. Laat je maandlasten berekenen bij verschillende rentes.

Vergelijk SNS-hypotheekrentes met die van andere aanbieders.

Vergelijk de hypotheekrente van SNS—nu ASN Bank—met die van andere aanbieders voordat je een keuze maakt. Let daarbij niet alleen op het rentepercentage, maar ook op de rentevaste periode, de hypotheekvoorwaarden en eventuele bijkomende kosten. Zo krijg je een beter beeld van de totale kosten en kun je bepalen welke hypotheek het beste past bij jouw situatie.

Controleer welke hypotheekvorm bij je past.

Controleer welke hypotheekvorm bij je past voordat je een hypotheek bij SNS (nu ASN Bank) afsluit. Bij een annuïtaire hypotheek blijven je bruto maandlasten tijdens de rentevaste periode meestal gelijk, terwijl je in het begin relatief veel rente en later steeds meer aflossing betaalt. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je maandlasten doorgaans geleidelijk dalen. Kijk goed naar je inkomen, je financiële ruimte en je plannen voor de toekomst, en vergelijk de actuele mogelijkheden en voorwaarden van ASN Bank.

Bereken vooraf hoeveel je verantwoord kunt lenen.

Bereken vooraf hoeveel je verantwoord kunt lenen voordat je een hypotheek bij SNS (nu ASN Bank) aanvraagt. Kijk niet alleen naar het maximale bedrag dat je kunt lenen, maar ook naar de maandlasten die passen bij je inkomen, vaste uitgaven en financiële plannen. Houd bovendien rekening met mogelijke veranderingen, zoals een hogere energierekening, gezinsuitbreiding of een renteherziening. Zo voorkom je dat je budget te krap wordt en kun je met meer zekerheid een passende woning zoeken.

Houd rekening met advies-, taxatie- en notariskosten.

Houd bij het afsluiten of oversluiten van een SNS-hypotheek ook rekening met bijkomende kosten. Denk aan hypotheekadvies, een taxatie van de woning en notariskosten voor de hypotheekakte. Deze uitgaven kunnen flink verschillen en beïnvloeden hoeveel je uiteindelijk betaalt. Vraag vooraf offertes op en neem de kosten mee wanneer je verschillende hypotheekopties vergelijkt.

Bekijk de voorwaarden voor extra aflossen.

Bekijk bij je SNS-hypotheek goed welke voorwaarden gelden voor extra aflossen. Vaak kun je jaarlijks een deel van je hypotheek boetevrij aflossen, maar het toegestane bedrag en de regels kunnen per hypotheek verschillen. Door extra af te lossen kun je mogelijk je maandlasten of totale rentekosten verlagen. Controleer daarom je hypotheekvoorwaarden of neem contact op met ASN Bank, de opvolger van SNS Bank, voordat je een extra aflossing doet.

Controleer hoe lang de rentevaste periode loopt.

Controleer hoe lang de rentevaste periode van je SNS-hypotheek nog loopt. Tijdens deze periode blijft je afgesproken rente doorgaans gelijk; daarna kan de rente en daarmee je maandlast veranderen. Door op tijd te bekijken wanneer de rentevaste periode afloopt, kun je nieuwe renteaanbiedingen vergelijken en nagaan welke mogelijkheden bij jouw situatie passen.

Vraag na of verduurzaming je hypotheekopties beïnvloedt.

Vraag bij SNS/ASN Bank na of verduurzamingsplannen invloed hebben op je hypotheekmogelijkheden. Energiebesparende maatregelen, zoals isolatie of zonnepanelen, kunnen soms meetellen bij de beoordeling van je hypotheek of recht geven op extra leenruimte. Welke mogelijkheden gelden, hangt af van je persoonlijke situatie en de actuele voorwaarden. Laat daarom vooraf berekenen wat de gevolgen zijn voor je maximale hypotheek en maandlasten.

Lees de actuele voorwaarden op de website van SNS.

Lees de actuele voorwaarden op de website van SNS of ASN Bank, waar de hypotheekinformatie tegenwoordig te vinden is. Rentes, kosten en voorwaarden kunnen veranderen en verschillen per hypotheek. Controleer daarom goed welke afspraken voor jouw situatie gelden voordat je een beslissing neemt.

Laat je maandlasten berekenen bij verschillende rentes.

Laat je maandlasten berekenen bij verschillende rentes om een goed beeld te krijgen van wat een hypotheek bij SNS, tegenwoordig ASN Bank, je kan kosten. Zo zie je hoe een hogere of lagere rente je maandelijkse betaling beïnvloedt en kun je beter inschatten welke rentevaste periode en hypotheekvorm bij je budget passen. Houd bij het vergelijken ook rekening met bijkomende kosten en vraag om een persoonlijke berekening op basis van jouw situatie.

oversluiten hypotheek

Alles wat je moet weten over het oversluiten van je hypotheek

Alles Wat Je Moet Weten Over Het Oversluiten Van Je Hypotheek

Als huiseigenaar kan het oversluiten van je hypotheek een slimme financiële zet zijn. Maar wat houdt het precies in en wanneer is het de moeite waard om te overwegen? In dit artikel bespreken we alles wat je moet weten over het oversluiten van je hypotheek.

Wat Is Het Oversluiten Van Een Hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe hypotheek, vaak bij een andere geldverstrekker. Dit kan verschillende redenen hebben, zoals het profiteren van een lagere rente, het aanpassen van de looptijd of het wijzigen van de voorwaarden.

Wanneer Is Het Interessant Om Je Hypotheek Over Te Sluiten?

Het oversluiten van je hypotheek kan voordelig zijn als de huidige rentestanden lager zijn dan toen je jouw oorspronkelijke hypotheek afsloot. Door over te stappen naar een lagere rente kun je maandelijks geld besparen en mogelijk duizenden euro’s besparen gedurende de looptijd van je lening.

Let Op De Kosten

Bij het oversluiten van je hypotheek komen echter ook kosten kijken, zoals boeterente, advieskosten en notariskosten. Het is belangrijk om deze kosten af te wegen tegen de mogelijke besparingen om te bepalen of oversluiten voor jou gunstig is.

Hoe Ga Je Te Werk?

Als je overweegt om je hypotheek over te sluiten, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen jouw situatie beoordelen en berekenen of oversluiten in jouw geval gunstig is. Vervolgens kun je offertes opvragen bij verschillende geldverstrekkers en de voorwaarden vergelijken.

Kortom, het oversluiten van je hypotheek kan aantrekkelijk zijn als de rentestanden gunstig zijn en je daardoor kunt besparen op je maandelijkse lasten. Zorg er wel voor dat je goed alle kosten en voorwaarden in kaart brengt voordat je deze belangrijke financiële beslissing neemt.


Veelgestelde Vragen over het Oversluiten van een Hypotheek

  1. Wat kost het om een hypotheek over te sluiten?
  2. Hoe werkt het oversluiten van een hypotheek?
  3. Kan ik na 30 jaar een nieuwe hypotheek afsluiten?
  4. Kun je je hypotheek overzetten?
  5. Waar moet je op letten bij oversluiten hypotheek?
  6. Is hypotheek oversluiten verstandig?
  7. Wat is het oversluiten van een hypotheek?
  8. Hoe lang duurt het oversluiten van een hypotheek?

Wat kost het om een hypotheek over te sluiten?

Het oversluiten van een hypotheek brengt verschillende kosten met zich mee. Denk hierbij aan kosten zoals boeterente, advieskosten, notariskosten en eventuele taxatiekosten. De hoogte van deze kosten kan variëren afhankelijk van je huidige hypotheeksituatie en de geldverstrekker waarnaar je wilt overstappen. Het is belangrijk om deze kosten zorgvuldig te berekenen en af te wegen tegen de mogelijke besparingen die het oversluiten van je hypotheek met zich mee kan brengen. Het inschakelen van een financieel adviseur kan hierbij helpen om een weloverwogen beslissing te nemen.

Hoe werkt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening met mogelijk gunstigere voorwaarden, zoals een lagere rente of aangepaste looptijd. Om je hypotheek over te sluiten, dien je eerst te bepalen of dit financieel voordelig is in jouw situatie. Het proces omvat onder andere het vergelijken van verschillende aanbieders, het berekenen van de mogelijke besparingen en het afwegen van de bijkomende kosten, zoals boeterente en advieskosten. Het is verstandig om hierbij deskundig advies in te winnen van een financieel adviseur om een weloverwogen beslissing te nemen over het oversluiten van je hypotheek.

Kan ik na 30 jaar een nieuwe hypotheek afsluiten?

Ja, het is mogelijk om na 30 jaar een nieuwe hypotheek af te sluiten. Na 30 jaar kan je huidige hypotheek volledig zijn afgelost of nog deels openstaan. Als je besluit om een nieuwe hypotheek af te sluiten, zal jouw financiële situatie en de waarde van je woning bepalen welke opties er voor jou beschikbaar zijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te beoordelen wat de beste stappen zijn in jouw specifieke situatie en of het oversluiten van je hypotheek gunstig kan zijn.

Kun je je hypotheek overzetten?

Ja, je kunt je hypotheek overzetten door deze over te sluiten naar een nieuwe geldverstrekker met andere voorwaarden en rentetarieven. Het proces van het overzetten van je hypotheek wordt ook wel oversluiten genoemd. Hierbij vervang je jouw huidige hypotheek door een nieuwe lening die beter aansluit bij jouw financiële situatie of wensen. Het is belangrijk om goed te onderzoeken of het oversluiten van je hypotheek voordelig is en of de nieuwe voorwaarden gunstiger zijn dan je huidige lening. Het inschakelen van een financieel adviseur kan hierbij helpen om de juiste beslissing te nemen.

Waar moet je op letten bij oversluiten hypotheek?

Bij het oversluiten van een hypotheek zijn er verschillende belangrijke zaken waar je op moet letten. Allereerst is het essentieel om de kosten van het oversluiten goed in kaart te brengen, zoals boeterente, advieskosten en notariskosten. Daarnaast is het verstandig om de nieuwe rente en voorwaarden van de nieuwe hypotheek goed te vergelijken met je huidige situatie. Het is ook belangrijk om rekening te houden met eventuele wijzigingen in je persoonlijke financiële situatie en toekomstplannen, zodat je zeker weet dat het oversluiten van je hypotheek op lange termijn voordelig voor jou uitpakt.

Is hypotheek oversluiten verstandig?

Het is een veelgestelde vraag of het verstandig is om je hypotheek over te sluiten. Het antwoord hangt af van verschillende factoren, zoals de huidige rentestanden, de hoogte van de boeterente en de kosten die gepaard gaan met het oversluiten. In sommige gevallen kan het oversluiten van je hypotheek voordelig zijn, bijvoorbeeld als je hiermee kunt profiteren van een lagere rente en daardoor maandelijkse lasten kunt verlagen. Het is echter belangrijk om een gedegen financieel advies in te winnen en alle kosten en baten goed tegen elkaar af te wegen voordat je besluit om over te sluiten.

Wat is het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening, vaak bij een andere geldverstrekker. Dit wordt vaak gedaan om te profiteren van gunstigere rentetarieven, het aanpassen van de looptijd van de lening of het veranderen van de voorwaarden. Door over te sluiten kun je mogelijk besparen op je maandelijkse lasten en je financiële situatie verbeteren. Het is belangrijk om goed te onderzoeken of het oversluiten van jouw hypotheek in jouw specifieke situatie voordelig is en om rekening te houden met eventuele bijkomende kosten.

Hoe lang duurt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek kan over het algemeen enkele weken tot enkele maanden in beslag nemen, afhankelijk van verschillende factoren. Het proces omvat onder andere het aanvragen van een nieuwe hypotheek, het beoordelen van je financiële situatie, het regelen van taxaties en het afhandelen van de benodigde papierwerk. De exacte duur van het oversluitingsproces kan variëren per geldverstrekker en jouw persoonlijke omstandigheden. Het is verstandig om hierover advies in te winnen bij een financieel adviseur die je kan begeleiden door het hele traject.

hypotheek berekenen abn amro

Hypotheek berekenen bij ABN AMRO: Ontdek jouw financiële mogelijkheden

Alles wat je moet weten over het berekenen van een hypotheek bij ABN AMRO

Als je op zoek bent naar een hypotheek, is het belangrijk om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn. Bij ABN AMRO kun je eenvoudig online je hypotheek berekenen om een beter inzicht te krijgen in je financiële mogelijkheden.

De hypotheekberekening bij ABN AMRO houdt rekening met verschillende factoren, zoals je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen. Door deze gegevens in te vullen, krijg je een indicatie van het maximale bedrag dat je kunt lenen en de bijbehorende maandlasten.

Het is belangrijk om te weten dat de uitkomst van de hypotheekberekening slechts een indicatie is en dat er nog aanvullende stappen moeten worden genomen om daadwerkelijk een hypotheek af te sluiten. Bij ABN AMRO kun je vervolgens terecht voor persoonlijk advies en begeleiding bij het hele proces.

Door vooraf je hypotheek te berekenen, kun je beter voorbereid zijn wanneer je daadwerkelijk op zoek gaat naar een woning. Het geeft je een duidelijk beeld van wat financieel haalbaar is en helpt bij het maken van weloverwogen beslissingen.

Kortom, met de handige online tool voor het berekenen van een hypotheek bij ABN AMRO kun je snel en eenvoudig inzicht krijgen in jouw financiële mogelijkheden. Neem gerust contact op met ABN AMRO voor meer informatie of persoonlijk advies over het afsluiten van een hypotheek.


Veelgestelde Vragen over Hypotheekberekening bij ABN AMRO

  1. Hoe weet ik hoeveel hypotheek ik kan krijgen?
  2. Wat kost een hypotheek van 300.000 per maand?
  3. Wat kost een hypotheek van 200.000 per maand?
  4. Wat kost een hypotheek van 100.000 per maand?

Hoe weet ik hoeveel hypotheek ik kan krijgen?

Veel mensen vragen zich af hoe ze kunnen bepalen hoeveel hypotheek ze kunnen krijgen. Bij ABN AMRO kun je eenvoudig je maximale hypotheekbedrag berekenen door online een hypotheekberekening uit te voeren. Door gegevens zoals je inkomen, eventuele schulden en de waarde van de woning in te voeren, krijg je een indicatie van het bedrag dat je kunt lenen. Het is verstandig om deze berekening als startpunt te gebruiken en vervolgens advies in te winnen bij ABN AMRO om een nauwkeuriger beeld te krijgen van je financiële mogelijkheden.

Wat kost een hypotheek van 300.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: “Wat kost een hypotheek van 300.000 euro per maand?” Om een nauwkeurig antwoord te krijgen op deze vraag, dien je rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door gebruik te maken van de online hypotheekberekeningstool van ABN AMRO kun je snel een schatting krijgen van de maandelijkse kosten die gepaard gaan met een hypotheekbedrag van 300.000 euro. Het is echter aan te raden om contact op te nemen met ABN AMRO voor een gedetailleerd advies op maat en om alle aspecten van het afsluiten van een hypotheek volledig te begrijpen.

Wat kost een hypotheek van 200.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: “Wat kost een hypotheek van 200.000 per maand?” Om deze vraag te beantwoorden, is het belangrijk om rekening te houden met verschillende factoren, zoals de looptijd van de hypotheek, het rentepercentage en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door gebruik te maken van de online hypotheekberekeningstool van ABN AMRO kun je snel een schatting krijgen van de maandelijkse kosten voor een hypotheek van 200.000 euro, zodat je beter inzicht krijgt in wat je kunt verwachten en welke financiële impact dit heeft op je budget.

Wat kost een hypotheek van 100.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: wat kost een hypotheek van 100.000 euro per maand? Het maandelijkse bedrag dat je betaalt voor een hypotheek van 100.000 euro hangt af van verschillende factoren, zoals de rente, de looptijd en het type hypotheek dat je kiest. Door gebruik te maken van de handige online tool voor hypotheekberekening bij ABN AMRO, kun je snel en eenvoudig een schatting krijgen van de maandelijkse kosten voor jouw specifieke situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om een gedetailleerd overzicht te krijgen van alle kosten en mogelijkheden.

florius hypotheekrente

Florius hypotheekrente: tarieven vergelijken en de juiste keuze maken

Florius hypotheekrente: waar hangt de rente van af?

Wie een hypotheek afsluit of oversluit, wil weten welke rente daarbij hoort. De Florius hypotheekrente is niet voor iedere klant hetzelfde. Het tarief hangt onder meer af van de gekozen hypotheek, de rentevaste periode en de verhouding tussen de hypotheek en de woningwaarde. Omdat rentes kunnen veranderen, is het verstandig om actuele tarieven rechtstreeks bij Florius of via een hypotheekadviseur te controleren.

Welke hypotheekrente past bij jouw situatie?

Bij een hypotheek van Florius kies je onder andere hoe lang de rente vaststaat. Een langere rentevaste periode geeft meer zekerheid over je maandlasten, maar kan een ander tarief hebben dan een kortere periode. Bij een variabele rente kan het tarief tijdens de looptijd veranderen. Dat kan gunstig uitpakken als de rente daalt, maar betekent ook dat je maandlasten kunnen stijgen.

Welke keuze geschikt is, hangt af van je persoonlijke omstandigheden. Denk aan je inkomen, je financiële buffer, je plannen voor de woning en hoeveel zekerheid je prettig vindt.

Factoren die de Florius hypotheekrente beïnvloeden

  • Rentevaste periode: de periode waarin je rente niet verandert.
  • Hypotheek ten opzichte van de woningwaarde: de verhouding tussen je lening en de waarde van de woning kan invloed hebben op het tarief.
  • NHG: een hypotheek met Nationale Hypotheek Garantie kan andere voorwaarden en een ander rentetarief hebben. Of je hiervoor in aanmerking komt, hangt af van de actuele voorwaarden.
  • Hypotheekvorm: de voorwaarden en rente kunnen verschillen per hypotheekproduct.
  • Persoonlijke situatie: inkomen, woningwaarde en eventuele andere financiële verplichtingen spelen mee bij het beoordelen van een hypotheekaanvraag.

De precieze voorwaarden kunnen per product en situatie verschillen. Vraag daarom altijd na welke rente en voorwaarden voor jouw aanvraag gelden.

Florius hypotheekrente vergelijken

Vergelijk niet alleen het rentepercentage. Kijk ook naar de totale kosten en voorwaarden van de hypotheek. Let bijvoorbeeld op de mogelijkheid om extra af te lossen, de voorwaarden bij verkoop of verhuizing en wat er gebeurt wanneer je rentevaste periode afloopt. Ook eventuele advies-, taxatie- en notariskosten kunnen meetellen bij de totale kosten van een hypotheek.

Een lage rente is niet automatisch de beste keuze. Een hypotheek met een iets hogere rente kan bijvoorbeeld voorwaarden hebben die beter aansluiten op jouw plannen. Vergelijk daarom zowel de maandlasten als de voorwaarden over de hele looptijd.

Hoe vraag je een actuele rente op?

De tarieven van Florius kunnen veranderen. Controleer daarom de actuele hypotheekrente voordat je een beslissing neemt. Een hypotheekadviseur kan helpen om te bekijken welke opties passen bij je inkomen, de woning en je wensen. Vraag daarbij om een berekening van de maandlasten en bespreek welke voorwaarden gelden voor jouw situatie.

Veelgestelde vragen over Florius hypotheekrente

Verandert de hypotheekrente van Florius regelmatig?

Hypotheekrentes kunnen worden aangepast. Een aangeboden rente is bovendien afhankelijk van de gekozen hypotheek en de persoonlijke situatie. Controleer daarom altijd het actuele tarief en de geldigheidsduur van een renteaanbod.

Kan ik mijn hypotheekrente bij Florius vastzetten?

Bij een rentevaste periode blijft het afgesproken tarief gedurende die periode gelijk, volgens de voorwaarden van de hypotheek. Na afloop kan een nieuw tarief gelden. Welke mogelijkheden beschikbaar zijn, hangt af van het hypotheekproduct.

Is een lagere rente altijd voordeliger?

Niet per se. Naast de rente zijn ook voorwaarden, bijkomende kosten en flexibiliteit belangrijk. Vergelijk het totaalplaatje en laat berekenen wat de hypotheek in jouw situatie kost.

Conclusie

De Florius hypotheekrente hangt af van verschillende factoren, waaronder de rentevaste periode, de verhouding tussen de lening en woningwaarde en de gekozen hypotheek. Omdat tarieven en voorwaarden kunnen wijzigen, is het verstandig om actuele informatie op te vragen en meerdere opties zorgvuldig te vergelijken voordat je een hypotheek afsluit of oversluit.


Voordelen van Florius Hypotheekrente: Flexibiliteit en Maatwerk voor Uw Hypotheekbehoeften

  1. Keuze uit verschillende rentevaste periodes.
  2. Mogelijkheid om maandlasten beter te plannen.
  3. Rente afgestemd op hypotheek en situatie.
  4. Opties voor verschillende hypotheekvormen.
  5. Te vergelijken met andere aanbieders.
  6. Advies mogelijk via een hypotheekadviseur.


Nadelen van Florius Hypotheekrente: Wat Je Moet Weten

  1. De rente kan hoger zijn dan bij andere aanbieders.
  2. Tarieven kunnen veranderen voordat je aanbod definitief is.
  3. Een lange rentevaste periode kan duurder uitvallen.
  4. Het tarief hangt af van je persoonlijke situatie en woningwaarde.
  5. Voorwaarden kunnen per hypotheekvorm verschillen.
  6. Vergelijken en advies kunnen extra tijd en kosten kosten.

Keuze uit verschillende rentevaste periodes.

Een voordeel van de Florius hypotheekrente is dat je uit verschillende rentevaste periodes kunt kiezen. Zo kun je de periode afstemmen op je persoonlijke situatie en behoefte aan zekerheid. Met een langere rentevaste periode weet je langer waar je aan toe bent, terwijl een kortere periode andere mogelijkheden kan bieden. Bespreek met een hypotheekadviseur welke keuze past bij jouw financiële plannen en maandlasten.

Mogelijkheid om maandlasten beter te plannen.

Een belangrijk voordeel van de Florius hypotheekrente is dat je met een rentevaste periode je maandlasten beter kunt plannen. Je rente blijft gedurende de afgesproken periode gelijk, waardoor veranderingen in de marktrente je hypotheeklasten niet direct beïnvloeden. Zo krijg je meer inzicht in je vaste uitgaven en kun je je budget met meer zekerheid indelen.

Rente afgestemd op hypotheek en situatie.

Een voordeel van de Florius hypotheekrente is dat het rentetarief kan worden afgestemd op de hypotheek en je persoonlijke situatie. Factoren zoals de gekozen hypotheekvorm, de rentevaste periode en de verhouding tussen je lening en de woningwaarde kunnen van invloed zijn op het aanbod. Zo kun je samen met een hypotheekadviseur bekijken welke rente en voorwaarden passen bij jouw wensen en financiële mogelijkheden. De precieze rente verschilt per aanvraag; controleer daarom altijd het actuele aanbod van Florius.

Opties voor verschillende hypotheekvormen.

Florius biedt verschillende hypotheekvormen, zodat je een hypotheek kunt kiezen die aansluit bij je financiële situatie en wensen. Welke vorm het beste past, hangt onder meer af van je inkomen, je plannen en de manier waarop je de lening wilt terugbetalen. Vergelijk naast de rente ook de maandlasten en voorwaarden van de beschikbare opties, of bespreek ze met een hypotheekadviseur.

Te vergelijken met andere aanbieders.

De hypotheekrente van Florius is goed te vergelijken met die van andere aanbieders. Door niet alleen naar het rentepercentage, maar ook naar de voorwaarden, bijkomende kosten en mogelijkheden voor extra aflossen te kijken, krijg je een beter beeld van wat het beste bij jouw situatie past. Controleer altijd de actuele tarieven en vergelijk hypotheken op basis van de totale kosten en flexibiliteit.

Advies mogelijk via een hypotheekadviseur.

Een belangrijk voordeel van Florius is dat je advies kunt krijgen via een hypotheekadviseur. Die brengt je financiële situatie en woonwensen in kaart en helpt je de beschikbare hypotheekopties en rentevaste periodes te vergelijken. Zo krijg je meer inzicht in de maandlasten, voorwaarden en mogelijke gevolgen van je keuze, zodat je een hypotheek kunt kiezen die bij jouw situatie past.

De rente kan hoger zijn dan bij andere aanbieders.

Een mogelijk nadeel van de Florius hypotheekrente is dat deze hoger kan uitvallen dan de rente bij andere aanbieders. Daardoor kunnen je maandlasten en de totale kosten over de looptijd toenemen. Vergelijk daarom niet alleen het rentepercentage, maar ook de voorwaarden en eventuele bijkomende kosten van verschillende hypotheken. Welke rente voor jou geldt, hangt af van onder meer je persoonlijke situatie en de gekozen hypotheek.

Tarieven kunnen veranderen voordat je aanbod definitief is.

Een mogelijk nadeel van de Florius hypotheekrente is dat de tarieven kunnen veranderen voordat je hypotheekaanbod definitief is. Daardoor kan de rente bij het afronden van je aanvraag hoger of lager uitvallen dan je aanvankelijk had verwacht. Controleer daarom goed hoelang een renteaanbod geldig is en onder welke voorwaarden het tarief wordt vastgezet.

Een lange rentevaste periode kan duurder uitvallen.

Een lange rentevaste periode biedt zekerheid over je maandlasten, maar kan duurder uitvallen dan een kortere periode. Je betaalt mogelijk een hoger rentepercentage om die zekerheid voor langere tijd vast te leggen. Daardoor kunnen je maandlasten en de totale rentekosten hoger zijn. Vergelijk daarom de tarieven en weeg de extra zekerheid af tegen de mogelijke meerkosten.

Het tarief hangt af van je persoonlijke situatie en woningwaarde.

Een mogelijk nadeel van de Florius hypotheekrente is dat er geen tarief geldt dat voor iedereen hetzelfde is. De rente hangt onder meer af van je persoonlijke situatie en de waarde van de woning, waardoor het vooraf lastiger kan zijn om precies te bepalen welk aanbod voor jou geldt. Dat maakt vergelijken minder eenvoudig: vraag daarom een persoonlijke berekening aan en controleer welke voorwaarden van toepassing zijn.

Voorwaarden kunnen per hypotheekvorm verschillen.

Een mogelijk nadeel van de Florius hypotheekrente is dat de voorwaarden per hypotheekvorm kunnen verschillen. Daardoor is het niet altijd eenvoudig om renteaanbiedingen rechtstreeks met elkaar te vergelijken: ook zaken zoals extra aflossen, wijzigingen tijdens de looptijd en de voorwaarden aan het einde van de rentevaste periode kunnen uiteenlopen. Bekijk daarom niet alleen het rentepercentage, maar lees ook de voorwaarden van de hypotheekvorm die bij jouw situatie past zorgvuldig door.

Vergelijken en advies kunnen extra tijd en kosten kosten.

Een mogelijk nadeel van de Florius hypotheekrente is dat het vergelijken van tarieven en voorwaarden tijd kan kosten. Wil je persoonlijk advies, dan kunnen daar bovendien advieskosten aan verbonden zijn. Houd daarom rekening met zowel de tijd die nodig is om verschillende hypotheekopties te bekijken als eventuele bijkomende kosten, en informeer vooraf wat het advies precies inhoudt en kost.

rabobank hypotheek berekenen

Hoe kun je bij Rabobank je hypotheek berekenen?

Alles wat je moet weten over het berekenen van een hypotheek bij Rabobank

Als je op zoek bent naar een hypotheek en overweegt om deze af te sluiten bij Rabobank, is het handig om te weten hoe je jouw mogelijke maandelijkse kosten kunt berekenen. Rabobank biedt verschillende hypotheekproducten aan en het is belangrijk om inzicht te krijgen in wat je kunt verwachten voordat je een beslissing neemt.

Hoe werkt het?

Op de website van Rabobank kun je eenvoudig gebruikmaken van de hypotheekberekenaar. Hierbij vul je gegevens in zoals je inkomen, eventuele eigen geld dat je wilt inbrengen, de waarde van de woning en andere relevante informatie. Op basis van deze gegevens wordt er een indicatie gegeven van hoeveel hypotheek je zou kunnen krijgen en wat de geschatte maandelijkse kosten zouden zijn.

Belangrijke factoren

Bij het berekenen van een hypotheek bij Rabobank zijn er verschillende factoren waarmee rekening gehouden moet worden. Denk hierbij aan de hoogte van je inkomen, eventuele schulden die je hebt, maar ook aan zaken zoals de rentestanden en looptijd van de hypotheek. Het is verstandig om al deze aspecten mee te nemen in je berekening om een realistisch beeld te krijgen.

Advies op maat

Naast het zelf berekenen van een hypotheek bij Rabobank, is het ook mogelijk om advies op maat te krijgen van een financieel adviseur. Deze expert kan samen met jou kijken naar jouw persoonlijke situatie en wensen, en op basis daarvan advies geven over welke hypotheek het beste bij jou past.

Kortom, het berekenen van een hypotheek bij Rabobank kan op verschillende manieren en biedt jou als klant de mogelijkheid om goed geïnformeerd een beslissing te nemen over jouw financiële toekomst.


5 Tips voor het Berekenen van je Rabobank Hypotheek

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.
  2. Neem de tijd om verschillende scenario’s te berekenen, zodat je een goed beeld krijgt van wat voor jou haalbaar is.
  3. Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag.
  4. Houd rekening met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten.
  5. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank. Het is essentieel om informatie zoals je inkomen, eventuele schulden, spaargeld en andere relevante financiële details paraat te hebben. Door deze gegevens bij de hand te hebben, kun je een nauwkeurige en realistische berekening maken van hoeveel hypotheek je zou kunnen krijgen en wat de maandelijkse kosten zouden zijn. Dit helpt je om goed voorbereid te zijn en weloverwogen beslissingen te nemen over je toekomstige hypotheek bij Rabobank.

Neem de tijd om verschillende scenario’s te berekenen, zodat je een goed beeld krijgt van wat voor jou haalbaar is.

Het is essentieel om de tijd te nemen om verschillende scenario’s te berekenen bij het berekenen van een hypotheek bij Rabobank. Door diverse situaties te analyseren, krijg je een duidelijk beeld van wat financieel haalbaar is voor jou. Het vergelijken van verschillende opties stelt je in staat om weloverwogen beslissingen te nemen en de hypotheek te kiezen die het beste aansluit bij jouw behoeften en financiële situatie.

Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag.

Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die komen kijken bij het afsluiten van een hypotheek. Door deze kosten mee te nemen in je berekening, krijg je een realistisch beeld van wat je daadwerkelijk kunt lenen en welke maandelijkse lasten hiermee gemoeid zijn. Het is belangrijk om transparantie te hebben over alle kosten die gepaard gaan met het afsluiten van een hypotheek, zodat je goed voorbereid bent op alle financiële aspecten van het kopen van een huis.

Houd rekening met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten.

Het is belangrijk om bij het berekenen van een hypotheek bij Rabobank rekening te houden met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten. Schommelingen in rentestanden kunnen aanzienlijke gevolgen hebben voor de hoogte van je hypotheeklasten. Het is verstandig om hier vooraf rekening mee te houden en eventueel verschillende rentescenario’s te overwegen om een beter inzicht te krijgen in de mogelijke financiële impact op de lange termijn.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank. Een financieel adviseur kan je helpen om alle aspecten van jouw financiële situatie in kaart te brengen en op basis daarvan advies op maat te geven. Door de expertise van een adviseur in te schakelen, kun je ervoor zorgen dat je een weloverwogen beslissing neemt en de hypotheekopties bij Rabobank optimaal benut.

hypotheeklasten berekenen online

Bereken eenvoudig je hypotheeklasten online met deze handige tools

Hypotheeklasten Berekenen Online: Zo Doe Je Dat

Ben je van plan om een huis te kopen en wil je weten wat de maandelijkse hypotheeklasten zullen zijn? Gelukkig kun je tegenwoordig eenvoudig online berekenen hoeveel je maandelijks aan hypotheeklasten kunt verwachten. In dit artikel laten we je zien hoe je dit kunt doen.

Stap 1: Verzamel de Benodigde Gegevens

Voordat je begint met het berekenen van je hypotheeklasten, is het belangrijk om enkele gegevens bij de hand te hebben. Denk hierbij aan het hypotheekbedrag, de rentevoet, de looptijd van de hypotheek en eventuele eigen inbreng.

Stap 2: Gebruik een Online Hypotheekcalculator

Er zijn verschillende websites en tools beschikbaar waarmee je eenvoudig online je hypotheeklasten kunt berekenen. Vul de benodigde gegevens in en de calculator zal voor jou uitrekenen hoeveel je maandelijks aan aflossing en rente zult betalen.

Stap 3: Bekijk het Resultaat

Nadat je alle gegevens hebt ingevuld, zal de online tool een overzicht tonen van de geschatte maandelijkse hypotheeklasten. Hierdoor krijg je een duidelijk beeld van wat je kunt verwachten en kun je beter inschatten of dit binnen jouw budget past.

Waarom Online Hypotheeklasten Berekenen?

Het berekenen van je hypotheeklasten online biedt diverse voordelen. Het is snel, gemakkelijk en geeft direct inzicht in wat je financieel te wachten staat bij het afsluiten van een hypotheek. Bovendien kun je met verschillende scenario’s spelen om te zien hoe veranderingen in bijvoorbeeld rentevoet of looptijd invloed hebben op de maandelijkse lasten.

Kortom, door online je hypotheeklasten te berekenen, kun je goed voorbereid beginnen aan het proces van het kopen van een huis. Neem dus gerust de tijd om verschillende calculators uit te proberen en zo een goed beeld te krijgen van wat er financieel mogelijk is voor jouw nieuwe woning.


Veelgestelde Vragen over het Online Berekenen van Hypotheeklasten: Maandlasten voor Hypotheken van €500.000 en €550.000

  1. Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?
  2. Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?

Als je wilt weten wat je maandelijkse lasten zouden zijn bij een hypotheek van €500.000, dan kun je eenvoudig online een hypotheekcalculator gebruiken om dit te berekenen. Door het invoeren van het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een indicatie van de geschatte maandelijkse aflossing en rente die je zou moeten betalen. Op deze manier krijg je een duidelijk beeld van wat het lenen van €500.000 voor jou zou betekenen in termen van maandelijkse financiële verplichtingen.

Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Het berekenen van de maandlasten voor een hypotheek van 550.000 euro kan eenvoudig online worden gedaan met behulp van een hypotheekcalculator. Door het invoeren van gegevens zoals het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een overzicht van wat je maandelijks aan aflossing en rente kunt verwachten. Op die manier kun je een realistisch beeld krijgen van de financiële verplichtingen die gepaard gaan met het lenen van dit specifieke bedrag voor een huis. Het is altijd verstandig om verschillende scenario’s te bekijken en te spelen met variabelen om zo te bepalen wat het beste past bij jouw financiële situatie en budget.

hypotheekberekening online

Hypotheekberekening online: ontdek hoeveel je kunt lenen

Hypotheek berekenen online: ontdek wat je kunt lenen

Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kun je krijgen? Met een hypotheekberekening online krijg je snel een eerste indruk van je maximale hypotheek en de bijbehorende maandlasten. Dat helpt je om gericht naar woningen te zoeken en je budget beter in kaart te brengen.

Wat is een online hypotheekberekening?

Een online hypotheekberekening is een hulpmiddel waarmee je een schatting maakt van je hypotheekmogelijkheden. Je vult gegevens in, zoals je inkomen, eventuele schulden en de waarde of prijs van een woning. Op basis daarvan berekent de rekentool een indicatie van wat je mogelijk kunt lenen en wat je maandlasten kunnen zijn.

De uitkomst is bedoeld als eerste oriëntatie. Het is geen definitieve beoordeling of hypotheekofferte. Een geldverstrekker kijkt ook naar je persoonlijke situatie, de woning en de actuele voorwaarden.

Welke gegevens heb je nodig?

Hoe vollediger de gegevens die je invult, hoe bruikbaarder de uitkomst. Meestal vraagt een rekentool om informatie zoals:

  • je bruto jaarinkomen en dat van een eventuele partner;
  • je dienstverband en de eventuele verwachte inkomensontwikkeling;
  • studieschuld, persoonlijke leningen, creditcardschulden of andere financiële verplichtingen;
  • de koopprijs of geschatte waarde van de woning;
  • het bedrag dat je zelf kunt inbrengen;
  • de gewenste rentevaste periode en hypotheekvorm.

Heb je wisselende inkomsten, ben je zelfstandig ondernemer of ontvang je bijvoorbeeld alimentatie? Dan kan de berekening extra uitleg of aanvullende gegevens vereisen.

Maximale hypotheek en maandlasten

Een berekening kan zowel je mogelijke maximale hypotheek als een schatting van je maandlasten tonen. Die bedragen zijn niet hetzelfde. De maximale hypotheek geeft een indicatie van het bedrag dat je mogelijk kunt lenen. De maandlasten laten zien welk bedrag je gedurende de looptijd naar verwachting betaalt.

Je maandlasten hangen onder meer af van de hoogte van de hypotheek, de rente, de looptijd en de hypotheekvorm. Bij een annuïtaire hypotheek blijven de bruto maandlasten tijdens een rentevaste periode doorgaans gelijk, al verandert de verhouding tussen rente en aflossing. Bij een lineaire hypotheek betaal je elke maand een deel van de lening terug, waardoor de bruto maandlasten meestal geleidelijk dalen.

Let ook op het verschil tussen bruto en netto maandlasten. Bruto maandlasten zijn de betalingen vóór eventuele fiscale gevolgen. Netto maandlasten houden rekening met mogelijke belastingeffecten. Of en hoeveel belastingvoordeel van toepassing is, hangt af van je persoonlijke situatie en de geldende regels.

Wat beïnvloedt hoeveel je kunt lenen?

Je inkomen is een belangrijke factor, maar niet de enige. Ook bestaande financiële verplichtingen kunnen invloed hebben op je leencapaciteit. Denk aan een studieschuld, private leasecontract of consumptief krediet. Daarnaast kunnen de hypotheekrente, de rentevaste periode en de kenmerken van de woning meewegen.

Ook je eigen geld speelt een rol. In Nederland kun je doorgaans niet alle bijkomende aankoopkosten meefinancieren in je hypotheek. Denk bijvoorbeeld aan notariskosten, advies- en bemiddelingskosten en eventuele overdrachtsbelasting. Deze kosten betaal je vaak geheel of gedeeltelijk uit eigen middelen. De precieze situatie verschilt per koper en woning.

Zo gebruik je een hypotheekcalculator

  1. Vul je inkomen in. Gebruik actuele gegevens en vermeld ook het inkomen van je partner als jullie samen een hypotheek aanvragen.
  2. Geef je schulden en verplichtingen op. Laat financiële verplichtingen niet weg; die kunnen de berekening beïnvloeden.
  3. Kies een woningbedrag en hypotheekvorm. Zo krijg je een beeld van zowel de mogelijke lening als de maandlasten.
  4. Vergelijk verschillende scenario’s. Pas bijvoorbeeld de rentevaste periode, looptijd of eigen inbreng aan.
  5. Bekijk de uitkomst kritisch. Houd ruimte over voor andere woonlasten, onderhoud en onverwachte uitgaven.

Waarom is de uitkomst slechts een indicatie?

Een online berekening gebruikt de gegevens die je zelf invult en algemene aannames. Een geldverstrekker controleert later onder meer je inkomen, dienstverband, schulden en de woningwaarde. Ook kunnen rentepercentages en acceptatieregels veranderen. Daardoor kan het uiteindelijke hypotheekbedrag afwijken van de online schatting.

Een hypotheekaanvraag kan bovendien aanvullende kosten en voorwaarden met zich meebrengen. Denk aan een taxatie, een bouwkundige keuring of voorwaarden rond de woning en de hypotheek. Laat daarom vóór een bod of aankoop beoordelen wat in jouw situatie haalbaar is.

Online berekenen is een goede eerste stap

Een hypotheekberekening online geeft snel inzicht in je mogelijkheden en helpt je om een realistisch zoekbudget te bepalen. Gebruik de uitkomst als startpunt, niet als definitieve toezegging. Voor een nauwkeuriger beeld is het verstandig om je gegevens en plannen te bespreken met een hypotheekadviseur of geldverstrekker.


9 Tips voor een Nauwkeurige Online Hypotheekberekening

  1. Gebruik actuele rentepercentages.
  2. Vul je bruto inkomen correct in.
  3. Neem ook je partnerinkomen mee.
  4. Houd rekening met studieschulden.
  5. Vul je spaargeld en eigen geld in.
  6. Controleer je vaste maandlasten.
  7. Vergelijk verschillende rentevaste periodes.
  8. Zie de uitkomst als een schatting.
  9. Laat je berekening controleren door een adviseur.

Gebruik actuele rentepercentages.

Gebruik actuele rentepercentages wanneer je online je hypotheek berekent. De rente heeft veel invloed op hoeveel je kunt lenen en op je maandlasten. Zelfs een klein verschil kan de uitkomst veranderen. Controleer daarom of de rekentool recente tarieven gebruikt en vergelijk eventueel meerdere rentevaste periodes. De berekening blijft een indicatie: de rente die je uiteindelijk krijgt, hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Vul je bruto inkomen correct in.

Vul je bruto inkomen zorgvuldig en correct in wanneer je online je hypotheek berekent. Gebruik bij voorkeur je meest recente loonstrook of jaaropgave en let erop dat je het bedrag invult dat de rekentool vraagt, bijvoorbeeld je bruto maand- of jaarinkomen. Een te hoog of te laag bedrag kan de uitkomst vertekenen en een onrealistisch beeld geven van je maximale hypotheek en maandlasten. Heb je een variabel inkomen, bonussen of ben je zelfstandig ondernemer? Dan kan het inkomen anders worden beoordeeld; laat de berekening in dat geval controleren door een hypotheekadviseur.

Neem ook je partnerinkomen mee.

Koop je samen een woning? Neem dan ook het inkomen van je partner mee in de online hypotheekberekening. Het gezamenlijke inkomen kan invloed hebben op hoeveel jullie kunnen lenen en op de verwachte maandlasten. Vul wel voor jullie allebei de actuele gegevens in en houd rekening met eventuele schulden of andere financiële verplichtingen. De uitkomst blijft een indicatie; een geldverstrekker beoordeelt jullie persoonlijke situatie voordat duidelijk is welk hypotheekbedrag mogelijk is.

Houd rekening met studieschulden.

Houd rekening met studieschulden. Een studieschuld kan invloed hebben op het bedrag dat je kunt lenen, omdat de geldverstrekker rekening houdt met je financiële verplichtingen. Vul je studieschuld daarom eerlijk in wanneer je online je hypotheek berekent. Zo krijg je een realistischer beeld van je mogelijkheden en voorkom je dat je later voor verrassingen komt te staan. De precieze invloed hangt af van je persoonlijke situatie en de regels die op dat moment gelden.

Vul je spaargeld en eigen geld in.

Vul bij je online hypotheekberekening ook in hoeveel spaargeld en ander eigen geld je kunt inbrengen. Daarmee kan de berekening beter laten zien welk bedrag je mogelijk moet lenen en hoeveel ruimte je hebt voor bijkomende aankoopkosten, zoals advies-, notaris- en taxatiekosten. Houd wel een financiële buffer over voor onverwachte uitgaven; gebruik dus niet automatisch al je spaargeld voor de aankoop.

Controleer je vaste maandlasten.

Controleer je vaste maandlasten. Kijk niet alleen naar je inkomen, maar ook naar uitgaven en verplichtingen die elke maand terugkomen, zoals leningen, abonnementen, kinderopvang en alimentatie. Deze kosten beïnvloeden hoeveel ruimte je overhoudt voor hypotheeklasten en andere woonkosten. Vul je gegevens zo volledig mogelijk in bij de online hypotheekberekening, zodat de uitkomst beter aansluit op je financiële situatie.

Vergelijk verschillende rentevaste periodes.

Vergelijk bij een online hypotheekberekening verschillende rentevaste periodes om te zien wat dit doet met je rente en maandlasten. Een kortere periode kan soms een lagere rente bieden, maar daarna kan je rente veranderen. Met een langere rentevaste periode weet je langer waar je aan toe bent, al kan de rente hoger zijn. Welke keuze past, hangt onder meer af van je budget, hoeveel zekerheid je wilt en hoelang je verwacht in de woning te blijven.

Zie de uitkomst als een schatting.

Zie de uitkomst van een online hypotheekberekening als een schatting, niet als een definitieve toezegging. De berekening is gebaseerd op de gegevens die je invult en algemene aannames. Een geldverstrekker beoordeelt later ook je documenten, financiële verplichtingen en de woning zelf. Het bedrag dat je uiteindelijk kunt lenen en je maandlasten kunnen daarom afwijken.

Laat je berekening controleren door een adviseur.

Laat je online hypotheekberekening controleren door een hypotheekadviseur. Een rekentool geeft slechts een indicatie op basis van de gegevens die je invult, terwijl een adviseur je volledige financiële situatie en de actuele voorwaarden kan beoordelen. Zo krijg je een realistischer beeld van je maximale hypotheek en maandlasten, en ontdek je op tijd of er belangrijke gegevens of kosten ontbreken.