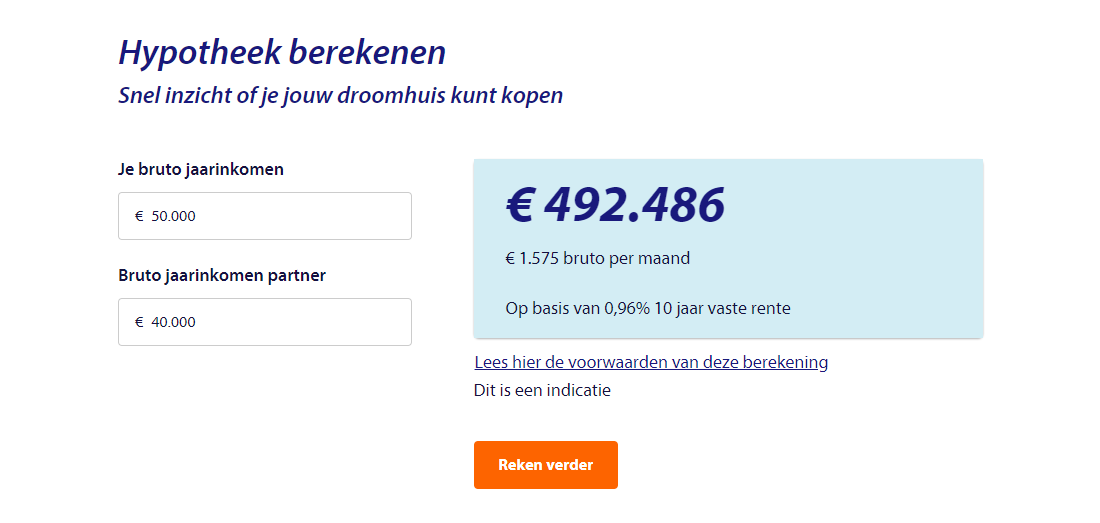
berekenen oversluiten hypotheek

Hypotheek oversluiten berekenen: ontdek of overstappen loont

Hypotheek oversluiten berekenen: zo ontdek je of het loont

Overweeg je om je hypotheek over te sluiten? Met een berekening kun je inschatten of een lagere rente genoeg voordeel oplevert om de kosten van oversluiten terug te verdienen. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de resterende rentevaste periode, eventuele boeterente en bijkomende kosten.

Wat betekent een hypotheek oversluiten?

Bij het oversluiten van je hypotheek vervang je je bestaande hypotheek door een nieuwe. Dat kan bij je huidige geldverstrekker of bij een andere aanbieder. Je kunt dit bijvoorbeeld overwegen wanneer de hypotheekrente lager is dan de rente die je nu betaalt, of wanneer je je hypotheekvorm of voorwaarden wilt aanpassen.

Oversluiten kan op verschillende momenten. Loopt je rentevaste periode af, dan kun je vaak zonder boeterente overstappen. Wil je eerder overstappen, dan kan je huidige geldverstrekker een vergoeding rekenen voor misgelopen rente. Deze vergoeding wordt meestal boeterente genoemd.

Welke gegevens heb je nodig voor de berekening?

Om hypotheek oversluiten te berekenen, verzamel je in elk geval deze gegevens:

  • De resterende hypotheekschuld
  • De huidige hypotheekrente en de resterende rentevaste periode
  • De nieuwe rente die je mogelijk kunt krijgen
  • De maandlasten van je huidige hypotheek en de nieuwe hypotheek
  • Een eventuele boeterente
  • Advies-, taxatie- en notariskosten
  • Eventuele kosten voor een nieuwe hypotheekakte of hypotheekgarantie

De rente die voor jou beschikbaar is, hangt onder meer af van de waarde van je woning, de hoogte van je hypotheek, de hypotheekvorm en de voorwaarden van de geldverstrekker. Een online indicatie is daarom niet altijd gelijk aan een persoonlijk aanbod.

Zo bereken je of oversluiten voordelig is

  1. Bereken het mogelijke maandelijkse voordeel.

    Vergelijk de maandlasten van je huidige hypotheek met die van de nieuwe hypotheek. Vergelijk zo veel mogelijk dezelfde uitgangspunten, zoals hypotheekvorm en looptijd.

  2. Tel de kosten van oversluiten op.

    Denk aan boeterente, hypotheekadvies, taxatie en notariskosten. Vraag vooraf op welke kosten voor jouw situatie van toepassing zijn.

  3. Bereken de terugverdientijd.

    Deel de totale kosten door het verwachte maandelijkse voordeel. Zo krijg je een indicatie van het aantal maanden dat nodig is om de kosten terug te verdienen.

  4. Vergelijk de terugverdientijd met je plannen.

    Als je verwacht de woning of hypotheek eerder te verkopen of opnieuw aan te passen, kan het voordeel anders uitpakken.

De eenvoudige formule is:

Terugverdientijd in maanden = totale oversluitkosten ÷ verwacht maandvoordeel

Rekenvoorbeeld

Stel dat je door oversluiten naar verwachting €100 per maand bespaart en dat de totale kosten €4.000 bedragen. De eenvoudige terugverdientijd is dan €4.000 ÷ €100 = 40 maanden. Dat betekent dat je de kosten na ongeveer 40 maanden hebt terugverdiend, als de besparing en de kosten inderdaad zo uitvallen.

Dit is een vereenvoudigd voorbeeld. De werkelijke uitkomst kan veranderen door bijvoorbeeld belasting, de manier waarop kosten worden betaald of meegefinancierd, en verschillen tussen de oude en nieuwe hypotheekvoorwaarden.

Let op de boeterente en bijkomende kosten

Is je rentevaste periode nog niet afgelopen, vraag je geldverstrekker dan om een berekening van de eventuele vergoeding voor vervroegd aflossen. De hoogte daarvan is afhankelijk van je hypotheekvoorwaarden en de rente die de geldverstrekker gebruikt voor de berekening. Soms kun je een deel van je hypotheek boetevrij aflossen; controleer hiervoor je contract.

Naast boeterente kunnen advies-, taxatie- en notariskosten meetellen. Ook kan een geldverstrekker voorwaarden stellen aan de woningwaarde of je financiële situatie. Houd er rekening mee dat het meefinancieren van kosten je hypotheekschuld en mogelijk je totale rentelasten verhoogt.

Kijk verder dan de bruto maandlast

Een lagere bruto maandlast betekent niet automatisch dat oversluiten over de hele looptijd goedkoper is. Een nieuwe hypotheek kan bijvoorbeeld een andere looptijd hebben, waardoor je langer rente betaalt. Ook kunnen de aflossing, hypotheekvorm en fiscale behandeling verschillen.

Hypotheekrenteaftrek is afhankelijk van je persoonlijke situatie en de geldende regels. De fiscale behandeling van kosten, waaronder boeterente, kan eveneens van belang zijn. Neem deze effecten niet zomaar aan, maar laat ze zo nodig beoordelen door een hypotheekadviseur of belastingdeskundige.

Wanneer kan oversluiten interessant zijn?

Hypotheek oversluiten kan interessant zijn als de verwachte besparing opweegt tegen alle kosten en je de woning lang genoeg aanhoudt om die kosten terug te verdienen. Het kan ook een reden zijn om voorwaarden aan te passen, bijvoorbeeld als je meer zekerheid over je maandlasten wilt. Een lagere rente is dus niet het enige punt om mee te nemen.

Hypotheek oversluiten berekenen: vergelijk meerdere scenario’s

Maak niet alleen een berekening voor de komende maand, maar vergelijk de totale kosten en verwachte lasten over een passende periode. Zet de huidige hypotheek naast een of meer nieuwe opties en controleer of je dezelfde looptijd, hypotheekvorm en voorwaarden vergelijkt. Vraag bij twijfel om een persoonlijke berekening, inclusief alle kosten en eventuele fiscale gevolgen.

Met een complete berekening krijg je een realistischer beeld van de vraag of je hypotheek oversluiten financieel voordeel oplevert.


Veelgestelde Vragen over het Berekenen van Hypotheek Oversluiten

  1. Hoe bereken ik of het oversluiten van mijn hypotheek voordelig is?
  2. Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?
  3. Hoe bereken ik de boeterente bij het oversluiten van mijn hypotheek?
  4. Hoe bereken ik hoe lang het duurt voordat ik de kosten van oversluiten heb terugverdiend?
  5. Welke gegevens heb ik nodig om mijn hypotheek oversluiten te berekenen?

Hoe bereken ik of het oversluiten van mijn hypotheek voordelig is?

Je berekent of je hypotheek oversluiten voordelig is door de totale oversluitkosten — zoals eventuele boeterente, advies-, taxatie- en notariskosten — te vergelijken met de verwachte besparing op je maandlasten. Deel de totale kosten door de maandelijkse besparing om de terugverdientijd in maanden te bepalen. Is die periode korter dan de tijd dat je verwacht de hypotheek of woning aan te houden, dan kan oversluiten interessant zijn. Vergelijk ook de totale hypotheeklasten en voorwaarden, want een lagere rente betekent niet automatisch dat je over de hele looptijd goedkoper uit bent.

Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?

Bij het berekenen van de kosten voor het oversluiten van je hypotheek neem je onder andere een eventuele boeterente mee, plus advies- en bemiddelingskosten, taxatiekosten en notariskosten voor de nieuwe hypotheekakte. Soms betaal je ook administratiekosten of kosten voor een nieuwe hypotheekgarantie. Vraag je huidige geldverstrekker om een berekening van de boeterente en laat alle kosten specificeren. Houd er rekening mee dat de totale kosten kunnen verschillen per hypotheek en geldverstrekker.

Hoe bereken ik de boeterente bij het oversluiten van mijn hypotheek?

De boeterente bij het oversluiten van je hypotheek kun je niet altijd zelf exact berekenen: je geldverstrekker stelt het bedrag vast op basis van je hypotheekvoorwaarden, de resterende rentevaste periode, de openstaande schuld en het verschil tussen je huidige rente en de actuele vergelijkingsrente. Vraag daarom een actuele aflosnota of boeterenteberekening op bij je geldverstrekker en controleer of daarin rekening is gehouden met een eventuele boetevrije aflossing. Het bedrag is vaak aftrekbaar voor de belasting wanneer de hypotheek aan de fiscale voorwaarden voldoet, maar de gevolgen verschillen per situatie.

Hoe bereken ik hoe lang het duurt voordat ik de kosten van oversluiten heb terugverdiend?

Je berekent de terugverdientijd door alle kosten van het oversluiten bij elkaar op te tellen en dit bedrag te delen door je verwachte maandelijkse besparing. Zijn de totale kosten bijvoorbeeld €3.600 en bespaar je €90 per maand, dan is de terugverdientijd ongeveer 40 maanden (€3.600 ÷ €90). Neem in de kosten onder meer eventuele boeterente, advies-, taxatie- en notariskosten mee. Dit is een indicatie: veranderingen in je hypotheek, belastingeffecten en de manier waarop je de kosten betaalt, kunnen de uiteindelijke uitkomst beïnvloeden.

Welke gegevens heb ik nodig om mijn hypotheek oversluiten te berekenen?

Om te berekenen of het oversluiten van je hypotheek voordelig kan zijn, heb je onder meer je resterende hypotheekschuld, de huidige rente en de resterende rentevaste periode nodig. Verzamel ook informatie over de mogelijke nieuwe rente en maandlasten, een eventuele boeterente en bijkomende kosten, zoals advies-, taxatie- en notariskosten. De waarde van je woning en de voorwaarden van je huidige hypotheek kunnen eveneens invloed hebben op de uitkomst. Met deze gegevens kun je de verwachte besparing vergelijken met de totale kosten en inschatten hoe lang het duurt voordat je die kosten hebt terugverdiend.
hypotheek berekenen oversluiten

Hypotheek berekenen bij oversluiten: ontdek of je kunt besparen

Hypotheek berekenen bij oversluiten: zo weet je of het loont

Overweeg je om je hypotheek over te sluiten? Dan wil je eerst weten of een nieuwe hypotheek je daadwerkelijk voordeel oplevert. Een lagere rente kan je maandlasten verlagen, maar bij oversluiten krijg je mogelijk ook te maken met kosten, zoals een vergoeding voor vervroegd aflossen. Door alle bedragen mee te nemen in je berekening, krijg je een realistischer beeld van het voordeel.

Wat betekent je hypotheek oversluiten?

Bij oversluiten los je je huidige hypotheek geheel of gedeeltelijk af en sluit je een nieuwe hypotheek af. Dat kan bij een andere geldverstrekker, maar soms ook bij je huidige aanbieder. Je kunt bijvoorbeeld oversluiten omdat de rente lager is, omdat je rentevaste periode bijna afloopt of omdat je je hypotheekvorm wilt aanpassen.

Een lagere rente betekent niet automatisch dat oversluiten voordelig is. De kosten kunnen een deel van de besparing tenietdoen. Daarom is het belangrijk om niet alleen naar de nieuwe maandlasten te kijken, maar ook naar de totale kosten en de periode waarin je de hypotheek verwacht aan te houden.

Welke gegevens heb je nodig om je hypotheek te berekenen?

Voor een eerste berekening zijn onder andere deze gegevens van belang:

  • de resterende hypotheekschuld;
  • de huidige rente en het einde van je rentevaste periode;
  • de resterende looptijd en hypotheekvorm;
  • de rente, rentevaste periode en voorwaarden van de nieuwe hypotheek;
  • de verwachte vergoeding voor vervroegd aflossen;
  • de kosten voor advies, taxatie, notaris en eventuele overige diensten;
  • de periode waarin je verwacht in de woning te blijven.

De uitkomst hangt ook af van je inkomen, de woningwaarde, eventuele andere leningen en de voorwaarden van de geldverstrekker. Een online rekentool geeft daarom meestal een indicatie, geen definitief aanbod.

Bereken de maandlasten én de totale kosten

Vergelijk eerst je huidige maandlasten met de verwachte maandlasten van de nieuwe hypotheek. Let erop dat je dezelfde uitgangspunten gebruikt, zoals hypotheekvorm, resterende looptijd en rentevaste periode. Bij een annuïteitenhypotheek bestaat de bruto maandlast uit rente en aflossing. Bij een aflossingsvrije hypotheek betaal je doorgaans rente, maar los je tijdens de looptijd niet automatisch af.

Bereken vervolgens de totale kosten van oversluiten. Denk aan een eventuele vergoeding voor vervroegd aflossen, advieskosten, taxatiekosten, notariskosten en kosten voor het afsluiten van de nieuwe hypotheek. Vraag waar mogelijk vooraf offertes of een kostenoverzicht op.

Een eenvoudige eerste inschatting van de terugverdientijd is:

Terugverdientijd = totale oversluitkosten ÷ maandelijkse besparing

Stel dat oversluiten in totaal € 4.000 kost en je bruto maandlast met € 100 daalt. Dan is de eenvoudige terugverdientijd 40 maanden. Dit is slechts een voorbeeld: het houdt geen rekening met belastingeffecten, veranderingen in aflossing of andere verschillen tussen de hypotheken.

Houd rekening met de vergoeding voor vervroegd aflossen

Als je je hypotheek oversluit voordat de rentevaste periode is afgelopen, kan je geldverstrekker een vergoeding rekenen. Deze vergoeding wordt vaak ook boeterente genoemd. De hoogte hangt onder meer af van je hypotheekvoorwaarden, de resterende rentevaste periode, het bedrag dat je aflost en de rente waarmee de geldverstrekker rekent.

Je kunt soms een deel van je hypotheek boetevrij aflossen. Hoeveel dat is, verschilt per hypotheek. Controleer daarom je voorwaarden en vraag je geldverstrekker om een berekening van de eventuele vergoeding. Bij het einde van de rentevaste periode kun je doorgaans zonder vergoeding overstappen, maar ook dan kunnen andere kosten van toepassing zijn.

Bruto en netto maandlasten

Een hypotheekberekening kan bruto of netto zijn. De bruto maandlast is het bedrag dat je aan de geldverstrekker betaalt. De netto maandlast houdt ook rekening met je persoonlijke belastingpositie en eventuele hypotheekrenteaftrek. De netto uitkomst kan per huishouden verschillen en is afhankelijk van de geldende fiscale regels.

Ook sommige kosten rond het oversluiten kunnen onder voorwaarden fiscaal aftrekbaar zijn. De behandeling hangt af van het soort kosten en je persoonlijke situatie. Controleer dit bij de Belastingdienst of bespreek het met een belastingadviseur. Baseer je keuze niet uitsluitend op een geschatte netto maandlast.

Andere zaken om mee te nemen

  • Rentevaste periode: een langere rentevaste periode biedt langer zekerheid, maar kan een andere rente hebben dan een kortere periode.
  • Hypotheekvorm: controleer of de nieuwe hypotheek past bij je wensen en bij de regels voor renteaftrek.
  • Woningwaarde en hypotheekschuld: de verhouding tussen deze bedragen kan invloed hebben op de rente die je aangeboden krijgt.
  • Voorwaarden: vergelijk niet alleen de rente, maar ook mogelijkheden voor extra aflossen, verhuizen en het meenemen van de rente.
  • Toekomstplannen: als je binnenkort verhuist of je inkomen verandert, kan dat de uitkomst beïnvloeden.

Oversluiten of rentemiddeling?

Sommige geldverstrekkers bieden rentemiddeling aan. Daarbij wordt je rente aangepast zonder dat je de hypotheek volledig oversluit. De voorwaarden en kosten verschillen per aanbieder. Vergelijk rentemiddeling daarom met oversluiten én met het afwachten tot je rentevaste periode afloopt. Vraag in alle gevallen om een overzicht van de totale kosten en de gevolgen voor je maandlasten.

Conclusie: maak een volledige berekening

Een hypotheek oversluiten kan interessant zijn als de verwachte besparing opweegt tegen alle kosten en risico’s. Bereken daarom niet alleen het verschil in maandlasten, maar ook de terugverdientijd, de resterende looptijd en de gevolgen van eventuele wijzigingen in rente, hypotheekvorm en voorwaarden.

Gebruik een berekening als eerste indicatie en laat de persoonlijke situatie en de voorwaarden controleren voordat je een beslissing neemt. Een onafhankelijke hypotheekadviseur kan helpen om verschillende opties en de totale kosten naast elkaar te zetten.


8 Voordelen van het Berekenen en Oversluiten van je Hypotheek

  1. Krijg inzicht in mogelijke maandlasten.
  2. Vergelijk eenvoudig oude en nieuwe rente.
  3. Ontdek of oversluiten financieel voordeel biedt.
  4. Breng oversluitkosten duidelijk in kaart.
  5. Schat in hoelang het duurt om kosten terug te verdienen.
  6. Vergelijk verschillende rentevaste periodes.
  7. Krijg beter zicht op je totale hypotheeklasten.
  8. Maak een beter onderbouwde keuze.


Nadelen van Hypotheek Oversluiten: Waarop te Letten bij het Berekenen

  1. Een berekening geeft slechts een indicatie.
  2. Oversluitkosten kunnen de besparing verkleinen.
  3. Boeterente kan hoog uitvallen.
  4. Belastingvoordelen verschillen per situatie.
  5. Rente en voorwaarden kunnen veranderen.

Krijg inzicht in mogelijke maandlasten.

Door je hypotheek te berekenen voordat je oversluit, krijg je inzicht in je mogelijke maandlasten. Je kunt de verwachte lasten van een nieuwe hypotheek vergelijken met wat je nu betaalt en zien wat een andere rente, looptijd of hypotheekvorm voor je budget kan betekenen. Zo maak je makkelijker een weloverwogen keuze. Houd er rekening mee dat een berekening een indicatie is: de uiteindelijke maandlasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Vergelijk eenvoudig oude en nieuwe rente.

Met een hypotheekberekening voor oversluiten vergelijk je eenvoudig de rente van je huidige hypotheek met die van een nieuwe lening. Zo zie je snel hoeveel verschil er is en krijg je een eerste indruk van de mogelijke besparing op je maandlasten. Houd er wel rekening mee dat ook eventuele oversluitkosten invloed hebben op het uiteindelijke voordeel.

Ontdek of oversluiten financieel voordeel biedt.

Door je hypotheek te berekenen voordat je oversluit, ontdek je of de lagere rente en mogelijke besparing op je maandlasten opwegen tegen de kosten, zoals een eventuele vergoeding voor vervroegd aflossen en advies- of notariskosten. Zo krijg je een duidelijker beeld van het financiële voordeel en kun je beter bepalen of oversluiten in jouw situatie verstandig is.

Breng oversluitkosten duidelijk in kaart.

Door je hypotheek te berekenen voordat je oversluit, krijg je een helder overzicht van de mogelijke kosten. Denk aan een vergoeding voor vervroegd aflossen, advies-, notaris- en taxatiekosten. Zet deze bedragen af tegen de verwachte besparing op je maandlasten. Zo zie je beter hoe lang het duurt voordat je de kosten hebt terugverdiend en kun je beoordelen of oversluiten financieel aantrekkelijk is.

Schat in hoelang het duurt om kosten terug te verdienen.

Schat in hoelang je de kosten terugverdient

Door je hypotheek te berekenen voordat je oversluit, kun je inschatten hoe lang het duurt voordat de maandelijkse besparing de oversluitkosten heeft goedgemaakt. Zet de totale kosten, zoals advies-, notaris- en eventuele afloskosten, af tegen de verwachte besparing per maand. Zo zie je of je de kosten waarschijnlijk terugverdient binnen de periode dat je de hypotheek verwacht aan te houden. Het blijft een indicatie: je persoonlijke situatie, hypotheekvoorwaarden en eventuele veranderingen in rente of maandlasten kunnen de uitkomst beïnvloeden.

Vergelijk verschillende rentevaste periodes.

Door verschillende rentevaste periodes met elkaar te vergelijken, krijg je een beter beeld van de balans tussen zekerheid en kosten. Een langere periode geeft langer duidelijkheid over je maandlasten, terwijl een kortere periode soms een lagere rente kan bieden, maar eerder opnieuw onzekerheid met zich meebrengt. Bereken bij het oversluiten daarom niet alleen de rente en maandlasten, maar ook hoe elke keuze past bij je plannen en financiële situatie.

Krijg beter zicht op je totale hypotheeklasten.

Door je hypotheek te berekenen voordat je oversluit, krijg je beter zicht op je totale hypotheeklasten. Je vergelijkt niet alleen de nieuwe maandlasten met wat je nu betaalt, maar neemt ook bijkomende kosten, zoals advies-, notaris- en eventuele aflossingskosten, mee. Zo zie je duidelijker wat oversluiten op korte én lange termijn voor je financiën betekent.

Maak een beter onderbouwde keuze.

Door je hypotheek te berekenen voordat je oversluit, vergelijk je de verwachte maandlasten en totale kosten met je huidige situatie. Zo zie je niet alleen of een lagere rente aantrekkelijk lijkt, maar ook hoe eventuele oversluitkosten en de resterende looptijd meewegen. Met die inzichten kun je verschillende opties beter afwegen en een keuze maken die past bij je financiële situatie en toekomstplannen.

Een berekening geeft slechts een indicatie.

Een berekening van de kosten en mogelijke besparing bij het oversluiten van je hypotheek geeft slechts een indicatie. De werkelijke uitkomst hangt af van je persoonlijke situatie, de actuele rente, de voorwaarden van je geldverstrekker en eventuele bijkomende kosten, zoals advies-, taxatie- of notariskosten. Vraag daarom altijd een persoonlijk aanbod aan en controleer de definitieve cijfers voordat je een beslissing neemt.

Oversluitkosten kunnen de besparing verkleinen.

Bij het oversluiten van je hypotheek krijg je mogelijk te maken met kosten, zoals advies-, notaris- en taxatiekosten en een eventuele vergoeding voor vervroegd aflossen. Daardoor kan de besparing door een lagere rente kleiner uitvallen dan je verwacht. Bereken daarom vooraf alle kosten en vergelijk die met de verwachte maandelijkse besparing en de periode waarin je de nieuwe hypotheek wilt aanhouden.

Boeterente kan hoog uitvallen.

Een belangrijk nadeel van hypotheek oversluiten is dat de boeterente flink kan oplopen. Die vergoeding kan verschuldigd zijn wanneer je je hypotheek aflost terwijl de rentevaste periode nog loopt. De hoogte hangt onder meer af van je hypotheekvoorwaarden, de resterende rentevaste periode en het verschil tussen je huidige rente en de actuele rente. Neem de boeterente daarom mee in je berekening en vraag je geldverstrekker vooraf om een exacte indicatie. Zo voorkom je dat de kosten de verwachte besparing grotendeels tenietdoen.

Belastingvoordelen verschillen per situatie.

Een aandachtspunt bij het berekenen van je hypotheek voor oversluiten is dat belastingvoordelen per situatie verschillen. De netto maandlasten zijn onder meer afhankelijk van je inkomen, de hypotheekvorm en de geldende regels voor hypotheekrenteaftrek. Ook kunnen de fiscale gevolgen van bepaalde oversluitkosten uiteenlopen. Daardoor is een online berekening meestal een indicatie. Controleer de mogelijke belastingvoordelen voor jouw situatie bij de Belastingdienst of bespreek ze met een hypotheekadviseur of belastingadviseur.

Rente en voorwaarden kunnen veranderen.

Rente en voorwaarden kunnen veranderen. De rente en hypotheekvoorwaarden die je ziet bij een eerste berekening zijn mogelijk niet meer hetzelfde wanneer je de hypotheek daadwerkelijk aanvraagt. Rentes kunnen tussentijds stijgen of dalen en een offerte kan voorwaarden of een beperkte geldigheidsduur hebben. Daardoor kan je uiteindelijke maandlast hoger uitvallen of kan het voordeel van oversluiten kleiner zijn dan je had verwacht. Controleer daarom altijd de actuele offerte en voorwaarden voordat je akkoord gaat.

oversluiten hypotheek

Alles wat je moet weten over het oversluiten van je hypotheek

Alles Wat Je Moet Weten Over Het Oversluiten Van Je Hypotheek

Als huiseigenaar kan het oversluiten van je hypotheek een slimme financiële zet zijn. Maar wat houdt het precies in en wanneer is het de moeite waard om te overwegen? In dit artikel bespreken we alles wat je moet weten over het oversluiten van je hypotheek.

Wat Is Het Oversluiten Van Een Hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe hypotheek, vaak bij een andere geldverstrekker. Dit kan verschillende redenen hebben, zoals het profiteren van een lagere rente, het aanpassen van de looptijd of het wijzigen van de voorwaarden.

Wanneer Is Het Interessant Om Je Hypotheek Over Te Sluiten?

Het oversluiten van je hypotheek kan voordelig zijn als de huidige rentestanden lager zijn dan toen je jouw oorspronkelijke hypotheek afsloot. Door over te stappen naar een lagere rente kun je maandelijks geld besparen en mogelijk duizenden euro’s besparen gedurende de looptijd van je lening.

Let Op De Kosten

Bij het oversluiten van je hypotheek komen echter ook kosten kijken, zoals boeterente, advieskosten en notariskosten. Het is belangrijk om deze kosten af te wegen tegen de mogelijke besparingen om te bepalen of oversluiten voor jou gunstig is.

Hoe Ga Je Te Werk?

Als je overweegt om je hypotheek over te sluiten, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen jouw situatie beoordelen en berekenen of oversluiten in jouw geval gunstig is. Vervolgens kun je offertes opvragen bij verschillende geldverstrekkers en de voorwaarden vergelijken.

Kortom, het oversluiten van je hypotheek kan aantrekkelijk zijn als de rentestanden gunstig zijn en je daardoor kunt besparen op je maandelijkse lasten. Zorg er wel voor dat je goed alle kosten en voorwaarden in kaart brengt voordat je deze belangrijke financiële beslissing neemt.


Veelgestelde Vragen over het Oversluiten van een Hypotheek

  1. Wat kost het om een hypotheek over te sluiten?
  2. Hoe werkt het oversluiten van een hypotheek?
  3. Kan ik na 30 jaar een nieuwe hypotheek afsluiten?
  4. Kun je je hypotheek overzetten?
  5. Waar moet je op letten bij oversluiten hypotheek?
  6. Is hypotheek oversluiten verstandig?
  7. Wat is het oversluiten van een hypotheek?
  8. Hoe lang duurt het oversluiten van een hypotheek?

Wat kost het om een hypotheek over te sluiten?

Het oversluiten van een hypotheek brengt verschillende kosten met zich mee. Denk hierbij aan kosten zoals boeterente, advieskosten, notariskosten en eventuele taxatiekosten. De hoogte van deze kosten kan variëren afhankelijk van je huidige hypotheeksituatie en de geldverstrekker waarnaar je wilt overstappen. Het is belangrijk om deze kosten zorgvuldig te berekenen en af te wegen tegen de mogelijke besparingen die het oversluiten van je hypotheek met zich mee kan brengen. Het inschakelen van een financieel adviseur kan hierbij helpen om een weloverwogen beslissing te nemen.

Hoe werkt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening met mogelijk gunstigere voorwaarden, zoals een lagere rente of aangepaste looptijd. Om je hypotheek over te sluiten, dien je eerst te bepalen of dit financieel voordelig is in jouw situatie. Het proces omvat onder andere het vergelijken van verschillende aanbieders, het berekenen van de mogelijke besparingen en het afwegen van de bijkomende kosten, zoals boeterente en advieskosten. Het is verstandig om hierbij deskundig advies in te winnen van een financieel adviseur om een weloverwogen beslissing te nemen over het oversluiten van je hypotheek.

Kan ik na 30 jaar een nieuwe hypotheek afsluiten?

Ja, het is mogelijk om na 30 jaar een nieuwe hypotheek af te sluiten. Na 30 jaar kan je huidige hypotheek volledig zijn afgelost of nog deels openstaan. Als je besluit om een nieuwe hypotheek af te sluiten, zal jouw financiële situatie en de waarde van je woning bepalen welke opties er voor jou beschikbaar zijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te beoordelen wat de beste stappen zijn in jouw specifieke situatie en of het oversluiten van je hypotheek gunstig kan zijn.

Kun je je hypotheek overzetten?

Ja, je kunt je hypotheek overzetten door deze over te sluiten naar een nieuwe geldverstrekker met andere voorwaarden en rentetarieven. Het proces van het overzetten van je hypotheek wordt ook wel oversluiten genoemd. Hierbij vervang je jouw huidige hypotheek door een nieuwe lening die beter aansluit bij jouw financiële situatie of wensen. Het is belangrijk om goed te onderzoeken of het oversluiten van je hypotheek voordelig is en of de nieuwe voorwaarden gunstiger zijn dan je huidige lening. Het inschakelen van een financieel adviseur kan hierbij helpen om de juiste beslissing te nemen.

Waar moet je op letten bij oversluiten hypotheek?

Bij het oversluiten van een hypotheek zijn er verschillende belangrijke zaken waar je op moet letten. Allereerst is het essentieel om de kosten van het oversluiten goed in kaart te brengen, zoals boeterente, advieskosten en notariskosten. Daarnaast is het verstandig om de nieuwe rente en voorwaarden van de nieuwe hypotheek goed te vergelijken met je huidige situatie. Het is ook belangrijk om rekening te houden met eventuele wijzigingen in je persoonlijke financiële situatie en toekomstplannen, zodat je zeker weet dat het oversluiten van je hypotheek op lange termijn voordelig voor jou uitpakt.

Is hypotheek oversluiten verstandig?

Het is een veelgestelde vraag of het verstandig is om je hypotheek over te sluiten. Het antwoord hangt af van verschillende factoren, zoals de huidige rentestanden, de hoogte van de boeterente en de kosten die gepaard gaan met het oversluiten. In sommige gevallen kan het oversluiten van je hypotheek voordelig zijn, bijvoorbeeld als je hiermee kunt profiteren van een lagere rente en daardoor maandelijkse lasten kunt verlagen. Het is echter belangrijk om een gedegen financieel advies in te winnen en alle kosten en baten goed tegen elkaar af te wegen voordat je besluit om over te sluiten.

Wat is het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening, vaak bij een andere geldverstrekker. Dit wordt vaak gedaan om te profiteren van gunstigere rentetarieven, het aanpassen van de looptijd van de lening of het veranderen van de voorwaarden. Door over te sluiten kun je mogelijk besparen op je maandelijkse lasten en je financiële situatie verbeteren. Het is belangrijk om goed te onderzoeken of het oversluiten van jouw hypotheek in jouw specifieke situatie voordelig is en om rekening te houden met eventuele bijkomende kosten.

Hoe lang duurt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek kan over het algemeen enkele weken tot enkele maanden in beslag nemen, afhankelijk van verschillende factoren. Het proces omvat onder andere het aanvragen van een nieuwe hypotheek, het beoordelen van je financiële situatie, het regelen van taxaties en het afhandelen van de benodigde papierwerk. De exacte duur van het oversluitingsproces kan variëren per geldverstrekker en jouw persoonlijke omstandigheden. Het is verstandig om hierover advies in te winnen bij een financieel adviseur die je kan begeleiden door het hele traject.

hypotheek oversluiten berekenen online

Hypotheek oversluiten berekenen online: ontdek of je kunt besparen

Hypotheek oversluiten berekenen online: zo ontdek je of het loont

Overweeg je om je hypotheek over te sluiten? Met een online berekening krijg je snel een eerste indruk van de mogelijke maandlasten en kosten. Of oversluiten echt voordelig is, hangt niet alleen af van de rente. Ook de resterende rentevaste periode, eventuele vergoedingen en bijkomende kosten spelen mee.

Wat betekent een hypotheek oversluiten?

Bij het oversluiten van een hypotheek wordt de bestaande lening afgelost en vervangen door een nieuwe hypotheek. Dat kan bij je huidige geldverstrekker of bij een andere aanbieder. Mensen bekijken deze mogelijkheid bijvoorbeeld wanneer de actuele hypotheekrente lager is dan hun huidige rente, of wanneer ze hun hypotheekvoorwaarden willen aanpassen.

Oversluiten kan tijdens een rentevaste periode, maar soms is wachten tot het einde daarvan aantrekkelijker. Tijdens de rentevaste periode kan de geldverstrekker een vergoeding rekenen voor het renteverlies. Die vergoeding wordt ook wel een vergoeding voor vervroegde aflossing genoemd.

Welke gegevens heb je nodig voor een online berekening?

Een hypotheek oversluiten berekenen online begint meestal met gegevens over je huidige hypotheek en je financiële situatie. Denk aan:

  • de resterende hypotheekschuld;
  • de huidige rente en de resterende rentevaste periode;
  • de hypotheekvorm, bijvoorbeeld annuïtair, lineair of aflossingsvrij;
  • de geschatte woningwaarde;
  • de gewenste nieuwe rentevaste periode;
  • eventuele kosten voor oversluiten en advies.

Hoe nauwkeuriger de gegevens, hoe bruikbaarder de uitkomst. De actuele hypotheekschuld en voorwaarden zijn vaak terug te vinden in je hypotheekoverzicht of in de documenten van je geldverstrekker.

Welke kosten kunnen bij oversluiten horen?

Een online rekentool kan een indicatie geven van de nieuwe maandlasten, maar niet iedere calculator neemt alle kosten mee. Mogelijke kosten zijn:

  • Vergoeding voor vervroegde aflossing: mogelijk verschuldigd wanneer de bestaande rentevaste periode nog loopt. De hoogte hangt af van je hypotheekvoorwaarden en de berekening van de geldverstrekker.
  • Advies- en bemiddelingskosten: voor begeleiding bij het kiezen en aanvragen van een nieuwe hypotheek.
  • Taxatiekosten: een taxatie kan nodig zijn om de waarde van de woning vast te stellen.
  • Notariskosten: bijvoorbeeld voor het aanpassen of opnieuw vestigen van een hypotheekrecht.

De precieze kosten verschillen per situatie. Vraag daarom vooraf om een overzicht en controleer welke posten al in een online berekening zijn meegenomen.

Bereken niet alleen de maandlasten

Een lagere maandlast lijkt aantrekkelijk, maar zegt niet automatisch dat oversluiten voordelig is. Zet de eenmalige kosten af tegen het mogelijke voordeel. Een eenvoudige indicatie van de terugverdientijd ontstaat door de totale oversluitkosten te delen door de verwachte maandelijkse besparing.

Bijvoorbeeld: als oversluiten eenmalige kosten met zich meebrengt, duurt het een bepaalde periode voordat de lagere maandlasten die kosten hebben terugverdiend. Blijf je korter in de woning of verandert je situatie eerder, dan kan het voordeel kleiner uitvallen. Kijk ook naar de totale kosten over de periode dat je de nieuwe hypotheek verwacht te houden.

Let op rentevaste periode en hypotheekvorm

De gekozen rentevaste periode beïnvloedt zowel de rente als de zekerheid over je maandlasten. Een kortere periode kan andere voorwaarden hebben dan een langere. Vergelijk daarom niet alleen rentepercentages, maar ook de looptijd en voorwaarden.

Ook de hypotheekvorm maakt verschil. Bij een annuïtaire of lineaire hypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd. Bij een aflossingsvrije hypotheek blijft de schuld in beginsel staan totdat deze wordt afgelost. Een nieuwe geldverstrekker beoordeelt bovendien of de hypotheek en maandlasten passen bij je inkomen en persoonlijke situatie.

Is een online berekening definitief?

Nee. Een online berekening is doorgaans een eerste indicatie. De uiteindelijke rente, acceptatie en kosten hangen af van onder meer je inkomen, de waarde van de woning, de hoogte van de lening en het beleid van de geldverstrekker. Controleer ook of mogelijke fiscale gevolgen zijn meegenomen. De regels kunnen afhangen van de hypotheek en je persoonlijke omstandigheden.

Hypotheek oversluiten berekenen: handige checklist

  1. Verzamel de actuele gegevens en voorwaarden van je bestaande hypotheek.
  2. Bereken de mogelijke nieuwe maandlasten met realistische gegevens.
  3. Neem alle eenmalige kosten mee, inclusief een eventuele vergoeding voor vervroegde aflossing.
  4. Vergelijk de totale kosten en het verwachte voordeel over dezelfde periode.
  5. Controleer de voorwaarden van de nieuwe hypotheek en vraag zo nodig deskundig advies.

Met online berekenen krijg je snel inzicht in mogelijke scenario’s. Een zorgvuldige vergelijking van rente, kosten, voorwaarden en terugverdientijd helpt bepalen of oversluiten in jouw situatie past. Laat de definitieve berekening controleren voordat je een nieuwe hypotheek afsluit.


Veelgestelde Vragen over het Online Berekenen van Hypotheek Oversluiten

  1. Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?
  2. Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?
  3. Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?
  4. Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?
  5. Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?
  6. Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?
  7. Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?

Je kunt online een eerste inschatting maken door je huidige hypotheekrente en maandlasten te vergelijken met de verwachte rente en maandlasten van een nieuwe hypotheek. Vul daarvoor onder meer je resterende hypotheekschuld, rentevaste periode, woningwaarde en hypotheekvorm in. Neem ook alle oversluitkosten mee, zoals een eventuele vergoeding voor vervroegd aflossen, advies-, taxatie- en notariskosten. Vergelijk vervolgens de totale kosten met de verwachte besparing en bereken hoe lang het duurt voordat je de kosten hebt terugverdiend. Een online uitkomst is een indicatie; de definitieve berekening hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?

Om je hypotheekoversluiting online te berekenen, heb je meestal gegevens nodig over je huidige hypotheek en je woning. Denk aan je resterende hypotheekschuld, huidige rente, resterende rentevaste periode en hypotheekvorm. Vaak wordt ook gevraagd naar de geschatte woningwaarde, je inkomen en de gewenste rentevaste periode voor de nieuwe hypotheek. Houd daarnaast rekening met mogelijke kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Met actuele en nauwkeurige gegevens krijg je een betrouwbaardere indicatie; de definitieve berekening hangt af van de voorwaarden van de geldverstrekker en jouw persoonlijke situatie.

Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?

Bij het berekenen van de kosten voor het oversluiten van je hypotheek houd je rekening met een eventuele vergoeding voor vervroegde aflossing (ook wel boeterente genoemd), advies- en bemiddelingskosten, taxatiekosten en notariskosten. Controleer ook of er kosten zijn voor het afsluiten van de nieuwe hypotheek. Welke kosten precies gelden, hangt af van je hypotheekvoorwaarden en persoonlijke situatie. Neem ze allemaal mee in de berekening en vergelijk ze met de verwachte besparing op je maandlasten, zodat je kunt inschatten hoe lang het duurt voordat je de kosten hebt terugverdiend.

Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?

Bereken de terugverdientijd door alle eenmalige kosten van het oversluiten bij elkaar op te tellen en dit bedrag te delen door de maandelijkse besparing op je hypotheeklasten. Zijn de totale kosten bijvoorbeeld €3.000 en bespaar je €100 per maand, dan is de terugverdientijd 30 maanden. Neem onder meer advies-, taxatie- en notariskosten mee, plus een eventuele vergoeding voor vervroegde aflossing. Gebruik bij voorkeur de netto maandelijkse besparing en bedenk dat een online berekening een indicatie is: je werkelijke voordeel hangt ook af van de hypotheekvoorwaarden, je persoonlijke situatie en hoe lang je de nieuwe hypotheek aanhoudt.

Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?

Ja, je kunt online berekenen wat het mogelijk kost en oplevert om je hypotheek tijdens de rentevaste periode over te sluiten. Houd er rekening mee dat je geldverstrekker in dat geval vaak een vergoeding voor vervroegde aflossing rekent, omdat je de afgesproken rente eerder beëindigt. De hoogte daarvan hangt onder meer af van je hypotheekvoorwaarden, resterende rentevaste periode en het verschil tussen je huidige rente en de actuele rente. Een online berekening geeft meestal alleen een indicatie; vraag je geldverstrekker om een officiële berekening en vergelijk de vergoeding en overige kosten met de mogelijke besparing.

Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?

Een online berekening van hypotheek oversluiten is handig voor een eerste indicatie, maar meestal niet definitief. De uitkomst is alleen zo betrouwbaar als de gegevens die je invult en houdt mogelijk geen rekening met alle kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Ook je inkomen, woningwaarde en de voorwaarden van de geldverstrekker kunnen invloed hebben op de uiteindelijke rente en acceptatie. Controleer daarom de aannames en laat de berekening bevestigen door een hypotheekadviseur of geldverstrekker voordat je een beslissing neemt.

Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Vergelijk eerst je huidige maandlasten met de verwachte maandlasten van de nieuwe hypotheek en gebruik daarbij dezelfde uitgangspunten, zoals de hypotheekschuld en looptijd. Neem niet alleen rente en aflossing mee, maar ook eventuele verzekeringspremies en andere vaste hypotheekgebonden kosten. Bereken daarnaast de eenmalige oversluitkosten, zoals advies-, taxatie- en notariskosten en een eventuele vergoeding voor vervroegde aflossing. Door die kosten mee te nemen, zie je of de maandelijkse besparing opweegt tegen de totale kosten en hoelang het duurt voordat je het omslagpunt bereikt. Houd er rekening mee dat een online berekening een indicatie is; de definitieve lasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

hypotheek oversluiten vergelijken

Vergelijken van Hypotheek Oversluiten: Vind de Beste Deal

Artikel: Hypotheek Oversluiten Vergelijken

Als huiseigenaar kan het interessant zijn om je hypotheek over te sluiten. Door je hypotheek over te sluiten kun je profiteren van een lagere rente, betere voorwaarden of lagere maandlasten. Het vergelijken van verschillende aanbieders is hierbij essentieel om de beste deal te vinden die past bij jouw financiële situatie.

Waarom Je Hypotheek Oversluiten?

Het oversluiten van je hypotheek kan verschillende voordelen met zich meebrengen. Zo kan het leiden tot lagere maandlasten doordat je een lagere rente kunt krijgen dan bij je huidige hypotheek. Ook kun je profiteren van betere voorwaarden of meer flexibiliteit in de aflossing van je lening.

Hoe Werkt Het Vergelijken?

Om de beste deal te vinden bij het oversluiten van je hypotheek is het belangrijk om verschillende aanbieders met elkaar te vergelijken. Let hierbij niet alleen op de rente, maar ook op eventuele kosten voor het oversluiten, looptijd en voorwaarden zoals boetevrij aflossen.

Advies Inwinnen

Het kan verstandig zijn om advies in te winnen bij een financieel adviseur voordat je besluit om je hypotheek over te sluiten. Een adviseur kan je helpen om de financiële gevolgen en mogelijke besparingen in kaart te brengen, zodat je een weloverwogen keuze kunt maken.

Besluit Met Zorg

Het oversluiten van je hypotheek is een belangrijke financiële beslissing. Neem daarom de tijd om verschillende opties te vergelijken en zorgvuldig af te wegen wat het beste aansluit bij jouw wensen en behoeften. Op die manier kun je optimaal profiteren van de voordelen die het oversluiten met zich mee kan brengen.


9 Voordelen van Het Vergelijken van Hypotheek Oversluiten

  1. Besparing op maandelijkse hypotheeklasten
  2. Mogelijkheid tot profiteren van lagere rentetarieven
  3. Verbetering van de hypotheekvoorwaarden
  4. Flexibiliteit in aflossingsmogelijkheden
  5. Kans op kortere looptijd van de hypotheek
  6. Mogelijkheid om over te stappen naar een andere geldverstrekker
  7. Optie tot het meenemen van een eventuele restschuld
  8. Verlagen van de totale kosten over de gehele looptijd van de hypotheek
  9. Vergroten van financiële stabiliteit en zekerheid


Nadelen van Hypotheek Oversluiten Vergelijken: Tijdrovend, Verborgen Kosten en Administratieve Rompslomp

  1. Het vergelijken van hypotheek oversluitingen kan tijdrovend zijn.
  2. Sommige aanbieders hanteren verborgen kosten die pas later duidelijk worden.
  3. Niet alle hypotheekaanbieders bieden dezelfde voorwaarden, waardoor het lastig kan zijn om appels met appels te vergelijken.
  4. Het oversluiten van je hypotheek kan gepaard gaan met administratieve rompslomp en extra kosten, zoals notariskosten en advieskosten.

Besparing op maandelijkse hypotheeklasten

Door het vergelijken en oversluiten van je hypotheek kun je profiteren van een besparing op je maandelijkse hypotheeklasten. Door een lagere rente of gunstigere voorwaarden te verkrijgen bij een nieuwe hypotheekaanbieder, kun je maandelijks geld besparen. Dit kan op de lange termijn aanzienlijke financiële voordelen opleveren en je meer ruimte geven in je budget voor andere uitgaven of spaardoelen. Het vergelijken van verschillende opties is daarom essentieel om de beste deal te vinden die past bij jouw financiële situatie en doelen.

Mogelijkheid tot profiteren van lagere rentetarieven

Door het vergelijken van hypotheek oversluitingen krijg je de mogelijkheid om te profiteren van lagere rentetarieven. Dit kan resulteren in aanzienlijke besparingen op je maandelijkse lasten en kan een positieve invloed hebben op je financiële situatie op de lange termijn. Het vergelijken van verschillende aanbieders stelt je in staat om de meest gunstige rente te vinden die past bij jouw behoeften en budget, waardoor je kunt profiteren van een betere financiële stabiliteit en meer controle over je hypotheeklasten.

Verbetering van de hypotheekvoorwaarden

Door het vergelijken en oversluiten van je hypotheek kun je profiteren van een verbetering van de hypotheekvoorwaarden. Dit kan bijvoorbeeld inhouden dat je gunstigere rentevoorwaarden kunt krijgen, zoals een lagere rente of een langere rentevaste periode. Ook kun je door over te stappen naar een andere geldverstrekker betere aflossingsmogelijkheden of meer flexibiliteit in de hypotheekvoorwaarden verkrijgen. Het vergelijken van verschillende aanbieders stelt je in staat om de hypotheekvoorwaarden te optimaliseren en zo het meeste uit je hypotheek te halen.

Flexibiliteit in aflossingsmogelijkheden

Het vergelijken van hypotheek oversluitingen biedt het voordeel van flexibiliteit in aflossingsmogelijkheden. Door verschillende aanbieders te vergelijken, kun je opties vinden die beter aansluiten bij jouw financiële situatie en toekomstplannen. Zo kun je kiezen voor een nieuwe hypotheek met aflossingsvormen die meer flexibiliteit bieden, zoals de mogelijkheid tot extra aflossen zonder boete of het aanpassen van de looptijd van de lening. Deze flexibiliteit stelt je in staat om je financiële lasten beter te beheren en je hypotheek af te stemmen op veranderingen in je leven.

Kans op kortere looptijd van de hypotheek

Door het vergelijken van hypotheek oversluitingen is er een kans op een kortere looptijd van de hypotheek. Dit kan gunstig zijn, aangezien een kortere looptijd betekent dat je sneller schuldenvrij bent en minder rente betaalt over de gehele looptijd. Het verkorten van de looptijd kan dus niet alleen financiële voordelen opleveren, maar ook zorgen voor meer financiële zekerheid op de lange termijn.

Mogelijkheid om over te stappen naar een andere geldverstrekker

Een belangrijk voordeel van het vergelijken van het oversluiten van je hypotheek is de mogelijkheid om over te stappen naar een andere geldverstrekker. Door verschillende geldverstrekkers te vergelijken, kun je wellicht een aanbieder vinden die betere voorwaarden, lagere rentetarieven of meer flexibiliteit biedt dan je huidige geldverstrekker. Hierdoor heb je de kans om je financiële situatie te verbeteren en mogelijk kosten te besparen op de lange termijn. Het overstappen naar een andere geldverstrekker kan dus een verstandige keuze zijn bij het oversluiten van je hypotheek.

Optie tot het meenemen van een eventuele restschuld

Door het vergelijken van hypotheek oversluitopties heb je de mogelijkheid om een eventuele restschuld mee te nemen. Dit kan een belangrijk voordeel zijn, omdat je hiermee de kans krijgt om bestaande schulden op een gunstige manier te herfinancieren binnen je nieuwe hypotheek. Hierdoor kun je efficiënter omgaan met financiële verplichtingen en weloverwogen keuzes maken die passen bij jouw financiële situatie.

Verlagen van de totale kosten over de gehele looptijd van de hypotheek

Door het vergelijken en oversluiten van je hypotheek kun je profiteren van het verlagen van de totale kosten over de gehele looptijd van de lening. Door een lagere rente te verkrijgen of gunstigere voorwaarden te onderhandelen, kun je aanzienlijke besparingen realiseren. Dit kan resulteren in een aantrekkelijke financiële situatie op de lange termijn, waarbij je minder geld kwijt bent aan rente en andere kosten gedurende de gehele looptijd van je hypotheek. Het vergelijken en oversluiten van je hypotheek kan dus een slimme strategie zijn om financieel voordeel te behalen en grip te krijgen op je totale kosten.

Vergroten van financiële stabiliteit en zekerheid

Het vergelijken en oversluiten van een hypotheek kan bijdragen aan het vergroten van financiële stabiliteit en zekerheid. Door te kiezen voor een hypotheek met gunstigere voorwaarden en lagere maandlasten, kun je je financiële situatie versterken en meer zekerheid creëren voor de toekomst. Het vinden van een passende hypotheek die beter aansluit bij jouw behoeften kan helpen om je financiële positie te verbeteren en meer rust te brengen in je budgetplanning.

Het vergelijken van hypotheek oversluitingen kan tijdrovend zijn.

Het vergelijken van hypotheek oversluitingen kan een tijdrovend proces zijn. Het kost tijd en moeite om verschillende aanbieders te onderzoeken, rentetarieven te vergelijken, voorwaarden door te nemen en de beste optie te selecteren die past bij jouw financiële situatie. Het is belangrijk om geduldig te zijn en grondig onderzoek te doen om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het oversluiten van je hypotheek.

Sommige aanbieders hanteren verborgen kosten die pas later duidelijk worden.

Sommige aanbieders van hypotheek oversluitingen hanteren verborgen kosten die pas later duidelijk worden. Dit kan een nadeel zijn voor huiseigenaren die hun hypotheek willen oversluiten, aangezien deze onverwachte kosten de uiteindelijke besparingen kunnen beïnvloeden. Het is daarom belangrijk om goed op te letten en alle voorwaarden en kosten van verschillende aanbieders zorgvuldig te vergelijken voordat een definitieve beslissing wordt genomen.

Niet alle hypotheekaanbieders bieden dezelfde voorwaarden, waardoor het lastig kan zijn om appels met appels te vergelijken.

Niet alle hypotheekaanbieders hanteren dezelfde voorwaarden, waardoor het lastig kan zijn om appels met appels te vergelijken. Verschillende aanbieders kunnen verschillende kosten, looptijden en voorwaarden hebben, wat het vergelijken van hypotheekoversluitingen ingewikkeld maakt. Het is daarom belangrijk om goed te letten op de kleine lettertjes en alle aspecten van de lening te analyseren voordat een definitieve beslissing wordt genomen.

Het oversluiten van je hypotheek kan gepaard gaan met administratieve rompslomp en extra kosten, zoals notariskosten en advieskosten.

Het oversluiten van je hypotheek kan een nadeel hebben in de vorm van administratieve rompslomp en extra kosten. Denk hierbij aan notariskosten en advieskosten die gepaard gaan met het wijzigen van je hypotheek. Deze bijkomende kosten en het regelen van de administratieve zaken kunnen als hinderlijk worden ervaren bij het oversluiten van je hypotheek. Het is belangrijk om deze aspecten mee te wegen in je besluitvorming en goed te overwegen of de voordelen opwegen tegen de extra kosten en moeite die het met zich mee kan brengen.

Alles over hypotheek oversluiten bij Obvion: Ontdek de mogelijkheden

Alles wat je moet weten over het oversluiten van je hypotheek bij Obvion

Als je op zoek bent naar mogelijkheden om je hypotheek gunstiger te maken, kan het oversluiten van je hypotheek bij Obvion een interessante optie zijn. Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe lening met betere voorwaarden, zoals een lagere rente of gunstigere looptijd.

Bij Obvion, een bekende Nederlandse hypotheekverstrekker, kun je terecht voor het oversluiten van je hypotheek. Door te kiezen voor het oversluiten bij Obvion kun je profiteren van hun expertise en ervaring op het gebied van hypotheken. Zij kunnen samen met jou kijken naar de mogelijkheden om jouw financiële situatie te verbeteren.

Het oversluiten van je hypotheek bij Obvion kan verschillende voordelen met zich meebrengen. Zo kun je mogelijk besparen op maandelijkse lasten door een lagere rente of gunstigere voorwaarden. Daarnaast kan het oversluiten ook zorgen voor meer flexibiliteit in de aflossing van je lening.

Voordat je besluit om over te sluiten is het belangrijk om goed alle voorwaarden en kosten in kaart te brengen. Bij Obvion kunnen zij je hierbij helpen en adviseren over de beste opties die aansluiten bij jouw persoonlijke situatie.

Kortom, het oversluiten van je hypotheek bij Obvion kan een slimme zet zijn als je op zoek bent naar manieren om jouw financiële lasten te verlichten of meer flexibiliteit te krijgen in de aflossing van je lening. Neem contact op met Obvion voor meer informatie en ontdek wat zij voor jou kunnen betekenen.


6 Tips voor het Oversluiten van je Hypotheek bij Obvion

  1. Controleer de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion.
  2. Vergelijk de rentetarieven en voorwaarden van Obvion met andere geldverstrekkers.
  3. Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion.
  4. Neem contact op met een financieel adviseur voor professioneel advies over hypotheekoversluiting bij Obvion.
  5. Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek bij Obvion.
  6. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion.

Controleer de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion.

Het is essentieel om de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion zorgvuldig te controleren. Door grondig inzicht te krijgen in de voorwaarden en kosten, kun je een weloverwogen beslissing nemen over het oversluiten van je hypotheek. Obvion kan je hierbij ondersteunen en adviseren, zodat je volledig op de hoogte bent van wat het oversluitproces inhoudt en welke financiële consequenties eraan verbonden zijn. Het is belangrijk om geen verrassingen tegen te komen en goed geïnformeerd te zijn voordat je de stap neemt om je hypotheek over te sluiten bij Obvion.

Vergelijk de rentetarieven en voorwaarden van Obvion met andere geldverstrekkers.

Het is verstandig om de rentetarieven en voorwaarden van Obvion te vergelijken met die van andere geldverstrekkers wanneer je overweegt om je hypotheek over te sluiten. Door verschillende aanbiedingen te vergelijken, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je de beste deal krijgt die past bij jouw financiële behoeften. Het vergelijken van rentetarieven en voorwaarden kan je helpen om te zien of Obvion de meest gunstige optie is voor het oversluiten van jouw hypotheek.

Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion.

Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion. Door een grondige financiële analyse uit te voeren, kun je inzicht krijgen in de mogelijke besparingen en voordelen die het oversluiten van je hypotheek bij Obvion met zich mee kan brengen. Het is verstandig om alle kosten en baten zorgvuldig tegen elkaar af te wegen, zodat je een weloverwogen beslissing kunt nemen die aansluit bij jouw financiële doelen en situatie. Neem de tijd om de berekeningen te maken of vraag advies aan een financieel expert om ervoor te zorgen dat je de juiste keuze maakt voor jouw hypotheek.

Neem contact op met een financieel adviseur voor professioneel advies over hypotheekoversluiting bij Obvion.

Het is verstandig om contact op te nemen met een financieel adviseur voor professioneel advies over het oversluiten van je hypotheek bij Obvion. Een financieel adviseur kan je helpen om de juiste beslissing te nemen op basis van jouw specifieke financiële situatie en doelen. Door hun expertise en ervaring kunnen zij je begeleiden bij het vinden van de beste opties die aansluiten bij jouw behoeften. Neem dus gerust contact op met een financieel adviseur voor deskundig advies over hypotheekoversluiting bij Obvion.

Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek bij Obvion.

Let bij het oversluiten van je hypotheek bij Obvion goed op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek. Het is belangrijk om inzicht te hebben in deze kosten, aangezien ze invloed kunnen hebben op de uiteindelijke besparingen en voordelen van het oversluiten. Door vooraf de voorwaarden rondom boetes te begrijpen, kun je een weloverwogen beslissing nemen en zorgen dat het oversluiten van je hypotheek bij Obvion echt voordelig voor jou uitpakt.

Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion.

Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion. Het is essentieel om een duidelijk inzicht te hebben in de voorwaarden, kosten en mogelijke voordelen van het oversluiten van je hypotheek. Door goed geïnformeerd te zijn, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelstellingen. Neem de tijd om advies in te winnen en alle opties te overwegen voordat je de stap zet naar het oversluiten van je hypotheek bij Obvion.

Alles wat je moet weten over online hypotheek oversluiten

Online Hypotheek Oversluiten: Gemakkelijk en Voordelig

Steeds meer mensen kiezen ervoor om hun hypotheek online over te sluiten. Deze trend is niet verwonderlijk gezien de vele voordelen die het met zich meebrengt. In dit artikel bespreken we waarom online hypotheek oversluiten een slimme keuze kan zijn en hoe je hier optimaal van kunt profiteren.

Waarom Online Hypotheek Oversluiten?

Online hypotheek oversluiten biedt diverse voordelen ten opzichte van de traditionele manier van oversluiten bij een fysieke bank. Allereerst is het proces vaak sneller en efficiënter, omdat je alle benodigde stappen vanuit huis kunt uitvoeren. Dit bespaart niet alleen tijd, maar ook moeite en eventuele reiskosten.

Bovendien kun je online eenvoudig verschillende aanbieders vergelijken en de beste deal voor jouw situatie vinden. Dit geeft je meer controle over je financiën en zorgt ervoor dat je niet onnodig te veel betaalt voor je hypotheek.

Hoe Werkt Het?

Het proces van online hypotheek oversluiten is over het algemeen vrij eenvoudig. Je begint met het vergelijken van verschillende aanbieders en hun voorwaarden. Vervolgens dien je een aanvraag in bij de gekozen geldverstrekker. Deze zal je aanvraag beoordelen en indien goedgekeurd, wordt de nieuwe hypotheek afgesloten en de oude afgelost.

Belangrijke Overwegingen

Voordat je besluit om online je hypotheek over te sluiten, is het belangrijk om goed geïnformeerd te zijn over de mogelijke kosten, voorwaarden en risico’s die hieraan verbonden zijn. Zorg ervoor dat je alle benodigde documenten bij de hand hebt en dat je een realistische inschatting maakt van wat het oversluiten voor jou financieel betekent.

Bespaar Tijd en Geld

Al met al kan online hypotheek oversluiten een slimme zet zijn als je op zoek bent naar meer flexibiliteit, lagere kosten en een efficiënter proces. Door gebruik te maken van digitale mogelijkheden kun je tijd en geld besparen, terwijl je toch de beste deal voor jouw situatie vindt.


11 Veelgestelde Vragen over het Oversluiten van een Hypotheek Online

  1. Wat komt er bij kijken als je oversluiten hypotheek?
  2. Wat kost een hypotheek overzetten?
  3. Is het oversluiten van mijn hypotheek gunstig?
  4. Kun je een deel van je hypotheek oversluiten?
  5. Kun je hypotheek oversluiten bij dezelfde bank?
  6. Is het slim om je hypotheek over te sluiten?
  7. Is hypotheek oversluiten gunstig?
  8. Wat is de boete voor overstappen op een hypotheek?
  9. Wat kost het om een hypotheek te omzetten?
  10. Wie is de goedkoopste hypotheekverstrekker?
  11. Hoe hoog is de boete bij oversluiten van een hypotheek?

Wat komt er bij kijken als je oversluiten hypotheek?

Het oversluiten van een hypotheek is een belangrijke financiële beslissing waarbij verschillende aspecten komen kijken. Allereerst is het essentieel om de huidige voorwaarden van je huidige hypotheek te kennen en te begrijpen. Vervolgens dien je de kosten en baten van het oversluiten zorgvuldig af te wegen, inclusief eventuele boeterente, advieskosten en notariskosten. Het is ook belangrijk om rekening te houden met de nieuwe rentepercentages en voorwaarden die gelden bij de nieuwe geldverstrekker. Daarnaast kan het nodig zijn om documentatie aan te leveren om je aanvraag te ondersteunen. Kortom, bij het oversluiten van een hypotheek is het verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen bij een financieel expert.

Wat kost een hypotheek overzetten?

Het kostenniveau van het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren. Over het algemeen zijn er kosten verbonden aan het oversluitproces, zoals advieskosten, notariskosten, taxatiekosten en eventuele boeterente bij vervroegd aflossen van de huidige hypotheek. Het is belangrijk om deze kosten in overweging te nemen bij het besluit om je hypotheek over te zetten. Door vooraf goed geïnformeerd te zijn over de mogelijke kosten en deze mee te nemen in je financiële planning, kun je een weloverwogen keuze maken die past bij jouw situatie en wensen.

Is het oversluiten van mijn hypotheek gunstig?

Het oversluiten van je hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes. Door je hypotheek online over te sluiten, kun je mogelijk profiteren van lagere rentetarieven en betere voorwaarden, wat op lange termijn kan leiden tot besparingen. Het is echter belangrijk om een grondige analyse te maken en alle kosten en baten zorgvuldig af te wegen voordat je besluit om over te sluiten. Het kan verstandig zijn om advies in te winnen bij een financieel expert om te bepalen of het oversluiten van je hypotheek in jouw specifieke situatie gunstig is.

Kun je een deel van je hypotheek oversluiten?

Ja, het is mogelijk om een deel van je hypotheek over te sluiten. Bij het oversluiten van een deel van je hypotheek sluit je een nieuwe lening af voor dat specifieke deel, terwijl het andere deel van je hypotheek ongewijzigd blijft. Dit kan bijvoorbeeld interessant zijn als je wilt profiteren van een lagere rente op dat specifieke deel of als je bepaalde voorwaarden wilt aanpassen. Het is verstandig om goed advies in te winnen en alle mogelijke gevolgen en kosten te overwegen voordat je besluit om een deel van je hypotheek over te sluiten.

Kun je hypotheek oversluiten bij dezelfde bank?

Ja, het is mogelijk om je hypotheek over te sluiten bij dezelfde bank waar je momenteel al een hypotheek hebt lopen. Dit wordt ook wel interne oversluiting genoemd. Het kan voordelen hebben, zoals het behouden van een bestaande relatie met de bank en mogelijk lagere kosten doordat bepaalde administratieve stappen kunnen worden overgeslagen. Echter, het is nog steeds verstandig om de voorwaarden en kosten van het oversluiten goed te vergelijken met andere aanbieders om er zeker van te zijn dat je de meest gunstige deal krijgt die past bij jouw financiële situatie.

Is het slim om je hypotheek over te sluiten?

Het oversluiten van je hypotheek kan een verstandige beslissing zijn, maar het hangt sterk af van je persoonlijke situatie en financiële doelen. Door je hypotheek over te sluiten kun je mogelijk profiteren van lagere rentetarieven, gunstigere voorwaarden en kostenbesparingen op de lange termijn. Het is echter belangrijk om de bijkomende kosten en risico’s zorgvuldig af te wegen voordat je deze stap zet. Het raadplegen van een financieel adviseur kan helpen bij het bepalen of het oversluiten van je hypotheek in jouw specifieke geval een slimme keuze is.

Is hypotheek oversluiten gunstig?

Het oversluiten van een hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes die je moet betalen. In sommige gevallen kan het oversluiten van je hypotheek leiden tot lagere maandlasten doordat je profiteert van een lagere rente of gunstigere voorwaarden. Het is echter belangrijk om goed te berekenen of de kosten die gepaard gaan met het oversluiten opwegen tegen de besparingen op lange termijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen of hypotheek oversluiten voor jou gunstig is.

Wat is de boete voor overstappen op een hypotheek?

Het bepalen van de boete voor het overstappen op een hypotheek kan variëren afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek, de rente die je betaalt en de voorwaarden in je huidige hypotheekcontract. In veel gevallen wordt de boete berekend op basis van een percentage van het openstaande hypotheekbedrag. Het is belangrijk om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en alle mogelijke kosten en consequenties in kaart te brengen voordat je besluit over te stappen op een andere hypotheek.

Wat kost het om een hypotheek te omzetten?

Het omzetten van een hypotheek, ook wel hypotheek oversluiten genoemd, brengt verschillende kosten met zich mee. Deze kosten kunnen onder meer bestaan uit advies- en bemiddelingskosten, notariskosten, taxatiekosten en eventuele boeterente bij het vervroegd aflossen van de huidige hypotheek. Het exacte bedrag dat het kost om een hypotheek om te zetten kan variëren afhankelijk van de specifieke situatie en de geldverstrekker. Het is daarom verstandig om vooraf goed te informeren naar alle mogelijke kostenposten en hier rekening mee te houden bij het overwegen van het oversluiten van je hypotheek.

Wie is de goedkoopste hypotheekverstrekker?

Het bepalen van de goedkoopste hypotheekverstrekker is geen eenvoudige kwestie, aangezien dit sterk afhankelijk is van verschillende factoren zoals rentetarieven, voorwaarden en persoonlijke omstandigheden. Het is daarom aan te raden om meerdere hypotheekverstrekkers te vergelijken om een goed beeld te krijgen van de totale kosten en welke aanbieder het beste bij jouw situatie past. Het is belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die invloed kunnen hebben op de uiteindelijke prijs van je hypotheek.

Hoe hoog is de boete bij oversluiten van een hypotheek?

Een veelgestelde vraag met betrekking tot het online oversluiten van een hypotheek is: “Hoe hoog is de boete bij oversluiten van een hypotheek?” De hoogte van de boete bij het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek en de voorwaarden die zijn vastgelegd in je huidige hypotheekcontract. Het is raadzaam om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en inzicht te krijgen in de mogelijke kosten die gepaard gaan met het oversluiten van je hypotheek.

hypotheek omzetten kosten

De Kosten van het Omzetten van een Hypotheek

De Kosten van het Omzetten van een Hypotheek

Als huiseigenaar kan het op een gegeven moment aantrekkelijk zijn om je hypotheek over te zetten naar een andere vorm of naar een andere geldverstrekker. Het omzetten van een hypotheek brengt echter kosten met zich mee waar je rekening mee moet houden. In dit artikel bespreken we de verschillende kosten die gepaard gaan met het omzetten van een hypotheek.

Boeterente

Als je jouw hypotheek vervroegd wilt aflossen of oversluiten, kan de geldverstrekker je een boeterente in rekening brengen. Deze boeterente is bedoeld om het financiële verlies van de geldverstrekker te compenseren door jouw vroegtijdige aflossing. De hoogte van de boeterente hangt af van verschillende factoren, zoals de resterende looptijd en rentevoet van je huidige hypotheek.

Advies- en bemiddelingskosten

Als je besluit om je hypotheek over te zetten, is het verstandig om advies in te winnen bij een financieel adviseur. Deze adviseur kan je helpen bij het kiezen van de juiste hypotheekvorm en geldverstrekker die aansluiten bij jouw situatie. Houd er rekening mee dat advies- en bemiddelingskosten in rekening gebracht kunnen worden voor deze diensten.

Taxatiekosten

Bij het oversluiten van je hypotheek kan het nodig zijn om je woning opnieuw te laten taxeren. De geldverstrekker wil namelijk zekerheid hebben over de waarde van je woning voordat zij akkoord gaan met de nieuwe hypotheek. De kosten voor deze taxatie komen voor jouw rekening.

Notariskosten

Voor bepaalde wijzigingen in je hypotheekakte, zoals het toevoegen of verwijderen van een partner, zijn notariskosten vereist. Deze kosten kunnen variëren afhankelijk van de notaris die je kiest en de complexiteit van de wijzigingen.

Het is belangrijk om al deze kosten in overweging te nemen voordat je besluit om je hypotheek over te zetten. Zorg ervoor dat je goed geïnformeerd bent over alle financiële consequenties, zodat je niet voor verrassingen komt te staan.


Veelgestelde Vragen over de Kosten van Hypotheek Omzetten

  1. Wat zijn de kosten van het overnemen van een hypotheek?
  2. Wat zijn de kosten voor het overzetten van een hypotheek?
  3. Wat kost het om je hypotheek te veranderen?
  4. Welke kosten zijn aftrekbaar bij omzetten hypotheek?
  5. Wat kost hypotheek oversluiten naar andere bank?
  6. Hoe kan ik mijn bestaande hypotheek omzetten?
  7. Hoeveel krijg je terug van oversluitkosten?
  8. Wat kost het om een hypotheek te omzetten?
  9. Is het slim om je hypotheek over te sluiten?

Wat zijn de kosten van het overnemen van een hypotheek?

Het overnemen van een hypotheek brengt verschillende kosten met zich mee waar huiseigenaren rekening mee moeten houden. Naast eventuele boeterentes voor vervroegde aflossing of oversluiting, kunnen er advies- en bemiddelingskosten in rekening worden gebracht als professioneel advies wordt ingewonnen. Daarnaast kunnen taxatiekosten voor het opnieuw taxeren van de woning en notariskosten voor wijzigingen in de hypotheekakte ook bijdragen aan de totale kosten van het overnemen van een hypotheek. Het is essentieel om deze kosten goed te begrijpen en te budgetteren voordat men besluit om een hypotheek over te nemen.

Wat zijn de kosten voor het overzetten van een hypotheek?

De kosten voor het overzetten van een hypotheek kunnen variëren afhankelijk van verschillende factoren. Een belangrijke kostenpost is de eventuele boeterente die in rekening kan worden gebracht door de geldverstrekker bij vervroegde aflossing of oversluiting. Daarnaast kunnen er advies- en bemiddelingskosten zijn als je hulp inschakelt van een financieel adviseur. Verder dien je rekening te houden met taxatiekosten voor het opnieuw laten taxeren van je woning en notariskosten als er wijzigingen in de hypotheekakte nodig zijn. Het is verstandig om goed geïnformeerd te zijn over al deze kosten voordat je besluit om je hypotheek over te zetten, zodat je niet voor onverwachte financiële verrassingen komt te staan.

Wat kost het om je hypotheek te veranderen?

Het veranderen van je hypotheek brengt verschillende kosten met zich mee waar je rekening mee moet houden. Een belangrijke factor is de boeterente die je mogelijk moet betalen als je jouw hypotheek vervroegd wilt aflossen of oversluiten. Daarnaast kunnen er advies- en bemiddelingskosten in rekening worden gebracht als je professioneel advies nodig hebt bij het kiezen van een nieuwe hypotheekvorm. Verder dien je rekening te houden met taxatiekosten voor het opnieuw taxeren van je woning en notariskosten voor eventuele wijzigingen in de hypotheekakte. Het is verstandig om deze kosten goed in kaart te brengen voordat je besluit om je hypotheek te veranderen, zodat je niet voor onverwachte financiële verrassingen komt te staan.

Welke kosten zijn aftrekbaar bij omzetten hypotheek?

Bij het omzetten van een hypotheek zijn bepaalde kosten aftrekbaar voor de belastingen. De kosten die direct verband houden met het verkrijgen van de nieuwe lening, zoals advies- en bemiddelingskosten, taxatiekosten en notariskosten, kunnen in aanmerking komen voor belastingaftrek. Het is echter belangrijk om te weten dat niet alle kosten volledig aftrekbaar zijn en dat er specifieke regels gelden voor welke kosten wel of niet in aanmerking komen voor belastingvoordeel. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van welke kosten aftrekbaar zijn bij het omzetten van een hypotheek.

Wat kost hypotheek oversluiten naar andere bank?

Het oversluiten van een hypotheek naar een andere bank brengt verschillende kosten met zich mee waar rekening mee gehouden moet worden. Naast eventuele boeterente die de huidige geldverstrekker in rekening kan brengen, zijn er ook advies- en bemiddelingskosten die gemaakt moeten worden bij het inschakelen van een financieel adviseur. Daarnaast kunnen er taxatiekosten en notariskosten ontstaan bij het oversluiten van de hypotheek naar een andere bank. Het is verstandig om goed geïnformeerd te zijn over al deze kosten voordat je besluit om je hypotheek over te zetten naar een andere bank, zodat je niet voor verrassingen komt te staan.

Hoe kan ik mijn bestaande hypotheek omzetten?

Als je jouw bestaande hypotheek wilt omzetten naar een andere vorm of naar een andere geldverstrekker, zijn er verschillende stappen die je moet volgen. Allereerst is het belangrijk om inzicht te krijgen in de voorwaarden van je huidige hypotheek en eventuele boeterente die mogelijk in rekening wordt gebracht bij vervroegde aflossing. Vervolgens kun je een financieel adviseur raadplegen om je te helpen bij het kiezen van de juiste hypotheekvorm en geldverstrekker die aansluiten bij jouw wensen en financiële situatie. Zodra je een geschikte optie hebt gevonden, dien je de benodigde documenten aan te leveren en eventueel een taxatie van je woning te laten uitvoeren. Het proces van het omzetten van een hypotheek kan complex zijn, daarom is het verstandig om professioneel advies in te winnen om ervoor te zorgen dat alles soepel verloopt.

Hoeveel krijg je terug van oversluitkosten?

Het bedrag dat je terugkrijgt van oversluitkosten bij het omzetten van een hypotheek kan variëren en is afhankelijk van verschillende factoren. In het algemeen kun je niet verwachten dat je de volledige oversluitkosten terugkrijgt. De hoogte van het bedrag dat je eventueel terugkrijgt, hangt onder andere af van de voorwaarden van de geldverstrekker en het type hypotheek dat je hebt. Het is verstandig om hierover duidelijke afspraken te maken met de geldverstrekker voordat je besluit om je hypotheek over te zetten, zodat je weet wat je kunt verwachten.

Wat kost het om een hypotheek te omzetten?

Het omzetten van een hypotheek brengt verschillende kosten met zich mee waar huiseigenaren rekening mee moeten houden. De totale kosten van het omzetten van een hypotheek kunnen variëren, afhankelijk van factoren zoals de hoogte van de boeterente, advies- en bemiddelingskosten, taxatiekosten en notariskosten. Het is belangrijk om vooraf goed geïnformeerd te zijn over deze kosten om een weloverwogen beslissing te kunnen nemen over het omzetten van je hypotheek.

Is het slim om je hypotheek over te sluiten?

Het overzetten van een hypotheek kan een slimme zet zijn, maar het is belangrijk om goed alle kosten en baten af te wegen voordat je deze beslissing neemt. Het kan voordelig zijn als je bijvoorbeeld een lagere rente kunt krijgen of als je huidige hypotheekvorm niet meer goed aansluit bij je situatie. Echter, vergeet niet dat er kosten verbonden zijn aan het oversluiten van een hypotheek, zoals boeterente, advies- en bemiddelingskosten, taxatiekosten en notariskosten. Het is daarom verstandig om eerst advies in te winnen bij een financieel adviseur om te bepalen of het in jouw specifieke geval verstandig is om je hypotheek over te sluiten.

advies hypotheek oversluiten

Belangrijk Advies bij het Oversluiten van je Hypotheek

Advies over het oversluiten van je hypotheek

Als huiseigenaar kan het oversluiten van je hypotheek een verstandige financiële zet zijn. Door je huidige hypotheek over te sluiten naar een nieuwe lening, kun je mogelijk profiteren van lagere rentetarieven en gunstigere voorwaarden. Echter, voordat je deze stap neemt, is het belangrijk om goed advies in te winnen.

Om te bepalen of het oversluiten van je hypotheek de juiste keuze is, is het verstandig om eerst de huidige marktomstandigheden te analyseren. Een financieel adviseur kan je helpen bij het evalueren van de mogelijke besparingen en kosten die gepaard gaan met het oversluiten van je hypotheek.

Daarnaast is het essentieel om rekening te houden met eventuele boeterentes of administratiekosten die kunnen worden opgelegd bij het vervroegd aflossen van je huidige lening. Een adviseur kan deze kosten voor je in kaart brengen en een duidelijk overzicht geven van de financiële implicaties.

Verder zal een adviseur ook kijken naar jouw persoonlijke financiële situatie en doelen op lange termijn. Het oversluiten van je hypotheek kan bijvoorbeeld gunstig zijn als je lagere maandlasten wilt of als je wilt profiteren van een langere rentevaste periode.

Kortom, advies over het oversluiten van je hypotheek is cruciaal om weloverwogen beslissingen te nemen die aansluiten bij jouw financiële behoeften en doelstellingen. Neem daarom de tijd om met een expert te praten en alle opties zorgvuldig te overwegen voordat je definitief beslist om over te stappen naar een nieuwe hypotheek.


7 Tips voor het Oversluiten van je Hypotheek: Waar Je Op Moet Letten

  1. Bekijk de huidige hypotheekrente en vergelijk met actuele rentetarieven.
  2. Breng in kaart hoe lang je nog van plan bent in het huis te blijven wonen.
  3. Houd rekening met eventuele boeterentes bij het oversluiten van je hypotheek.
  4. Vergelijk niet alleen de rente, maar ook de voorwaarden van verschillende geldverstrekkers.
  5. Overweeg of je wilt profiteren van lagere maandlasten of juist sneller wilt aflossen.
  6. Raadpleeg een financieel adviseur om de mogelijkheden voor jouw specifieke situatie te bespreken.
  7. Wees bewust van eventuele kosten die komen kijken bij het oversluiten, zoals taxatie- en advieskosten.

Bekijk de huidige hypotheekrente en vergelijk met actuele rentetarieven.

Het is verstandig om de huidige hypotheekrente van je huidige lening te bekijken en deze te vergelijken met de actuele rentetarieven op de markt. Door dit te doen, krijg je inzicht in mogelijke besparingen die je kunt realiseren door over te stappen naar een nieuwe hypotheek met gunstigere voorwaarden. Een financieel adviseur kan je helpen bij het analyseren van deze rentetarieven en het bepalen van de meest voordelige optie voor jouw situatie. Het regelmatig monitoren van de rente kan je helpen om op het juiste moment actie te ondernemen en te profiteren van eventuele renteverlagingen.

Breng in kaart hoe lang je nog van plan bent in het huis te blijven wonen.

Het is van belang om in kaart te brengen hoe lang je nog van plan bent om in het huis te blijven wonen bij het overwegen van het oversluiten van je hypotheek. Als je van plan bent om op korte termijn te verhuizen, kan het oversluiten van je hypotheek mogelijk minder voordelig zijn vanwege de kosten die hiermee gepaard gaan. Aan de andere kant, als je van plan bent om langere tijd in het huis te blijven, kan het oversluiten van je hypotheek op de lange termijn juist gunstig zijn, bijvoorbeeld door te profiteren van lagere rentetarieven en stabielere maandlasten. Het is daarom verstandig om deze factor mee te nemen in je besluitvormingsproces rondom het oversluiten van je hypotheek.

Houd rekening met eventuele boeterentes bij het oversluiten van je hypotheek.

Bij het oversluiten van je hypotheek is het belangrijk om rekening te houden met eventuele boeterentes die kunnen worden opgelegd. Deze kosten kunnen ontstaan doordat je voortijdig je huidige lening aflost. Het is verstandig om deze boeterentes in overweging te nemen bij het evalueren van de financiële voordelen van het oversluiten. Een goed advies kan je helpen om een duidelijk beeld te krijgen van de totale kosten en besparingen die gepaard gaan met het overstappen naar een nieuwe hypotheek.

Vergelijk niet alleen de rente, maar ook de voorwaarden van verschillende geldverstrekkers.

Het is van groot belang om bij het oversluiten van je hypotheek niet alleen naar de rentetarieven te kijken, maar ook naar de voorwaarden die verschillende geldverstrekkers hanteren. De voorwaarden kunnen aanzienlijk verschillen en hebben een directe invloed op de uiteindelijke kosten en flexibiliteit van je lening. Door zorgvuldig de voorwaarden te vergelijken, kun je een weloverwogen beslissing nemen die niet alleen gebaseerd is op de rente, maar ook op wat het beste past bij jouw financiële situatie op lange termijn.

Overweeg of je wilt profiteren van lagere maandlasten of juist sneller wilt aflossen.

Het is belangrijk om bij het overwegen van het oversluiten van je hypotheek na te denken over wat jouw prioriteit is: wil je profiteren van lagere maandlasten of juist sneller aflossen? Als je op zoek bent naar meer financiële ruimte op korte termijn, kunnen lagere maandlasten aantrekkelijk zijn. Aan de andere kant, als je je totale schuld wilt verminderen en sneller schuldenvrij wilt zijn, kan het versneld aflossen van je hypotheek de juiste keuze zijn. Het is verstandig om deze twee opties zorgvuldig te overwegen en advies in te winnen om een weloverwogen beslissing te nemen die past bij jouw financiële doelen.

Raadpleeg een financieel adviseur om de mogelijkheden voor jouw specifieke situatie te bespreken.

Het is verstandig om een financieel adviseur te raadplegen om de mogelijkheden voor jouw specifieke situatie te bespreken wanneer je overweegt je hypotheek over te sluiten. Een adviseur kan je helpen bij het analyseren van de potentiële voordelen en risico’s die gepaard gaan met het oversluiten van je hypotheek, rekening houdend met jouw unieke financiële omstandigheden en doelen. Door professioneel advies in te winnen, kun je een weloverwogen beslissing nemen die aansluit bij jouw behoeften en toekomstplannen.

Wees bewust van eventuele kosten die komen kijken bij het oversluiten, zoals taxatie- en advieskosten.

Het is belangrijk om je bewust te zijn van eventuele kosten die gepaard gaan met het oversluiten van je hypotheek, zoals taxatie- en advieskosten. Deze bijkomende kosten kunnen invloed hebben op de uiteindelijke beslissing om over te stappen naar een nieuwe lening. Door vooraf goed inzicht te krijgen in alle mogelijke kosten, kun je een realistische afweging maken en beter bepalen of het oversluiten van je hypotheek financieel voordelig voor je is.

Alles Wat Je Moet Weten Over Rabobank Hypotheek Oversluiten

Rabobank Hypotheek Oversluiten: Wat Moet Je Weten?

Als je een hypotheek hebt lopen bij de Rabobank en overweegt om deze over te sluiten, zijn er een aantal zaken waar je rekening mee moet houden. Het oversluiten van je hypotheek kan verschillende voordelen met zich meebrengen, zoals lagere maandlasten of een gunstigere rente. Echter, het is belangrijk om goed geïnformeerd te zijn voordat je deze stap neemt.

Waarom Oversluiten?

Er zijn verschillende redenen waarom je zou kunnen overwegen om je Rabobank hypotheek over te sluiten. Misschien is de rente op dit moment gunstiger dan toen je de hypotheek afsloot, waardoor je kunt profiteren van lagere maandlasten. Ook kan het zijn dat je wilt profiteren van betere voorwaarden of extra financiële ruimte nodig hebt.

Stappenplan

Voordat je besluit om je hypotheek over te sluiten, is het verstandig om een stappenplan te doorlopen. Allereerst is het belangrijk om de voorwaarden van je huidige hypotheek goed door te nemen en eventuele boetes of kosten in kaart te brengen. Vervolgens kun je op zoek gaan naar een nieuwe geldverstrekker met gunstige voorwaarden.

Rabobank Hypotheekadviseur

Als klant van de Rabobank kun je ook altijd terecht bij een hypotheekadviseur van de bank voor advies over het oversluiten van je hypotheek. Zij kunnen samen met jou kijken naar de mogelijkheden en geven advies op maat dat aansluit bij jouw persoonlijke situatie en wensen.

Conclusie

Het oversluiten van je Rabobank hypotheek kan diverse voordelen met zich meebrengen, maar het is belangrijk om dit proces zorgvuldig aan te pakken. Zorg ervoor dat je goed geïnformeerd bent en laat je indien nodig adviseren door een expert. Zo kun je met vertrouwen de juiste beslissing nemen voor jouw financiële toekomst.


6 Tips voor het Oversluiten van je Rabobank Hypotheek

  1. Zorg ervoor dat je de voorwaarden van je huidige hypotheek begrijpt voordat je gaat oversluiten.
  2. Vergelijk verschillende aanbieders om de beste deal te vinden voor het oversluiten van je hypotheek bij Rabobank.
  3. Let op eventuele boeterentes die kunnen gelden bij het vervroegd aflossen van je huidige hypotheek.
  4. Bereken de totale kosten en baten van het oversluiten, inclusief advies- en afsluitkosten.
  5. Neem contact op met Rabobank om de mogelijkheden en voorwaarden voor het oversluiten van je hypotheek te bespreken.
  6. Overweeg ook andere aspecten zoals rentevaste periode en mogelijke besparingen bij het oversluiten van je hypotheek.

Zorg ervoor dat je de voorwaarden van je huidige hypotheek begrijpt voordat je gaat oversluiten.

Het is essentieel om de voorwaarden van je huidige hypotheek goed te begrijpen voordat je besluit om over te sluiten naar een nieuwe hypotheek bij de Rabobank. Door inzicht te hebben in de huidige voorwaarden, zoals eventuele boetes of kosten die gepaard gaan met het oversluiten, kun je een weloverwogen beslissing nemen. Het is belangrijk om alle aspecten van je huidige hypotheek te kennen, zodat je goed voorbereid bent en weet wat de financiële implicaties zijn van het oversluitproces.

Vergelijk verschillende aanbieders om de beste deal te vinden voor het oversluiten van je hypotheek bij Rabobank.

Het vergelijken van verschillende aanbieders is essentieel om de beste deal te vinden voor het oversluiten van je hypotheek bij de Rabobank. Door verschillende aanbieders te vergelijken op rentetarieven, voorwaarden en kosten, kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en wensen. Het loont om kritisch te kijken naar wat elke geldverstrekker te bieden heeft, zodat je uiteindelijk de meest gunstige optie kunt kiezen voor het oversluiten van je hypotheek.

Let op eventuele boeterentes die kunnen gelden bij het vervroegd aflossen van je huidige hypotheek.

Het is belangrijk om aandacht te besteden aan eventuele boeterentes die van toepassing kunnen zijn bij het vervroegd aflossen van je huidige hypotheek. Deze boeterentes kunnen een aanzienlijke impact hebben op de totale kosten van het oversluiten van je Rabobank hypotheek. Het is verstandig om deze kosten in kaart te brengen en mee te nemen in je overwegingen voordat je besluit om de hypotheek over te sluiten. Zo voorkom je verrassingen en kun je een weloverwogen keuze maken die past bij jouw financiële situatie.

Bereken de totale kosten en baten van het oversluiten, inclusief advies- en afsluitkosten.

Het is essentieel om bij het overwegen van het oversluiten van je Rabobank hypotheek de totale kosten en baten zorgvuldig te berekenen. Dit omvat niet alleen de eventuele besparingen op maandelijkse lasten door een lagere rente, maar ook de advies- en afsluitkosten die gepaard gaan met het oversluitproces. Door een grondige analyse uit te voeren van alle financiële aspecten, kun je een weloverwogen beslissing nemen en bepalen of het daadwerkelijk voordelig is om je hypotheek over te sluiten.

Neem contact op met Rabobank om de mogelijkheden en voorwaarden voor het oversluiten van je hypotheek te bespreken.

Het is verstandig om contact op te nemen met de Rabobank om de mogelijkheden en voorwaarden voor het oversluiten van je hypotheek te bespreken. Door direct in gesprek te gaan met de hypotheekadviseurs van de bank, kun je een duidelijk beeld krijgen van wat er mogelijk is en welke stappen je moet nemen om je hypotheek succesvol over te sluiten. Zij kunnen je voorzien van advies op maat en helpen bij het maken van een weloverwogen beslissing die aansluit bij jouw financiële situatie en doelen.

Overweeg ook andere aspecten zoals rentevaste periode en mogelijke besparingen bij het oversluiten van je hypotheek.

Het is verstandig om bij het overwegen van het oversluiten van je Rabobank hypotheek ook andere aspecten in overweging te nemen, zoals de rentevaste periode en mogelijke besparingen. Door goed te kijken naar de duur van de rentevaste periode kun je bepalen of het gunstig is om deze aan te passen bij het oversluiten. Daarnaast is het belangrijk om te berekenen welke besparingen mogelijk zijn door over te stappen naar een nieuwe hypotheekverstrekker met gunstigere voorwaarden. Het loont dus om alle relevante factoren mee te nemen in je besluitvorming omtrent het oversluiten van je hypotheek.