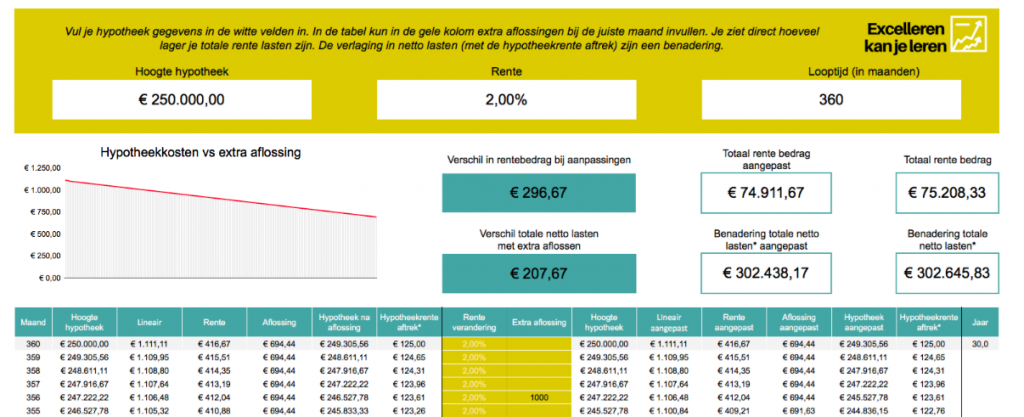
bereken maandelijkse hypotheeklasten

Bereken maandelijkse hypotheeklasten: krijg inzicht in je woonlasten

Bereken je maandelijkse hypotheeklasten

Een huis kopen is een grote financiële stap. Daarom is het verstandig om vooraf te berekenen hoeveel je iedere maand aan je hypotheek kwijt bent. Zo krijg je een beter beeld van wat je kunt lenen én wat je na de aankoop nog overhoudt voor andere uitgaven.

Je maandelijkse hypotheeklasten hangen onder meer af van het bedrag dat je leent, de hypotheekvorm, de rente en de looptijd. Hieronder lees je hoe je een eerste berekening maakt en met welke extra kosten je rekening moet houden.

Welke factoren bepalen je hypotheeklasten?

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger doorgaans je maandlasten.
  • De hypotheekrente: een hogere rente betekent meestal hogere maandlasten. De rente die voor jou geldt, hangt onder andere af van de geldverstrekker, de rentevaste periode en soms de verhouding tussen je lening en de woningwaarde.
  • De looptijd: bij een langere looptijd betaal je vaak minder per maand, maar doorgaans langer rente.
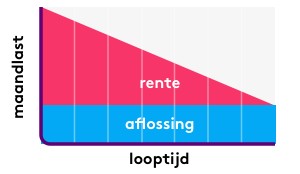
  • De hypotheekvorm: bij een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek ziet de verdeling tussen rente en aflossing er anders uit.
  • Je persoonlijke situatie: inkomen, eventuele schulden en andere financiële verplichtingen spelen mee bij wat je verantwoord kunt lenen.

Bruto maandlasten berekenen

De bruto hypotheeklasten zijn de bedragen die je aan de geldverstrekker betaalt, zonder rekening te houden met eventuele belastingeffecten. Bij een annuïteitenhypotheek bestaat de maandelijkse betaling uit rente en aflossing. De totale betaling blijft tijdens de rentevaste periode meestal gelijk, zolang de rente niet verandert. In het begin betaal je relatief veel rente en los je minder af. Later verschuift die verhouding.

Als voorbeeld: bij een annuïteitenhypotheek van € 350.000, een rente van 4% en een looptijd van 30 jaar bedraagt de bruto maandelijkse betaling ongeveer € 1.670. Dit is een rekenvoorbeeld, geen persoonlijk aanbod. De werkelijke maandlasten kunnen afwijken door onder meer de rente, voorwaarden en eventuele bijkomende onderdelen van de lening.

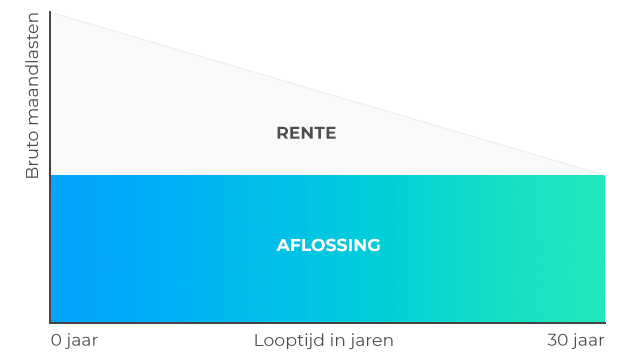
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Daardoor zijn je maandlasten in het begin hoger en dalen ze geleidelijk. Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. Daardoor kunnen de lasten aanvankelijk lager lijken, maar moet je wel rekening houden met de terugbetaling van de lening en de voorwaarden van de geldverstrekker.

Bruto en netto maandlasten

De netto maandlasten zijn de bruto hypotheeklasten na eventuele fiscale gevolgen. Voor sommige huiseigenaren kan hypotheekrenteaftrek van toepassing zijn. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van de geldende regels en je persoonlijke situatie. Ook het eigenwoningforfait kan van invloed zijn op de uiteindelijke belastingberekening.

Reken daarom niet alleen met een geschat belastingvoordeel. De fiscale regels kunnen veranderen en een online berekening geeft meestal slechts een indicatie. Voor een nauwkeuriger beeld kun je advies vragen aan een hypotheekadviseur of belastingdeskundige.

Vergeet de andere woonlasten niet

Je hypotheekbetaling is niet hetzelfde als je totale woonlast. Naast de hypotheek kunnen bijvoorbeeld deze kosten een rol spelen:

  • gemeentelijke belastingen en waterschapslasten;
  • opstal- en eventueel andere verzekeringen;
  • onderhoud en reparaties aan de woning;
  • VvE-bijdrage bij een appartement;
  • gas, elektriciteit, water en internet;
  • eventuele kosten voor erfpacht.

Ook de kosten voor het kopen van een woning, zoals advies-, notaris- en taxatiekosten, kunnen invloed hebben op hoeveel eigen geld je nodig hebt. Neem deze uitgaven mee in je budget, zodat je niet alleen naar de maandelijkse hypotheekbetaling kijkt.

Zelf je maandlasten inschatten

Voor een eerste schatting kun je een hypotheekcalculator gebruiken. Vul het gewenste hypotheekbedrag, de rente, de looptijd en de hypotheekvorm in. Vergelijk vervolgens de uitkomst met je maandelijkse inkomsten en uitgaven. Houd ook rekening met onverwachte kosten en veranderingen, zoals een tijdelijke inkomensdaling of hogere energielasten.

Een berekening geeft een indicatie, maar bepaalt niet automatisch hoeveel je kunt lenen of welke hypotheek bij je past. De voorwaarden verschillen per geldverstrekker en je financiële situatie is bepalend. Laat je daarom goed informeren voordat je een hypotheek afsluit.


8 Voordelen van het Berekenen van Maandelijkse Hypotheeklasten

  1. Krijg snel inzicht in je maandlasten.
  2. Vergelijk verschillende hypotheekvormen.
  3. Ontdek wat renteveranderingen betekenen.
  4. Plan je woonbudget realistischer.
  5. Voorkom verrassingen na aankoop.
  6. Schat je financiële ruimte beter in.
  7. Vergelijk aanbiedingen van geldverstrekkers.
  8. Maak een beter geïnformeerde keuze.


5 Nadelen van het Berekenen van Maandelijkse Hypotheeklasten Online

  1. Online berekeningen geven slechts een indicatie.
  2. Belastingvoordelen zijn niet altijd meegenomen.
  3. Extra woonlasten blijven vaak buiten beeld.
  4. Rente en voorwaarden kunnen per aanbieder verschillen.
  5. Je persoonlijke financiële situatie vraagt om maatwerk.

Krijg snel inzicht in je maandlasten.

Met een berekening van je maandelijkse hypotheeklasten krijg je snel inzicht in wat je naar verwachting iedere maand betaalt. Vul je hypotheekbedrag, rente en looptijd in en bekijk direct een indicatie van je lasten. Zo kun je makkelijker beoordelen of een woning binnen je budget past en verschillende hypotheekopties met elkaar vergelijken.

Vergelijk verschillende hypotheekvormen.

Door je maandelijkse hypotheeklasten voor verschillende hypotheekvormen te berekenen, zie je meteen hoe de kosten en aflossing per optie van elkaar verschillen. Bij een annuïteitenhypotheek blijven de bruto maandlasten doorgaans gelijk tijdens de rentevaste periode, terwijl ze bij een lineaire hypotheek meestal geleidelijk dalen. Een aflossingsvrije hypotheek kan aanvankelijk lagere maandlasten hebben, maar vraagt om een plan voor de aflossing. Door de vormen naast elkaar te zetten, kun je beter beoordelen welke maandlasten passen bij je budget en financiële plannen.

Ontdek wat renteveranderingen betekenen.

Door je maandelijkse hypotheeklasten te berekenen, ontdek je wat renteveranderingen mogelijk betekenen voor je budget. Vergelijk bijvoorbeeld verschillende rentepercentages om te zien hoe je maandlasten kunnen veranderen wanneer je een nieuwe rentevaste periode kiest of wanneer je rente opnieuw wordt vastgesteld. Zo krijg je meer inzicht in de financiële gevolgen en kun je beter bepalen welke maandlasten bij jouw situatie passen.

Plan je woonbudget realistischer.

Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een realistischer beeld van wat je straks aan wonen kwijt bent. Zo kun je de hypotheekbetaling afwegen tegen je andere vaste lasten, zoals energie, verzekeringen en boodschappen. Dat helpt je bepalen welk huis en hypotheekbedrag passen bij je budget, zodat er ook ruimte overblijft voor sparen, onderhoud en onverwachte uitgaven.

Voorkom verrassingen na aankoop.

Door vooraf je maandelijkse hypotheeklasten te berekenen, weet je beter welke woonlasten je na de aankoop kunt verwachten. Zo kun je je budget realistisch plannen en voorkom je dat de hypotheekbetaling onverwacht zwaar op je financiële ruimte drukt. Houd daarbij ook rekening met bijkomende kosten, zoals onderhoud, verzekeringen en gemeentelijke belastingen.

Schat je financiële ruimte beter in.

Door je maandelijkse hypotheeklasten te berekenen, krijg je een duidelijker beeld van hoeveel financiële ruimte je na het betalen van je hypotheek overhoudt. Zo kun je beter inschatten of er genoeg budget is voor vaste lasten, boodschappen, onderhoud en onverwachte uitgaven. Dat helpt je om een woning en hypotheek te kiezen die passen bij je dagelijkse leven, zonder je budget onnodig onder druk te zetten.

Vergelijk aanbiedingen van geldverstrekkers.

Door je maandelijkse hypotheeklasten te berekenen, kun je aanbiedingen van verschillende geldverstrekkers beter met elkaar vergelijken. Kijk niet alleen naar de rente, maar ook naar de hypotheekvorm, rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo zie je welke optie past bij je budget en financiële situatie.

Maak een beter geïnformeerde keuze.

Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een duidelijker beeld van wat een woning je werkelijk kost. Je kunt verschillende hypotheekbedragen, rentepercentages en looptijden vergelijken en zien wat die betekenen voor je maandbudget. Zo maak je een beter geïnformeerde keuze en voorkom je dat je alleen afgaat op het bedrag dat je maximaal kunt lenen.

Online berekeningen geven slechts een indicatie.

Online berekeningen van je maandelijkse hypotheeklasten geven slechts een indicatie. Vaak houden ze geen rekening met alle persoonlijke omstandigheden, zoals je overige financiële verplichtingen, de exacte voorwaarden van een geldverstrekker of mogelijke wijzigingen in rente en belastingen. De werkelijke maandlasten kunnen daardoor hoger of lager uitvallen dan de uitkomst van de calculator. Gebruik een online berekening daarom als eerste inschatting en laat je situatie beoordelen door een hypotheekadviseur.

Belastingvoordelen zijn niet altijd meegenomen.

Een aandachtspunt bij het berekenen van je maandelijkse hypotheeklasten is dat belastingvoordelen niet altijd worden meegenomen. Een rekentool toont vaak vooral de bruto maandlasten en houdt mogelijk geen rekening met hypotheekrenteaftrek of andere fiscale gevolgen. Daardoor kunnen de werkelijke netto lasten afwijken van de uitkomst. Controleer daarom welke aannames de berekening gebruikt en vraag bij twijfel advies aan een hypotheekadviseur of belastingdeskundige.

Extra woonlasten blijven vaak buiten beeld.

Een berekening van je maandelijkse hypotheeklasten laat vaak alleen zien wat je aan de geldverstrekker betaalt. Extra woonlasten, zoals gemeentelijke belastingen, verzekeringen, onderhoud, energiekosten en een eventuele VvE-bijdrage, blijven daarbij vaak buiten beeld. Daardoor kunnen je totale maandelijkse woonkosten hoger uitvallen dan je vooraf verwacht. Neem deze uitgaven daarom mee in je budget voor een realistischer beeld van wat een woning je werkelijk kost.

Rente en voorwaarden kunnen per aanbieder verschillen.

Houd er rekening mee dat rente en voorwaarden per hypotheekaanbieder kunnen verschillen. Daardoor kan een berekening op basis van één rentepercentage een vertekend beeld geven van je maandlasten. Ook de rentevaste periode, eventuele afsluitkosten en voorwaarden voor extra aflossen kunnen invloed hebben op de totale kosten. Vergelijk daarom meerdere aanbieders en controleer of de gebruikte rente en voorwaarden aansluiten bij jouw situatie.

Je persoonlijke financiële situatie vraagt om maatwerk.

Een berekening van je maandelijkse hypotheeklasten geeft slechts een indicatie, omdat iedere financiële situatie anders is. Je inkomen, vaste lasten, eventuele schulden, spaargeld en toekomstplannen beïnvloeden hoeveel je verantwoord kunt lenen en welke maandlast bij je past. Een online rekentool houdt bovendien niet altijd rekening met alle persoonlijke omstandigheden. Laat de uitkomst daarom controleren en vraag zo nodig advies op maat aan een hypotheekadviseur.
oversluiten hypotheek

Alles wat je moet weten over het oversluiten van je hypotheek

Alles Wat Je Moet Weten Over Het Oversluiten Van Je Hypotheek

Als huiseigenaar kan het oversluiten van je hypotheek een slimme financiële zet zijn. Maar wat houdt het precies in en wanneer is het de moeite waard om te overwegen? In dit artikel bespreken we alles wat je moet weten over het oversluiten van je hypotheek.

Wat Is Het Oversluiten Van Een Hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe hypotheek, vaak bij een andere geldverstrekker. Dit kan verschillende redenen hebben, zoals het profiteren van een lagere rente, het aanpassen van de looptijd of het wijzigen van de voorwaarden.

Wanneer Is Het Interessant Om Je Hypotheek Over Te Sluiten?

Het oversluiten van je hypotheek kan voordelig zijn als de huidige rentestanden lager zijn dan toen je jouw oorspronkelijke hypotheek afsloot. Door over te stappen naar een lagere rente kun je maandelijks geld besparen en mogelijk duizenden euro’s besparen gedurende de looptijd van je lening.

Let Op De Kosten

Bij het oversluiten van je hypotheek komen echter ook kosten kijken, zoals boeterente, advieskosten en notariskosten. Het is belangrijk om deze kosten af te wegen tegen de mogelijke besparingen om te bepalen of oversluiten voor jou gunstig is.

Hoe Ga Je Te Werk?

Als je overweegt om je hypotheek over te sluiten, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen jouw situatie beoordelen en berekenen of oversluiten in jouw geval gunstig is. Vervolgens kun je offertes opvragen bij verschillende geldverstrekkers en de voorwaarden vergelijken.

Kortom, het oversluiten van je hypotheek kan aantrekkelijk zijn als de rentestanden gunstig zijn en je daardoor kunt besparen op je maandelijkse lasten. Zorg er wel voor dat je goed alle kosten en voorwaarden in kaart brengt voordat je deze belangrijke financiële beslissing neemt.


Veelgestelde Vragen over het Oversluiten van een Hypotheek

  1. Wat kost het om een hypotheek over te sluiten?
  2. Hoe werkt het oversluiten van een hypotheek?
  3. Kan ik na 30 jaar een nieuwe hypotheek afsluiten?
  4. Kun je je hypotheek overzetten?
  5. Waar moet je op letten bij oversluiten hypotheek?
  6. Is hypotheek oversluiten verstandig?
  7. Wat is het oversluiten van een hypotheek?
  8. Hoe lang duurt het oversluiten van een hypotheek?

Wat kost het om een hypotheek over te sluiten?

Het oversluiten van een hypotheek brengt verschillende kosten met zich mee. Denk hierbij aan kosten zoals boeterente, advieskosten, notariskosten en eventuele taxatiekosten. De hoogte van deze kosten kan variëren afhankelijk van je huidige hypotheeksituatie en de geldverstrekker waarnaar je wilt overstappen. Het is belangrijk om deze kosten zorgvuldig te berekenen en af te wegen tegen de mogelijke besparingen die het oversluiten van je hypotheek met zich mee kan brengen. Het inschakelen van een financieel adviseur kan hierbij helpen om een weloverwogen beslissing te nemen.

Hoe werkt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening met mogelijk gunstigere voorwaarden, zoals een lagere rente of aangepaste looptijd. Om je hypotheek over te sluiten, dien je eerst te bepalen of dit financieel voordelig is in jouw situatie. Het proces omvat onder andere het vergelijken van verschillende aanbieders, het berekenen van de mogelijke besparingen en het afwegen van de bijkomende kosten, zoals boeterente en advieskosten. Het is verstandig om hierbij deskundig advies in te winnen van een financieel adviseur om een weloverwogen beslissing te nemen over het oversluiten van je hypotheek.

Kan ik na 30 jaar een nieuwe hypotheek afsluiten?

Ja, het is mogelijk om na 30 jaar een nieuwe hypotheek af te sluiten. Na 30 jaar kan je huidige hypotheek volledig zijn afgelost of nog deels openstaan. Als je besluit om een nieuwe hypotheek af te sluiten, zal jouw financiële situatie en de waarde van je woning bepalen welke opties er voor jou beschikbaar zijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te beoordelen wat de beste stappen zijn in jouw specifieke situatie en of het oversluiten van je hypotheek gunstig kan zijn.

Kun je je hypotheek overzetten?

Ja, je kunt je hypotheek overzetten door deze over te sluiten naar een nieuwe geldverstrekker met andere voorwaarden en rentetarieven. Het proces van het overzetten van je hypotheek wordt ook wel oversluiten genoemd. Hierbij vervang je jouw huidige hypotheek door een nieuwe lening die beter aansluit bij jouw financiële situatie of wensen. Het is belangrijk om goed te onderzoeken of het oversluiten van je hypotheek voordelig is en of de nieuwe voorwaarden gunstiger zijn dan je huidige lening. Het inschakelen van een financieel adviseur kan hierbij helpen om de juiste beslissing te nemen.

Waar moet je op letten bij oversluiten hypotheek?

Bij het oversluiten van een hypotheek zijn er verschillende belangrijke zaken waar je op moet letten. Allereerst is het essentieel om de kosten van het oversluiten goed in kaart te brengen, zoals boeterente, advieskosten en notariskosten. Daarnaast is het verstandig om de nieuwe rente en voorwaarden van de nieuwe hypotheek goed te vergelijken met je huidige situatie. Het is ook belangrijk om rekening te houden met eventuele wijzigingen in je persoonlijke financiële situatie en toekomstplannen, zodat je zeker weet dat het oversluiten van je hypotheek op lange termijn voordelig voor jou uitpakt.

Is hypotheek oversluiten verstandig?

Het is een veelgestelde vraag of het verstandig is om je hypotheek over te sluiten. Het antwoord hangt af van verschillende factoren, zoals de huidige rentestanden, de hoogte van de boeterente en de kosten die gepaard gaan met het oversluiten. In sommige gevallen kan het oversluiten van je hypotheek voordelig zijn, bijvoorbeeld als je hiermee kunt profiteren van een lagere rente en daardoor maandelijkse lasten kunt verlagen. Het is echter belangrijk om een gedegen financieel advies in te winnen en alle kosten en baten goed tegen elkaar af te wegen voordat je besluit om over te sluiten.

Wat is het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening, vaak bij een andere geldverstrekker. Dit wordt vaak gedaan om te profiteren van gunstigere rentetarieven, het aanpassen van de looptijd van de lening of het veranderen van de voorwaarden. Door over te sluiten kun je mogelijk besparen op je maandelijkse lasten en je financiële situatie verbeteren. Het is belangrijk om goed te onderzoeken of het oversluiten van jouw hypotheek in jouw specifieke situatie voordelig is en om rekening te houden met eventuele bijkomende kosten.

Hoe lang duurt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek kan over het algemeen enkele weken tot enkele maanden in beslag nemen, afhankelijk van verschillende factoren. Het proces omvat onder andere het aanvragen van een nieuwe hypotheek, het beoordelen van je financiële situatie, het regelen van taxaties en het afhandelen van de benodigde papierwerk. De exacte duur van het oversluitingsproces kan variëren per geldverstrekker en jouw persoonlijke omstandigheden. Het is verstandig om hierover advies in te winnen bij een financieel adviseur die je kan begeleiden door het hele traject.

hypotheeklasten berekenen online

Bereken eenvoudig je hypotheeklasten online met deze handige tools

Hypotheeklasten Berekenen Online: Zo Doe Je Dat

Ben je van plan om een huis te kopen en wil je weten wat de maandelijkse hypotheeklasten zullen zijn? Gelukkig kun je tegenwoordig eenvoudig online berekenen hoeveel je maandelijks aan hypotheeklasten kunt verwachten. In dit artikel laten we je zien hoe je dit kunt doen.

Stap 1: Verzamel de Benodigde Gegevens

Voordat je begint met het berekenen van je hypotheeklasten, is het belangrijk om enkele gegevens bij de hand te hebben. Denk hierbij aan het hypotheekbedrag, de rentevoet, de looptijd van de hypotheek en eventuele eigen inbreng.

Stap 2: Gebruik een Online Hypotheekcalculator

Er zijn verschillende websites en tools beschikbaar waarmee je eenvoudig online je hypotheeklasten kunt berekenen. Vul de benodigde gegevens in en de calculator zal voor jou uitrekenen hoeveel je maandelijks aan aflossing en rente zult betalen.

Stap 3: Bekijk het Resultaat

Nadat je alle gegevens hebt ingevuld, zal de online tool een overzicht tonen van de geschatte maandelijkse hypotheeklasten. Hierdoor krijg je een duidelijk beeld van wat je kunt verwachten en kun je beter inschatten of dit binnen jouw budget past.

Waarom Online Hypotheeklasten Berekenen?

Het berekenen van je hypotheeklasten online biedt diverse voordelen. Het is snel, gemakkelijk en geeft direct inzicht in wat je financieel te wachten staat bij het afsluiten van een hypotheek. Bovendien kun je met verschillende scenario’s spelen om te zien hoe veranderingen in bijvoorbeeld rentevoet of looptijd invloed hebben op de maandelijkse lasten.

Kortom, door online je hypotheeklasten te berekenen, kun je goed voorbereid beginnen aan het proces van het kopen van een huis. Neem dus gerust de tijd om verschillende calculators uit te proberen en zo een goed beeld te krijgen van wat er financieel mogelijk is voor jouw nieuwe woning.


Veelgestelde Vragen over het Online Berekenen van Hypotheeklasten: Maandlasten voor Hypotheken van €500.000 en €550.000

  1. Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?
  2. Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?

Als je wilt weten wat je maandelijkse lasten zouden zijn bij een hypotheek van €500.000, dan kun je eenvoudig online een hypotheekcalculator gebruiken om dit te berekenen. Door het invoeren van het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een indicatie van de geschatte maandelijkse aflossing en rente die je zou moeten betalen. Op deze manier krijg je een duidelijk beeld van wat het lenen van €500.000 voor jou zou betekenen in termen van maandelijkse financiële verplichtingen.

Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Het berekenen van de maandlasten voor een hypotheek van 550.000 euro kan eenvoudig online worden gedaan met behulp van een hypotheekcalculator. Door het invoeren van gegevens zoals het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een overzicht van wat je maandelijks aan aflossing en rente kunt verwachten. Op die manier kun je een realistisch beeld krijgen van de financiële verplichtingen die gepaard gaan met het lenen van dit specifieke bedrag voor een huis. Het is altijd verstandig om verschillende scenario’s te bekijken en te spelen met variabelen om zo te bepalen wat het beste past bij jouw financiële situatie en budget.

hypotheekrente maandlasten

Hypotheekrente en maandlasten: hoeveel betaal je elke maand?

Hypotheekrente en maandlasten: wat betaal je elke maand?

De hypotheekrente heeft veel invloed op je maandlasten. Hoe hoger de rente, hoe meer rente je doorgaans betaalt over je hypotheek. Maar je maandbedrag hangt ook af van andere factoren, zoals het hypotheekbedrag, de looptijd en de hypotheekvorm. In dit artikel lees je hoe die onderdelen samen je maandlasten bepalen.

Waaruit bestaan je hypotheeklasten?

Je maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert afhankelijk van de hypotheekvorm. Daarnaast kun je kosten hebben voor bijvoorbeeld een overlijdensrisicoverzekering, een eventuele bankspaarrekening of andere producten die bij je hypotheek horen.

Ook woonlasten buiten de hypotheek spelen mee in je budget. Denk aan gemeentelijke belastingen, verzekeringen, onderhoud en energiekosten. Die posten zijn geen onderdeel van je hypotheekbetaling, maar wel belangrijk om mee te nemen wanneer je je totale woonlasten berekent.

Hoe beïnvloedt de hypotheekrente je maandbedrag?

De rente is de vergoeding die je betaalt aan de hypotheekverstrekker voor het geleende bedrag. Bij een hogere rente betaal je, bij hetzelfde hypotheekbedrag en dezelfde hypotheekvorm, meestal meer rente per maand. Bij een lagere rente is dat doorgaans minder.

Hoe groot het verschil precies is, hangt onder meer af van de hoogte van je hypotheek, de resterende looptijd en de manier waarop je aflost. Een renteverschil van enkele tienden van een procent kan over een lange periode een merkbaar effect hebben. Vergelijk daarom niet alleen het rentepercentage, maar kijk ook naar de voorwaarden en de totale kosten.

De hypotheekvorm maakt verschil

Annuïteitenhypotheek

Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag voor rente en aflossing, zolang de rente en overige voorwaarden niet veranderen. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af. Je schuld wordt daardoor geleidelijk kleiner.

Lineaire hypotheek

Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daalt, betaal je gaandeweg minder rente. Daardoor zijn de bruto maandlasten in het begin relatief hoog en nemen ze meestal af gedurende de looptijd.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. De maandlasten kunnen daardoor lager lijken dan bij een hypotheek waarop je wel aflost. Aan het einde van de looptijd staat de schuld echter nog open. Bespreek daarom hoe je die later kunt terugbetalen of herfinancieren. Voor de fiscale behandeling gelden bovendien voorwaarden.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto maandlast houdt rekening met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van je persoonlijke situatie en de geldende regels.

Reken niet uitsluitend op een mogelijk belastingvoordeel bij het bepalen van je budget. De fiscale regels kunnen veranderen en je netto voordeel is niet voor iedereen gelijk. Voor een persoonlijke berekening kun je terecht bij een hypotheekadviseur of de Belastingdienst.

Wat betekent de rentevaste periode?

Met een rentevaste periode spreek je af hoe lang je hypotheekrente vaststaat. Tijdens die periode verandert je rente normaal gesproken niet. Een langere rentevaste periode kan meer zekerheid geven over je maandlasten, maar de aangeboden rente kan anders zijn dan bij een kortere periode.

Wanneer de rentevaste periode afloopt, krijg je meestal een nieuw renteaanbod. Je maandlasten kunnen dan stijgen of dalen, afhankelijk van de rente op dat moment en de resterende hypotheekschuld. Het is verstandig om hier vooraf rekening mee te houden, zeker als een hogere betaling lastig in je budget zou passen.

Andere factoren die je maandlasten beïnvloeden

  • De hoogte van je hypotheek: hoe meer je leent, hoe hoger de rente- en eventuele aflossingsbedragen doorgaans zijn.
  • De looptijd: de gekozen looptijd beïnvloedt hoeveel je per maand aflost en hoeveel rente je over de totale looptijd betaalt.
  • De verhouding tussen hypotheek en woningwaarde: sommige aanbieders hanteren verschillende rentetarieven afhankelijk van deze verhouding.
  • De hypotheekvoorwaarden: denk aan mogelijkheden voor extra aflossen, meenemen van de rente of wijzigingen in de hypotheek.
  • Je persoonlijke situatie: inkomen, gezinssamenstelling en andere financiële verplichtingen bepalen mede welk maandbedrag verantwoord is.

Zo krijg je een realistisch beeld van je maandlasten

  1. Breng in kaart hoeveel je wilt lenen en welke hypotheekvorm bij je past.
  2. Vergelijk rentetarieven én voorwaarden van verschillende aanbieders.
  3. Bekijk zowel de bruto als de geschatte netto maandlasten.
  4. Neem bijkomende woonkosten en een financiële buffer mee in je budget.
  5. Bereken ook wat er gebeurt als je rentevaste periode afloopt of je inkomen verandert.

Tot slot

Hypotheekrente is een belangrijke factor in je maandlasten, maar niet de enige. De hypotheekvorm, looptijd, rentevaste periode en voorwaarden bepalen samen hoeveel je betaalt en hoe die betaling zich in de toekomst kan ontwikkelen. Een vergelijking en berekening op basis van je eigen situatie geven daarom een betrouwbaarder beeld dan alleen kijken naar het laagste rentepercentage.

Dit artikel is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.


8 Tips om Je Maandlasten voor Hypotheekrente te Beheersen

  1. Vergelijk hypotheekrentes bij meerdere aanbieders.
  2. Kies een rentevaste periode die bij je past.
  3. Bereken maandlasten inclusief aflossing en kosten.
  4. Houd rekening met rente na afloop van de rentevaste periode.
  5. Een lagere rente kan je maandlasten verlagen.
  6. Extra aflossen kan rentekosten verminderen.
  7. Check of je recht hebt op hypotheekrenteaftrek.
  8. Houd ruimte in je budget voor stijgende lasten.

Vergelijk hypotheekrentes bij meerdere aanbieders.

Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten van je hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo krijg je een completer beeld van welke hypotheek het beste bij jouw situatie past.

Kies een rentevaste periode die bij je past.

Kies een rentevaste periode die past bij jouw financiële situatie en behoefte aan zekerheid. Met een langere periode staan je hypotheekrente en bijbehorende maandlasten langer vast, wat rust en voorspelbaarheid kan geven. Een kortere periode kan aantrekkelijk zijn als de rente lager is, maar na afloop kunnen je maandlasten veranderen. Denk daarom na over hoe lang je zekerheid wilt en of je een eventuele rentestijging later kunt opvangen.

Bereken maandlasten inclusief aflossing en kosten.

Bereken je maandlasten niet alleen op basis van de hypotheekrente. Neem ook de aflossing mee en houd rekening met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele verzekeringen. Zo krijg je een realistischer beeld van wat je hypotheek en woning je maandelijks kosten.

Houd rekening met rente na afloop van de rentevaste periode.

Houd rekening met de rente die geldt wanneer je rentevaste periode afloopt. Is de rente op dat moment hoger, dan kunnen je maandlasten stijgen, ook als je hypotheekschuld inmiddels kleiner is. Bereken daarom vooraf of je een hogere maandbetaling kunt opvangen en vergelijk op tijd de mogelijkheden bij je huidige en andere hypotheekverstrekkers. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente wordt vastgesteld.

Een lagere rente kan je maandlasten verlagen.

Een lagere hypotheekrente kan je maandlasten verlagen, omdat je minder rente betaalt over je openstaande hypotheekschuld. Hoe groot het verschil is, hangt onder meer af van het bedrag dat je leent, je hypotheekvorm en de rentevaste periode. Vergelijk daarom niet alleen de rentepercentages, maar ook de voorwaarden en eventuele bijkomende kosten.

Extra aflossen kan rentekosten verminderen.

Extra aflossen op je hypotheek kan de totale rentekosten verlagen, omdat je rente betaalt over een kleinere openstaande schuld. Afhankelijk van je hypotheekvorm kan het ook je maandlasten verlagen of de looptijd verkorten. Controleer vooraf wel de voorwaarden van je hypotheek: soms geldt een limiet voor boetevrij aflossen. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven en vergelijk de mogelijke rentebesparing met andere financiële doelen.

Check of je recht hebt op hypotheekrenteaftrek.

Controleer of je recht hebt op hypotheekrenteaftrek: onder voorwaarden kun je de betaalde rente aftrekken van je inkomen, waardoor je netto maandlasten mogelijk lager uitvallen. Het recht op aftrek hangt onder meer af van het soort lening, waarvoor je de hypotheek gebruikt en hoe je aflost. Bereken je maandlasten daarom mét én zonder het verwachte belastingvoordeel, en controleer je persoonlijke situatie bij de Belastingdienst of een hypotheekadviseur.

Houd ruimte in je budget voor stijgende lasten.

Houd in je budget ruimte over voor mogelijke stijgingen van je woonlasten. Je hypotheeklasten kunnen bijvoorbeeld veranderen wanneer je rentevaste periode afloopt en je een nieuw rentepercentage krijgt. Ook kunnen andere kosten, zoals onderhoud, verzekeringen en energie, toenemen. Door niet je volledige maandbudget aan vaste lasten uit te geven en een financiële buffer op te bouwen, ben je beter voorbereid op onverwachte uitgaven of hogere maandlasten.

hypotheek oversluiten berekenen online

Hypotheek oversluiten berekenen online: ontdek of je kunt besparen

Hypotheek oversluiten berekenen online: zo ontdek je of het loont

Overweeg je om je hypotheek over te sluiten? Met een online berekening krijg je snel een eerste indruk van de mogelijke maandlasten en kosten. Of oversluiten echt voordelig is, hangt niet alleen af van de rente. Ook de resterende rentevaste periode, eventuele vergoedingen en bijkomende kosten spelen mee.

Wat betekent een hypotheek oversluiten?

Bij het oversluiten van een hypotheek wordt de bestaande lening afgelost en vervangen door een nieuwe hypotheek. Dat kan bij je huidige geldverstrekker of bij een andere aanbieder. Mensen bekijken deze mogelijkheid bijvoorbeeld wanneer de actuele hypotheekrente lager is dan hun huidige rente, of wanneer ze hun hypotheekvoorwaarden willen aanpassen.

Oversluiten kan tijdens een rentevaste periode, maar soms is wachten tot het einde daarvan aantrekkelijker. Tijdens de rentevaste periode kan de geldverstrekker een vergoeding rekenen voor het renteverlies. Die vergoeding wordt ook wel een vergoeding voor vervroegde aflossing genoemd.

Welke gegevens heb je nodig voor een online berekening?

Een hypotheek oversluiten berekenen online begint meestal met gegevens over je huidige hypotheek en je financiële situatie. Denk aan:

  • de resterende hypotheekschuld;
  • de huidige rente en de resterende rentevaste periode;
  • de hypotheekvorm, bijvoorbeeld annuïtair, lineair of aflossingsvrij;
  • de geschatte woningwaarde;
  • de gewenste nieuwe rentevaste periode;
  • eventuele kosten voor oversluiten en advies.

Hoe nauwkeuriger de gegevens, hoe bruikbaarder de uitkomst. De actuele hypotheekschuld en voorwaarden zijn vaak terug te vinden in je hypotheekoverzicht of in de documenten van je geldverstrekker.

Welke kosten kunnen bij oversluiten horen?

Een online rekentool kan een indicatie geven van de nieuwe maandlasten, maar niet iedere calculator neemt alle kosten mee. Mogelijke kosten zijn:

  • Vergoeding voor vervroegde aflossing: mogelijk verschuldigd wanneer de bestaande rentevaste periode nog loopt. De hoogte hangt af van je hypotheekvoorwaarden en de berekening van de geldverstrekker.
  • Advies- en bemiddelingskosten: voor begeleiding bij het kiezen en aanvragen van een nieuwe hypotheek.
  • Taxatiekosten: een taxatie kan nodig zijn om de waarde van de woning vast te stellen.
  • Notariskosten: bijvoorbeeld voor het aanpassen of opnieuw vestigen van een hypotheekrecht.

De precieze kosten verschillen per situatie. Vraag daarom vooraf om een overzicht en controleer welke posten al in een online berekening zijn meegenomen.

Bereken niet alleen de maandlasten

Een lagere maandlast lijkt aantrekkelijk, maar zegt niet automatisch dat oversluiten voordelig is. Zet de eenmalige kosten af tegen het mogelijke voordeel. Een eenvoudige indicatie van de terugverdientijd ontstaat door de totale oversluitkosten te delen door de verwachte maandelijkse besparing.

Bijvoorbeeld: als oversluiten eenmalige kosten met zich meebrengt, duurt het een bepaalde periode voordat de lagere maandlasten die kosten hebben terugverdiend. Blijf je korter in de woning of verandert je situatie eerder, dan kan het voordeel kleiner uitvallen. Kijk ook naar de totale kosten over de periode dat je de nieuwe hypotheek verwacht te houden.

Let op rentevaste periode en hypotheekvorm

De gekozen rentevaste periode beïnvloedt zowel de rente als de zekerheid over je maandlasten. Een kortere periode kan andere voorwaarden hebben dan een langere. Vergelijk daarom niet alleen rentepercentages, maar ook de looptijd en voorwaarden.

Ook de hypotheekvorm maakt verschil. Bij een annuïtaire of lineaire hypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd. Bij een aflossingsvrije hypotheek blijft de schuld in beginsel staan totdat deze wordt afgelost. Een nieuwe geldverstrekker beoordeelt bovendien of de hypotheek en maandlasten passen bij je inkomen en persoonlijke situatie.

Is een online berekening definitief?

Nee. Een online berekening is doorgaans een eerste indicatie. De uiteindelijke rente, acceptatie en kosten hangen af van onder meer je inkomen, de waarde van de woning, de hoogte van de lening en het beleid van de geldverstrekker. Controleer ook of mogelijke fiscale gevolgen zijn meegenomen. De regels kunnen afhangen van de hypotheek en je persoonlijke omstandigheden.

Hypotheek oversluiten berekenen: handige checklist

  1. Verzamel de actuele gegevens en voorwaarden van je bestaande hypotheek.
  2. Bereken de mogelijke nieuwe maandlasten met realistische gegevens.
  3. Neem alle eenmalige kosten mee, inclusief een eventuele vergoeding voor vervroegde aflossing.
  4. Vergelijk de totale kosten en het verwachte voordeel over dezelfde periode.
  5. Controleer de voorwaarden van de nieuwe hypotheek en vraag zo nodig deskundig advies.

Met online berekenen krijg je snel inzicht in mogelijke scenario’s. Een zorgvuldige vergelijking van rente, kosten, voorwaarden en terugverdientijd helpt bepalen of oversluiten in jouw situatie past. Laat de definitieve berekening controleren voordat je een nieuwe hypotheek afsluit.


Veelgestelde Vragen over het Online Berekenen van Hypotheek Oversluiten

  1. Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?
  2. Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?
  3. Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?
  4. Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?
  5. Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?
  6. Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?
  7. Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?

Je kunt online een eerste inschatting maken door je huidige hypotheekrente en maandlasten te vergelijken met de verwachte rente en maandlasten van een nieuwe hypotheek. Vul daarvoor onder meer je resterende hypotheekschuld, rentevaste periode, woningwaarde en hypotheekvorm in. Neem ook alle oversluitkosten mee, zoals een eventuele vergoeding voor vervroegd aflossen, advies-, taxatie- en notariskosten. Vergelijk vervolgens de totale kosten met de verwachte besparing en bereken hoe lang het duurt voordat je de kosten hebt terugverdiend. Een online uitkomst is een indicatie; de definitieve berekening hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?

Om je hypotheekoversluiting online te berekenen, heb je meestal gegevens nodig over je huidige hypotheek en je woning. Denk aan je resterende hypotheekschuld, huidige rente, resterende rentevaste periode en hypotheekvorm. Vaak wordt ook gevraagd naar de geschatte woningwaarde, je inkomen en de gewenste rentevaste periode voor de nieuwe hypotheek. Houd daarnaast rekening met mogelijke kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Met actuele en nauwkeurige gegevens krijg je een betrouwbaardere indicatie; de definitieve berekening hangt af van de voorwaarden van de geldverstrekker en jouw persoonlijke situatie.

Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?

Bij het berekenen van de kosten voor het oversluiten van je hypotheek houd je rekening met een eventuele vergoeding voor vervroegde aflossing (ook wel boeterente genoemd), advies- en bemiddelingskosten, taxatiekosten en notariskosten. Controleer ook of er kosten zijn voor het afsluiten van de nieuwe hypotheek. Welke kosten precies gelden, hangt af van je hypotheekvoorwaarden en persoonlijke situatie. Neem ze allemaal mee in de berekening en vergelijk ze met de verwachte besparing op je maandlasten, zodat je kunt inschatten hoe lang het duurt voordat je de kosten hebt terugverdiend.

Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?

Bereken de terugverdientijd door alle eenmalige kosten van het oversluiten bij elkaar op te tellen en dit bedrag te delen door de maandelijkse besparing op je hypotheeklasten. Zijn de totale kosten bijvoorbeeld €3.000 en bespaar je €100 per maand, dan is de terugverdientijd 30 maanden. Neem onder meer advies-, taxatie- en notariskosten mee, plus een eventuele vergoeding voor vervroegde aflossing. Gebruik bij voorkeur de netto maandelijkse besparing en bedenk dat een online berekening een indicatie is: je werkelijke voordeel hangt ook af van de hypotheekvoorwaarden, je persoonlijke situatie en hoe lang je de nieuwe hypotheek aanhoudt.

Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?

Ja, je kunt online berekenen wat het mogelijk kost en oplevert om je hypotheek tijdens de rentevaste periode over te sluiten. Houd er rekening mee dat je geldverstrekker in dat geval vaak een vergoeding voor vervroegde aflossing rekent, omdat je de afgesproken rente eerder beëindigt. De hoogte daarvan hangt onder meer af van je hypotheekvoorwaarden, resterende rentevaste periode en het verschil tussen je huidige rente en de actuele rente. Een online berekening geeft meestal alleen een indicatie; vraag je geldverstrekker om een officiële berekening en vergelijk de vergoeding en overige kosten met de mogelijke besparing.

Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?

Een online berekening van hypotheek oversluiten is handig voor een eerste indicatie, maar meestal niet definitief. De uitkomst is alleen zo betrouwbaar als de gegevens die je invult en houdt mogelijk geen rekening met alle kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Ook je inkomen, woningwaarde en de voorwaarden van de geldverstrekker kunnen invloed hebben op de uiteindelijke rente en acceptatie. Controleer daarom de aannames en laat de berekening bevestigen door een hypotheekadviseur of geldverstrekker voordat je een beslissing neemt.

Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Vergelijk eerst je huidige maandlasten met de verwachte maandlasten van de nieuwe hypotheek en gebruik daarbij dezelfde uitgangspunten, zoals de hypotheekschuld en looptijd. Neem niet alleen rente en aflossing mee, maar ook eventuele verzekeringspremies en andere vaste hypotheekgebonden kosten. Bereken daarnaast de eenmalige oversluitkosten, zoals advies-, taxatie- en notariskosten en een eventuele vergoeding voor vervroegde aflossing. Door die kosten mee te nemen, zie je of de maandelijkse besparing opweegt tegen de totale kosten en hoelang het duurt voordat je het omslagpunt bereikt. Houd er rekening mee dat een online berekening een indicatie is; de definitieve lasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Alles over hypotheek oversluiten bij Obvion: Ontdek de mogelijkheden

Alles wat je moet weten over het oversluiten van je hypotheek bij Obvion

Als je op zoek bent naar mogelijkheden om je hypotheek gunstiger te maken, kan het oversluiten van je hypotheek bij Obvion een interessante optie zijn. Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe lening met betere voorwaarden, zoals een lagere rente of gunstigere looptijd.

Bij Obvion, een bekende Nederlandse hypotheekverstrekker, kun je terecht voor het oversluiten van je hypotheek. Door te kiezen voor het oversluiten bij Obvion kun je profiteren van hun expertise en ervaring op het gebied van hypotheken. Zij kunnen samen met jou kijken naar de mogelijkheden om jouw financiële situatie te verbeteren.

Het oversluiten van je hypotheek bij Obvion kan verschillende voordelen met zich meebrengen. Zo kun je mogelijk besparen op maandelijkse lasten door een lagere rente of gunstigere voorwaarden. Daarnaast kan het oversluiten ook zorgen voor meer flexibiliteit in de aflossing van je lening.

Voordat je besluit om over te sluiten is het belangrijk om goed alle voorwaarden en kosten in kaart te brengen. Bij Obvion kunnen zij je hierbij helpen en adviseren over de beste opties die aansluiten bij jouw persoonlijke situatie.

Kortom, het oversluiten van je hypotheek bij Obvion kan een slimme zet zijn als je op zoek bent naar manieren om jouw financiële lasten te verlichten of meer flexibiliteit te krijgen in de aflossing van je lening. Neem contact op met Obvion voor meer informatie en ontdek wat zij voor jou kunnen betekenen.


6 Tips voor het Oversluiten van je Hypotheek bij Obvion

  1. Controleer de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion.
  2. Vergelijk de rentetarieven en voorwaarden van Obvion met andere geldverstrekkers.
  3. Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion.
  4. Neem contact op met een financieel adviseur voor professioneel advies over hypotheekoversluiting bij Obvion.
  5. Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek bij Obvion.
  6. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion.

Controleer de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion.

Het is essentieel om de voorwaarden en kosten van het oversluiten van je hypotheek bij Obvion zorgvuldig te controleren. Door grondig inzicht te krijgen in de voorwaarden en kosten, kun je een weloverwogen beslissing nemen over het oversluiten van je hypotheek. Obvion kan je hierbij ondersteunen en adviseren, zodat je volledig op de hoogte bent van wat het oversluitproces inhoudt en welke financiële consequenties eraan verbonden zijn. Het is belangrijk om geen verrassingen tegen te komen en goed geïnformeerd te zijn voordat je de stap neemt om je hypotheek over te sluiten bij Obvion.

Vergelijk de rentetarieven en voorwaarden van Obvion met andere geldverstrekkers.

Het is verstandig om de rentetarieven en voorwaarden van Obvion te vergelijken met die van andere geldverstrekkers wanneer je overweegt om je hypotheek over te sluiten. Door verschillende aanbiedingen te vergelijken, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je de beste deal krijgt die past bij jouw financiële behoeften. Het vergelijken van rentetarieven en voorwaarden kan je helpen om te zien of Obvion de meest gunstige optie is voor het oversluiten van jouw hypotheek.

Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion.

Bereken of het financieel voordelig is om je hypotheek over te sluiten bij Obvion. Door een grondige financiële analyse uit te voeren, kun je inzicht krijgen in de mogelijke besparingen en voordelen die het oversluiten van je hypotheek bij Obvion met zich mee kan brengen. Het is verstandig om alle kosten en baten zorgvuldig tegen elkaar af te wegen, zodat je een weloverwogen beslissing kunt nemen die aansluit bij jouw financiële doelen en situatie. Neem de tijd om de berekeningen te maken of vraag advies aan een financieel expert om ervoor te zorgen dat je de juiste keuze maakt voor jouw hypotheek.

Neem contact op met een financieel adviseur voor professioneel advies over hypotheekoversluiting bij Obvion.

Het is verstandig om contact op te nemen met een financieel adviseur voor professioneel advies over het oversluiten van je hypotheek bij Obvion. Een financieel adviseur kan je helpen om de juiste beslissing te nemen op basis van jouw specifieke financiële situatie en doelen. Door hun expertise en ervaring kunnen zij je begeleiden bij het vinden van de beste opties die aansluiten bij jouw behoeften. Neem dus gerust contact op met een financieel adviseur voor deskundig advies over hypotheekoversluiting bij Obvion.

Let op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek bij Obvion.

Let bij het oversluiten van je hypotheek bij Obvion goed op eventuele boetes die je moet betalen bij het vervroegd aflossen van je huidige hypotheek. Het is belangrijk om inzicht te hebben in deze kosten, aangezien ze invloed kunnen hebben op de uiteindelijke besparingen en voordelen van het oversluiten. Door vooraf de voorwaarden rondom boetes te begrijpen, kun je een weloverwogen beslissing nemen en zorgen dat het oversluiten van je hypotheek bij Obvion echt voordelig voor jou uitpakt.

Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion.

Zorg ervoor dat je goed geïnformeerd bent over alle aspecten voordat je besluit om je hypotheek over te sluiten bij Obvion. Het is essentieel om een duidelijk inzicht te hebben in de voorwaarden, kosten en mogelijke voordelen van het oversluiten van je hypotheek. Door goed geïnformeerd te zijn, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en doelstellingen. Neem de tijd om advies in te winnen en alle opties te overwegen voordat je de stap zet naar het oversluiten van je hypotheek bij Obvion.

Alles wat je moet weten over online hypotheek oversluiten

Online Hypotheek Oversluiten: Gemakkelijk en Voordelig

Steeds meer mensen kiezen ervoor om hun hypotheek online over te sluiten. Deze trend is niet verwonderlijk gezien de vele voordelen die het met zich meebrengt. In dit artikel bespreken we waarom online hypotheek oversluiten een slimme keuze kan zijn en hoe je hier optimaal van kunt profiteren.

Waarom Online Hypotheek Oversluiten?

Online hypotheek oversluiten biedt diverse voordelen ten opzichte van de traditionele manier van oversluiten bij een fysieke bank. Allereerst is het proces vaak sneller en efficiënter, omdat je alle benodigde stappen vanuit huis kunt uitvoeren. Dit bespaart niet alleen tijd, maar ook moeite en eventuele reiskosten.

Bovendien kun je online eenvoudig verschillende aanbieders vergelijken en de beste deal voor jouw situatie vinden. Dit geeft je meer controle over je financiën en zorgt ervoor dat je niet onnodig te veel betaalt voor je hypotheek.

Hoe Werkt Het?

Het proces van online hypotheek oversluiten is over het algemeen vrij eenvoudig. Je begint met het vergelijken van verschillende aanbieders en hun voorwaarden. Vervolgens dien je een aanvraag in bij de gekozen geldverstrekker. Deze zal je aanvraag beoordelen en indien goedgekeurd, wordt de nieuwe hypotheek afgesloten en de oude afgelost.

Belangrijke Overwegingen

Voordat je besluit om online je hypotheek over te sluiten, is het belangrijk om goed geïnformeerd te zijn over de mogelijke kosten, voorwaarden en risico’s die hieraan verbonden zijn. Zorg ervoor dat je alle benodigde documenten bij de hand hebt en dat je een realistische inschatting maakt van wat het oversluiten voor jou financieel betekent.

Bespaar Tijd en Geld

Al met al kan online hypotheek oversluiten een slimme zet zijn als je op zoek bent naar meer flexibiliteit, lagere kosten en een efficiënter proces. Door gebruik te maken van digitale mogelijkheden kun je tijd en geld besparen, terwijl je toch de beste deal voor jouw situatie vindt.


11 Veelgestelde Vragen over het Oversluiten van een Hypotheek Online

  1. Wat komt er bij kijken als je oversluiten hypotheek?
  2. Wat kost een hypotheek overzetten?
  3. Is het oversluiten van mijn hypotheek gunstig?
  4. Kun je een deel van je hypotheek oversluiten?
  5. Kun je hypotheek oversluiten bij dezelfde bank?
  6. Is het slim om je hypotheek over te sluiten?
  7. Is hypotheek oversluiten gunstig?
  8. Wat is de boete voor overstappen op een hypotheek?
  9. Wat kost het om een hypotheek te omzetten?
  10. Wie is de goedkoopste hypotheekverstrekker?
  11. Hoe hoog is de boete bij oversluiten van een hypotheek?

Wat komt er bij kijken als je oversluiten hypotheek?

Het oversluiten van een hypotheek is een belangrijke financiële beslissing waarbij verschillende aspecten komen kijken. Allereerst is het essentieel om de huidige voorwaarden van je huidige hypotheek te kennen en te begrijpen. Vervolgens dien je de kosten en baten van het oversluiten zorgvuldig af te wegen, inclusief eventuele boeterente, advieskosten en notariskosten. Het is ook belangrijk om rekening te houden met de nieuwe rentepercentages en voorwaarden die gelden bij de nieuwe geldverstrekker. Daarnaast kan het nodig zijn om documentatie aan te leveren om je aanvraag te ondersteunen. Kortom, bij het oversluiten van een hypotheek is het verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen bij een financieel expert.

Wat kost een hypotheek overzetten?

Het kostenniveau van het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren. Over het algemeen zijn er kosten verbonden aan het oversluitproces, zoals advieskosten, notariskosten, taxatiekosten en eventuele boeterente bij vervroegd aflossen van de huidige hypotheek. Het is belangrijk om deze kosten in overweging te nemen bij het besluit om je hypotheek over te zetten. Door vooraf goed geïnformeerd te zijn over de mogelijke kosten en deze mee te nemen in je financiële planning, kun je een weloverwogen keuze maken die past bij jouw situatie en wensen.

Is het oversluiten van mijn hypotheek gunstig?

Het oversluiten van je hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes. Door je hypotheek online over te sluiten, kun je mogelijk profiteren van lagere rentetarieven en betere voorwaarden, wat op lange termijn kan leiden tot besparingen. Het is echter belangrijk om een grondige analyse te maken en alle kosten en baten zorgvuldig af te wegen voordat je besluit om over te sluiten. Het kan verstandig zijn om advies in te winnen bij een financieel expert om te bepalen of het oversluiten van je hypotheek in jouw specifieke situatie gunstig is.

Kun je een deel van je hypotheek oversluiten?

Ja, het is mogelijk om een deel van je hypotheek over te sluiten. Bij het oversluiten van een deel van je hypotheek sluit je een nieuwe lening af voor dat specifieke deel, terwijl het andere deel van je hypotheek ongewijzigd blijft. Dit kan bijvoorbeeld interessant zijn als je wilt profiteren van een lagere rente op dat specifieke deel of als je bepaalde voorwaarden wilt aanpassen. Het is verstandig om goed advies in te winnen en alle mogelijke gevolgen en kosten te overwegen voordat je besluit om een deel van je hypotheek over te sluiten.

Kun je hypotheek oversluiten bij dezelfde bank?

Ja, het is mogelijk om je hypotheek over te sluiten bij dezelfde bank waar je momenteel al een hypotheek hebt lopen. Dit wordt ook wel interne oversluiting genoemd. Het kan voordelen hebben, zoals het behouden van een bestaande relatie met de bank en mogelijk lagere kosten doordat bepaalde administratieve stappen kunnen worden overgeslagen. Echter, het is nog steeds verstandig om de voorwaarden en kosten van het oversluiten goed te vergelijken met andere aanbieders om er zeker van te zijn dat je de meest gunstige deal krijgt die past bij jouw financiële situatie.

Is het slim om je hypotheek over te sluiten?

Het oversluiten van je hypotheek kan een verstandige beslissing zijn, maar het hangt sterk af van je persoonlijke situatie en financiële doelen. Door je hypotheek over te sluiten kun je mogelijk profiteren van lagere rentetarieven, gunstigere voorwaarden en kostenbesparingen op de lange termijn. Het is echter belangrijk om de bijkomende kosten en risico’s zorgvuldig af te wegen voordat je deze stap zet. Het raadplegen van een financieel adviseur kan helpen bij het bepalen of het oversluiten van je hypotheek in jouw specifieke geval een slimme keuze is.

Is hypotheek oversluiten gunstig?

Het oversluiten van een hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes die je moet betalen. In sommige gevallen kan het oversluiten van je hypotheek leiden tot lagere maandlasten doordat je profiteert van een lagere rente of gunstigere voorwaarden. Het is echter belangrijk om goed te berekenen of de kosten die gepaard gaan met het oversluiten opwegen tegen de besparingen op lange termijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen of hypotheek oversluiten voor jou gunstig is.

Wat is de boete voor overstappen op een hypotheek?

Het bepalen van de boete voor het overstappen op een hypotheek kan variëren afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek, de rente die je betaalt en de voorwaarden in je huidige hypotheekcontract. In veel gevallen wordt de boete berekend op basis van een percentage van het openstaande hypotheekbedrag. Het is belangrijk om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en alle mogelijke kosten en consequenties in kaart te brengen voordat je besluit over te stappen op een andere hypotheek.

Wat kost het om een hypotheek te omzetten?

Het omzetten van een hypotheek, ook wel hypotheek oversluiten genoemd, brengt verschillende kosten met zich mee. Deze kosten kunnen onder meer bestaan uit advies- en bemiddelingskosten, notariskosten, taxatiekosten en eventuele boeterente bij het vervroegd aflossen van de huidige hypotheek. Het exacte bedrag dat het kost om een hypotheek om te zetten kan variëren afhankelijk van de specifieke situatie en de geldverstrekker. Het is daarom verstandig om vooraf goed te informeren naar alle mogelijke kostenposten en hier rekening mee te houden bij het overwegen van het oversluiten van je hypotheek.

Wie is de goedkoopste hypotheekverstrekker?

Het bepalen van de goedkoopste hypotheekverstrekker is geen eenvoudige kwestie, aangezien dit sterk afhankelijk is van verschillende factoren zoals rentetarieven, voorwaarden en persoonlijke omstandigheden. Het is daarom aan te raden om meerdere hypotheekverstrekkers te vergelijken om een goed beeld te krijgen van de totale kosten en welke aanbieder het beste bij jouw situatie past. Het is belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die invloed kunnen hebben op de uiteindelijke prijs van je hypotheek.

Hoe hoog is de boete bij oversluiten van een hypotheek?

Een veelgestelde vraag met betrekking tot het online oversluiten van een hypotheek is: “Hoe hoog is de boete bij oversluiten van een hypotheek?” De hoogte van de boete bij het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek en de voorwaarden die zijn vastgelegd in je huidige hypotheekcontract. Het is raadzaam om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en inzicht te krijgen in de mogelijke kosten die gepaard gaan met het oversluiten van je hypotheek.

hypotheek vergelijken

Vind jouw perfecte hypotheek door te vergelijken op Hypotheekvoordeel.be!

Alles Wat Je Moet Weten Over Het Vergelijken van Hypotheken

Als je op zoek bent naar een hypotheek, is het vergelijken van verschillende opties essentieel om de beste deal te vinden die past bij jouw financiële situatie. Het vergelijken van hypotheken kan een complex proces lijken, maar met de juiste informatie en begeleiding kun je de juiste keuze maken.

Waarom Hypotheken Vergelijken?

Het vergelijken van hypotheken stelt je in staat om verschillende aspecten van leningen te evalueren, zoals rentetarieven, looptijden, voorwaarden en kosten. Door meerdere leningen naast elkaar te leggen, kun je een goed beeld krijgen van wat elke geldverstrekker te bieden heeft en welke het beste aansluit bij jouw behoeften.

Belangrijke Factoren om te Overwegen

Bij het vergelijken van hypotheken zijn er verschillende belangrijke factoren om rekening mee te houden:

  • Rentetarieven: Vergelijk de rentetarieven van verschillende leningen om te zien welke het meest gunstig is op de lange termijn.
  • Looptijd: Kijk naar de looptijd van de lening en bepaal welke termijn het beste bij jouw financiële doelen past.
  • Voorwaarden: Let op eventuele speciale voorwaarden of clausules die kunnen gelden voor de lening.
  • Kosten: Bekijk alle bijkomende kosten, zoals notariskosten, dossierkosten en verzekeringen.

Hoe Te Beginnen Met Vergelijken

Om te beginnen met het vergelijken van hypotheken, kun je gebruikmaken van online tools en platforms die je helpen bij het overzichtelijk presenteren van verschillende leningopties. Daarnaast is het verstandig om advies in te winnen bij een financieel adviseur die je kan begeleiden bij het maken van een weloverwogen beslissing.

Vergeet niet dat het kiezen van de juiste hypotheek een grote invloed kan hebben op je financiële toekomst. Neem dus de tijd om grondig onderzoek te doen en zorg ervoor dat je alle aspecten begrijpt voordat je een definitieve keuze maakt.

Bij Hypotheekvoordeel.be staan we klaar om je te helpen met het vergelijken van hypotheken en om advies op maat te geven. Neem gerust contact met ons op voor meer informatie of persoonlijk advies!

Start nu met hypotheek vergelijken voor jouw ideale lening!

hypotheek omzetten kosten

De Kosten van het Omzetten van een Hypotheek

De Kosten van het Omzetten van een Hypotheek

Als huiseigenaar kan het op een gegeven moment aantrekkelijk zijn om je hypotheek over te zetten naar een andere vorm of naar een andere geldverstrekker. Het omzetten van een hypotheek brengt echter kosten met zich mee waar je rekening mee moet houden. In dit artikel bespreken we de verschillende kosten die gepaard gaan met het omzetten van een hypotheek.

Boeterente

Als je jouw hypotheek vervroegd wilt aflossen of oversluiten, kan de geldverstrekker je een boeterente in rekening brengen. Deze boeterente is bedoeld om het financiële verlies van de geldverstrekker te compenseren door jouw vroegtijdige aflossing. De hoogte van de boeterente hangt af van verschillende factoren, zoals de resterende looptijd en rentevoet van je huidige hypotheek.

Advies- en bemiddelingskosten

Als je besluit om je hypotheek over te zetten, is het verstandig om advies in te winnen bij een financieel adviseur. Deze adviseur kan je helpen bij het kiezen van de juiste hypotheekvorm en geldverstrekker die aansluiten bij jouw situatie. Houd er rekening mee dat advies- en bemiddelingskosten in rekening gebracht kunnen worden voor deze diensten.

Taxatiekosten

Bij het oversluiten van je hypotheek kan het nodig zijn om je woning opnieuw te laten taxeren. De geldverstrekker wil namelijk zekerheid hebben over de waarde van je woning voordat zij akkoord gaan met de nieuwe hypotheek. De kosten voor deze taxatie komen voor jouw rekening.

Notariskosten

Voor bepaalde wijzigingen in je hypotheekakte, zoals het toevoegen of verwijderen van een partner, zijn notariskosten vereist. Deze kosten kunnen variëren afhankelijk van de notaris die je kiest en de complexiteit van de wijzigingen.

Het is belangrijk om al deze kosten in overweging te nemen voordat je besluit om je hypotheek over te zetten. Zorg ervoor dat je goed geïnformeerd bent over alle financiële consequenties, zodat je niet voor verrassingen komt te staan.


Veelgestelde Vragen over de Kosten van Hypotheek Omzetten

  1. Wat zijn de kosten van het overnemen van een hypotheek?
  2. Wat zijn de kosten voor het overzetten van een hypotheek?
  3. Wat kost het om je hypotheek te veranderen?
  4. Welke kosten zijn aftrekbaar bij omzetten hypotheek?
  5. Wat kost hypotheek oversluiten naar andere bank?
  6. Hoe kan ik mijn bestaande hypotheek omzetten?
  7. Hoeveel krijg je terug van oversluitkosten?
  8. Wat kost het om een hypotheek te omzetten?
  9. Is het slim om je hypotheek over te sluiten?

Wat zijn de kosten van het overnemen van een hypotheek?

Het overnemen van een hypotheek brengt verschillende kosten met zich mee waar huiseigenaren rekening mee moeten houden. Naast eventuele boeterentes voor vervroegde aflossing of oversluiting, kunnen er advies- en bemiddelingskosten in rekening worden gebracht als professioneel advies wordt ingewonnen. Daarnaast kunnen taxatiekosten voor het opnieuw taxeren van de woning en notariskosten voor wijzigingen in de hypotheekakte ook bijdragen aan de totale kosten van het overnemen van een hypotheek. Het is essentieel om deze kosten goed te begrijpen en te budgetteren voordat men besluit om een hypotheek over te nemen.

Wat zijn de kosten voor het overzetten van een hypotheek?

De kosten voor het overzetten van een hypotheek kunnen variëren afhankelijk van verschillende factoren. Een belangrijke kostenpost is de eventuele boeterente die in rekening kan worden gebracht door de geldverstrekker bij vervroegde aflossing of oversluiting. Daarnaast kunnen er advies- en bemiddelingskosten zijn als je hulp inschakelt van een financieel adviseur. Verder dien je rekening te houden met taxatiekosten voor het opnieuw laten taxeren van je woning en notariskosten als er wijzigingen in de hypotheekakte nodig zijn. Het is verstandig om goed geïnformeerd te zijn over al deze kosten voordat je besluit om je hypotheek over te zetten, zodat je niet voor onverwachte financiële verrassingen komt te staan.

Wat kost het om je hypotheek te veranderen?

Het veranderen van je hypotheek brengt verschillende kosten met zich mee waar je rekening mee moet houden. Een belangrijke factor is de boeterente die je mogelijk moet betalen als je jouw hypotheek vervroegd wilt aflossen of oversluiten. Daarnaast kunnen er advies- en bemiddelingskosten in rekening worden gebracht als je professioneel advies nodig hebt bij het kiezen van een nieuwe hypotheekvorm. Verder dien je rekening te houden met taxatiekosten voor het opnieuw taxeren van je woning en notariskosten voor eventuele wijzigingen in de hypotheekakte. Het is verstandig om deze kosten goed in kaart te brengen voordat je besluit om je hypotheek te veranderen, zodat je niet voor onverwachte financiële verrassingen komt te staan.

Welke kosten zijn aftrekbaar bij omzetten hypotheek?

Bij het omzetten van een hypotheek zijn bepaalde kosten aftrekbaar voor de belastingen. De kosten die direct verband houden met het verkrijgen van de nieuwe lening, zoals advies- en bemiddelingskosten, taxatiekosten en notariskosten, kunnen in aanmerking komen voor belastingaftrek. Het is echter belangrijk om te weten dat niet alle kosten volledig aftrekbaar zijn en dat er specifieke regels gelden voor welke kosten wel of niet in aanmerking komen voor belastingvoordeel. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van welke kosten aftrekbaar zijn bij het omzetten van een hypotheek.

Wat kost hypotheek oversluiten naar andere bank?

Het oversluiten van een hypotheek naar een andere bank brengt verschillende kosten met zich mee waar rekening mee gehouden moet worden. Naast eventuele boeterente die de huidige geldverstrekker in rekening kan brengen, zijn er ook advies- en bemiddelingskosten die gemaakt moeten worden bij het inschakelen van een financieel adviseur. Daarnaast kunnen er taxatiekosten en notariskosten ontstaan bij het oversluiten van de hypotheek naar een andere bank. Het is verstandig om goed geïnformeerd te zijn over al deze kosten voordat je besluit om je hypotheek over te zetten naar een andere bank, zodat je niet voor verrassingen komt te staan.

Hoe kan ik mijn bestaande hypotheek omzetten?

Als je jouw bestaande hypotheek wilt omzetten naar een andere vorm of naar een andere geldverstrekker, zijn er verschillende stappen die je moet volgen. Allereerst is het belangrijk om inzicht te krijgen in de voorwaarden van je huidige hypotheek en eventuele boeterente die mogelijk in rekening wordt gebracht bij vervroegde aflossing. Vervolgens kun je een financieel adviseur raadplegen om je te helpen bij het kiezen van de juiste hypotheekvorm en geldverstrekker die aansluiten bij jouw wensen en financiële situatie. Zodra je een geschikte optie hebt gevonden, dien je de benodigde documenten aan te leveren en eventueel een taxatie van je woning te laten uitvoeren. Het proces van het omzetten van een hypotheek kan complex zijn, daarom is het verstandig om professioneel advies in te winnen om ervoor te zorgen dat alles soepel verloopt.

Hoeveel krijg je terug van oversluitkosten?

Het bedrag dat je terugkrijgt van oversluitkosten bij het omzetten van een hypotheek kan variëren en is afhankelijk van verschillende factoren. In het algemeen kun je niet verwachten dat je de volledige oversluitkosten terugkrijgt. De hoogte van het bedrag dat je eventueel terugkrijgt, hangt onder andere af van de voorwaarden van de geldverstrekker en het type hypotheek dat je hebt. Het is verstandig om hierover duidelijke afspraken te maken met de geldverstrekker voordat je besluit om je hypotheek over te zetten, zodat je weet wat je kunt verwachten.

Wat kost het om een hypotheek te omzetten?

Het omzetten van een hypotheek brengt verschillende kosten met zich mee waar huiseigenaren rekening mee moeten houden. De totale kosten van het omzetten van een hypotheek kunnen variëren, afhankelijk van factoren zoals de hoogte van de boeterente, advies- en bemiddelingskosten, taxatiekosten en notariskosten. Het is belangrijk om vooraf goed geïnformeerd te zijn over deze kosten om een weloverwogen beslissing te kunnen nemen over het omzetten van je hypotheek.

Is het slim om je hypotheek over te sluiten?

Het overzetten van een hypotheek kan een slimme zet zijn, maar het is belangrijk om goed alle kosten en baten af te wegen voordat je deze beslissing neemt. Het kan voordelig zijn als je bijvoorbeeld een lagere rente kunt krijgen of als je huidige hypotheekvorm niet meer goed aansluit bij je situatie. Echter, vergeet niet dat er kosten verbonden zijn aan het oversluiten van een hypotheek, zoals boeterente, advies- en bemiddelingskosten, taxatiekosten en notariskosten. Het is daarom verstandig om eerst advies in te winnen bij een financieel adviseur om te bepalen of het in jouw specifieke geval verstandig is om je hypotheek over te sluiten.

Hoe Bereken Je Hypotheekrente: Een Stapsgewijze Uitleg

Hoe Bereken Je Hypotheekrente?

Als je een huis wilt kopen en daarvoor een hypotheek nodig hebt, is het belangrijk om te begrijpen hoe de hypotheekrente wordt berekend. De hypotheekrente is het bedrag dat je betaalt aan de geldverstrekker voor het lenen van het geld voor je huis. Het bepaalt mede hoeveel je maandelijks aan hypotheeklasten zult hebben.

De hoogte van de hypotheekrente wordt beïnvloed door verschillende factoren, zoals de marktrente, de looptijd van de lening, het type rente (vast of variabel), en jouw persoonlijke financiële situatie. Hier volgen enkele stappen om de hypotheekrente te berekenen:

  1. Bepaal het leenbedrag: Dit is het totale bedrag dat je wilt lenen voor je huis.
  2. Kies het rentetype: Beslis of je een vaste of variabele rente wilt. Een vaste rente blijft gedurende de afgesproken periode gelijk, terwijl een variabele rente kan fluctueren op basis van marktontwikkelingen.
  3. Bereken de rentevoet: De geldverstrekker zal een rentepercentage hanteren op basis van jouw financiële situatie en marktomstandigheden. Dit percentage bepaalt hoeveel rente je maandelijks zult betalen.
  4. Bereken de maandelijkse lasten: Door het leenbedrag, de rentevoet en de looptijd van de lening te combineren, kun je berekenen hoeveel je maandelijks aan hypotheeklasten zult hebben.
  5. Vergelijk aanbieders: Het loont om verschillende geldverstrekkers te vergelijken om zo de beste deal te vinden met een gunstige rente en voorwaarden die passen bij jouw situatie.

Het is verstandig om goed geïnformeerd te zijn over hoe hypotheekrentes worden berekend voordat je een beslissing neemt over het afsluiten van een hypotheek. Zo kun je ervoor zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële doelen en mogelijkheden.


8 Tips voor het Berekenen van Hypotheekrente: Een Praktische Gids

  1. Bepaal de hoogte van het hypotheekbedrag dat je wilt lenen.
  2. Vergelijk verschillende hypotheekaanbieders en hun rentetarieven.
  3. Kies tussen een vaste of variabele rente, afhankelijk van jouw voorkeuren en situatie.
  4. Bereken de looptijd van de hypotheek en hoe dit de rente beïnvloedt.
  5. Houd rekening met bijkomende kosten zoals advieskosten en notariskosten.
  6. Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen.
  7. Let op mogelijke boetes bij vervroegde aflossing en hoe dit de totale kosten kan beïnvloeden.
  8. Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van hypotheekrente.

Bepaal de hoogte van het hypotheekbedrag dat je wilt lenen.

Het bepalen van de hoogte van het hypotheekbedrag dat je wilt lenen is een cruciale eerste stap bij het berekenen van de hypotheekrente. Het is belangrijk om realistisch te zijn over hoeveel geld je nodig hebt voor de aankoop van je huis, rekening houdend met zaken zoals de koopsom, eventuele verbouwingskosten en bijkomende kosten zoals overdrachtsbelasting en notariskosten. Door een duidelijk beeld te hebben van het benodigde leenbedrag, kun je gericht op zoek gaan naar de beste hypotheekopties die aansluiten bij jouw financiële situatie.

Vergelijk verschillende hypotheekaanbieders en hun rentetarieven.

Het is essentieel om verschillende hypotheekaanbieders en hun rentetarieven te vergelijken bij het berekenen van hypotheekrente. Door verschillende aanbieders te vergelijken, kun je een beter inzicht krijgen in de diverse opties die beschikbaar zijn en de voorwaarden die elk van hen biedt. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheekverstrekker kiezen die de meest gunstige rente en voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van aanbieders kan helpen om kosten te besparen en ervoor te zorgen dat je een hypotheek afsluit die het beste aansluit bij jouw behoeften.

Kies tussen een vaste of variabele rente, afhankelijk van jouw voorkeuren en situatie.

Het is belangrijk om tussen een vaste of variabele rente te kiezen op basis van jouw voorkeuren en financiële situatie. Een vaste rente biedt stabiliteit doordat het rentepercentage gedurende de afgesproken periode gelijk blijft, waardoor je weet waar je aan toe bent. Aan de andere kant kan een variabele rente gunstig zijn als je profiteert van eventuele dalingen in de marktrente, maar het brengt ook meer risico met zich mee als de rente stijgt. Het is verstandig om goed na te denken over welk type rente het beste past bij jouw behoeften en omstandigheden voordat je een beslissing neemt over je hypotheek.

Bereken de looptijd van de hypotheek en hoe dit de rente beïnvloedt.

Het berekenen van de looptijd van de hypotheek is essentieel bij het bepalen van de hypotheekrente. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rente die je zult betalen. Dit komt doordat geldverstrekkers een hoger risico lopen bij langere looptijden, waardoor ze een hogere rente in rekening brengen. Het is daarom verstandig om bij het afsluiten van een hypotheek goed te overwegen welke looptijd het beste past bij jouw financiële situatie en doelen, zodat je niet alleen de juiste rente betaalt, maar ook een haalbare aflossingsperiode hebt.

Houd rekening met bijkomende kosten zoals advieskosten en notariskosten.

Het is belangrijk om bij het berekenen van de hypotheekrente ook rekening te houden met bijkomende kosten, zoals advieskosten en notariskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen bij het afsluiten van een hypotheek. Door deze extra kosten in je berekeningen op te nemen, krijg je een realistischer beeld van wat de uiteindelijke financiële impact zal zijn. Het is verstandig om deze bijkomende kosten mee te nemen in je budgetplanning om verrassingen te voorkomen en een goed overzicht te hebben van alle financiële aspecten rondom het afsluiten van een hypotheek.

Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen.

Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen. Door extra aflossingen te doen op je hypotheek, kun je mogelijk in aanmerking komen voor een lagere rente. Geldverstrekkers belonen vaak extra aflossingen met gunstigere rentetarieven, wat kan resulteren in lagere maandelijkse hypotheeklasten en een kortere looptijd van de lening. Het is daarom verstandig om te onderzoeken welke mogelijkheden er zijn om korting op de rente te krijgen en hoe dit jouw financiële situatie positief kan beïnvloeden.

Let op mogelijke boetes bij vervroegde aflossing en hoe dit de totale kosten kan beïnvloeden.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde aflossing en hoe dit van invloed kan zijn op de totale kosten van je hypotheek. Sommige geldverstrekkers rekenen een boete als je besluit om eerder dan gepland af te lossen. Deze boetes kunnen aanzienlijk zijn en het is essentieel om hier rekening mee te houden bij het berekenen van de totale kosten van je hypotheek. Het is verstandig om de voorwaarden met betrekking tot vervroegde aflossing goed door te nemen voordat je een hypotheek afsluit, zodat je niet voor onverwachte kosten komt te staan in de toekomst.

Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van hypotheekrente.

Het is raadzaam om een financieel adviseur te raadplegen voor persoonlijk advies over het berekenen van hypotheekrente. Een financieel adviseur kan je helpen om de complexe aspecten van hypotheekrenteberekening te begrijpen en kan je begeleiden bij het nemen van de juiste beslissingen die aansluiten bij jouw specifieke financiële situatie en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je een weloverwogen keuze maakt bij het afsluiten van een hypotheek.