hypotheekrente 20 jaar

Hypotheekrente 20 jaar vast: voordelen, nadelen en aandachtspunten

Hypotheekrente 20 jaar vast: wat betekent het en past het bij jou?

Wie een hypotheek afsluit, kiest niet alleen een geldverstrekker en een hypotheekvorm. Ook de rentevaste periode is belangrijk. Met een hypotheekrente die 20 jaar vaststaat, blijft het rentepercentage gedurende die periode gelijk. Dat geeft zekerheid over de rente en maakt de maandlasten beter voorspelbaar. In ruil daarvoor kan de rente hoger zijn dan bij een kortere rentevaste periode.

Of 20 jaar vastzetten verstandig is, hangt af van je financiële situatie, woonplannen en verwachtingen. Hieronder lees je hoe het werkt en waar je op kunt letten.

Wat betekent 20 jaar hypotheekrente vast?

De rentevaste periode is de tijd waarin je hypotheekrente niet verandert. Kies je voor 20 jaar vast, dan blijft het afgesproken rentepercentage in principe twintig jaar gelden. Veranderingen in de marktrente hebben gedurende die periode geen directe invloed op jouw rente.

Een rentevaste periode van 20 jaar is niet hetzelfde als een hypotheek met een looptijd van 20 jaar. De looptijd is de periode waarin je de hypotheek terugbetaalt. Die is vaak maximaal 30 jaar. De rente kan dus twintig jaar vaststaan terwijl de hypotheek een langere looptijd heeft.

Voordelen van 20 jaar rente vastzetten

  • Meer zekerheid: je weet welk rentepercentage gedurende lange tijd geldt.
  • Voorspelbare maandlasten: een rentestijging leidt niet meteen tot een hogere rente op je hypotheek.
  • Minder afhankelijkheid van de rentemarkt: je hoeft niet op korte termijn rekening te houden met een nieuw renteaanbod.
  • Rust bij langetermijnplannen: dit kan prettig zijn als je verwacht langere tijd in dezelfde woning te blijven.

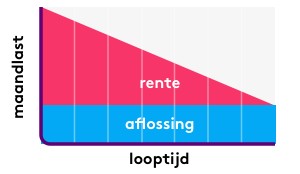
De maandlasten kunnen wel veranderen door andere omstandigheden, bijvoorbeeld als je hypotheekvorm wijzigt, je extra aflost of bepaalde kosten veranderen. Ook kan het maandbedrag bij een annuïteitenhypotheek geleidelijk anders zijn opgebouwd: in het begin bestaat het uit relatief veel rente en later uit meer aflossing.

Nadelen en aandachtspunten

  • De rente kan hoger zijn: een langere rentevaste periode kost bij sommige aanbieders meer dan een kortere periode. Dat verschilt per moment en geldverstrekker.
  • Minder voordeel als de rente daalt: tijdens de rentevaste periode profiteer je doorgaans niet automatisch van lagere marktrentes.
  • Verhuizen of oversluiten kan gevolgen hebben: controleer of je de rente kunt meenemen naar een volgende woning en welke voorwaarden gelden.
  • Mogelijke kosten bij tussentijds aanpassen: extra aflossen, oversluiten of wijzigen kan afhankelijk van de voorwaarden tot kosten leiden.

De voorwaarden verschillen per hypotheek en aanbieder. Kijk daarom niet alleen naar het rentepercentage, maar ook naar de mogelijkheden voor boetevrij aflossen, rente meenemen en wijzigingen tijdens de rentevaste periode.

Wat bepaalt de hypotheekrente voor 20 jaar?

De rente voor een rentevaste periode van 20 jaar wordt onder meer beïnvloed door de financiële markten en het beleid van geldverstrekkers. Ook kenmerken van je hypotheek kunnen verschil maken, zoals:

  • de verhouding tussen de hypotheek en de woningwaarde;
  • of je hypotheek onder de Nationale Hypotheek Garantie (NHG) valt;
  • de hypotheekvorm en de voorwaarden van de lening;
  • de hoogte van je eigen inbreng en eventuele risico-opslagen.

Rentes veranderen regelmatig en verschillen per aanbieder. Een percentage dat vandaag geldt, hoeft morgen niet meer beschikbaar te zijn. Vergelijk daarom actuele renteaanbiedingen en controleer welke voorwaarden bij het genoemde tarief horen.

Hypotheekrente 20 jaar vast vergelijken

Een goede vergelijking kijkt verder dan alleen het laagste rentepercentage. Let ook op de totale kosten en de voorwaarden. Controleer bijvoorbeeld:

  • of het rentepercentage geldt met of zonder NHG;
  • hoeveel je jaarlijks boetevrij extra mag aflossen;
  • of de rente bij een verhuizing kan worden meegenomen;
  • of er kosten of beperkingen zijn bij oversluiten;
  • wat de verwachte maandlasten zijn na afloop van de rentevaste periode.

Vergelijk ook de bruto- en nettomaandlasten. De netto hypotheeklast hangt onder meer af van je persoonlijke situatie en de fiscale regels. Laat bij twijfel berekenen wat verschillende rentevaste perioden betekenen voor je totale lasten.

Is 20 jaar vastzetten een goede keuze?

Een rentevaste periode van 20 jaar kan passen bij mensen die veel waarde hechten aan zekerheid en verwachten langere tijd in hun woning te blijven. Het kan ook aantrekkelijk zijn als hogere maandlasten door een toekomstige rentestijging moeilijk op te vangen zijn.

Een kortere rentevaste periode kan juist interessant zijn als flexibiliteit belangrijk is of als je verwacht binnen afzienbare tijd te verhuizen. Daar staat tegenover dat je eerder opnieuw met de dan geldende rente te maken krijgt. Geen enkele keuze is voor iedereen het beste: de passende periode hangt af van je inkomen, spaargeld, woonplannen en risicobereidheid.

Veelgestelde vragen over hypotheekrente 20 jaar

Blijven mijn maandlasten precies 20 jaar hetzelfde?

De rente blijft gedurende de afgesproken periode in principe gelijk. Je totale maandlast kan toch veranderen door bijvoorbeeld extra aflossingen, aanpassingen aan de hypotheek of wijzigingen in persoonlijke omstandigheden. Bij sommige hypotheekvormen verandert bovendien de verhouding tussen rente en aflossing gedurende de looptijd.

Wat gebeurt er na afloop van de rentevaste periode?

De geldverstrekker brengt doorgaans vóór het einde van de periode een nieuw renteaanbod uit. Je kunt dan de aangeboden rente en voorwaarden beoordelen. De rente kan op dat moment hoger of lager zijn dan je huidige rente.

Kan ik tijdens de rentevaste periode mijn hypotheek oversluiten?

Dat kan soms, maar er kunnen voorwaarden en kosten aan verbonden zijn. Een eventuele vergoeding hangt onder andere af van je hypotheekvoorwaarden en het verschil tussen je huidige rente en de actuele rente. Vraag vooraf een berekening aan.

Is een hypotheekrente van 20 jaar altijd hoger dan een kortere rentevaste periode?

Nee, dat is niet altijd zo. De verhouding tussen rentes voor verschillende perioden verandert. Vergelijk daarom de actuele tarieven van meerdere aanbieders en bekijk ook de voorwaarden.

Samenvatting

Met een hypotheekrente die 20 jaar vaststaat, kies je voor langdurige zekerheid over het rentepercentage. Dat kan zorgen voor meer voorspelbaarheid, maar mogelijk betaal je daarvoor een hogere rente en profiteer je minder snel van rentedalingen. Vergelijk daarom niet alleen de rente, maar ook de voorwaarden, je verwachte woonduur en de financiële gevolgen na afloop van de rentevaste periode.


Veelgestelde Vragen over Hypotheekrente voor 20 Jaar: Alles wat je moet weten

  1. Kun je een hypotheek afsluiten voor 20 jaar?
  2. Wat was de hypotheekrente in 2000?
  3. Wat is de verwachte hypotheekrente over 10 jaar?
  4. Kan de hypotheekrente weer gaan dalen?
  5. Zal de hypotheekrente nog verder stijgen?
  6. Wat gaat de hypotheekrente doen de komende 10 jaar?
  7. Wat is de hypotheekrente voor een 20 jaar vaste hypotheek bij Rabobank?
  8. Wat doet de rente in 2028?
  9. Kan hypotheekrente weer dalen?
  10. Hoe hoog is hypotheekrente 20 jaar vast?
  11. Wat is de hypotheekrente voor een 20 jaar vast annuïteit?
  12. Hoe hoog is de hypotheekrente voor 20 jaar vast?

Kun je een hypotheek afsluiten voor 20 jaar?

Ja, je kunt een hypotheek afsluiten met een looptijd van 20 jaar. Je betaalt de lening dan in principe binnen die periode terug, waarbij de maandlasten afhangen van onder meer het hypotheekbedrag, de rente en de hypotheekvorm. Dit is iets anders dan een rentevaste periode van 20 jaar: daarbij staat je rente twintig jaar vast, maar kan de totale looptijd van je hypotheek bijvoorbeeld 30 jaar zijn. Welke optie bij je past, hangt af van je financiële situatie en woonplannen.

Wat was de hypotheekrente in 2000?

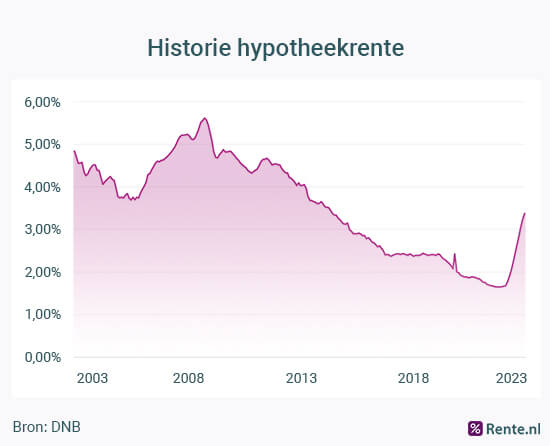
In 2000 lag de hypotheekrente in Nederland grofweg tussen de 5,5% en 7%. Het precieze percentage hing af van de geldverstrekker, de hypotheekvorm, de rentevaste periode en eventuele voorwaarden zoals NHG. Voor een langere rentevaste periode, bijvoorbeeld 10 jaar, lag de rente vaak rond de 6% of hoger. Dit zijn globale historische indicaties; tarieven konden gedurende het jaar verschillen.

Wat is de verwachte hypotheekrente over 10 jaar?

De hypotheekrente over 10 jaar is niet betrouwbaar te voorspellen. Die hangt onder meer af van de inflatie, de economie, de renteontwikkelingen op de financiële markten en het beleid van centrale banken. Verwachtingen kunnen daarom veranderen en bieden geen garantie voor de rente die later beschikbaar is. Staat je hypotheekrente 20 jaar vast, dan blijft jouw afgesproken rente in principe gelden, ook als de marktrente over 10 jaar hoger of lager is.

Kan de hypotheekrente weer gaan dalen?

Ja, de hypotheekrente kan weer dalen. De rente beweegt mee met ontwikkelingen op de financiële markten en kan stijgen of dalen door onder meer inflatie, de verwachtingen over de economie en het beleid van centrale banken. Het moment en de omvang van een eventuele daling zijn niet betrouwbaar te voorspellen. Staat je hypotheekrente 20 jaar vast, dan verandert je afgesproken rente tijdens die periode meestal niet automatisch mee. Je kunt mogelijk wel oversluiten of je hypotheek aanpassen, maar controleer vooraf de voorwaarden en eventuele kosten.

Zal de hypotheekrente nog verder stijgen?

Of de hypotheekrente de komende tijd verder stijgt, is niet met zekerheid te voorspellen. De rente wordt onder meer beïnvloed door ontwikkelingen op de financiële markten, inflatie, het beleid van centrale banken en de concurrentie tussen geldverstrekkers. Ook verschillen de tarieven per rentevaste periode en persoonlijke situatie. Vergelijk daarom actuele aanbiedingen en baseer je keuze voor 20 jaar rentevast niet alleen op verwachtingen, maar ook op de maandlasten die je kunt dragen en de zekerheid die je belangrijk vindt.

Wat gaat de hypotheekrente doen de komende 10 jaar?

Niemand kan betrouwbaar voorspellen hoe de hypotheekrente zich de komende 10 jaar ontwikkelt. De rente hangt onder meer af van inflatie, economische groei, het beleid van de Europese Centrale Bank en de ontwikkelingen op de financiële markten. Een hypotheekrente voor langere tijd wordt bovendien niet alleen bepaald door de actuele ECB-rente. Houd daarom bij je keuze rekening met meerdere scenario’s: een lagere rente kan gunstig zijn als je rentevaste periode afloopt, terwijl een hogere rente je maandlasten kan verhogen. Kies een rentevaste periode die past bij je financiële ruimte en behoefte aan zekerheid, en baseer je beslissing niet alleen op renteverwachtingen.

Wat is de hypotheekrente voor een 20 jaar vaste hypotheek bij Rabobank?

De hypotheekrente voor een rentevaste periode van 20 jaar bij Rabobank is niet voor iedereen hetzelfde en kan veranderen. Het actuele percentage hangt onder meer af van je hypotheekvorm, de verhouding tussen je hypotheek en de woningwaarde en of je in aanmerking komt voor NHG. Bekijk daarom de actuele rentetarieven en voorwaarden op de website van Rabobank of vraag een persoonlijke berekening aan.

Wat doet de rente in 2028?

Niemand kan met zekerheid voorspellen wat de hypotheekrente in 2028 doet. De rente hangt onder meer af van inflatie, economische ontwikkelingen en de financiële markten. Een hypotheekrente die 20 jaar vaststaat, wordt bovendien niet rechtstreeks bepaald door de actuele ECB-rente. Verwachtingen kunnen richting geven, maar blijven onzeker. Kijk daarom niet alleen naar voorspellingen voor 2028, maar ook of de maandlasten bij de huidige rente passen en vergelijk de voorwaarden van verschillende geldverstrekkers.

Kan hypotheekrente weer dalen?

Ja, hypotheekrente kan weer dalen. De hoogte wordt onder meer beïnvloed door de rente op de financiële markten, inflatieverwachtingen en het beleid van geldverstrekkers. Hoe de rente zich ontwikkelt, is lastig te voorspellen. Heb je je hypotheekrente 20 jaar vastgezet, dan profiteer je tijdens die periode meestal niet automatisch van een rentedaling. Je kunt wel informeren naar oversluiten, maar daarbij kunnen kosten gelden. Loopt je rentevaste periode bijna af, vergelijk dan het nieuwe aanbod van je geldverstrekker met actuele tarieven bij andere aanbieders.

Hoe hoog is hypotheekrente 20 jaar vast?

De hypotheekrente voor 20 jaar vast verschilt per geldverstrekker en verandert regelmatig. Het tarief hangt onder meer af van de actuele marktrente, de verhouding tussen je hypotheek en de woningwaarde en of je kiest voor NHG. Daarom is er geen vast percentage dat voor iedereen geldt. Vergelijk actuele rentetarieven en voorwaarden bij meerdere aanbieders om te zien welke rente voor jouw situatie beschikbaar is.

Wat is de hypotheekrente voor een 20 jaar vast annuïteit?

De hypotheekrente voor een annuïteitenhypotheek met een rentevaste periode van 20 jaar verschilt per geldverstrekker en verandert regelmatig. Het actuele percentage hangt onder meer af van de verhouding tussen je hypotheek en de woningwaarde, of je kiest voor NHG en de voorwaarden van de aanbieder. De annuïteitenvorm bepaalt hoe je maandbedrag is verdeeld tussen rente en aflossing; de rente zelf wordt vooral bepaald door de rentevaste periode en je persoonlijke hypotheekkenmerken. Vergelijk daarom actuele aanbiedingen en voorwaarden om te zien welk tarief voor jouw situatie geldt.

Hoe hoog is de hypotheekrente voor 20 jaar vast?

De hypotheekrente voor 20 jaar vast verschilt per geldverstrekker en kan regelmatig veranderen. De hoogte hangt onder meer af van de actuele marktrente, de verhouding tussen je hypotheek en de woningwaarde en of je kiest voor NHG. Vergelijk daarom actuele renteaanbiedingen én de bijbehorende voorwaarden; kijk niet alleen naar het rentepercentage, maar ook naar bijvoorbeeld de mogelijkheden om extra af te lossen.
florius hypotheekrente

Florius hypotheekrente: tarieven vergelijken en de juiste keuze maken

Florius hypotheekrente: waar hangt de rente van af?

Wie een hypotheek afsluit of oversluit, wil weten welke rente daarbij hoort. De Florius hypotheekrente is niet voor iedere klant hetzelfde. Het tarief hangt onder meer af van de gekozen hypotheek, de rentevaste periode en de verhouding tussen de hypotheek en de woningwaarde. Omdat rentes kunnen veranderen, is het verstandig om actuele tarieven rechtstreeks bij Florius of via een hypotheekadviseur te controleren.

Welke hypotheekrente past bij jouw situatie?

Bij een hypotheek van Florius kies je onder andere hoe lang de rente vaststaat. Een langere rentevaste periode geeft meer zekerheid over je maandlasten, maar kan een ander tarief hebben dan een kortere periode. Bij een variabele rente kan het tarief tijdens de looptijd veranderen. Dat kan gunstig uitpakken als de rente daalt, maar betekent ook dat je maandlasten kunnen stijgen.

Welke keuze geschikt is, hangt af van je persoonlijke omstandigheden. Denk aan je inkomen, je financiële buffer, je plannen voor de woning en hoeveel zekerheid je prettig vindt.

Factoren die de Florius hypotheekrente beïnvloeden

  • Rentevaste periode: de periode waarin je rente niet verandert.
  • Hypotheek ten opzichte van de woningwaarde: de verhouding tussen je lening en de waarde van de woning kan invloed hebben op het tarief.
  • NHG: een hypotheek met Nationale Hypotheek Garantie kan andere voorwaarden en een ander rentetarief hebben. Of je hiervoor in aanmerking komt, hangt af van de actuele voorwaarden.
  • Hypotheekvorm: de voorwaarden en rente kunnen verschillen per hypotheekproduct.
  • Persoonlijke situatie: inkomen, woningwaarde en eventuele andere financiële verplichtingen spelen mee bij het beoordelen van een hypotheekaanvraag.

De precieze voorwaarden kunnen per product en situatie verschillen. Vraag daarom altijd na welke rente en voorwaarden voor jouw aanvraag gelden.

Florius hypotheekrente vergelijken

Vergelijk niet alleen het rentepercentage. Kijk ook naar de totale kosten en voorwaarden van de hypotheek. Let bijvoorbeeld op de mogelijkheid om extra af te lossen, de voorwaarden bij verkoop of verhuizing en wat er gebeurt wanneer je rentevaste periode afloopt. Ook eventuele advies-, taxatie- en notariskosten kunnen meetellen bij de totale kosten van een hypotheek.

Een lage rente is niet automatisch de beste keuze. Een hypotheek met een iets hogere rente kan bijvoorbeeld voorwaarden hebben die beter aansluiten op jouw plannen. Vergelijk daarom zowel de maandlasten als de voorwaarden over de hele looptijd.

Hoe vraag je een actuele rente op?

De tarieven van Florius kunnen veranderen. Controleer daarom de actuele hypotheekrente voordat je een beslissing neemt. Een hypotheekadviseur kan helpen om te bekijken welke opties passen bij je inkomen, de woning en je wensen. Vraag daarbij om een berekening van de maandlasten en bespreek welke voorwaarden gelden voor jouw situatie.

Veelgestelde vragen over Florius hypotheekrente

Verandert de hypotheekrente van Florius regelmatig?

Hypotheekrentes kunnen worden aangepast. Een aangeboden rente is bovendien afhankelijk van de gekozen hypotheek en de persoonlijke situatie. Controleer daarom altijd het actuele tarief en de geldigheidsduur van een renteaanbod.

Kan ik mijn hypotheekrente bij Florius vastzetten?

Bij een rentevaste periode blijft het afgesproken tarief gedurende die periode gelijk, volgens de voorwaarden van de hypotheek. Na afloop kan een nieuw tarief gelden. Welke mogelijkheden beschikbaar zijn, hangt af van het hypotheekproduct.

Is een lagere rente altijd voordeliger?

Niet per se. Naast de rente zijn ook voorwaarden, bijkomende kosten en flexibiliteit belangrijk. Vergelijk het totaalplaatje en laat berekenen wat de hypotheek in jouw situatie kost.

Conclusie

De Florius hypotheekrente hangt af van verschillende factoren, waaronder de rentevaste periode, de verhouding tussen de lening en woningwaarde en de gekozen hypotheek. Omdat tarieven en voorwaarden kunnen wijzigen, is het verstandig om actuele informatie op te vragen en meerdere opties zorgvuldig te vergelijken voordat je een hypotheek afsluit of oversluit.


Voordelen van Florius Hypotheekrente: Flexibiliteit en Maatwerk voor Uw Hypotheekbehoeften

  1. Keuze uit verschillende rentevaste periodes.
  2. Mogelijkheid om maandlasten beter te plannen.
  3. Rente afgestemd op hypotheek en situatie.
  4. Opties voor verschillende hypotheekvormen.
  5. Te vergelijken met andere aanbieders.
  6. Advies mogelijk via een hypotheekadviseur.


Nadelen van Florius Hypotheekrente: Wat Je Moet Weten

  1. De rente kan hoger zijn dan bij andere aanbieders.
  2. Tarieven kunnen veranderen voordat je aanbod definitief is.
  3. Een lange rentevaste periode kan duurder uitvallen.
  4. Het tarief hangt af van je persoonlijke situatie en woningwaarde.
  5. Voorwaarden kunnen per hypotheekvorm verschillen.
  6. Vergelijken en advies kunnen extra tijd en kosten kosten.

Keuze uit verschillende rentevaste periodes.

Een voordeel van de Florius hypotheekrente is dat je uit verschillende rentevaste periodes kunt kiezen. Zo kun je de periode afstemmen op je persoonlijke situatie en behoefte aan zekerheid. Met een langere rentevaste periode weet je langer waar je aan toe bent, terwijl een kortere periode andere mogelijkheden kan bieden. Bespreek met een hypotheekadviseur welke keuze past bij jouw financiële plannen en maandlasten.

Mogelijkheid om maandlasten beter te plannen.

Een belangrijk voordeel van de Florius hypotheekrente is dat je met een rentevaste periode je maandlasten beter kunt plannen. Je rente blijft gedurende de afgesproken periode gelijk, waardoor veranderingen in de marktrente je hypotheeklasten niet direct beïnvloeden. Zo krijg je meer inzicht in je vaste uitgaven en kun je je budget met meer zekerheid indelen.

Rente afgestemd op hypotheek en situatie.

Een voordeel van de Florius hypotheekrente is dat het rentetarief kan worden afgestemd op de hypotheek en je persoonlijke situatie. Factoren zoals de gekozen hypotheekvorm, de rentevaste periode en de verhouding tussen je lening en de woningwaarde kunnen van invloed zijn op het aanbod. Zo kun je samen met een hypotheekadviseur bekijken welke rente en voorwaarden passen bij jouw wensen en financiële mogelijkheden. De precieze rente verschilt per aanvraag; controleer daarom altijd het actuele aanbod van Florius.

Opties voor verschillende hypotheekvormen.

Florius biedt verschillende hypotheekvormen, zodat je een hypotheek kunt kiezen die aansluit bij je financiële situatie en wensen. Welke vorm het beste past, hangt onder meer af van je inkomen, je plannen en de manier waarop je de lening wilt terugbetalen. Vergelijk naast de rente ook de maandlasten en voorwaarden van de beschikbare opties, of bespreek ze met een hypotheekadviseur.

Te vergelijken met andere aanbieders.

De hypotheekrente van Florius is goed te vergelijken met die van andere aanbieders. Door niet alleen naar het rentepercentage, maar ook naar de voorwaarden, bijkomende kosten en mogelijkheden voor extra aflossen te kijken, krijg je een beter beeld van wat het beste bij jouw situatie past. Controleer altijd de actuele tarieven en vergelijk hypotheken op basis van de totale kosten en flexibiliteit.

Advies mogelijk via een hypotheekadviseur.

Een belangrijk voordeel van Florius is dat je advies kunt krijgen via een hypotheekadviseur. Die brengt je financiële situatie en woonwensen in kaart en helpt je de beschikbare hypotheekopties en rentevaste periodes te vergelijken. Zo krijg je meer inzicht in de maandlasten, voorwaarden en mogelijke gevolgen van je keuze, zodat je een hypotheek kunt kiezen die bij jouw situatie past.

De rente kan hoger zijn dan bij andere aanbieders.

Een mogelijk nadeel van de Florius hypotheekrente is dat deze hoger kan uitvallen dan de rente bij andere aanbieders. Daardoor kunnen je maandlasten en de totale kosten over de looptijd toenemen. Vergelijk daarom niet alleen het rentepercentage, maar ook de voorwaarden en eventuele bijkomende kosten van verschillende hypotheken. Welke rente voor jou geldt, hangt af van onder meer je persoonlijke situatie en de gekozen hypotheek.

Tarieven kunnen veranderen voordat je aanbod definitief is.

Een mogelijk nadeel van de Florius hypotheekrente is dat de tarieven kunnen veranderen voordat je hypotheekaanbod definitief is. Daardoor kan de rente bij het afronden van je aanvraag hoger of lager uitvallen dan je aanvankelijk had verwacht. Controleer daarom goed hoelang een renteaanbod geldig is en onder welke voorwaarden het tarief wordt vastgezet.

Een lange rentevaste periode kan duurder uitvallen.

Een lange rentevaste periode biedt zekerheid over je maandlasten, maar kan duurder uitvallen dan een kortere periode. Je betaalt mogelijk een hoger rentepercentage om die zekerheid voor langere tijd vast te leggen. Daardoor kunnen je maandlasten en de totale rentekosten hoger zijn. Vergelijk daarom de tarieven en weeg de extra zekerheid af tegen de mogelijke meerkosten.

Het tarief hangt af van je persoonlijke situatie en woningwaarde.

Een mogelijk nadeel van de Florius hypotheekrente is dat er geen tarief geldt dat voor iedereen hetzelfde is. De rente hangt onder meer af van je persoonlijke situatie en de waarde van de woning, waardoor het vooraf lastiger kan zijn om precies te bepalen welk aanbod voor jou geldt. Dat maakt vergelijken minder eenvoudig: vraag daarom een persoonlijke berekening aan en controleer welke voorwaarden van toepassing zijn.

Voorwaarden kunnen per hypotheekvorm verschillen.

Een mogelijk nadeel van de Florius hypotheekrente is dat de voorwaarden per hypotheekvorm kunnen verschillen. Daardoor is het niet altijd eenvoudig om renteaanbiedingen rechtstreeks met elkaar te vergelijken: ook zaken zoals extra aflossen, wijzigingen tijdens de looptijd en de voorwaarden aan het einde van de rentevaste periode kunnen uiteenlopen. Bekijk daarom niet alleen het rentepercentage, maar lees ook de voorwaarden van de hypotheekvorm die bij jouw situatie past zorgvuldig door.

Vergelijken en advies kunnen extra tijd en kosten kosten.

Een mogelijk nadeel van de Florius hypotheekrente is dat het vergelijken van tarieven en voorwaarden tijd kan kosten. Wil je persoonlijk advies, dan kunnen daar bovendien advieskosten aan verbonden zijn. Houd daarom rekening met zowel de tijd die nodig is om verschillende hypotheekopties te bekijken als eventuele bijkomende kosten, en informeer vooraf wat het advies precies inhoudt en kost.

hypotheekrente maandlasten

Hypotheekrente en maandlasten: hoeveel betaal je elke maand?

Hypotheekrente en maandlasten: wat betaal je elke maand?

De hypotheekrente heeft veel invloed op je maandlasten. Hoe hoger de rente, hoe meer rente je doorgaans betaalt over je hypotheek. Maar je maandbedrag hangt ook af van andere factoren, zoals het hypotheekbedrag, de looptijd en de hypotheekvorm. In dit artikel lees je hoe die onderdelen samen je maandlasten bepalen.

Waaruit bestaan je hypotheeklasten?

Je maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert afhankelijk van de hypotheekvorm. Daarnaast kun je kosten hebben voor bijvoorbeeld een overlijdensrisicoverzekering, een eventuele bankspaarrekening of andere producten die bij je hypotheek horen.

Ook woonlasten buiten de hypotheek spelen mee in je budget. Denk aan gemeentelijke belastingen, verzekeringen, onderhoud en energiekosten. Die posten zijn geen onderdeel van je hypotheekbetaling, maar wel belangrijk om mee te nemen wanneer je je totale woonlasten berekent.

Hoe beïnvloedt de hypotheekrente je maandbedrag?

De rente is de vergoeding die je betaalt aan de hypotheekverstrekker voor het geleende bedrag. Bij een hogere rente betaal je, bij hetzelfde hypotheekbedrag en dezelfde hypotheekvorm, meestal meer rente per maand. Bij een lagere rente is dat doorgaans minder.

Hoe groot het verschil precies is, hangt onder meer af van de hoogte van je hypotheek, de resterende looptijd en de manier waarop je aflost. Een renteverschil van enkele tienden van een procent kan over een lange periode een merkbaar effect hebben. Vergelijk daarom niet alleen het rentepercentage, maar kijk ook naar de voorwaarden en de totale kosten.

De hypotheekvorm maakt verschil

Annuïteitenhypotheek

Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag voor rente en aflossing, zolang de rente en overige voorwaarden niet veranderen. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af. Je schuld wordt daardoor geleidelijk kleiner.

Lineaire hypotheek

Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daalt, betaal je gaandeweg minder rente. Daardoor zijn de bruto maandlasten in het begin relatief hoog en nemen ze meestal af gedurende de looptijd.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. De maandlasten kunnen daardoor lager lijken dan bij een hypotheek waarop je wel aflost. Aan het einde van de looptijd staat de schuld echter nog open. Bespreek daarom hoe je die later kunt terugbetalen of herfinancieren. Voor de fiscale behandeling gelden bovendien voorwaarden.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto maandlast houdt rekening met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van je persoonlijke situatie en de geldende regels.

Reken niet uitsluitend op een mogelijk belastingvoordeel bij het bepalen van je budget. De fiscale regels kunnen veranderen en je netto voordeel is niet voor iedereen gelijk. Voor een persoonlijke berekening kun je terecht bij een hypotheekadviseur of de Belastingdienst.

Wat betekent de rentevaste periode?

Met een rentevaste periode spreek je af hoe lang je hypotheekrente vaststaat. Tijdens die periode verandert je rente normaal gesproken niet. Een langere rentevaste periode kan meer zekerheid geven over je maandlasten, maar de aangeboden rente kan anders zijn dan bij een kortere periode.

Wanneer de rentevaste periode afloopt, krijg je meestal een nieuw renteaanbod. Je maandlasten kunnen dan stijgen of dalen, afhankelijk van de rente op dat moment en de resterende hypotheekschuld. Het is verstandig om hier vooraf rekening mee te houden, zeker als een hogere betaling lastig in je budget zou passen.

Andere factoren die je maandlasten beïnvloeden

  • De hoogte van je hypotheek: hoe meer je leent, hoe hoger de rente- en eventuele aflossingsbedragen doorgaans zijn.
  • De looptijd: de gekozen looptijd beïnvloedt hoeveel je per maand aflost en hoeveel rente je over de totale looptijd betaalt.
  • De verhouding tussen hypotheek en woningwaarde: sommige aanbieders hanteren verschillende rentetarieven afhankelijk van deze verhouding.
  • De hypotheekvoorwaarden: denk aan mogelijkheden voor extra aflossen, meenemen van de rente of wijzigingen in de hypotheek.
  • Je persoonlijke situatie: inkomen, gezinssamenstelling en andere financiële verplichtingen bepalen mede welk maandbedrag verantwoord is.

Zo krijg je een realistisch beeld van je maandlasten

  1. Breng in kaart hoeveel je wilt lenen en welke hypotheekvorm bij je past.
  2. Vergelijk rentetarieven én voorwaarden van verschillende aanbieders.
  3. Bekijk zowel de bruto als de geschatte netto maandlasten.
  4. Neem bijkomende woonkosten en een financiële buffer mee in je budget.
  5. Bereken ook wat er gebeurt als je rentevaste periode afloopt of je inkomen verandert.

Tot slot

Hypotheekrente is een belangrijke factor in je maandlasten, maar niet de enige. De hypotheekvorm, looptijd, rentevaste periode en voorwaarden bepalen samen hoeveel je betaalt en hoe die betaling zich in de toekomst kan ontwikkelen. Een vergelijking en berekening op basis van je eigen situatie geven daarom een betrouwbaarder beeld dan alleen kijken naar het laagste rentepercentage.

Dit artikel is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.


8 Tips om Je Maandlasten voor Hypotheekrente te Beheersen

  1. Vergelijk hypotheekrentes bij meerdere aanbieders.
  2. Kies een rentevaste periode die bij je past.
  3. Bereken maandlasten inclusief aflossing en kosten.
  4. Houd rekening met rente na afloop van de rentevaste periode.
  5. Een lagere rente kan je maandlasten verlagen.
  6. Extra aflossen kan rentekosten verminderen.
  7. Check of je recht hebt op hypotheekrenteaftrek.
  8. Houd ruimte in je budget voor stijgende lasten.

Vergelijk hypotheekrentes bij meerdere aanbieders.

Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten van je hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo krijg je een completer beeld van welke hypotheek het beste bij jouw situatie past.

Kies een rentevaste periode die bij je past.

Kies een rentevaste periode die past bij jouw financiële situatie en behoefte aan zekerheid. Met een langere periode staan je hypotheekrente en bijbehorende maandlasten langer vast, wat rust en voorspelbaarheid kan geven. Een kortere periode kan aantrekkelijk zijn als de rente lager is, maar na afloop kunnen je maandlasten veranderen. Denk daarom na over hoe lang je zekerheid wilt en of je een eventuele rentestijging later kunt opvangen.

Bereken maandlasten inclusief aflossing en kosten.

Bereken je maandlasten niet alleen op basis van de hypotheekrente. Neem ook de aflossing mee en houd rekening met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele verzekeringen. Zo krijg je een realistischer beeld van wat je hypotheek en woning je maandelijks kosten.

Houd rekening met rente na afloop van de rentevaste periode.

Houd rekening met de rente die geldt wanneer je rentevaste periode afloopt. Is de rente op dat moment hoger, dan kunnen je maandlasten stijgen, ook als je hypotheekschuld inmiddels kleiner is. Bereken daarom vooraf of je een hogere maandbetaling kunt opvangen en vergelijk op tijd de mogelijkheden bij je huidige en andere hypotheekverstrekkers. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente wordt vastgesteld.

Een lagere rente kan je maandlasten verlagen.

Een lagere hypotheekrente kan je maandlasten verlagen, omdat je minder rente betaalt over je openstaande hypotheekschuld. Hoe groot het verschil is, hangt onder meer af van het bedrag dat je leent, je hypotheekvorm en de rentevaste periode. Vergelijk daarom niet alleen de rentepercentages, maar ook de voorwaarden en eventuele bijkomende kosten.

Extra aflossen kan rentekosten verminderen.

Extra aflossen op je hypotheek kan de totale rentekosten verlagen, omdat je rente betaalt over een kleinere openstaande schuld. Afhankelijk van je hypotheekvorm kan het ook je maandlasten verlagen of de looptijd verkorten. Controleer vooraf wel de voorwaarden van je hypotheek: soms geldt een limiet voor boetevrij aflossen. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven en vergelijk de mogelijke rentebesparing met andere financiële doelen.

Check of je recht hebt op hypotheekrenteaftrek.

Controleer of je recht hebt op hypotheekrenteaftrek: onder voorwaarden kun je de betaalde rente aftrekken van je inkomen, waardoor je netto maandlasten mogelijk lager uitvallen. Het recht op aftrek hangt onder meer af van het soort lening, waarvoor je de hypotheek gebruikt en hoe je aflost. Bereken je maandlasten daarom mét én zonder het verwachte belastingvoordeel, en controleer je persoonlijke situatie bij de Belastingdienst of een hypotheekadviseur.

Houd ruimte in je budget voor stijgende lasten.

Houd in je budget ruimte over voor mogelijke stijgingen van je woonlasten. Je hypotheeklasten kunnen bijvoorbeeld veranderen wanneer je rentevaste periode afloopt en je een nieuw rentepercentage krijgt. Ook kunnen andere kosten, zoals onderhoud, verzekeringen en energie, toenemen. Door niet je volledige maandbudget aan vaste lasten uit te geven en een financiële buffer op te bouwen, ben je beter voorbereid op onverwachte uitgaven of hogere maandlasten.

overzicht hypotheekrente tarieven

Overzicht hypotheekrente tarieven: vergelijk rentes en voorwaarden

Overzicht hypotheekrente tarieven: waar let je op?

Wie een huis koopt of een bestaande hypotheek oversluit, wil vaak eerst weten welke hypotheekrente tarieven er beschikbaar zijn. De rente bepaalt voor een belangrijk deel je maandlasten en de totale kosten van je hypotheek. Toch is er niet één tarief dat voor iedereen geldt. De rente die je kunt krijgen, hangt onder meer af van je hypotheekvorm, de rentevaste periode en de verhouding tussen je hypotheek en de waarde van je woning.

Waarom veranderen hypotheekrentes?

Hypotheekrentes worden beïnvloed door ontwikkelingen op de financiële markten, de kosten waartegen geldverstrekkers geld aantrekken en hun eigen beleid. Daardoor kunnen tarieven regelmatig wijzigen. Een overzicht dat vandaag actueel is, kan later alweer veranderd zijn. Controleer daarom altijd de rente en voorwaarden bij de geldverstrekker voordat je een beslissing neemt.

Vaste of variabele hypotheekrente

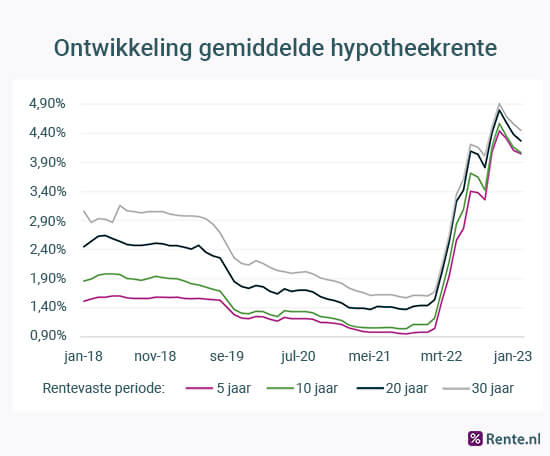
Bij een vaste rente staat je rente gedurende een afgesproken periode vast. Dat geeft duidelijkheid over je bruto rentelasten in die periode. Veelgebruikte rentevaste periodes zijn bijvoorbeeld 5, 10, 20 of 30 jaar. In het algemeen geldt: hoe langer de rente vaststaat, hoe anders het tarief kan zijn. De precieze verhouding verschilt per aanbieder en marktomstandigheid.

Bij een variabele rente kan het tarief vaker wijzigen. Je maandlasten kunnen daardoor stijgen of dalen. Dat kan aantrekkelijk zijn als de rente daalt, maar brengt ook onzekerheid met zich mee. Bekijk vooraf hoe vaak de rente wordt aangepast en welke voorwaarden daarbij gelden.

Welke factoren bepalen jouw tarief?

  • Rentevaste periode: de gekozen periode heeft invloed op het aangeboden rentepercentage.
  • Hypotheek ten opzichte van de woningwaarde: geldverstrekkers gebruiken vaak tariefklassen. Een lagere verhouding tussen hypotheekschuld en woningwaarde kan soms een lager tarief opleveren.
  • NHG: een hypotheek met Nationale Hypotheek Garantie kan onder bepaalde voorwaarden een ander rentetarief hebben. Of je in aanmerking komt, hangt af van de actuele regels en grenzen.
  • Hypotheekvorm: voorwaarden en rentetarieven kunnen verschillen tussen bijvoorbeeld een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek.
  • Persoonlijke en woninggegevens: de geldverstrekker beoordeelt je financiële situatie en de kenmerken van de woning.
  • Voorwaarden van de aanbieder: denk aan mogelijkheden om extra af te lossen, de verhuisregeling en de voorwaarden voor renteaanpassing.

Hypotheekrente tarieven vergelijken

Een overzicht van hypotheekrentes is een handig startpunt, maar vergelijk niet alleen het rentepercentage. Let ook op de voorwaarden en de totale kosten over de periode die voor jou relevant is. Een iets lagere rente is niet automatisch de beste keuze als daar minder flexibele voorwaarden tegenover staan.

Vergelijk bij voorkeur offertes met dezelfde uitgangspunten: hetzelfde hypotheekbedrag, dezelfde rentevaste periode, dezelfde hypotheekvorm en dezelfde verhouding tot de woningwaarde. Controleer ook of het getoonde tarief afhankelijk is van NHG, energielabel of een andere korting. Kortingen kunnen voorwaarden hebben en kunnen gedurende de looptijd veranderen.

Bruto en netto maandlasten

De rente is slechts één onderdeel van je hypotheeklasten. Je maandbedrag kan ook bestaan uit aflossing en eventuele andere kosten. De bruto maandlast is het bedrag vóór mogelijke fiscale effecten. De netto maandlast hangt mede af van je persoonlijke situatie en de geldende belastingregels. Laat daarom niet alleen het rentepercentage, maar ook de verwachte maandlasten en totale kosten berekenen.

Let op de voorwaarden en geldigheid

Een rente op een website of in een vergelijking is meestal indicatief. Het uiteindelijke aanbod kan afhangen van de beoordeling van je aanvraag, de woningwaarde en de voorwaarden van de geldverstrekker. Vraag na hoe lang een renteaanbod geldig is en of het tarief tijdens die periode kan wijzigen. Lees ook de voorwaarden over extra aflossen, verhuizen en het meenemen van de rente naar een volgende woning.

Conclusie

Een overzicht van hypotheekrente tarieven helpt je om aanbieders en mogelijkheden te verkennen. De beste keuze hangt echter af van meer dan alleen het laagste percentage. Vergelijk rentevaste periodes, hypotheekvormen, tariefklassen en voorwaarden op basis van jouw situatie. Omdat hypotheekrentes en regels kunnen veranderen, is het verstandig actuele informatie op te vragen en de gevolgen van verschillende opties zorgvuldig te laten berekenen.


Voordelen van het Overzicht van Hypotheekrente Tarieven: Eenvoudig Vergelijken en Beter Inzicht

  1. Vergelijk eenvoudig hypotheekrentes.
  2. Krijg snel inzicht in actuele tarieven.
  3. Vind tarieven voor verschillende rentevaste periodes.
  4. Ontdek mogelijke verschillen tussen geldverstrekkers.
  5. Maak beter geïnformeerde keuzes.
  6. Krijg meer grip op je maandlasten.


Vijf Nadelen van Overzicht Hypotheekrente Tarieven

  1. Tarieven kunnen snel veranderen.
  2. Niet elk tarief geldt voor iedere situatie.
  3. Voorwaarden zijn lastig te vergelijken.
  4. Advertentietarieven kunnen afwijken van offertes.
  5. Een laag tarief zegt niet alles over de totale kosten.

Vergelijk eenvoudig hypotheekrentes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes van verschillende geldverstrekkers. Zo zie je in één oogopslag welke tarieven aansluiten bij jouw hypotheekbedrag en gewenste rentevaste periode. Dat maakt het makkelijker om opties te verkennen en gericht te bekijken welke hypotheek bij jouw situatie past. Houd er rekening mee dat de uiteindelijke rente ook afhangt van persoonlijke omstandigheden en de voorwaarden van de aanbieder.

Krijg snel inzicht in actuele tarieven.

Met een overzicht van hypotheekrente tarieven krijg je snel inzicht in de actuele rentes van verschillende aanbieders. Zo zie je in één oogopslag welke tarieven gelden voor uiteenlopende rentevaste periodes en kun je makkelijker bepalen welke opties passen bij jouw situatie. Controleer altijd de voorwaarden en vraag een persoonlijk renteaanbod aan, want het uiteindelijke tarief kan afhangen van je financiële situatie en de kenmerken van de woning.

Vind tarieven voor verschillende rentevaste periodes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes voor verschillende rentevaste periodes. Zo zie je in één oogopslag hoe de tarieven verschillen wanneer je de rente bijvoorbeeld korter of juist langer vastzet. Dat helpt je om de mogelijke maandlasten af te wegen tegen de zekerheid die je prettig vindt, zodat je een rentevaste periode kunt kiezen die past bij jouw financiële situatie en plannen.

Ontdek mogelijke verschillen tussen geldverstrekkers.

Door een overzicht van hypotheekrentetarieven te bekijken, ontdek je eenvoudig welke verschillen er zijn tussen geldverstrekkers. Zelfs bij dezelfde rentevaste periode en vergelijkbare voorwaarden kunnen tarieven uiteenlopen. Door meerdere aanbieders naast elkaar te zetten, krijg je een beter beeld van de mogelijkheden en kun je gericht onderzoeken welke hypotheek het beste aansluit bij jouw situatie. Vergelijk daarbij niet alleen de rente, maar ook de voorwaarden en eventuele bijkomende kosten.

Maak beter geïnformeerde keuzes.

Met een overzicht van hypotheekrente tarieven kun je verschillende aanbieders en rentevaste periodes eenvoudig met elkaar vergelijken. Zo krijg je beter inzicht in de mogelijkheden, de bijbehorende maandlasten en de voorwaarden. Die informatie helpt je om keuzes af te stemmen op je financiële situatie en plannen, zodat je een beter geïnformeerde beslissing neemt over je hypotheek.

Krijg meer grip op je maandlasten.

Krijg meer grip op je maandlasten

Met een overzicht van hypotheekrente tarieven zie je in één oogopslag hoe verschillende rentes je verwachte maandlasten kunnen beïnvloeden. Zo kun je aanbieders en rentevaste periodes vergelijken en beter inschatten welke hypotheek past bij je budget. Houd er rekening mee dat je uiteindelijke maandlasten ook afhangen van onder meer je hypotheekvorm, de hoogte van je lening en je persoonlijke situatie.

Tarieven kunnen snel veranderen.

Een nadeel van een overzicht van hypotheekrente tarieven is dat de tarieven snel kunnen veranderen. Door ontwikkelingen op de financiële markten kunnen geldverstrekkers hun rente regelmatig aanpassen, waardoor een tarief op het overzicht mogelijk niet meer actueel is wanneer je een offerte aanvraagt. Controleer daarom altijd de actuele rente en voorwaarden bij de aanbieder voordat je een beslissing neemt.

Niet elk tarief geldt voor iedere situatie.

Niet elk hypotheekrentetarief geldt voor iedere situatie. De rente die je daadwerkelijk aangeboden krijgt, kan afhangen van onder meer je hypotheekvorm, de rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde en of je in aanmerking komt voor NHG. Een tarief in een overzicht is daarom vaak indicatief en kan afwijken van het persoonlijke aanbod van de geldverstrekker. Controleer altijd welke voorwaarden gelden en laat de rente berekenen op basis van jouw situatie.

Voorwaarden zijn lastig te vergelijken.

De voorwaarden bij hypotheekrentes zijn soms lastig met elkaar te vergelijken. Geldverstrekkers hanteren uiteenlopende regels voor bijvoorbeeld extra aflossen, verhuizen, rentekorting en het aanpassen van je rente. Daardoor zegt een lager rentepercentage niet altijd genoeg over de totale aantrekkelijkheid van een aanbod. Lees daarom de voorwaarden zorgvuldig en vergelijk offertes op basis van dezelfde uitgangspunten.

Advertentietarieven kunnen afwijken van offertes.

Advertentietarieven zijn vaak indicatief en kunnen afwijken van de rente die je uiteindelijk in een persoonlijke offerte krijgt. Het definitieve tarief hangt bijvoorbeeld af van je financiële situatie, de woningwaarde, de hoogte van je hypotheek en eventuele voorwaarden of kortingen. Gebruik een renteoverzicht daarom als eerste vergelijking en controleer altijd welk tarief de geldverstrekker voor jouw situatie aanbiedt.

Een laag tarief zegt niet alles over de totale kosten.

Een laag hypotheekrentetarief zegt niet alles over de totale kosten van je hypotheek. Ook de afsluit- en advieskosten, voorwaarden voor extra aflossen, eventuele kortingen en de gekozen rentevaste periode spelen mee. Vergelijk daarom niet alleen het rentepercentage, maar bekijk ook de totale kosten en voorwaarden gedurende de looptijd.

maximale hypotheekrente

Alles wat je moet weten over de maximale hypotheekrente in Nederland

Alles wat je moet weten over de maximale hypotheekrente

De maximale hypotheekrente is een belangrijk aspect waar huizenkopers rekening mee moeten houden bij het afsluiten van een hypotheek. Het bepaalt namelijk de hoogte van de rente die je maximaal kunt afspreken met de geldverstrekker. Hier zijn enkele essentiële punten om te begrijpen over de maximale hypotheekrente:

Wat is de maximale hypotheekrente?

De maximale hypotheekrente is het hoogste rentepercentage dat je mag afspreken voor je hypotheek. Dit percentage wordt vastgesteld door de overheid en kan per jaar veranderen. Het doel van deze regeling is om consumenten te beschermen tegen te hoge rentetarieven.

Hoe wordt de maximale hypotheekrente bepaald?

De Autoriteit Financiële Markten (AFM) stelt jaarlijks de maximale hypotheekrente vast op basis van verschillende factoren, zoals marktontwikkelingen en economische omstandigheden. Geldverstrekkers mogen niet meer rente in rekening brengen dan het vastgestelde maximum.

Waarom is de maximale hypotheekrente belangrijk?

Het kiezen van een passende rente voor je hypotheek is cruciaal, aangezien dit invloed heeft op je maandelijkse lasten en totale kosten over de looptijd van de lening. Door op de hoogte te zijn van de maximale hypotheekrente, kun je beter inschatten welke lening het meest geschikt is voor jouw situatie.

Advies inwinnen

Als je meer wilt weten over de maximale hypotheekrente en hoe dit van invloed kan zijn op jouw financiële situatie, is het raadzaam om advies in te winnen bij een financieel adviseur of hypotheekexpert. Zij kunnen je helpen bij het maken van weloverwogen beslissingen met betrekking tot je hypotheek.

Vergeet niet dat het vergelijken van verschillende aanbieders en rentetarieven essentieel is bij het afsluiten van een hypothecaire lening. Zo kun je ervoor zorgen dat je niet alleen binnen de grenzen van de maximale hypotheekrente blijft, maar ook een gunstige deal krijgt die past bij jouw financiële behoeften.


15 Veelgestelde Vragen Over Maximale Hypotheekrente en Hypotheekrenteaftrek

  1. Wat is de maximale hypotheekrenteaftrek?
  2. Hoeveel hypotheek kan ik krijgen in 2024?
  3. Hoeveel hypotheekrente krijg ik terug in 2024?
  4. Hoeveel hypotheekrente aftrek 2022?
  5. Wat is de maximale hypotheekrenteaftrek in 2024?
  6. Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?
  7. Hoe hoog wordt de hypotheekrente?
  8. Hoe hoog kan de hypotheekrente stijgen?
  9. Wat gaat hypotheekrente doen in 2023?
  10. Wat is de maximale hypotheek die je kunt krijgen?
  11. Wat is de maximale hypotheek die je kunt afsluiten?
  12. Is 4% een hoge hypotheekrente?
  13. Wat kost een hypotheek van 100.000 euro?
  14. Wat gaat de hypotheekrente doen in 2023?
  15. Wat is de hoogste hypotheekrente ooit?

Wat is de maximale hypotheekrenteaftrek?

De maximale hypotheekrenteaftrek verwijst naar het bedrag aan rente dat je mag aftrekken van je belastbaar inkomen wanneer je een hypotheek hebt afgesloten voor de financiering van je eigen woning. Deze regeling is bedoeld om het eigenwoningbezit te stimuleren en de woonlasten te verlichten voor huiseigenaren. Het exacte bedrag dat je kunt aftrekken, hangt af van verschillende factoren, waaronder de hoogte van je hypotheekschuld en de hoogte van het belastingtarief waartegen je aangifte doet. Het is belangrijk om op de hoogte te zijn van de regels omtrent maximale hypotheekrenteaftrek, zodat je optimaal gebruik kunt maken van deze fiscale voordelen bij het aflossen van je hypotheek.

Hoeveel hypotheek kan ik krijgen in 2024?

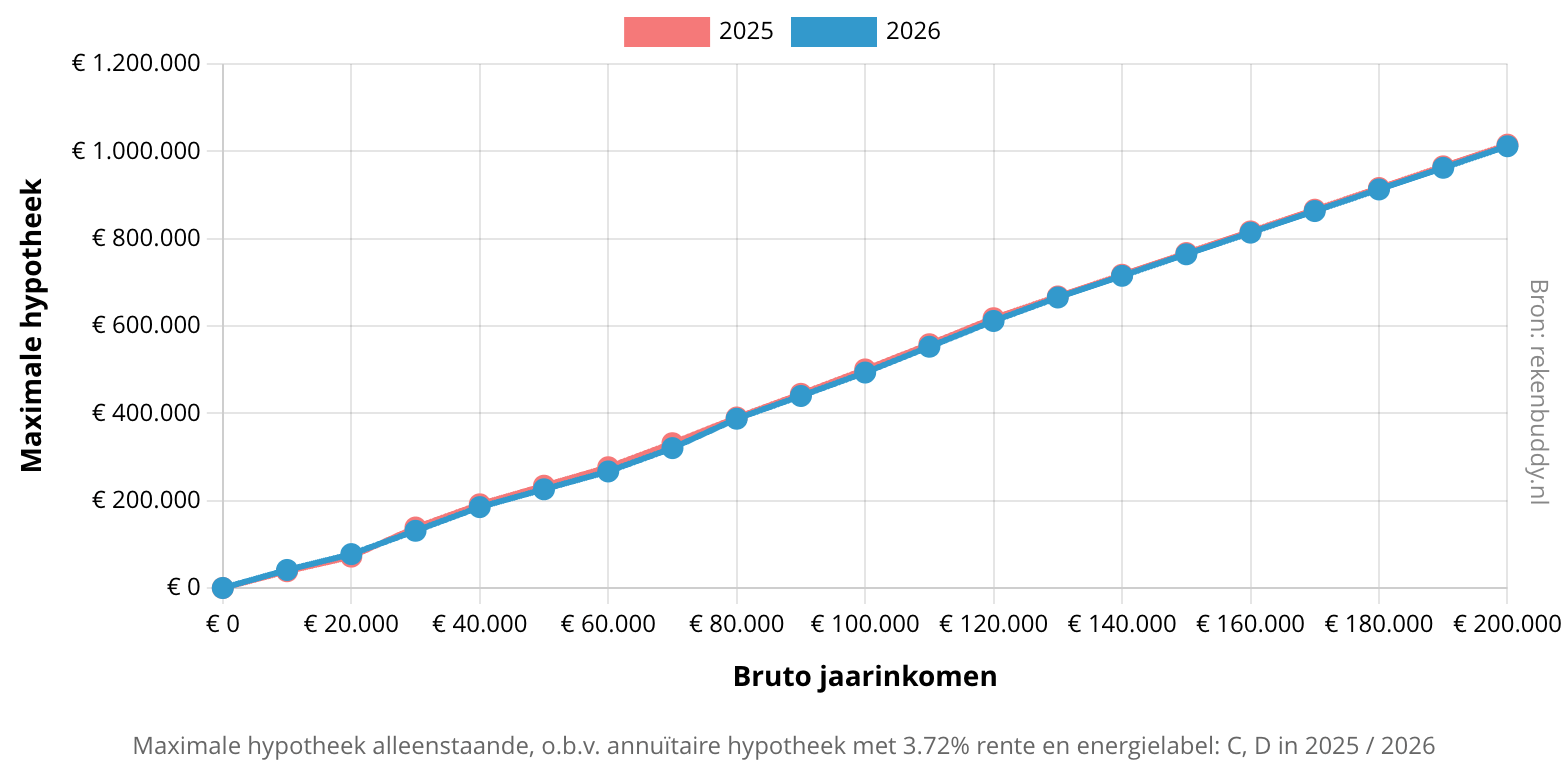
Het maximale bedrag dat je aan hypotheek kunt krijgen in 2024 wordt beïnvloed door verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van de woning en de maximale hypotheekrente die op dat moment van kracht is. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekexpert om een nauwkeurige berekening te laten maken op basis van jouw specifieke situatie en de geldende regels in 2024. Door deze informatie te verkrijgen, kun je een realistisch beeld krijgen van het maximale hypotheekbedrag dat je kunt verwachten in dat jaar.

Hoeveel hypotheekrente krijg ik terug in 2024?

Het is belangrijk om te begrijpen dat de vraag over hoeveel hypotheekrente je terugkrijgt in 2024 afhankelijk is van verschillende factoren, waaronder de actuele rentetarieven, de voorwaarden van je hypotheek en eventuele wijzigingen in wet- en regelgeving. De maximale hypotheekrente die je kunt terugkrijgen in 2024 zal worden bepaald door de geldverstrekker en de marktomstandigheden op dat moment. Het is verstandig om regelmatig te informeren bij je geldverstrekker of een financieel adviseur om op de hoogte te blijven van eventuele veranderingen en om een duidelijk beeld te krijgen van wat je kunt verwachten met betrekking tot hypotheekrente in 2024.

Hoeveel hypotheekrente aftrek 2022?

Voor het jaar 2022 geldt dat de hypotheekrenteaftrek geleidelijk wordt afgebouwd. Dit betekent dat het maximale percentage waartegen je hypotheekrente fiscaal aftrekbaar is, verder wordt verlaagd. Het is belangrijk om op de hoogte te zijn van deze veranderingen, aangezien dit van invloed kan zijn op je financiële planning en de uiteindelijke kosten van je hypotheek. Het raadplegen van een financieel adviseur kan helpen om inzicht te krijgen in hoeveel hypotheekrente je kunt aftrekken in 2022 en wat dit betekent voor jouw specifieke situatie.

Wat is de maximale hypotheekrenteaftrek in 2024?

De maximale hypotheekrenteaftrek in 2024 is vastgesteld op 40%. Dit betekent dat je als huiseigenaar maximaal 40% van de betaalde hypotheekrente kunt aftrekken van je belastbaar inkomen. Het is belangrijk om op de hoogte te zijn van deze regeling, aangezien het invloed kan hebben op je financiële planning en belastingverplichtingen bij het bezitten van een eigen woning. Het raadplegen van een belastingadviseur kan helpen om de specifieke gevolgen van de maximale hypotheekrenteaftrek in 2024 voor jouw situatie te begrijpen en te optimaliseren.

Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?

Om een hypotheek van 400.000 euro te kunnen krijgen, is het belangrijk om niet alleen naar het gewenste leenbedrag te kijken, maar ook naar je inkomen en financiële situatie. Geldverstrekkers hanteren verschillende criteria bij het beoordelen van een hypotheekaanvraag, waaronder de hoogte van je inkomen en vaste lasten. Over het algemeen wordt geadviseerd om een bruto jaarinkomen te hebben dat minstens 4 tot 5 keer hoger ligt dan het bedrag van de gewenste hypotheek. Dit betekent dat voor een hypotheek van 400.000 euro, een bruto jaarinkomen van ongeveer 80.000 tot 100.000 euro vaak als richtlijn wordt gehanteerd. Het is echter verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en de geldende maximale hypotheekrente.

Hoe hoog wordt de hypotheekrente?

De hoogte van de hypotheekrente wordt bepaald door verschillende factoren, waaronder de marktomstandigheden, de renteontwikkelingen en het beleid van de geldverstrekkers. Het is belangrijk op te merken dat er een maximale hypotheekrente is vastgesteld door de overheid, die geldverstrekkers niet mogen overschrijden. Het exacte rentepercentage dat je zult betalen voor je hypotheek hangt af van meerdere variabelen en kan per geldverstrekker verschillen. Het is verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij een financieel expert om een goed beeld te krijgen van de mogelijke rentetarieven en welke het beste aansluiten bij jouw financiële situatie.

Hoe hoog kan de hypotheekrente stijgen?

De vraag “Hoe hoog kan de hypotheekrente stijgen?” is een veelgestelde vraag onder huizenkopers en huiseigenaren die zich zorgen maken over mogelijke rentestijgingen. De maximale hypotheekrente kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van geldverstrekkers. Hoewel de exacte hoogte van rentestijgingen niet op voorhand te voorspellen is, is het verstandig om bij het afsluiten van een hypotheek rekening te houden met mogelijke schommelingen in de rente en eventueel advies in te winnen bij experts om de risico’s te beperken.

Wat gaat hypotheekrente doen in 2023?

Het voorspellen van de hypotheekrente voor 2023 is een uitdagende taak, aangezien deze afhankelijk is van diverse factoren zoals economische groei, inflatie, rentebeleid van de centrale bank en wereldgebeurtenissen. Financiële experts en analisten proberen trends te identificeren om een prognose te maken, maar het blijft altijd onzeker. Het is verstandig om regelmatig de marktontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over hypotheekrentes in 2023.

Wat is de maximale hypotheek die je kunt krijgen?

De maximale hypotheek die je kunt krijgen wordt bepaald door verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de maximale hypotheekrente die geldt op dat moment. Het is belangrijk om te weten dat geldverstrekkers niet meer mogen uitlenen dan het bedrag dat past binnen de wettelijke regels en jouw financiële draagkracht. Een financieel adviseur kan je helpen om een realistisch beeld te krijgen van de maximale hypotheek die je kunt krijgen en welke lening het beste aansluit bij jouw persoonlijke situatie.

Wat is de maximale hypotheek die je kunt afsluiten?

De maximale hypotheek die je kunt afsluiten wordt niet alleen bepaald door je inkomen en de waarde van de woning, maar ook door de maximale hypotheekrente die van toepassing is. Deze rente wordt jaarlijks vastgesteld en beïnvloedt direct het bedrag dat je kunt lenen. Het is belangrijk om te begrijpen dat de maximale hypotheekrente een rol speelt bij het bepalen van je maximale leencapaciteit en dus mede bepaalt hoeveel je kunt lenen voor de aankoop van een huis. Het is verstandig om advies in te winnen bij een financieel expert om een duidelijk beeld te krijgen van de mogelijkheden en beperkingen met betrekking tot het afsluiten van een hypotheek binnen de grenzen van de maximale rente.

Is 4% een hoge hypotheekrente?

Een hypotheekrente van 4% kan als relatief hoog worden beschouwd, afhankelijk van de actuele marktomstandigheden en het renteniveau op dat moment. In de afgelopen jaren zijn de hypotheekrentes over het algemeen gedaald, waardoor percentages rond de 4% als aan de bovenkant van het spectrum kunnen worden gezien. Het is echter belangrijk om te beseffen dat wat als ‘hoog’ wordt beschouwd, subjectief kan zijn en sterk afhankelijk is van individuele financiële situaties en persoonlijke voorkeuren. Het vergelijken van verschillende rentetarieven en het raadplegen van een financieel adviseur kan helpen bij het bepalen of 4% voor jou als huizenkoper als hoog wordt ervaren in de huidige marktcontext.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag over de maximale hypotheekrente is: “Wat kost een hypotheek van 100.000 euro?” De totale kosten van een hypotheek van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals afsluitprovisie en notariskosten. Door rekening te houden met deze variabelen en het actuele rentetarief te vergelijken bij diverse geldverstrekkers, kun je een beter inzicht krijgen in de uiteindelijke kosten van een hypotheek van 100.000 euro en zo een weloverwogen beslissing nemen bij het afsluiten van een lening.

Wat gaat de hypotheekrente doen in 2023?

Het voorspellen van de hypotheekrente voor 2023 is een veelgestelde vraag waar geen eenduidig antwoord op te geven is. De hypotheekrente wordt beïnvloed door diverse factoren, waaronder economische ontwikkelingen, rentebeleid van centrale banken en wereldgebeurtenissen. Hoewel experts prognoses kunnen maken op basis van huidige trends, blijft het onzeker hoe de rente zich precies zal ontwikkelen in de toekomst. Het is daarom verstandig om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te kunnen nemen over je hypotheek in 2023.

Wat is de hoogste hypotheekrente ooit?

De hoogste hypotheekrente ooit varieert afhankelijk van de economische omstandigheden en markttrends op dat moment. In het verleden zijn er periodes geweest waarin de hypotheekrente aanzienlijk hoger lag dan tegenwoordig, soms zelfs boven de 10%. Deze pieken in rentetarieven kunnen worden beïnvloed door factoren zoals inflatie, rentebeleid van centrale banken en mondiale economische ontwikkelingen. Het is belangrijk om te onthouden dat de maximale hypotheekrente die geldverstrekkers mogen hanteren, wordt gereguleerd door de overheid en kan variëren op basis van actuele marktomstandigheden.

actuele hypotheekrente vergelijken

Vergelijk de Actuele Hypotheekrente voor de Beste Optie

Actuele Hypotheekrente Vergelijken: Waarom en Hoe?

Als je op het punt staat een hypotheek af te sluiten of als je al een hypotheek hebt, is het verstandig om regelmatig de actuele hypotheekrente te vergelijken. Maar waarom is dit belangrijk en hoe kun je dit het beste aanpakken?

Waarom actuele hypotheekrente vergelijken?

De hypotheekrente is een van de belangrijkste factoren die van invloed zijn op de kosten van je hypotheek. Door regelmatig de actuele rentetarieven te vergelijken, kun je mogelijk geld besparen door over te stappen naar een voordeligere lening. Ook kan het lonen om te kijken naar de voorwaarden die verschillende geldverstrekkers hanteren.

Hoe kun je actuele hypotheekrente vergelijken?

Er zijn verschillende manieren om de actuele hypotheekrente te vergelijken. Je kunt gebruikmaken van online tools en websites die een overzicht bieden van de rentetarieven van diverse geldverstrekkers. Daarnaast kun je contact opnemen met hypotheekadviseurs of banken voor persoonlijk advies.

Het is belangrijk om niet alleen naar de laagste rente te kijken, maar ook naar andere aspecten zoals de looptijd, voorwaarden en eventuele extra kosten. Zo kun je een weloverwogen keuze maken die past bij jouw financiële situatie.

Conclusie

Het vergelijken van actuele hypotheekrentes kan je helpen om kosten te besparen en een beter inzicht te krijgen in de mogelijkheden die er zijn voor jouw hypotheeksituatie. Neem de tijd om verschillende opties te bekijken en kies degene die het beste aansluit bij jouw wensen en behoeften.


6 Tips voor het Vergelijken van Actuele Hypotheekrentes

  1. Vergelijk regelmatig de actuele hypotheekrentetarieven bij verschillende geldverstrekkers.
  2. Let op de looptijd van de rente, kortlopende rentes zijn vaak lager maar kunnen na verloop van tijd stijgen.
  3. Houd rekening met bijkomende kosten zoals advies- en afsluitkosten bij het vergelijken van hypotheekrentes.
  4. Bekijk ook de voorwaarden en flexibiliteit van een hypotheek naast alleen de rentepercentages.
  5. Overweeg om een onafhankelijke hypotheekadviseur in te schakelen voor deskundig advies bij het vergelijken van rentes.
  6. Wees alert op eventuele acties of kortingen die geldverstrekkers aanbieden, deze kunnen gunstig zijn bij het afsluiten van een hypotheek.

Vergelijk regelmatig de actuele hypotheekrentetarieven bij verschillende geldverstrekkers.

Het is verstandig om regelmatig de actuele hypotheekrentetarieven bij verschillende geldverstrekkers te vergelijken. Door dit te doen, kun je inzicht krijgen in de variërende rentetarieven en voorwaarden die worden aangeboden. Op die manier kun je mogelijk profiteren van gunstigere tarieven en betere voorwaarden die aansluiten bij jouw financiële situatie. Het vergelijken van hypotheekrentes stelt je in staat om een weloverwogen beslissing te nemen en kan op de lange termijn leiden tot besparingen op je hypotheekkosten.

Let op de looptijd van de rente, kortlopende rentes zijn vaak lager maar kunnen na verloop van tijd stijgen.

Het is belangrijk om aandacht te besteden aan de looptijd van de rente bij het vergelijken van actuele hypotheekrentes. Kortlopende rentetarieven zijn vaak lager dan langlopende rentes, maar het is essentieel om te beseffen dat deze op termijn kunnen stijgen. Het is daarom verstandig om niet alleen naar de hoogte van de rente op korte termijn te kijken, maar ook naar hoe deze zich kan ontwikkelen in de toekomst. Het maken van een weloverwogen beslissing over de looptijd van de rente kan helpen om onaangename verrassingen te voorkomen en financiële stabiliteit op lange termijn te waarborgen.

Houd rekening met bijkomende kosten zoals advies- en afsluitkosten bij het vergelijken van hypotheekrentes.

Het is belangrijk om bij het vergelijken van hypotheekrentes rekening te houden met bijkomende kosten zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en kunnen een impact hebben op de totale kosten van je hypotheek. Door deze kosten mee te nemen in je vergelijking, kun je een realistischer beeld krijgen van wat de uiteindelijke financiële verplichtingen zullen zijn bij het afsluiten van een hypotheek. Het is dus verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die gepaard gaan met het afsluiten van een hypotheek.

Bekijk ook de voorwaarden en flexibiliteit van een hypotheek naast alleen de rentepercentages.

Het is essentieel om bij het vergelijken van actuele hypotheekrentes niet alleen te focussen op de rentepercentages, maar ook aandacht te besteden aan de voorwaarden en flexibiliteit van een hypotheek. De voorwaarden kunnen variëren tussen verschillende geldverstrekkers en kunnen een grote invloed hebben op je totale kosten en financiële flexibiliteit. Let bijvoorbeeld op zaken als boeteregelingen, mogelijkheden tot extra aflossen, rentevaste periodes en eventuele bijkomende kosten. Door ook deze aspecten mee te nemen in je overwegingen, kun je een weloverwogen keuze maken die past bij jouw financiële doelen en behoeften.

Overweeg om een onafhankelijke hypotheekadviseur in te schakelen voor deskundig advies bij het vergelijken van rentes.

Overweeg om een onafhankelijke hypotheekadviseur in te schakelen voor deskundig advies bij het vergelijken van rentes. Een hypotheekadviseur kan je helpen om de actuele rentetarieven van verschillende geldverstrekkers te analyseren en de voorwaarden te vergelijken. Met hun expertise kunnen ze je voorzien van persoonlijk advies dat aansluit bij jouw specifieke financiële situatie en toekomstplannen. Het inschakelen van een onafhankelijke adviseur kan je helpen om een weloverwogen beslissing te nemen en de beste hypotheekoptie te kiezen.

Wees alert op eventuele acties of kortingen die geldverstrekkers aanbieden, deze kunnen gunstig zijn bij het afsluiten van een hypotheek.

Wees alert op eventuele acties of kortingen die geldverstrekkers aanbieden, deze kunnen gunstig zijn bij het afsluiten van een hypotheek. Het is verstandig om niet alleen naar de standaard rentetarieven te kijken, maar ook te letten op speciale aanbiedingen die tijdelijk beschikbaar kunnen zijn. Door op de hoogte te blijven van acties en kortingen kun je mogelijk profiteren van gunstige voorwaarden en lagere kosten bij het afsluiten van je hypotheek. Het loont dus om goed te vergelijken en te onderzoeken welke geldverstrekker de beste deal voor jou kan bieden.

Alles over hypotheekrente bij de Hypotheekshop

Alles wat je moet weten over Hypotheekrente bij de Hypotheekshop

De hypotheekrente is een van de belangrijkste factoren bij het afsluiten van een hypotheek. Het bepaalt namelijk hoeveel je maandelijks aan rente betaalt over het geleende bedrag. Bij de Hypotheekshop kun je terecht voor deskundig advies en begeleiding op het gebied van hypotheekrentes.

De hoogte van de hypotheekrente wordt onder andere bepaald door de marktrente, de looptijd van de hypotheek, en het type rente (vast of variabel). Bij de Hypotheekshop kunnen ze je helpen om inzicht te krijgen in welke rentevaste periode het beste bij jouw situatie past.

Daarnaast is het bij de Hypotheekshop mogelijk om verschillende geldverstrekkers met elkaar te vergelijken op basis van rente en voorwaarden. Zo kun je een weloverwogen keuze maken voor een hypotheek die aansluit bij jouw wensen en financiële mogelijkheden.

Of je nu op zoek bent naar een startershypotheek, een oversluiting wilt regelen of advies nodig hebt over verduurzaming van je woning, de adviseurs van de Hypotheekshop staan voor je klaar. Zij kunnen je helpen om de juiste keuzes te maken en zorgen ervoor dat je goed geïnformeerd bent over alle aspecten rondom hypotheekrentes.

Kortom, voor professioneel advies en begeleiding op het gebied van hypotheekrentes ben je bij de Hypotheekshop aan het juiste adres. Neem contact met hen op voor een vrijblijvend gesprek en ontdek wat zij voor jou kunnen betekenen in jouw zoektocht naar de ideale hypotheek.


7 Tips voor het Optimaliseren van je Hypotheekrente bij de Hypotheekshop

  1. Vergelijk hypotheekrentetarieven van verschillende aanbieders.
  2. Let op de looptijd en voorwaarden van de hypotheekrente.
  3. Onderhandel over de hoogte van de rente bij een hypotheekadviseur.
  4. Houd rekening met eventuele boeterentes bij oversluiten van je hypotheekrente.
  5. Informeer naar mogelijke rentekortingen bij extra aflossingen op je hypotheek.
  6. Blijf op de hoogte van ontwikkelingen op de huizenmarkt die invloed kunnen hebben op hypotheekrentes.
  7. Overweeg een onafhankelijk advies bij het kiezen van een passende hypotheekrente.

Vergelijk hypotheekrentetarieven van verschillende aanbieders.

Het is verstandig om hypotheekrentetarieven van verschillende aanbieders te vergelijken voordat je een beslissing neemt over je hypotheek. Door verschillende rentetarieven naast elkaar te leggen, krijg je inzicht in welke geldverstrekker de meest gunstige voorwaarden en tarieven biedt voor jouw situatie. Bij de Hypotheekshop kun je profiteren van hun expertise en hulpmiddelen om hypotheekrentes van diverse aanbieders te vergelijken, zodat je een weloverwogen keuze kunt maken die aansluit bij jouw financiële behoeften en doelen.

Let op de looptijd en voorwaarden van de hypotheekrente.

Het is essentieel om aandacht te besteden aan de looptijd en voorwaarden van de hypotheekrente bij het afsluiten van een hypotheek. De keuze voor een bepaalde rentevaste periode en de bijbehorende voorwaarden kunnen een grote invloed hebben op de totale kosten van je hypotheek. Bij de Hypotheekshop kunnen zij je helpen om de juiste looptijd en voorwaarden te kiezen die aansluiten bij jouw financiële situatie en toekomstplannen. Het is belangrijk om goed geïnformeerd te zijn over deze aspecten, zodat je een weloverwogen beslissing kunt nemen en niet voor verrassingen komt te staan in de toekomst.

Onderhandel over de hoogte van de rente bij een hypotheekadviseur.

Het is verstandig om te onderhandelen over de hoogte van de rente bij een hypotheekadviseur, zoals bij de Hypotheekshop. Door te onderhandelen kun je mogelijk gunstigere voorwaarden en een lagere rente bedingen, wat op lange termijn aanzienlijke besparingen kan opleveren. Een ervaren hypotheekadviseur kan je helpen bij het voeren van deze onderhandelingen en het vinden van een hypotheek met een rentetarief dat past bij jouw financiële situatie en wensen. Het loont dus zeker de moeite om actief te zijn in het bespreken en onderhandelen over de rente bij het afsluiten van een hypotheek.

Houd rekening met eventuele boeterentes bij oversluiten van je hypotheekrente.

Bij het oversluiten van je hypotheekrente is het belangrijk om rekening te houden met eventuele boeterentes. Deze boeterentes kunnen ontstaan doordat je een lopende hypotheek vroegtijdig wilt beëindigen. Het is verstandig om goed te laten berekenen wat de kosten hiervan zouden zijn en of het oversluiten van je hypotheekrente opweegt tegen de mogelijke besparingen op de lange termijn. De adviseurs bij de Hypotheekshop kunnen je hierbij helpen en adviseren over de beste aanpak voor jouw specifieke situatie.

Informeer naar mogelijke rentekortingen bij extra aflossingen op je hypotheek.

Het is verstandig om bij de Hypotheekshop te informeren naar mogelijke rentekortingen wanneer je extra aflossingen op je hypotheek wilt doen. Door te weten welke kortingen er mogelijk zijn, kun je wellicht profiteren van lagere hypotheekrentes en daarmee geld besparen op de lange termijn. De adviseurs bij de Hypotheekshop kunnen je hierover meer informatie geven en je begeleiden bij het maken van slimme financiële keuzes voor jouw hypotheek.

Blijf op de hoogte van ontwikkelingen op de huizenmarkt die invloed kunnen hebben op hypotheekrentes.

Het is verstandig om op de hoogte te blijven van ontwikkelingen op de huizenmarkt die invloed kunnen hebben op hypotheekrentes. Factoren zoals economische trends, rentewijzigingen en regelgeving kunnen allemaal van invloed zijn op de hoogte van de hypotheekrente. Door goed geïnformeerd te blijven en eventuele veranderingen in de gaten te houden, kun je tijdig inspelen op gunstige renteontwikkelingen en weloverwogen beslissingen nemen bij het afsluiten of aanpassen van je hypotheek via de Hypotheekshop.

Overweeg een onafhankelijk advies bij het kiezen van een passende hypotheekrente.

Overweeg een onafhankelijk advies bij het kiezen van een passende hypotheekrente. Het kan verstandig zijn om gebruik te maken van een onafhankelijke adviseur, zoals de Hypotheekshop, om je te helpen bij het selecteren van de juiste hypotheekrente. Deze adviseurs hebben vaak toegang tot een breed scala aan geldverstrekkers en kunnen je helpen bij het vergelijken van verschillende opties. Door te kiezen voor onafhankelijk advies kun je er zeker van zijn dat je een weloverwogen beslissing neemt die aansluit bij jouw financiële situatie en wensen.

Vergelijk en Bereken Hypotheekopties voor Jouw Toekomstige Woning

Alles Wat Je Moet Weten Over Hypotheek Berekenen en Vergelijken

Als je op het punt staat een huis te kopen, is het belangrijk om goed geïnformeerd te zijn over het afsluiten van een hypotheek. Een van de eerste stappen die je moet nemen, is het berekenen en vergelijken van verschillende hypotheekopties. Hieronder lees je alles wat je moet weten over dit proces.

Waarom Hypotheek Berekenen?

Het berekenen van een hypotheek is essentieel om inzicht te krijgen in hoeveel geld je kunt lenen en welke maandelijkse lasten daarbij komen kijken. Door je financiële situatie grondig te analyseren, kun je bepalen welk type hypotheek het beste bij jou past.

Hoe Werkt Het?

Er zijn verschillende online tools beschikbaar waarmee je eenvoudig een hypotheekberekening kunt maken. Je vult gegevens in zoals je inkomen, eventuele schulden en de gewenste looptijd van de hypotheek. Op basis hiervan krijg je een indicatie van het maximale bedrag dat je kunt lenen en de bijbehorende maandlasten.

Hypotheek Vergelijken

Nadat je de berekening hebt gemaakt, is het verstandig om verschillende hypotheekaanbieders met elkaar te vergelijken. Let hierbij niet alleen op de rente, maar ook op voorwaarden zoals boetevrij aflossen, rentevaste periode en extra kosten. Door goed te vergelijken, kun je honderden euro’s besparen op jaarbasis.

Advies Inwinnen

Het afsluiten van een hypotheek is een grote financiële beslissing die invloed heeft op de lange termijn. Het kan daarom verstandig zijn om advies in te winnen bij een financieel adviseur of hypotheekadviseur. Zij kunnen je helpen bij het maken van de juiste keuzes en zorgen ervoor dat je goed voorbereid bent.

Kortom, door zorgvuldig je hypotheek te berekenen en verschillende opties met elkaar te vergelijken, kun je de beste keuze maken die past bij jouw financiële situatie en woonwensen.


Vijf Voordelen van Hypotheek Berekenen en Vergelijken: Inzicht, Besparingen en Weloverwogen Keuzes

  1. Je krijgt inzicht in hoeveel geld je kunt lenen voor een huis.
  2. Het helpt je bij het bepalen van de maandelijkse lasten van een hypotheek.
  3. Door te vergelijken kun je besparen op de totale kosten van je hypotheek.
  4. Je kunt verschillende hypotheekaanbieders en voorwaarden met elkaar vergelijken.
  5. Het stelt je in staat om een weloverwogen beslissing te nemen over de juiste hypotheek voor jou.


Zeven Nadelen van het Vergelijken en Berekenen van Hypotheken

  1. Het vergelijken van hypotheekopties kan tijdrovend zijn.
  2. Sommige online hypotheekberekeningstools kunnen beperkt zijn in hun nauwkeurigheid.
  3. Niet alle kosten worden altijd meegenomen in de berekeningen.
  4. Het kan verwarrend zijn om verschillende rentepercentages en voorwaarden te vergelijken.
  5. Sommige hypotheekaanbieders hebben verborgen kosten die niet direct zichtbaar zijn bij het vergelijken.
  6. Te veel focus op de laagste rente kan leiden tot het missen van andere belangrijke aspecten van een hypotheek.
  7. Er is een kans op informatie-overload bij het vergelijken van te veel verschillende hypothecaire leningen.

Je krijgt inzicht in hoeveel geld je kunt lenen voor een huis.

Het berekenen en vergelijken van hypotheken geeft je inzicht in hoeveel geld je daadwerkelijk kunt lenen voor de aankoop van een huis. Door deze stap te nemen, krijg je een duidelijk beeld van je financiële mogelijkheden en beperkingen, wat essentieel is bij het plannen van een grote investering zoals het kopen van een woning. Met dit inzicht kun je realistische verwachtingen stellen en gericht op zoek gaan naar een huis dat binnen je financiële bereik valt.

Het helpt je bij het bepalen van de maandelijkse lasten van een hypotheek.

Het berekenen en vergelijken van hypotheken helpt je bij het bepalen van de maandelijkse lasten die gepaard gaan met het afsluiten van een hypotheek. Door inzicht te krijgen in de maandelijkse kosten, kun je een realistisch budget opstellen en ervoor zorgen dat je hypotheeklasten in lijn liggen met je financiële mogelijkheden. Dit stelt je in staat om een weloverwogen beslissing te nemen en te voorkomen dat je voor verrassingen komt te staan in de toekomst.

Door te vergelijken kun je besparen op de totale kosten van je hypotheek.

Door verschillende hypotheekopties met elkaar te vergelijken, kun je besparen op de totale kosten van je hypotheek. Door zorgvuldig te kijken naar factoren zoals rentepercentages, looptijden en bijkomende kosten, kun je een weloverwogen keuze maken die uiteindelijk kan leiden tot aanzienlijke besparingen gedurende de looptijd van je hypotheek. Het loont dus zeker de moeite om de tijd te nemen voor het berekenen en vergelijken van hypotheekaanbieders.

Je kunt verschillende hypotheekaanbieders en voorwaarden met elkaar vergelijken.

Door het berekenen en vergelijken van hypotheken heb je de mogelijkheid om diverse hypotheekaanbieders en voorwaarden met elkaar te vergelijken. Hierdoor kun je een weloverwogen beslissing nemen en de hypotheek kiezen die het beste aansluit bij jouw financiële behoeften en wensen. Het vergelijken van verschillende opties stelt je in staat om niet alleen naar de rente te kijken, maar ook naar belangrijke voorwaarden zoals flexibiliteit in aflossen en eventuele bijkomende kosten. Dit helpt je om uiteindelijk de meest geschikte hypotheek te selecteren die past bij jouw situatie.

Het stelt je in staat om een weloverwogen beslissing te nemen over de juiste hypotheek voor jou.

Het berekenen en vergelijken van hypotheekopties stelt je in staat om een weloverwogen beslissing te nemen over de juiste hypotheek voor jou. Door grondig te analyseren en verschillende aanbiedingen tegen elkaar af te wegen, kun je de hypotheek kiezen die het beste aansluit bij jouw financiële behoeften en toekomstplannen. Deze aanpak geeft je de nodige inzichten om met vertrouwen een belangrijke financiële stap te zetten en zorgt ervoor dat je op lange termijn financieel stabiel bent.

Het vergelijken van hypotheekopties kan tijdrovend zijn.

Het vergelijken van hypotheekopties kan inderdaad tijdrovend zijn. Het proces vereist gedetailleerde aandacht voor verschillende aspecten, zoals rentetarieven, voorwaarden en bijkomende kosten van diverse hypotheekverstrekkers. Het grondig vergelijken van deze informatie kan veel tijd en moeite kosten, vooral voor mensen die niet bekend zijn met financiële termen en concepten. Het is belangrijk om te investeren in dit onderzoek om uiteindelijk een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypotheek.

Sommige online hypotheekberekeningstools kunnen beperkt zijn in hun nauwkeurigheid.

Sommige online hypotheekberekeningstools kunnen beperkt zijn in hun nauwkeurigheid. Het is belangrijk om te beseffen dat deze tools vaak uitgaan van standaardparameters en niet alle individuele aspecten van jouw financiële situatie kunnen meenemen. Hierdoor kan het resultaat van de berekening afwijken van de daadwerkelijke mogelijkheden die beschikbaar zijn bij hypotheekverstrekkers. Het is daarom verstandig om de uitkomsten van online tools te gebruiken als indicatie, maar altijd aanvullend advies in te winnen bij een professional om een volledig beeld te krijgen van de hypotheekopties die voor jou relevant zijn.

Niet alle kosten worden altijd meegenomen in de berekeningen.

Niet alle kosten worden altijd meegenomen in de berekeningen bij het vergelijken van hypotheken. Het is belangrijk om te beseffen dat sommige verborgen kosten, zoals notariskosten, taxatiekosten en advieskosten, niet altijd worden opgenomen in de initiële berekeningen. Hierdoor kan het uiteindelijke totale kostenplaatje van een hypotheek hoger uitvallen dan aanvankelijk verwacht. Het is daarom verstandig om bij het vergelijken van hypotheekopties ook aandacht te besteden aan deze bijkomende kosten om een realistisch beeld te krijgen van wat de hypotheek daadwerkelijk zal kosten.

Het kan verwarrend zijn om verschillende rentepercentages en voorwaarden te vergelijken.

Het kan verwarrend zijn om verschillende rentepercentages en voorwaarden te vergelijken bij het berekenen en vergelijken van hypotheken. De variatie in rentetarieven en de diversiteit aan voorwaarden die door verschillende hypotheekverstrekkers worden aangeboden, kunnen het proces complex maken. Het is belangrijk om goed op de hoogte te zijn van alle details en om eventueel professioneel advies in te winnen om een weloverwogen beslissing te kunnen nemen die aansluit bij jouw financiële behoeften en situatie.

Sommige hypotheekaanbieders hebben verborgen kosten die niet direct zichtbaar zijn bij het vergelijken.

Sommige hypotheekaanbieders hebben verborgen kosten die niet direct zichtbaar zijn bij het vergelijken. Het is belangrijk om hier alert op te zijn, aangezien deze extra kosten kunnen leiden tot onverwachte financiële lasten gedurende de looptijd van de hypotheek. Het is daarom verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke bijkomende kosten en voorwaarden die van invloed kunnen zijn op de uiteindelijke totale kosten van de hypotheek. Het grondig doorlezen van de contracten en het stellen van gerichte vragen aan hypotheekaanbieders kan helpen om eventuele verborgen kosten te ontdekken en zo een weloverwogen beslissing te nemen.

Te veel focus op de laagste rente kan leiden tot het missen van andere belangrijke aspecten van een hypotheek.

Een belangrijk nadeel van het te veel focussen op de laagste rente bij het berekenen en vergelijken van hypotheken is dat dit kan leiden tot het over het hoofd zien van andere essentiële aspecten van een hypotheek. Terwijl een lage rente aantrekkelijk lijkt, zijn er ook andere belangrijke factoren om rekening mee te houden, zoals de voorwaarden, flexibiliteit en eventuele extra kosten die gepaard gaan met de hypotheek. Door uitsluitend te kijken naar de rente, loop je het risico om belangrijke details te missen die uiteindelijk van invloed kunnen zijn op de totale kosten en jouw financiële stabiliteit op lange termijn. Het is daarom verstandig om een holistische benadering te hanteren bij het vergelijken van hypotheekopties.

Er is een kans op informatie-overload bij het vergelijken van te veel verschillende hypothecaire leningen.

Er bestaat een risico op informatie-overload wanneer je te veel verschillende hypothecaire leningen met elkaar vergelijkt. Door het grote aantal opties en variabelen kan het overweldigend worden om de juiste keuze te maken. Het is belangrijk om focus te houden op de belangrijkste criteria die voor jou van belang zijn, zoals rente, voorwaarden en kosten, om te voorkomen dat je verstrikt raakt in een wirwar van informatie en uiteindelijk de beste beslissing voor jezelf kunt nemen.

hypotheek vergelijken berekenen

Tips voor het Vergelijken en Berekenen van Hypotheken

Artikel: Hypotheek Vergelijken en Berekenen

Als je op zoek bent naar een hypotheek voor het kopen van een huis, is het essentieel om verschillende hypothecaire leningen te vergelijken en te berekenen voordat je een beslissing neemt. Het kiezen van de juiste hypotheek kan een grote impact hebben op je financiële situatie op de lange termijn, dus het is belangrijk om zorgvuldig te werk te gaan.

Waarom Hypotheken Vergelijken?

Het vergelijken van hypotheken stelt je in staat om de voorwaarden, rentetarieven en kosten van verschillende leningen naast elkaar te leggen. Door dit te doen, kun je een goed beeld krijgen van wat elke hypotheekoptie te bieden heeft en welke het beste bij jouw financiële behoeften past.

Hoe Hypotheken Berekenen?

Voordat je een hypotheek afsluit, is het verstandig om de maandelijkse kosten ervan te berekenen. Hierbij moet je rekening houden met factoren zoals de hoogte van de lening, de rentevoet, de looptijd en eventuele bijkomende kosten zoals notaris- en taxatiekosten. Met behulp van online hypotheekberekeningstools kun je snel en eenvoudig deze informatie inzien.

Advies Inwinnen

Het proces van hypotheken vergelijken en berekenen kan soms overweldigend zijn, vooral als je niet bekend bent met financiële termen en concepten. In dat geval is het verstandig om advies in te winnen bij een financieel adviseur of hypotheekexpert. Zij kunnen je helpen bij het maken van een weloverwogen beslissing die aansluit bij jouw persoonlijke situatie.

Kortom, door hypotheken grondig te vergelijken en zorgvuldig te berekenen, kun je ervoor zorgen dat je de juiste keuze maakt en financiële stabiliteit op lange termijn waarborgt.


Veelgestelde Vragen over Hypotheek Vergelijken en Berekenen

  1. Wat is de goedkoopste hypotheek verstrekker?
  2. Hoeveel verdienen voor een huis van 600000?
  3. Wat kost een hypotheek van 300.000 euro?
  4. Wat kost een hypotheek van 350.000 per maand?
  5. Wat kost een huis van 250.000 per maand?
  6. Hoeveel hypotheek met 60.000 bruto?
  7. Wat moet je verdienen voor een hypotheek van 700000?
  8. Wat is momenteel de beste hypotheek?
  9. Wat kost een hypotheek van 100.000 euro?

Wat is de goedkoopste hypotheek verstrekker?

Het bepalen van de goedkoopste hypotheekverstrekker is afhankelijk van verschillende factoren, waaronder de hoogte van de lening, de rentetarieven, de looptijd en eventuele bijkomende kosten. Het is belangrijk om niet alleen te kijken naar de laagste rente, maar ook naar de totale kosten over de gehele looptijd van de lening. Door hypotheken grondig te vergelijken en te berekenen, kun je een weloverwogen beslissing nemen en de hypotheekverstrekker vinden die het beste aansluit bij jouw financiële behoeften en situatie.

Hoeveel verdienen voor een huis van 600000?

Het bepalen van het benodigde inkomen voor het kopen van een huis van 600.000 euro hangt af van verschillende factoren, waaronder de hoogte van de hypotheek die je wilt afsluiten, de rentevoet, de looptijd van de lening en eventuele eigen inbreng. Over het algemeen wordt geadviseerd dat je bruto-inkomen minimaal drie tot vier keer hoger is dan de jaarlijkse hypotheeklasten. Het is verstandig om een hypotheekadviseur te raadplegen om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en financiële mogelijkheden.

Wat kost een hypotheek van 300.000 euro?

Een veelgestelde vraag bij het vergelijken en berekenen van hypotheken is: wat kost een hypotheek van 300.000 euro? De totale kosten van een hypotheek van 300.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notaris- en taxatiekosten. Door gebruik te maken van online hypotheekberekeningstools kun je een schatting maken van de maandelijkse aflossingen en totale kosten die gepaard gaan met een hypotheeklening van 300.000 euro. Het is belangrijk om deze berekeningen zorgvuldig uit te voeren om een goed inzicht te krijgen in wat het afsluiten van een hypotheek van dat bedrag voor jou financieel betekent.

Wat kost een hypotheek van 350.000 per maand?

Het maandelijkse bedrag dat je betaalt voor een hypotheek van 350.000 euro kan variëren afhankelijk van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Om dit nauwkeurig te berekenen, moet je rekening houden met de actuele rentetarieven en de specifieke voorwaarden van de lening die je overweegt. Met behulp van een hypotheekberekeningstool kun je een schatting maken van het maandelijkse bedrag dat je zou moeten betalen voor een hypotheek van 350.000 euro. Het is altijd verstandig om advies in te winnen bij een financieel expert om een gedetailleerd inzicht te krijgen in de totale kosten en financiële verplichtingen bij het afsluiten van een hypotheek.

Wat kost een huis van 250.000 per maand?

Het bepalen van de maandelijkse kosten voor een huis van 250.000 euro hangt af van verschillende factoren, waaronder de hoogte van de hypotheeklening, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door het gebruik van een hypotheekberekeningstool kun je een nauwkeurige schatting maken van wat je maandelijks zou moeten betalen voor een hypotheek van 250.000 euro, rekening houdend met al deze variabelen. Het is verstandig om deze berekeningen te maken voordat je een definitieve beslissing neemt over het kopen van een huis, zodat je goed voorbereid bent op de financiële verplichtingen die bij het bezitten van een woning komen kijken.

Hoeveel hypotheek met 60.000 bruto?

Voor de vraag “Hoeveel hypotheek kan ik krijgen met een bruto inkomen van 60.000 euro?” is het antwoord afhankelijk van verschillende factoren, zoals de hoogte van je bruto inkomen, eventuele andere financiële verplichtingen en de rentetarieven op dat moment. Om een nauwkeurige schatting te maken van het bedrag dat je kunt lenen, is het raadzaam om een hypotheekadviseur te raadplegen of gebruik te maken van online hypotheekberekeningstools. Op die manier kun je een beter inzicht krijgen in hoeveel hypotheek je kunt krijgen met een bruto inkomen van 60.000 euro en welke leningopties het beste bij jouw financiële situatie passen.

Wat moet je verdienen voor een hypotheek van 700000?

Voor het verkrijgen van een hypotheek van 700.000 euro is het belangrijk om rekening te houden met verschillende factoren, waaronder je inkomen. Geldverstrekkers hanteren vaak een inkomensnorm om te bepalen hoeveel je kunt lenen. Over het algemeen wordt geadviseerd dat je bruto jaarinkomen ongeveer 4 tot 5 keer de hypotheeksom bedraagt. Dit betekent dat voor een hypotheek van 700.000 euro, een bruto jaarinkomen van minimaal 140.000 tot 175.000 euro vereist kan zijn, afhankelijk van de specifieke voorwaarden van de geldverstrekker. Het is verstandig om dit nauwkeurig te laten berekenen door een financieel adviseur of gebruik te maken van online tools voor hypotheekberekeningen om een realistisch beeld te krijgen van wat je zou moeten verdienen voor een hypotheek van dat bedrag.

Wat is momenteel de beste hypotheek?

Op zoek gaan naar de “beste” hypotheek is geen eenvoudige taak, aangezien dit sterk afhankelijk is van jouw persoonlijke financiële situatie en voorkeuren. Wat voor de ene persoon de beste optie kan zijn, hoeft niet per se hetzelfde te gelden voor een ander. Het is daarom essentieel om verschillende hypotheekopties te vergelijken en te berekenen om te bepalen welke het meest geschikt is voor jou. Factoren zoals rentetarieven, looptijd, voorwaarden en kosten spelen allemaal een rol bij het kiezen van de juiste hypotheek. Het raadplegen van een financieel adviseur kan ook helpen bij het identificeren van de hypotheek die het beste aansluit bij jouw specifieke behoeften en doelen.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag bij het vergelijken en berekenen van hypotheken is: wat kost een hypotheek van 100.000 euro? De totale kosten van een hypotheek van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notaris- en taxatiekosten. Door gebruik te maken van een hypotheekberekeningstool kun je een nauwkeurige schatting krijgen van de maandelijkse aflossingen en de totale kosten over de gehele looptijd van de lening. Het is belangrijk om deze informatie te vergelijken met andere hypotheekopties om zo de meest geschikte lening te kunnen kiezen die past bij jouw financiële situatie.

vergelijk rente hypotheek

Vergelijk Rente op Hypotheek: Bespaar Geld op je Lening

Alles Wat Je Moet Weten Over Het Vergelijken van Rente op Hypotheek

Als je van plan bent een huis te kopen of je huidige hypotheek wilt herfinancieren, is het vergelijken van de rente op hypotheken een essentieel onderdeel van het proces. De rente die je betaalt op je hypotheek kan namelijk aanzienlijke invloed hebben op de totale kosten en de maandelijkse aflossingen.

Het vergelijken van hypotheekrentes kan je helpen om de meest gunstige lening te vinden die past bij jouw financiële situatie. Door verschillende aanbieders te vergelijken, kun je inzicht krijgen in de variërende rentetarieven en voorwaarden die zij hanteren.

Waarom Rentetarieven Vergelijken?

Door rentetarieven te vergelijken, kun je mogelijk duizenden euro’s besparen over de looptijd van je hypotheek. Zelfs een klein verschil in rentepercentage kan aanzienlijke gevolgen hebben voor het totale bedrag dat je uiteindelijk betaalt.

Hoe Rentetarieven Vergelijken?

Er zijn verschillende manieren om rentetarieven op hypotheken te vergelijken. Je kunt gebruikmaken van online tools en websites die speciaal zijn ontworpen om het vergelijkingsproces eenvoudig te maken. Deze tools tonen vaak actuele rentetarieven van verschillende geldverstrekkers en laten je toe om snel en efficiënt opties te vergelijken.

Waar Op Te Letten Bij Het Vergelijken

Bij het vergelijken van rente op hypotheken is het niet alleen belangrijk om naar het rentepercentage zelf te kijken, maar ook naar eventuele bijkomende kosten, zoals afsluitprovisie of boeterente bij vervroegde aflossing. Daarnaast is het verstandig om rekening te houden met de looptijd en voorwaarden van de lening.

Kortom, het vergelijken van rente op hypotheken is een cruciale stap bij het vinden van de meest geschikte lening voor jouw situatie. Neem de tijd om verschillende opties te onderzoeken en maak een weloverwogen beslissing die past bij jouw financiële doelen.


9 Tips voor het Vergelijken van Hypotheekrentetarieven

  1. Vergelijk rentetarieven van verschillende hypotheekverstrekkers.
  2. Let op de looptijd van de rente
  3. Kijk naar bijkomende kosten zoals advies- en afsluitkosten.
  4. Controleer of er boeterentes zijn bij vervroegd aflossen.
  5. Vraag naar eventuele rentekortingen bij bepaalde voorwaarden.
  6. Bekijk ook de mogelijkheid tot rentemiddeling voor lagere maandlasten.
  7. Let op de hoogte van de NHG-premie en eventuele korting hierop.
  8. Informeer naar de mogelijkheid om tussentijds het rentepercentage aan te passen.
  9. Neem de totale kosten over de gehele looptijd mee in je vergelijking.

Vergelijk rentetarieven van verschillende hypotheekverstrekkers.

Vergelijk rentetarieven van verschillende hypotheekverstrekkers om de beste deal te vinden die past bij jouw financiële behoeften. Door verschillende aanbieders te vergelijken, krijg je inzicht in de variërende rentepercentages en voorwaarden die zij hanteren. Dit stelt je in staat om een weloverwogen keuze te maken en mogelijk aanzienlijke besparingen te realiseren over de looptijd van je hypotheek.

Let op de looptijd van de rente

Het is belangrijk om bij het vergelijken van hypotheekrentes ook goed te letten op de looptijd van de rente. De looptijd van de rente bepaalt hoelang de rente vaststaat en dus hoe lang je profiteert van een bepaald rentepercentage. Kies je voor een korte looptijd, dan kan het zijn dat je na afloop tegen een hoger tarief moet herfinancieren. Een langere looptijd kan meer stabiliteit bieden, maar mogelijk ook iets hogere kosten met zich meebrengen. Het is daarom verstandig om zorgvuldig af te wegen welke looptijd het beste aansluit bij jouw financiële situatie en toekomstplannen.

Kijk naar bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het vergelijken van hypotheekrentes ook aandacht te besteden aan bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en kunnen een impact hebben op de totale kosten van je hypotheek. Door deze kosten mee te nemen in je vergelijking, kun je een beter beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek.

Controleer of er boeterentes zijn bij vervroegd aflossen.

Het is van essentieel belang om te controleren of er boeterentes van toepassing zijn bij vervroegd aflossen van je hypotheek. Sommige geldverstrekkers rekenen een boete als je eerder dan gepland aflost, wat de totale kosten van je lening aanzienlijk kan verhogen. Door vooraf de voorwaarden met betrekking tot boeterentes te controleren, kun je verrassingen voorkomen en een weloverwogen beslissing nemen over het aflossen van je hypotheek.

Vraag naar eventuele rentekortingen bij bepaalde voorwaarden.

Het is verstandig om bij het vergelijken van hypotheekrentes ook te informeren naar eventuele rentekortingen die beschikbaar zijn onder bepaalde voorwaarden. Sommige geldverstrekkers bieden kortingen op de rente als je bijvoorbeeld een bepaalde periode vastzet of extra financiële producten afneemt. Door deze kortingsmogelijkheden mee te nemen in je vergelijking, kun je wellicht een nog gunstiger hypotheekrente vinden die past bij jouw financiële behoeften.

Bekijk ook de mogelijkheid tot rentemiddeling voor lagere maandlasten.

Bekijk ook de mogelijkheid tot rentemiddeling voor lagere maandlasten. Rentemiddeling kan een interessante optie zijn om je maandelijkse hypotheeklasten te verlagen. Met rentemiddeling wordt je huidige rente gemiddeld met de actuele rentestanden, waardoor je profiteert van een lager gemiddeld rentepercentage. Dit kan resulteren in directe besparingen op je maandelijkse aflossingen en kan vooral gunstig zijn als de huidige marktrente lager is dan de rente die je momenteel betaalt. Het is verstandig om deze mogelijkheid te overwegen bij het vergelijken van hypotheekrentes om zo de meest voordelige optie voor jouw situatie te kiezen.

Let op de hoogte van de NHG-premie en eventuele korting hierop.

Het is belangrijk om aandacht te besteden aan de hoogte van de NHG-premie en eventuele korting die hierop van toepassing is bij het vergelijken van rente op hypotheken. De NHG (Nationale Hypotheek Garantie) biedt bescherming aan zowel de geldverstrekker als de huiseigenaar, maar het kan invloed hebben op de hoogte van de hypotheekrente. Door te letten op de NHG-premie en mogelijke kortingen hierop, kun je een beter inzicht krijgen in de totale kosten van je hypotheek en mogelijk profiteren van gunstige voorwaarden.

Informeer naar de mogelijkheid om tussentijds het rentepercentage aan te passen.

Het is verstandig om bij het vergelijken van hypotheekrentes te informeren naar de mogelijkheid om tussentijds het rentepercentage aan te passen. Sommige geldverstrekkers bieden de optie om gedurende de looptijd van de lening het rentepercentage te wijzigen, bijvoorbeeld bij veranderingen in de marktrente. Door hierover duidelijkheid te krijgen, kun je flexibiliteit behouden en eventueel profiteren van gunstigere rentevoorwaarden in de toekomst.

Neem de totale kosten over de gehele looptijd mee in je vergelijking.

Het is belangrijk om bij het vergelijken van rente op hypotheken de totale kosten over de gehele looptijd mee te nemen in je analyse. Door niet alleen naar het rentepercentage op zichzelf te kijken, maar ook naar alle bijkomende kosten en voorwaarden gedurende de volledige looptijd van de lening, kun je een realistisch beeld krijgen van wat de hypotheek je daadwerkelijk zal kosten. Het is verstandig om deze totale kosten zorgvuldig af te wegen bij het maken van je uiteindelijke keuze voor een hypotheekaanbieder.