bereken maandelijkse hypotheeklasten

Bereken maandelijkse hypotheeklasten: krijg inzicht in je woonlasten

Bereken je maandelijkse hypotheeklasten

Een huis kopen is een grote financiële stap. Daarom is het verstandig om vooraf te berekenen hoeveel je iedere maand aan je hypotheek kwijt bent. Zo krijg je een beter beeld van wat je kunt lenen én wat je na de aankoop nog overhoudt voor andere uitgaven.

Je maandelijkse hypotheeklasten hangen onder meer af van het bedrag dat je leent, de hypotheekvorm, de rente en de looptijd. Hieronder lees je hoe je een eerste berekening maakt en met welke extra kosten je rekening moet houden.

Welke factoren bepalen je hypotheeklasten?

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger doorgaans je maandlasten.
  • De hypotheekrente: een hogere rente betekent meestal hogere maandlasten. De rente die voor jou geldt, hangt onder andere af van de geldverstrekker, de rentevaste periode en soms de verhouding tussen je lening en de woningwaarde.
  • De looptijd: bij een langere looptijd betaal je vaak minder per maand, maar doorgaans langer rente.
  • De hypotheekvorm: bij een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek ziet de verdeling tussen rente en aflossing er anders uit.
  • Je persoonlijke situatie: inkomen, eventuele schulden en andere financiële verplichtingen spelen mee bij wat je verantwoord kunt lenen.

Bruto maandlasten berekenen

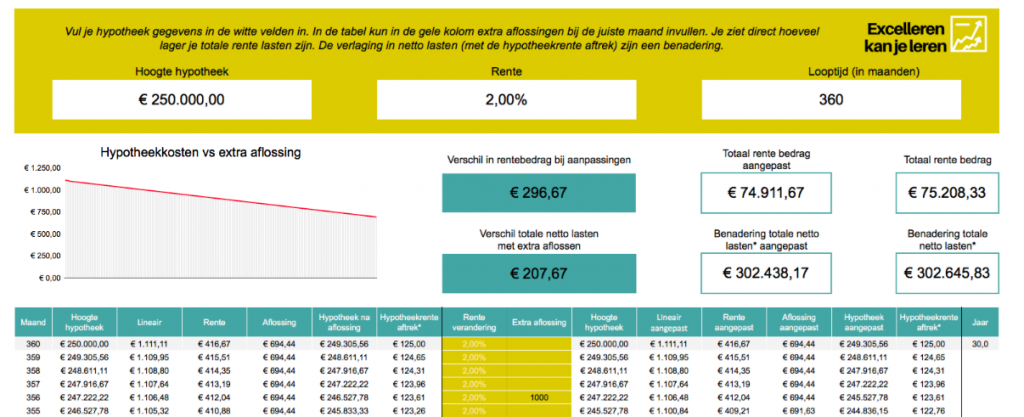
De bruto hypotheeklasten zijn de bedragen die je aan de geldverstrekker betaalt, zonder rekening te houden met eventuele belastingeffecten. Bij een annuïteitenhypotheek bestaat de maandelijkse betaling uit rente en aflossing. De totale betaling blijft tijdens de rentevaste periode meestal gelijk, zolang de rente niet verandert. In het begin betaal je relatief veel rente en los je minder af. Later verschuift die verhouding.

Als voorbeeld: bij een annuïteitenhypotheek van € 350.000, een rente van 4% en een looptijd van 30 jaar bedraagt de bruto maandelijkse betaling ongeveer € 1.670. Dit is een rekenvoorbeeld, geen persoonlijk aanbod. De werkelijke maandlasten kunnen afwijken door onder meer de rente, voorwaarden en eventuele bijkomende onderdelen van de lening.

Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Daardoor zijn je maandlasten in het begin hoger en dalen ze geleidelijk. Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. Daardoor kunnen de lasten aanvankelijk lager lijken, maar moet je wel rekening houden met de terugbetaling van de lening en de voorwaarden van de geldverstrekker.

Bruto en netto maandlasten

De netto maandlasten zijn de bruto hypotheeklasten na eventuele fiscale gevolgen. Voor sommige huiseigenaren kan hypotheekrenteaftrek van toepassing zijn. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van de geldende regels en je persoonlijke situatie. Ook het eigenwoningforfait kan van invloed zijn op de uiteindelijke belastingberekening.

Reken daarom niet alleen met een geschat belastingvoordeel. De fiscale regels kunnen veranderen en een online berekening geeft meestal slechts een indicatie. Voor een nauwkeuriger beeld kun je advies vragen aan een hypotheekadviseur of belastingdeskundige.

Vergeet de andere woonlasten niet

Je hypotheekbetaling is niet hetzelfde als je totale woonlast. Naast de hypotheek kunnen bijvoorbeeld deze kosten een rol spelen:

  • gemeentelijke belastingen en waterschapslasten;
  • opstal- en eventueel andere verzekeringen;
  • onderhoud en reparaties aan de woning;
  • VvE-bijdrage bij een appartement;
  • gas, elektriciteit, water en internet;
  • eventuele kosten voor erfpacht.

Ook de kosten voor het kopen van een woning, zoals advies-, notaris- en taxatiekosten, kunnen invloed hebben op hoeveel eigen geld je nodig hebt. Neem deze uitgaven mee in je budget, zodat je niet alleen naar de maandelijkse hypotheekbetaling kijkt.

Zelf je maandlasten inschatten

Voor een eerste schatting kun je een hypotheekcalculator gebruiken. Vul het gewenste hypotheekbedrag, de rente, de looptijd en de hypotheekvorm in. Vergelijk vervolgens de uitkomst met je maandelijkse inkomsten en uitgaven. Houd ook rekening met onverwachte kosten en veranderingen, zoals een tijdelijke inkomensdaling of hogere energielasten.

Een berekening geeft een indicatie, maar bepaalt niet automatisch hoeveel je kunt lenen of welke hypotheek bij je past. De voorwaarden verschillen per geldverstrekker en je financiële situatie is bepalend. Laat je daarom goed informeren voordat je een hypotheek afsluit.


8 Voordelen van het Berekenen van Maandelijkse Hypotheeklasten

  1. Krijg snel inzicht in je maandlasten.
  2. Vergelijk verschillende hypotheekvormen.
  3. Ontdek wat renteveranderingen betekenen.
  4. Plan je woonbudget realistischer.
  5. Voorkom verrassingen na aankoop.
  6. Schat je financiële ruimte beter in.
  7. Vergelijk aanbiedingen van geldverstrekkers.
  8. Maak een beter geïnformeerde keuze.


5 Nadelen van het Berekenen van Maandelijkse Hypotheeklasten Online

  1. Online berekeningen geven slechts een indicatie.
  2. Belastingvoordelen zijn niet altijd meegenomen.
  3. Extra woonlasten blijven vaak buiten beeld.
  4. Rente en voorwaarden kunnen per aanbieder verschillen.
  5. Je persoonlijke financiële situatie vraagt om maatwerk.

Krijg snel inzicht in je maandlasten.

Met een berekening van je maandelijkse hypotheeklasten krijg je snel inzicht in wat je naar verwachting iedere maand betaalt. Vul je hypotheekbedrag, rente en looptijd in en bekijk direct een indicatie van je lasten. Zo kun je makkelijker beoordelen of een woning binnen je budget past en verschillende hypotheekopties met elkaar vergelijken.

Vergelijk verschillende hypotheekvormen.

Door je maandelijkse hypotheeklasten voor verschillende hypotheekvormen te berekenen, zie je meteen hoe de kosten en aflossing per optie van elkaar verschillen. Bij een annuïteitenhypotheek blijven de bruto maandlasten doorgaans gelijk tijdens de rentevaste periode, terwijl ze bij een lineaire hypotheek meestal geleidelijk dalen. Een aflossingsvrije hypotheek kan aanvankelijk lagere maandlasten hebben, maar vraagt om een plan voor de aflossing. Door de vormen naast elkaar te zetten, kun je beter beoordelen welke maandlasten passen bij je budget en financiële plannen.

Ontdek wat renteveranderingen betekenen.

Door je maandelijkse hypotheeklasten te berekenen, ontdek je wat renteveranderingen mogelijk betekenen voor je budget. Vergelijk bijvoorbeeld verschillende rentepercentages om te zien hoe je maandlasten kunnen veranderen wanneer je een nieuwe rentevaste periode kiest of wanneer je rente opnieuw wordt vastgesteld. Zo krijg je meer inzicht in de financiële gevolgen en kun je beter bepalen welke maandlasten bij jouw situatie passen.

Plan je woonbudget realistischer.

Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een realistischer beeld van wat je straks aan wonen kwijt bent. Zo kun je de hypotheekbetaling afwegen tegen je andere vaste lasten, zoals energie, verzekeringen en boodschappen. Dat helpt je bepalen welk huis en hypotheekbedrag passen bij je budget, zodat er ook ruimte overblijft voor sparen, onderhoud en onverwachte uitgaven.

Voorkom verrassingen na aankoop.

Door vooraf je maandelijkse hypotheeklasten te berekenen, weet je beter welke woonlasten je na de aankoop kunt verwachten. Zo kun je je budget realistisch plannen en voorkom je dat de hypotheekbetaling onverwacht zwaar op je financiële ruimte drukt. Houd daarbij ook rekening met bijkomende kosten, zoals onderhoud, verzekeringen en gemeentelijke belastingen.

Schat je financiële ruimte beter in.

Door je maandelijkse hypotheeklasten te berekenen, krijg je een duidelijker beeld van hoeveel financiële ruimte je na het betalen van je hypotheek overhoudt. Zo kun je beter inschatten of er genoeg budget is voor vaste lasten, boodschappen, onderhoud en onverwachte uitgaven. Dat helpt je om een woning en hypotheek te kiezen die passen bij je dagelijkse leven, zonder je budget onnodig onder druk te zetten.

Vergelijk aanbiedingen van geldverstrekkers.

Door je maandelijkse hypotheeklasten te berekenen, kun je aanbiedingen van verschillende geldverstrekkers beter met elkaar vergelijken. Kijk niet alleen naar de rente, maar ook naar de hypotheekvorm, rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo zie je welke optie past bij je budget en financiële situatie.

Maak een beter geïnformeerde keuze.

Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een duidelijker beeld van wat een woning je werkelijk kost. Je kunt verschillende hypotheekbedragen, rentepercentages en looptijden vergelijken en zien wat die betekenen voor je maandbudget. Zo maak je een beter geïnformeerde keuze en voorkom je dat je alleen afgaat op het bedrag dat je maximaal kunt lenen.

Online berekeningen geven slechts een indicatie.

Online berekeningen van je maandelijkse hypotheeklasten geven slechts een indicatie. Vaak houden ze geen rekening met alle persoonlijke omstandigheden, zoals je overige financiële verplichtingen, de exacte voorwaarden van een geldverstrekker of mogelijke wijzigingen in rente en belastingen. De werkelijke maandlasten kunnen daardoor hoger of lager uitvallen dan de uitkomst van de calculator. Gebruik een online berekening daarom als eerste inschatting en laat je situatie beoordelen door een hypotheekadviseur.

Belastingvoordelen zijn niet altijd meegenomen.

Een aandachtspunt bij het berekenen van je maandelijkse hypotheeklasten is dat belastingvoordelen niet altijd worden meegenomen. Een rekentool toont vaak vooral de bruto maandlasten en houdt mogelijk geen rekening met hypotheekrenteaftrek of andere fiscale gevolgen. Daardoor kunnen de werkelijke netto lasten afwijken van de uitkomst. Controleer daarom welke aannames de berekening gebruikt en vraag bij twijfel advies aan een hypotheekadviseur of belastingdeskundige.

Extra woonlasten blijven vaak buiten beeld.

Een berekening van je maandelijkse hypotheeklasten laat vaak alleen zien wat je aan de geldverstrekker betaalt. Extra woonlasten, zoals gemeentelijke belastingen, verzekeringen, onderhoud, energiekosten en een eventuele VvE-bijdrage, blijven daarbij vaak buiten beeld. Daardoor kunnen je totale maandelijkse woonkosten hoger uitvallen dan je vooraf verwacht. Neem deze uitgaven daarom mee in je budget voor een realistischer beeld van wat een woning je werkelijk kost.

Rente en voorwaarden kunnen per aanbieder verschillen.

Houd er rekening mee dat rente en voorwaarden per hypotheekaanbieder kunnen verschillen. Daardoor kan een berekening op basis van één rentepercentage een vertekend beeld geven van je maandlasten. Ook de rentevaste periode, eventuele afsluitkosten en voorwaarden voor extra aflossen kunnen invloed hebben op de totale kosten. Vergelijk daarom meerdere aanbieders en controleer of de gebruikte rente en voorwaarden aansluiten bij jouw situatie.

Je persoonlijke financiële situatie vraagt om maatwerk.

Een berekening van je maandelijkse hypotheeklasten geeft slechts een indicatie, omdat iedere financiële situatie anders is. Je inkomen, vaste lasten, eventuele schulden, spaargeld en toekomstplannen beïnvloeden hoeveel je verantwoord kunt lenen en welke maandlast bij je past. Een online rekentool houdt bovendien niet altijd rekening met alle persoonlijke omstandigheden. Laat de uitkomst daarom controleren en vraag zo nodig advies op maat aan een hypotheekadviseur.
hypotheek maximaal

Hypotheek maximaal: hoeveel kun je lenen voor een woning?

Hypotheek maximaal: hoeveel kun je lenen?

Wie een huis wil kopen, vraagt zich vaak als eerste af: wat is mijn maximale hypotheek? Het antwoord hangt niet alleen af van je inkomen. Ook je financiële verplichtingen, de hypotheekrente, de woningwaarde en de voorwaarden van de geldverstrekker spelen een rol. Je maximale hypotheek is daarom persoonlijk en kan veranderen wanneer je situatie of de regels wijzigen.

Wat betekent maximale hypotheek?

Je maximale hypotheek is het hoogste bedrag dat een geldverstrekker je op basis van je financiële situatie wil lenen voor de aankoop van een woning. Dat bedrag is niet automatisch hetzelfde als je maximale koopbudget. Je kunt meestal niet meer lenen dan de woning waard is. Bovendien heb je mogelijk eigen geld nodig voor bijkomende kosten, zoals advies- en notariskosten.

Welke factoren bepalen hoeveel je kunt lenen?

Je inkomen

Je bruto jaarinkomen is een belangrijke basis voor de berekening. Bij een hypotheek met twee aanvragers kunnen beide inkomens worden meegenomen, afhankelijk van de situatie en de regels die op dat moment gelden. Ook kijkt een geldverstrekker naar de aard en bestendigheid van je inkomen. Een vast salaris wordt anders beoordeeld dan bijvoorbeeld flexibel of zelfstandig inkomen.

Je financiële verplichtingen

Leningen en andere vaste verplichtingen verminderen doorgaans het bedrag dat je kunt lenen. Denk aan een persoonlijke lening, private lease of een studieschuld. Geef deze verplichtingen altijd volledig op bij een hypotheekaanvraag. Zo voorkom je dat de berekening niet aansluit bij je werkelijke financiële situatie.

De hypotheekrente en rentevaste periode

De rente beïnvloedt hoeveel je maandelijks aan hypotheeklasten betaalt. Een hogere rente kan betekenen dat je minder kunt lenen. Ook de gekozen rentevaste periode kan van invloed zijn op de berekening. De uitkomst kan dus veranderen wanneer de hypotheekrente stijgt of daalt.

De waarde en het energielabel van de woning

De woning zelf speelt ook mee. In veel gevallen kun je niet meer lenen dan de woning volgens de geldende regels waard is. Voor energiebesparende maatregelen kunnen aanvullende financieringsmogelijkheden gelden. Of je daarvoor in aanmerking komt en hoeveel extra ruimte er is, hangt af van de actuele regelgeving, je inkomen en de woning.

Maximale hypotheek is niet hetzelfde als verstandig lenen

Een geldverstrekker berekent hoeveel je maximaal kúnt lenen. Dat betekent niet automatisch dat het verstandig is om dat volledige bedrag te gebruiken. Denk ook aan je maandelijkse uitgaven, eventuele kinderopvang, onderhoud aan de woning, energiekosten en ruimte om te sparen. Een comfortabele hypotheeklast past niet alleen bij je inkomen, maar ook bij je plannen en levensstijl.

Hoe bereken je jouw maximale hypotheek?

Met een online rekentool kun je een eerste inschatting maken. Daarvoor heb je meestal gegevens nodig over je inkomen, eventuele partner, schulden en de woning die je op het oog hebt. Zo’n berekening is indicatief. Een hypotheekadviseur of geldverstrekker kan je persoonlijke situatie uitgebreider beoordelen en uitleggen welke voorwaarden van toepassing zijn.

Houd rekening met bijkomende kosten

Bij het kopen van een huis krijg je naast de koopsom vaak te maken met bijkomende kosten. Denk aan kosten voor hypotheekadvies, de notaris, een taxatie en eventueel een bouwkundige keuring. Welke kosten je kunt meefinancieren, hangt af van de regels en je situatie. Houd daarom rekening met eigen geld wanneer je je totale budget bepaalt.

Veelgestelde vragen over hypotheek maximaal

Kan ik mijn maximale hypotheek verhogen?

Dat kan soms, bijvoorbeeld wanneer je inkomen verandert, bepaalde schulden aflost of een woning kiest waarvoor aanvullende financiering mogelijk is. De geldverstrekker beoordeelt altijd je volledige financiële situatie en de actuele regels. Meer lenen is bovendien niet altijd de beste keuze.

Kan ik meer lenen met een partner?

Het inkomen van een partner kan worden meegenomen in de berekening. Tegelijkertijd worden ook eventuele schulden en andere financiële verplichtingen van beide aanvragers beoordeeld. De precieze uitkomst verschilt per situatie.

Is een online berekening definitief?

Nee. Een online berekening geeft meestal alleen een eerste indicatie. De definitieve beoordeling volgt pas nadat een geldverstrekker je gegevens en de woning heeft gecontroleerd.

Samengevat

Je maximale hypotheek hangt af van meerdere factoren, waaronder je inkomen, financiële verplichtingen, rente en de waarde van de woning. Gebruik een berekening als eerste stap, maar kijk ook goed naar de maandlasten die voor jou prettig en haalbaar zijn. Voor een nauwkeurige inschatting is advies op basis van je persoonlijke situatie verstandig.


Voordelen van Hypotheek Maximaal: Inzicht en Voorbereiding voor Jouw Woningzoektocht

  1. Geeft inzicht in je maximale leenbedrag.
  2. Helpt je een passend woningbudget bepalen.
  3. Maakt huizen zoeken gerichter.
  4. Helpt maandlasten vooraf inschatten.
  5. Maakt vergelijken van hypotheekopties eenvoudiger.
  6. Geeft inzicht in de invloed van schulden.
  7. Helpt bepalen hoeveel eigen geld je nodig hebt.
  8. Ondersteunt een beter voorbereide hypotheekaanvraag.


De Nadelen van Maximale Hypotheekverstrekking

  1. Maximaal lenen geeft hoge maandlasten.
  2. Er blijft minder financiële buffer over.
  3. Renteverhogingen kunnen zwaar drukken.
  4. Onderhoudskosten komen er nog bij.
  5. De maximale lening is geen persoonlijk budgetadvies.

Geeft inzicht in je maximale leenbedrag.

Een berekening van je maximale hypotheek geeft inzicht in het bedrag dat je mogelijk kunt lenen op basis van onder meer je inkomen en financiële verplichtingen. Zo krijg je een duidelijker beeld van je budget en kun je gerichter zoeken naar een woning die daarbij past. De uitkomst is een indicatie; een geldverstrekker beoordeelt uiteindelijk je volledige situatie.

Helpt je een passend woningbudget bepalen.

Je maximale hypotheek geeft je een duidelijk uitgangspunt bij het bepalen van je woningbudget. Zo zie je in welke prijsklasse je ongeveer kunt zoeken en kun je woningen beter vergelijken. Houd daarbij ook rekening met bijkomende aankoopkosten en met maandlasten die passen bij je financiële situatie.

Maakt huizen zoeken gerichter.

Als je vooraf weet wat je maximale hypotheek ongeveer is, kun je gerichter naar huizen zoeken. Je krijgt een duidelijker beeld van welke woningen binnen je budget passen en voorkomt dat je tijd besteedt aan huizen die financieel buiten bereik liggen. Zo wordt het makkelijker om je zoekopdracht af te stemmen op je mogelijkheden en wensen.

Helpt maandlasten vooraf inschatten.

Een belangrijk voordeel van vooraf je maximale hypotheek te berekenen, is dat je een beter beeld krijgt van de mogelijke maandlasten. Zo kun je inschatten welk bedrag comfortabel past binnen je budget en voorkom je dat je woningen bekijkt die financieel niet haalbaar zijn. Houd er rekening mee dat de uiteindelijke maandlasten afhangen van onder meer de rente, hypotheekvorm en looptijd.

Maakt vergelijken van hypotheekopties eenvoudiger.

Met inzicht in je maximale hypotheek wordt het eenvoudiger om verschillende hypotheekopties met elkaar te vergelijken. Je ziet beter welke leningen passen binnen je budget en kunt letten op belangrijke verschillen, zoals de rente, maandlasten en voorwaarden. Zo maak je gerichter een keuze die aansluit bij je financiële mogelijkheden.

Geeft inzicht in de invloed van schulden.

Een belangrijk voordeel van het berekenen van je maximale hypotheek is dat je inzicht krijgt in de invloed van je schulden. Verplichtingen zoals een persoonlijke lening, studieschuld of private lease kunnen bepalen hoeveel je verantwoord kunt lenen. Door deze gegevens mee te nemen in de berekening, krijg je een realistischer beeld van je financiële mogelijkheden en voorkom je dat je uitgaat van een te hoog budget.

Helpt bepalen hoeveel eigen geld je nodig hebt.

Door te berekenen wat je maximaal kunt lenen, krijg je een beter beeld van hoeveel eigen geld je nodig hebt om een woning te kopen. Is je budget lager dan de koopsom en bijkomende kosten, dan weet je hoeveel je zelf moet inbrengen. Zo kun je realistischer zoeken en op tijd beginnen met sparen.

Ondersteunt een beter voorbereide hypotheekaanvraag.

Weten wat je maximale hypotheek ongeveer is, helpt je om goed voorbereid een hypotheekaanvraag in te dienen. Je krijgt vooraf inzicht in je financiële mogelijkheden, kunt gerichter zoeken naar een passende woning en verzamelt op tijd de benodigde gegevens over je inkomen en eventuele verplichtingen. Zo verloopt het gesprek met een hypotheekadviseur of geldverstrekker beter voorbereid. Een online berekening is wel slechts een indicatie; de uiteindelijke beoordeling hangt af van je persoonlijke situatie en de actuele voorwaarden.

Maximaal lenen geeft hoge maandlasten.

Maximaal lenen kan leiden tot hoge maandlasten, waardoor er minder geld overblijft voor andere uitgaven, sparen en onverwachte kosten. Ook kunnen veranderingen in je situatie, zoals hogere energiekosten of een lager inkomen, dan extra financiële druk geven. Kijk daarom niet alleen naar het bedrag dat je kúnt lenen, maar vooral naar de maandlasten die comfortabel binnen je budget passen.

Er blijft minder financiële buffer over.

Wanneer je de maximale hypotheek afsluit, gaat een groter deel van je inkomen naar de maandelijkse woonlasten. Daardoor blijft er vaak minder financiële buffer over voor onverwachte uitgaven, zoals reparaties aan de woning, hogere energiekosten of veranderingen in je persoonlijke situatie. Ook kan het lastiger worden om maandelijks te sparen. Door niet automatisch het maximale bedrag te lenen, houd je mogelijk meer ruimte over voor financiële tegenvallers en andere belangrijke uitgaven.

Renteverhogingen kunnen zwaar drukken.

Een nadeel van maximaal lenen is dat renteverhogingen zwaar kunnen drukken op je maandbudget. Als je rentevaste periode afloopt, kan de rente hoger zijn dan toen je de hypotheek afsloot. Daardoor kunnen je maandlasten stijgen, terwijl er weinig financiële ruimte overblijft voor andere uitgaven. Houd daarom niet alleen rekening met wat je maximaal kunt lenen, maar ook met mogelijke rentestijgingen en een financiële buffer.

Onderhoudskosten komen er nog bij.

Houd er rekening mee dat je maximale hypotheek niet alle woonkosten dekt. Naast je maandelijkse hypotheeklasten krijg je ook te maken met onderhoudskosten, zoals reparaties aan het dak, schilderwerk of het vervangen van de cv-ketel. Deze kosten kunnen onverwacht oplopen en verschillen per woning. Reserveer daarom voldoende geld voor onderhoud, zodat tegenvallers je budget niet direct onder druk zetten.

De maximale lening is geen persoonlijk budgetadvies.

Een maximale hypotheek geeft aan hoeveel je volgens de berekening van een geldverstrekker maximaal kunt lenen, maar is geen persoonlijk budgetadvies. Het bedrag houdt niet altijd volledig rekening met jouw dagelijkse uitgaven, toekomstplannen of de financiële ruimte die je wilt overhouden. Denk daarom niet alleen aan wat je kúnt lenen, maar ook aan welke maandlasten comfortabel passen bij jouw situatie.

Bereken Online Je Maximale Hypotheek

Maximale Hypotheek Berekenen Online

Ben je op zoek naar een nieuwe woning of overweeg je om te gaan verbouwen? Het berekenen van je maximale hypotheek online kan je helpen bij het plannen van je financiën. Met de vele beschikbare tools op het internet is het tegenwoordig eenvoudig om een indicatie te krijgen van hoeveel geld je kunt lenen voor een huis.

Door online je maximale hypotheek te berekenen, kun je snel inzicht krijgen in je financiële mogelijkheden. Deze berekening houdt rekening met factoren zoals je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen. Op basis van deze gegevens wordt bepaald hoeveel geld een bank bereid is aan jou uit te lenen.

Het gebruik van online tools voor het berekenen van je maximale hypotheek biedt verschillende voordelen. Het bespaart tijd doordat je niet fysiek naar een bank hoeft te gaan voor een eerste inschatting. Bovendien kun je meestal verschillende scenario’s uitproberen door bijvoorbeeld te spelen met de hoogte van je eigen inbreng of de looptijd van de lening.

Het is echter belangrijk om te onthouden dat een online berekening slechts een indicatie geeft en dat het uiteindelijke bedrag kan variëren afhankelijk van de specifieke voorwaarden van de geldverstrekker. Voor een nauwkeurige berekening en advies op maat is het daarom verstandig om contact op te nemen met een financieel adviseur.

Kortom, het online berekenen van je maximale hypotheek kan een handige eerste stap zijn bij het plannen van een grote financiële beslissing zoals het kopen van een huis. Het geeft je snel inzicht in wat er mogelijk is en helpt bij het bepalen van realistische verwachtingen voor jouw woonsituatie.


7 Tips voor het Online Berekenen van je Maximale Hypotheek

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.
  2. Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.
  3. Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.
  4. Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.
  5. Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.
  6. Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.
  7. Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.

Het is essentieel om ervoor te zorgen dat je al je financiële gegevens bij de hand hebt wanneer je online je maximale hypotheek berekent. Denk hierbij aan informatie over je inkomen, spaargeld en eventuele schulden. Door deze gegevens paraat te hebben, kun je een nauwkeuriger beeld krijgen van hoeveel geld je kunt lenen en welke hypotheekopties het beste bij jouw situatie passen. Het hebben van deze informatie bij de hand zal het berekeningsproces soepeler laten verlopen en zorgen voor een meer realistische inschatting van jouw financiële mogelijkheden.

Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.

Het is essentieel om betrouwbare online tools en rekenmodules te gebruiken voor het berekenen van je maximale hypotheek. Kies voor erkende hypotheekverstrekkers of financiële instellingen om nauwkeurige en actuele informatie te verkrijgen. Door gebruik te maken van deze betrouwbare bronnen, kun je een realistische inschatting maken van hoeveel je kunt lenen en welke financiële mogelijkheden er voor jou zijn. Het helpt bij het nemen van weloverwogen beslissingen met betrekking tot de aankoop van een woning of het afsluiten van een hypotheek.

Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.

Het is essentieel om bij het berekenen van je maximale hypotheek online ook rekening te houden met bijkomende kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budget voor de aankoop van een woning. Door deze kosten vooraf in je berekeningen op te nemen, voorkom je verrassingen en kun je een realistisch beeld krijgen van wat je daadwerkelijk kunt lenen en besteden bij het kopen van een huis.

Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.

Het is verstandig om de tijd te nemen om verschillende scenario’s te berekenen wanneer je online je maximale hypotheek wilt bepalen. Door te spelen met verschillende rentepercentages of looptijden, kun je een beter inzicht krijgen in hoe deze factoren van invloed zijn op het bedrag dat je kunt lenen en de maandelijkse kosten die daarbij komen kijken. Het vergelijken van diverse scenario’s helpt je om een weloverwogen beslissing te nemen en geeft je meer controle over je financiële planning voor de toekomst.

Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.

Het is belangrijk om bij het berekenen van je maximale hypotheek online rekening te houden met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen. Deze factoren kunnen van invloed zijn op je financiële stabiliteit en capaciteit om een lening af te lossen. Door vooruit te denken en mogelijke veranderingen in overweging te nemen, kun je een realistisch beeld krijgen van wat je op lange termijn kunt veroorloven en voorkom je onverwachte financiële uitdagingen in de toekomst.

Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.

Het is verstandig om, indien nodig, advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken die aansluit bij jouw specifieke situatie en wensen. Een financieel adviseur kan je helpen om alle relevante factoren in overweging te nemen en je te voorzien van gepersonaliseerd advies op maat. Door professioneel advies in te winnen, kun je ervoor zorgen dat de berekende maximale hypotheek goed aansluit bij jouw financiële doelen en mogelijkheden.

Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Het is essentieel om realistisch te blijven bij het berekenen van je maximale hypotheek online. Leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen in de toekomst te voorkomen. Het is verleidelijk om het maximale bedrag te lenen dat wordt aangeboden, maar het is belangrijk om rekening te houden met je huidige en toekomstige financiële situatie. Door verantwoordelijk te lenen en binnen je financiële mogelijkheden te blijven, kun je stress en problemen op de lange termijn vermijden.

wat kost een hypotheek van 150.000

De Kosten van een Hypotheek van €150.000: Wat Kunt U Verwachten?

Wat Kost een Hypotheek van €150.000?

Een hypotheek van €150.000 is een veelvoorkomend bedrag voor mensen die een huis willen kopen of hun huidige hypotheek willen oversluiten. Maar wat zijn de kosten die komen kijken bij het afsluiten van een hypotheek van dit bedrag?

De totale kosten van een hypotheek bestaan uit verschillende onderdelen. Allereerst zijn er de rentekosten. De hoogte van de rente die je betaalt, hangt af van de rentepercentages op dat moment en de looptijd van je hypotheek. Daarnaast zijn er ook kosten voor advies en bemiddeling, notariskosten, taxatiekosten en eventuele afsluitkosten.

Bij het bepalen van de maandelijkse lasten moet je rekening houden met zowel de bruto als netto maandlasten. De bruto maandlasten bestaan uit het bedrag dat je maandelijks aan rente en aflossing betaalt. De netto maandlasten zijn het bedrag dat overblijft nadat je eventuele belastingvoordelen hebt meegerekend.

Het is verstandig om verschillende aanbieders te vergelijken voordat je een hypotheek afsluit. Zo kun je niet alleen kijken naar de hoogte van de rente, maar ook naar de voorwaarden die worden gesteld en eventuele extra kosten die in rekening worden gebracht.

Al met al kunnen de kosten van een hypotheek van €150.000 dus behoorlijk variëren, afhankelijk van verschillende factoren. Het is daarom verstandig om je goed te laten informeren en adviseren voordat je deze belangrijke financiële beslissing neemt.


8 Tips voor het Berekenen van de Kosten van een Hypotheek van 150.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bereken de totale kosten over de gehele looptijd van de hypotheek.
  4. Kijk naar eventuele boetes bij extra aflossen of oversluiten.
  5. Overweeg een overlijdensrisicoverzekering af te sluiten.
  6. Informeer naar mogelijke subsidies of financiële regelingen.
  7. Houd rekening met eventuele stijgingen van rente in de toekomst.
  8. Laat je goed adviseren door een onafhankelijke hypotheekadviseur.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële tip bij het bepalen van de kosten van een hypotheek van €150.000. Door de rentetarieven van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van welke geldverstrekker de meest gunstige voorwaarden biedt. Het loont de moeite om niet alleen naar de hoogte van de rente te kijken, maar ook naar eventuele bijkomende kosten en mogelijke kortingen. Op deze manier kun je een weloverwogen keuze maken en mogelijk besparen op de totale kosten van je hypotheek.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het berekenen van de kosten van een hypotheek van €150.000 rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende hypotheekaanbieders en kunnen invloed hebben op de totale financiële lasten die gepaard gaan met het afsluiten van een hypotheek. Het is daarom verstandig om deze extra kosten mee te nemen in je overwegingen en goed te vergelijken voordat je een definitieve beslissing neemt over welke hypotheek het beste bij jouw situatie past.

Bereken de totale kosten over de gehele looptijd van de hypotheek.

Het is verstandig om bij het beoordelen van de kosten van een hypotheek van €150.000 de totale kosten over de gehele looptijd van de hypotheek te berekenen. Door niet alleen naar de maandelijkse lasten te kijken, maar ook naar de totale kosten inclusief rente, aflossing en eventuele bijkomende kosten, krijg je een beter beeld van wat de hypotheek je uiteindelijk zal kosten. Op deze manier kun je een weloverwogen beslissing nemen en zorgen dat je financiële planning op lange termijn goed aansluit bij je wensen en mogelijkheden.

Kijk naar eventuele boetes bij extra aflossen of oversluiten.

Het is belangrijk om bij het afsluiten van een hypotheek van €150.000 rekening te houden met eventuele boetes die kunnen gelden bij extra aflossen of oversluiten. Sommige hypotheekverstrekkers brengen kosten in rekening als je tussentijds extra wilt aflossen of je hypotheek wilt oversluiten naar een andere aanbieder. Het is verstandig om deze voorwaarden goed te bekijken en te vergelijken tussen verschillende aanbieders, zodat je niet voor verrassingen komt te staan en de meest gunstige optie kunt kiezen voor jouw financiële situatie.

Overweeg een overlijdensrisicoverzekering af te sluiten.

Het is verstandig om te overwegen om een overlijdensrisicoverzekering af te sluiten bij het afsluiten van een hypotheek van €150.000. Met deze verzekering zorg je ervoor dat je nabestaanden financieel beschermd zijn in het geval van jouw overlijden. De uitkering van de verzekering kan gebruikt worden om (een deel van) de hypotheek af te lossen, waardoor je geliefden niet met onverwachte financiële lasten achterblijven. Het biedt gemoedsrust en zekerheid voor jou en je familie.

Informeer naar mogelijke subsidies of financiële regelingen.

Het is verstandig om bij het overwegen van een hypotheek van €150.000 te informeren naar mogelijke subsidies of financiële regelingen die beschikbaar zijn. Sommige gemeenten of instanties bieden bijvoorbeeld ondersteuning voor bepaalde doelgroepen, zoals starters op de woningmarkt of energiezuinige woningverbeteringen. Door op de hoogte te zijn van dergelijke subsidies of regelingen, kun je mogelijk profiteren van financiële voordelen die je helpen bij het realiseren van je woondromen.

Houd rekening met eventuele stijgingen van rente in de toekomst.

Het is verstandig om bij het berekenen van de kosten van een hypotheek van €150.000 rekening te houden met eventuele stijgingen van de rente in de toekomst. Een kleine verandering in het rentepercentage kan namelijk aanzienlijke invloed hebben op de totale kosten van je hypotheek. Door vooraf alvast een buffer in te bouwen voor mogelijke rentestijgingen, voorkom je verrassingen en zorg je ervoor dat je financiële situatie ook op lange termijn gezond blijft. Het is daarom verstandig om niet alleen naar de huidige rentepercentages te kijken, maar ook naar mogelijke scenario’s in de toekomst.

Laat je goed adviseren door een onafhankelijke hypotheekadviseur.

Het is van groot belang om je goed te laten adviseren door een onafhankelijke hypotheekadviseur wanneer je overweegt een hypotheek van €150.000 af te sluiten. Een onafhankelijke adviseur kan je helpen bij het vinden van de beste hypotheekoptie die aansluit bij jouw financiële situatie en wensen. Zij kunnen je begeleiden bij het vergelijken van verschillende aanbieders, het begrijpen van de voorwaarden en het in kaart brengen van alle kosten die komen kijken bij het afsluiten van een hypotheek. Door te vertrouwen op professioneel advies, kun je met meer zekerheid en duidelijkheid de juiste beslissing nemen voor jouw toekomstige woningfinanciering.

hoeveel hypotheek kan ik krijgen online

Hoeveel Hypotheek Kan Ik Online Krijgen? Ontdek Het Nu!

Hoeveel Hypotheek Kan Ik Krijgen Online?

Als je op zoek bent naar een hypotheek om een huis te kopen, is het belangrijk om te weten hoeveel hypotheek je kunt krijgen. Gelukkig kun je tegenwoordig online eenvoudig berekenen hoeveel hypotheek je maximaal kunt krijgen.

Er zijn verschillende factoren die van invloed zijn op de hoogte van het bedrag dat je kunt lenen voor een hypotheek. Een van de belangrijkste factoren is je inkomen. Geldverstrekkers kijken naar je bruto-inkomen en vaste lasten om te bepalen hoeveel hypotheek je kunt dragen.

Daarnaast speelt ook de waarde van het huis dat je wilt kopen een rol. De geldverstrekker zal een taxatie laten uitvoeren om de waarde van het huis te bepalen en op basis daarvan bepalen hoeveel hypotheek ze bereid zijn te verstrekken.

Online tools zoals hypotheekberekeningen kunnen je helpen om snel een indicatie te krijgen van hoeveel hypotheek je kunt krijgen. Door gegevens zoals je inkomen, eventuele leningen en de waarde van het huis in te voeren, kun je zien welk bedrag binnen jouw financiële mogelijkheden valt.

Het is echter belangrijk om te onthouden dat dit slechts een indicatie is en dat een definitieve berekening pas gemaakt kan worden wanneer je daadwerkelijk een hypotheekaanvraag doet. Het is verstandig om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat je de juiste beslissing neemt.

Kortom, met behulp van online tools kun je snel en gemakkelijk een idee krijgen van hoeveel hypotheek je kunt krijgen. Zorg ervoor dat je alle benodigde informatie bij de hand hebt en raadpleeg indien nodig een professional voor advies op maat.


9 Tips voor het Online Berekenen van Uw Maximale Hypotheek

  1. 1. Bereken uw maximale hypotheekbedrag met een online hypotheekcalculator.
  2. 2. Houd rekening met uw inkomen, vaste lasten en eventuele leningen bij het bepalen van uw maximale hypotheek.
  3. 3. Vergelijk verschillende online hypotheekaanbieders om de beste deal te vinden.
  4. 4. Let op bijkomende kosten zoals notaris- en advieskosten bij het afsluiten van een hypotheek.
  5. 5. Zorg voor een goede credit score, dit kan invloed hebben op de hoogte van de hypotheek die u kunt krijgen.
  6. 6. Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden.
  7. 7. Denk aan eventuele eigen middelen die u kunt inbrengen bij het kopen van een huis, dit kan helpen om een hogere hypotheek te krijgen.
  8. 8. Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen.
  9. 9. Vergeet niet dat de rente en looptijd van invloed zijn op de hoogte van uw maandelijkse lasten.

1. Bereken uw maximale hypotheekbedrag met een online hypotheekcalculator.

Om te bepalen hoeveel hypotheek je kunt krijgen, is het handig om gebruik te maken van een online hypotheekcalculator. Met deze tool kun je eenvoudig en snel je maximale hypotheekbedrag berekenen op basis van verschillende financiële gegevens. Door je inkomen, eventuele leningen en de waarde van het huis in te voeren, krijg je direct een indicatie van het bedrag dat binnen jouw financiële mogelijkheden valt. Het gebruik van een online hypotheekcalculator kan je helpen om beter inzicht te krijgen in je financiële situatie en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

2. Houd rekening met uw inkomen, vaste lasten en eventuele leningen bij het bepalen van uw maximale hypotheek.

Bij het bepalen van uw maximale hypotheek online is het essentieel om rekening te houden met verschillende financiële aspecten. Denk hierbij aan uw inkomen, vaste lasten en eventuele lopende leningen. Deze factoren spelen een cruciale rol bij het vaststellen van hoeveel hypotheek u kunt krijgen. Door een realistisch beeld te hebben van uw financiële situatie en deze gegevens nauwkeurig in te voeren in de online berekeningstools, kunt u een beter inzicht krijgen in welk hypotheekbedrag binnen uw financiële mogelijkheden valt. Het is verstandig om deze informatie zorgvuldig te overwegen en indien nodig advies in te winnen bij een professional om een weloverwogen beslissing te nemen.

3. Vergelijk verschillende online hypotheekaanbieders om de beste deal te vinden.

Het is verstandig om verschillende online hypotheekaanbieders te vergelijken om de beste deal te vinden. Door verschillende aanbieders te bekijken, kun je inzicht krijgen in de verschillende rentetarieven, voorwaarden en mogelijkheden die zij bieden. Op die manier kun je een weloverwogen beslissing nemen en de hypotheek vinden die het beste aansluit bij jouw financiële situatie en wensen. Het vergelijken van online hypotheekaanbieders kan je helpen om niet alleen de meest voordelige optie te vinden, maar ook om eventuele extra voordelen of kortingen te ontdekken die sommige aanbieders bieden.

4. Let op bijkomende kosten zoals notaris- en advieskosten bij het afsluiten van een hypotheek.

Het is essentieel om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals notaris- en advieskosten. Deze kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële planning. Het is verstandig om vooraf goed in kaart te brengen welke extra kosten er komen kijken bij het afsluiten van een hypotheek, zodat je niet voor verrassingen komt te staan. Het raadplegen van een financieel adviseur kan helpen om een duidelijk beeld te krijgen van alle kosten die gepaard gaan met het verkrijgen van een hypotheek.

5. Zorg voor een goede credit score, dit kan invloed hebben op de hoogte van de hypotheek die u kunt krijgen.

Een goede credit score is van essentieel belang bij het bepalen van de hoogte van de hypotheek die je kunt krijgen. Geldverstrekkers kijken naar je credit score om inzicht te krijgen in je kredietwaardigheid en betalingsgeschiedenis. Hoe hoger je credit score, hoe groter de kans dat je in aanmerking komt voor een hogere hypotheek en mogelijk gunstigere rentetarieven. Het is daarom verstandig om ervoor te zorgen dat je credit score op peil is voordat je een hypotheekaanvraag doet, zodat je optimaal kunt profiteren van de mogelijkheden die er zijn.

6. Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden.

Overweeg om advies in te winnen bij een financieel adviseur voor meer inzicht in uw mogelijkheden. Een financieel adviseur kan u helpen bij het begrijpen van de verschillende aspecten die van invloed zijn op hoeveel hypotheek u kunt krijgen. Door hun expertise en ervaring kunnen zij u voorzien van gepersonaliseerd advies dat aansluit bij uw specifieke financiële situatie en doelen. Het raadplegen van een financieel adviseur kan u helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat u een hypotheek afsluit die past bij uw behoeften op de lange termijn.

7. Denk aan eventuele eigen middelen die u kunt inbrengen bij het kopen van een huis, dit kan helpen om een hogere hypotheek te krijgen.

Het is belangrijk om bij het bepalen van hoeveel hypotheek je kunt krijgen online, ook rekening te houden met eventuele eigen middelen die je kunt inbrengen bij het kopen van een huis. Het inbrengen van eigen geld kan helpen om een hogere hypotheek te krijgen, omdat het laten zien van financiële stabiliteit en eigen vermogen positief kan bijdragen aan de beoordeling van je hypotheekaanvraag. Het overwegen en benutten van eigen middelen kan dus een slimme strategie zijn om je maximale leenbedrag te verhogen en meer mogelijkheden te creëren bij het kopen van een woning.

8. Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen.

Wees realistisch over wat u maandelijks aan hypotheeklasten kunt dragen om financiële problemen te voorkomen. Het is essentieel om een duidelijk beeld te hebben van uw financiële situatie en wat u comfortabel kunt betalen aan hypotheeklasten. Door realistisch te zijn en niet meer te lenen dan u zich daadwerkelijk kunt veroorloven, kunt u toekomstige financiële problemen vermijden en zorgen voor een stabiele financiële basis voor uzelf en uw gezin.

9. Vergeet niet dat de rente en looptijd van invloed zijn op de hoogte van uw maandelijkse lasten.

Het is essentieel om te onthouden dat niet alleen het bedrag van de hypotheek, maar ook de rente en looptijd een grote invloed hebben op de hoogte van je maandelijkse lasten. Zelfs als je in staat bent om een bepaald bedrag te lenen, kunnen kleine verschillen in rentepercentages en looptijden aanzienlijke gevolgen hebben voor wat je uiteindelijk maandelijks zult moeten betalen. Het is daarom verstandig om niet alleen te focussen op het maximale leenbedrag, maar ook om goed na te denken over de rente en looptijd van de hypotheek bij het maken van je beslissing.

wat kost een hypotheek van 300.000

De Kosten van een Hypotheek van 300.000 Euro

Wat Kost een Hypotheek van 300.000 Euro?

Een hypotheek van 300.000 euro is een aanzienlijke lening die veel mensen nodig hebben om een huis te kunnen kopen. Maar wat zijn de kosten die komen kijken bij het afsluiten van zo’n hypotheek?

De kosten van een hypotheek van 300.000 euro bestaan uit verschillende componenten. Allereerst is er de rente die je moet betalen over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en de looptijd van de hypotheek.

Daarnaast zijn er ook andere kosten zoals afsluitkosten, advieskosten, taxatiekosten en notariskosten. Deze kosten kunnen behoorlijk oplopen en dienen meegenomen te worden in het totale kostenplaatje van de hypotheek.

Bij het berekenen van wat een hypotheek van 300.000 euro kost, is het belangrijk om ook rekening te houden met eventuele extra’s zoals een overlijdensrisicoverzekering of een bouwdepot.

Al met al is het verstandig om goed onderzoek te doen en verschillende aanbieders te vergelijken voordat je besluit om een hypotheek van 300.000 euro af te sluiten. Zo kun je ervoor zorgen dat je de meest gunstige voorwaarden krijgt en niet voor verrassingen komt te staan.


9 Tips voor het Berekenen van de Kosten van een Hypotheek van 300.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bereken de totale kosten over de gehele looptijd van de hypotheek.
  4. Kijk naar mogelijke boetes bij vervroegde aflossing.
  5. Onderzoek welke hypotheekvorm het beste bij jouw situatie past.
  6. Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.
  7. Denk aan extra kosten zoals notariskosten en taxatiekosten.
  8. Laat je goed informeren door een financieel adviseur.
  9. Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het is verstandig om de rentetarieven van verschillende geldverstrekkers te vergelijken wanneer je een hypotheek van 300.000 euro overweegt. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kun je mogelijk besparen op de totale kosten van je hypotheek. Het loont de moeite om goed te kijken naar de voorwaarden en rentepercentages die elke geldverstrekker hanteert, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële situatie.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het bepalen van het totale plaatje van de hypotheek. Door deze extra kosten in ogenschouw te nemen, kun je een realistisch beeld krijgen van wat de hypotheek daadwerkelijk zal kosten en voorkom je verrassingen achteraf.

Bereken de totale kosten over de gehele looptijd van de hypotheek.

Het is verstandig om bij het overwegen van de kosten van een hypotheek van 300.000 euro de totale kosten over de gehele looptijd van de hypotheek te berekenen. Door niet alleen naar de maandelijkse aflossingen en rente te kijken, maar ook naar bijkomende kosten zoals afsluitkosten en eventuele verzekeringen, krijg je een beter beeld van wat de hypotheek daadwerkelijk zal kosten. Op deze manier kun je een weloverwogen beslissing nemen en zorgen dat je financieel voorbereid bent voor de lange termijn.

Kijk naar mogelijke boetes bij vervroegde aflossing.

Het is verstandig om bij het overwegen van een hypotheek van 300.000 euro ook te kijken naar mogelijke boetes bij vervroegde aflossing. Sommige geldverstrekkers rekenen kosten wanneer je besluit om eerder dan gepland af te lossen op je hypotheek. Door deze boetes in overweging te nemen, kun je beter inschatten wat de totale kosten zullen zijn en welke financiële impact vervroegde aflossing kan hebben op jouw hypotheek. Het is daarom belangrijk om hier goed op te letten en eventueel advies in te winnen bij een financieel expert voordat je een definitieve beslissing neemt.

Onderzoek welke hypotheekvorm het beste bij jouw situatie past.

Het is essentieel om te onderzoeken welke hypotheekvorm het beste aansluit bij jouw specifieke situatie wanneer je een hypotheek van 300.000 euro overweegt. Verschillende hypotheekvormen hebben elk hun eigen voor- en nadelen, zoals annuïtaire hypotheek, lineaire hypotheek of aflossingsvrije hypotheek. Door grondig onderzoek te doen en advies in te winnen, kun je de juiste keuze maken die past bij jouw financiële doelen en mogelijkheden op de lange termijn.

Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.

Het is belangrijk om rekening te houden met eventuele verzekeringen die verplicht zijn of handig kunnen zijn bij het afsluiten van een hypotheek van 300.000 euro. Denk hierbij aan een overlijdensrisicoverzekering die de hypotheek (deels) kan aflossen in geval van overlijden. Ook kan het handig zijn om een arbeidsongeschiktheidsverzekering af te sluiten, zodat je ook in geval van arbeidsongeschiktheid de maandelijkse lasten kunt blijven betalen. Het is verstandig om goed te informeren welke verzekeringen passend zijn bij jouw situatie en financiële behoeften.

Denk aan extra kosten zoals notariskosten en taxatiekosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met extra kosten, zoals notariskosten en taxatiekosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het plannen van je totale budget voor het afsluiten van een hypotheek. Het is verstandig om deze extra kosten mee te nemen in je berekeningen om een realistisch beeld te krijgen van wat de totale financiële verplichtingen zullen zijn bij het aangaan van een hypotheeklening.

Laat je goed informeren door een financieel adviseur.

Het is van essentieel belang om je goed te laten informeren door een financieel adviseur wanneer je overweegt een hypotheek van 300.000 euro af te sluiten. Een financieel adviseur kan je helpen bij het begrijpen van alle kosten en voorwaarden die komen kijken bij het afsluiten van een hypotheek. Door hun expertise en ervaring kunnen zij je voorzien van waardevol advies dat aansluit bij jouw persoonlijke financiële situatie en doelen. Het raadplegen van een financieel adviseur kan je helpen om weloverwogen beslissingen te nemen en eventuele valkuilen te vermijden.

Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Het is essentieel om de tijd te nemen om verschillende opties voor een hypotheek van 300.000 euro te vergelijken en vervolgens een weloverwogen keuze te maken. Door grondig onderzoek te doen en diverse aanbieders te bekijken, kun je de voorwaarden, rentetarieven en bijkomende kosten vergelijken om zo de beste deal te vinden die aansluit bij jouw financiële situatie. Het nemen van deze stap kan helpen om onaangename verrassingen in de toekomst te voorkomen en ervoor te zorgen dat je met vertrouwen een belangrijke financiële beslissing neemt.

maximale hypotheek berekenen hypotheker

Bereken eenvoudig jouw maximale hypotheek bij De Hypotheker

Maximale Hypotheek Berekenen bij De Hypotheker

De aanschaf van een huis is een grote stap en het afsluiten van een hypotheek is vaak een essentieel onderdeel van dit proces. Bij De Hypotheker kun je terecht voor het berekenen van jouw maximale hypotheek, zodat je goed voorbereid op zoek kunt gaan naar jouw droomwoning.

Het berekenen van de maximale hypotheek is belangrijk om te weten binnen welke prijsklasse je kunt zoeken naar een huis. Bij De Hypotheker wordt er rekening gehouden met verschillende factoren, zoals jouw inkomen, eventuele leningen en de waarde van het huis dat je op het oog hebt.

Door gebruik te maken van de handige online rekentools op de website van De Hypotheker, kun je snel en eenvoudig een indicatie krijgen van jouw maximale hypotheekbedrag. Daarnaast staan de adviseurs van De Hypotheker klaar om je persoonlijk advies te geven en al jouw vragen te beantwoorden.

Het berekenen van jouw maximale hypotheek bij De Hypotheker geeft je niet alleen inzicht in jouw financiële mogelijkheden, maar helpt je ook om gerichter op zoek te gaan naar een passende woning. Zo kun je met vertrouwen de volgende stap zetten richting het kopen van jouw eigen huis.


Veelgestelde Vragen over het Berekenen van de Maximale Hypotheek bij De Hypotheker

  1. Waar kan ik de hoogste hypotheek krijgen?
  2. Hoeveel kan ik maximaal lenen hypotheek?
  3. Wat kost een hypotheek van 500.000 per maand?
  4. Hoe bereken je de maximale hypotheek?
  5. Hoe kun je zelf hypotheek berekenen?
  6. Wat kost een hypotheek van 100.000 euro?

Waar kan ik de hoogste hypotheek krijgen?

Bij De Hypotheker kun je terecht voor het berekenen van jouw maximale hypotheek en het verkennen van de mogelijkheden om een passende lening af te sluiten. Hoewel de hoogte van de hypotheek afhankelijk is van verschillende factoren, zoals jouw inkomen en de waarde van het huis, streven de adviseurs van De Hypotheker ernaar om samen met jou de best mogelijke financiële oplossing te vinden. Door middel van deskundig advies en persoonlijke begeleiding helpen zij je om een hypotheek te verkrijgen die aansluit bij jouw wensen en financiële situatie.

Hoeveel kan ik maximaal lenen hypotheek?

Het is een veelgestelde vraag: “Hoeveel kan ik maximaal lenen voor een hypotheek?” Bij De Hypotheker kun je eenvoudig jouw maximale leenbedrag berekenen. Verschillende factoren, zoals jouw inkomen, eventuele leningen en de waarde van de woning die je wilt kopen, spelen hierbij een rol. Door gebruik te maken van de expertise en rekentools van De Hypotheker, krijg je snel inzicht in wat er financieel mogelijk is en kun je goed geïnformeerd op zoek gaan naar jouw ideale woning.

Wat kost een hypotheek van 500.000 per maand?

Een veelgestelde vraag bij het berekenen van de maximale hypotheek bij De Hypotheker is: wat kost een hypotheek van 500.000 euro per maand? Het maandelijkse bedrag dat je aan hypotheeklasten betaalt, hangt af van verschillende factoren zoals de rente, looptijd en eventuele extra kosten zoals verzekeringen en belastingen. Door een nauwkeurige berekening te maken op basis van jouw persoonlijke situatie en wensen, kunnen de adviseurs van De Hypotheker je helpen om inzicht te krijgen in de maandelijkse kosten van een hypotheek van 500.000 euro en je begeleiden bij het vinden van een passende financieringsoplossing.

Hoe bereken je de maximale hypotheek?

Het berekenen van de maximale hypotheek bij De Hypotheker is een vraag die vaak gesteld wordt. Om de maximale hypotheek te berekenen, wordt er gekeken naar verschillende factoren zoals jouw inkomen, eventuele leningen en de waarde van de woning die je op het oog hebt. Door deze gegevens in te voeren in de online rekentools van De Hypotheker, krijg je snel een indicatie van het bedrag dat je maximaal kunt lenen voor de aankoop van een huis. Daarnaast staan de adviseurs van De Hypotheker klaar om je te begeleiden en te voorzien van persoonlijk advies om zo tot een passende hypotheekoplossing te komen.

Hoe kun je zelf hypotheek berekenen?

Het zelf berekenen van een hypotheek kan een nuttige eerste stap zijn bij het plannen van de aankoop van een huis. Bij De Hypotheker kun je zelf eenvoudig jouw maximale hypotheek berekenen door gebruik te maken van handige online rekentools. Door je inkomen, eventuele leningen en de waarde van de woning in te voeren, krijg je snel een indicatie van het bedrag dat je kunt lenen. Hoewel deze zelfberekening een goed startpunt biedt, is het ook verstandig om advies in te winnen bij de adviseurs van De Hypotheker om een volledig beeld te krijgen van jouw financiële mogelijkheden en om eventuele vragen te bespreken.

Wat kost een hypotheek van 100.000 euro?

Een hypotheek van 100.000 euro brengt verschillende kosten met zich mee, naast het geleende bedrag zelf. Bij het berekenen van de totale kosten van een hypotheek van 100.000 euro moet je rekening houden met zaken zoals de rentevoet, aflossingstermijn en eventuele bijkomende kosten zoals notaris- en taxatiekosten. De exacte kosten kunnen variëren afhankelijk van de specifieke voorwaarden van de hypotheekverstrekker en jouw persoonlijke situatie. Het is daarom verstandig om advies in te winnen bij De Hypotheker om een duidelijk beeld te krijgen van wat een hypotheek van 100.000 euro voor jou zou betekenen en welke kosten hiermee gemoeid zijn.

hypotheek netto

Alles wat je moet weten over hypotheek netto: een heldere uitleg

Als je van plan bent een huis te kopen, is het belangrijk om goed op de hoogte te zijn van alle financiële aspecten die daarbij komen kijken. Een van de termen die je vaak zult tegenkomen bij het afsluiten van een hypotheek is “hypotheek netto”. Maar wat betekent dit precies?

De term “hypotheek netto” verwijst naar het bedrag dat je daadwerkelijk maandelijks aan hypotheeklasten zult betalen nadat eventuele belastingvoordelen in mindering zijn gebracht. Dit bedrag kan dus lager uitvallen dan het bruto bedrag dat je aan hypotheek verschuldigd bent.

Het is belangrijk om te begrijpen hoe het concept van hypotheek netto werkt, omdat dit invloed kan hebben op je maandelijkse budget en financiële planning. Door rekening te houden met belastingvoordelen en andere financiële aspecten, kun je een realistisch beeld krijgen van wat een hypotheek je daadwerkelijk zal kosten.

Voordat je een hypotheek afsluit, is het verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur. Zij kunnen je helpen om inzicht te krijgen in de verschillende kostenposten en fiscale aspecten die komen kijken bij het afsluiten van een hypotheek. Op die manier kun je een weloverwogen beslissing nemen en ervoor zorgen dat de hypotheeklasten binnen jouw financiële mogelijkheden vallen.

Kortom, het begrip “hypotheek netto” is essentieel voor iedereen die overweegt een huis te kopen en daarvoor een hypotheek af te sluiten. Door goed geïnformeerd te zijn over dit concept, kun je ervoor zorgen dat je niet voor verrassingen komt te staan en dat je financiële situatie stabiel blijft gedurende de looptijd van de hypotheek.


Zeven Tips voor het Optimaliseren van Je Hypotheek op Basis van Netto-Inkomen

  1. Bereken je maximale hypotheek op basis van je netto inkomen.
  2. Houd rekening met bijkomende kosten zoals notariskosten en advieskosten.
  3. Vraag meerdere hypotheekoffertes aan om te vergelijken.
  4. Let op de rentevaste periode en de voorwaarden van de hypotheek.
  5. Zorg voor een buffer voor onverwachte uitgaven naast je hypotheeklasten.
  6. Overweeg extra aflossen om de totale kosten van je hypotheek te verlagen.
  7. Raadpleeg een financieel adviseur voor persoonlijk advies over jouw situatie.

Bereken je maximale hypotheek op basis van je netto inkomen.

Bereken je maximale hypotheek op basis van je netto inkomen om een realistisch beeld te krijgen van wat je daadwerkelijk kunt lenen. Door rekening te houden met je netto inkomen, kun je een hypotheekbedrag vaststellen dat past binnen jouw financiële mogelijkheden en budget. Het is belangrijk om niet alleen naar het bruto inkomen te kijken, maar ook naar de vaste lasten en andere financiële verplichtingen die je hebt. Op die manier kun je voorkomen dat je te veel leent en in de toekomst in financiële problemen komt. Het berekenen van je maximale hypotheek op basis van je netto inkomen geeft je een duidelijk beeld van wat haalbaar is en helpt bij het maken van een verantwoorde keuze bij het afsluiten van een hypotheek.

Houd rekening met bijkomende kosten zoals notariskosten en advieskosten.

Het is belangrijk om bij het berekenen van je hypotheek netto ook rekening te houden met bijkomende kosten, zoals notariskosten en advieskosten. Deze kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële planning bij het afsluiten van een hypotheek. Door vooraf rekening te houden met deze extra kosten, voorkom je verrassingen en zorg je ervoor dat je een realistisch beeld hebt van wat het totaalplaatje van je hypotheek echt inhoudt.

Vraag meerdere hypotheekoffertes aan om te vergelijken.

Het is verstandig om meerdere hypotheekoffertes aan te vragen om te kunnen vergelijken. Door verschillende offertes te bekijken, krijg je een goed beeld van de diverse mogelijkheden en voorwaarden die verschillende geldverstrekkers bieden. Op die manier kun je niet alleen de hypotheek netto kosten vergelijken, maar ook andere belangrijke aspecten zoals rentepercentages, looptijden en eventuele extra kosten. Het vergelijken van hypotheekoffertes stelt je in staat om een weloverwogen beslissing te nemen en de hypotheek te kiezen die het beste aansluit bij jouw financiële situatie en wensen.

Let op de rentevaste periode en de voorwaarden van de hypotheek.

Het is van groot belang om aandacht te besteden aan de rentevaste periode en de voorwaarden van de hypotheek bij het afsluiten ervan. De rentevaste periode bepaalt hoe lang de rente op je hypotheek vaststaat, wat invloed heeft op je maandelijkse lasten. Daarnaast zijn de voorwaarden van de hypotheek essentieel om goed te begrijpen, aangezien deze bepalen welke regels en verplichtingen er gelden gedurende de looptijd van de lening. Door zorgvuldig te kijken naar zowel de rentevaste periode als de voorwaarden, kun je een weloverwogen keuze maken en financiële verrassingen in de toekomst voorkomen.

Zorg voor een buffer voor onverwachte uitgaven naast je hypotheeklasten.

Het is verstandig om naast je maandelijkse hypotheeklasten ook te zorgen voor een buffer voor onverwachte uitgaven. Het hebben van een financiële reserve kan helpen om onvoorziene kosten, zoals reparaties aan je huis of medische noodgevallen, op te vangen zonder in de problemen te komen. Door vooraf een buffer in te bouwen, kun je meer gemoedsrust hebben en voorkomen dat je in financiële moeilijkheden komt wanneer zich onverwachte situaties voordoen.

Overweeg extra aflossen om de totale kosten van je hypotheek te verlagen.

Overweeg om extra af te lossen op je hypotheek om de totale kosten ervan te verlagen. Door extra aflossingen te doen, kun je de rentekosten verminderen en uiteindelijk geld besparen op de totale lening. Bovendien kan het versneld aflossen van je hypotheek zorgen voor meer financiële stabiliteit en een snellere opbouw van eigen vermogen in je huis. Het is een verstandige financiële zet om te overwegen, die op de lange termijn aanzienlijke voordelen kan opleveren.

Raadpleeg een financieel adviseur voor persoonlijk advies over jouw situatie.

Het is verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over jouw specifieke situatie met betrekking tot hypotheek netto. Een financieel adviseur kan je helpen om inzicht te krijgen in de belastingvoordelen, kosten en andere financiële aspecten die van invloed zijn op jouw hypotheeksituatie. Door deskundig advies in te winnen, kun je een goed onderbouwde beslissing nemen en ervoor zorgen dat je hypotheeklasten binnen jouw financiële mogelijkheden vallen.

maximale hypotheek hypotheker

Alles over de maximale hypotheekadvies bij De Hypotheker

Alles wat je moet weten over de maximale hypotheek bij De Hypotheker

Als je op zoek bent naar een hypotheek, is het belangrijk om te weten wat je maximale leenbedrag is. Bij De Hypotheker kun je terecht voor deskundig advies en begeleiding bij het bepalen van jouw maximale hypotheek.

De maximale hypotheek die je kunt krijgen, hangt af van verschillende factoren zoals je inkomen, vaste lasten en eventuele leningen of schulden die je hebt. Bij De Hypotheker wordt er gekeken naar jouw persoonlijke situatie om zo het maximale leenbedrag vast te stellen dat verantwoord is voor jou.

Het is belangrijk om realistisch te blijven en niet meer te lenen dan je daadwerkelijk kunt dragen. Een te hoge hypotheek kan leiden tot financiële problemen in de toekomst. De adviseurs bij De Hypotheker helpen je daarom graag bij het maken van een weloverwogen keuze.

Door transparantie en betrouwbaarheid hoog in het vaandel te houden, zorgt De Hypotheker ervoor dat jij als klant goed geïnformeerd bent over de mogelijkheden en risico’s van een hypotheek. Zo kun je met vertrouwen een beslissing nemen die past bij jouw financiële situatie.

Neem dus gerust contact op met De Hypotheker voor een vrijblijvend gesprek over jouw maximale hypotheek. Laat je adviseren door de experts en zet de eerste stap naar het verwezenlijken van jouw woondromen!


6 Tips voor het Bepalen van je Maximale Hypotheek bij De Hypotheker

  1. Zorg voor een goed overzicht van je inkomsten en uitgaven om te bepalen hoeveel hypotheek je maximaal kunt krijgen.
  2. Houd rekening met bijkomende kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten bij het bepalen van je maximale hypotheek.
  3. Let op de hoogte van de rente, deze kan invloed hebben op hoeveel hypotheek je kunt krijgen en wat je maandelijks moet betalen.
  4. Verdiep je in verschillende hypotheekvormen en kies degene die het beste bij jouw situatie past voor een optimaal financieel plaatje.
  5. Raadpleeg een financieel adviseur of hypotheekadviseur om samen te kijken naar jouw mogelijkheden en de maximale hypotheek die je kunt krijgen.
  6. Bereken niet alleen wat maximaal kan, maar denk ook aan wat comfortabel is qua maandelijkse lasten. Voorkom dat je financieel in de knel komt.

Zorg voor een goed overzicht van je inkomsten en uitgaven om te bepalen hoeveel hypotheek je maximaal kunt krijgen.

Zorg ervoor dat je een goed overzicht hebt van je inkomsten en uitgaven om nauwkeurig te bepalen hoeveel hypotheek je maximaal kunt krijgen bij De Hypotheker. Door een gedetailleerd overzicht te hebben van je financiële situatie, inclusief vaste lasten en eventuele schulden, kun je samen met de adviseurs van De Hypotheker een realistisch beeld krijgen van het bedrag dat verantwoord is om te lenen. Het opstellen van een duidelijk budget helpt je bij het maken van een weloverwogen beslissing over de maximale hypotheek die past binnen jouw financiële mogelijkheden.

Houd rekening met bijkomende kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten bij het bepalen van je maximale hypotheek.

Het is essentieel om rekening te houden met bijkomende kosten zoals notariskosten, advieskosten en eventuele verbouwingskosten bij het vaststellen van je maximale hypotheek bij De Hypotheker. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die gepaard gaan met het kopen van een huis. Door deze aspecten mee te nemen in je overwegingen, kun je een realistisch beeld krijgen van wat je daadwerkelijk kunt lenen en welke financiële ruimte je hebt voor andere uitgaven. Het is verstandig om al deze aspecten zorgvuldig te overwegen om zo een weloverwogen beslissing te nemen over je hypotheek.

Let op de hoogte van de rente, deze kan invloed hebben op hoeveel hypotheek je kunt krijgen en wat je maandelijks moet betalen.

Het is belangrijk om aandacht te besteden aan de hoogte van de rente wanneer je een maximale hypotheek overweegt bij De Hypotheker. De rente kan namelijk een significante invloed hebben op zowel het bedrag dat je kunt lenen als op de maandelijkse lasten die je moet dragen. Door rekening te houden met de rente en goed advies in te winnen bij De Hypotheker, kun je een weloverwogen beslissing maken over je hypotheek die past bij jouw financiële situatie.

Verdiep je in verschillende hypotheekvormen en kies degene die het beste bij jouw situatie past voor een optimaal financieel plaatje.

Het is essentieel om je te verdiepen in verschillende hypotheekvormen en degene te kiezen die het meest geschikt is voor jouw specifieke situatie. Door een weloverwogen keuze te maken op basis van jouw financiële behoeften en doelen, kun je streven naar een optimaal financieel plaatje dat aansluit bij jouw wensen en mogelijkheden. Bij De Hypotheker kun je terecht voor advies en begeleiding om de juiste hypotheekvorm te selecteren die past bij jouw unieke omstandigheden.

Raadpleeg een financieel adviseur of hypotheekadviseur om samen te kijken naar jouw mogelijkheden en de maximale hypotheek die je kunt krijgen.

Het is verstandig om een financieel adviseur of hypotheekadviseur te raadplegen om samen te kijken naar jouw mogelijkheden en de maximale hypotheek die je kunt krijgen. Deze professionals hebben de kennis en ervaring om jou te begeleiden bij het vinden van een hypotheek die aansluit bij jouw financiële situatie en toekomstplannen. Door hun expertise in te schakelen, kun je zeker zijn dat je een weloverwogen beslissing neemt en niet voor verrassingen komt te staan.

Bereken niet alleen wat maximaal kan, maar denk ook aan wat comfortabel is qua maandelijkse lasten. Voorkom dat je financieel in de knel komt.

Het is essentieel om bij het bepalen van je maximale hypotheek niet alleen te kijken naar wat je kunt lenen, maar ook naar wat comfortabel is qua maandelijkse lasten. Het vermijden van financiële stress en het voorkomen dat je in de knel komt, zijn cruciaal bij het kiezen van een hypotheek. Door realistisch te blijven en rekening te houden met je huidige en toekomstige financiële situatie, kun je een weloverwogen beslissing nemen die past bij jouw behoeften en mogelijkheden.

hypotheker maximale hypotheek

Alles over de maximale hypotheek berekend door de Hypotheker

Alles wat je moet weten over de maximale hypotheek bij Hypotheekverstrekkers

Als je op zoek bent naar een hypotheek, is het belangrijk om te weten wat de maximale hypotheek is die je kunt krijgen. Bij Hypotheekverstrekkers zoals de Hypotheker wordt de maximale hypotheek berekend aan de hand van verschillende factoren.

Een van de belangrijkste factoren die van invloed zijn op de maximale hypotheek is je inkomen. Hoe hoger je inkomen, hoe meer je in principe kunt lenen. Daarnaast wordt er gekeken naar eventuele andere financiële verplichtingen die je hebt, zoals leningen of alimentatie.

Ook speelt de waarde van het huis dat je wilt kopen een rol. De Hypotheekverstrekker zal een taxatie laten uitvoeren om te bepalen hoeveel het huis waard is en op basis daarvan wordt de maximale hypotheek vastgesteld.

Daarnaast houdt de Hypotheekverstrekker rekening met zaken zoals je leeftijd, arbeidscontract en eventuele eigen geld dat je kunt inbrengen. Al deze factoren samen bepalen wat jouw maximale hypotheekbedrag zal zijn.

Het is verstandig om goed geïnformeerd te zijn over de maximale hypotheek voordat je op zoek gaat naar een huis. Zo weet je binnen welke prijsklasse je kunt zoeken en kom je niet voor verrassingen te staan tijdens het koopproces.

Bij Hypotheekverstrekkers zoals de Hypotheker kun je terecht voor advies en begeleiding bij het vinden van de juiste hypotheek die past bij jouw situatie en wensen. Neem dus gerust contact op voor meer informatie over jouw maximale hypotheek.


7 Tips voor het Bepalen van Jouw Maximale Hypotheek

  1. Bepaal wat je maximaal kunt lenen voordat je gaat zoeken naar een huis.
  2. Houd rekening met extra kosten zoals notariskosten en advieskosten bij het bepalen van je maximale hypotheek.
  3. Zorg ervoor dat je voldoende eigen geld hebt om in te brengen, dit kan invloed hebben op de hoogte van je maximale hypotheek.
  4. Let op dat de rente en looptijd van de hypotheek invloed hebben op het bedrag dat je maximaal kunt lenen.
  5. Vergelijk verschillende hypotheken en hypotheekverstrekkers om de beste voorwaarden te vinden voor jouw maximale hypotheek.
  6. Denk aan eventuele wijzigingen in jouw financiële situatie in de toekomst bij het bepalen van je maximale hypotheekbedrag.
  7. Laat je goed adviseren door een financieel expert of hypotheekadviseur bij het berekenen van jouw maximale hypotheek.

Bepaal wat je maximaal kunt lenen voordat je gaat zoeken naar een huis.

Het is verstandig om eerst te bepalen wat je maximaal kunt lenen voordat je begint met zoeken naar een huis. Door vooraf inzicht te krijgen in jouw maximale hypotheekbedrag, kun je gerichter op zoek gaan naar een woning binnen jouw financiële mogelijkheden. Zo voorkom je teleurstellingen en weet je precies in welke prijsklasse je kunt zoeken. Bij Hypotheekverstrekkers zoals de Hypotheker kun je terecht voor advies en begeleiding bij het bepalen van jouw maximale hypotheek, zodat je goed voorbereid op huizenjacht kunt gaan.

Houd rekening met extra kosten zoals notariskosten en advieskosten bij het bepalen van je maximale hypotheek.

Het is belangrijk om bij het bepalen van je maximale hypotheek rekening te houden met extra kosten, zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële plaatje. Door vooraf rekening te houden met deze extra kosten, voorkom je verrassingen en kun je een realistisch beeld krijgen van wat je daadwerkelijk kunt lenen en besteden bij het kopen van een huis. Het is verstandig om deze kosten mee te nemen in je berekeningen en advies in te winnen bij Hypotheekverstrekkers zoals de Hypotheker om een goed beeld te krijgen van alle financiële aspecten rondom het afsluiten van een hypotheek.

Zorg ervoor dat je voldoende eigen geld hebt om in te brengen, dit kan invloed hebben op de hoogte van je maximale hypotheek.

Zorg ervoor dat je voldoende eigen geld hebt om in te brengen bij het afsluiten van een hypotheek, aangezien dit een significante invloed kan hebben op de hoogte van je maximale hypotheek. Door eigen geld in te brengen, kun je bijvoorbeeld de hoogte van de lening verminderen en daarmee gunstigere voorwaarden verkrijgen. Het hebben van eigen geld kan dus niet alleen je maximale hypotheekbedrag beïnvloeden, maar ook helpen bij het verkrijgen van een betere financiële positie bij het aangaan van een hypotheek.

Let op dat de rente en looptijd van de hypotheek invloed hebben op het bedrag dat je maximaal kunt lenen.

Het is belangrijk om te onthouden dat de rente en looptijd van de hypotheek een aanzienlijke invloed hebben op het bedrag dat je maximaal kunt lenen. Een hogere rente en een langere looptijd kunnen ervoor zorgen dat je maandelijkse lasten stijgen en daardoor kan het maximale leenbedrag lager uitvallen. Het is daarom verstandig om goed te letten op deze factoren bij het bepalen van jouw maximale hypotheekbedrag.

Vergelijk verschillende hypotheken en hypotheekverstrekkers om de beste voorwaarden te vinden voor jouw maximale hypotheek.

Het is verstandig om verschillende hypotheken en hypotheekverstrekkers met elkaar te vergelijken om de beste voorwaarden te vinden voor jouw maximale hypotheek. Door een grondige vergelijking te maken, kun je inzicht krijgen in de diverse opties die beschikbaar zijn en de hypotheek kiezen die het beste aansluit bij jouw financiële situatie en behoeften. Zo kun je ervoor zorgen dat je niet alleen het maximale bedrag kunt lenen, maar ook gunstige voorwaarden krijgt die passen bij jouw wensen en mogelijkheden.

Denk aan eventuele wijzigingen in jouw financiële situatie in de toekomst bij het bepalen van je maximale hypotheekbedrag.

Het is belangrijk om bij het bepalen van je maximale hypotheekbedrag ook rekening te houden met eventuele wijzigingen in jouw financiële situatie in de toekomst. Denk hierbij aan veranderingen zoals carrièremogelijkheden, gezinsuitbreiding of onverwachte kosten. Door vooruit te denken en flexibiliteit in te bouwen in je hypotheekberekening, kun je beter voorbereid zijn op mogelijke veranderingen en ervoor zorgen dat je financiële situatie stabiel blijft, zelfs als er onvoorziene omstandigheden optreden.

Laat je goed adviseren door een financieel expert of hypotheekadviseur bij het berekenen van jouw maximale hypotheek.

Het is van groot belang om je goed te laten adviseren door een financieel expert of hypotheekadviseur bij het berekenen van jouw maximale hypotheek. Deze professionals hebben de kennis en ervaring om alle relevante factoren mee te nemen in de berekening, zoals je inkomen, financiële verplichtingen en de waarde van het huis. Door advies in te winnen bij een expert kun je een realistisch beeld krijgen van wat haalbaar is en voorkom je dat je onverwachte financiële uitdagingen tegenkomt in de toekomst.