

Lineaire hypotheek berekenen: ontdek je maandlasten en totale kosten
Lineaire hypotheek berekenen: zo werkt het
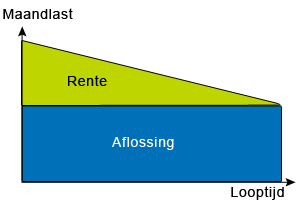
Met een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daardoor geleidelijk kleiner wordt, betaal je ook steeds minder rente. Je maandlasten zijn in het begin relatief hoog en nemen gedurende de looptijd af. Met een berekening kun je zien of die startlasten bij je budget passen.
Wat is een lineaire hypotheek?
Bij een lineaire hypotheek deel je het geleende bedrag door het aantal maanden van de looptijd. Dat levert iedere maand hetzelfde aflossingsbedrag op. De rente bereken je over de hypotheekschuld die op dat moment nog openstaat.
Daardoor bestaan je maandlasten uit twee onderdelen:
- Vaste aflossing: het hypotheekbedrag gedeeld door het totale aantal maanden.
- Rente: de rente over de resterende hypotheekschuld.
In de eerste maand betaal je rente over vrijwel het volledige bedrag. Daarna daalt de schuld elke maand, waardoor ook het rentedeel kleiner wordt. Je totale maandlast neemt dus geleidelijk af.
Hoe bereken je de maandlasten?
Voor een eenvoudige berekening gebruik je deze formules:
Maandelijkse aflossing = hypotheekbedrag ÷ aantal maanden
Rente in een maand = openstaande hypotheekschuld × maandrente
De maandrente wordt vaak benaderd door het jaarlijkse rentepercentage door 12 te delen. De precieze berekening kan per aanbieder en hypotheekvoorwaarden verschillen.
Voorbeeld: lineaire hypotheek van € 300.000
Stel dat je € 300.000 leent voor 30 jaar tegen een rente van 4% per jaar. De looptijd is 360 maanden.
- Maandelijkse aflossing: € 300.000 ÷ 360 = ongeveer € 833,33.
- Rente in de eerste maand: € 300.000 × 0,04 ÷ 12 = € 1.000.
- Bruto maandlast in de eerste maand: ongeveer € 1.833,33.
Na de eerste aflossing is de schuld ongeveer € 299.166,67. De rente over die schuld is lager dan in de eerste maand. De aflossing blijft ongeveer € 833,33, maar de totale maandlast daalt dus een klein beetje. Aan het einde van de looptijd is de hypotheek volledig afgelost.
Dit voorbeeld is een vereenvoudigde berekening. Het houdt onder meer geen rekening met eventuele bijkomende kosten, wijzigingen in de rente of specifieke voorwaarden van een geldverstrekker.
Bruto en netto maandlasten
De berekende maandlast is doorgaans een bruto bedrag: de aflossing plus de rente vóór eventuele fiscale gevolgen. Je netto maandlast kan anders uitvallen, bijvoorbeeld door de regels voor hypotheekrenteaftrek. Of en hoeveel aftrek mogelijk is, hangt af van je persoonlijke situatie en de geldende belastingregels.
Houd daarnaast rekening met kosten die niet in de hypotheekbetaling zitten, zoals verzekeringen, onderhoud, gemeentelijke lasten en eventuele servicekosten. Zo krijg je een realistischer beeld van de totale woonlasten.
Lineaire hypotheek vergelijken met een annuïteitenhypotheek
Bij een lineaire hypotheek is de aflossing elke maand gelijk en dalen de totale maandlasten. Bij een annuïteitenhypotheek blijft het bruto maandbedrag meestal gelijk zolang de rente niet verandert. In het begin bestaat dat bedrag vooral uit rente en later uit een groter deel aflossing.
Een lineaire hypotheek kan aantrekkelijk zijn als je de hogere lasten aan het begin kunt dragen en je de schuld sneller wilt zien dalen. Een annuïteitenhypotheek kan juist meer voorspelbaarheid bieden in het bruto maandbedrag. Welke vorm past, hangt af van je inkomen, plannen en financiële voorkeuren.
Waar moet je op letten bij het berekenen?
- Looptijd: een kortere looptijd betekent een hogere maandelijkse aflossing.
- Rentepercentage: een hogere rente verhoogt vooral de lasten aan het begin.
- Rentevaste periode: na afloop kan een nieuw rentepercentage gelden, waardoor je lasten veranderen.
- Extra aflossen: dit kan de resterende schuld en rentekosten verlagen, maar controleer de voorwaarden.
- Eigen situatie: inkomen, andere schulden en toekomstige plannen beïnvloeden wat verantwoord is.
Zelf een lineaire hypotheek berekenen
Voor een eerste indicatie heb je het hypotheekbedrag, de looptijd en het rentepercentage nodig. Een rekentool kan vervolgens per maand de aflossing, rente en resterende schuld tonen. Gebruik de uitkomst als oriëntatie: de uiteindelijke maandlasten hangen af van de hypotheekvoorwaarden en je persoonlijke omstandigheden.
Wil je weten welke hypotheekvorm bij je past? Vergelijk dan niet alleen de eerste maandlast, maar kijk ook naar de totale rentekosten, de ontwikkeling van je schuld en de betaalbaarheid van je woonlasten op lange termijn.
Lineaire hypotheek berekenen: 9 veelgestelde vragen over maandlasten, rente en aflossing
- Hoe bereken je de maandlasten van een lineaire hypotheek?
- Wat is de formule voor de maandelijkse aflossing bij een lineaire hypotheek?
- Hoe bereken je de rente per maand bij een lineaire hypotheek?
- Hoe veranderen de maandlasten van een lineaire hypotheek gedurende de looptijd?
- Wat zijn de bruto en netto maandlasten van een lineaire hypotheek?
- Hoe bereken je de totale rentekosten van een lineaire hypotheek?
- Welke gegevens heb je nodig om een lineaire hypotheek te berekenen?
- Wat is het verschil tussen een lineaire hypotheek en een annuïteitenhypotheek bij het berekenen van de maandlasten?
- Hoe beïnvloedt extra aflossen de maandlasten en totale kosten van een lineaire hypotheek?
Hoe bereken je de maandlasten van een lineaire hypotheek?
Je berekent de maandlasten van een lineaire hypotheek door het geleende bedrag te delen door het totale aantal maanden van de looptijd. Dat is je vaste maandelijkse aflossing. Tel daar de rente over de resterende hypotheekschuld bij op: in het begin is die rente hoger, maar naarmate je aflost daalt de schuld en daarmee ook de rente. Je totale maandlast is dus aan het begin het hoogst en neemt gedurende de looptijd geleidelijk af. Houd er rekening mee dat een eenvoudige berekening geen rekening houdt met eventuele bijkomende kosten of fiscale gevolgen.
Wat is de formule voor de maandelijkse aflossing bij een lineaire hypotheek?
De formule voor de maandelijkse aflossing bij een lineaire hypotheek is: **hypotheekbedrag ÷ totaal aantal maanden**. Bij een hypotheek van € 300.000 met een looptijd van 30 jaar deel je bijvoorbeeld € 300.000 door 360 maanden. De aflossing is dan ongeveer € 833,33 per maand. De rente komt daar nog bij en wordt berekend over de resterende hypotheekschuld.
Hoe bereken je de rente per maand bij een lineaire hypotheek?
Bij een lineaire hypotheek bereken je de rente per maand over de hypotheekschuld die op dat moment nog openstaat. Deel het jaarlijkse rentepercentage door 12 en vermenigvuldig dit met de resterende schuld. Bij een rente van 4% en een openstaande schuld van € 300.000 is de maandrente bijvoorbeeld € 300.000 × 0,04 ÷ 12 = € 1.000. Omdat je iedere maand een vast bedrag aflost, daalt de resterende schuld en daarmee ook het rentebedrag.
Hoe veranderen de maandlasten van een lineaire hypotheek gedurende de looptijd?
Bij een lineaire hypotheek los je elke maand een vast bedrag af. Omdat de openstaande schuld daardoor steeds kleiner wordt, daalt ook het rentebedrag en nemen je bruto maandlasten gedurende de looptijd geleidelijk af. Dit geldt zolang het rentepercentage gelijk blijft; na afloop van de rentevaste periode kan een nieuw rentepercentage je maandlasten veranderen.
Wat zijn de bruto en netto maandlasten van een lineaire hypotheek?
De bruto maandlasten van een lineaire hypotheek bestaan uit de vaste maandelijkse aflossing en de rente over de resterende hypotheekschuld. Omdat die schuld elke maand daalt, nemen ook de rentekosten en totale bruto maandlasten geleidelijk af. De netto maandlasten zijn het bedrag dat je uiteindelijk zelf betaalt, na eventuele hypotheekrenteaftrek. Hoeveel verschil er is tussen bruto en netto hangt af van je inkomen, belastingtarief en persoonlijke situatie. Een berekening geeft daarom vooral een indicatie; houd ook rekening met bijkomende woonlasten, zoals verzekeringen, onderhoud en gemeentelijke belastingen.
Hoe bereken je de totale rentekosten van een lineaire hypotheek?
De totale rentekosten van een lineaire hypotheek bereken je door de rente van alle maanden bij elkaar op te tellen. Bij een vaste rente en maandelijkse betalingen kun je dit benaderen met: **totale rente = maandrente × hypotheekbedrag × (aantal maanden + 1) ÷ 2**. De maandrente is doorgaans het jaarlijkse rentepercentage gedeeld door 12. Omdat je elke maand een vast bedrag aflost, daalt de schuld en betaal je steeds minder rente. Verandert de rente tijdens de looptijd, dan kunnen de totale rentekosten hoger of lager uitvallen; een rekentool kan dit per maand nauwkeuriger doorrekenen.
Welke gegevens heb je nodig om een lineaire hypotheek te berekenen?
Om een lineaire hypotheek te berekenen, heb je het hypotheekbedrag, de looptijd en het rentepercentage nodig. Ook is het handig om te weten hoe lang de rente vaststaat en of je extra wilt aflossen, omdat dit invloed kan hebben op de maandlasten en de resterende schuld. Voor een nauwkeuriger beeld van je netto maandlasten kunnen daarnaast gegevens over je inkomen en persoonlijke belastingsituatie relevant zijn.
Wat is het verschil tussen een lineaire hypotheek en een annuïteitenhypotheek bij het berekenen van de maandlasten?
Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af. Omdat je schuld daardoor afneemt, daalt ook de rente en worden je totale maandlasten geleidelijk lager. Bij een annuïteitenhypotheek blijft het bruto maandbedrag doorgaans gelijk zolang de rente niet verandert; in het begin bestaat dit bedrag vooral uit rente en later uit een groter deel aflossing. Een lineaire hypotheek heeft meestal hogere maandlasten in het begin, maar de totale rentekosten zijn vaak lager dan bij een annuïteitenhypotheek met dezelfde rente en looptijd.
Hoe beïnvloedt extra aflossen de maandlasten en totale kosten van een lineaire hypotheek?
Extra aflossen verlaagt de openstaande hypotheekschuld, waardoor je vanaf dat moment minder rente betaalt en de totale rentekosten doorgaans dalen. Wat er met je maandlasten gebeurt, hangt af van de afspraken met je geldverstrekker: soms wordt de resterende looptijd korter, terwijl je maandelijkse aflossing gelijk blijft; soms worden de maandlasten opnieuw berekend en dalen ze. Controleer vooraf hoeveel je boetevrij mag aflossen en wat de gevolgen zijn voor je hypotheekvoorwaarden en eventuele belastingaftrek.
