oversluiten hypotheek

Alles wat je moet weten over het oversluiten van je hypotheek

Alles Wat Je Moet Weten Over Het Oversluiten Van Je Hypotheek

Als huiseigenaar kan het oversluiten van je hypotheek een slimme financiële zet zijn. Maar wat houdt het precies in en wanneer is het de moeite waard om te overwegen? In dit artikel bespreken we alles wat je moet weten over het oversluiten van je hypotheek.

Wat Is Het Oversluiten Van Een Hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw huidige hypotheek vervangt door een nieuwe hypotheek, vaak bij een andere geldverstrekker. Dit kan verschillende redenen hebben, zoals het profiteren van een lagere rente, het aanpassen van de looptijd of het wijzigen van de voorwaarden.

Wanneer Is Het Interessant Om Je Hypotheek Over Te Sluiten?

Het oversluiten van je hypotheek kan voordelig zijn als de huidige rentestanden lager zijn dan toen je jouw oorspronkelijke hypotheek afsloot. Door over te stappen naar een lagere rente kun je maandelijks geld besparen en mogelijk duizenden euro’s besparen gedurende de looptijd van je lening.

Let Op De Kosten

Bij het oversluiten van je hypotheek komen echter ook kosten kijken, zoals boeterente, advieskosten en notariskosten. Het is belangrijk om deze kosten af te wegen tegen de mogelijke besparingen om te bepalen of oversluiten voor jou gunstig is.

Hoe Ga Je Te Werk?

Als je overweegt om je hypotheek over te sluiten, is het verstandig om advies in te winnen bij een financieel adviseur. Zij kunnen jouw situatie beoordelen en berekenen of oversluiten in jouw geval gunstig is. Vervolgens kun je offertes opvragen bij verschillende geldverstrekkers en de voorwaarden vergelijken.

Kortom, het oversluiten van je hypotheek kan aantrekkelijk zijn als de rentestanden gunstig zijn en je daardoor kunt besparen op je maandelijkse lasten. Zorg er wel voor dat je goed alle kosten en voorwaarden in kaart brengt voordat je deze belangrijke financiële beslissing neemt.


Veelgestelde Vragen over het Oversluiten van een Hypotheek

  1. Wat kost het om een hypotheek over te sluiten?
  2. Hoe werkt het oversluiten van een hypotheek?
  3. Kan ik na 30 jaar een nieuwe hypotheek afsluiten?
  4. Kun je je hypotheek overzetten?
  5. Waar moet je op letten bij oversluiten hypotheek?
  6. Is hypotheek oversluiten verstandig?
  7. Wat is het oversluiten van een hypotheek?
  8. Hoe lang duurt het oversluiten van een hypotheek?

Wat kost het om een hypotheek over te sluiten?

Het oversluiten van een hypotheek brengt verschillende kosten met zich mee. Denk hierbij aan kosten zoals boeterente, advieskosten, notariskosten en eventuele taxatiekosten. De hoogte van deze kosten kan variëren afhankelijk van je huidige hypotheeksituatie en de geldverstrekker waarnaar je wilt overstappen. Het is belangrijk om deze kosten zorgvuldig te berekenen en af te wegen tegen de mogelijke besparingen die het oversluiten van je hypotheek met zich mee kan brengen. Het inschakelen van een financieel adviseur kan hierbij helpen om een weloverwogen beslissing te nemen.

Hoe werkt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening met mogelijk gunstigere voorwaarden, zoals een lagere rente of aangepaste looptijd. Om je hypotheek over te sluiten, dien je eerst te bepalen of dit financieel voordelig is in jouw situatie. Het proces omvat onder andere het vergelijken van verschillende aanbieders, het berekenen van de mogelijke besparingen en het afwegen van de bijkomende kosten, zoals boeterente en advieskosten. Het is verstandig om hierbij deskundig advies in te winnen van een financieel adviseur om een weloverwogen beslissing te nemen over het oversluiten van je hypotheek.

Kan ik na 30 jaar een nieuwe hypotheek afsluiten?

Ja, het is mogelijk om na 30 jaar een nieuwe hypotheek af te sluiten. Na 30 jaar kan je huidige hypotheek volledig zijn afgelost of nog deels openstaan. Als je besluit om een nieuwe hypotheek af te sluiten, zal jouw financiële situatie en de waarde van je woning bepalen welke opties er voor jou beschikbaar zijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te beoordelen wat de beste stappen zijn in jouw specifieke situatie en of het oversluiten van je hypotheek gunstig kan zijn.

Kun je je hypotheek overzetten?

Ja, je kunt je hypotheek overzetten door deze over te sluiten naar een nieuwe geldverstrekker met andere voorwaarden en rentetarieven. Het proces van het overzetten van je hypotheek wordt ook wel oversluiten genoemd. Hierbij vervang je jouw huidige hypotheek door een nieuwe lening die beter aansluit bij jouw financiële situatie of wensen. Het is belangrijk om goed te onderzoeken of het oversluiten van je hypotheek voordelig is en of de nieuwe voorwaarden gunstiger zijn dan je huidige lening. Het inschakelen van een financieel adviseur kan hierbij helpen om de juiste beslissing te nemen.

Waar moet je op letten bij oversluiten hypotheek?

Bij het oversluiten van een hypotheek zijn er verschillende belangrijke zaken waar je op moet letten. Allereerst is het essentieel om de kosten van het oversluiten goed in kaart te brengen, zoals boeterente, advieskosten en notariskosten. Daarnaast is het verstandig om de nieuwe rente en voorwaarden van de nieuwe hypotheek goed te vergelijken met je huidige situatie. Het is ook belangrijk om rekening te houden met eventuele wijzigingen in je persoonlijke financiële situatie en toekomstplannen, zodat je zeker weet dat het oversluiten van je hypotheek op lange termijn voordelig voor jou uitpakt.

Is hypotheek oversluiten verstandig?

Het is een veelgestelde vraag of het verstandig is om je hypotheek over te sluiten. Het antwoord hangt af van verschillende factoren, zoals de huidige rentestanden, de hoogte van de boeterente en de kosten die gepaard gaan met het oversluiten. In sommige gevallen kan het oversluiten van je hypotheek voordelig zijn, bijvoorbeeld als je hiermee kunt profiteren van een lagere rente en daardoor maandelijkse lasten kunt verlagen. Het is echter belangrijk om een gedegen financieel advies in te winnen en alle kosten en baten goed tegen elkaar af te wegen voordat je besluit om over te sluiten.

Wat is het oversluiten van een hypotheek?

Het oversluiten van een hypotheek houdt in dat je jouw bestaande hypotheek vervangt door een nieuwe lening, vaak bij een andere geldverstrekker. Dit wordt vaak gedaan om te profiteren van gunstigere rentetarieven, het aanpassen van de looptijd van de lening of het veranderen van de voorwaarden. Door over te sluiten kun je mogelijk besparen op je maandelijkse lasten en je financiële situatie verbeteren. Het is belangrijk om goed te onderzoeken of het oversluiten van jouw hypotheek in jouw specifieke situatie voordelig is en om rekening te houden met eventuele bijkomende kosten.

Hoe lang duurt het oversluiten van een hypotheek?

Het oversluiten van een hypotheek kan over het algemeen enkele weken tot enkele maanden in beslag nemen, afhankelijk van verschillende factoren. Het proces omvat onder andere het aanvragen van een nieuwe hypotheek, het beoordelen van je financiële situatie, het regelen van taxaties en het afhandelen van de benodigde papierwerk. De exacte duur van het oversluitingsproces kan variëren per geldverstrekker en jouw persoonlijke omstandigheden. Het is verstandig om hierover advies in te winnen bij een financieel adviseur die je kan begeleiden door het hele traject.
hypotheek berekenen abn amro

Hypotheek berekenen bij ABN AMRO: Ontdek jouw financiële mogelijkheden

Alles wat je moet weten over het berekenen van een hypotheek bij ABN AMRO

Als je op zoek bent naar een hypotheek, is het belangrijk om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn. Bij ABN AMRO kun je eenvoudig online je hypotheek berekenen om een beter inzicht te krijgen in je financiële mogelijkheden.

De hypotheekberekening bij ABN AMRO houdt rekening met verschillende factoren, zoals je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen. Door deze gegevens in te vullen, krijg je een indicatie van het maximale bedrag dat je kunt lenen en de bijbehorende maandlasten.

Het is belangrijk om te weten dat de uitkomst van de hypotheekberekening slechts een indicatie is en dat er nog aanvullende stappen moeten worden genomen om daadwerkelijk een hypotheek af te sluiten. Bij ABN AMRO kun je vervolgens terecht voor persoonlijk advies en begeleiding bij het hele proces.

Door vooraf je hypotheek te berekenen, kun je beter voorbereid zijn wanneer je daadwerkelijk op zoek gaat naar een woning. Het geeft je een duidelijk beeld van wat financieel haalbaar is en helpt bij het maken van weloverwogen beslissingen.

Kortom, met de handige online tool voor het berekenen van een hypotheek bij ABN AMRO kun je snel en eenvoudig inzicht krijgen in jouw financiële mogelijkheden. Neem gerust contact op met ABN AMRO voor meer informatie of persoonlijk advies over het afsluiten van een hypotheek.


Veelgestelde Vragen over Hypotheekberekening bij ABN AMRO

  1. Hoe weet ik hoeveel hypotheek ik kan krijgen?
  2. Wat kost een hypotheek van 300.000 per maand?
  3. Wat kost een hypotheek van 200.000 per maand?
  4. Wat kost een hypotheek van 100.000 per maand?

Hoe weet ik hoeveel hypotheek ik kan krijgen?

Veel mensen vragen zich af hoe ze kunnen bepalen hoeveel hypotheek ze kunnen krijgen. Bij ABN AMRO kun je eenvoudig je maximale hypotheekbedrag berekenen door online een hypotheekberekening uit te voeren. Door gegevens zoals je inkomen, eventuele schulden en de waarde van de woning in te voeren, krijg je een indicatie van het bedrag dat je kunt lenen. Het is verstandig om deze berekening als startpunt te gebruiken en vervolgens advies in te winnen bij ABN AMRO om een nauwkeuriger beeld te krijgen van je financiële mogelijkheden.

Wat kost een hypotheek van 300.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: “Wat kost een hypotheek van 300.000 euro per maand?” Om een nauwkeurig antwoord te krijgen op deze vraag, dien je rekening te houden met verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door gebruik te maken van de online hypotheekberekeningstool van ABN AMRO kun je snel een schatting krijgen van de maandelijkse kosten die gepaard gaan met een hypotheekbedrag van 300.000 euro. Het is echter aan te raden om contact op te nemen met ABN AMRO voor een gedetailleerd advies op maat en om alle aspecten van het afsluiten van een hypotheek volledig te begrijpen.

Wat kost een hypotheek van 200.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: “Wat kost een hypotheek van 200.000 per maand?” Om deze vraag te beantwoorden, is het belangrijk om rekening te houden met verschillende factoren, zoals de looptijd van de hypotheek, het rentepercentage en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door gebruik te maken van de online hypotheekberekeningstool van ABN AMRO kun je snel een schatting krijgen van de maandelijkse kosten voor een hypotheek van 200.000 euro, zodat je beter inzicht krijgt in wat je kunt verwachten en welke financiële impact dit heeft op je budget.

Wat kost een hypotheek van 100.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek bij ABN AMRO is: wat kost een hypotheek van 100.000 euro per maand? Het maandelijkse bedrag dat je betaalt voor een hypotheek van 100.000 euro hangt af van verschillende factoren, zoals de rente, de looptijd en het type hypotheek dat je kiest. Door gebruik te maken van de handige online tool voor hypotheekberekening bij ABN AMRO, kun je snel en eenvoudig een schatting krijgen van de maandelijkse kosten voor jouw specifieke situatie. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om een gedetailleerd overzicht te krijgen van alle kosten en mogelijkheden.

rabobank hypotheek berekenen

Hoe kun je bij Rabobank je hypotheek berekenen?

Alles wat je moet weten over het berekenen van een hypotheek bij Rabobank

Als je op zoek bent naar een hypotheek en overweegt om deze af te sluiten bij Rabobank, is het handig om te weten hoe je jouw mogelijke maandelijkse kosten kunt berekenen. Rabobank biedt verschillende hypotheekproducten aan en het is belangrijk om inzicht te krijgen in wat je kunt verwachten voordat je een beslissing neemt.

Hoe werkt het?

Op de website van Rabobank kun je eenvoudig gebruikmaken van de hypotheekberekenaar. Hierbij vul je gegevens in zoals je inkomen, eventuele eigen geld dat je wilt inbrengen, de waarde van de woning en andere relevante informatie. Op basis van deze gegevens wordt er een indicatie gegeven van hoeveel hypotheek je zou kunnen krijgen en wat de geschatte maandelijkse kosten zouden zijn.

Belangrijke factoren

Bij het berekenen van een hypotheek bij Rabobank zijn er verschillende factoren waarmee rekening gehouden moet worden. Denk hierbij aan de hoogte van je inkomen, eventuele schulden die je hebt, maar ook aan zaken zoals de rentestanden en looptijd van de hypotheek. Het is verstandig om al deze aspecten mee te nemen in je berekening om een realistisch beeld te krijgen.

Advies op maat

Naast het zelf berekenen van een hypotheek bij Rabobank, is het ook mogelijk om advies op maat te krijgen van een financieel adviseur. Deze expert kan samen met jou kijken naar jouw persoonlijke situatie en wensen, en op basis daarvan advies geven over welke hypotheek het beste bij jou past.

Kortom, het berekenen van een hypotheek bij Rabobank kan op verschillende manieren en biedt jou als klant de mogelijkheid om goed geïnformeerd een beslissing te nemen over jouw financiële toekomst.


5 Tips voor het Berekenen van je Rabobank Hypotheek

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.
  2. Neem de tijd om verschillende scenario’s te berekenen, zodat je een goed beeld krijgt van wat voor jou haalbaar is.
  3. Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag.
  4. Houd rekening met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten.
  5. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt voordat je begint met het berekenen van een hypotheek bij Rabobank. Het is essentieel om informatie zoals je inkomen, eventuele schulden, spaargeld en andere relevante financiële details paraat te hebben. Door deze gegevens bij de hand te hebben, kun je een nauwkeurige en realistische berekening maken van hoeveel hypotheek je zou kunnen krijgen en wat de maandelijkse kosten zouden zijn. Dit helpt je om goed voorbereid te zijn en weloverwogen beslissingen te nemen over je toekomstige hypotheek bij Rabobank.

Neem de tijd om verschillende scenario’s te berekenen, zodat je een goed beeld krijgt van wat voor jou haalbaar is.

Het is essentieel om de tijd te nemen om verschillende scenario’s te berekenen bij het berekenen van een hypotheek bij Rabobank. Door diverse situaties te analyseren, krijg je een duidelijk beeld van wat financieel haalbaar is voor jou. Het vergelijken van verschillende opties stelt je in staat om weloverwogen beslissingen te nemen en de hypotheek te kiezen die het beste aansluit bij jouw behoeften en financiële situatie.

Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag.

Vergeet niet om rekening te houden met bijkomende kosten zoals notariskosten en advieskosten bij het berekenen van je maximale hypotheekbedrag. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die komen kijken bij het afsluiten van een hypotheek. Door deze kosten mee te nemen in je berekening, krijg je een realistisch beeld van wat je daadwerkelijk kunt lenen en welke maandelijkse lasten hiermee gemoeid zijn. Het is belangrijk om transparantie te hebben over alle kosten die gepaard gaan met het afsluiten van een hypotheek, zodat je goed voorbereid bent op alle financiële aspecten van het kopen van een huis.

Houd rekening met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten.

Het is belangrijk om bij het berekenen van een hypotheek bij Rabobank rekening te houden met eventuele veranderingen in rentetarieven en de invloed daarvan op je maandelijkse lasten. Schommelingen in rentestanden kunnen aanzienlijke gevolgen hebben voor de hoogte van je hypotheeklasten. Het is verstandig om hier vooraf rekening mee te houden en eventueel verschillende rentescenario’s te overwegen om een beter inzicht te krijgen in de mogelijke financiële impact op de lange termijn.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor persoonlijk advies over het berekenen van een hypotheek bij Rabobank. Een financieel adviseur kan je helpen om alle aspecten van jouw financiële situatie in kaart te brengen en op basis daarvan advies op maat te geven. Door de expertise van een adviseur in te schakelen, kun je ervoor zorgen dat je een weloverwogen beslissing neemt en de hypotheekopties bij Rabobank optimaal benut.

hypotheeklasten berekenen online

Bereken eenvoudig je hypotheeklasten online met deze handige tools

Hypotheeklasten Berekenen Online: Zo Doe Je Dat

Ben je van plan om een huis te kopen en wil je weten wat de maandelijkse hypotheeklasten zullen zijn? Gelukkig kun je tegenwoordig eenvoudig online berekenen hoeveel je maandelijks aan hypotheeklasten kunt verwachten. In dit artikel laten we je zien hoe je dit kunt doen.

Stap 1: Verzamel de Benodigde Gegevens

Voordat je begint met het berekenen van je hypotheeklasten, is het belangrijk om enkele gegevens bij de hand te hebben. Denk hierbij aan het hypotheekbedrag, de rentevoet, de looptijd van de hypotheek en eventuele eigen inbreng.

Stap 2: Gebruik een Online Hypotheekcalculator

Er zijn verschillende websites en tools beschikbaar waarmee je eenvoudig online je hypotheeklasten kunt berekenen. Vul de benodigde gegevens in en de calculator zal voor jou uitrekenen hoeveel je maandelijks aan aflossing en rente zult betalen.

Stap 3: Bekijk het Resultaat

Nadat je alle gegevens hebt ingevuld, zal de online tool een overzicht tonen van de geschatte maandelijkse hypotheeklasten. Hierdoor krijg je een duidelijk beeld van wat je kunt verwachten en kun je beter inschatten of dit binnen jouw budget past.

Waarom Online Hypotheeklasten Berekenen?

Het berekenen van je hypotheeklasten online biedt diverse voordelen. Het is snel, gemakkelijk en geeft direct inzicht in wat je financieel te wachten staat bij het afsluiten van een hypotheek. Bovendien kun je met verschillende scenario’s spelen om te zien hoe veranderingen in bijvoorbeeld rentevoet of looptijd invloed hebben op de maandelijkse lasten.

Kortom, door online je hypotheeklasten te berekenen, kun je goed voorbereid beginnen aan het proces van het kopen van een huis. Neem dus gerust de tijd om verschillende calculators uit te proberen en zo een goed beeld te krijgen van wat er financieel mogelijk is voor jouw nieuwe woning.


Veelgestelde Vragen over het Online Berekenen van Hypotheeklasten: Maandlasten voor Hypotheken van €500.000 en €550.000

  1. Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?
  2. Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Wat zijn mijn maandlasten als ik een hypotheek van €500.000 heb?

Als je wilt weten wat je maandelijkse lasten zouden zijn bij een hypotheek van €500.000, dan kun je eenvoudig online een hypotheekcalculator gebruiken om dit te berekenen. Door het invoeren van het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een indicatie van de geschatte maandelijkse aflossing en rente die je zou moeten betalen. Op deze manier krijg je een duidelijk beeld van wat het lenen van €500.000 voor jou zou betekenen in termen van maandelijkse financiële verplichtingen.

Wat zijn de maandlasten voor een hypotheek van 550.000 euro?

Het berekenen van de maandlasten voor een hypotheek van 550.000 euro kan eenvoudig online worden gedaan met behulp van een hypotheekcalculator. Door het invoeren van gegevens zoals het hypotheekbedrag, de rentevoet en de looptijd van de hypotheek, krijg je snel een overzicht van wat je maandelijks aan aflossing en rente kunt verwachten. Op die manier kun je een realistisch beeld krijgen van de financiële verplichtingen die gepaard gaan met het lenen van dit specifieke bedrag voor een huis. Het is altijd verstandig om verschillende scenario’s te bekijken en te spelen met variabelen om zo te bepalen wat het beste past bij jouw financiële situatie en budget.

hypotheekberekening online

Hypotheekberekening online: ontdek hoeveel je kunt lenen

Hypotheek berekenen online: ontdek wat je kunt lenen

Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kun je krijgen? Met een hypotheekberekening online krijg je snel een eerste indruk van je maximale hypotheek en de bijbehorende maandlasten. Dat helpt je om gericht naar woningen te zoeken en je budget beter in kaart te brengen.

Wat is een online hypotheekberekening?

Een online hypotheekberekening is een hulpmiddel waarmee je een schatting maakt van je hypotheekmogelijkheden. Je vult gegevens in, zoals je inkomen, eventuele schulden en de waarde of prijs van een woning. Op basis daarvan berekent de rekentool een indicatie van wat je mogelijk kunt lenen en wat je maandlasten kunnen zijn.

De uitkomst is bedoeld als eerste oriëntatie. Het is geen definitieve beoordeling of hypotheekofferte. Een geldverstrekker kijkt ook naar je persoonlijke situatie, de woning en de actuele voorwaarden.

Welke gegevens heb je nodig?

Hoe vollediger de gegevens die je invult, hoe bruikbaarder de uitkomst. Meestal vraagt een rekentool om informatie zoals:

  • je bruto jaarinkomen en dat van een eventuele partner;
  • je dienstverband en de eventuele verwachte inkomensontwikkeling;
  • studieschuld, persoonlijke leningen, creditcardschulden of andere financiële verplichtingen;
  • de koopprijs of geschatte waarde van de woning;
  • het bedrag dat je zelf kunt inbrengen;
  • de gewenste rentevaste periode en hypotheekvorm.

Heb je wisselende inkomsten, ben je zelfstandig ondernemer of ontvang je bijvoorbeeld alimentatie? Dan kan de berekening extra uitleg of aanvullende gegevens vereisen.

Maximale hypotheek en maandlasten

Een berekening kan zowel je mogelijke maximale hypotheek als een schatting van je maandlasten tonen. Die bedragen zijn niet hetzelfde. De maximale hypotheek geeft een indicatie van het bedrag dat je mogelijk kunt lenen. De maandlasten laten zien welk bedrag je gedurende de looptijd naar verwachting betaalt.

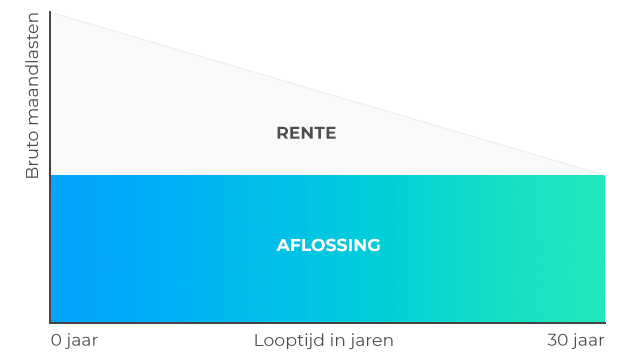
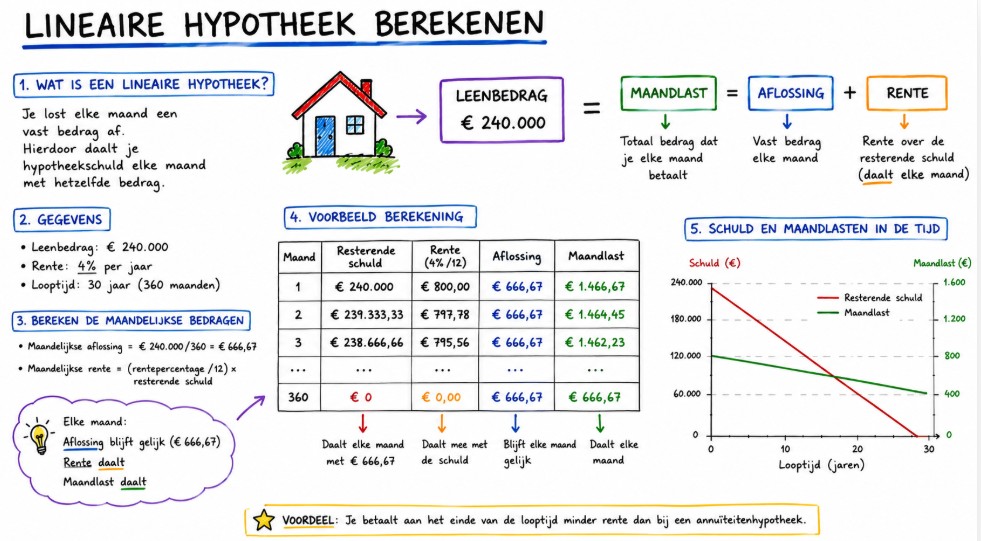
Je maandlasten hangen onder meer af van de hoogte van de hypotheek, de rente, de looptijd en de hypotheekvorm. Bij een annuïtaire hypotheek blijven de bruto maandlasten tijdens een rentevaste periode doorgaans gelijk, al verandert de verhouding tussen rente en aflossing. Bij een lineaire hypotheek betaal je elke maand een deel van de lening terug, waardoor de bruto maandlasten meestal geleidelijk dalen.

Let ook op het verschil tussen bruto en netto maandlasten. Bruto maandlasten zijn de betalingen vóór eventuele fiscale gevolgen. Netto maandlasten houden rekening met mogelijke belastingeffecten. Of en hoeveel belastingvoordeel van toepassing is, hangt af van je persoonlijke situatie en de geldende regels.

Wat beïnvloedt hoeveel je kunt lenen?

Je inkomen is een belangrijke factor, maar niet de enige. Ook bestaande financiële verplichtingen kunnen invloed hebben op je leencapaciteit. Denk aan een studieschuld, private leasecontract of consumptief krediet. Daarnaast kunnen de hypotheekrente, de rentevaste periode en de kenmerken van de woning meewegen.

Ook je eigen geld speelt een rol. In Nederland kun je doorgaans niet alle bijkomende aankoopkosten meefinancieren in je hypotheek. Denk bijvoorbeeld aan notariskosten, advies- en bemiddelingskosten en eventuele overdrachtsbelasting. Deze kosten betaal je vaak geheel of gedeeltelijk uit eigen middelen. De precieze situatie verschilt per koper en woning.

Zo gebruik je een hypotheekcalculator

  1. Vul je inkomen in. Gebruik actuele gegevens en vermeld ook het inkomen van je partner als jullie samen een hypotheek aanvragen.
  2. Geef je schulden en verplichtingen op. Laat financiële verplichtingen niet weg; die kunnen de berekening beïnvloeden.
  3. Kies een woningbedrag en hypotheekvorm. Zo krijg je een beeld van zowel de mogelijke lening als de maandlasten.
  4. Vergelijk verschillende scenario’s. Pas bijvoorbeeld de rentevaste periode, looptijd of eigen inbreng aan.
  5. Bekijk de uitkomst kritisch. Houd ruimte over voor andere woonlasten, onderhoud en onverwachte uitgaven.

Waarom is de uitkomst slechts een indicatie?

Een online berekening gebruikt de gegevens die je zelf invult en algemene aannames. Een geldverstrekker controleert later onder meer je inkomen, dienstverband, schulden en de woningwaarde. Ook kunnen rentepercentages en acceptatieregels veranderen. Daardoor kan het uiteindelijke hypotheekbedrag afwijken van de online schatting.

Een hypotheekaanvraag kan bovendien aanvullende kosten en voorwaarden met zich meebrengen. Denk aan een taxatie, een bouwkundige keuring of voorwaarden rond de woning en de hypotheek. Laat daarom vóór een bod of aankoop beoordelen wat in jouw situatie haalbaar is.

Online berekenen is een goede eerste stap

Een hypotheekberekening online geeft snel inzicht in je mogelijkheden en helpt je om een realistisch zoekbudget te bepalen. Gebruik de uitkomst als startpunt, niet als definitieve toezegging. Voor een nauwkeuriger beeld is het verstandig om je gegevens en plannen te bespreken met een hypotheekadviseur of geldverstrekker.


9 Tips voor een Nauwkeurige Online Hypotheekberekening

  1. Gebruik actuele rentepercentages.
  2. Vul je bruto inkomen correct in.
  3. Neem ook je partnerinkomen mee.
  4. Houd rekening met studieschulden.
  5. Vul je spaargeld en eigen geld in.
  6. Controleer je vaste maandlasten.
  7. Vergelijk verschillende rentevaste periodes.
  8. Zie de uitkomst als een schatting.
  9. Laat je berekening controleren door een adviseur.

Gebruik actuele rentepercentages.

Gebruik actuele rentepercentages wanneer je online je hypotheek berekent. De rente heeft veel invloed op hoeveel je kunt lenen en op je maandlasten. Zelfs een klein verschil kan de uitkomst veranderen. Controleer daarom of de rekentool recente tarieven gebruikt en vergelijk eventueel meerdere rentevaste periodes. De berekening blijft een indicatie: de rente die je uiteindelijk krijgt, hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Vul je bruto inkomen correct in.

Vul je bruto inkomen zorgvuldig en correct in wanneer je online je hypotheek berekent. Gebruik bij voorkeur je meest recente loonstrook of jaaropgave en let erop dat je het bedrag invult dat de rekentool vraagt, bijvoorbeeld je bruto maand- of jaarinkomen. Een te hoog of te laag bedrag kan de uitkomst vertekenen en een onrealistisch beeld geven van je maximale hypotheek en maandlasten. Heb je een variabel inkomen, bonussen of ben je zelfstandig ondernemer? Dan kan het inkomen anders worden beoordeeld; laat de berekening in dat geval controleren door een hypotheekadviseur.

Neem ook je partnerinkomen mee.

Koop je samen een woning? Neem dan ook het inkomen van je partner mee in de online hypotheekberekening. Het gezamenlijke inkomen kan invloed hebben op hoeveel jullie kunnen lenen en op de verwachte maandlasten. Vul wel voor jullie allebei de actuele gegevens in en houd rekening met eventuele schulden of andere financiële verplichtingen. De uitkomst blijft een indicatie; een geldverstrekker beoordeelt jullie persoonlijke situatie voordat duidelijk is welk hypotheekbedrag mogelijk is.

Houd rekening met studieschulden.

Houd rekening met studieschulden. Een studieschuld kan invloed hebben op het bedrag dat je kunt lenen, omdat de geldverstrekker rekening houdt met je financiële verplichtingen. Vul je studieschuld daarom eerlijk in wanneer je online je hypotheek berekent. Zo krijg je een realistischer beeld van je mogelijkheden en voorkom je dat je later voor verrassingen komt te staan. De precieze invloed hangt af van je persoonlijke situatie en de regels die op dat moment gelden.

Vul je spaargeld en eigen geld in.

Vul bij je online hypotheekberekening ook in hoeveel spaargeld en ander eigen geld je kunt inbrengen. Daarmee kan de berekening beter laten zien welk bedrag je mogelijk moet lenen en hoeveel ruimte je hebt voor bijkomende aankoopkosten, zoals advies-, notaris- en taxatiekosten. Houd wel een financiële buffer over voor onverwachte uitgaven; gebruik dus niet automatisch al je spaargeld voor de aankoop.

Controleer je vaste maandlasten.

Controleer je vaste maandlasten. Kijk niet alleen naar je inkomen, maar ook naar uitgaven en verplichtingen die elke maand terugkomen, zoals leningen, abonnementen, kinderopvang en alimentatie. Deze kosten beïnvloeden hoeveel ruimte je overhoudt voor hypotheeklasten en andere woonkosten. Vul je gegevens zo volledig mogelijk in bij de online hypotheekberekening, zodat de uitkomst beter aansluit op je financiële situatie.

Vergelijk verschillende rentevaste periodes.

Vergelijk bij een online hypotheekberekening verschillende rentevaste periodes om te zien wat dit doet met je rente en maandlasten. Een kortere periode kan soms een lagere rente bieden, maar daarna kan je rente veranderen. Met een langere rentevaste periode weet je langer waar je aan toe bent, al kan de rente hoger zijn. Welke keuze past, hangt onder meer af van je budget, hoeveel zekerheid je wilt en hoelang je verwacht in de woning te blijven.

Zie de uitkomst als een schatting.

Zie de uitkomst van een online hypotheekberekening als een schatting, niet als een definitieve toezegging. De berekening is gebaseerd op de gegevens die je invult en algemene aannames. Een geldverstrekker beoordeelt later ook je documenten, financiële verplichtingen en de woning zelf. Het bedrag dat je uiteindelijk kunt lenen en je maandlasten kunnen daarom afwijken.

Laat je berekening controleren door een adviseur.

Laat je online hypotheekberekening controleren door een hypotheekadviseur. Een rekentool geeft slechts een indicatie op basis van de gegevens die je invult, terwijl een adviseur je volledige financiële situatie en de actuele voorwaarden kan beoordelen. Zo krijg je een realistischer beeld van je maximale hypotheek en maandlasten, en ontdek je op tijd of er belangrijke gegevens of kosten ontbreken.

hypothecaire rente vergelijken

Hypothecaire rente vergelijken: vind een hypotheek die bij je past

Hypothecaire rente vergelijken: waar let je op?

Een hypotheek is vaak een financiële verplichting voor lange tijd. Daarom kan het vergelijken van hypothecaire rente een belangrijk onderdeel zijn van je zoektocht naar een passende hypotheek. Een klein renteverschil kan over de looptijd invloed hebben op je maandlasten en de totale rentekosten. Kijk daarbij niet alleen naar het laagste percentage, maar ook naar de voorwaarden en de manier waarop de rente is opgebouwd.

Wat is hypothecaire rente?

Hypothecaire rente is de vergoeding die je betaalt aan de geldverstrekker voor het lenen van geld voor je woning. Hoe hoog de rente is, hangt onder meer af van de gekozen rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde, het hypotheekproduct en de voorwaarden van de aanbieder.

De rente is een belangrijk onderdeel van je hypotheeklasten. Je betaalt daarnaast doorgaans ook aflossing en mogelijk andere kosten, zoals advies-, taxatie- of notariskosten. Vergelijk daarom niet alleen de rente, maar bekijk het hele financiële plaatje.

Vergelijk rentevaste periodes

Bij een vaste rente blijft je rente gedurende een afgesproken periode gelijk. Die periode kan bijvoorbeeld enkele jaren zijn of langer duren. Een langere rentevaste periode biedt meer zekerheid over je rente en bruto maandlasten tijdens die periode. Daar staat tegenover dat de aangeboden rente anders kan zijn dan bij een kortere rentevaste periode.

Bij een variabele rente kan het rentepercentage veranderen. Daardoor kunnen je maandlasten stijgen of dalen. Of een vaste of variabele rente bij je past, hangt onder meer af van je financiële ruimte, je plannen en hoeveel zekerheid je prettig vindt.

Let op de verhouding tussen hypotheek en woningwaarde

Geldverstrekkers kijken vaak naar de verhouding tussen het hypotheekbedrag en de waarde van de woning. Dit wordt ook wel de loan-to-value genoemd. Als je hypotheek een groot deel van de woningwaarde bedraagt, kan de rente anders zijn dan wanneer je relatief veel eigen geld inbrengt. De precieze indeling en rentekorting verschillen per aanbieder.

Ook een hypotheek met Nationale Hypotheek Garantie (NHG) kan invloed hebben op de rente. Of je hiervoor in aanmerking komt, hangt af van de geldende voorwaarden. Controleer bij het vergelijken welke rente geldt voor jouw situatie en of bijkomende voorwaarden van toepassing zijn.

Vergelijk meer dan alleen het rentepercentage

Een aantrekkelijk rentepercentage vertelt niet het hele verhaal. Bekijk ook de voorwaarden die bepalen hoe flexibel je hypotheek is. Denk bijvoorbeeld aan:

  • Extra aflossen: hoeveel mag je jaarlijks boetevrij aflossen?
  • Verhuizen: kun je de rente meenemen naar een volgende woning?
  • Rente aanpassen: wat gebeurt er aan het einde van de rentevaste periode?
  • Hypotheekvorm: hoe worden rente en aflossing berekend?
  • Rentekorting: geldt de korting altijd, of alleen zolang je aan bepaalde voorwaarden voldoet?
  • Advies en bijkomende kosten: welke kosten betaal je naast de hypotheeklasten?

De voorwaarden kunnen per geldverstrekker verschillen. Een iets hogere rente kan in sommige gevallen samengaan met voorwaarden die beter aansluiten op je wensen. Vergelijk daarom aanbiedingen op basis van zowel kosten als flexibiliteit.

Bruto en netto maandlasten

De bruto maandlasten zijn de bedragen die je volgens de hypotheek betaalt, vóór eventuele fiscale gevolgen. De netto maandlasten kunnen daarvan afwijken. Je persoonlijke belastingpositie en de geldende regels spelen daarbij een rol. Laat je netto maandlasten daarom berekenen op basis van je eigen situatie en ga niet alleen uit van een algemene rekentool.

Houd daarnaast rekening met andere woonlasten, zoals onderhoud, verzekeringen, gemeentelijke lasten en eventuele servicekosten. Zo krijg je een realistischer beeld van wat je woning maandelijks kost.

Zo vergelijk je hypothecaire rente stap voor stap

  1. Breng je situatie in kaart: bepaal hoeveel je wilt lenen, hoeveel eigen geld je inbrengt en welke maandlasten haalbaar zijn.
  2. Kies rentevaste periodes om te vergelijken: vergelijk aanbiedingen met dezelfde rentevaste periode om de percentages beter naast elkaar te zetten.
  3. Controleer de uitgangspunten: let erop dat de hypotheekvorm, woningwaarde, hypotheekhoogte en eventuele NHG gelijk zijn.
  4. Lees de voorwaarden: bekijk de regels voor extra aflossen, verhuizen en renteherziening.
  5. Bereken de totale lasten: neem rente, aflossing en bijkomende kosten mee en kijk niet alleen naar de eerste maand.
  6. Vraag persoonlijk advies als dat nodig is: een adviseur kan helpen beoordelen welke hypotheek aansluit op je inkomen, plannen en risicobereidheid.

Hypotheek oversluiten of rente opnieuw vastzetten

Heb je al een hypotheek, dan kun je onderzoeken of oversluiten of aanpassen interessant is. Daarbij kunnen kosten gelden, bijvoorbeeld voor advies, taxatie, notaris of een eventuele vergoeding aan je huidige geldverstrekker. Ook de resterende rentevaste periode en je persoonlijke omstandigheden zijn van belang.

Wanneer je rentevaste periode afloopt, ontvang je doorgaans een voorstel voor een nieuwe periode. Dat is een logisch moment om de aangeboden rente en voorwaarden te vergelijken met andere mogelijkheden. Let wel op eventuele kosten en voorwaarden voordat je een beslissing neemt.

Conclusie

Hypothecaire rente vergelijken vraagt om meer dan het naast elkaar leggen van rentepercentages. Kijk naar de rentevaste periode, de verhouding tussen hypotheek en woningwaarde, eventuele NHG, de hypotheekvoorwaarden en de totale maandlasten. Door aanbiedingen op dezelfde uitgangspunten te vergelijken, krijg je een beter beeld van wat bij jouw financiële situatie past.

De informatie op deze pagina is algemeen en vervangt geen persoonlijk financieel advies. De beschikbare rente en voorwaarden kunnen veranderen en verschillen per geldverstrekker.


7 Voordelen van Hypothecaire Rente Vergelijken voor een Weloverwogen Keuze

  1. Vind een rente die past bij je situatie.
  2. Vergelijk maandlasten bij verschillende aanbieders.
  3. Krijg inzicht in rentevaste periodes.
  4. Ontdek verschillen in hypotheekvoorwaarden.
  5. Mogelijk bespaar je op rentekosten.
  6. Vergelijk opties met en zonder NHG.
  7. Maak een beter onderbouwde hypotheekkeuze.


Vijf Nadelen van Hypothecaire Rente Vergelijken

  1. Rentes veranderen regelmatig.
  2. Voorwaarden verschillen per aanbieder.
  3. De laagste rente is niet altijd de beste keuze.
  4. Vergelijken kost tijd en aandacht.
  5. Bijkomende kosten kunnen het beeld vertekenen.

Vind een rente die past bij je situatie.

Door hypothecaire rentes te vergelijken, krijg je inzicht in de mogelijkheden die aansluiten bij jouw persoonlijke situatie. De rente die bij je past, hangt onder meer af van het bedrag dat je wilt lenen, de waarde van de woning, je financiële ruimte en hoelang je zekerheid over je maandlasten wilt. Door ook de rentevaste periode en voorwaarden mee te nemen, kun je gerichter zoeken naar een hypotheek die aansluit op je wensen en mogelijkheden.

Vergelijk maandlasten bij verschillende aanbieders.

Door de hypothecaire rente bij verschillende aanbieders te vergelijken, krijg je inzicht in de maandlasten die bij iedere hypotheek horen. Let daarbij niet alleen op het rentepercentage, maar vergelijk ook dezelfde hypotheekvorm, rentevaste periode en uitgangspunten. Zo zie je beter welk aanbod past bij je budget en voorkom je dat je alleen op basis van een lage vanaf-rente kiest.

Krijg inzicht in rentevaste periodes.

Door hypothecaire rente te vergelijken, krijg je inzicht in de verschillende rentevaste periodes en bijbehorende rentetarieven. Zo zie je hoe de looptijd waarin je rente vaststaat invloed kan hebben op je maandlasten en hoeveel zekerheid je hebt over toekomstige rentekosten. Dat helpt je een periode te kiezen die past bij je financiële situatie en behoefte aan zekerheid.

Ontdek verschillen in hypotheekvoorwaarden.

Door hypothecaire rentes te vergelijken, ontdek je niet alleen verschillen in rentepercentages, maar ook in de hypotheekvoorwaarden. Geldverstrekkers kunnen bijvoorbeeld andere regels hanteren voor extra aflossen, verhuizen of het meenemen van je rente naar een volgende woning. Door deze voorwaarden naast elkaar te zetten, zie je beter welke hypotheek aansluit bij je wensen en hoeveel flexibiliteit je hebt.

Mogelijk bespaar je op rentekosten.

Door hypothecaire rentes van verschillende geldverstrekkers te vergelijken, ontdek je mogelijk een aanbod met een lager rentepercentage. Dat kan je maandlasten verlagen en gedurende de looptijd van je hypotheek flink schelen in de totale rentekosten. Hoeveel je precies bespaart, hangt onder meer af van het hypotheekbedrag, de rentevaste periode en de voorwaarden van de aanbieder.

Vergelijk opties met en zonder NHG.

Vergelijk bij het bekijken van hypothecaire rentes zowel opties met als zonder Nationale Hypotheek Garantie (NHG). Met NHG kan de rente in sommige gevallen lager zijn, maar je moet wel voldoen aan de geldende voorwaarden en mogelijk een borgtochtprovisie betalen. Door beide mogelijkheden naast elkaar te zetten, krijg je een beter beeld van de totale kosten en kun je bepalen welke optie past bij jouw situatie.

Maak een beter onderbouwde hypotheekkeuze.

Door hypothecaire rentes en voorwaarden zorgvuldig te vergelijken, krijg je een duidelijker beeld van de mogelijkheden die bij jouw situatie passen. Je ziet niet alleen hoe renteverschillen je maandlasten kunnen beïnvloeden, maar kunt ook letten op zaken als de rentevaste periode, extra aflossen en bijkomende kosten. Zo baseer je je keuze op relevante informatie in plaats van alleen op het laagste rentepercentage en maak je een beter onderbouwde hypotheekkeuze.

Rentes veranderen regelmatig.

Een nadeel van hypothecaire rente vergelijken is dat rentes regelmatig veranderen. Een tarief dat je vandaag ziet, kan daardoor morgen alweer anders zijn. Ook kunnen de rente en voorwaarden verschillen op het moment dat je een offerte aanvraagt of je hypotheek afsluit. Controleer daarom altijd de actuele gegevens bij de geldverstrekker en let op hoe lang een renteaanbod geldig blijft.

Voorwaarden verschillen per aanbieder.

Een nadeel van hypothecaire rente vergelijken is dat de voorwaarden per aanbieder kunnen verschillen. Een lage rente lijkt aantrekkelijk, maar kan bijvoorbeeld samengaan met beperkingen op extra aflossen, minder flexibiliteit bij verhuizen of voorwaarden voor het behouden van een rentekorting. Daardoor zijn aanbiedingen niet altijd rechtstreeks vergelijkbaar. Lees daarom naast het rentepercentage ook de voorwaarden zorgvuldig door en beoordeel welke het beste aansluiten bij jouw situatie en plannen.

De laagste rente is niet altijd de beste keuze.

De laagste rente is niet automatisch de beste keuze voor jouw situatie. Een hypotheek met een iets hogere rente kan bijvoorbeeld gunstigere voorwaarden bieden, zoals meer mogelijkheden om boetevrij extra af te lossen of de rente mee te nemen bij een verhuizing. Kijk daarom niet alleen naar het rentepercentage, maar vergelijk ook de totale kosten, de flexibiliteit en de voorwaarden van de hypotheek.

Vergelijken kost tijd en aandacht.

Een nadeel van hypothecaire rente vergelijken is dat het tijd en aandacht kost. Je moet niet alleen rentepercentages naast elkaar leggen, maar ook voorwaarden, rentevaste periodes en bijkomende kosten zorgvuldig controleren. Omdat aanbieders hun informatie soms op verschillende manieren presenteren, kan het lastig zijn om aanbiedingen goed met elkaar te vergelijken.

Bijkomende kosten kunnen het beeld vertekenen.

Bij het vergelijken van hypothecaire rente kunnen bijkomende kosten het beeld vertekenen. Een rentepercentage lijkt misschien aantrekkelijk, maar kosten voor advies, taxatie, notaris of het afsluiten van de hypotheek kunnen het totale prijskaartje verhogen. Vergelijk daarom niet alleen de rente, maar bekijk ook alle eenmalige en terugkerende kosten. Zo krijg je een realistischer beeld van wat een hypotheek je uiteindelijk kost.

Bereken Online Je Maximale Hypotheek

Maximale Hypotheek Berekenen Online

Ben je op zoek naar een nieuwe woning of overweeg je om te gaan verbouwen? Het berekenen van je maximale hypotheek online kan je helpen bij het plannen van je financiën. Met de vele beschikbare tools op het internet is het tegenwoordig eenvoudig om een indicatie te krijgen van hoeveel geld je kunt lenen voor een huis.

Door online je maximale hypotheek te berekenen, kun je snel inzicht krijgen in je financiële mogelijkheden. Deze berekening houdt rekening met factoren zoals je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen. Op basis van deze gegevens wordt bepaald hoeveel geld een bank bereid is aan jou uit te lenen.

Het gebruik van online tools voor het berekenen van je maximale hypotheek biedt verschillende voordelen. Het bespaart tijd doordat je niet fysiek naar een bank hoeft te gaan voor een eerste inschatting. Bovendien kun je meestal verschillende scenario’s uitproberen door bijvoorbeeld te spelen met de hoogte van je eigen inbreng of de looptijd van de lening.

Het is echter belangrijk om te onthouden dat een online berekening slechts een indicatie geeft en dat het uiteindelijke bedrag kan variëren afhankelijk van de specifieke voorwaarden van de geldverstrekker. Voor een nauwkeurige berekening en advies op maat is het daarom verstandig om contact op te nemen met een financieel adviseur.

Kortom, het online berekenen van je maximale hypotheek kan een handige eerste stap zijn bij het plannen van een grote financiële beslissing zoals het kopen van een huis. Het geeft je snel inzicht in wat er mogelijk is en helpt bij het bepalen van realistische verwachtingen voor jouw woonsituatie.


7 Tips voor het Online Berekenen van je Maximale Hypotheek

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.
  2. Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.
  3. Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.
  4. Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.
  5. Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.
  6. Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.
  7. Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.

Het is essentieel om ervoor te zorgen dat je al je financiële gegevens bij de hand hebt wanneer je online je maximale hypotheek berekent. Denk hierbij aan informatie over je inkomen, spaargeld en eventuele schulden. Door deze gegevens paraat te hebben, kun je een nauwkeuriger beeld krijgen van hoeveel geld je kunt lenen en welke hypotheekopties het beste bij jouw situatie passen. Het hebben van deze informatie bij de hand zal het berekeningsproces soepeler laten verlopen en zorgen voor een meer realistische inschatting van jouw financiële mogelijkheden.

Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.

Het is essentieel om betrouwbare online tools en rekenmodules te gebruiken voor het berekenen van je maximale hypotheek. Kies voor erkende hypotheekverstrekkers of financiële instellingen om nauwkeurige en actuele informatie te verkrijgen. Door gebruik te maken van deze betrouwbare bronnen, kun je een realistische inschatting maken van hoeveel je kunt lenen en welke financiële mogelijkheden er voor jou zijn. Het helpt bij het nemen van weloverwogen beslissingen met betrekking tot de aankoop van een woning of het afsluiten van een hypotheek.

Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.

Het is essentieel om bij het berekenen van je maximale hypotheek online ook rekening te houden met bijkomende kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budget voor de aankoop van een woning. Door deze kosten vooraf in je berekeningen op te nemen, voorkom je verrassingen en kun je een realistisch beeld krijgen van wat je daadwerkelijk kunt lenen en besteden bij het kopen van een huis.

Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.

Het is verstandig om de tijd te nemen om verschillende scenario’s te berekenen wanneer je online je maximale hypotheek wilt bepalen. Door te spelen met verschillende rentepercentages of looptijden, kun je een beter inzicht krijgen in hoe deze factoren van invloed zijn op het bedrag dat je kunt lenen en de maandelijkse kosten die daarbij komen kijken. Het vergelijken van diverse scenario’s helpt je om een weloverwogen beslissing te nemen en geeft je meer controle over je financiële planning voor de toekomst.

Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.

Het is belangrijk om bij het berekenen van je maximale hypotheek online rekening te houden met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen. Deze factoren kunnen van invloed zijn op je financiële stabiliteit en capaciteit om een lening af te lossen. Door vooruit te denken en mogelijke veranderingen in overweging te nemen, kun je een realistisch beeld krijgen van wat je op lange termijn kunt veroorloven en voorkom je onverwachte financiële uitdagingen in de toekomst.

Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.

Het is verstandig om, indien nodig, advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken die aansluit bij jouw specifieke situatie en wensen. Een financieel adviseur kan je helpen om alle relevante factoren in overweging te nemen en je te voorzien van gepersonaliseerd advies op maat. Door professioneel advies in te winnen, kun je ervoor zorgen dat de berekende maximale hypotheek goed aansluit bij jouw financiële doelen en mogelijkheden.

Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Het is essentieel om realistisch te blijven bij het berekenen van je maximale hypotheek online. Leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen in de toekomst te voorkomen. Het is verleidelijk om het maximale bedrag te lenen dat wordt aangeboden, maar het is belangrijk om rekening te houden met je huidige en toekomstige financiële situatie. Door verantwoordelijk te lenen en binnen je financiële mogelijkheden te blijven, kun je stress en problemen op de lange termijn vermijden.

hypotheek zonder tussenpersoon

Hypotheek Zonder Tussenpersoon: Directe Communicatie en Kostenbesparing

De Voordelen van een Hypotheek Zonder Tussenpersoon

Steeds meer mensen overwegen tegenwoordig om een hypotheek af te sluiten zonder de tussenkomst van een financieel adviseur of tussenpersoon. Maar wat zijn de voordelen van het rechtstreeks regelen van je hypotheek met de geldverstrekker? In dit artikel bespreken we waarom steeds meer huizenkopers kiezen voor een hypotheek zonder tussenpersoon.

Transparantie en Kostenbesparing

Een van de belangrijkste voordelen van het afsluiten van een hypotheek zonder tussenpersoon is de transparantie. Door rechtstreeks met de geldverstrekker te communiceren, vermijd je eventuele misverstanden of verborgen kosten die kunnen ontstaan bij het inschakelen van een tussenpersoon. Bovendien kan het zelf regelen van je hypotheek leiden tot aanzienlijke kostenbesparingen, aangezien je geen provisies of advieskosten hoeft te betalen.

Directe Communicatie

Door zelf contact op te nemen met de geldverstrekker, heb je directe communicatie en kun je snel antwoorden krijgen op al je vragen met betrekking tot de hypotheekaanvraag. Dit kan het proces versnellen en ervoor zorgen dat je sneller duidelijkheid hebt over de goedkeuring en voorwaarden van je hypotheek.

Maatwerk en Flexibiliteit

Bij het regelen van een hypotheek zonder tussenpersoon heb je vaak meer ruimte voor maatwerk en flexibiliteit. Je kunt rechtstreeks onderhandelen met de geldverstrekker over de voorwaarden en mogelijkheden die het beste bij jouw financiële situatie passen, zonder dat er een tussenpersoon is die hierin bemiddelt.

Zelfredzaamheid en Zelfkennis

Het zelfstandig regelen van je hypotheek kan ook bijdragen aan je zelfredzaamheid en financiële kennis. Door actief betrokken te zijn bij het proces, krijg je inzicht in hoe hypotheken werken en welke keuzes er zijn. Dit kan helpen om weloverwogen beslissingen te nemen die aansluiten bij jouw persoonlijke financiële doelen.

Kortom, hoewel het afsluiten van een hypotheek zonder tussenpersoon meer verantwoordelijkheid met zich meebrengt, biedt het ook diverse voordelen op het gebied van transparantie, kostenbesparing, directe communicatie, maatwerk en zelfredzaamheid. Overweeg dus zeker of deze optie past bij jouw wensen en behoeften bij het kopen van een huis.


Veelgestelde Vragen over Hypotheken Zonder Tussenpersoon: Alles wat je moet weten

  1. Welke hypotheekverstrekkers execution only?
  2. Is een hypotheekadviseur verplicht?
  3. Wat kost een execution only hypotheek?
  4. Kun je een hypotheek afsluiten zonder adviseur?
  5. Welke banken execution only?
  6. Wat verdient een tussenpersoon aan een hypotheek?
  7. Kan ik als alleenstaande een hypotheek afsluiten?
  8. Waar goedkoop hypotheek afsluiten?
  9. Welke banken doen execution only?

Welke hypotheekverstrekkers execution only?

Veel mensen vragen zich af welke hypotheekverstrekkers de mogelijkheid van ‘execution only’ aanbieden, waarbij je zelf verantwoordelijk bent voor het afsluiten van de hypotheek zonder tussenkomst van een adviseur. Enkele bekende hypotheekverstrekkers die deze optie aanbieden zijn bijvoorbeeld Rabobank, ING en ABN AMRO. Het is belangrijk om te benadrukken dat ‘execution only’ betekent dat je zelf de keuzes maakt en geen advies ontvangt. Het is daarom essentieel om goed geïnformeerd te zijn over hypotheken en financiële zaken voordat je besluit om op deze manier een hypotheek af te sluiten.

Is een hypotheekadviseur verplicht?

Het is een veelgestelde vraag of een hypotheekadviseur verplicht is bij het afsluiten van een hypotheek. Het antwoord is nee, een hypotheekadviseur is niet verplicht. Het is mogelijk om zelfstandig een hypotheek af te sluiten zonder tussenkomst van een adviseur of tussenpersoon. Hoewel het inschakelen van een adviseur voordelen kan bieden, zoals deskundig advies en begeleiding door het hele proces, hebben huizenkopers de vrijheid om zelf te beslissen hoe zij hun hypotheek willen regelen. Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties en afwegingen te maken die passen bij de persoonlijke financiële situatie.

Wat kost een execution only hypotheek?

Een veelgestelde vraag over een hypotheek zonder tussenpersoon is: wat zijn de kosten van een execution only hypotheek? Bij een execution only hypotheek regel je zelf je hypotheekaanvraag zonder advies van een tussenpersoon. Hierdoor betaal je doorgaans lagere kosten, omdat je geen advies- en bemiddelingskosten hoeft te betalen aan een financieel adviseur. De exacte kosten van een execution only hypotheek kunnen variëren afhankelijk van de geldverstrekker en de specifieke voorwaarden van de lening. Het is daarom verstandig om goed te vergelijken en de tarieven en voorwaarden van verschillende aanbieders te bekijken voordat je besluit om een hypotheek zonder tussenpersoon af te sluiten.

Kun je een hypotheek afsluiten zonder adviseur?

Ja, het is mogelijk om een hypotheek af te sluiten zonder de tussenkomst van een adviseur. Steeds meer mensen kiezen ervoor om zelfstandig contact op te nemen met geldverstrekkers en rechtstreeks te onderhandelen over hun hypotheek. Door zelf actief betrokken te zijn bij het proces, kunnen huizenkopers transparanter communiceren met de geldverstrekker, kosten besparen en direct antwoorden krijgen op hun vragen. Het afsluiten van een hypotheek zonder adviseur biedt meer flexibiliteit en maatwerk, terwijl het ook kan bijdragen aan de financiële kennis en zelfredzaamheid van de huizenkoper. Het is belangrijk om goed geïnformeerd te zijn over de mogelijkheden en verantwoordelijkheden bij het zelf regelen van een hypotheek.

Welke banken execution only?

Veel mensen vragen zich af welke banken de mogelijkheid bieden voor execution only hypotheken, waarbij je zelf je hypotheek regelt zonder tussenkomst van een adviseur. Enkele bekende banken die deze optie aanbieden zijn bijvoorbeeld ABN AMRO, ING en Rabobank. Bij deze banken kun je online of telefonisch een hypotheek afsluiten zonder advies van een tussenpersoon. Het is belangrijk om goed te informeren naar de voorwaarden en mogelijkheden bij elke specifieke bank, zodat je een weloverwogen keuze kunt maken die aansluit bij jouw wensen en behoeften op het gebied van hypotheekadvies.

Wat verdient een tussenpersoon aan een hypotheek?

Een veelgestelde vraag over hypotheek zonder tussenpersoon is: wat verdient een tussenpersoon aan een hypotheek? Tussenpersonen verdienen meestal provisies of advieskosten voor hun diensten bij het afsluiten van een hypotheek. Deze kosten kunnen variëren en worden vaak verwerkt in de totale leningkosten. Door te kiezen voor een hypotheek zonder tussenpersoon, vermijd je deze extra kosten en heb je meer transparantie over de financiële aspecten van je lening. Het zelf regelen van je hypotheek kan dus leiden tot kostenbesparingen en een duidelijker inzicht in de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek.

Kan ik als alleenstaande een hypotheek afsluiten?

Ja, als alleenstaande is het zeker mogelijk om een hypotheek af te sluiten. Als je als alleenstaande voldoet aan de financiële criteria en in staat bent om de maandelijkse hypotheeklasten te dragen, kun je in aanmerking komen voor een hypotheek. Het is belangrijk om een stabiel inkomen en goede kredietgeschiedenis te hebben, aangezien geldverstrekkers deze factoren meewegen bij het beoordelen van je hypotheekaanvraag. Daarnaast kan het handig zijn om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om te bepalen welke hypotheekopties het beste bij jouw situatie passen.

Waar goedkoop hypotheek afsluiten?

Als je op zoek bent naar een goedkope hypotheek zonder tussenpersoon, zijn er verschillende opties om te overwegen. Een manier om een voordelige hypotheek af te sluiten is door zelf onderzoek te doen naar verschillende geldverstrekkers en hun rentetarieven. Online vergelijkingstools kunnen je helpen om snel en eenvoudig hypotheekaanbieders te vergelijken en de meest gunstige voorwaarden te vinden. Daarnaast kan het raadzaam zijn om rechtstreeks contact op te nemen met banken en financiële instellingen om te onderhandelen over de beste deal. Door actief te zoeken naar de meest voordelige opties en goed te onderhandelen, kun je mogelijk een goedkope hypotheek afsluiten zonder tussenkomst van een tussenpersoon.

Welke banken doen execution only?

Veel mensen vragen zich af welke banken de mogelijkheid van execution only aanbieden bij het afsluiten van een hypotheek zonder tussenpersoon. Bij execution only regel je zelf je hypotheekaanvraag zonder advies van een tussenpersoon. Enkele banken die deze optie aanbieden zijn onder andere ING, Rabobank en ABN AMRO. Het is belangrijk om te controleren of jouw gewenste geldverstrekker deze dienst aanbiedt en welke voorwaarden hieraan verbonden zijn voordat je besluit om een hypotheek zonder tussenpersoon af te sluiten.

hypotheek kosten vergelijken

Hypotheekkosten vergelijken: ontdek waar je op moet letten

Hypotheekkosten vergelijken: waar let je op?

Een hypotheek vergelijken gaat om meer dan alleen de rente. Ook advieskosten, afsluitkosten en andere eenmalige uitgaven bepalen hoeveel je uiteindelijk betaalt. Door alle hypotheekkosten naast elkaar te zetten, krijg je een vollediger beeld van de maandlasten én de totale kosten over de looptijd.

Welke kosten horen bij een hypotheek?

Bij het afsluiten of aanpassen van een hypotheek kun je te maken krijgen met verschillende kosten. Welke kosten voor jou gelden, hangt onder meer af van je situatie, de geldverstrekker en de woning.

  • Hypotheekrente: de vergoeding die je betaalt voor het geleende bedrag. De rente kan verschillen per aanbieder, rentevaste periode en verhouding tussen de lening en de woningwaarde.
  • Hypotheekadvies en bemiddeling: kosten voor advies over de hypotheek en eventuele hulp bij het aanvragen ervan. De tarieven en werkwijze verschillen per adviseur.
  • Taxatiekosten: kosten voor het bepalen van de waarde van de woning. Een geldverstrekker kan een taxatierapport nodig hebben.
  • Notariskosten: kosten voor het opstellen en inschrijven van de hypotheekakte. Bij de aankoop van een woning kunnen daarnaast kosten gelden voor de leveringsakte.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, kan daarvoor een eenmalige borgtochtprovisie gelden. Controleer de actuele voorwaarden en tarieven bij NHG.
  • Eventuele aanvraag- of productkosten: sommige aanbieders rekenen aanvullende kosten. Vraag na wat daarin is inbegrepen.

Houd er rekening mee dat niet alle kosten uitsluitend hypotheekgerelateerd zijn. Bij het kopen van een woning kunnen bijvoorbeeld ook kosten voor een bouwkundige keuring of overdrachtsbelasting spelen. Neem die mee in je totale aankoopbudget, maar vergelijk ze apart van de kosten van de hypotheek.

Vergelijk niet alleen de rente

Een lage rente kan aantrekkelijk lijken, maar vertelt niet het hele verhaal. Kijk ook naar de voorwaarden en naar de totale kosten over de periode die je wilt vergelijken. Let bijvoorbeeld op:

  • de rentevaste periode en het rentepercentage daarna;
  • de hypotheekvorm en de bijbehorende aflossing;
  • de mogelijkheid om extra af te lossen zonder vergoeding;
  • de voorwaarden voor verhuizen of het meenemen van de rente;
  • eventuele korting, en hoelang die geldt;
  • de kosten voor advies, taxatie, notaris en aanvraag.

Vergelijk bij voorkeur aanbiedingen met dezelfde uitgangspunten: hetzelfde leenbedrag, dezelfde rentevaste periode, dezelfde hypotheekvorm en een vergelijkbare verhouding tussen de hypotheek en de woningwaarde. Anders vergelijk je mogelijk producten die niet goed naast elkaar passen.

Eenmalige kosten en maandlasten

Maak onderscheid tussen eenmalige kosten en terugkerende hypotheeklasten. Eenmalige kosten betaal je rond het afsluiten van de hypotheek. De maandlasten bestaan doorgaans uit rente en aflossing. Bij een aflossingsvrije hypotheek gelden andere afspraken dan bij een annuïtaire of lineaire hypotheek.

Bereken niet alleen wat je bruto per maand betaalt. Je persoonlijke situatie kan invloed hebben op eventuele belastingaftrek, maar de regels en voorwaarden veranderen en gelden niet voor iedereen hetzelfde. Gebruik daarom een berekening op basis van jouw gegevens en controleer de fiscale gevolgen bij een deskundige of de Belastingdienst.

Zo vergelijk je hypotheekkosten stap voor stap

  1. Bepaal je uitgangspunten. Noteer hoeveel je wilt lenen, welke hypotheekvorm je overweegt en hoe lang je de rente wilt vastzetten.
  2. Vraag een volledig kostenoverzicht op. Laat de aanbieder of adviseur de rente, maandlasten en alle eenmalige kosten specificeren.
  3. Vergelijk de voorwaarden. Controleer onder meer de mogelijkheden voor extra aflossen, verhuizen en het aanpassen van de hypotheek.
  4. Bekijk de totale kosten. Kijk verder dan de eerste maandlasten en onderzoek wat de hypotheek naar verwachting kost binnen de gekozen vergelijkingsperiode.
  5. Controleer wat wel en niet is inbegrepen. Advies, taxatie en notaris kunnen apart worden berekend. Voorkom dat je kosten over het hoofd ziet of dubbel telt.

Let op bij online vergelijkingen

Een online berekening is meestal een indicatie. De uiteindelijke rente en voorwaarden kunnen afhangen van je inkomen, de woningwaarde, de hoogte van de lening en de beoordeling door de geldverstrekker. Controleer daarom altijd de persoonlijke offerte en de bijbehorende voorwaarden voordat je een keuze maakt.

Conclusie

Hypotheekkosten vergelijken betekent rente, eenmalige uitgaven, maandlasten en voorwaarden samen bekijken. Door aanbiedingen op basis van dezelfde uitgangspunten te vergelijken, zie je beter welke hypotheek bij je financiële situatie en plannen past. Neem de tijd om de offerte en kleine lettertjes te controleren en vraag om uitleg als kosten of voorwaarden niet duidelijk zijn.


9 Onmisbare Tips voor het Vergelijken van Hypotheekkosten

  1. Vergelijk de effectieve rente, niet alleen de basisrente.
  2. Neem afsluit-, advies- en notariskosten mee.
  3. Vergelijk maandlasten én totale kosten over de looptijd.
  4. Let op het rentevaste periode bij elke offerte.
  5. Controleer kosten voor vervroegd aflossen.
  6. Bekijk of een overlijdensrisicoverzekering verplicht is.
  7. Vergelijk de voorwaarden voor renteaanpassing.
  8. Vraag meerdere geldverstrekkers om een offerte.
  9. Reken alle bedragen door met dezelfde hypotheekgegevens.

Vergelijk de effectieve rente, niet alleen de basisrente.

Vergelijk bij een hypotheek niet alleen de basisrente, maar kijk ook naar de effectieve rente. Die geeft een vollediger beeld van de kosten, omdat naast de rente ook bepaalde bijkomende kosten en de manier waarop de lening is opgebouwd kunnen meetellen. Zo ontdek je dat een hypotheek met een lagere basisrente niet altijd de voordeligste keuze is. Controleer wel welke kosten in de berekening zijn meegenomen en vergelijk aanbiedingen met dezelfde looptijd, rentevaste periode en hypotheekvorm.

Neem afsluit-, advies- en notariskosten mee.

Neem bij het vergelijken van hypotheken niet alleen de rente mee, maar ook de afsluit-, advies- en notariskosten. Deze eenmalige kosten kunnen per aanbieder of adviseur verschillen en flink doorwerken in het bedrag dat je nodig hebt om je hypotheek af te sluiten. Vraag daarom om een volledig kostenoverzicht en controleer welke diensten inbegrepen zijn. Zo vergelijk je offertes eerlijker en voorkom je onverwachte uitgaven.

Vergelijk maandlasten én totale kosten over de looptijd.

Vergelijk bij een hypotheek niet alleen de maandlasten, maar ook de totale kosten over de periode die je wilt bekijken. Een lage maandlast kan aantrekkelijk lijken, maar door rente, aflossing en bijkomende kosten betaal je mogelijk uiteindelijk meer. Zet aanbiedingen met dezelfde hypotheekvorm, rentevaste periode en leenbedrag naast elkaar, zodat je een eerlijk beeld krijgt van zowel wat je maandelijks kwijt bent als wat de hypotheek op langere termijn kost.

Let op het rentevaste periode bij elke offerte.

Let bij het vergelijken van hypotheekoffertes goed op de rentevaste periode: hoe lang de rente vaststaat, heeft invloed op zowel je maandlasten als de zekerheid die je hebt. Een langere periode biedt meer zekerheid over je rente, maar kan een ander tarief hebben dan een kortere periode. Vergelijk daarom offertes met dezelfde rentevaste periode en controleer wat er gebeurt zodra die periode afloopt.

Controleer kosten voor vervroegd aflossen.

Controleer bij het vergelijken van hypotheekkosten hoeveel je boetevrij vervroegd mag aflossen en welke kosten gelden als je daarboven wilt aflossen. De voorwaarden verschillen per geldverstrekker en kunnen invloed hebben op je flexibiliteit én de totale kosten. Extra aflossen kan je rentelasten verlagen, maar laat vooraf berekenen of er een vergoeding verschuldigd is en wat de gevolgen zijn voor je hypotheek.

Bekijk of een overlijdensrisicoverzekering verplicht is.

Controleer bij het vergelijken van hypotheekkosten of een overlijdensrisicoverzekering verplicht is. Sommige geldverstrekkers stellen deze verzekering als voorwaarde, bijvoorbeeld bij bepaalde hypotheken of wanneer je een groot deel van de woningwaarde leent. De premie kan verschillen per verzekeraar en is afhankelijk van onder meer je leeftijd, gezondheid, verzekerd bedrag en looptijd. Neem de kosten daarom mee in je vergelijking en bekijk ook of je al een passende verzekering hebt.

Vergelijk de voorwaarden voor renteaanpassing.

Vergelijk niet alleen de hypotheekrente, maar ook de voorwaarden voor renteaanpassing. Controleer bijvoorbeeld wat er gebeurt wanneer je rentevaste periode afloopt, of je tussentijds een nieuwe rente kunt kiezen en welke kosten daarbij komen kijken. Zo weet je beter hoeveel flexibiliteit je hebt en voorkom je verrassingen als de rente verandert.

Vraag meerdere geldverstrekkers om een offerte.

Vraag meerdere geldverstrekkers om een offerte, zodat je hypotheekrentes, maandlasten en bijkomende kosten goed kunt vergelijken. Let niet alleen op het rentepercentage, maar ook op de voorwaarden, zoals de mogelijkheden om extra af te lossen of de hypotheek mee te nemen bij een verhuizing. Zo krijg je een completer beeld van de totale kosten en kun je een keuze maken die past bij jouw situatie.

Reken alle bedragen door met dezelfde hypotheekgegevens.

Vergelijk hypotheekaanbiedingen met precies dezelfde gegevens, zoals het leenbedrag, de woningwaarde, de hypotheekvorm en de rentevaste periode. Zo beoordeel je de rente, maandlasten en bijkomende kosten op een eerlijke manier. Verschillende uitgangspunten kunnen de uitkomst flink beïnvloeden en een aanbod daardoor goedkoper of duurder laten lijken dan het is.

hypotheek met schuld berekenen

Hypotheek met schuld berekenen: ontdek wat je kunt lenen

Hypotheek met schuld berekenen: waar moet je rekening mee houden?

Wil je een huis kopen terwijl je nog een lening of andere schuld hebt? Dan kun je vaak nog steeds een hypotheek aanvragen. Wel kan een schuld invloed hebben op het bedrag dat je maximaal kunt lenen. Hoe groot die invloed is, hangt onder meer af van je inkomen, de maandlasten en de voorwaarden van de hypotheekverstrekker.

Een online berekening geeft een eerste indruk, maar de uitkomst is niet automatisch het bedrag dat je daadwerkelijk kunt lenen. Hieronder lees je welke gegevens belangrijk zijn en hoe je een berekening voorbereidt.

Welke schulden kunnen invloed hebben op je hypotheek?

Hypotheekverstrekkers kijken naar financiële verplichtingen die je inkomen kunnen belasten. Denk bijvoorbeeld aan:

  • een persoonlijke lening of doorlopend krediet;
  • een privateleasecontract;
  • een creditcard met een kredietlimiet;
  • een roodstandmogelijkheid op je betaalrekening;
  • een studieschuld bij DUO;
  • betalingsregelingen of andere vaste financiële verplichtingen.

Niet iedere schuld wordt op dezelfde manier beoordeeld. De hypotheekverstrekker kan onder andere rekening houden met de maandelijkse aflossing, de resterende schuld, de kredietlimiet en de looptijd. Ook kan een lening geregistreerd staan bij het Bureau Krediet Registratie (BKR). Bespreek daarom alle verplichtingen volledig en eerlijk met je hypotheekadviseur of geldverstrekker.

Hoe beïnvloedt een schuld je maximale hypotheek?

Je maximale hypotheek wordt niet alleen bepaald door de waarde van de woning. De geldverstrekker beoordeelt ook of de maandlasten passen bij je inkomen en financiële verplichtingen. Een schuld zorgt voor extra maandlasten of een kredietverplichting. Daardoor kan er minder ruimte overblijven voor de hypotheeklasten.

De berekening hangt onder meer af van:

  • je bruto-inkomen en de stabiliteit daarvan;
  • het inkomen van een eventuele partner;
  • de maandlasten en resterende looptijd van je schulden;
  • de hypotheekrente en gekozen rentevaste periode;
  • de looptijd en hypotheekvorm;
  • de waarde en het energielabel van de woning;
  • de actuele leennormen en acceptatieregels.

Er bestaat dus geen eenvoudige vaste rekensom waarbij een schuldbedrag rechtstreeks van je maximale hypotheek wordt afgetrokken. Twee mensen met dezelfde schuld kunnen een andere uitkomst krijgen doordat hun inkomen, maandlasten of leningvoorwaarden verschillen.

Hypotheek met schuld berekenen: welke gegevens heb je nodig?

Voor een bruikbare eerste berekening verzamel je de gegevens van jezelf en je eventuele partner, zoals het bruto jaarinkomen en de aard van je dienstverband. Noteer daarnaast per schuld:

  • het oorspronkelijke en resterende bedrag;
  • de maandelijkse aflossing of betalingsverplichting;
  • de rente en resterende looptijd;
  • of de schuld geregistreerd staat bij het BKR;
  • of er een kredietlimiet is die je kunt gebruiken.

Vul deze informatie in een hypotheekberekening in als de rekentool daar specifiek naar vraagt. Een algemene rekentool kan schulden soms niet volledig meenemen. De uitkomst is dan slechts een indicatie. Voor een persoonlijke beoordeling zijn de voorwaarden van de hypotheekverstrekker en je volledige financiële situatie nodig.

Voorbeeld: waarom maandlasten belangrijk zijn

Stel dat twee huishoudens hetzelfde inkomen hebben. Het ene huishouden heeft geen lopende lening, terwijl het andere maandelijks een bedrag aflost op een persoonlijke lening. Omdat dat tweede huishouden al vaste kredietlasten heeft, kan er minder ruimte zijn voor de maandlast van een hypotheek. Hoeveel lager de maximale hypotheek uitvalt, is afhankelijk van de volledige toetsing en kan niet alleen uit het openstaande leenbedrag worden afgeleid.

Studieschuld en hypotheek

Een studieschuld kan eveneens invloed hebben op je maximale hypotheek. De beoordeling hangt af van de regels die gelden voor jouw situatie en van de gegevens over je studieschuld en terugbetaling. Geef deze schuld altijd op, ook als de maandelijkse betaling op dit moment laag is of tijdelijk anders verloopt. Een hypotheekadviseur kan uitleggen hoe de geldverstrekker jouw specifieke studieschuld meeneemt.

Kan een schuld eerst aflossen helpen?

Een lening volledig aflossen kan je maandelijkse verplichtingen verminderen en mogelijk gunstig zijn voor je hypotheekruimte. Maar aflossen is niet altijd automatisch de beste keuze. Je gebruikt daarvoor spaargeld dat je misschien nodig hebt voor de kosten rond de aankoop, een verbouwing of een financiële buffer. Bovendien kunnen de voorwaarden van de lening en hypotheekverstrekker verschillen.

Laat daarom vooraf berekenen wat het verschil is tussen de schuld behouden en aflossen. Controleer ook of vervroegd aflossen kosten met zich meebrengt en zorg dat je voldoende spaargeld overhoudt.

Zo krijg je een betrouwbaardere berekening

  1. Breng al je leningen, kredietlimieten en andere verplichtingen in kaart.
  2. Controleer je inkomen en verzamel recente inkomensgegevens.
  3. Gebruik een hypotheekberekening als eerste indicatie, niet als definitieve toezegging.
  4. Vergelijk verschillende scenario’s, bijvoorbeeld met en zonder aflossing van een lening.
  5. Laat je situatie beoordelen door een hypotheekadviseur of geldverstrekker.

Conclusie

Een hypotheek met schuld berekenen vraagt om meer dan alleen je inkomen en de hoogte van je gewenste hypotheek. Ook de maandlasten, soort schuld, resterende looptijd en regels van de geldverstrekker tellen mee. Verzamel daarom alle financiële gegevens en gebruik een online berekening alleen als eerste schatting. Voor duidelijkheid over jouw maximale hypotheek is een persoonlijke beoordeling nodig.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel advies. Regels en acceptatievoorwaarden kunnen veranderen. Controleer je mogelijkheden bij een hypotheekadviseur of geldverstrekker.


Veelgestelde Vragen over het Berekenen van een Hypotheek met Bestaande Schulden

  1. Hoe bereken ik mijn maximale hypotheek als ik al een lening of andere schuld heb?
  2. Welke soorten schulden tellen mee bij het berekenen van mijn hypotheek?
  3. Hoeveel lager wordt mijn maximale hypotheek door mijn schulden?
  4. Telt mijn studieschuld mee bij het berekenen van mijn hypotheek?
  5. Is het verstandig om mijn schuld eerst af te lossen voordat ik een hypotheek aanvraag?

Hoe bereken ik mijn maximale hypotheek als ik al een lening of andere schuld heb?

Je maximale hypotheek bereken je op basis van onder meer je inkomen, de hypotheekrente en je financiële verplichtingen. Een bestaande lening of andere schuld kan je leencapaciteit verlagen, omdat de geldverstrekker rekening houdt met de bijbehorende maandlasten en voorwaarden. Verzamel daarom gegevens over het openstaande bedrag, de maandelijkse aflossing en de resterende looptijd. Een online berekening geeft meestal alleen een indicatie; voor een betrouwbare uitkomst moet een hypotheekadviseur of geldverstrekker je volledige situatie beoordelen.

Welke soorten schulden tellen mee bij het berekenen van mijn hypotheek?

Bij het berekenen van je hypotheek kunnen verschillende financiële verplichtingen meetellen, zoals een persoonlijke lening, doorlopend krediet, creditcardschuld, roodstand op je betaalrekening en privateleasecontract. Ook een studieschuld of betalingsregeling kan invloed hebben. Hoe zwaar een schuld meeweegt, hangt onder meer af van de maandlasten, het openstaande bedrag en de voorwaarden van de hypotheekverstrekker. Geef daarom al je schulden en kredietlimieten volledig op, ook als je ze niet gebruikt.

Hoeveel lager wordt mijn maximale hypotheek door mijn schulden?

Hoeveel lager je maximale hypotheek wordt door je schulden, hangt af van je inkomen, de soort schuld en vooral de maandelijkse betalingsverplichtingen. Een persoonlijke lening, creditcardlimiet, privateleasecontract of studieschuld kan allemaal anders worden meegewogen; er is daarom geen vast bedrag dat voor iedereen geldt. Met een online berekening krijg je hooguit een eerste indicatie. Voor een nauwkeurige inschatting kun je je volledige schulden en maandlasten laten beoordelen door een hypotheekadviseur of geldverstrekker.

Telt mijn studieschuld mee bij het berekenen van mijn hypotheek?

Ja, je studieschuld telt mee bij het berekenen van je maximale hypotheek. De hypotheekverstrekker beoordeelt hoe de schuld en de bijbehorende terugbetalingsverplichtingen je financiële ruimte beïnvloeden. Hoe zwaar dit meeweegt, hangt af van je persoonlijke situatie en de actuele regels. Geef je studieschuld daarom altijd op bij een hypotheekaanvraag, ook als je maandbedrag laag is of je tijdelijk niet aflost. Een hypotheekadviseur kan berekenen wat dit betekent voor jouw maximale hypotheek.

Is het verstandig om mijn schuld eerst af te lossen voordat ik een hypotheek aanvraag?

Of het verstandig is om je schuld af te lossen voordat je een hypotheek aanvraagt, hangt af van je persoonlijke situatie. Minder schuld kan je maandlasten verlagen en mogelijk meer ruimte geven voor een hypotheek, maar aflossen kost spaargeld dat je misschien nodig hebt voor bijkomende aankoopkosten of een financiële buffer. Controleer ook of vervroegd aflossen kosten met zich meebrengt. Laat daarom vooraf berekenen wat aflossen betekent voor je maximale hypotheek en bespreek de keuze met een hypotheekadviseur.