

Bereken maandelijkse hypotheeklasten: krijg inzicht in je woonlasten
Bereken je maandelijkse hypotheeklasten
Een huis kopen is een grote financiële stap. Daarom is het verstandig om vooraf te berekenen hoeveel je iedere maand aan je hypotheek kwijt bent. Zo krijg je een beter beeld van wat je kunt lenen én wat je na de aankoop nog overhoudt voor andere uitgaven.
Je maandelijkse hypotheeklasten hangen onder meer af van het bedrag dat je leent, de hypotheekvorm, de rente en de looptijd. Hieronder lees je hoe je een eerste berekening maakt en met welke extra kosten je rekening moet houden.
Welke factoren bepalen je hypotheeklasten?
- Het hypotheekbedrag: hoe meer je leent, hoe hoger doorgaans je maandlasten.
- De hypotheekrente: een hogere rente betekent meestal hogere maandlasten. De rente die voor jou geldt, hangt onder andere af van de geldverstrekker, de rentevaste periode en soms de verhouding tussen je lening en de woningwaarde.
- De looptijd: bij een langere looptijd betaal je vaak minder per maand, maar doorgaans langer rente.
- De hypotheekvorm: bij een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek ziet de verdeling tussen rente en aflossing er anders uit.
- Je persoonlijke situatie: inkomen, eventuele schulden en andere financiële verplichtingen spelen mee bij wat je verantwoord kunt lenen.
Bruto maandlasten berekenen
De bruto hypotheeklasten zijn de bedragen die je aan de geldverstrekker betaalt, zonder rekening te houden met eventuele belastingeffecten. Bij een annuïteitenhypotheek bestaat de maandelijkse betaling uit rente en aflossing. De totale betaling blijft tijdens de rentevaste periode meestal gelijk, zolang de rente niet verandert. In het begin betaal je relatief veel rente en los je minder af. Later verschuift die verhouding.
Als voorbeeld: bij een annuïteitenhypotheek van € 350.000, een rente van 4% en een looptijd van 30 jaar bedraagt de bruto maandelijkse betaling ongeveer € 1.670. Dit is een rekenvoorbeeld, geen persoonlijk aanbod. De werkelijke maandlasten kunnen afwijken door onder meer de rente, voorwaarden en eventuele bijkomende onderdelen van de lening.
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Daardoor zijn je maandlasten in het begin hoger en dalen ze geleidelijk. Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. Daardoor kunnen de lasten aanvankelijk lager lijken, maar moet je wel rekening houden met de terugbetaling van de lening en de voorwaarden van de geldverstrekker.
Bruto en netto maandlasten
De netto maandlasten zijn de bruto hypotheeklasten na eventuele fiscale gevolgen. Voor sommige huiseigenaren kan hypotheekrenteaftrek van toepassing zijn. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van de geldende regels en je persoonlijke situatie. Ook het eigenwoningforfait kan van invloed zijn op de uiteindelijke belastingberekening.
Reken daarom niet alleen met een geschat belastingvoordeel. De fiscale regels kunnen veranderen en een online berekening geeft meestal slechts een indicatie. Voor een nauwkeuriger beeld kun je advies vragen aan een hypotheekadviseur of belastingdeskundige.
Vergeet de andere woonlasten niet
Je hypotheekbetaling is niet hetzelfde als je totale woonlast. Naast de hypotheek kunnen bijvoorbeeld deze kosten een rol spelen:
- gemeentelijke belastingen en waterschapslasten;
- opstal- en eventueel andere verzekeringen;
- onderhoud en reparaties aan de woning;
- VvE-bijdrage bij een appartement;
- gas, elektriciteit, water en internet;
- eventuele kosten voor erfpacht.
Ook de kosten voor het kopen van een woning, zoals advies-, notaris- en taxatiekosten, kunnen invloed hebben op hoeveel eigen geld je nodig hebt. Neem deze uitgaven mee in je budget, zodat je niet alleen naar de maandelijkse hypotheekbetaling kijkt.
Zelf je maandlasten inschatten
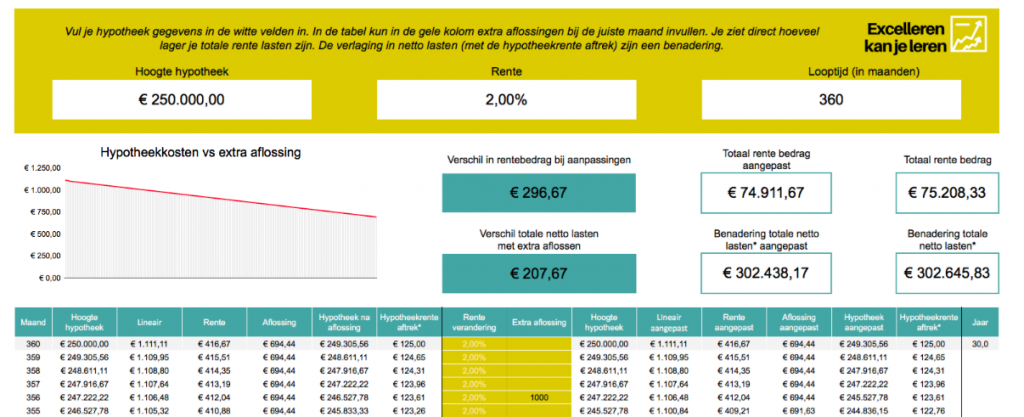
Voor een eerste schatting kun je een hypotheekcalculator gebruiken. Vul het gewenste hypotheekbedrag, de rente, de looptijd en de hypotheekvorm in. Vergelijk vervolgens de uitkomst met je maandelijkse inkomsten en uitgaven. Houd ook rekening met onverwachte kosten en veranderingen, zoals een tijdelijke inkomensdaling of hogere energielasten.
Een berekening geeft een indicatie, maar bepaalt niet automatisch hoeveel je kunt lenen of welke hypotheek bij je past. De voorwaarden verschillen per geldverstrekker en je financiële situatie is bepalend. Laat je daarom goed informeren voordat je een hypotheek afsluit.
8 Voordelen van het Berekenen van Maandelijkse Hypotheeklasten
- Krijg snel inzicht in je maandlasten.
- Vergelijk verschillende hypotheekvormen.
- Ontdek wat renteveranderingen betekenen.
- Plan je woonbudget realistischer.
- Voorkom verrassingen na aankoop.
- Schat je financiële ruimte beter in.
- Vergelijk aanbiedingen van geldverstrekkers.
- Maak een beter geïnformeerde keuze.
5 Nadelen van het Berekenen van Maandelijkse Hypotheeklasten Online
- Online berekeningen geven slechts een indicatie.
- Belastingvoordelen zijn niet altijd meegenomen.
- Extra woonlasten blijven vaak buiten beeld.
- Rente en voorwaarden kunnen per aanbieder verschillen.
- Je persoonlijke financiële situatie vraagt om maatwerk.
Krijg snel inzicht in je maandlasten.
Met een berekening van je maandelijkse hypotheeklasten krijg je snel inzicht in wat je naar verwachting iedere maand betaalt. Vul je hypotheekbedrag, rente en looptijd in en bekijk direct een indicatie van je lasten. Zo kun je makkelijker beoordelen of een woning binnen je budget past en verschillende hypotheekopties met elkaar vergelijken.
Vergelijk verschillende hypotheekvormen.
Door je maandelijkse hypotheeklasten voor verschillende hypotheekvormen te berekenen, zie je meteen hoe de kosten en aflossing per optie van elkaar verschillen. Bij een annuïteitenhypotheek blijven de bruto maandlasten doorgaans gelijk tijdens de rentevaste periode, terwijl ze bij een lineaire hypotheek meestal geleidelijk dalen. Een aflossingsvrije hypotheek kan aanvankelijk lagere maandlasten hebben, maar vraagt om een plan voor de aflossing. Door de vormen naast elkaar te zetten, kun je beter beoordelen welke maandlasten passen bij je budget en financiële plannen.
Ontdek wat renteveranderingen betekenen.
Door je maandelijkse hypotheeklasten te berekenen, ontdek je wat renteveranderingen mogelijk betekenen voor je budget. Vergelijk bijvoorbeeld verschillende rentepercentages om te zien hoe je maandlasten kunnen veranderen wanneer je een nieuwe rentevaste periode kiest of wanneer je rente opnieuw wordt vastgesteld. Zo krijg je meer inzicht in de financiële gevolgen en kun je beter bepalen welke maandlasten bij jouw situatie passen.
Plan je woonbudget realistischer.
Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een realistischer beeld van wat je straks aan wonen kwijt bent. Zo kun je de hypotheekbetaling afwegen tegen je andere vaste lasten, zoals energie, verzekeringen en boodschappen. Dat helpt je bepalen welk huis en hypotheekbedrag passen bij je budget, zodat er ook ruimte overblijft voor sparen, onderhoud en onverwachte uitgaven.
Voorkom verrassingen na aankoop.
Door vooraf je maandelijkse hypotheeklasten te berekenen, weet je beter welke woonlasten je na de aankoop kunt verwachten. Zo kun je je budget realistisch plannen en voorkom je dat de hypotheekbetaling onverwacht zwaar op je financiële ruimte drukt. Houd daarbij ook rekening met bijkomende kosten, zoals onderhoud, verzekeringen en gemeentelijke belastingen.
Schat je financiële ruimte beter in.
Door je maandelijkse hypotheeklasten te berekenen, krijg je een duidelijker beeld van hoeveel financiële ruimte je na het betalen van je hypotheek overhoudt. Zo kun je beter inschatten of er genoeg budget is voor vaste lasten, boodschappen, onderhoud en onverwachte uitgaven. Dat helpt je om een woning en hypotheek te kiezen die passen bij je dagelijkse leven, zonder je budget onnodig onder druk te zetten.
Vergelijk aanbiedingen van geldverstrekkers.
Door je maandelijkse hypotheeklasten te berekenen, kun je aanbiedingen van verschillende geldverstrekkers beter met elkaar vergelijken. Kijk niet alleen naar de rente, maar ook naar de hypotheekvorm, rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo zie je welke optie past bij je budget en financiële situatie.
Maak een beter geïnformeerde keuze.
Door je maandelijkse hypotheeklasten vooraf te berekenen, krijg je een duidelijker beeld van wat een woning je werkelijk kost. Je kunt verschillende hypotheekbedragen, rentepercentages en looptijden vergelijken en zien wat die betekenen voor je maandbudget. Zo maak je een beter geïnformeerde keuze en voorkom je dat je alleen afgaat op het bedrag dat je maximaal kunt lenen.
Online berekeningen geven slechts een indicatie.
Online berekeningen van je maandelijkse hypotheeklasten geven slechts een indicatie. Vaak houden ze geen rekening met alle persoonlijke omstandigheden, zoals je overige financiële verplichtingen, de exacte voorwaarden van een geldverstrekker of mogelijke wijzigingen in rente en belastingen. De werkelijke maandlasten kunnen daardoor hoger of lager uitvallen dan de uitkomst van de calculator. Gebruik een online berekening daarom als eerste inschatting en laat je situatie beoordelen door een hypotheekadviseur.
Belastingvoordelen zijn niet altijd meegenomen.
Een aandachtspunt bij het berekenen van je maandelijkse hypotheeklasten is dat belastingvoordelen niet altijd worden meegenomen. Een rekentool toont vaak vooral de bruto maandlasten en houdt mogelijk geen rekening met hypotheekrenteaftrek of andere fiscale gevolgen. Daardoor kunnen de werkelijke netto lasten afwijken van de uitkomst. Controleer daarom welke aannames de berekening gebruikt en vraag bij twijfel advies aan een hypotheekadviseur of belastingdeskundige.
Extra woonlasten blijven vaak buiten beeld.
Een berekening van je maandelijkse hypotheeklasten laat vaak alleen zien wat je aan de geldverstrekker betaalt. Extra woonlasten, zoals gemeentelijke belastingen, verzekeringen, onderhoud, energiekosten en een eventuele VvE-bijdrage, blijven daarbij vaak buiten beeld. Daardoor kunnen je totale maandelijkse woonkosten hoger uitvallen dan je vooraf verwacht. Neem deze uitgaven daarom mee in je budget voor een realistischer beeld van wat een woning je werkelijk kost.
Rente en voorwaarden kunnen per aanbieder verschillen.
Houd er rekening mee dat rente en voorwaarden per hypotheekaanbieder kunnen verschillen. Daardoor kan een berekening op basis van één rentepercentage een vertekend beeld geven van je maandlasten. Ook de rentevaste periode, eventuele afsluitkosten en voorwaarden voor extra aflossen kunnen invloed hebben op de totale kosten. Vergelijk daarom meerdere aanbieders en controleer of de gebruikte rente en voorwaarden aansluiten bij jouw situatie.
Je persoonlijke financiële situatie vraagt om maatwerk.
Een berekening van je maandelijkse hypotheeklasten geeft slechts een indicatie, omdat iedere financiële situatie anders is. Je inkomen, vaste lasten, eventuele schulden, spaargeld en toekomstplannen beïnvloeden hoeveel je verantwoord kunt lenen en welke maandlast bij je past. Een online rekentool houdt bovendien niet altijd rekening met alle persoonlijke omstandigheden. Laat de uitkomst daarom controleren en vraag zo nodig advies op maat aan een hypotheekadviseur.
