hypotheekrente maandlasten

Hypotheekrente en maandlasten: hoeveel betaal je elke maand?

Hypotheekrente en maandlasten: wat betaal je elke maand?

De hypotheekrente heeft veel invloed op je maandlasten. Hoe hoger de rente, hoe meer rente je doorgaans betaalt over je hypotheek. Maar je maandbedrag hangt ook af van andere factoren, zoals het hypotheekbedrag, de looptijd en de hypotheekvorm. In dit artikel lees je hoe die onderdelen samen je maandlasten bepalen.

Waaruit bestaan je hypotheeklasten?

Je maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert afhankelijk van de hypotheekvorm. Daarnaast kun je kosten hebben voor bijvoorbeeld een overlijdensrisicoverzekering, een eventuele bankspaarrekening of andere producten die bij je hypotheek horen.

Ook woonlasten buiten de hypotheek spelen mee in je budget. Denk aan gemeentelijke belastingen, verzekeringen, onderhoud en energiekosten. Die posten zijn geen onderdeel van je hypotheekbetaling, maar wel belangrijk om mee te nemen wanneer je je totale woonlasten berekent.

Hoe beïnvloedt de hypotheekrente je maandbedrag?

De rente is de vergoeding die je betaalt aan de hypotheekverstrekker voor het geleende bedrag. Bij een hogere rente betaal je, bij hetzelfde hypotheekbedrag en dezelfde hypotheekvorm, meestal meer rente per maand. Bij een lagere rente is dat doorgaans minder.

Hoe groot het verschil precies is, hangt onder meer af van de hoogte van je hypotheek, de resterende looptijd en de manier waarop je aflost. Een renteverschil van enkele tienden van een procent kan over een lange periode een merkbaar effect hebben. Vergelijk daarom niet alleen het rentepercentage, maar kijk ook naar de voorwaarden en de totale kosten.

De hypotheekvorm maakt verschil

Annuïteitenhypotheek

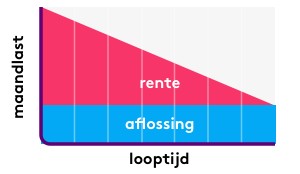
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag voor rente en aflossing, zolang de rente en overige voorwaarden niet veranderen. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af. Je schuld wordt daardoor geleidelijk kleiner.

Lineaire hypotheek

Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daalt, betaal je gaandeweg minder rente. Daardoor zijn de bruto maandlasten in het begin relatief hoog en nemen ze meestal af gedurende de looptijd.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. De maandlasten kunnen daardoor lager lijken dan bij een hypotheek waarop je wel aflost. Aan het einde van de looptijd staat de schuld echter nog open. Bespreek daarom hoe je die later kunt terugbetalen of herfinancieren. Voor de fiscale behandeling gelden bovendien voorwaarden.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto maandlast houdt rekening met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van je persoonlijke situatie en de geldende regels.

Reken niet uitsluitend op een mogelijk belastingvoordeel bij het bepalen van je budget. De fiscale regels kunnen veranderen en je netto voordeel is niet voor iedereen gelijk. Voor een persoonlijke berekening kun je terecht bij een hypotheekadviseur of de Belastingdienst.

Wat betekent de rentevaste periode?

Met een rentevaste periode spreek je af hoe lang je hypotheekrente vaststaat. Tijdens die periode verandert je rente normaal gesproken niet. Een langere rentevaste periode kan meer zekerheid geven over je maandlasten, maar de aangeboden rente kan anders zijn dan bij een kortere periode.

Wanneer de rentevaste periode afloopt, krijg je meestal een nieuw renteaanbod. Je maandlasten kunnen dan stijgen of dalen, afhankelijk van de rente op dat moment en de resterende hypotheekschuld. Het is verstandig om hier vooraf rekening mee te houden, zeker als een hogere betaling lastig in je budget zou passen.

Andere factoren die je maandlasten beïnvloeden

  • De hoogte van je hypotheek: hoe meer je leent, hoe hoger de rente- en eventuele aflossingsbedragen doorgaans zijn.
  • De looptijd: de gekozen looptijd beïnvloedt hoeveel je per maand aflost en hoeveel rente je over de totale looptijd betaalt.
  • De verhouding tussen hypotheek en woningwaarde: sommige aanbieders hanteren verschillende rentetarieven afhankelijk van deze verhouding.
  • De hypotheekvoorwaarden: denk aan mogelijkheden voor extra aflossen, meenemen van de rente of wijzigingen in de hypotheek.
  • Je persoonlijke situatie: inkomen, gezinssamenstelling en andere financiële verplichtingen bepalen mede welk maandbedrag verantwoord is.

Zo krijg je een realistisch beeld van je maandlasten

  1. Breng in kaart hoeveel je wilt lenen en welke hypotheekvorm bij je past.
  2. Vergelijk rentetarieven én voorwaarden van verschillende aanbieders.
  3. Bekijk zowel de bruto als de geschatte netto maandlasten.
  4. Neem bijkomende woonkosten en een financiële buffer mee in je budget.
  5. Bereken ook wat er gebeurt als je rentevaste periode afloopt of je inkomen verandert.

Tot slot

Hypotheekrente is een belangrijke factor in je maandlasten, maar niet de enige. De hypotheekvorm, looptijd, rentevaste periode en voorwaarden bepalen samen hoeveel je betaalt en hoe die betaling zich in de toekomst kan ontwikkelen. Een vergelijking en berekening op basis van je eigen situatie geven daarom een betrouwbaarder beeld dan alleen kijken naar het laagste rentepercentage.

Dit artikel is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.


8 Tips om Je Maandlasten voor Hypotheekrente te Beheersen

  1. Vergelijk hypotheekrentes bij meerdere aanbieders.
  2. Kies een rentevaste periode die bij je past.
  3. Bereken maandlasten inclusief aflossing en kosten.
  4. Houd rekening met rente na afloop van de rentevaste periode.
  5. Een lagere rente kan je maandlasten verlagen.
  6. Extra aflossen kan rentekosten verminderen.
  7. Check of je recht hebt op hypotheekrenteaftrek.
  8. Houd ruimte in je budget voor stijgende lasten.

Vergelijk hypotheekrentes bij meerdere aanbieders.

Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten van je hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo krijg je een completer beeld van welke hypotheek het beste bij jouw situatie past.

Kies een rentevaste periode die bij je past.

Kies een rentevaste periode die past bij jouw financiële situatie en behoefte aan zekerheid. Met een langere periode staan je hypotheekrente en bijbehorende maandlasten langer vast, wat rust en voorspelbaarheid kan geven. Een kortere periode kan aantrekkelijk zijn als de rente lager is, maar na afloop kunnen je maandlasten veranderen. Denk daarom na over hoe lang je zekerheid wilt en of je een eventuele rentestijging later kunt opvangen.

Bereken maandlasten inclusief aflossing en kosten.

Bereken je maandlasten niet alleen op basis van de hypotheekrente. Neem ook de aflossing mee en houd rekening met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele verzekeringen. Zo krijg je een realistischer beeld van wat je hypotheek en woning je maandelijks kosten.

Houd rekening met rente na afloop van de rentevaste periode.

Houd rekening met de rente die geldt wanneer je rentevaste periode afloopt. Is de rente op dat moment hoger, dan kunnen je maandlasten stijgen, ook als je hypotheekschuld inmiddels kleiner is. Bereken daarom vooraf of je een hogere maandbetaling kunt opvangen en vergelijk op tijd de mogelijkheden bij je huidige en andere hypotheekverstrekkers. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente wordt vastgesteld.

Een lagere rente kan je maandlasten verlagen.

Een lagere hypotheekrente kan je maandlasten verlagen, omdat je minder rente betaalt over je openstaande hypotheekschuld. Hoe groot het verschil is, hangt onder meer af van het bedrag dat je leent, je hypotheekvorm en de rentevaste periode. Vergelijk daarom niet alleen de rentepercentages, maar ook de voorwaarden en eventuele bijkomende kosten.

Extra aflossen kan rentekosten verminderen.

Extra aflossen op je hypotheek kan de totale rentekosten verlagen, omdat je rente betaalt over een kleinere openstaande schuld. Afhankelijk van je hypotheekvorm kan het ook je maandlasten verlagen of de looptijd verkorten. Controleer vooraf wel de voorwaarden van je hypotheek: soms geldt een limiet voor boetevrij aflossen. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven en vergelijk de mogelijke rentebesparing met andere financiële doelen.

Check of je recht hebt op hypotheekrenteaftrek.

Controleer of je recht hebt op hypotheekrenteaftrek: onder voorwaarden kun je de betaalde rente aftrekken van je inkomen, waardoor je netto maandlasten mogelijk lager uitvallen. Het recht op aftrek hangt onder meer af van het soort lening, waarvoor je de hypotheek gebruikt en hoe je aflost. Bereken je maandlasten daarom mét én zonder het verwachte belastingvoordeel, en controleer je persoonlijke situatie bij de Belastingdienst of een hypotheekadviseur.

Houd ruimte in je budget voor stijgende lasten.

Houd in je budget ruimte over voor mogelijke stijgingen van je woonlasten. Je hypotheeklasten kunnen bijvoorbeeld veranderen wanneer je rentevaste periode afloopt en je een nieuw rentepercentage krijgt. Ook kunnen andere kosten, zoals onderhoud, verzekeringen en energie, toenemen. Door niet je volledige maandbudget aan vaste lasten uit te geven en een financiële buffer op te bouwen, ben je beter voorbereid op onverwachte uitgaven of hogere maandlasten.
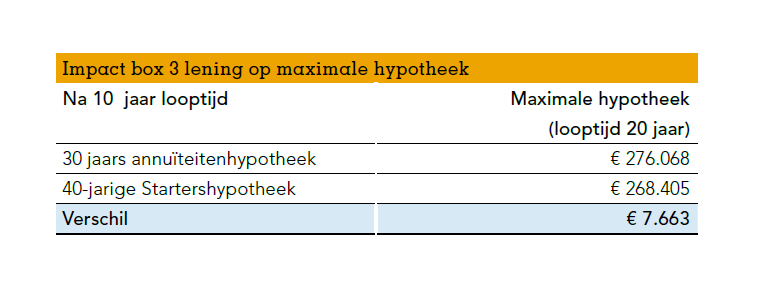
startershypotheek berekenen online

Startershypotheek berekenen online: ontdek hoeveel je kunt lenen

Startershypotheek berekenen online: ontdek wat je kunt lenen

Wil je je eerste huis kopen? Met een online berekening krijg je snel een eerste indruk van je maximale hypotheek en de mogelijke maandlasten. Zo kun je gerichter zoeken naar een woning die past bij je inkomen en budget. De uitkomst is wel een indicatie: een geldverstrekker bepaalt uiteindelijk hoeveel je daadwerkelijk kunt lenen.

Wat is een startershypotheek?

Een startershypotheek is geen aparte hypotheekvorm met vaste voorwaarden. De term wordt meestal gebruikt voor een hypotheek voor iemand die voor het eerst een huis koopt. Welke hypotheek bij je past, hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning en de voorwaarden van de geldverstrekker.

Welke gegevens heb je nodig voor een online berekening?

Om een bruikbare schatting te krijgen, is het handig om de volgende informatie bij de hand te hebben:

  • Je bruto jaarinkomen: vul ook een eventueel tweede inkomen in als je samen koopt.
  • Je dienstverband: bijvoorbeeld een vast contract, tijdelijk contract of inkomen als zelfstandige.
  • Je schulden en financiële verplichtingen: denk aan studieschuld, persoonlijke lening, private lease of alimentatie.
  • Je eigen geld: spaargeld kan nodig zijn voor kosten die je niet volledig kunt meefinancieren.
  • De gewenste woning: de koopsom en, indien bekend, de geschatte woningwaarde.
  • Je voorkeuren: zoals de rentevaste periode en de looptijd van de hypotheek.

Hoe nauwkeuriger de gegevens, hoe nuttiger de indicatie. Houd er rekening mee dat de manier waarop inkomen en verplichtingen worden meegewogen per situatie en geldverstrekker kan verschillen.

Hoe bereken je je maximale hypotheek?

Een online rekentool gebruikt doorgaans je inkomen, financiële verplichtingen en aannames over de hypotheekrente om een indicatie van je maximale hypotheek te geven. Daarbij gelden wettelijke leennormen en voorwaarden van geldverstrekkers. Een hogere rente kan bijvoorbeeld invloed hebben op het bedrag dat je kunt lenen en op je maandlasten.

Ook de woning speelt een rol. In veel gevallen kun je niet meer lenen dan de woning volgens de geldende regels waard is. Een bod boven de taxatiewaarde kan daarom betekenen dat je het verschil met eigen geld moet betalen.

Maximaal lenen is niet hetzelfde als betaalbaar wonen

De maximale hypotheek is een berekende grens, geen advies over wat je comfortabel kunt betalen. Naast de hypotheeklasten krijg je te maken met uitgaven zoals energie, gemeentelijke belastingen, verzekeringen, onderhoud en eventuele servicekosten. Ook kan je inkomen of je persoonlijke situatie in de toekomst veranderen.

Bereken daarom niet alleen hoeveel je kunt lenen, maar ook welke maandlast bij je dagelijkse uitgaven en spaardoelen past. Maak ruimte voor onverwachte kosten en kijk hoe de lasten uitpakken als je bijvoorbeeld tijdelijk minder inkomen hebt.

Houd rekening met kosten koper en eigen geld

Bij het kopen van een woning betaal je vaak ook bijkomende kosten. Denk aan advies- en bemiddelingskosten, notariskosten, taxatiekosten en mogelijk overdrachtsbelasting. Welke kosten gelden, hangt onder meer af van je situatie en de woning. Soms zijn er vrijstellingen of andere voorwaarden; controleer daarom wat voor jou van toepassing is.

Deze kosten kun je niet altijd meefinancieren in je hypotheek. Ook kosten voor een verbouwing of een verschil tussen de koopsom en de taxatiewaarde kunnen eigen geld vereisen. Neem deze bedragen dus mee in je budget, naast je verwachte hypotheeklasten.

Online berekenen: een eerste stap

Een online berekening is handig om je mogelijkheden te verkennen en woningen binnen een realistische prijsklasse te zoeken. De uitkomst is echter geen hypotheekofferte en garandeert niet dat een aanvraag wordt goedgekeurd. Voor een definitieve beoordeling kijkt een geldverstrekker onder meer naar documenten over je inkomen, dienstverband, schulden en de woning.

Gebruik de berekening dus als startpunt. Vergelijk daarna verschillende hypotheekvormen en rentevaste periodes, en laat je persoonlijke situatie beoordelen voordat je financiële verplichtingen aangaat.

Veelgestelde vragen over een startershypotheek berekenen

Kan ik online mijn maximale hypotheek berekenen?

Ja. Met je inkomen, eventuele schulden en enkele gegevens over de woning kun je online een indicatie krijgen. De exacte leencapaciteit wordt pas vastgesteld na een beoordeling door een geldverstrekker.

Telt een studieschuld mee bij mijn hypotheek?

Een studieschuld kan invloed hebben op je maximale hypotheek. De precieze beoordeling hangt af van de actuele regels en je persoonlijke gegevens. Geef je studieschuld altijd eerlijk op bij een berekening en hypotheekaanvraag.

Kan ik de bijkomende aankoopkosten meefinancieren?

Niet alle bijkomende kosten kunnen in de hypotheek worden opgenomen. Houd daarom rekening met eigen geld voor bijvoorbeeld advies, de notaris en eventuele andere kosten die bij jouw aankoop gelden.

Is de uitkomst van een hypotheekcalculator definitief?

Nee. Een calculator geeft een schatting op basis van de ingevulde gegevens en de gebruikte aannames. De definitieve beoordeling volgt wanneer een geldverstrekker je aanvraag en documenten heeft bekeken.

Conclusie

Een startershypotheek online berekenen geeft je snel inzicht in je mogelijke leencapaciteit en maandlasten. Vul je gegevens zorgvuldig in, houd rekening met schulden en bijkomende kosten, en kijk verder dan alleen het maximale leenbedrag. Zo vormt de berekening een praktisch vertrekpunt voor een weloverwogen eerste stap op de woningmarkt.


6 Tips voor het Online Berekenen van een Startershypotheek

  1. Vul je bruto-inkomen nauwkeurig in.
  2. Neem studieschuld en andere leningen mee.
  3. Controleer hoeveel eigen geld je hebt.
  4. Vergelijk meerdere online rekentools.
  5. Bekijk actuele hypotheekrentes en looptijden.
  6. Zie de uitkomst als schatting, niet als definitief aanbod.

Vul je bruto-inkomen nauwkeurig in.

Vul je bruto-inkomen nauwkeurig in wanneer je online je startershypotheek berekent. Gebruik je actuele inkomen vóór belasting en controleer je gegevens aan de hand van je loonstrook of jaaropgave. Koop je samen, vul dan ook het inkomen van je partner in. Een realistische berekening geeft een betere eerste indruk van je leencapaciteit; de geldverstrekker beoordeelt je inkomen later aan de hand van bewijsstukken.

Neem studieschuld en andere leningen mee.

Neem je studieschuld en andere leningen altijd mee wanneer je online je startershypotheek berekent. Denk bijvoorbeeld aan een persoonlijke lening, creditcardschuld of private lease: zulke financiële verplichtingen kunnen invloed hebben op hoeveel je maximaal kunt lenen. Vul je gegevens eerlijk en zo volledig mogelijk in voor een realistischer beeld van je mogelijkheden en maandlasten. De uiteindelijke beoordeling hangt af van je persoonlijke situatie en de regels van de geldverstrekker.

Controleer hoeveel eigen geld je hebt.

Controleer hoeveel eigen geld je beschikbaar hebt voordat je een startershypotheek berekent. Je hebt dit geld mogelijk nodig voor bijkomende aankoopkosten, zoals advies-, notaris- en taxatiekosten, en voor een eventueel verschil tussen de koopsom en de taxatiewaarde. Niet alle kosten kun je meefinancieren in je hypotheek. Door je spaargeld en andere beschikbare middelen vooraf op een rij te zetten, krijg je een realistischer beeld van je budget en voorkom je verrassingen tijdens het kopen van je eerste woning.

Vergelijk meerdere online rekentools.

Vergelijk meerdere online rekentools om een beter beeld te krijgen van je mogelijke maximale hypotheek en maandlasten. De uitkomsten kunnen verschillen doordat tools andere aannames of gegevens gebruiken. Vul daarom steeds dezelfde, actuele informatie in en zie de resultaten als een eerste indicatie, niet als een definitief aanbod. Laat je persoonlijke situatie daarna beoordelen door een hypotheekadviseur of geldverstrekker.

Bekijk actuele hypotheekrentes en looptijden.

Bekijk bij het online berekenen van je startershypotheek altijd de actuele hypotheekrentes en vergelijk verschillende rentevaste periodes en looptijden. De rente en de gekozen looptijd beïnvloeden zowel je maandlasten als het totale bedrag dat je over de hele hypotheek betaalt. Omdat rentes en voorwaarden kunnen veranderen, is het verstandig om de gebruikte gegevens te controleren en de berekening als een indicatie te zien.

Zie de uitkomst als schatting, niet als definitief aanbod.

Zie de uitkomst van een online berekening van je startershypotheek als een eerste schatting, niet als een definitief aanbod. De rekentool gebruikt de gegevens die je invult en houdt mogelijk geen rekening met alle details van je financiële situatie. Een geldverstrekker beoordeelt je aanvraag pas definitief nadat je gegevens en documenten zijn gecontroleerd. Laat je daarom goed informeren voordat je een hypotheek kiest of financiële verplichtingen aangaat.

hypotheek oversluiten berekenen online

Hypotheek oversluiten berekenen online: ontdek of je kunt besparen

Hypotheek oversluiten berekenen online: zo ontdek je of het loont

Overweeg je om je hypotheek over te sluiten? Met een online berekening krijg je snel een eerste indruk van de mogelijke maandlasten en kosten. Of oversluiten echt voordelig is, hangt niet alleen af van de rente. Ook de resterende rentevaste periode, eventuele vergoedingen en bijkomende kosten spelen mee.

Wat betekent een hypotheek oversluiten?

Bij het oversluiten van een hypotheek wordt de bestaande lening afgelost en vervangen door een nieuwe hypotheek. Dat kan bij je huidige geldverstrekker of bij een andere aanbieder. Mensen bekijken deze mogelijkheid bijvoorbeeld wanneer de actuele hypotheekrente lager is dan hun huidige rente, of wanneer ze hun hypotheekvoorwaarden willen aanpassen.

Oversluiten kan tijdens een rentevaste periode, maar soms is wachten tot het einde daarvan aantrekkelijker. Tijdens de rentevaste periode kan de geldverstrekker een vergoeding rekenen voor het renteverlies. Die vergoeding wordt ook wel een vergoeding voor vervroegde aflossing genoemd.

Welke gegevens heb je nodig voor een online berekening?

Een hypotheek oversluiten berekenen online begint meestal met gegevens over je huidige hypotheek en je financiële situatie. Denk aan:

  • de resterende hypotheekschuld;
  • de huidige rente en de resterende rentevaste periode;
  • de hypotheekvorm, bijvoorbeeld annuïtair, lineair of aflossingsvrij;
  • de geschatte woningwaarde;
  • de gewenste nieuwe rentevaste periode;
  • eventuele kosten voor oversluiten en advies.

Hoe nauwkeuriger de gegevens, hoe bruikbaarder de uitkomst. De actuele hypotheekschuld en voorwaarden zijn vaak terug te vinden in je hypotheekoverzicht of in de documenten van je geldverstrekker.

Welke kosten kunnen bij oversluiten horen?

Een online rekentool kan een indicatie geven van de nieuwe maandlasten, maar niet iedere calculator neemt alle kosten mee. Mogelijke kosten zijn:

  • Vergoeding voor vervroegde aflossing: mogelijk verschuldigd wanneer de bestaande rentevaste periode nog loopt. De hoogte hangt af van je hypotheekvoorwaarden en de berekening van de geldverstrekker.
  • Advies- en bemiddelingskosten: voor begeleiding bij het kiezen en aanvragen van een nieuwe hypotheek.
  • Taxatiekosten: een taxatie kan nodig zijn om de waarde van de woning vast te stellen.
  • Notariskosten: bijvoorbeeld voor het aanpassen of opnieuw vestigen van een hypotheekrecht.

De precieze kosten verschillen per situatie. Vraag daarom vooraf om een overzicht en controleer welke posten al in een online berekening zijn meegenomen.

Bereken niet alleen de maandlasten

Een lagere maandlast lijkt aantrekkelijk, maar zegt niet automatisch dat oversluiten voordelig is. Zet de eenmalige kosten af tegen het mogelijke voordeel. Een eenvoudige indicatie van de terugverdientijd ontstaat door de totale oversluitkosten te delen door de verwachte maandelijkse besparing.

Bijvoorbeeld: als oversluiten eenmalige kosten met zich meebrengt, duurt het een bepaalde periode voordat de lagere maandlasten die kosten hebben terugverdiend. Blijf je korter in de woning of verandert je situatie eerder, dan kan het voordeel kleiner uitvallen. Kijk ook naar de totale kosten over de periode dat je de nieuwe hypotheek verwacht te houden.

Let op rentevaste periode en hypotheekvorm

De gekozen rentevaste periode beïnvloedt zowel de rente als de zekerheid over je maandlasten. Een kortere periode kan andere voorwaarden hebben dan een langere. Vergelijk daarom niet alleen rentepercentages, maar ook de looptijd en voorwaarden.

Ook de hypotheekvorm maakt verschil. Bij een annuïtaire of lineaire hypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd. Bij een aflossingsvrije hypotheek blijft de schuld in beginsel staan totdat deze wordt afgelost. Een nieuwe geldverstrekker beoordeelt bovendien of de hypotheek en maandlasten passen bij je inkomen en persoonlijke situatie.

Is een online berekening definitief?

Nee. Een online berekening is doorgaans een eerste indicatie. De uiteindelijke rente, acceptatie en kosten hangen af van onder meer je inkomen, de waarde van de woning, de hoogte van de lening en het beleid van de geldverstrekker. Controleer ook of mogelijke fiscale gevolgen zijn meegenomen. De regels kunnen afhangen van de hypotheek en je persoonlijke omstandigheden.

Hypotheek oversluiten berekenen: handige checklist

  1. Verzamel de actuele gegevens en voorwaarden van je bestaande hypotheek.
  2. Bereken de mogelijke nieuwe maandlasten met realistische gegevens.
  3. Neem alle eenmalige kosten mee, inclusief een eventuele vergoeding voor vervroegde aflossing.
  4. Vergelijk de totale kosten en het verwachte voordeel over dezelfde periode.
  5. Controleer de voorwaarden van de nieuwe hypotheek en vraag zo nodig deskundig advies.

Met online berekenen krijg je snel inzicht in mogelijke scenario’s. Een zorgvuldige vergelijking van rente, kosten, voorwaarden en terugverdientijd helpt bepalen of oversluiten in jouw situatie past. Laat de definitieve berekening controleren voordat je een nieuwe hypotheek afsluit.


Veelgestelde Vragen over het Online Berekenen van Hypotheek Oversluiten

  1. Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?
  2. Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?
  3. Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?
  4. Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?
  5. Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?
  6. Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?
  7. Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?

Je kunt online een eerste inschatting maken door je huidige hypotheekrente en maandlasten te vergelijken met de verwachte rente en maandlasten van een nieuwe hypotheek. Vul daarvoor onder meer je resterende hypotheekschuld, rentevaste periode, woningwaarde en hypotheekvorm in. Neem ook alle oversluitkosten mee, zoals een eventuele vergoeding voor vervroegd aflossen, advies-, taxatie- en notariskosten. Vergelijk vervolgens de totale kosten met de verwachte besparing en bereken hoe lang het duurt voordat je de kosten hebt terugverdiend. Een online uitkomst is een indicatie; de definitieve berekening hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?

Om je hypotheekoversluiting online te berekenen, heb je meestal gegevens nodig over je huidige hypotheek en je woning. Denk aan je resterende hypotheekschuld, huidige rente, resterende rentevaste periode en hypotheekvorm. Vaak wordt ook gevraagd naar de geschatte woningwaarde, je inkomen en de gewenste rentevaste periode voor de nieuwe hypotheek. Houd daarnaast rekening met mogelijke kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Met actuele en nauwkeurige gegevens krijg je een betrouwbaardere indicatie; de definitieve berekening hangt af van de voorwaarden van de geldverstrekker en jouw persoonlijke situatie.

Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?

Bij het berekenen van de kosten voor het oversluiten van je hypotheek houd je rekening met een eventuele vergoeding voor vervroegde aflossing (ook wel boeterente genoemd), advies- en bemiddelingskosten, taxatiekosten en notariskosten. Controleer ook of er kosten zijn voor het afsluiten van de nieuwe hypotheek. Welke kosten precies gelden, hangt af van je hypotheekvoorwaarden en persoonlijke situatie. Neem ze allemaal mee in de berekening en vergelijk ze met de verwachte besparing op je maandlasten, zodat je kunt inschatten hoe lang het duurt voordat je de kosten hebt terugverdiend.

Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?

Bereken de terugverdientijd door alle eenmalige kosten van het oversluiten bij elkaar op te tellen en dit bedrag te delen door de maandelijkse besparing op je hypotheeklasten. Zijn de totale kosten bijvoorbeeld €3.000 en bespaar je €100 per maand, dan is de terugverdientijd 30 maanden. Neem onder meer advies-, taxatie- en notariskosten mee, plus een eventuele vergoeding voor vervroegde aflossing. Gebruik bij voorkeur de netto maandelijkse besparing en bedenk dat een online berekening een indicatie is: je werkelijke voordeel hangt ook af van de hypotheekvoorwaarden, je persoonlijke situatie en hoe lang je de nieuwe hypotheek aanhoudt.

Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?

Ja, je kunt online berekenen wat het mogelijk kost en oplevert om je hypotheek tijdens de rentevaste periode over te sluiten. Houd er rekening mee dat je geldverstrekker in dat geval vaak een vergoeding voor vervroegde aflossing rekent, omdat je de afgesproken rente eerder beëindigt. De hoogte daarvan hangt onder meer af van je hypotheekvoorwaarden, resterende rentevaste periode en het verschil tussen je huidige rente en de actuele rente. Een online berekening geeft meestal alleen een indicatie; vraag je geldverstrekker om een officiële berekening en vergelijk de vergoeding en overige kosten met de mogelijke besparing.

Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?

Een online berekening van hypotheek oversluiten is handig voor een eerste indicatie, maar meestal niet definitief. De uitkomst is alleen zo betrouwbaar als de gegevens die je invult en houdt mogelijk geen rekening met alle kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Ook je inkomen, woningwaarde en de voorwaarden van de geldverstrekker kunnen invloed hebben op de uiteindelijke rente en acceptatie. Controleer daarom de aannames en laat de berekening bevestigen door een hypotheekadviseur of geldverstrekker voordat je een beslissing neemt.

Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Vergelijk eerst je huidige maandlasten met de verwachte maandlasten van de nieuwe hypotheek en gebruik daarbij dezelfde uitgangspunten, zoals de hypotheekschuld en looptijd. Neem niet alleen rente en aflossing mee, maar ook eventuele verzekeringspremies en andere vaste hypotheekgebonden kosten. Bereken daarnaast de eenmalige oversluitkosten, zoals advies-, taxatie- en notariskosten en een eventuele vergoeding voor vervroegde aflossing. Door die kosten mee te nemen, zie je of de maandelijkse besparing opweegt tegen de totale kosten en hoelang het duurt voordat je het omslagpunt bereikt. Houd er rekening mee dat een online berekening een indicatie is; de definitieve lasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

overzicht hypotheekrente tarieven

Overzicht hypotheekrente tarieven: vergelijk rentes en voorwaarden

Overzicht hypotheekrente tarieven: waar let je op?

Wie een huis koopt of een bestaande hypotheek oversluit, wil vaak eerst weten welke hypotheekrente tarieven er beschikbaar zijn. De rente bepaalt voor een belangrijk deel je maandlasten en de totale kosten van je hypotheek. Toch is er niet één tarief dat voor iedereen geldt. De rente die je kunt krijgen, hangt onder meer af van je hypotheekvorm, de rentevaste periode en de verhouding tussen je hypotheek en de waarde van je woning.

Waarom veranderen hypotheekrentes?

Hypotheekrentes worden beïnvloed door ontwikkelingen op de financiële markten, de kosten waartegen geldverstrekkers geld aantrekken en hun eigen beleid. Daardoor kunnen tarieven regelmatig wijzigen. Een overzicht dat vandaag actueel is, kan later alweer veranderd zijn. Controleer daarom altijd de rente en voorwaarden bij de geldverstrekker voordat je een beslissing neemt.

Vaste of variabele hypotheekrente

Bij een vaste rente staat je rente gedurende een afgesproken periode vast. Dat geeft duidelijkheid over je bruto rentelasten in die periode. Veelgebruikte rentevaste periodes zijn bijvoorbeeld 5, 10, 20 of 30 jaar. In het algemeen geldt: hoe langer de rente vaststaat, hoe anders het tarief kan zijn. De precieze verhouding verschilt per aanbieder en marktomstandigheid.

Bij een variabele rente kan het tarief vaker wijzigen. Je maandlasten kunnen daardoor stijgen of dalen. Dat kan aantrekkelijk zijn als de rente daalt, maar brengt ook onzekerheid met zich mee. Bekijk vooraf hoe vaak de rente wordt aangepast en welke voorwaarden daarbij gelden.

Welke factoren bepalen jouw tarief?

  • Rentevaste periode: de gekozen periode heeft invloed op het aangeboden rentepercentage.
  • Hypotheek ten opzichte van de woningwaarde: geldverstrekkers gebruiken vaak tariefklassen. Een lagere verhouding tussen hypotheekschuld en woningwaarde kan soms een lager tarief opleveren.
  • NHG: een hypotheek met Nationale Hypotheek Garantie kan onder bepaalde voorwaarden een ander rentetarief hebben. Of je in aanmerking komt, hangt af van de actuele regels en grenzen.
  • Hypotheekvorm: voorwaarden en rentetarieven kunnen verschillen tussen bijvoorbeeld een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek.
  • Persoonlijke en woninggegevens: de geldverstrekker beoordeelt je financiële situatie en de kenmerken van de woning.
  • Voorwaarden van de aanbieder: denk aan mogelijkheden om extra af te lossen, de verhuisregeling en de voorwaarden voor renteaanpassing.

Hypotheekrente tarieven vergelijken

Een overzicht van hypotheekrentes is een handig startpunt, maar vergelijk niet alleen het rentepercentage. Let ook op de voorwaarden en de totale kosten over de periode die voor jou relevant is. Een iets lagere rente is niet automatisch de beste keuze als daar minder flexibele voorwaarden tegenover staan.

Vergelijk bij voorkeur offertes met dezelfde uitgangspunten: hetzelfde hypotheekbedrag, dezelfde rentevaste periode, dezelfde hypotheekvorm en dezelfde verhouding tot de woningwaarde. Controleer ook of het getoonde tarief afhankelijk is van NHG, energielabel of een andere korting. Kortingen kunnen voorwaarden hebben en kunnen gedurende de looptijd veranderen.

Bruto en netto maandlasten

De rente is slechts één onderdeel van je hypotheeklasten. Je maandbedrag kan ook bestaan uit aflossing en eventuele andere kosten. De bruto maandlast is het bedrag vóór mogelijke fiscale effecten. De netto maandlast hangt mede af van je persoonlijke situatie en de geldende belastingregels. Laat daarom niet alleen het rentepercentage, maar ook de verwachte maandlasten en totale kosten berekenen.

Let op de voorwaarden en geldigheid

Een rente op een website of in een vergelijking is meestal indicatief. Het uiteindelijke aanbod kan afhangen van de beoordeling van je aanvraag, de woningwaarde en de voorwaarden van de geldverstrekker. Vraag na hoe lang een renteaanbod geldig is en of het tarief tijdens die periode kan wijzigen. Lees ook de voorwaarden over extra aflossen, verhuizen en het meenemen van de rente naar een volgende woning.

Conclusie

Een overzicht van hypotheekrente tarieven helpt je om aanbieders en mogelijkheden te verkennen. De beste keuze hangt echter af van meer dan alleen het laagste percentage. Vergelijk rentevaste periodes, hypotheekvormen, tariefklassen en voorwaarden op basis van jouw situatie. Omdat hypotheekrentes en regels kunnen veranderen, is het verstandig actuele informatie op te vragen en de gevolgen van verschillende opties zorgvuldig te laten berekenen.


Voordelen van het Overzicht van Hypotheekrente Tarieven: Eenvoudig Vergelijken en Beter Inzicht

  1. Vergelijk eenvoudig hypotheekrentes.
  2. Krijg snel inzicht in actuele tarieven.
  3. Vind tarieven voor verschillende rentevaste periodes.
  4. Ontdek mogelijke verschillen tussen geldverstrekkers.
  5. Maak beter geïnformeerde keuzes.
  6. Krijg meer grip op je maandlasten.


Vijf Nadelen van Overzicht Hypotheekrente Tarieven

  1. Tarieven kunnen snel veranderen.
  2. Niet elk tarief geldt voor iedere situatie.
  3. Voorwaarden zijn lastig te vergelijken.
  4. Advertentietarieven kunnen afwijken van offertes.
  5. Een laag tarief zegt niet alles over de totale kosten.

Vergelijk eenvoudig hypotheekrentes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes van verschillende geldverstrekkers. Zo zie je in één oogopslag welke tarieven aansluiten bij jouw hypotheekbedrag en gewenste rentevaste periode. Dat maakt het makkelijker om opties te verkennen en gericht te bekijken welke hypotheek bij jouw situatie past. Houd er rekening mee dat de uiteindelijke rente ook afhangt van persoonlijke omstandigheden en de voorwaarden van de aanbieder.

Krijg snel inzicht in actuele tarieven.

Met een overzicht van hypotheekrente tarieven krijg je snel inzicht in de actuele rentes van verschillende aanbieders. Zo zie je in één oogopslag welke tarieven gelden voor uiteenlopende rentevaste periodes en kun je makkelijker bepalen welke opties passen bij jouw situatie. Controleer altijd de voorwaarden en vraag een persoonlijk renteaanbod aan, want het uiteindelijke tarief kan afhangen van je financiële situatie en de kenmerken van de woning.

Vind tarieven voor verschillende rentevaste periodes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes voor verschillende rentevaste periodes. Zo zie je in één oogopslag hoe de tarieven verschillen wanneer je de rente bijvoorbeeld korter of juist langer vastzet. Dat helpt je om de mogelijke maandlasten af te wegen tegen de zekerheid die je prettig vindt, zodat je een rentevaste periode kunt kiezen die past bij jouw financiële situatie en plannen.

Ontdek mogelijke verschillen tussen geldverstrekkers.

Door een overzicht van hypotheekrentetarieven te bekijken, ontdek je eenvoudig welke verschillen er zijn tussen geldverstrekkers. Zelfs bij dezelfde rentevaste periode en vergelijkbare voorwaarden kunnen tarieven uiteenlopen. Door meerdere aanbieders naast elkaar te zetten, krijg je een beter beeld van de mogelijkheden en kun je gericht onderzoeken welke hypotheek het beste aansluit bij jouw situatie. Vergelijk daarbij niet alleen de rente, maar ook de voorwaarden en eventuele bijkomende kosten.

Maak beter geïnformeerde keuzes.

Met een overzicht van hypotheekrente tarieven kun je verschillende aanbieders en rentevaste periodes eenvoudig met elkaar vergelijken. Zo krijg je beter inzicht in de mogelijkheden, de bijbehorende maandlasten en de voorwaarden. Die informatie helpt je om keuzes af te stemmen op je financiële situatie en plannen, zodat je een beter geïnformeerde beslissing neemt over je hypotheek.

Krijg meer grip op je maandlasten.

Krijg meer grip op je maandlasten

Met een overzicht van hypotheekrente tarieven zie je in één oogopslag hoe verschillende rentes je verwachte maandlasten kunnen beïnvloeden. Zo kun je aanbieders en rentevaste periodes vergelijken en beter inschatten welke hypotheek past bij je budget. Houd er rekening mee dat je uiteindelijke maandlasten ook afhangen van onder meer je hypotheekvorm, de hoogte van je lening en je persoonlijke situatie.

Tarieven kunnen snel veranderen.

Een nadeel van een overzicht van hypotheekrente tarieven is dat de tarieven snel kunnen veranderen. Door ontwikkelingen op de financiële markten kunnen geldverstrekkers hun rente regelmatig aanpassen, waardoor een tarief op het overzicht mogelijk niet meer actueel is wanneer je een offerte aanvraagt. Controleer daarom altijd de actuele rente en voorwaarden bij de aanbieder voordat je een beslissing neemt.

Niet elk tarief geldt voor iedere situatie.

Niet elk hypotheekrentetarief geldt voor iedere situatie. De rente die je daadwerkelijk aangeboden krijgt, kan afhangen van onder meer je hypotheekvorm, de rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde en of je in aanmerking komt voor NHG. Een tarief in een overzicht is daarom vaak indicatief en kan afwijken van het persoonlijke aanbod van de geldverstrekker. Controleer altijd welke voorwaarden gelden en laat de rente berekenen op basis van jouw situatie.

Voorwaarden zijn lastig te vergelijken.

De voorwaarden bij hypotheekrentes zijn soms lastig met elkaar te vergelijken. Geldverstrekkers hanteren uiteenlopende regels voor bijvoorbeeld extra aflossen, verhuizen, rentekorting en het aanpassen van je rente. Daardoor zegt een lager rentepercentage niet altijd genoeg over de totale aantrekkelijkheid van een aanbod. Lees daarom de voorwaarden zorgvuldig en vergelijk offertes op basis van dezelfde uitgangspunten.

Advertentietarieven kunnen afwijken van offertes.

Advertentietarieven zijn vaak indicatief en kunnen afwijken van de rente die je uiteindelijk in een persoonlijke offerte krijgt. Het definitieve tarief hangt bijvoorbeeld af van je financiële situatie, de woningwaarde, de hoogte van je hypotheek en eventuele voorwaarden of kortingen. Gebruik een renteoverzicht daarom als eerste vergelijking en controleer altijd welk tarief de geldverstrekker voor jouw situatie aanbiedt.

Een laag tarief zegt niet alles over de totale kosten.

Een laag hypotheekrentetarief zegt niet alles over de totale kosten van je hypotheek. Ook de afsluit- en advieskosten, voorwaarden voor extra aflossen, eventuele kortingen en de gekozen rentevaste periode spelen mee. Vergelijk daarom niet alleen het rentepercentage, maar bekijk ook de totale kosten en voorwaarden gedurende de looptijd.

wat betaal je aan hypotheek

Wat betaal je aan hypotheek? Bereken je maandlasten en bijkomende woonkosten

Wat betaal je aan hypotheek?

Een hypotheek bestaat meestal uit maandelijkse betalingen voor rente en aflossing. Hoeveel je precies betaalt, hangt onder meer af van het bedrag dat je leent, de rente, de looptijd en de hypotheekvorm. Ook bijkomende woonlasten en eventuele belastingvoordelen spelen mee in wat je uiteindelijk per maand kwijt bent.

Waaruit bestaat je maandelijkse hypotheekbedrag?

  • Aflossing: je betaalt een deel van de lening terug. Daardoor wordt je hypotheekschuld lager.
  • Rente: dit is de vergoeding die je betaalt voor het lenen van geld. De rente wordt berekend over de openstaande schuld.

Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin bestaat een groter deel uit rente; later los je steeds meer af. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Je maandlasten beginnen daardoor hoger en dalen geleidelijk.

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente. Je lost de lening niet automatisch af, waardoor de schuld blijft staan. Aan het einde van de looptijd moet je die schuld op een andere manier terugbetalen of herfinancieren.

Een rekenvoorbeeld

Stel dat je € 350.000 leent met een annuïteitenhypotheek, een looptijd van 30 jaar en een rente van 4% per jaar. Je bruto maandbedrag voor rente en aflossing is dan ongeveer € 1.670. Dit is een indicatief voorbeeld: de werkelijke betaling hangt af van de voorwaarden van de hypotheek en het rentepercentage dat je krijgt.

Bij dezelfde lening en rente is de eerste betaling van een lineaire hypotheek ongeveer € 2.139. Dat bedrag bestaat uit circa € 972 aflossing en € 1.167 rente. Omdat de schuld daarna elke maand daalt, nemen ook de rentelasten en de totale maandbetaling geleidelijk af.

Bruto en netto maandlasten

Het hypotheekbedrag dat je aan de geldverstrekker betaalt, is je bruto maandlast. Je netto maandlast kan lager uitvallen door hypotheekrenteaftrek, als je daarvoor in aanmerking komt. De precieze belastinguitkomst verschilt per situatie. Ook het eigenwoningforfait kan invloed hebben op je belasting. Houd er rekening mee dat belastingregels en je persoonlijke omstandigheden bepalen wat je uiteindelijk netto betaalt.

Andere kosten van een koopwoning

Je totale woonlasten bestaan uit meer dan alleen de hypotheek. Denk ook aan:

  • verzekeringen, zoals een opstalverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties aan de woning;
  • een bijdrage aan de Vereniging van Eigenaars (VvE), als je een appartement koopt;
  • eventuele kosten voor een overlijdensrisicoverzekering of andere aanvullende producten.

Daarnaast zijn er bij het kopen van een woning vaak eenmalige kosten, zoals notariskosten, taxatiekosten en advies- of bemiddelingskosten. Die vallen niet onder je maandelijkse hypotheekbetaling, maar zijn wel belangrijk voor je totale budget.

Wat bepaalt hoeveel je kunt lenen?

Hoeveel je kunt lenen, hangt onder andere af van je inkomen, eventuele financiële verplichtingen, de hypotheekrente en de waarde en het energielabel van de woning. Het maximale bedrag dat je kunt lenen is niet automatisch ook een bedrag dat comfortabel bij je budget past. Breng daarom naast je hypotheeklasten ook je andere uitgaven en een buffer voor onverwachte kosten in kaart.

Bereken je hypotheeklasten zorgvuldig

Wil je weten wat je aan hypotheek betaalt? Vergelijk dan niet alleen de rente, maar ook de hypotheekvorm, rentevaste periode, voorwaarden en bijkomende kosten. Gebruik berekeningen als eerste indicatie en laat de uitkomst controleren op basis van jouw persoonlijke situatie voordat je een hypotheek afsluit.


Veelgestelde Vragen over Hypotheekbetalingen: Wat Betaal je aan Hypotheek?

  1. Hoeveel betaal je gemiddeld per maand aan hypotheek?
  2. Waaruit bestaat de maandelijkse hypotheekbetaling?
  3. Wat is het verschil tussen bruto en netto hypotheeklasten?
  4. Welke factoren bepalen hoeveel je aan hypotheek betaalt?
  5. Hoeveel hypotheek kan ik betalen met mijn inkomen?
  6. Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?
  7. Welke extra woonlasten komen bovenop mijn hypotheek?

Hoeveel betaal je gemiddeld per maand aan hypotheek?

Er is geen vast bedrag dat iedereen gemiddeld per maand aan hypotheek betaalt: de maandlast hangt vooral af van hoeveel je leent, de rente, de looptijd en de hypotheekvorm. Als indicatie betaal je voor een annuïteitenhypotheek van € 300.000 met een looptijd van 30 jaar en 4% rente ongeveer € 1.432 bruto per maand aan rente en aflossing. Je netto maandlast kan anders uitvallen door belastingen, en bijkomende woonkosten zoals onderhoud, verzekeringen en gemeentelijke lasten komen daar nog bij.

Waaruit bestaat de maandelijkse hypotheekbetaling?

De maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De rente is de vergoeding voor het geleende bedrag; met de aflossing betaal je je hypotheekschuld stap voor stap terug. Hoe deze bedragen zich tot elkaar verhouden, hangt af van je hypotheekvorm: bij een annuïteitenhypotheek verandert de verhouding gedurende de looptijd, terwijl je bij een lineaire hypotheek elke maand een vast bedrag aflost. Je totale woonlasten kunnen daarnaast bestaan uit bijvoorbeeld verzekeringen, belastingen, onderhoud en eventuele VvE-kosten.

Wat is het verschil tussen bruto en netto hypotheeklasten?

De bruto hypotheeklasten zijn het bedrag dat je maandelijks aan je geldverstrekker betaalt voor rente en aflossing. De netto hypotheeklasten zijn je lasten na eventuele belastingeffecten, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de actuele belastingregels. Houd er ook rekening mee dat andere woonkosten, zoals verzekeringen, belastingen en onderhoud, niet in dit hypotheekbedrag zijn inbegrepen.

Welke factoren bepalen hoeveel je aan hypotheek betaalt?

Hoeveel je aan hypotheek betaalt, hangt vooral af van het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en de voorwaarden van je geldverstrekker kunnen verschil maken. Je netto maandlasten worden daarnaast beïnvloed door je persoonlijke belasting­positie en eventuele hypotheekrenteaftrek. Vergeet tot slot niet de bijkomende woonkosten, zoals verzekeringen, onderhoud, gemeentelijke belastingen en een eventuele VvE-bijdrage.

Hoeveel hypotheek kan ik betalen met mijn inkomen?

Hoeveel hypotheek je met je inkomen kunt betalen, hangt niet alleen af van je salaris, maar ook van eventuele schulden, je vaste lasten, de hypotheekrente en de looptijd van de hypotheek. Ook het inkomen van een eventuele partner en de waarde en het energielabel van de woning kunnen meetellen. Een geldverstrekker beoordeelt hoeveel je verantwoord kunt lenen, maar het maximale leenbedrag is niet automatisch het bedrag dat prettig past binnen je maandbudget. Houd daarom ook rekening met woonlasten zoals onderhoud, verzekeringen en belastingen. Met een hypotheekberekening krijg je een eerste indicatie; een hypotheekadviseur kan die op jouw situatie afstemmen.

Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?

Bij een annuïteitenhypotheek blijven je bruto maandlasten voor rente en aflossing tijdens de rentevaste periode meestal gelijk. In het begin betaal je relatief veel rente en los je weinig af; later verschuift die verhouding. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor zijn de maandlasten in het begin hoger, maar dalen ze geleidelijk doordat je steeds minder rente betaalt. Over de hele looptijd betaal je met een lineaire hypotheek doorgaans minder rente, zolang de overige voorwaarden gelijk zijn.

Welke extra woonlasten komen bovenop mijn hypotheek?

Bovenop je hypotheek betaal je vaak extra woonlasten, zoals gemeentelijke belastingen en waterschapslasten, een opstalverzekering en kosten voor onderhoud en reparaties. Koop je een appartement, dan betaal je meestal ook een maandelijkse bijdrage aan de Vereniging van Eigenaars (VvE). Afhankelijk van je situatie kunnen er daarnaast kosten zijn voor bijvoorbeeld een overlijdensrisicoverzekering of erfpacht. Houd deze uitgaven mee in je budget, zodat je een realistischer beeld krijgt van je totale woonlasten.

wat betaal ik voor een hypotheek

Wat betaal ik voor een hypotheek? Bekijk maandlasten en bijkomende kosten

Wat betaal ik voor een hypotheek?

Een hypotheek brengt meer kosten met zich mee dan alleen de maandelijkse betaling aan de bank. Je betaalt meestal rente en aflossing, maar ook bijkomende woonlasten en soms eenmalige kosten bij het afsluiten. Hoeveel je precies betaalt, hangt onder meer af van het hypotheekbedrag, de rente, de looptijd en de hypotheekvorm.

Je maandelijkse hypotheeklasten

Bij de meeste hypotheken bestaat de maandelijkse betaling uit rente en aflossing. De hoogte daarvan wordt vooral bepaald door:

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger je maandlasten doorgaans zijn.
  • De hypotheekrente: een hogere rente betekent meestal hogere maandlasten.
  • De looptijd: een langere looptijd verlaagt vaak de maandelijkse aflossing, maar kan de totale rentekosten verhogen.
  • De hypotheekvorm: bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing tijdens de looptijd. Bij een lineaire hypotheek los je iedere maand een vast bedrag af.
  • De rentevaste periode: dit bepaalt hoe lang je rente vaststaat. De rente kan verschillen per rentevaste periode.

Rekenvoorbeeld: maandlasten bij een hypotheek

Stel dat je €350.000 leent met een annuïteitenhypotheek, een looptijd van 30 jaar en een rente van 4%. De bruto maandelijkse betaling voor rente en aflossing is dan ongeveer €1.671. Dit is een indicatief rekenvoorbeeld; jouw werkelijke maandbedrag kan anders uitvallen.

Dit bedrag is bruto: eventuele belastingvoordelen zijn er nog niet vanaf gehaald. Ook kosten zoals verzekeringen, gemeentelijke belastingen, onderhoud en energie zijn niet inbegrepen.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt. Je netto maandlast kan lager zijn als je recht hebt op hypotheekrenteaftrek. Hoeveel voordeel je krijgt, is afhankelijk van je persoonlijke situatie en de actuele belastingregels. Ga er daarom niet automatisch van uit dat je volledige rente kunt aftrekken.

Bij een hypotheek die na 2012 is afgesloten, gelden voor renteaftrek doorgaans voorwaarden rond de manier waarop je de lening aflost. Vaak moet je de hypotheek binnen maximaal 30 jaar ten minste annuïtair of lineair aflossen om voor renteaftrek in aanmerking te komen. Laat berekenen wat dit in jouw situatie betekent.

Eenmalige kosten bij het afsluiten

Naast de maandlasten kun je bij het kopen en financieren van een woning te maken krijgen met eenmalige kosten, zoals:

  • Hypotheekadvies en bemiddeling: de kosten verschillen per adviseur en situatie. Vraag vooraf welke werkzaamheden zijn inbegrepen.
  • Taxatie: een taxatierapport kan nodig zijn om de woningwaarde vast te stellen.
  • Notariskosten: de notaris maakt onder meer de hypotheekakte op. Bij een woningkoop kunnen er ook kosten zijn voor de leveringsakte.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, kan daarvoor een eenmalige vergoeding gelden. De voorwaarden en vergoeding kunnen veranderen.
  • Overige kosten: denk bijvoorbeeld aan bouwkundige keuringen of advies over verzekeringen.

Niet alle kosten zijn in elke situatie hetzelfde. Sommige aankoop- en financieringskosten kun je mogelijk niet meefinancieren en moet je met eigen geld betalen. Bespreek vooraf welke kosten voor jou gelden.

Andere woonlasten om mee te rekenen

Je hypotheek is maar een deel van de totale kosten van een woning. Houd ook rekening met bijvoorbeeld:

  • opstal- en eventueel inboedelverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties;
  • servicekosten of bijdragen aan een Vereniging van Eigenaars (VvE);
  • gas, water en elektriciteit.

Wat betaal je uiteindelijk?

De totale kosten van je hypotheek bestaan uit de betalingen tijdens de looptijd en de eventuele kosten voor advies, taxatie en notaris. De maandlasten geven dus niet het volledige beeld. Vergelijk hypotheekaanbiedingen daarom niet alleen op het maandbedrag, maar ook op rente, voorwaarden, rentevaste periode en de totale kosten over de looptijd.

Veelgestelde vragen

Is mijn maandelijkse hypotheekbetaling altijd hetzelfde?

Dat hangt af van je hypotheekvorm en renteafspraken. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een vaste renteperiode meestal gelijk, zolang er niets verandert aan de lening. Bij een variabele rente of na afloop van de rentevaste periode kan je betaling veranderen.

Kan ik alle kosten meefinancieren?

Niet altijd. Hoeveel je kunt lenen is onder meer afhankelijk van je inkomen, de woningwaarde en de geldende leennormen. Houd er rekening mee dat je bepaalde aankoop- en financieringskosten mogelijk zelf moet betalen.

Hoe weet ik wat ik in mijn situatie betaal?

Laat een berekening maken op basis van je inkomen, eigen geld, gewenste woning, hypotheekvorm en rentevaste periode. Vraag daarbij om zowel de bruto als de geschatte netto maandlasten én een overzicht van de eenmalige kosten.


5 Voordelen van Het Begrijpen van Je Hypotheekkosten: Inzicht, Budgetteren en Vergelijken

  1. Geeft inzicht in je maandlasten.
  2. Helpt bij het bepalen van je budget.
  3. Maakt hypotheekaanbiedingen vergelijkbaar.
  4. Voorkomt verrassingen door bijkomende kosten.
  5. Ondersteunt een weloverwogen keuze.


Vier nadelen van de kosten bij het afsluiten van een hypotheek

  1. De maandlasten kunnen hoger uitvallen door renteverhogingen.
  2. Bijkomende kosten, zoals advies en notaris, lopen snel op.
  3. Belastingvoordeel kan veranderen en is niet voor iedereen gelijk.
  4. Onderhoud, verzekeringen en belastingen komen boven op je hypotheeklasten.

Geeft inzicht in je maandlasten.

Een berekening van je hypotheek geeft inzicht in je verwachte maandlasten. Zo zie je hoeveel je iedere maand ongeveer betaalt aan rente en aflossing en kun je beter inschatten of de hypotheek bij je budget past. Houd daarnaast rekening met bijkomende woonlasten, zoals verzekeringen, belastingen en onderhoud.

Helpt bij het bepalen van je budget.

Helpt bij het bepalen van je budget

Als je weet wat je maandelijks aan je hypotheek betaalt, kun je beter bepalen welk huis binnen je budget past. Houd daarbij niet alleen rekening met rente en aflossing, maar ook met bijkomende woonlasten, zoals verzekeringen, belastingen, onderhoud en eventuele VvE-kosten. Zo krijg je een realistischer beeld van wat je na de aankoop maandelijks overhoudt.

Maakt hypotheekaanbiedingen vergelijkbaar.

Als je weet uit welke onderdelen de kosten van een hypotheek bestaan, kun je hypotheekaanbiedingen beter met elkaar vergelijken. Kijk niet alleen naar de maandlasten, maar ook naar de rente, de rentevaste periode, de voorwaarden en eventuele advies- en afsluitkosten. Zo krijg je een vollediger beeld van wat een hypotheek je nu én op langere termijn kost.

Voorkomt verrassingen door bijkomende kosten.

Door vooraf niet alleen naar de maandelijkse hypotheeklasten te kijken, maar ook naar bijkomende kosten zoals advies-, taxatie- en notariskosten, weet je beter waar je aan toe bent. Zo kun je je budget realistischer plannen en voorkom je financiële verrassingen tijdens het kopen van een woning.

Ondersteunt een weloverwogen keuze.

Inzicht in wat je voor een hypotheek betaalt, helpt je om verschillende opties zorgvuldig te vergelijken. Door niet alleen naar de maandlasten, maar ook naar de rente, bijkomende kosten en voorwaarden te kijken, kun je beter bepalen welke hypotheek past bij je financiële situatie en toekomstplannen. Zo maak je een weloverwogen keuze.

De maandlasten kunnen hoger uitvallen door renteverhogingen.

De maandlasten kunnen stijgen door renteverhogingen

Je hypotheeklasten kunnen hoger uitvallen wanneer je rentevaste periode afloopt en de actuele hypotheekrente hoger is dan de rente die je eerder betaalde. Ook bij een hypotheek met variabele rente kan een rentestijging direct invloed hebben op je maandbedrag. Daardoor kunnen je woonlasten toenemen en blijft er mogelijk minder geld over voor andere uitgaven. Houd bij het kiezen van een hypotheek daarom rekening met mogelijke rentestijgingen en onderzoek of je budget zulke hogere lasten kan opvangen.

Bijkomende kosten, zoals advies en notaris, lopen snel op.

Een nadeel van een hypotheek is dat de kosten niet stoppen bij je maandelijkse rente en aflossing. Ook bijkomende uitgaven, zoals hypotheekadvies, taxatie en notariskosten, kunnen samen flink oplopen. Houd daarom bij het bepalen van je budget rekening met deze eenmalige kosten, zodat je niet voor financiële verrassingen komt te staan.

Belastingvoordeel kan veranderen en is niet voor iedereen gelijk.

Het belastingvoordeel van een hypotheek, zoals hypotheekrenteaftrek, kan veranderen door wijzigingen in de belastingregels en is niet voor iedereen gelijk. Hoeveel voordeel je krijgt, hangt onder meer af van je inkomen, de hoogte en vorm van je hypotheek en of je aan de voorwaarden voldoet. Reken daarom niet alleen op je netto maandlasten, maar houd ook rekening met de bruto lasten en mogelijke veranderingen in de toekomst.

Onderhoud, verzekeringen en belastingen komen boven op je hypotheeklasten.

Naast je hypotheeklasten krijg je ook te maken met kosten voor onderhoud, verzekeringen en belastingen. Denk aan reparaties en periodiek onderhoud aan je woning, een opstalverzekering en gemeentelijke belastingen. Deze uitgaven kunnen flink verschillen per woning en gemeente, dus neem ze mee in je maandbudget om een realistisch beeld te krijgen van de totale woonlasten.

wat betaal ik aan hypotheek

Wat betaal ik aan hypotheek? Bereken je maandlasten en woonkosten

Wat betaal ik aan hypotheek?

Een huis kopen brengt een belangrijke vraag met zich mee: wat betaal ik straks aan hypotheek? Het maandbedrag hangt onder meer af van de prijs van je woning, hoeveel je leent, de rente en de looptijd. Ook je hypotheekvorm en eventuele belastingeffecten spelen een rol.

Waaruit bestaat je maandelijkse hypotheekbedrag?

Je hypotheekbetaling bestaat meestal uit twee onderdelen:

  • Aflossing: het deel waarmee je de hypotheekschuld terugbetaalt.
  • Rente: het bedrag dat je betaalt voor het lenen van geld.

Hoe deze onderdelen zich gedurende de looptijd ontwikkelen, hangt af van de hypotheekvorm. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin betaal je relatief veel rente en weinig aflossing; later verandert die verhouding. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor daalt de schuld en wordt ook het maandbedrag meestal steeds lager.

Rekenvoorbeeld: wat kost een hypotheek van € 350.000?

Stel dat je € 350.000 leent met een annuïteitenhypotheek, een rente van 4% en een looptijd van 30 jaar. De bruto maandbetaling voor rente en aflossing is dan ongeveer € 1.670. Dit is een vereenvoudigd rekenvoorbeeld: het bedrag is afhankelijk van de exacte rente en voorwaarden en omvat geen andere woonlasten.

Bij dezelfde lening en uitgangspunten begint de maandbetaling bij een lineaire hypotheek op ongeveer € 2.139 bruto. Dat bedrag neemt vervolgens geleidelijk af. Je betaalt in het begin dus meer dan bij een annuïteitenhypotheek, maar de totale rentekosten over de looptijd kunnen lager uitvallen.

Welke factoren bepalen je hypotheeklasten?

  • Het hypotheekbedrag: hoe meer je leent, hoe hoger meestal je maandlasten.
  • De hypotheekrente: een hogere rente betekent doorgaans een hogere betaling.
  • De looptijd: een langere looptijd kan de maandlast verlagen, maar kan ervoor zorgen dat je over de hele looptijd meer rente betaalt.
  • De hypotheekvorm: annuïtair en lineair aflossen geven verschillende maandlasten.
  • De rentevaste periode en voorwaarden: die bepalen onder meer hoe lang je rente vaststaat en wanneer je maandbedrag kan veranderen.
  • Je eigen geld en eventuele bijkomende afspraken: deze kunnen invloed hebben op hoeveel je nodig hebt en welke voorwaarden gelden.

Bruto en netto maandlasten

De bedragen die je hypotheekverstrekker maandelijks incasseert, zijn je bruto hypotheeklasten. Je netto maandlasten kunnen daarvan afwijken door de fiscale behandeling van je eigen woning en hypotheek. De uitkomst is persoonlijk en kan veranderen door je inkomen, hypotheekgegevens en belastingregels. Ga daarom niet alleen uit van een algemene schatting, maar laat je situatie zorgvuldig berekenen.

Vergeet de andere woonkosten niet

Je hypotheekbetaling is niet hetzelfde als je totale woonlast. Houd ook rekening met kosten zoals gemeentelijke belastingen, opstal- en inboedelverzekering, onderhoud en energiekosten. Bij een appartement kunnen daar servicekosten of een bijdrage aan de Vereniging van Eigenaars (VvE) bijkomen. Rond de aankoop betaal je mogelijk ook eenmalige kosten, bijvoorbeeld voor advies, taxatie, notaris of een bouwkundige keuring.

Hoe weet je wat jij kunt betalen?

Het bedrag dat je maximaal kunt lenen, is niet automatisch een bedrag dat prettig bij je budget past. Een hypotheekverstrekker kijkt onder meer naar je inkomen, financiële verplichtingen en de waarde van de woning. Maak daarnaast zelf een overzicht van je vaste uitgaven, spaargeld en ruimte voor onverwachte kosten.

Wil je weten wat je ongeveer aan hypotheek betaalt? Vergelijk dan meerdere scenario’s met verschillende hypotheekbedragen, rentepercentages en looptijden. Voor een berekening die aansluit op jouw situatie kan een hypotheekadviseur de mogelijkheden en bijbehorende voorwaarden met je doornemen.


Veelgestelde Vragen over Hypotheekbetalingen: Wat Betaal Ik aan Hypotheek?

  1. Hoe bereken ik wat ik per maand aan hypotheek betaal?
  2. Welke factoren bepalen mijn maandelijkse hypotheeklasten?
  3. Wat is het verschil tussen bruto en netto hypotheeklasten?
  4. Wat betaal ik per maand aan hypotheek bij een lening van € 300.000?
  5. Hoeveel hypotheek kan ik betalen met mijn inkomen?
  6. Welke kosten komen er naast mijn hypotheekbetaling nog bij?

Hoe bereken ik wat ik per maand aan hypotheek betaal?

Je berekent je maandelijkse hypotheeklast op basis van het bedrag dat je leent, de rente, de looptijd en de hypotheekvorm. Gebruik een hypotheekcalculator om een eerste schatting te maken: vul deze gegevens in en bekijk zowel de bruto maandlast als, indien beschikbaar, een indicatie van de netto maandlast. Houd er rekening mee dat je totale woonlasten ook bestaan uit bijvoorbeeld verzekeringen, belastingen, onderhoud en eventuele VvE-kosten. Voor een nauwkeurige berekening van jouw situatie kun je advies vragen aan een hypotheekadviseur.

Welke factoren bepalen mijn maandelijkse hypotheeklasten?

Je maandelijkse hypotheeklasten worden vooral bepaald door het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en eventuele voorwaarden van je hypotheek spelen mee. Bij een annuïteitenhypotheek blijven de bruto maandlasten tijdens de rentevaste periode meestal gelijk, terwijl ze bij een lineaire hypotheek doorgaans geleidelijk dalen. Je netto lasten kunnen daarnaast afhangen van je persoonlijke situatie en de geldende belastingregels. Vergeet ook niet dat kosten zoals verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen boven op je hypotheek komen.

Wat is het verschil tussen bruto en netto hypotheeklasten?

Bruto hypotheeklasten zijn de maandelijkse bedragen die je aan je hypotheekverstrekker betaalt voor rente en aflossing, vóór eventuele belastingeffecten. Netto hypotheeklasten zijn je lasten nadat rekening is gehouden met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de geldende belastingregels. Houd er rekening mee dat bijkomende woonkosten, zoals verzekeringen, onderhoud en gemeentelijke belastingen, niet bij je hypotheeklasten zijn inbegrepen.

Wat betaal ik per maand aan hypotheek bij een lening van € 300.000?

Bij een hypotheek van € 300.000 betaal je bij een annuïteitenhypotheek met een looptijd van 30 jaar en een rente van 4% ongeveer € 1.432 bruto per maand aan rente en aflossing. Je werkelijke maandbedrag hangt af van de rente, looptijd en hypotheekvorm; bijkomende woonlasten en eventuele belastingeffecten zijn hierin niet meegenomen.

Hoeveel hypotheek kan ik betalen met mijn inkomen?

Hoeveel hypotheek je met je inkomen kunt betalen, hangt af van meer dan alleen je salaris. Een hypotheekverstrekker kijkt onder andere naar je bruto jaarinkomen, eventuele inkomsten van je partner, bestaande leningen en andere financiële verplichtingen. Ook de hypotheekrente, de rentevaste periode en de waarde van de woning spelen mee. Je maximale hypotheek is bovendien niet altijd hetzelfde als een maandbedrag dat comfortabel past binnen je budget. Gebruik daarom een rekentool voor een eerste indicatie en laat je persoonlijke situatie beoordelen voordat je een bod uitbrengt.

Welke kosten komen er naast mijn hypotheekbetaling nog bij?

Naast je maandelijkse hypotheekbetaling krijg je te maken met andere woonlasten. Denk aan gemeentelijke belastingen, een opstal- en inboedelverzekering, energiekosten en onderhoud aan de woning. Bij een appartement betaal je vaak ook servicekosten of een bijdrage aan de Vereniging van Eigenaars (VvE). Rond de aankoop kunnen er bovendien eenmalige kosten zijn, zoals notariskosten, taxatiekosten, hypotheekadvies en eventueel een bouwkundige keuring. De precieze kosten verschillen per woning en persoonlijke situatie.

zzp hypotheek berekenen online

ZZP Hypotheek Online Berekenen: Snel en Eenvoudig

ZZP Hypotheek Berekenen Online: Eenvoudig en Snel

Als zelfstandige zonder personeel (zzp’er) kan het vinden van een passende hypotheek een uitdaging zijn. Gelukkig bieden veel financiële instellingen tegenwoordig de mogelijkheid om online je zzp hypotheek te berekenen. Dit maakt het proces eenvoudiger en sneller, zodat je beter inzicht krijgt in je financiële mogelijkheden.

Met een online zzp hypotheekberekening kun je snel ontdekken hoeveel je kunt lenen op basis van je inkomen als zelfstandige. Door enkele gegevens in te vullen, zoals je jaarlijkse winst, eventuele zakelijke kosten en andere financiële verplichtingen, krijg je direct een indicatie van het maximale hypotheekbedrag dat je kunt aanvragen.

Het voordeel van het online berekenen van je zzp hypotheek is dat je in alle rust en op elk gewenst moment de berekening kunt uitvoeren. Je hoeft geen afspraak te maken met een adviseur of langs te gaan bij een bankfiliaal. Bovendien kun je vaak verschillende scenario’s doorrekenen om te zien hoe bepaalde keuzes van invloed zijn op het maximale leenbedrag.

Vergeet niet dat een online zzp hypotheekberekening slechts een indicatie geeft en dat de uiteindelijke goedkeuring van de hypotheek afhankelijk is van diverse factoren, waaronder de hoogte van je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen.

Kortom, het online berekenen van je zzp hypotheek is een handige eerste stap om inzicht te krijgen in je financiële mogelijkheden als zelfstandige ondernemer. Maak gebruik van deze handige tool om goed voorbereid op zoek te gaan naar jouw ideale woning!


Veelgestelde Vragen over het Online Berekenen van een ZZP Hypotheek

  1. Hoe kan ik online mijn zzp hypotheek berekenen?
  2. Wat zijn de vereisten voor het berekenen van een zzp hypotheek online?
  3. Kan ik als zzp’er ook gebruikmaken van online hypotheekberekeningstools?
  4. Hoe nauwkeurig zijn de uitkomsten van een online zzp hypotheekberekening?
  5. Zijn er kosten verbonden aan het online berekenen van mijn zzp hypotheek?
  6. Kan ik met een online zzp hypotheekberekening direct een hypotheek aanvragen?

Hoe kan ik online mijn zzp hypotheek berekenen?

Om online je zzp hypotheek te berekenen, kun je gebruikmaken van de handige tools die door verschillende financiële instellingen worden aangeboden. Deze tools vragen meestal om enkele basisgegevens, zoals je jaarlijkse winst als zzp’er, eventuele zakelijke kosten en andere financiële verplichtingen. Door deze gegevens in te vullen, krijg je snel een indicatie van het maximale hypotheekbedrag dat je kunt lenen op basis van jouw situatie als zelfstandige ondernemer. Het invullen van deze gegevens kost slechts enkele minuten en geeft je een goed startpunt voor het vinden van de juiste hypotheek voor jouw droomwoning.

Wat zijn de vereisten voor het berekenen van een zzp hypotheek online?

Om een zzp hypotheek online te berekenen, zijn er enkele vereisten waaraan je moet voldoen. In de meeste gevallen dien je informatie te verstrekken over je jaarlijkse winst als zelfstandige, eventuele zakelijke kosten, andere financiële verplichtingen en persoonlijke gegevens zoals leeftijd en burgerlijke staat. Daarnaast kan het zijn dat sommige financiële instellingen specifieke documenten of bewijsstukken vereisen om je inkomen als zzp’er te verifiëren, zoals recente belastingaangiften of een uittreksel van de Kamer van Koophandel. Het is belangrijk om deze gegevens bij de hand te hebben wanneer je online een zzp hypotheekberekening wilt uitvoeren.

Kan ik als zzp’er ook gebruikmaken van online hypotheekberekeningstools?

Als zzp’er kun je zeker gebruikmaken van online hypotheekberekeningstools. Veel financiële instellingen en hypotheekverstrekkers bieden specifieke tools die zijn afgestemd op zelfstandigen zonder personeel. Door je gegevens in te vullen, zoals je jaarlijkse winst, zakelijke kosten en andere financiële verplichtingen, krijg je snel een indicatie van hoeveel je kunt lenen voor een hypotheek. Deze online tools zijn handig en toegankelijk, waardoor zzp’ers op een eenvoudige manier inzicht kunnen krijgen in hun financiële mogelijkheden bij het kopen van een woning.

Hoe nauwkeurig zijn de uitkomsten van een online zzp hypotheekberekening?

Het is belangrijk om te begrijpen dat de uitkomsten van een online zzp hypotheekberekening een indicatie zijn en geen definitieve goedkeuring voor een hypotheek bieden. De nauwkeurigheid van de berekening hangt af van de juistheid van de ingevoerde gegevens en de complexiteit van je financiële situatie als zzp’er. Factoren zoals schommelingen in inkomen, zakelijke kosten en eventuele schulden kunnen invloed hebben op de uitkomst. Het is daarom verstandig om de resultaten van een online berekening te gebruiken als richtlijn en vervolgens advies in te winnen bij een financieel adviseur voor een gedetailleerd inzicht in je mogelijkheden voor het aanvragen van een hypotheek als zzp’er.

Zijn er kosten verbonden aan het online berekenen van mijn zzp hypotheek?

Het online berekenen van je zzp hypotheek is meestal gratis en vrijblijvend. Financiële instellingen en hypotheekverstrekkers bieden vaak de mogelijkheid om kosteloos een indicatieve berekening te maken van het maximale hypotheekbedrag dat je als zzp’er kunt lenen. Het invullen van je gegevens voor de online berekening verplicht je doorgaans niet tot het afsluiten van een hypotheek. Het is een handige en transparante manier om snel inzicht te krijgen in je financiële mogelijkheden als zelfstandige ondernemer.

Kan ik met een online zzp hypotheekberekening direct een hypotheek aanvragen?

Met een online zzp hypotheekberekening kun je weliswaar snel inzicht krijgen in het maximale hypotheekbedrag dat je kunt lenen op basis van je inkomen als zelfstandige. Echter, het is belangrijk om te benadrukken dat je met een online berekening nog geen hypotheek kunt aanvragen. De berekening geeft slechts een indicatie en dient als eerste stap om je financiële mogelijkheden te verkennen. Voor het daadwerkelijk aanvragen van een hypotheek dien je contact op te nemen met een hypotheekadviseur of financiële instelling, waarbij jouw specifieke situatie en wensen zorgvuldig worden beoordeeld voordat de definitieve aanvraag kan worden ingediend.

maximaal hypotheek bedrag

Het Maximale Hypotheekbedrag: Alles wat je moet weten

Alles wat je moet weten over het maximale hypotheekbedrag

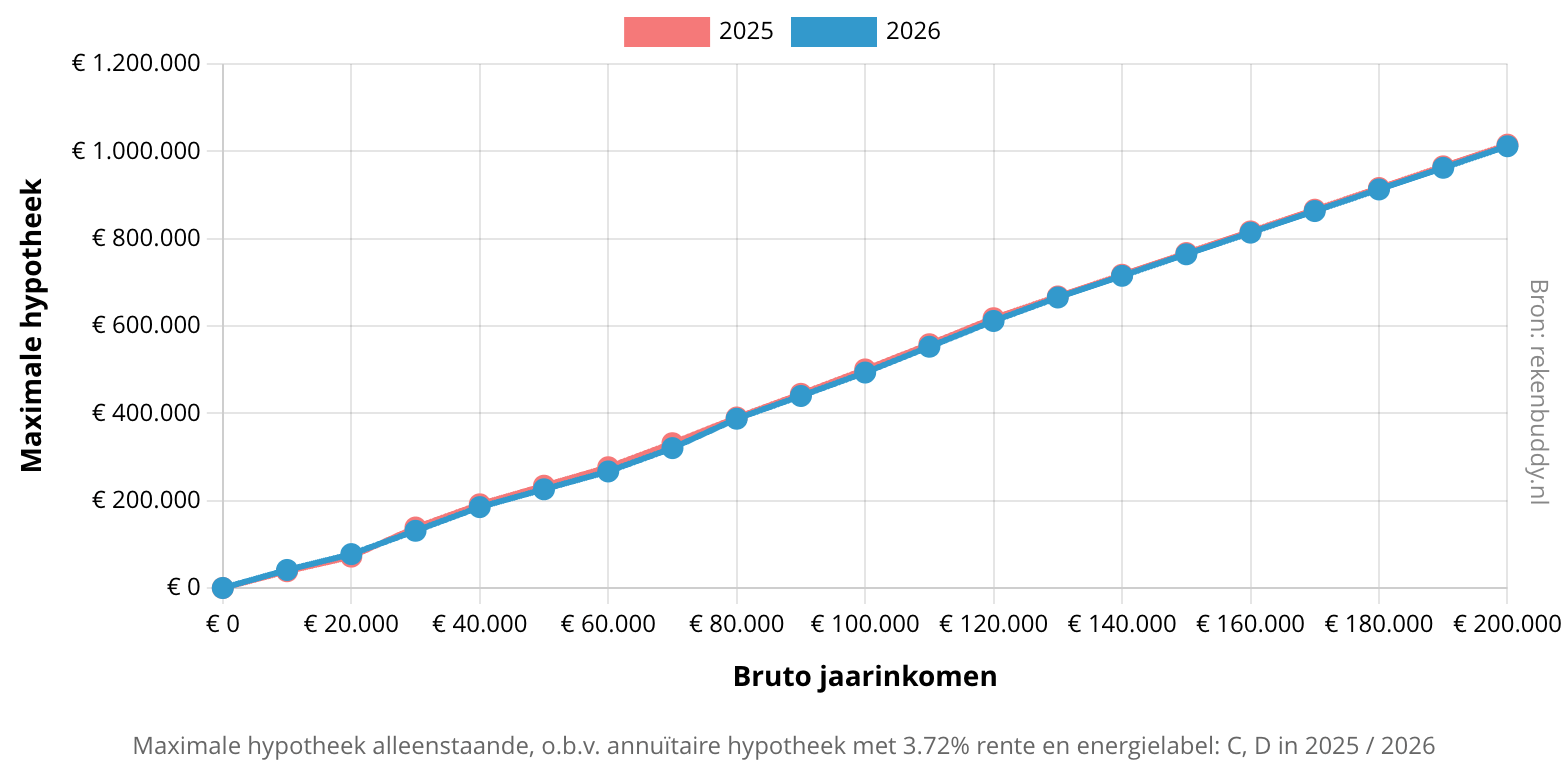
Als je van plan bent een huis te kopen, is het belangrijk om te begrijpen wat het maximale hypotheekbedrag is dat je kunt lenen. Het maximale hypotheekbedrag wordt bepaald door verschillende factoren en speelt een cruciale rol bij het bepalen van je financiële mogelijkheden.

Wat is het maximale hypotheekbedrag?

Het maximale hypotheekbedrag is het hoogste bedrag dat een geldverstrekker bereid is uit te lenen voor de aankoop van een woning. Dit bedrag wordt bepaald op basis van verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van de woning en de rente.

Hoe wordt het maximale hypotheekbedrag berekend?

De berekening van het maximale hypotheekbedrag is complex en kan per geldverstrekker verschillen. Over het algemeen wordt gekeken naar je bruto jaarinkomen, eventuele andere inkomsten, vaste lasten en eventuele schulden. Ook speelt de waarde van de woning een rol, aangezien dit de mate van risico voor de geldverstrekker bepaalt.

Waarom is het kennen van je maximale hypotheekbedrag belangrijk?

Het kennen van je maximale hypotheekbedrag is essentieel bij het zoeken naar een geschikte woning. Door te weten hoeveel je kunt lenen, kun je realistische verwachtingen hebben en voorkom je teleurstellingen tijdens het koopproces. Daarnaast helpt het bepalen van je maximale hypotheekbedrag je om binnen je financiële mogelijkheden te blijven en overmatige schulden te voorkomen.

Conclusie

Het maximale hypotheekbedrag is een belangrijk concept dat invloed heeft op je mogelijkheid om een huis te kopen. Door goed geïnformeerd te zijn over dit bedrag en de factoren die hierop van invloed zijn, kun je verstandige financiële beslissingen nemen en met vertrouwen op zoek gaan naar jouw droomwoning.


Veelgestelde Vragen over het Maximale Hypotheekbedrag: Berekening, Factoren en Mogelijkheden

  1. Hoe wordt het maximale hypotheekbedrag berekend?
  2. Wat zijn de factoren die van invloed zijn op mijn maximale hypotheekbedrag?
  3. Kan ik een hoger hypotheekbedrag lenen als ik een partner heb met inkomen?
  4. Wat gebeurt er als mijn inkomen varieert, bijvoorbeeld door bonussen of overuren?
  5. Heeft mijn leeftijd invloed op het maximale hypotheekbedrag dat ik kan lenen?
  6. Zijn er mogelijkheden om het maximale hypotheekbedrag te verhogen?
  7. Hoe beïnvloeden eventuele schulden mijn maximale hypotheekbedrag?
  8. Is het mogelijk om zelf te berekenen wat mijn maximale hypotheekbedrag is?
  9. Wat moet ik doen als het maximale hypotheekbedrag niet voldoende is voor de woning die ik wil kopen?

Hoe wordt het maximale hypotheekbedrag berekend?

Het maximale hypotheekbedrag wordt berekend aan de hand van verschillende factoren, waaronder je bruto jaarinkomen, eventuele andere inkomsten, vaste lasten en eventuele schulden. Ook wordt de waarde van de woning meegenomen in de berekening, aangezien dit de risicofactor voor de geldverstrekker bepaalt. Door deze gegevens te analyseren, kan een geldverstrekker bepalen hoeveel je maximaal kunt lenen voor de aankoop van een woning. Het is belangrijk om te realiseren dat elke geldverstrekker zijn eigen methodes en criteria hanteert bij het bepalen van het maximale hypotheekbedrag.

Wat zijn de factoren die van invloed zijn op mijn maximale hypotheekbedrag?

Verschillende factoren spelen een rol bij het bepalen van je maximale hypotheekbedrag. Belangrijke factoren zijn onder andere je bruto jaarinkomen, eventuele andere inkomsten, vaste lasten en eventuele schulden. Ook wordt er gekeken naar de waarde van de woning die je wilt kopen, aangezien dit mede bepaalt hoeveel risico de geldverstrekker bereid is te nemen. Door deze factoren zorgvuldig te evalueren en te begrijpen, kun je een realistisch beeld krijgen van hoeveel je kunt lenen en welke financiële mogelijkheden er voor jou zijn bij het afsluiten van een hypotheek.

Kan ik een hoger hypotheekbedrag lenen als ik een partner heb met inkomen?

Ja, als je een partner hebt met inkomen, kan dit van invloed zijn op het maximale hypotheekbedrag dat je kunt lenen. Geldverstrekkers kijken naar het gezamenlijke inkomen van beide partners bij het bepalen van de leencapaciteit. Het inkomen van je partner kan dus helpen om een hoger hypotheekbedrag te verkrijgen, omdat dit de financiële draagkracht vergroot. Het is echter belangrijk om te onthouden dat ook andere factoren, zoals eventuele schulden en vaste lasten, meespelen bij de berekening van het maximale hypotheekbedrag.

Wat gebeurt er als mijn inkomen varieert, bijvoorbeeld door bonussen of overuren?

Wanneer je inkomen varieert, bijvoorbeeld door bonussen of overuren, kan dit van invloed zijn op het maximale hypotheekbedrag dat je kunt lenen. Geldverstrekkers kijken vaak naar je gemiddelde inkomen over een bepaalde periode om een realistisch beeld te krijgen van je financiële situatie. Inkomsten uit bonussen of overuren kunnen worden meegenomen in de berekening, maar het is belangrijk om te weten dat deze niet altijd volledig worden meegewogen. Het is verstandig om met een financieel adviseur te praten om te begrijpen hoe variabel inkomen van invloed kan zijn op je maximale hypotheekbedrag en welke mogelijkheden er zijn om hiermee rekening te houden bij het aanvragen van een hypotheek.

Heeft mijn leeftijd invloed op het maximale hypotheekbedrag dat ik kan lenen?

Ja, je leeftijd kan zeker invloed hebben op het maximale hypotheekbedrag dat je kunt lenen. Geldverstrekkers nemen vaak je leeftijd mee in de berekening van het maximale hypotheekbedrag, omdat dit mede bepaalt hoe lang je de lening kunt aflossen. Over het algemeen geldt dat jongere mensen vaak een hoger maximaal hypotheekbedrag kunnen lenen dan oudere mensen, omdat zij meer tijd hebben om de lening terug te betalen. Het is daarom verstandig om rekening te houden met je leeftijd bij het bepalen van je financiële mogelijkheden bij het kopen van een huis.

Zijn er mogelijkheden om het maximale hypotheekbedrag te verhogen?

Het is een veelgestelde vraag of er mogelijkheden zijn om het maximale hypotheekbedrag te verhogen. In sommige gevallen zijn er inderdaad manieren om het maximale hypotheekbedrag te verhogen. Bijvoorbeeld door het meenemen van eventuele partnerinkomsten, het aantonen van toekomstige inkomsten of door het aflossen van bestaande schulden. Het is echter belangrijk om te beseffen dat het verhogen van het maximale hypotheekbedrag ook risico’s met zich mee kan brengen, zoals hogere maandlasten of een grotere financiële verplichting op de lange termijn. Het is daarom verstandig om goed advies in te winnen en alle opties zorgvuldig te overwegen voordat je besluit om het maximale hypotheekbedrag te verhogen.

Hoe beïnvloeden eventuele schulden mijn maximale hypotheekbedrag?

Eventuele schulden hebben een directe invloed op je maximale hypotheekbedrag. Geldverstrekkers kijken naar je totale schuldpositie bij het bepalen van hoeveel je kunt lenen voor een hypotheek. Als je al andere leningen of schulden hebt, zoals een persoonlijke lening of studieschuld, zal dit je beschikbare leencapaciteit verminderen. Dit komt doordat geldverstrekkers rekening houden met de maandelijkse verplichtingen die voortvloeien uit deze schulden, waardoor er minder ruimte overblijft om een hypotheek af te lossen. Het is daarom belangrijk om bewust te zijn van je totale schuldpositie en de impact die dit kan hebben op het maximale hypotheekbedrag dat je kunt lenen.

Is het mogelijk om zelf te berekenen wat mijn maximale hypotheekbedrag is?

Het is mogelijk om zelf een indicatie te berekenen van wat jouw maximale hypotheekbedrag zou kunnen zijn. Er zijn online tools en rekentools beschikbaar die je kunnen helpen bij het schatten van dit bedrag op basis van je inkomen, vaste lasten en eventuele andere financiële verplichtingen. Het is echter belangrijk om te onthouden dat deze berekeningen slechts een schatting zijn en dat een officiële berekening door een hypotheekadviseur nodig is om een nauwkeurig beeld te krijgen van jouw werkelijke maximale hypotheekbedrag. Het inschakelen van een professional kan je helpen om alle relevante factoren in overweging te nemen en een realistisch beeld te krijgen van wat je kunt lenen voor de aankoop van een woning.

Wat moet ik doen als het maximale hypotheekbedrag niet voldoende is voor de woning die ik wil kopen?

Als het maximale hypotheekbedrag niet voldoende is voor de woning die je wilt kopen, zijn er verschillende stappen die je kunt overwegen. Allereerst kun je kijken naar mogelijkheden om eigen geld in te brengen, bijvoorbeeld door spaargeld te gebruiken of hulp te vragen van familie. Daarnaast kun je onderzoeken of je in aanmerking komt voor een aanvullende lening of een starterslening om het ontbrekende bedrag te financieren. Het is ook verstandig om te overleggen met een financieel adviseur om te kijken naar alternatieve financieringsmogelijkheden die passen bij jouw situatie en wensen. Het is belangrijk om realistisch te blijven en binnen je financiële mogelijkheden te blijven, zodat je geen onnodige risico’s neemt bij het kopen van een woning.

maximale hypotheekrente

Alles wat je moet weten over de maximale hypotheekrente in Nederland

Alles wat je moet weten over de maximale hypotheekrente

De maximale hypotheekrente is een belangrijk aspect waar huizenkopers rekening mee moeten houden bij het afsluiten van een hypotheek. Het bepaalt namelijk de hoogte van de rente die je maximaal kunt afspreken met de geldverstrekker. Hier zijn enkele essentiële punten om te begrijpen over de maximale hypotheekrente:

Wat is de maximale hypotheekrente?

De maximale hypotheekrente is het hoogste rentepercentage dat je mag afspreken voor je hypotheek. Dit percentage wordt vastgesteld door de overheid en kan per jaar veranderen. Het doel van deze regeling is om consumenten te beschermen tegen te hoge rentetarieven.

Hoe wordt de maximale hypotheekrente bepaald?

De Autoriteit Financiële Markten (AFM) stelt jaarlijks de maximale hypotheekrente vast op basis van verschillende factoren, zoals marktontwikkelingen en economische omstandigheden. Geldverstrekkers mogen niet meer rente in rekening brengen dan het vastgestelde maximum.

Waarom is de maximale hypotheekrente belangrijk?

Het kiezen van een passende rente voor je hypotheek is cruciaal, aangezien dit invloed heeft op je maandelijkse lasten en totale kosten over de looptijd van de lening. Door op de hoogte te zijn van de maximale hypotheekrente, kun je beter inschatten welke lening het meest geschikt is voor jouw situatie.

Advies inwinnen

Als je meer wilt weten over de maximale hypotheekrente en hoe dit van invloed kan zijn op jouw financiële situatie, is het raadzaam om advies in te winnen bij een financieel adviseur of hypotheekexpert. Zij kunnen je helpen bij het maken van weloverwogen beslissingen met betrekking tot je hypotheek.

Vergeet niet dat het vergelijken van verschillende aanbieders en rentetarieven essentieel is bij het afsluiten van een hypothecaire lening. Zo kun je ervoor zorgen dat je niet alleen binnen de grenzen van de maximale hypotheekrente blijft, maar ook een gunstige deal krijgt die past bij jouw financiële behoeften.


15 Veelgestelde Vragen Over Maximale Hypotheekrente en Hypotheekrenteaftrek

  1. Wat is de maximale hypotheekrenteaftrek?
  2. Hoeveel hypotheek kan ik krijgen in 2024?
  3. Hoeveel hypotheekrente krijg ik terug in 2024?
  4. Hoeveel hypotheekrente aftrek 2022?
  5. Wat is de maximale hypotheekrenteaftrek in 2024?
  6. Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?
  7. Hoe hoog wordt de hypotheekrente?
  8. Hoe hoog kan de hypotheekrente stijgen?
  9. Wat gaat hypotheekrente doen in 2023?
  10. Wat is de maximale hypotheek die je kunt krijgen?
  11. Wat is de maximale hypotheek die je kunt afsluiten?
  12. Is 4% een hoge hypotheekrente?
  13. Wat kost een hypotheek van 100.000 euro?
  14. Wat gaat de hypotheekrente doen in 2023?
  15. Wat is de hoogste hypotheekrente ooit?

Wat is de maximale hypotheekrenteaftrek?

De maximale hypotheekrenteaftrek verwijst naar het bedrag aan rente dat je mag aftrekken van je belastbaar inkomen wanneer je een hypotheek hebt afgesloten voor de financiering van je eigen woning. Deze regeling is bedoeld om het eigenwoningbezit te stimuleren en de woonlasten te verlichten voor huiseigenaren. Het exacte bedrag dat je kunt aftrekken, hangt af van verschillende factoren, waaronder de hoogte van je hypotheekschuld en de hoogte van het belastingtarief waartegen je aangifte doet. Het is belangrijk om op de hoogte te zijn van de regels omtrent maximale hypotheekrenteaftrek, zodat je optimaal gebruik kunt maken van deze fiscale voordelen bij het aflossen van je hypotheek.

Hoeveel hypotheek kan ik krijgen in 2024?

Het maximale bedrag dat je aan hypotheek kunt krijgen in 2024 wordt beïnvloed door verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van de woning en de maximale hypotheekrente die op dat moment van kracht is. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekexpert om een nauwkeurige berekening te laten maken op basis van jouw specifieke situatie en de geldende regels in 2024. Door deze informatie te verkrijgen, kun je een realistisch beeld krijgen van het maximale hypotheekbedrag dat je kunt verwachten in dat jaar.

Hoeveel hypotheekrente krijg ik terug in 2024?

Het is belangrijk om te begrijpen dat de vraag over hoeveel hypotheekrente je terugkrijgt in 2024 afhankelijk is van verschillende factoren, waaronder de actuele rentetarieven, de voorwaarden van je hypotheek en eventuele wijzigingen in wet- en regelgeving. De maximale hypotheekrente die je kunt terugkrijgen in 2024 zal worden bepaald door de geldverstrekker en de marktomstandigheden op dat moment. Het is verstandig om regelmatig te informeren bij je geldverstrekker of een financieel adviseur om op de hoogte te blijven van eventuele veranderingen en om een duidelijk beeld te krijgen van wat je kunt verwachten met betrekking tot hypotheekrente in 2024.

Hoeveel hypotheekrente aftrek 2022?

Voor het jaar 2022 geldt dat de hypotheekrenteaftrek geleidelijk wordt afgebouwd. Dit betekent dat het maximale percentage waartegen je hypotheekrente fiscaal aftrekbaar is, verder wordt verlaagd. Het is belangrijk om op de hoogte te zijn van deze veranderingen, aangezien dit van invloed kan zijn op je financiële planning en de uiteindelijke kosten van je hypotheek. Het raadplegen van een financieel adviseur kan helpen om inzicht te krijgen in hoeveel hypotheekrente je kunt aftrekken in 2022 en wat dit betekent voor jouw specifieke situatie.

Wat is de maximale hypotheekrenteaftrek in 2024?

De maximale hypotheekrenteaftrek in 2024 is vastgesteld op 40%. Dit betekent dat je als huiseigenaar maximaal 40% van de betaalde hypotheekrente kunt aftrekken van je belastbaar inkomen. Het is belangrijk om op de hoogte te zijn van deze regeling, aangezien het invloed kan hebben op je financiële planning en belastingverplichtingen bij het bezitten van een eigen woning. Het raadplegen van een belastingadviseur kan helpen om de specifieke gevolgen van de maximale hypotheekrenteaftrek in 2024 voor jouw situatie te begrijpen en te optimaliseren.

Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?

Om een hypotheek van 400.000 euro te kunnen krijgen, is het belangrijk om niet alleen naar het gewenste leenbedrag te kijken, maar ook naar je inkomen en financiële situatie. Geldverstrekkers hanteren verschillende criteria bij het beoordelen van een hypotheekaanvraag, waaronder de hoogte van je inkomen en vaste lasten. Over het algemeen wordt geadviseerd om een bruto jaarinkomen te hebben dat minstens 4 tot 5 keer hoger ligt dan het bedrag van de gewenste hypotheek. Dit betekent dat voor een hypotheek van 400.000 euro, een bruto jaarinkomen van ongeveer 80.000 tot 100.000 euro vaak als richtlijn wordt gehanteerd. Het is echter verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en de geldende maximale hypotheekrente.

Hoe hoog wordt de hypotheekrente?

De hoogte van de hypotheekrente wordt bepaald door verschillende factoren, waaronder de marktomstandigheden, de renteontwikkelingen en het beleid van de geldverstrekkers. Het is belangrijk op te merken dat er een maximale hypotheekrente is vastgesteld door de overheid, die geldverstrekkers niet mogen overschrijden. Het exacte rentepercentage dat je zult betalen voor je hypotheek hangt af van meerdere variabelen en kan per geldverstrekker verschillen. Het is verstandig om verschillende aanbieders te vergelijken en advies in te winnen bij een financieel expert om een goed beeld te krijgen van de mogelijke rentetarieven en welke het beste aansluiten bij jouw financiële situatie.

Hoe hoog kan de hypotheekrente stijgen?

De vraag “Hoe hoog kan de hypotheekrente stijgen?” is een veelgestelde vraag onder huizenkopers en huiseigenaren die zich zorgen maken over mogelijke rentestijgingen. De maximale hypotheekrente kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden, economische ontwikkelingen en het beleid van geldverstrekkers. Hoewel de exacte hoogte van rentestijgingen niet op voorhand te voorspellen is, is het verstandig om bij het afsluiten van een hypotheek rekening te houden met mogelijke schommelingen in de rente en eventueel advies in te winnen bij experts om de risico’s te beperken.

Wat gaat hypotheekrente doen in 2023?

Het voorspellen van de hypotheekrente voor 2023 is een uitdagende taak, aangezien deze afhankelijk is van diverse factoren zoals economische groei, inflatie, rentebeleid van de centrale bank en wereldgebeurtenissen. Financiële experts en analisten proberen trends te identificeren om een prognose te maken, maar het blijft altijd onzeker. Het is verstandig om regelmatig de marktontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te nemen over hypotheekrentes in 2023.

Wat is de maximale hypotheek die je kunt krijgen?

De maximale hypotheek die je kunt krijgen wordt bepaald door verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de maximale hypotheekrente die geldt op dat moment. Het is belangrijk om te weten dat geldverstrekkers niet meer mogen uitlenen dan het bedrag dat past binnen de wettelijke regels en jouw financiële draagkracht. Een financieel adviseur kan je helpen om een realistisch beeld te krijgen van de maximale hypotheek die je kunt krijgen en welke lening het beste aansluit bij jouw persoonlijke situatie.

Wat is de maximale hypotheek die je kunt afsluiten?

De maximale hypotheek die je kunt afsluiten wordt niet alleen bepaald door je inkomen en de waarde van de woning, maar ook door de maximale hypotheekrente die van toepassing is. Deze rente wordt jaarlijks vastgesteld en beïnvloedt direct het bedrag dat je kunt lenen. Het is belangrijk om te begrijpen dat de maximale hypotheekrente een rol speelt bij het bepalen van je maximale leencapaciteit en dus mede bepaalt hoeveel je kunt lenen voor de aankoop van een huis. Het is verstandig om advies in te winnen bij een financieel expert om een duidelijk beeld te krijgen van de mogelijkheden en beperkingen met betrekking tot het afsluiten van een hypotheek binnen de grenzen van de maximale rente.

Is 4% een hoge hypotheekrente?

Een hypotheekrente van 4% kan als relatief hoog worden beschouwd, afhankelijk van de actuele marktomstandigheden en het renteniveau op dat moment. In de afgelopen jaren zijn de hypotheekrentes over het algemeen gedaald, waardoor percentages rond de 4% als aan de bovenkant van het spectrum kunnen worden gezien. Het is echter belangrijk om te beseffen dat wat als ‘hoog’ wordt beschouwd, subjectief kan zijn en sterk afhankelijk is van individuele financiële situaties en persoonlijke voorkeuren. Het vergelijken van verschillende rentetarieven en het raadplegen van een financieel adviseur kan helpen bij het bepalen of 4% voor jou als huizenkoper als hoog wordt ervaren in de huidige marktcontext.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag over de maximale hypotheekrente is: “Wat kost een hypotheek van 100.000 euro?” De totale kosten van een hypotheek van 100.000 euro zijn afhankelijk van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals afsluitprovisie en notariskosten. Door rekening te houden met deze variabelen en het actuele rentetarief te vergelijken bij diverse geldverstrekkers, kun je een beter inzicht krijgen in de uiteindelijke kosten van een hypotheek van 100.000 euro en zo een weloverwogen beslissing nemen bij het afsluiten van een lening.

Wat gaat de hypotheekrente doen in 2023?

Het voorspellen van de hypotheekrente voor 2023 is een veelgestelde vraag waar geen eenduidig antwoord op te geven is. De hypotheekrente wordt beïnvloed door diverse factoren, waaronder economische ontwikkelingen, rentebeleid van centrale banken en wereldgebeurtenissen. Hoewel experts prognoses kunnen maken op basis van huidige trends, blijft het onzeker hoe de rente zich precies zal ontwikkelen in de toekomst. Het is daarom verstandig om regelmatig de renteontwikkelingen te volgen en advies in te winnen bij financiële professionals om goed geïnformeerde beslissingen te kunnen nemen over je hypotheek in 2023.

Wat is de hoogste hypotheekrente ooit?

De hoogste hypotheekrente ooit varieert afhankelijk van de economische omstandigheden en markttrends op dat moment. In het verleden zijn er periodes geweest waarin de hypotheekrente aanzienlijk hoger lag dan tegenwoordig, soms zelfs boven de 10%. Deze pieken in rentetarieven kunnen worden beïnvloed door factoren zoals inflatie, rentebeleid van centrale banken en mondiale economische ontwikkelingen. Het is belangrijk om te onthouden dat de maximale hypotheekrente die geldverstrekkers mogen hanteren, wordt gereguleerd door de overheid en kan variëren op basis van actuele marktomstandigheden.