hypothecaire rente vergelijken

Hypothecaire rente vergelijken: vind een hypotheek die bij je past

Hypothecaire rente vergelijken: waar let je op?

Een hypotheek is vaak een financiële verplichting voor lange tijd. Daarom kan het vergelijken van hypothecaire rente een belangrijk onderdeel zijn van je zoektocht naar een passende hypotheek. Een klein renteverschil kan over de looptijd invloed hebben op je maandlasten en de totale rentekosten. Kijk daarbij niet alleen naar het laagste percentage, maar ook naar de voorwaarden en de manier waarop de rente is opgebouwd.

Wat is hypothecaire rente?

Hypothecaire rente is de vergoeding die je betaalt aan de geldverstrekker voor het lenen van geld voor je woning. Hoe hoog de rente is, hangt onder meer af van de gekozen rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde, het hypotheekproduct en de voorwaarden van de aanbieder.

De rente is een belangrijk onderdeel van je hypotheeklasten. Je betaalt daarnaast doorgaans ook aflossing en mogelijk andere kosten, zoals advies-, taxatie- of notariskosten. Vergelijk daarom niet alleen de rente, maar bekijk het hele financiële plaatje.

Vergelijk rentevaste periodes

Bij een vaste rente blijft je rente gedurende een afgesproken periode gelijk. Die periode kan bijvoorbeeld enkele jaren zijn of langer duren. Een langere rentevaste periode biedt meer zekerheid over je rente en bruto maandlasten tijdens die periode. Daar staat tegenover dat de aangeboden rente anders kan zijn dan bij een kortere rentevaste periode.

Bij een variabele rente kan het rentepercentage veranderen. Daardoor kunnen je maandlasten stijgen of dalen. Of een vaste of variabele rente bij je past, hangt onder meer af van je financiële ruimte, je plannen en hoeveel zekerheid je prettig vindt.

Let op de verhouding tussen hypotheek en woningwaarde

Geldverstrekkers kijken vaak naar de verhouding tussen het hypotheekbedrag en de waarde van de woning. Dit wordt ook wel de loan-to-value genoemd. Als je hypotheek een groot deel van de woningwaarde bedraagt, kan de rente anders zijn dan wanneer je relatief veel eigen geld inbrengt. De precieze indeling en rentekorting verschillen per aanbieder.

Ook een hypotheek met Nationale Hypotheek Garantie (NHG) kan invloed hebben op de rente. Of je hiervoor in aanmerking komt, hangt af van de geldende voorwaarden. Controleer bij het vergelijken welke rente geldt voor jouw situatie en of bijkomende voorwaarden van toepassing zijn.

Vergelijk meer dan alleen het rentepercentage

Een aantrekkelijk rentepercentage vertelt niet het hele verhaal. Bekijk ook de voorwaarden die bepalen hoe flexibel je hypotheek is. Denk bijvoorbeeld aan:

  • Extra aflossen: hoeveel mag je jaarlijks boetevrij aflossen?
  • Verhuizen: kun je de rente meenemen naar een volgende woning?
  • Rente aanpassen: wat gebeurt er aan het einde van de rentevaste periode?
  • Hypotheekvorm: hoe worden rente en aflossing berekend?
  • Rentekorting: geldt de korting altijd, of alleen zolang je aan bepaalde voorwaarden voldoet?
  • Advies en bijkomende kosten: welke kosten betaal je naast de hypotheeklasten?

De voorwaarden kunnen per geldverstrekker verschillen. Een iets hogere rente kan in sommige gevallen samengaan met voorwaarden die beter aansluiten op je wensen. Vergelijk daarom aanbiedingen op basis van zowel kosten als flexibiliteit.

Bruto en netto maandlasten

De bruto maandlasten zijn de bedragen die je volgens de hypotheek betaalt, vóór eventuele fiscale gevolgen. De netto maandlasten kunnen daarvan afwijken. Je persoonlijke belastingpositie en de geldende regels spelen daarbij een rol. Laat je netto maandlasten daarom berekenen op basis van je eigen situatie en ga niet alleen uit van een algemene rekentool.

Houd daarnaast rekening met andere woonlasten, zoals onderhoud, verzekeringen, gemeentelijke lasten en eventuele servicekosten. Zo krijg je een realistischer beeld van wat je woning maandelijks kost.

Zo vergelijk je hypothecaire rente stap voor stap

  1. Breng je situatie in kaart: bepaal hoeveel je wilt lenen, hoeveel eigen geld je inbrengt en welke maandlasten haalbaar zijn.
  2. Kies rentevaste periodes om te vergelijken: vergelijk aanbiedingen met dezelfde rentevaste periode om de percentages beter naast elkaar te zetten.
  3. Controleer de uitgangspunten: let erop dat de hypotheekvorm, woningwaarde, hypotheekhoogte en eventuele NHG gelijk zijn.
  4. Lees de voorwaarden: bekijk de regels voor extra aflossen, verhuizen en renteherziening.
  5. Bereken de totale lasten: neem rente, aflossing en bijkomende kosten mee en kijk niet alleen naar de eerste maand.
  6. Vraag persoonlijk advies als dat nodig is: een adviseur kan helpen beoordelen welke hypotheek aansluit op je inkomen, plannen en risicobereidheid.

Hypotheek oversluiten of rente opnieuw vastzetten

Heb je al een hypotheek, dan kun je onderzoeken of oversluiten of aanpassen interessant is. Daarbij kunnen kosten gelden, bijvoorbeeld voor advies, taxatie, notaris of een eventuele vergoeding aan je huidige geldverstrekker. Ook de resterende rentevaste periode en je persoonlijke omstandigheden zijn van belang.

Wanneer je rentevaste periode afloopt, ontvang je doorgaans een voorstel voor een nieuwe periode. Dat is een logisch moment om de aangeboden rente en voorwaarden te vergelijken met andere mogelijkheden. Let wel op eventuele kosten en voorwaarden voordat je een beslissing neemt.

Conclusie

Hypothecaire rente vergelijken vraagt om meer dan het naast elkaar leggen van rentepercentages. Kijk naar de rentevaste periode, de verhouding tussen hypotheek en woningwaarde, eventuele NHG, de hypotheekvoorwaarden en de totale maandlasten. Door aanbiedingen op dezelfde uitgangspunten te vergelijken, krijg je een beter beeld van wat bij jouw financiële situatie past.

De informatie op deze pagina is algemeen en vervangt geen persoonlijk financieel advies. De beschikbare rente en voorwaarden kunnen veranderen en verschillen per geldverstrekker.


7 Voordelen van Hypothecaire Rente Vergelijken voor een Weloverwogen Keuze

  1. Vind een rente die past bij je situatie.
  2. Vergelijk maandlasten bij verschillende aanbieders.
  3. Krijg inzicht in rentevaste periodes.
  4. Ontdek verschillen in hypotheekvoorwaarden.
  5. Mogelijk bespaar je op rentekosten.
  6. Vergelijk opties met en zonder NHG.
  7. Maak een beter onderbouwde hypotheekkeuze.


Vijf Nadelen van Hypothecaire Rente Vergelijken

  1. Rentes veranderen regelmatig.
  2. Voorwaarden verschillen per aanbieder.
  3. De laagste rente is niet altijd de beste keuze.
  4. Vergelijken kost tijd en aandacht.
  5. Bijkomende kosten kunnen het beeld vertekenen.

Vind een rente die past bij je situatie.

Door hypothecaire rentes te vergelijken, krijg je inzicht in de mogelijkheden die aansluiten bij jouw persoonlijke situatie. De rente die bij je past, hangt onder meer af van het bedrag dat je wilt lenen, de waarde van de woning, je financiële ruimte en hoelang je zekerheid over je maandlasten wilt. Door ook de rentevaste periode en voorwaarden mee te nemen, kun je gerichter zoeken naar een hypotheek die aansluit op je wensen en mogelijkheden.

Vergelijk maandlasten bij verschillende aanbieders.

Door de hypothecaire rente bij verschillende aanbieders te vergelijken, krijg je inzicht in de maandlasten die bij iedere hypotheek horen. Let daarbij niet alleen op het rentepercentage, maar vergelijk ook dezelfde hypotheekvorm, rentevaste periode en uitgangspunten. Zo zie je beter welk aanbod past bij je budget en voorkom je dat je alleen op basis van een lage vanaf-rente kiest.

Krijg inzicht in rentevaste periodes.

Door hypothecaire rente te vergelijken, krijg je inzicht in de verschillende rentevaste periodes en bijbehorende rentetarieven. Zo zie je hoe de looptijd waarin je rente vaststaat invloed kan hebben op je maandlasten en hoeveel zekerheid je hebt over toekomstige rentekosten. Dat helpt je een periode te kiezen die past bij je financiële situatie en behoefte aan zekerheid.

Ontdek verschillen in hypotheekvoorwaarden.

Door hypothecaire rentes te vergelijken, ontdek je niet alleen verschillen in rentepercentages, maar ook in de hypotheekvoorwaarden. Geldverstrekkers kunnen bijvoorbeeld andere regels hanteren voor extra aflossen, verhuizen of het meenemen van je rente naar een volgende woning. Door deze voorwaarden naast elkaar te zetten, zie je beter welke hypotheek aansluit bij je wensen en hoeveel flexibiliteit je hebt.

Mogelijk bespaar je op rentekosten.

Door hypothecaire rentes van verschillende geldverstrekkers te vergelijken, ontdek je mogelijk een aanbod met een lager rentepercentage. Dat kan je maandlasten verlagen en gedurende de looptijd van je hypotheek flink schelen in de totale rentekosten. Hoeveel je precies bespaart, hangt onder meer af van het hypotheekbedrag, de rentevaste periode en de voorwaarden van de aanbieder.

Vergelijk opties met en zonder NHG.

Vergelijk bij het bekijken van hypothecaire rentes zowel opties met als zonder Nationale Hypotheek Garantie (NHG). Met NHG kan de rente in sommige gevallen lager zijn, maar je moet wel voldoen aan de geldende voorwaarden en mogelijk een borgtochtprovisie betalen. Door beide mogelijkheden naast elkaar te zetten, krijg je een beter beeld van de totale kosten en kun je bepalen welke optie past bij jouw situatie.

Maak een beter onderbouwde hypotheekkeuze.

Door hypothecaire rentes en voorwaarden zorgvuldig te vergelijken, krijg je een duidelijker beeld van de mogelijkheden die bij jouw situatie passen. Je ziet niet alleen hoe renteverschillen je maandlasten kunnen beïnvloeden, maar kunt ook letten op zaken als de rentevaste periode, extra aflossen en bijkomende kosten. Zo baseer je je keuze op relevante informatie in plaats van alleen op het laagste rentepercentage en maak je een beter onderbouwde hypotheekkeuze.

Rentes veranderen regelmatig.

Een nadeel van hypothecaire rente vergelijken is dat rentes regelmatig veranderen. Een tarief dat je vandaag ziet, kan daardoor morgen alweer anders zijn. Ook kunnen de rente en voorwaarden verschillen op het moment dat je een offerte aanvraagt of je hypotheek afsluit. Controleer daarom altijd de actuele gegevens bij de geldverstrekker en let op hoe lang een renteaanbod geldig blijft.

Voorwaarden verschillen per aanbieder.

Een nadeel van hypothecaire rente vergelijken is dat de voorwaarden per aanbieder kunnen verschillen. Een lage rente lijkt aantrekkelijk, maar kan bijvoorbeeld samengaan met beperkingen op extra aflossen, minder flexibiliteit bij verhuizen of voorwaarden voor het behouden van een rentekorting. Daardoor zijn aanbiedingen niet altijd rechtstreeks vergelijkbaar. Lees daarom naast het rentepercentage ook de voorwaarden zorgvuldig door en beoordeel welke het beste aansluiten bij jouw situatie en plannen.

De laagste rente is niet altijd de beste keuze.

De laagste rente is niet automatisch de beste keuze voor jouw situatie. Een hypotheek met een iets hogere rente kan bijvoorbeeld gunstigere voorwaarden bieden, zoals meer mogelijkheden om boetevrij extra af te lossen of de rente mee te nemen bij een verhuizing. Kijk daarom niet alleen naar het rentepercentage, maar vergelijk ook de totale kosten, de flexibiliteit en de voorwaarden van de hypotheek.

Vergelijken kost tijd en aandacht.

Een nadeel van hypothecaire rente vergelijken is dat het tijd en aandacht kost. Je moet niet alleen rentepercentages naast elkaar leggen, maar ook voorwaarden, rentevaste periodes en bijkomende kosten zorgvuldig controleren. Omdat aanbieders hun informatie soms op verschillende manieren presenteren, kan het lastig zijn om aanbiedingen goed met elkaar te vergelijken.

Bijkomende kosten kunnen het beeld vertekenen.

Bij het vergelijken van hypothecaire rente kunnen bijkomende kosten het beeld vertekenen. Een rentepercentage lijkt misschien aantrekkelijk, maar kosten voor advies, taxatie, notaris of het afsluiten van de hypotheek kunnen het totale prijskaartje verhogen. Vergelijk daarom niet alleen de rente, maar bekijk ook alle eenmalige en terugkerende kosten. Zo krijg je een realistischer beeld van wat een hypotheek je uiteindelijk kost.
Bereken Online Je Maximale Hypotheek

Maximale Hypotheek Berekenen Online

Ben je op zoek naar een nieuwe woning of overweeg je om te gaan verbouwen? Het berekenen van je maximale hypotheek online kan je helpen bij het plannen van je financiën. Met de vele beschikbare tools op het internet is het tegenwoordig eenvoudig om een indicatie te krijgen van hoeveel geld je kunt lenen voor een huis.

Door online je maximale hypotheek te berekenen, kun je snel inzicht krijgen in je financiële mogelijkheden. Deze berekening houdt rekening met factoren zoals je inkomen, eventuele schulden en de waarde van de woning die je wilt kopen. Op basis van deze gegevens wordt bepaald hoeveel geld een bank bereid is aan jou uit te lenen.

Het gebruik van online tools voor het berekenen van je maximale hypotheek biedt verschillende voordelen. Het bespaart tijd doordat je niet fysiek naar een bank hoeft te gaan voor een eerste inschatting. Bovendien kun je meestal verschillende scenario’s uitproberen door bijvoorbeeld te spelen met de hoogte van je eigen inbreng of de looptijd van de lening.

Het is echter belangrijk om te onthouden dat een online berekening slechts een indicatie geeft en dat het uiteindelijke bedrag kan variëren afhankelijk van de specifieke voorwaarden van de geldverstrekker. Voor een nauwkeurige berekening en advies op maat is het daarom verstandig om contact op te nemen met een financieel adviseur.

Kortom, het online berekenen van je maximale hypotheek kan een handige eerste stap zijn bij het plannen van een grote financiële beslissing zoals het kopen van een huis. Het geeft je snel inzicht in wat er mogelijk is en helpt bij het bepalen van realistische verwachtingen voor jouw woonsituatie.


7 Tips voor het Online Berekenen van je Maximale Hypotheek

  1. Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.
  2. Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.
  3. Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.
  4. Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.
  5. Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.
  6. Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.
  7. Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Zorg ervoor dat je al je financiële gegevens bij de hand hebt, zoals inkomen, spaargeld en schulden.

Het is essentieel om ervoor te zorgen dat je al je financiële gegevens bij de hand hebt wanneer je online je maximale hypotheek berekent. Denk hierbij aan informatie over je inkomen, spaargeld en eventuele schulden. Door deze gegevens paraat te hebben, kun je een nauwkeuriger beeld krijgen van hoeveel geld je kunt lenen en welke hypotheekopties het beste bij jouw situatie passen. Het hebben van deze informatie bij de hand zal het berekeningsproces soepeler laten verlopen en zorgen voor een meer realistische inschatting van jouw financiële mogelijkheden.

Gebruik betrouwbare online tools en rekenmodules van erkende hypotheekverstrekkers of financiële instellingen.

Het is essentieel om betrouwbare online tools en rekenmodules te gebruiken voor het berekenen van je maximale hypotheek. Kies voor erkende hypotheekverstrekkers of financiële instellingen om nauwkeurige en actuele informatie te verkrijgen. Door gebruik te maken van deze betrouwbare bronnen, kun je een realistische inschatting maken van hoeveel je kunt lenen en welke financiële mogelijkheden er voor jou zijn. Het helpt bij het nemen van weloverwogen beslissingen met betrekking tot de aankoop van een woning of het afsluiten van een hypotheek.

Vergeet niet om rekening te houden met extra kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting.

Het is essentieel om bij het berekenen van je maximale hypotheek online ook rekening te houden met bijkomende kosten zoals notariskosten, makelaarskosten en overdrachtsbelasting. Deze extra kosten kunnen aanzienlijk zijn en dienen te worden meegenomen in je totale budget voor de aankoop van een woning. Door deze kosten vooraf in je berekeningen op te nemen, voorkom je verrassingen en kun je een realistisch beeld krijgen van wat je daadwerkelijk kunt lenen en besteden bij het kopen van een huis.

Neem de tijd om verschillende scenario’s te berekenen, bijvoorbeeld met verschillende rentepercentages of looptijden.

Het is verstandig om de tijd te nemen om verschillende scenario’s te berekenen wanneer je online je maximale hypotheek wilt bepalen. Door te spelen met verschillende rentepercentages of looptijden, kun je een beter inzicht krijgen in hoe deze factoren van invloed zijn op het bedrag dat je kunt lenen en de maandelijkse kosten die daarbij komen kijken. Het vergelijken van diverse scenario’s helpt je om een weloverwogen beslissing te nemen en geeft je meer controle over je financiële planning voor de toekomst.

Houd rekening met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen.

Het is belangrijk om bij het berekenen van je maximale hypotheek online rekening te houden met eventuele veranderingen in je persoonlijke situatie, zoals toekomstige gezinsuitbreiding of carrièrewijzigingen. Deze factoren kunnen van invloed zijn op je financiële stabiliteit en capaciteit om een lening af te lossen. Door vooruit te denken en mogelijke veranderingen in overweging te nemen, kun je een realistisch beeld krijgen van wat je op lange termijn kunt veroorloven en voorkom je onverwachte financiële uitdagingen in de toekomst.

Vraag indien nodig advies aan een financieel adviseur om een nauwkeurige berekening te maken die past bij jouw situatie en wensen.

Het is verstandig om, indien nodig, advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te maken die aansluit bij jouw specifieke situatie en wensen. Een financieel adviseur kan je helpen om alle relevante factoren in overweging te nemen en je te voorzien van gepersonaliseerd advies op maat. Door professioneel advies in te winnen, kun je ervoor zorgen dat de berekende maximale hypotheek goed aansluit bij jouw financiële doelen en mogelijkheden.

Blijf realistisch en leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen te voorkomen.

Het is essentieel om realistisch te blijven bij het berekenen van je maximale hypotheek online. Leen niet meer dan je daadwerkelijk kunt terugbetalen om financiële problemen in de toekomst te voorkomen. Het is verleidelijk om het maximale bedrag te lenen dat wordt aangeboden, maar het is belangrijk om rekening te houden met je huidige en toekomstige financiële situatie. Door verantwoordelijk te lenen en binnen je financiële mogelijkheden te blijven, kun je stress en problemen op de lange termijn vermijden.

hypotheek zonder tussenpersoon

Hypotheek Zonder Tussenpersoon: Directe Communicatie en Kostenbesparing

De Voordelen van een Hypotheek Zonder Tussenpersoon

Steeds meer mensen overwegen tegenwoordig om een hypotheek af te sluiten zonder de tussenkomst van een financieel adviseur of tussenpersoon. Maar wat zijn de voordelen van het rechtstreeks regelen van je hypotheek met de geldverstrekker? In dit artikel bespreken we waarom steeds meer huizenkopers kiezen voor een hypotheek zonder tussenpersoon.

Transparantie en Kostenbesparing

Een van de belangrijkste voordelen van het afsluiten van een hypotheek zonder tussenpersoon is de transparantie. Door rechtstreeks met de geldverstrekker te communiceren, vermijd je eventuele misverstanden of verborgen kosten die kunnen ontstaan bij het inschakelen van een tussenpersoon. Bovendien kan het zelf regelen van je hypotheek leiden tot aanzienlijke kostenbesparingen, aangezien je geen provisies of advieskosten hoeft te betalen.

Directe Communicatie

Door zelf contact op te nemen met de geldverstrekker, heb je directe communicatie en kun je snel antwoorden krijgen op al je vragen met betrekking tot de hypotheekaanvraag. Dit kan het proces versnellen en ervoor zorgen dat je sneller duidelijkheid hebt over de goedkeuring en voorwaarden van je hypotheek.

Maatwerk en Flexibiliteit

Bij het regelen van een hypotheek zonder tussenpersoon heb je vaak meer ruimte voor maatwerk en flexibiliteit. Je kunt rechtstreeks onderhandelen met de geldverstrekker over de voorwaarden en mogelijkheden die het beste bij jouw financiële situatie passen, zonder dat er een tussenpersoon is die hierin bemiddelt.

Zelfredzaamheid en Zelfkennis

Het zelfstandig regelen van je hypotheek kan ook bijdragen aan je zelfredzaamheid en financiële kennis. Door actief betrokken te zijn bij het proces, krijg je inzicht in hoe hypotheken werken en welke keuzes er zijn. Dit kan helpen om weloverwogen beslissingen te nemen die aansluiten bij jouw persoonlijke financiële doelen.

Kortom, hoewel het afsluiten van een hypotheek zonder tussenpersoon meer verantwoordelijkheid met zich meebrengt, biedt het ook diverse voordelen op het gebied van transparantie, kostenbesparing, directe communicatie, maatwerk en zelfredzaamheid. Overweeg dus zeker of deze optie past bij jouw wensen en behoeften bij het kopen van een huis.


Veelgestelde Vragen over Hypotheken Zonder Tussenpersoon: Alles wat je moet weten

  1. Welke hypotheekverstrekkers execution only?
  2. Is een hypotheekadviseur verplicht?
  3. Wat kost een execution only hypotheek?
  4. Kun je een hypotheek afsluiten zonder adviseur?
  5. Welke banken execution only?
  6. Wat verdient een tussenpersoon aan een hypotheek?
  7. Kan ik als alleenstaande een hypotheek afsluiten?
  8. Waar goedkoop hypotheek afsluiten?
  9. Welke banken doen execution only?

Welke hypotheekverstrekkers execution only?

Veel mensen vragen zich af welke hypotheekverstrekkers de mogelijkheid van ‘execution only’ aanbieden, waarbij je zelf verantwoordelijk bent voor het afsluiten van de hypotheek zonder tussenkomst van een adviseur. Enkele bekende hypotheekverstrekkers die deze optie aanbieden zijn bijvoorbeeld Rabobank, ING en ABN AMRO. Het is belangrijk om te benadrukken dat ‘execution only’ betekent dat je zelf de keuzes maakt en geen advies ontvangt. Het is daarom essentieel om goed geïnformeerd te zijn over hypotheken en financiële zaken voordat je besluit om op deze manier een hypotheek af te sluiten.

Is een hypotheekadviseur verplicht?

Het is een veelgestelde vraag of een hypotheekadviseur verplicht is bij het afsluiten van een hypotheek. Het antwoord is nee, een hypotheekadviseur is niet verplicht. Het is mogelijk om zelfstandig een hypotheek af te sluiten zonder tussenkomst van een adviseur of tussenpersoon. Hoewel het inschakelen van een adviseur voordelen kan bieden, zoals deskundig advies en begeleiding door het hele proces, hebben huizenkopers de vrijheid om zelf te beslissen hoe zij hun hypotheek willen regelen. Het is belangrijk om goed geïnformeerd te zijn over de verschillende opties en afwegingen te maken die passen bij de persoonlijke financiële situatie.

Wat kost een execution only hypotheek?

Een veelgestelde vraag over een hypotheek zonder tussenpersoon is: wat zijn de kosten van een execution only hypotheek? Bij een execution only hypotheek regel je zelf je hypotheekaanvraag zonder advies van een tussenpersoon. Hierdoor betaal je doorgaans lagere kosten, omdat je geen advies- en bemiddelingskosten hoeft te betalen aan een financieel adviseur. De exacte kosten van een execution only hypotheek kunnen variëren afhankelijk van de geldverstrekker en de specifieke voorwaarden van de lening. Het is daarom verstandig om goed te vergelijken en de tarieven en voorwaarden van verschillende aanbieders te bekijken voordat je besluit om een hypotheek zonder tussenpersoon af te sluiten.

Kun je een hypotheek afsluiten zonder adviseur?

Ja, het is mogelijk om een hypotheek af te sluiten zonder de tussenkomst van een adviseur. Steeds meer mensen kiezen ervoor om zelfstandig contact op te nemen met geldverstrekkers en rechtstreeks te onderhandelen over hun hypotheek. Door zelf actief betrokken te zijn bij het proces, kunnen huizenkopers transparanter communiceren met de geldverstrekker, kosten besparen en direct antwoorden krijgen op hun vragen. Het afsluiten van een hypotheek zonder adviseur biedt meer flexibiliteit en maatwerk, terwijl het ook kan bijdragen aan de financiële kennis en zelfredzaamheid van de huizenkoper. Het is belangrijk om goed geïnformeerd te zijn over de mogelijkheden en verantwoordelijkheden bij het zelf regelen van een hypotheek.

Welke banken execution only?

Veel mensen vragen zich af welke banken de mogelijkheid bieden voor execution only hypotheken, waarbij je zelf je hypotheek regelt zonder tussenkomst van een adviseur. Enkele bekende banken die deze optie aanbieden zijn bijvoorbeeld ABN AMRO, ING en Rabobank. Bij deze banken kun je online of telefonisch een hypotheek afsluiten zonder advies van een tussenpersoon. Het is belangrijk om goed te informeren naar de voorwaarden en mogelijkheden bij elke specifieke bank, zodat je een weloverwogen keuze kunt maken die aansluit bij jouw wensen en behoeften op het gebied van hypotheekadvies.

Wat verdient een tussenpersoon aan een hypotheek?

Een veelgestelde vraag over hypotheek zonder tussenpersoon is: wat verdient een tussenpersoon aan een hypotheek? Tussenpersonen verdienen meestal provisies of advieskosten voor hun diensten bij het afsluiten van een hypotheek. Deze kosten kunnen variëren en worden vaak verwerkt in de totale leningkosten. Door te kiezen voor een hypotheek zonder tussenpersoon, vermijd je deze extra kosten en heb je meer transparantie over de financiële aspecten van je lening. Het zelf regelen van je hypotheek kan dus leiden tot kostenbesparingen en een duidelijker inzicht in de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek.

Kan ik als alleenstaande een hypotheek afsluiten?

Ja, als alleenstaande is het zeker mogelijk om een hypotheek af te sluiten. Als je als alleenstaande voldoet aan de financiële criteria en in staat bent om de maandelijkse hypotheeklasten te dragen, kun je in aanmerking komen voor een hypotheek. Het is belangrijk om een stabiel inkomen en goede kredietgeschiedenis te hebben, aangezien geldverstrekkers deze factoren meewegen bij het beoordelen van je hypotheekaanvraag. Daarnaast kan het handig zijn om advies in te winnen bij een financieel adviseur of hypotheekverstrekker om te bepalen welke hypotheekopties het beste bij jouw situatie passen.

Waar goedkoop hypotheek afsluiten?

Als je op zoek bent naar een goedkope hypotheek zonder tussenpersoon, zijn er verschillende opties om te overwegen. Een manier om een voordelige hypotheek af te sluiten is door zelf onderzoek te doen naar verschillende geldverstrekkers en hun rentetarieven. Online vergelijkingstools kunnen je helpen om snel en eenvoudig hypotheekaanbieders te vergelijken en de meest gunstige voorwaarden te vinden. Daarnaast kan het raadzaam zijn om rechtstreeks contact op te nemen met banken en financiële instellingen om te onderhandelen over de beste deal. Door actief te zoeken naar de meest voordelige opties en goed te onderhandelen, kun je mogelijk een goedkope hypotheek afsluiten zonder tussenkomst van een tussenpersoon.

Welke banken doen execution only?

Veel mensen vragen zich af welke banken de mogelijkheid van execution only aanbieden bij het afsluiten van een hypotheek zonder tussenpersoon. Bij execution only regel je zelf je hypotheekaanvraag zonder advies van een tussenpersoon. Enkele banken die deze optie aanbieden zijn onder andere ING, Rabobank en ABN AMRO. Het is belangrijk om te controleren of jouw gewenste geldverstrekker deze dienst aanbiedt en welke voorwaarden hieraan verbonden zijn voordat je besluit om een hypotheek zonder tussenpersoon af te sluiten.

hypotheek kosten vergelijken

Hypotheekkosten vergelijken: ontdek waar je op moet letten

Hypotheekkosten vergelijken: waar let je op?

Een hypotheek vergelijken gaat om meer dan alleen de rente. Ook advieskosten, afsluitkosten en andere eenmalige uitgaven bepalen hoeveel je uiteindelijk betaalt. Door alle hypotheekkosten naast elkaar te zetten, krijg je een vollediger beeld van de maandlasten én de totale kosten over de looptijd.

Welke kosten horen bij een hypotheek?

Bij het afsluiten of aanpassen van een hypotheek kun je te maken krijgen met verschillende kosten. Welke kosten voor jou gelden, hangt onder meer af van je situatie, de geldverstrekker en de woning.

  • Hypotheekrente: de vergoeding die je betaalt voor het geleende bedrag. De rente kan verschillen per aanbieder, rentevaste periode en verhouding tussen de lening en de woningwaarde.
  • Hypotheekadvies en bemiddeling: kosten voor advies over de hypotheek en eventuele hulp bij het aanvragen ervan. De tarieven en werkwijze verschillen per adviseur.
  • Taxatiekosten: kosten voor het bepalen van de waarde van de woning. Een geldverstrekker kan een taxatierapport nodig hebben.
  • Notariskosten: kosten voor het opstellen en inschrijven van de hypotheekakte. Bij de aankoop van een woning kunnen daarnaast kosten gelden voor de leveringsakte.
  • NHG-kosten: als je een hypotheek met Nationale Hypotheek Garantie afsluit, kan daarvoor een eenmalige borgtochtprovisie gelden. Controleer de actuele voorwaarden en tarieven bij NHG.
  • Eventuele aanvraag- of productkosten: sommige aanbieders rekenen aanvullende kosten. Vraag na wat daarin is inbegrepen.

Houd er rekening mee dat niet alle kosten uitsluitend hypotheekgerelateerd zijn. Bij het kopen van een woning kunnen bijvoorbeeld ook kosten voor een bouwkundige keuring of overdrachtsbelasting spelen. Neem die mee in je totale aankoopbudget, maar vergelijk ze apart van de kosten van de hypotheek.

Vergelijk niet alleen de rente

Een lage rente kan aantrekkelijk lijken, maar vertelt niet het hele verhaal. Kijk ook naar de voorwaarden en naar de totale kosten over de periode die je wilt vergelijken. Let bijvoorbeeld op:

  • de rentevaste periode en het rentepercentage daarna;
  • de hypotheekvorm en de bijbehorende aflossing;
  • de mogelijkheid om extra af te lossen zonder vergoeding;
  • de voorwaarden voor verhuizen of het meenemen van de rente;
  • eventuele korting, en hoelang die geldt;
  • de kosten voor advies, taxatie, notaris en aanvraag.

Vergelijk bij voorkeur aanbiedingen met dezelfde uitgangspunten: hetzelfde leenbedrag, dezelfde rentevaste periode, dezelfde hypotheekvorm en een vergelijkbare verhouding tussen de hypotheek en de woningwaarde. Anders vergelijk je mogelijk producten die niet goed naast elkaar passen.

Eenmalige kosten en maandlasten

Maak onderscheid tussen eenmalige kosten en terugkerende hypotheeklasten. Eenmalige kosten betaal je rond het afsluiten van de hypotheek. De maandlasten bestaan doorgaans uit rente en aflossing. Bij een aflossingsvrije hypotheek gelden andere afspraken dan bij een annuïtaire of lineaire hypotheek.

Bereken niet alleen wat je bruto per maand betaalt. Je persoonlijke situatie kan invloed hebben op eventuele belastingaftrek, maar de regels en voorwaarden veranderen en gelden niet voor iedereen hetzelfde. Gebruik daarom een berekening op basis van jouw gegevens en controleer de fiscale gevolgen bij een deskundige of de Belastingdienst.

Zo vergelijk je hypotheekkosten stap voor stap

  1. Bepaal je uitgangspunten. Noteer hoeveel je wilt lenen, welke hypotheekvorm je overweegt en hoe lang je de rente wilt vastzetten.
  2. Vraag een volledig kostenoverzicht op. Laat de aanbieder of adviseur de rente, maandlasten en alle eenmalige kosten specificeren.
  3. Vergelijk de voorwaarden. Controleer onder meer de mogelijkheden voor extra aflossen, verhuizen en het aanpassen van de hypotheek.
  4. Bekijk de totale kosten. Kijk verder dan de eerste maandlasten en onderzoek wat de hypotheek naar verwachting kost binnen de gekozen vergelijkingsperiode.
  5. Controleer wat wel en niet is inbegrepen. Advies, taxatie en notaris kunnen apart worden berekend. Voorkom dat je kosten over het hoofd ziet of dubbel telt.

Let op bij online vergelijkingen

Een online berekening is meestal een indicatie. De uiteindelijke rente en voorwaarden kunnen afhangen van je inkomen, de woningwaarde, de hoogte van de lening en de beoordeling door de geldverstrekker. Controleer daarom altijd de persoonlijke offerte en de bijbehorende voorwaarden voordat je een keuze maakt.

Conclusie

Hypotheekkosten vergelijken betekent rente, eenmalige uitgaven, maandlasten en voorwaarden samen bekijken. Door aanbiedingen op basis van dezelfde uitgangspunten te vergelijken, zie je beter welke hypotheek bij je financiële situatie en plannen past. Neem de tijd om de offerte en kleine lettertjes te controleren en vraag om uitleg als kosten of voorwaarden niet duidelijk zijn.


9 Onmisbare Tips voor het Vergelijken van Hypotheekkosten

  1. Vergelijk de effectieve rente, niet alleen de basisrente.
  2. Neem afsluit-, advies- en notariskosten mee.
  3. Vergelijk maandlasten én totale kosten over de looptijd.
  4. Let op het rentevaste periode bij elke offerte.
  5. Controleer kosten voor vervroegd aflossen.
  6. Bekijk of een overlijdensrisicoverzekering verplicht is.
  7. Vergelijk de voorwaarden voor renteaanpassing.
  8. Vraag meerdere geldverstrekkers om een offerte.
  9. Reken alle bedragen door met dezelfde hypotheekgegevens.

Vergelijk de effectieve rente, niet alleen de basisrente.

Vergelijk bij een hypotheek niet alleen de basisrente, maar kijk ook naar de effectieve rente. Die geeft een vollediger beeld van de kosten, omdat naast de rente ook bepaalde bijkomende kosten en de manier waarop de lening is opgebouwd kunnen meetellen. Zo ontdek je dat een hypotheek met een lagere basisrente niet altijd de voordeligste keuze is. Controleer wel welke kosten in de berekening zijn meegenomen en vergelijk aanbiedingen met dezelfde looptijd, rentevaste periode en hypotheekvorm.

Neem afsluit-, advies- en notariskosten mee.

Neem bij het vergelijken van hypotheken niet alleen de rente mee, maar ook de afsluit-, advies- en notariskosten. Deze eenmalige kosten kunnen per aanbieder of adviseur verschillen en flink doorwerken in het bedrag dat je nodig hebt om je hypotheek af te sluiten. Vraag daarom om een volledig kostenoverzicht en controleer welke diensten inbegrepen zijn. Zo vergelijk je offertes eerlijker en voorkom je onverwachte uitgaven.

Vergelijk maandlasten én totale kosten over de looptijd.

Vergelijk bij een hypotheek niet alleen de maandlasten, maar ook de totale kosten over de periode die je wilt bekijken. Een lage maandlast kan aantrekkelijk lijken, maar door rente, aflossing en bijkomende kosten betaal je mogelijk uiteindelijk meer. Zet aanbiedingen met dezelfde hypotheekvorm, rentevaste periode en leenbedrag naast elkaar, zodat je een eerlijk beeld krijgt van zowel wat je maandelijks kwijt bent als wat de hypotheek op langere termijn kost.

Let op het rentevaste periode bij elke offerte.

Let bij het vergelijken van hypotheekoffertes goed op de rentevaste periode: hoe lang de rente vaststaat, heeft invloed op zowel je maandlasten als de zekerheid die je hebt. Een langere periode biedt meer zekerheid over je rente, maar kan een ander tarief hebben dan een kortere periode. Vergelijk daarom offertes met dezelfde rentevaste periode en controleer wat er gebeurt zodra die periode afloopt.

Controleer kosten voor vervroegd aflossen.

Controleer bij het vergelijken van hypotheekkosten hoeveel je boetevrij vervroegd mag aflossen en welke kosten gelden als je daarboven wilt aflossen. De voorwaarden verschillen per geldverstrekker en kunnen invloed hebben op je flexibiliteit én de totale kosten. Extra aflossen kan je rentelasten verlagen, maar laat vooraf berekenen of er een vergoeding verschuldigd is en wat de gevolgen zijn voor je hypotheek.

Bekijk of een overlijdensrisicoverzekering verplicht is.

Controleer bij het vergelijken van hypotheekkosten of een overlijdensrisicoverzekering verplicht is. Sommige geldverstrekkers stellen deze verzekering als voorwaarde, bijvoorbeeld bij bepaalde hypotheken of wanneer je een groot deel van de woningwaarde leent. De premie kan verschillen per verzekeraar en is afhankelijk van onder meer je leeftijd, gezondheid, verzekerd bedrag en looptijd. Neem de kosten daarom mee in je vergelijking en bekijk ook of je al een passende verzekering hebt.

Vergelijk de voorwaarden voor renteaanpassing.

Vergelijk niet alleen de hypotheekrente, maar ook de voorwaarden voor renteaanpassing. Controleer bijvoorbeeld wat er gebeurt wanneer je rentevaste periode afloopt, of je tussentijds een nieuwe rente kunt kiezen en welke kosten daarbij komen kijken. Zo weet je beter hoeveel flexibiliteit je hebt en voorkom je verrassingen als de rente verandert.

Vraag meerdere geldverstrekkers om een offerte.

Vraag meerdere geldverstrekkers om een offerte, zodat je hypotheekrentes, maandlasten en bijkomende kosten goed kunt vergelijken. Let niet alleen op het rentepercentage, maar ook op de voorwaarden, zoals de mogelijkheden om extra af te lossen of de hypotheek mee te nemen bij een verhuizing. Zo krijg je een completer beeld van de totale kosten en kun je een keuze maken die past bij jouw situatie.

Reken alle bedragen door met dezelfde hypotheekgegevens.

Vergelijk hypotheekaanbiedingen met precies dezelfde gegevens, zoals het leenbedrag, de woningwaarde, de hypotheekvorm en de rentevaste periode. Zo beoordeel je de rente, maandlasten en bijkomende kosten op een eerlijke manier. Verschillende uitgangspunten kunnen de uitkomst flink beïnvloeden en een aanbod daardoor goedkoper of duurder laten lijken dan het is.

hypotheek met schuld berekenen

Hypotheek met schuld berekenen: ontdek wat je kunt lenen

Hypotheek met schuld berekenen: waar moet je rekening mee houden?

Wil je een huis kopen terwijl je nog een lening of andere schuld hebt? Dan kun je vaak nog steeds een hypotheek aanvragen. Wel kan een schuld invloed hebben op het bedrag dat je maximaal kunt lenen. Hoe groot die invloed is, hangt onder meer af van je inkomen, de maandlasten en de voorwaarden van de hypotheekverstrekker.

Een online berekening geeft een eerste indruk, maar de uitkomst is niet automatisch het bedrag dat je daadwerkelijk kunt lenen. Hieronder lees je welke gegevens belangrijk zijn en hoe je een berekening voorbereidt.

Welke schulden kunnen invloed hebben op je hypotheek?

Hypotheekverstrekkers kijken naar financiële verplichtingen die je inkomen kunnen belasten. Denk bijvoorbeeld aan:

  • een persoonlijke lening of doorlopend krediet;
  • een privateleasecontract;
  • een creditcard met een kredietlimiet;
  • een roodstandmogelijkheid op je betaalrekening;
  • een studieschuld bij DUO;
  • betalingsregelingen of andere vaste financiële verplichtingen.

Niet iedere schuld wordt op dezelfde manier beoordeeld. De hypotheekverstrekker kan onder andere rekening houden met de maandelijkse aflossing, de resterende schuld, de kredietlimiet en de looptijd. Ook kan een lening geregistreerd staan bij het Bureau Krediet Registratie (BKR). Bespreek daarom alle verplichtingen volledig en eerlijk met je hypotheekadviseur of geldverstrekker.

Hoe beïnvloedt een schuld je maximale hypotheek?

Je maximale hypotheek wordt niet alleen bepaald door de waarde van de woning. De geldverstrekker beoordeelt ook of de maandlasten passen bij je inkomen en financiële verplichtingen. Een schuld zorgt voor extra maandlasten of een kredietverplichting. Daardoor kan er minder ruimte overblijven voor de hypotheeklasten.

De berekening hangt onder meer af van:

  • je bruto-inkomen en de stabiliteit daarvan;
  • het inkomen van een eventuele partner;
  • de maandlasten en resterende looptijd van je schulden;
  • de hypotheekrente en gekozen rentevaste periode;
  • de looptijd en hypotheekvorm;
  • de waarde en het energielabel van de woning;
  • de actuele leennormen en acceptatieregels.

Er bestaat dus geen eenvoudige vaste rekensom waarbij een schuldbedrag rechtstreeks van je maximale hypotheek wordt afgetrokken. Twee mensen met dezelfde schuld kunnen een andere uitkomst krijgen doordat hun inkomen, maandlasten of leningvoorwaarden verschillen.

Hypotheek met schuld berekenen: welke gegevens heb je nodig?

Voor een bruikbare eerste berekening verzamel je de gegevens van jezelf en je eventuele partner, zoals het bruto jaarinkomen en de aard van je dienstverband. Noteer daarnaast per schuld:

  • het oorspronkelijke en resterende bedrag;
  • de maandelijkse aflossing of betalingsverplichting;
  • de rente en resterende looptijd;
  • of de schuld geregistreerd staat bij het BKR;
  • of er een kredietlimiet is die je kunt gebruiken.

Vul deze informatie in een hypotheekberekening in als de rekentool daar specifiek naar vraagt. Een algemene rekentool kan schulden soms niet volledig meenemen. De uitkomst is dan slechts een indicatie. Voor een persoonlijke beoordeling zijn de voorwaarden van de hypotheekverstrekker en je volledige financiële situatie nodig.

Voorbeeld: waarom maandlasten belangrijk zijn

Stel dat twee huishoudens hetzelfde inkomen hebben. Het ene huishouden heeft geen lopende lening, terwijl het andere maandelijks een bedrag aflost op een persoonlijke lening. Omdat dat tweede huishouden al vaste kredietlasten heeft, kan er minder ruimte zijn voor de maandlast van een hypotheek. Hoeveel lager de maximale hypotheek uitvalt, is afhankelijk van de volledige toetsing en kan niet alleen uit het openstaande leenbedrag worden afgeleid.

Studieschuld en hypotheek

Een studieschuld kan eveneens invloed hebben op je maximale hypotheek. De beoordeling hangt af van de regels die gelden voor jouw situatie en van de gegevens over je studieschuld en terugbetaling. Geef deze schuld altijd op, ook als de maandelijkse betaling op dit moment laag is of tijdelijk anders verloopt. Een hypotheekadviseur kan uitleggen hoe de geldverstrekker jouw specifieke studieschuld meeneemt.

Kan een schuld eerst aflossen helpen?

Een lening volledig aflossen kan je maandelijkse verplichtingen verminderen en mogelijk gunstig zijn voor je hypotheekruimte. Maar aflossen is niet altijd automatisch de beste keuze. Je gebruikt daarvoor spaargeld dat je misschien nodig hebt voor de kosten rond de aankoop, een verbouwing of een financiële buffer. Bovendien kunnen de voorwaarden van de lening en hypotheekverstrekker verschillen.

Laat daarom vooraf berekenen wat het verschil is tussen de schuld behouden en aflossen. Controleer ook of vervroegd aflossen kosten met zich meebrengt en zorg dat je voldoende spaargeld overhoudt.

Zo krijg je een betrouwbaardere berekening

  1. Breng al je leningen, kredietlimieten en andere verplichtingen in kaart.
  2. Controleer je inkomen en verzamel recente inkomensgegevens.
  3. Gebruik een hypotheekberekening als eerste indicatie, niet als definitieve toezegging.
  4. Vergelijk verschillende scenario’s, bijvoorbeeld met en zonder aflossing van een lening.
  5. Laat je situatie beoordelen door een hypotheekadviseur of geldverstrekker.

Conclusie

Een hypotheek met schuld berekenen vraagt om meer dan alleen je inkomen en de hoogte van je gewenste hypotheek. Ook de maandlasten, soort schuld, resterende looptijd en regels van de geldverstrekker tellen mee. Verzamel daarom alle financiële gegevens en gebruik een online berekening alleen als eerste schatting. Voor duidelijkheid over jouw maximale hypotheek is een persoonlijke beoordeling nodig.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel advies. Regels en acceptatievoorwaarden kunnen veranderen. Controleer je mogelijkheden bij een hypotheekadviseur of geldverstrekker.


Veelgestelde Vragen over het Berekenen van een Hypotheek met Bestaande Schulden

  1. Hoe bereken ik mijn maximale hypotheek als ik al een lening of andere schuld heb?
  2. Welke soorten schulden tellen mee bij het berekenen van mijn hypotheek?
  3. Hoeveel lager wordt mijn maximale hypotheek door mijn schulden?
  4. Telt mijn studieschuld mee bij het berekenen van mijn hypotheek?
  5. Is het verstandig om mijn schuld eerst af te lossen voordat ik een hypotheek aanvraag?

Hoe bereken ik mijn maximale hypotheek als ik al een lening of andere schuld heb?

Je maximale hypotheek bereken je op basis van onder meer je inkomen, de hypotheekrente en je financiële verplichtingen. Een bestaande lening of andere schuld kan je leencapaciteit verlagen, omdat de geldverstrekker rekening houdt met de bijbehorende maandlasten en voorwaarden. Verzamel daarom gegevens over het openstaande bedrag, de maandelijkse aflossing en de resterende looptijd. Een online berekening geeft meestal alleen een indicatie; voor een betrouwbare uitkomst moet een hypotheekadviseur of geldverstrekker je volledige situatie beoordelen.

Welke soorten schulden tellen mee bij het berekenen van mijn hypotheek?

Bij het berekenen van je hypotheek kunnen verschillende financiële verplichtingen meetellen, zoals een persoonlijke lening, doorlopend krediet, creditcardschuld, roodstand op je betaalrekening en privateleasecontract. Ook een studieschuld of betalingsregeling kan invloed hebben. Hoe zwaar een schuld meeweegt, hangt onder meer af van de maandlasten, het openstaande bedrag en de voorwaarden van de hypotheekverstrekker. Geef daarom al je schulden en kredietlimieten volledig op, ook als je ze niet gebruikt.

Hoeveel lager wordt mijn maximale hypotheek door mijn schulden?

Hoeveel lager je maximale hypotheek wordt door je schulden, hangt af van je inkomen, de soort schuld en vooral de maandelijkse betalingsverplichtingen. Een persoonlijke lening, creditcardlimiet, privateleasecontract of studieschuld kan allemaal anders worden meegewogen; er is daarom geen vast bedrag dat voor iedereen geldt. Met een online berekening krijg je hooguit een eerste indicatie. Voor een nauwkeurige inschatting kun je je volledige schulden en maandlasten laten beoordelen door een hypotheekadviseur of geldverstrekker.

Telt mijn studieschuld mee bij het berekenen van mijn hypotheek?

Ja, je studieschuld telt mee bij het berekenen van je maximale hypotheek. De hypotheekverstrekker beoordeelt hoe de schuld en de bijbehorende terugbetalingsverplichtingen je financiële ruimte beïnvloeden. Hoe zwaar dit meeweegt, hangt af van je persoonlijke situatie en de actuele regels. Geef je studieschuld daarom altijd op bij een hypotheekaanvraag, ook als je maandbedrag laag is of je tijdelijk niet aflost. Een hypotheekadviseur kan berekenen wat dit betekent voor jouw maximale hypotheek.

Is het verstandig om mijn schuld eerst af te lossen voordat ik een hypotheek aanvraag?

Of het verstandig is om je schuld af te lossen voordat je een hypotheek aanvraagt, hangt af van je persoonlijke situatie. Minder schuld kan je maandlasten verlagen en mogelijk meer ruimte geven voor een hypotheek, maar aflossen kost spaargeld dat je misschien nodig hebt voor bijkomende aankoopkosten of een financiële buffer. Controleer ook of vervroegd aflossen kosten met zich meebrengt. Laat daarom vooraf berekenen wat aflossen betekent voor je maximale hypotheek en bespreek de keuze met een hypotheekadviseur.

hypotheekrente maandlasten

Hypotheekrente en maandlasten: hoeveel betaal je elke maand?

Hypotheekrente en maandlasten: wat betaal je elke maand?

De hypotheekrente heeft veel invloed op je maandlasten. Hoe hoger de rente, hoe meer rente je doorgaans betaalt over je hypotheek. Maar je maandbedrag hangt ook af van andere factoren, zoals het hypotheekbedrag, de looptijd en de hypotheekvorm. In dit artikel lees je hoe die onderdelen samen je maandlasten bepalen.

Waaruit bestaan je hypotheeklasten?

Je maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert afhankelijk van de hypotheekvorm. Daarnaast kun je kosten hebben voor bijvoorbeeld een overlijdensrisicoverzekering, een eventuele bankspaarrekening of andere producten die bij je hypotheek horen.

Ook woonlasten buiten de hypotheek spelen mee in je budget. Denk aan gemeentelijke belastingen, verzekeringen, onderhoud en energiekosten. Die posten zijn geen onderdeel van je hypotheekbetaling, maar wel belangrijk om mee te nemen wanneer je je totale woonlasten berekent.

Hoe beïnvloedt de hypotheekrente je maandbedrag?

De rente is de vergoeding die je betaalt aan de hypotheekverstrekker voor het geleende bedrag. Bij een hogere rente betaal je, bij hetzelfde hypotheekbedrag en dezelfde hypotheekvorm, meestal meer rente per maand. Bij een lagere rente is dat doorgaans minder.

Hoe groot het verschil precies is, hangt onder meer af van de hoogte van je hypotheek, de resterende looptijd en de manier waarop je aflost. Een renteverschil van enkele tienden van een procent kan over een lange periode een merkbaar effect hebben. Vergelijk daarom niet alleen het rentepercentage, maar kijk ook naar de voorwaarden en de totale kosten.

De hypotheekvorm maakt verschil

Annuïteitenhypotheek

Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag voor rente en aflossing, zolang de rente en overige voorwaarden niet veranderen. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af. Je schuld wordt daardoor geleidelijk kleiner.

Lineaire hypotheek

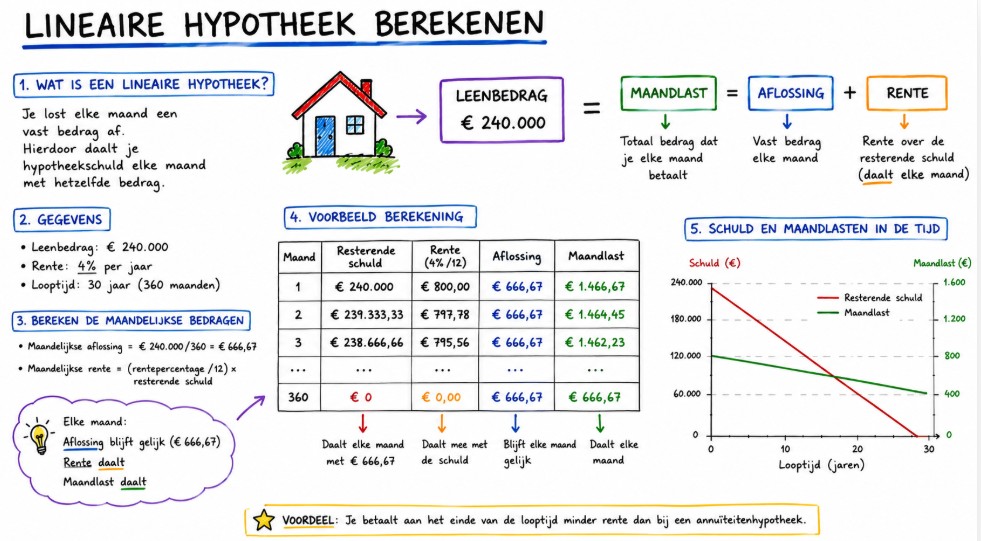
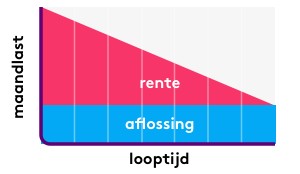
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daalt, betaal je gaandeweg minder rente. Daardoor zijn de bruto maandlasten in het begin relatief hoog en nemen ze meestal af gedurende de looptijd.

Aflossingsvrije hypotheek

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. De maandlasten kunnen daardoor lager lijken dan bij een hypotheek waarop je wel aflost. Aan het einde van de looptijd staat de schuld echter nog open. Bespreek daarom hoe je die later kunt terugbetalen of herfinancieren. Voor de fiscale behandeling gelden bovendien voorwaarden.

Bruto en netto maandlasten

De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto maandlast houdt rekening met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van je persoonlijke situatie en de geldende regels.

Reken niet uitsluitend op een mogelijk belastingvoordeel bij het bepalen van je budget. De fiscale regels kunnen veranderen en je netto voordeel is niet voor iedereen gelijk. Voor een persoonlijke berekening kun je terecht bij een hypotheekadviseur of de Belastingdienst.

Wat betekent de rentevaste periode?

Met een rentevaste periode spreek je af hoe lang je hypotheekrente vaststaat. Tijdens die periode verandert je rente normaal gesproken niet. Een langere rentevaste periode kan meer zekerheid geven over je maandlasten, maar de aangeboden rente kan anders zijn dan bij een kortere periode.

Wanneer de rentevaste periode afloopt, krijg je meestal een nieuw renteaanbod. Je maandlasten kunnen dan stijgen of dalen, afhankelijk van de rente op dat moment en de resterende hypotheekschuld. Het is verstandig om hier vooraf rekening mee te houden, zeker als een hogere betaling lastig in je budget zou passen.

Andere factoren die je maandlasten beïnvloeden

  • De hoogte van je hypotheek: hoe meer je leent, hoe hoger de rente- en eventuele aflossingsbedragen doorgaans zijn.
  • De looptijd: de gekozen looptijd beïnvloedt hoeveel je per maand aflost en hoeveel rente je over de totale looptijd betaalt.
  • De verhouding tussen hypotheek en woningwaarde: sommige aanbieders hanteren verschillende rentetarieven afhankelijk van deze verhouding.
  • De hypotheekvoorwaarden: denk aan mogelijkheden voor extra aflossen, meenemen van de rente of wijzigingen in de hypotheek.
  • Je persoonlijke situatie: inkomen, gezinssamenstelling en andere financiële verplichtingen bepalen mede welk maandbedrag verantwoord is.

Zo krijg je een realistisch beeld van je maandlasten

  1. Breng in kaart hoeveel je wilt lenen en welke hypotheekvorm bij je past.
  2. Vergelijk rentetarieven én voorwaarden van verschillende aanbieders.
  3. Bekijk zowel de bruto als de geschatte netto maandlasten.
  4. Neem bijkomende woonkosten en een financiële buffer mee in je budget.
  5. Bereken ook wat er gebeurt als je rentevaste periode afloopt of je inkomen verandert.

Tot slot

Hypotheekrente is een belangrijke factor in je maandlasten, maar niet de enige. De hypotheekvorm, looptijd, rentevaste periode en voorwaarden bepalen samen hoeveel je betaalt en hoe die betaling zich in de toekomst kan ontwikkelen. Een vergelijking en berekening op basis van je eigen situatie geven daarom een betrouwbaarder beeld dan alleen kijken naar het laagste rentepercentage.

Dit artikel is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.


8 Tips om Je Maandlasten voor Hypotheekrente te Beheersen

  1. Vergelijk hypotheekrentes bij meerdere aanbieders.
  2. Kies een rentevaste periode die bij je past.
  3. Bereken maandlasten inclusief aflossing en kosten.
  4. Houd rekening met rente na afloop van de rentevaste periode.
  5. Een lagere rente kan je maandlasten verlagen.
  6. Extra aflossen kan rentekosten verminderen.
  7. Check of je recht hebt op hypotheekrenteaftrek.
  8. Houd ruimte in je budget voor stijgende lasten.

Vergelijk hypotheekrentes bij meerdere aanbieders.

Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten van je hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo krijg je een completer beeld van welke hypotheek het beste bij jouw situatie past.

Kies een rentevaste periode die bij je past.

Kies een rentevaste periode die past bij jouw financiële situatie en behoefte aan zekerheid. Met een langere periode staan je hypotheekrente en bijbehorende maandlasten langer vast, wat rust en voorspelbaarheid kan geven. Een kortere periode kan aantrekkelijk zijn als de rente lager is, maar na afloop kunnen je maandlasten veranderen. Denk daarom na over hoe lang je zekerheid wilt en of je een eventuele rentestijging later kunt opvangen.

Bereken maandlasten inclusief aflossing en kosten.

Bereken je maandlasten niet alleen op basis van de hypotheekrente. Neem ook de aflossing mee en houd rekening met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele verzekeringen. Zo krijg je een realistischer beeld van wat je hypotheek en woning je maandelijks kosten.

Houd rekening met rente na afloop van de rentevaste periode.

Houd rekening met de rente die geldt wanneer je rentevaste periode afloopt. Is de rente op dat moment hoger, dan kunnen je maandlasten stijgen, ook als je hypotheekschuld inmiddels kleiner is. Bereken daarom vooraf of je een hogere maandbetaling kunt opvangen en vergelijk op tijd de mogelijkheden bij je huidige en andere hypotheekverstrekkers. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente wordt vastgesteld.

Een lagere rente kan je maandlasten verlagen.

Een lagere hypotheekrente kan je maandlasten verlagen, omdat je minder rente betaalt over je openstaande hypotheekschuld. Hoe groot het verschil is, hangt onder meer af van het bedrag dat je leent, je hypotheekvorm en de rentevaste periode. Vergelijk daarom niet alleen de rentepercentages, maar ook de voorwaarden en eventuele bijkomende kosten.

Extra aflossen kan rentekosten verminderen.

Extra aflossen op je hypotheek kan de totale rentekosten verlagen, omdat je rente betaalt over een kleinere openstaande schuld. Afhankelijk van je hypotheekvorm kan het ook je maandlasten verlagen of de looptijd verkorten. Controleer vooraf wel de voorwaarden van je hypotheek: soms geldt een limiet voor boetevrij aflossen. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven en vergelijk de mogelijke rentebesparing met andere financiële doelen.

Check of je recht hebt op hypotheekrenteaftrek.

Controleer of je recht hebt op hypotheekrenteaftrek: onder voorwaarden kun je de betaalde rente aftrekken van je inkomen, waardoor je netto maandlasten mogelijk lager uitvallen. Het recht op aftrek hangt onder meer af van het soort lening, waarvoor je de hypotheek gebruikt en hoe je aflost. Bereken je maandlasten daarom mét én zonder het verwachte belastingvoordeel, en controleer je persoonlijke situatie bij de Belastingdienst of een hypotheekadviseur.

Houd ruimte in je budget voor stijgende lasten.

Houd in je budget ruimte over voor mogelijke stijgingen van je woonlasten. Je hypotheeklasten kunnen bijvoorbeeld veranderen wanneer je rentevaste periode afloopt en je een nieuw rentepercentage krijgt. Ook kunnen andere kosten, zoals onderhoud, verzekeringen en energie, toenemen. Door niet je volledige maandbudget aan vaste lasten uit te geven en een financiële buffer op te bouwen, ben je beter voorbereid op onverwachte uitgaven of hogere maandlasten.

startershypotheek berekenen online

Startershypotheek berekenen online: ontdek hoeveel je kunt lenen

Startershypotheek berekenen online: ontdek wat je kunt lenen

Wil je je eerste huis kopen? Met een online berekening krijg je snel een eerste indruk van je maximale hypotheek en de mogelijke maandlasten. Zo kun je gerichter zoeken naar een woning die past bij je inkomen en budget. De uitkomst is wel een indicatie: een geldverstrekker bepaalt uiteindelijk hoeveel je daadwerkelijk kunt lenen.

Wat is een startershypotheek?

Een startershypotheek is geen aparte hypotheekvorm met vaste voorwaarden. De term wordt meestal gebruikt voor een hypotheek voor iemand die voor het eerst een huis koopt. Welke hypotheek bij je past, hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning en de voorwaarden van de geldverstrekker.

Welke gegevens heb je nodig voor een online berekening?

Om een bruikbare schatting te krijgen, is het handig om de volgende informatie bij de hand te hebben:

  • Je bruto jaarinkomen: vul ook een eventueel tweede inkomen in als je samen koopt.
  • Je dienstverband: bijvoorbeeld een vast contract, tijdelijk contract of inkomen als zelfstandige.
  • Je schulden en financiële verplichtingen: denk aan studieschuld, persoonlijke lening, private lease of alimentatie.
  • Je eigen geld: spaargeld kan nodig zijn voor kosten die je niet volledig kunt meefinancieren.
  • De gewenste woning: de koopsom en, indien bekend, de geschatte woningwaarde.
  • Je voorkeuren: zoals de rentevaste periode en de looptijd van de hypotheek.

Hoe nauwkeuriger de gegevens, hoe nuttiger de indicatie. Houd er rekening mee dat de manier waarop inkomen en verplichtingen worden meegewogen per situatie en geldverstrekker kan verschillen.

Hoe bereken je je maximale hypotheek?

Een online rekentool gebruikt doorgaans je inkomen, financiële verplichtingen en aannames over de hypotheekrente om een indicatie van je maximale hypotheek te geven. Daarbij gelden wettelijke leennormen en voorwaarden van geldverstrekkers. Een hogere rente kan bijvoorbeeld invloed hebben op het bedrag dat je kunt lenen en op je maandlasten.

Ook de woning speelt een rol. In veel gevallen kun je niet meer lenen dan de woning volgens de geldende regels waard is. Een bod boven de taxatiewaarde kan daarom betekenen dat je het verschil met eigen geld moet betalen.

Maximaal lenen is niet hetzelfde als betaalbaar wonen

De maximale hypotheek is een berekende grens, geen advies over wat je comfortabel kunt betalen. Naast de hypotheeklasten krijg je te maken met uitgaven zoals energie, gemeentelijke belastingen, verzekeringen, onderhoud en eventuele servicekosten. Ook kan je inkomen of je persoonlijke situatie in de toekomst veranderen.

Bereken daarom niet alleen hoeveel je kunt lenen, maar ook welke maandlast bij je dagelijkse uitgaven en spaardoelen past. Maak ruimte voor onverwachte kosten en kijk hoe de lasten uitpakken als je bijvoorbeeld tijdelijk minder inkomen hebt.

Houd rekening met kosten koper en eigen geld

Bij het kopen van een woning betaal je vaak ook bijkomende kosten. Denk aan advies- en bemiddelingskosten, notariskosten, taxatiekosten en mogelijk overdrachtsbelasting. Welke kosten gelden, hangt onder meer af van je situatie en de woning. Soms zijn er vrijstellingen of andere voorwaarden; controleer daarom wat voor jou van toepassing is.

Deze kosten kun je niet altijd meefinancieren in je hypotheek. Ook kosten voor een verbouwing of een verschil tussen de koopsom en de taxatiewaarde kunnen eigen geld vereisen. Neem deze bedragen dus mee in je budget, naast je verwachte hypotheeklasten.

Online berekenen: een eerste stap

Een online berekening is handig om je mogelijkheden te verkennen en woningen binnen een realistische prijsklasse te zoeken. De uitkomst is echter geen hypotheekofferte en garandeert niet dat een aanvraag wordt goedgekeurd. Voor een definitieve beoordeling kijkt een geldverstrekker onder meer naar documenten over je inkomen, dienstverband, schulden en de woning.

Gebruik de berekening dus als startpunt. Vergelijk daarna verschillende hypotheekvormen en rentevaste periodes, en laat je persoonlijke situatie beoordelen voordat je financiële verplichtingen aangaat.

Veelgestelde vragen over een startershypotheek berekenen

Kan ik online mijn maximale hypotheek berekenen?

Ja. Met je inkomen, eventuele schulden en enkele gegevens over de woning kun je online een indicatie krijgen. De exacte leencapaciteit wordt pas vastgesteld na een beoordeling door een geldverstrekker.

Telt een studieschuld mee bij mijn hypotheek?

Een studieschuld kan invloed hebben op je maximale hypotheek. De precieze beoordeling hangt af van de actuele regels en je persoonlijke gegevens. Geef je studieschuld altijd eerlijk op bij een berekening en hypotheekaanvraag.

Kan ik de bijkomende aankoopkosten meefinancieren?

Niet alle bijkomende kosten kunnen in de hypotheek worden opgenomen. Houd daarom rekening met eigen geld voor bijvoorbeeld advies, de notaris en eventuele andere kosten die bij jouw aankoop gelden.

Is de uitkomst van een hypotheekcalculator definitief?

Nee. Een calculator geeft een schatting op basis van de ingevulde gegevens en de gebruikte aannames. De definitieve beoordeling volgt wanneer een geldverstrekker je aanvraag en documenten heeft bekeken.

Conclusie

Een startershypotheek online berekenen geeft je snel inzicht in je mogelijke leencapaciteit en maandlasten. Vul je gegevens zorgvuldig in, houd rekening met schulden en bijkomende kosten, en kijk verder dan alleen het maximale leenbedrag. Zo vormt de berekening een praktisch vertrekpunt voor een weloverwogen eerste stap op de woningmarkt.


6 Tips voor het Online Berekenen van een Startershypotheek

  1. Vul je bruto-inkomen nauwkeurig in.
  2. Neem studieschuld en andere leningen mee.
  3. Controleer hoeveel eigen geld je hebt.
  4. Vergelijk meerdere online rekentools.
  5. Bekijk actuele hypotheekrentes en looptijden.
  6. Zie de uitkomst als schatting, niet als definitief aanbod.

Vul je bruto-inkomen nauwkeurig in.

Vul je bruto-inkomen nauwkeurig in wanneer je online je startershypotheek berekent. Gebruik je actuele inkomen vóór belasting en controleer je gegevens aan de hand van je loonstrook of jaaropgave. Koop je samen, vul dan ook het inkomen van je partner in. Een realistische berekening geeft een betere eerste indruk van je leencapaciteit; de geldverstrekker beoordeelt je inkomen later aan de hand van bewijsstukken.

Neem studieschuld en andere leningen mee.

Neem je studieschuld en andere leningen altijd mee wanneer je online je startershypotheek berekent. Denk bijvoorbeeld aan een persoonlijke lening, creditcardschuld of private lease: zulke financiële verplichtingen kunnen invloed hebben op hoeveel je maximaal kunt lenen. Vul je gegevens eerlijk en zo volledig mogelijk in voor een realistischer beeld van je mogelijkheden en maandlasten. De uiteindelijke beoordeling hangt af van je persoonlijke situatie en de regels van de geldverstrekker.

Controleer hoeveel eigen geld je hebt.

Controleer hoeveel eigen geld je beschikbaar hebt voordat je een startershypotheek berekent. Je hebt dit geld mogelijk nodig voor bijkomende aankoopkosten, zoals advies-, notaris- en taxatiekosten, en voor een eventueel verschil tussen de koopsom en de taxatiewaarde. Niet alle kosten kun je meefinancieren in je hypotheek. Door je spaargeld en andere beschikbare middelen vooraf op een rij te zetten, krijg je een realistischer beeld van je budget en voorkom je verrassingen tijdens het kopen van je eerste woning.

Vergelijk meerdere online rekentools.

Vergelijk meerdere online rekentools om een beter beeld te krijgen van je mogelijke maximale hypotheek en maandlasten. De uitkomsten kunnen verschillen doordat tools andere aannames of gegevens gebruiken. Vul daarom steeds dezelfde, actuele informatie in en zie de resultaten als een eerste indicatie, niet als een definitief aanbod. Laat je persoonlijke situatie daarna beoordelen door een hypotheekadviseur of geldverstrekker.

Bekijk actuele hypotheekrentes en looptijden.

Bekijk bij het online berekenen van je startershypotheek altijd de actuele hypotheekrentes en vergelijk verschillende rentevaste periodes en looptijden. De rente en de gekozen looptijd beïnvloeden zowel je maandlasten als het totale bedrag dat je over de hele hypotheek betaalt. Omdat rentes en voorwaarden kunnen veranderen, is het verstandig om de gebruikte gegevens te controleren en de berekening als een indicatie te zien.

Zie de uitkomst als schatting, niet als definitief aanbod.

Zie de uitkomst van een online berekening van je startershypotheek als een eerste schatting, niet als een definitief aanbod. De rekentool gebruikt de gegevens die je invult en houdt mogelijk geen rekening met alle details van je financiële situatie. Een geldverstrekker beoordeelt je aanvraag pas definitief nadat je gegevens en documenten zijn gecontroleerd. Laat je daarom goed informeren voordat je een hypotheek kiest of financiële verplichtingen aangaat.

hypotheek oversluiten berekenen online

Hypotheek oversluiten berekenen online: ontdek of je kunt besparen

Hypotheek oversluiten berekenen online: zo ontdek je of het loont

Overweeg je om je hypotheek over te sluiten? Met een online berekening krijg je snel een eerste indruk van de mogelijke maandlasten en kosten. Of oversluiten echt voordelig is, hangt niet alleen af van de rente. Ook de resterende rentevaste periode, eventuele vergoedingen en bijkomende kosten spelen mee.

Wat betekent een hypotheek oversluiten?

Bij het oversluiten van een hypotheek wordt de bestaande lening afgelost en vervangen door een nieuwe hypotheek. Dat kan bij je huidige geldverstrekker of bij een andere aanbieder. Mensen bekijken deze mogelijkheid bijvoorbeeld wanneer de actuele hypotheekrente lager is dan hun huidige rente, of wanneer ze hun hypotheekvoorwaarden willen aanpassen.

Oversluiten kan tijdens een rentevaste periode, maar soms is wachten tot het einde daarvan aantrekkelijker. Tijdens de rentevaste periode kan de geldverstrekker een vergoeding rekenen voor het renteverlies. Die vergoeding wordt ook wel een vergoeding voor vervroegde aflossing genoemd.

Welke gegevens heb je nodig voor een online berekening?

Een hypotheek oversluiten berekenen online begint meestal met gegevens over je huidige hypotheek en je financiële situatie. Denk aan:

  • de resterende hypotheekschuld;
  • de huidige rente en de resterende rentevaste periode;
  • de hypotheekvorm, bijvoorbeeld annuïtair, lineair of aflossingsvrij;
  • de geschatte woningwaarde;
  • de gewenste nieuwe rentevaste periode;
  • eventuele kosten voor oversluiten en advies.

Hoe nauwkeuriger de gegevens, hoe bruikbaarder de uitkomst. De actuele hypotheekschuld en voorwaarden zijn vaak terug te vinden in je hypotheekoverzicht of in de documenten van je geldverstrekker.

Welke kosten kunnen bij oversluiten horen?

Een online rekentool kan een indicatie geven van de nieuwe maandlasten, maar niet iedere calculator neemt alle kosten mee. Mogelijke kosten zijn:

  • Vergoeding voor vervroegde aflossing: mogelijk verschuldigd wanneer de bestaande rentevaste periode nog loopt. De hoogte hangt af van je hypotheekvoorwaarden en de berekening van de geldverstrekker.
  • Advies- en bemiddelingskosten: voor begeleiding bij het kiezen en aanvragen van een nieuwe hypotheek.
  • Taxatiekosten: een taxatie kan nodig zijn om de waarde van de woning vast te stellen.
  • Notariskosten: bijvoorbeeld voor het aanpassen of opnieuw vestigen van een hypotheekrecht.

De precieze kosten verschillen per situatie. Vraag daarom vooraf om een overzicht en controleer welke posten al in een online berekening zijn meegenomen.

Bereken niet alleen de maandlasten

Een lagere maandlast lijkt aantrekkelijk, maar zegt niet automatisch dat oversluiten voordelig is. Zet de eenmalige kosten af tegen het mogelijke voordeel. Een eenvoudige indicatie van de terugverdientijd ontstaat door de totale oversluitkosten te delen door de verwachte maandelijkse besparing.

Bijvoorbeeld: als oversluiten eenmalige kosten met zich meebrengt, duurt het een bepaalde periode voordat de lagere maandlasten die kosten hebben terugverdiend. Blijf je korter in de woning of verandert je situatie eerder, dan kan het voordeel kleiner uitvallen. Kijk ook naar de totale kosten over de periode dat je de nieuwe hypotheek verwacht te houden.

Let op rentevaste periode en hypotheekvorm

De gekozen rentevaste periode beïnvloedt zowel de rente als de zekerheid over je maandlasten. Een kortere periode kan andere voorwaarden hebben dan een langere. Vergelijk daarom niet alleen rentepercentages, maar ook de looptijd en voorwaarden.

Ook de hypotheekvorm maakt verschil. Bij een annuïtaire of lineaire hypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd. Bij een aflossingsvrije hypotheek blijft de schuld in beginsel staan totdat deze wordt afgelost. Een nieuwe geldverstrekker beoordeelt bovendien of de hypotheek en maandlasten passen bij je inkomen en persoonlijke situatie.

Is een online berekening definitief?

Nee. Een online berekening is doorgaans een eerste indicatie. De uiteindelijke rente, acceptatie en kosten hangen af van onder meer je inkomen, de waarde van de woning, de hoogte van de lening en het beleid van de geldverstrekker. Controleer ook of mogelijke fiscale gevolgen zijn meegenomen. De regels kunnen afhangen van de hypotheek en je persoonlijke omstandigheden.

Hypotheek oversluiten berekenen: handige checklist

  1. Verzamel de actuele gegevens en voorwaarden van je bestaande hypotheek.
  2. Bereken de mogelijke nieuwe maandlasten met realistische gegevens.
  3. Neem alle eenmalige kosten mee, inclusief een eventuele vergoeding voor vervroegde aflossing.
  4. Vergelijk de totale kosten en het verwachte voordeel over dezelfde periode.
  5. Controleer de voorwaarden van de nieuwe hypotheek en vraag zo nodig deskundig advies.

Met online berekenen krijg je snel inzicht in mogelijke scenario’s. Een zorgvuldige vergelijking van rente, kosten, voorwaarden en terugverdientijd helpt bepalen of oversluiten in jouw situatie past. Laat de definitieve berekening controleren voordat je een nieuwe hypotheek afsluit.


Veelgestelde Vragen over het Online Berekenen van Hypotheek Oversluiten

  1. Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?
  2. Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?
  3. Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?
  4. Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?
  5. Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?
  6. Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?
  7. Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Hoe kan ik online berekenen of het oversluiten van mijn hypotheek voordelig is?

Je kunt online een eerste inschatting maken door je huidige hypotheekrente en maandlasten te vergelijken met de verwachte rente en maandlasten van een nieuwe hypotheek. Vul daarvoor onder meer je resterende hypotheekschuld, rentevaste periode, woningwaarde en hypotheekvorm in. Neem ook alle oversluitkosten mee, zoals een eventuele vergoeding voor vervroegd aflossen, advies-, taxatie- en notariskosten. Vergelijk vervolgens de totale kosten met de verwachte besparing en bereken hoe lang het duurt voordat je de kosten hebt terugverdiend. Een online uitkomst is een indicatie; de definitieve berekening hangt af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

Welke gegevens heb ik nodig om mijn hypotheekoversluiting online te berekenen?

Om je hypotheekoversluiting online te berekenen, heb je meestal gegevens nodig over je huidige hypotheek en je woning. Denk aan je resterende hypotheekschuld, huidige rente, resterende rentevaste periode en hypotheekvorm. Vaak wordt ook gevraagd naar de geschatte woningwaarde, je inkomen en de gewenste rentevaste periode voor de nieuwe hypotheek. Houd daarnaast rekening met mogelijke kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Met actuele en nauwkeurige gegevens krijg je een betrouwbaardere indicatie; de definitieve berekening hangt af van de voorwaarden van de geldverstrekker en jouw persoonlijke situatie.

Welke kosten moet ik meenemen bij het berekenen van hypotheek oversluiten?

Bij het berekenen van de kosten voor het oversluiten van je hypotheek houd je rekening met een eventuele vergoeding voor vervroegde aflossing (ook wel boeterente genoemd), advies- en bemiddelingskosten, taxatiekosten en notariskosten. Controleer ook of er kosten zijn voor het afsluiten van de nieuwe hypotheek. Welke kosten precies gelden, hangt af van je hypotheekvoorwaarden en persoonlijke situatie. Neem ze allemaal mee in de berekening en vergelijk ze met de verwachte besparing op je maandlasten, zodat je kunt inschatten hoe lang het duurt voordat je de kosten hebt terugverdiend.

Hoe bereken ik de terugverdientijd van de kosten voor het oversluiten van mijn hypotheek?

Bereken de terugverdientijd door alle eenmalige kosten van het oversluiten bij elkaar op te tellen en dit bedrag te delen door de maandelijkse besparing op je hypotheeklasten. Zijn de totale kosten bijvoorbeeld €3.000 en bespaar je €100 per maand, dan is de terugverdientijd 30 maanden. Neem onder meer advies-, taxatie- en notariskosten mee, plus een eventuele vergoeding voor vervroegde aflossing. Gebruik bij voorkeur de netto maandelijkse besparing en bedenk dat een online berekening een indicatie is: je werkelijke voordeel hangt ook af van de hypotheekvoorwaarden, je persoonlijke situatie en hoe lang je de nieuwe hypotheek aanhoudt.

Kan ik mijn hypotheek online oversluiten berekenen tijdens mijn rentevaste periode?

Ja, je kunt online berekenen wat het mogelijk kost en oplevert om je hypotheek tijdens de rentevaste periode over te sluiten. Houd er rekening mee dat je geldverstrekker in dat geval vaak een vergoeding voor vervroegde aflossing rekent, omdat je de afgesproken rente eerder beëindigt. De hoogte daarvan hangt onder meer af van je hypotheekvoorwaarden, resterende rentevaste periode en het verschil tussen je huidige rente en de actuele rente. Een online berekening geeft meestal alleen een indicatie; vraag je geldverstrekker om een officiële berekening en vergelijk de vergoeding en overige kosten met de mogelijke besparing.

Is een online berekening van hypotheek oversluiten definitief en betrouwbaar?

Een online berekening van hypotheek oversluiten is handig voor een eerste indicatie, maar meestal niet definitief. De uitkomst is alleen zo betrouwbaar als de gegevens die je invult en houdt mogelijk geen rekening met alle kosten, zoals een vergoeding voor vervroegde aflossing, advies-, taxatie- en notariskosten. Ook je inkomen, woningwaarde en de voorwaarden van de geldverstrekker kunnen invloed hebben op de uiteindelijke rente en acceptatie. Controleer daarom de aannames en laat de berekening bevestigen door een hypotheekadviseur of geldverstrekker voordat je een beslissing neemt.

Hoe vergelijk ik mijn huidige hypotheeklasten met de maandlasten na het oversluiten?

Vergelijk eerst je huidige maandlasten met de verwachte maandlasten van de nieuwe hypotheek en gebruik daarbij dezelfde uitgangspunten, zoals de hypotheekschuld en looptijd. Neem niet alleen rente en aflossing mee, maar ook eventuele verzekeringspremies en andere vaste hypotheekgebonden kosten. Bereken daarnaast de eenmalige oversluitkosten, zoals advies-, taxatie- en notariskosten en een eventuele vergoeding voor vervroegde aflossing. Door die kosten mee te nemen, zie je of de maandelijkse besparing opweegt tegen de totale kosten en hoelang het duurt voordat je het omslagpunt bereikt. Houd er rekening mee dat een online berekening een indicatie is; de definitieve lasten hangen af van je persoonlijke situatie en de voorwaarden van de geldverstrekker.

overzicht hypotheekrente tarieven

Overzicht hypotheekrente tarieven: vergelijk rentes en voorwaarden

Overzicht hypotheekrente tarieven: waar let je op?

Wie een huis koopt of een bestaande hypotheek oversluit, wil vaak eerst weten welke hypotheekrente tarieven er beschikbaar zijn. De rente bepaalt voor een belangrijk deel je maandlasten en de totale kosten van je hypotheek. Toch is er niet één tarief dat voor iedereen geldt. De rente die je kunt krijgen, hangt onder meer af van je hypotheekvorm, de rentevaste periode en de verhouding tussen je hypotheek en de waarde van je woning.

Waarom veranderen hypotheekrentes?

Hypotheekrentes worden beïnvloed door ontwikkelingen op de financiële markten, de kosten waartegen geldverstrekkers geld aantrekken en hun eigen beleid. Daardoor kunnen tarieven regelmatig wijzigen. Een overzicht dat vandaag actueel is, kan later alweer veranderd zijn. Controleer daarom altijd de rente en voorwaarden bij de geldverstrekker voordat je een beslissing neemt.

Vaste of variabele hypotheekrente

Bij een vaste rente staat je rente gedurende een afgesproken periode vast. Dat geeft duidelijkheid over je bruto rentelasten in die periode. Veelgebruikte rentevaste periodes zijn bijvoorbeeld 5, 10, 20 of 30 jaar. In het algemeen geldt: hoe langer de rente vaststaat, hoe anders het tarief kan zijn. De precieze verhouding verschilt per aanbieder en marktomstandigheid.

Bij een variabele rente kan het tarief vaker wijzigen. Je maandlasten kunnen daardoor stijgen of dalen. Dat kan aantrekkelijk zijn als de rente daalt, maar brengt ook onzekerheid met zich mee. Bekijk vooraf hoe vaak de rente wordt aangepast en welke voorwaarden daarbij gelden.

Welke factoren bepalen jouw tarief?

  • Rentevaste periode: de gekozen periode heeft invloed op het aangeboden rentepercentage.
  • Hypotheek ten opzichte van de woningwaarde: geldverstrekkers gebruiken vaak tariefklassen. Een lagere verhouding tussen hypotheekschuld en woningwaarde kan soms een lager tarief opleveren.
  • NHG: een hypotheek met Nationale Hypotheek Garantie kan onder bepaalde voorwaarden een ander rentetarief hebben. Of je in aanmerking komt, hangt af van de actuele regels en grenzen.
  • Hypotheekvorm: voorwaarden en rentetarieven kunnen verschillen tussen bijvoorbeeld een annuïteitenhypotheek, lineaire hypotheek en aflossingsvrije hypotheek.
  • Persoonlijke en woninggegevens: de geldverstrekker beoordeelt je financiële situatie en de kenmerken van de woning.
  • Voorwaarden van de aanbieder: denk aan mogelijkheden om extra af te lossen, de verhuisregeling en de voorwaarden voor renteaanpassing.

Hypotheekrente tarieven vergelijken

Een overzicht van hypotheekrentes is een handig startpunt, maar vergelijk niet alleen het rentepercentage. Let ook op de voorwaarden en de totale kosten over de periode die voor jou relevant is. Een iets lagere rente is niet automatisch de beste keuze als daar minder flexibele voorwaarden tegenover staan.

Vergelijk bij voorkeur offertes met dezelfde uitgangspunten: hetzelfde hypotheekbedrag, dezelfde rentevaste periode, dezelfde hypotheekvorm en dezelfde verhouding tot de woningwaarde. Controleer ook of het getoonde tarief afhankelijk is van NHG, energielabel of een andere korting. Kortingen kunnen voorwaarden hebben en kunnen gedurende de looptijd veranderen.

Bruto en netto maandlasten

De rente is slechts één onderdeel van je hypotheeklasten. Je maandbedrag kan ook bestaan uit aflossing en eventuele andere kosten. De bruto maandlast is het bedrag vóór mogelijke fiscale effecten. De netto maandlast hangt mede af van je persoonlijke situatie en de geldende belastingregels. Laat daarom niet alleen het rentepercentage, maar ook de verwachte maandlasten en totale kosten berekenen.

Let op de voorwaarden en geldigheid

Een rente op een website of in een vergelijking is meestal indicatief. Het uiteindelijke aanbod kan afhangen van de beoordeling van je aanvraag, de woningwaarde en de voorwaarden van de geldverstrekker. Vraag na hoe lang een renteaanbod geldig is en of het tarief tijdens die periode kan wijzigen. Lees ook de voorwaarden over extra aflossen, verhuizen en het meenemen van de rente naar een volgende woning.

Conclusie

Een overzicht van hypotheekrente tarieven helpt je om aanbieders en mogelijkheden te verkennen. De beste keuze hangt echter af van meer dan alleen het laagste percentage. Vergelijk rentevaste periodes, hypotheekvormen, tariefklassen en voorwaarden op basis van jouw situatie. Omdat hypotheekrentes en regels kunnen veranderen, is het verstandig actuele informatie op te vragen en de gevolgen van verschillende opties zorgvuldig te laten berekenen.


Voordelen van het Overzicht van Hypotheekrente Tarieven: Eenvoudig Vergelijken en Beter Inzicht

  1. Vergelijk eenvoudig hypotheekrentes.
  2. Krijg snel inzicht in actuele tarieven.
  3. Vind tarieven voor verschillende rentevaste periodes.
  4. Ontdek mogelijke verschillen tussen geldverstrekkers.
  5. Maak beter geïnformeerde keuzes.
  6. Krijg meer grip op je maandlasten.


Vijf Nadelen van Overzicht Hypotheekrente Tarieven

  1. Tarieven kunnen snel veranderen.
  2. Niet elk tarief geldt voor iedere situatie.
  3. Voorwaarden zijn lastig te vergelijken.
  4. Advertentietarieven kunnen afwijken van offertes.
  5. Een laag tarief zegt niet alles over de totale kosten.

Vergelijk eenvoudig hypotheekrentes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes van verschillende geldverstrekkers. Zo zie je in één oogopslag welke tarieven aansluiten bij jouw hypotheekbedrag en gewenste rentevaste periode. Dat maakt het makkelijker om opties te verkennen en gericht te bekijken welke hypotheek bij jouw situatie past. Houd er rekening mee dat de uiteindelijke rente ook afhangt van persoonlijke omstandigheden en de voorwaarden van de aanbieder.

Krijg snel inzicht in actuele tarieven.

Met een overzicht van hypotheekrente tarieven krijg je snel inzicht in de actuele rentes van verschillende aanbieders. Zo zie je in één oogopslag welke tarieven gelden voor uiteenlopende rentevaste periodes en kun je makkelijker bepalen welke opties passen bij jouw situatie. Controleer altijd de voorwaarden en vraag een persoonlijk renteaanbod aan, want het uiteindelijke tarief kan afhangen van je financiële situatie en de kenmerken van de woning.

Vind tarieven voor verschillende rentevaste periodes.

Met een overzicht van hypotheekrente tarieven vergelijk je eenvoudig de rentes voor verschillende rentevaste periodes. Zo zie je in één oogopslag hoe de tarieven verschillen wanneer je de rente bijvoorbeeld korter of juist langer vastzet. Dat helpt je om de mogelijke maandlasten af te wegen tegen de zekerheid die je prettig vindt, zodat je een rentevaste periode kunt kiezen die past bij jouw financiële situatie en plannen.

Ontdek mogelijke verschillen tussen geldverstrekkers.

Door een overzicht van hypotheekrentetarieven te bekijken, ontdek je eenvoudig welke verschillen er zijn tussen geldverstrekkers. Zelfs bij dezelfde rentevaste periode en vergelijkbare voorwaarden kunnen tarieven uiteenlopen. Door meerdere aanbieders naast elkaar te zetten, krijg je een beter beeld van de mogelijkheden en kun je gericht onderzoeken welke hypotheek het beste aansluit bij jouw situatie. Vergelijk daarbij niet alleen de rente, maar ook de voorwaarden en eventuele bijkomende kosten.

Maak beter geïnformeerde keuzes.

Met een overzicht van hypotheekrente tarieven kun je verschillende aanbieders en rentevaste periodes eenvoudig met elkaar vergelijken. Zo krijg je beter inzicht in de mogelijkheden, de bijbehorende maandlasten en de voorwaarden. Die informatie helpt je om keuzes af te stemmen op je financiële situatie en plannen, zodat je een beter geïnformeerde beslissing neemt over je hypotheek.

Krijg meer grip op je maandlasten.

Krijg meer grip op je maandlasten

Met een overzicht van hypotheekrente tarieven zie je in één oogopslag hoe verschillende rentes je verwachte maandlasten kunnen beïnvloeden. Zo kun je aanbieders en rentevaste periodes vergelijken en beter inschatten welke hypotheek past bij je budget. Houd er rekening mee dat je uiteindelijke maandlasten ook afhangen van onder meer je hypotheekvorm, de hoogte van je lening en je persoonlijke situatie.

Tarieven kunnen snel veranderen.

Een nadeel van een overzicht van hypotheekrente tarieven is dat de tarieven snel kunnen veranderen. Door ontwikkelingen op de financiële markten kunnen geldverstrekkers hun rente regelmatig aanpassen, waardoor een tarief op het overzicht mogelijk niet meer actueel is wanneer je een offerte aanvraagt. Controleer daarom altijd de actuele rente en voorwaarden bij de aanbieder voordat je een beslissing neemt.

Niet elk tarief geldt voor iedere situatie.

Niet elk hypotheekrentetarief geldt voor iedere situatie. De rente die je daadwerkelijk aangeboden krijgt, kan afhangen van onder meer je hypotheekvorm, de rentevaste periode, de verhouding tussen je hypotheek en de woningwaarde en of je in aanmerking komt voor NHG. Een tarief in een overzicht is daarom vaak indicatief en kan afwijken van het persoonlijke aanbod van de geldverstrekker. Controleer altijd welke voorwaarden gelden en laat de rente berekenen op basis van jouw situatie.

Voorwaarden zijn lastig te vergelijken.

De voorwaarden bij hypotheekrentes zijn soms lastig met elkaar te vergelijken. Geldverstrekkers hanteren uiteenlopende regels voor bijvoorbeeld extra aflossen, verhuizen, rentekorting en het aanpassen van je rente. Daardoor zegt een lager rentepercentage niet altijd genoeg over de totale aantrekkelijkheid van een aanbod. Lees daarom de voorwaarden zorgvuldig en vergelijk offertes op basis van dezelfde uitgangspunten.

Advertentietarieven kunnen afwijken van offertes.

Advertentietarieven zijn vaak indicatief en kunnen afwijken van de rente die je uiteindelijk in een persoonlijke offerte krijgt. Het definitieve tarief hangt bijvoorbeeld af van je financiële situatie, de woningwaarde, de hoogte van je hypotheek en eventuele voorwaarden of kortingen. Gebruik een renteoverzicht daarom als eerste vergelijking en controleer altijd welk tarief de geldverstrekker voor jouw situatie aanbiedt.

Een laag tarief zegt niet alles over de totale kosten.

Een laag hypotheekrentetarief zegt niet alles over de totale kosten van je hypotheek. Ook de afsluit- en advieskosten, voorwaarden voor extra aflossen, eventuele kortingen en de gekozen rentevaste periode spelen mee. Vergelijk daarom niet alleen het rentepercentage, maar bekijk ook de totale kosten en voorwaarden gedurende de looptijd.

wat betaal je aan hypotheek

Wat betaal je aan hypotheek? Bereken je maandlasten en bijkomende woonkosten

Wat betaal je aan hypotheek?

Een hypotheek bestaat meestal uit maandelijkse betalingen voor rente en aflossing. Hoeveel je precies betaalt, hangt onder meer af van het bedrag dat je leent, de rente, de looptijd en de hypotheekvorm. Ook bijkomende woonlasten en eventuele belastingvoordelen spelen mee in wat je uiteindelijk per maand kwijt bent.

Waaruit bestaat je maandelijkse hypotheekbedrag?

  • Aflossing: je betaalt een deel van de lening terug. Daardoor wordt je hypotheekschuld lager.
  • Rente: dit is de vergoeding die je betaalt voor het lenen van geld. De rente wordt berekend over de openstaande schuld.

Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk. In het begin bestaat een groter deel uit rente; later los je steeds meer af. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Je maandlasten beginnen daardoor hoger en dalen geleidelijk.

Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente. Je lost de lening niet automatisch af, waardoor de schuld blijft staan. Aan het einde van de looptijd moet je die schuld op een andere manier terugbetalen of herfinancieren.

Een rekenvoorbeeld

Stel dat je € 350.000 leent met een annuïteitenhypotheek, een looptijd van 30 jaar en een rente van 4% per jaar. Je bruto maandbedrag voor rente en aflossing is dan ongeveer € 1.670. Dit is een indicatief voorbeeld: de werkelijke betaling hangt af van de voorwaarden van de hypotheek en het rentepercentage dat je krijgt.

Bij dezelfde lening en rente is de eerste betaling van een lineaire hypotheek ongeveer € 2.139. Dat bedrag bestaat uit circa € 972 aflossing en € 1.167 rente. Omdat de schuld daarna elke maand daalt, nemen ook de rentelasten en de totale maandbetaling geleidelijk af.

Bruto en netto maandlasten

Het hypotheekbedrag dat je aan de geldverstrekker betaalt, is je bruto maandlast. Je netto maandlast kan lager uitvallen door hypotheekrenteaftrek, als je daarvoor in aanmerking komt. De precieze belastinguitkomst verschilt per situatie. Ook het eigenwoningforfait kan invloed hebben op je belasting. Houd er rekening mee dat belastingregels en je persoonlijke omstandigheden bepalen wat je uiteindelijk netto betaalt.

Andere kosten van een koopwoning

Je totale woonlasten bestaan uit meer dan alleen de hypotheek. Denk ook aan:

  • verzekeringen, zoals een opstalverzekering;
  • gemeentelijke belastingen en waterschapslasten;
  • onderhoud en reparaties aan de woning;
  • een bijdrage aan de Vereniging van Eigenaars (VvE), als je een appartement koopt;
  • eventuele kosten voor een overlijdensrisicoverzekering of andere aanvullende producten.

Daarnaast zijn er bij het kopen van een woning vaak eenmalige kosten, zoals notariskosten, taxatiekosten en advies- of bemiddelingskosten. Die vallen niet onder je maandelijkse hypotheekbetaling, maar zijn wel belangrijk voor je totale budget.

Wat bepaalt hoeveel je kunt lenen?

Hoeveel je kunt lenen, hangt onder andere af van je inkomen, eventuele financiële verplichtingen, de hypotheekrente en de waarde en het energielabel van de woning. Het maximale bedrag dat je kunt lenen is niet automatisch ook een bedrag dat comfortabel bij je budget past. Breng daarom naast je hypotheeklasten ook je andere uitgaven en een buffer voor onverwachte kosten in kaart.

Bereken je hypotheeklasten zorgvuldig

Wil je weten wat je aan hypotheek betaalt? Vergelijk dan niet alleen de rente, maar ook de hypotheekvorm, rentevaste periode, voorwaarden en bijkomende kosten. Gebruik berekeningen als eerste indicatie en laat de uitkomst controleren op basis van jouw persoonlijke situatie voordat je een hypotheek afsluit.


Veelgestelde Vragen over Hypotheekbetalingen: Wat Betaal je aan Hypotheek?

  1. Hoeveel betaal je gemiddeld per maand aan hypotheek?
  2. Waaruit bestaat de maandelijkse hypotheekbetaling?
  3. Wat is het verschil tussen bruto en netto hypotheeklasten?
  4. Welke factoren bepalen hoeveel je aan hypotheek betaalt?
  5. Hoeveel hypotheek kan ik betalen met mijn inkomen?
  6. Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?
  7. Welke extra woonlasten komen bovenop mijn hypotheek?

Hoeveel betaal je gemiddeld per maand aan hypotheek?

Er is geen vast bedrag dat iedereen gemiddeld per maand aan hypotheek betaalt: de maandlast hangt vooral af van hoeveel je leent, de rente, de looptijd en de hypotheekvorm. Als indicatie betaal je voor een annuïteitenhypotheek van € 300.000 met een looptijd van 30 jaar en 4% rente ongeveer € 1.432 bruto per maand aan rente en aflossing. Je netto maandlast kan anders uitvallen door belastingen, en bijkomende woonkosten zoals onderhoud, verzekeringen en gemeentelijke lasten komen daar nog bij.

Waaruit bestaat de maandelijkse hypotheekbetaling?

De maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De rente is de vergoeding voor het geleende bedrag; met de aflossing betaal je je hypotheekschuld stap voor stap terug. Hoe deze bedragen zich tot elkaar verhouden, hangt af van je hypotheekvorm: bij een annuïteitenhypotheek verandert de verhouding gedurende de looptijd, terwijl je bij een lineaire hypotheek elke maand een vast bedrag aflost. Je totale woonlasten kunnen daarnaast bestaan uit bijvoorbeeld verzekeringen, belastingen, onderhoud en eventuele VvE-kosten.

Wat is het verschil tussen bruto en netto hypotheeklasten?

De bruto hypotheeklasten zijn het bedrag dat je maandelijks aan je geldverstrekker betaalt voor rente en aflossing. De netto hypotheeklasten zijn je lasten na eventuele belastingeffecten, zoals hypotheekrenteaftrek. Daardoor kunnen je netto lasten lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de actuele belastingregels. Houd er ook rekening mee dat andere woonkosten, zoals verzekeringen, belastingen en onderhoud, niet in dit hypotheekbedrag zijn inbegrepen.

Welke factoren bepalen hoeveel je aan hypotheek betaalt?

Hoeveel je aan hypotheek betaalt, hangt vooral af van het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en de voorwaarden van je geldverstrekker kunnen verschil maken. Je netto maandlasten worden daarnaast beïnvloed door je persoonlijke belasting­positie en eventuele hypotheekrenteaftrek. Vergeet tot slot niet de bijkomende woonkosten, zoals verzekeringen, onderhoud, gemeentelijke belastingen en een eventuele VvE-bijdrage.

Hoeveel hypotheek kan ik betalen met mijn inkomen?

Hoeveel hypotheek je met je inkomen kunt betalen, hangt niet alleen af van je salaris, maar ook van eventuele schulden, je vaste lasten, de hypotheekrente en de looptijd van de hypotheek. Ook het inkomen van een eventuele partner en de waarde en het energielabel van de woning kunnen meetellen. Een geldverstrekker beoordeelt hoeveel je verantwoord kunt lenen, maar het maximale leenbedrag is niet automatisch het bedrag dat prettig past binnen je maandbudget. Houd daarom ook rekening met woonlasten zoals onderhoud, verzekeringen en belastingen. Met een hypotheekberekening krijg je een eerste indicatie; een hypotheekadviseur kan die op jouw situatie afstemmen.

Hoe verschillen de maandlasten van een annuïteitenhypotheek en een lineaire hypotheek?

Bij een annuïteitenhypotheek blijven je bruto maandlasten voor rente en aflossing tijdens de rentevaste periode meestal gelijk. In het begin betaal je relatief veel rente en los je weinig af; later verschuift die verhouding. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor zijn de maandlasten in het begin hoger, maar dalen ze geleidelijk doordat je steeds minder rente betaalt. Over de hele looptijd betaal je met een lineaire hypotheek doorgaans minder rente, zolang de overige voorwaarden gelijk zijn.

Welke extra woonlasten komen bovenop mijn hypotheek?

Bovenop je hypotheek betaal je vaak extra woonlasten, zoals gemeentelijke belastingen en waterschapslasten, een opstalverzekering en kosten voor onderhoud en reparaties. Koop je een appartement, dan betaal je meestal ook een maandelijkse bijdrage aan de Vereniging van Eigenaars (VvE). Afhankelijk van je situatie kunnen er daarnaast kosten zijn voor bijvoorbeeld een overlijdensrisicoverzekering of erfpacht. Houd deze uitgaven mee in je budget, zodat je een realistischer beeld krijgt van je totale woonlasten.