

Hypotheekrente en maandlasten: hoeveel betaal je elke maand?
Hypotheekrente en maandlasten: wat betaal je elke maand?
De hypotheekrente heeft veel invloed op je maandlasten. Hoe hoger de rente, hoe meer rente je doorgaans betaalt over je hypotheek. Maar je maandbedrag hangt ook af van andere factoren, zoals het hypotheekbedrag, de looptijd en de hypotheekvorm. In dit artikel lees je hoe die onderdelen samen je maandlasten bepalen.
Waaruit bestaan je hypotheeklasten?
Je maandelijkse hypotheekbetaling bestaat meestal uit rente en aflossing. De verhouding tussen die twee verandert afhankelijk van de hypotheekvorm. Daarnaast kun je kosten hebben voor bijvoorbeeld een overlijdensrisicoverzekering, een eventuele bankspaarrekening of andere producten die bij je hypotheek horen.
Ook woonlasten buiten de hypotheek spelen mee in je budget. Denk aan gemeentelijke belastingen, verzekeringen, onderhoud en energiekosten. Die posten zijn geen onderdeel van je hypotheekbetaling, maar wel belangrijk om mee te nemen wanneer je je totale woonlasten berekent.
Hoe beïnvloedt de hypotheekrente je maandbedrag?
De rente is de vergoeding die je betaalt aan de hypotheekverstrekker voor het geleende bedrag. Bij een hogere rente betaal je, bij hetzelfde hypotheekbedrag en dezelfde hypotheekvorm, meestal meer rente per maand. Bij een lagere rente is dat doorgaans minder.
Hoe groot het verschil precies is, hangt onder meer af van de hoogte van je hypotheek, de resterende looptijd en de manier waarop je aflost. Een renteverschil van enkele tienden van een procent kan over een lange periode een merkbaar effect hebben. Vergelijk daarom niet alleen het rentepercentage, maar kijk ook naar de voorwaarden en de totale kosten.
De hypotheekvorm maakt verschil
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag voor rente en aflossing, zolang de rente en overige voorwaarden niet veranderen. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af. Je schuld wordt daardoor geleidelijk kleiner.
Lineaire hypotheek
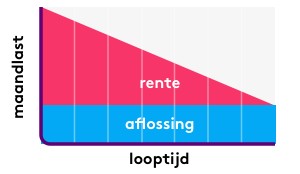
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat je hypotheekschuld daalt, betaal je gaandeweg minder rente. Daardoor zijn de bruto maandlasten in het begin relatief hoog en nemen ze meestal af gedurende de looptijd.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je niet automatisch af. De maandlasten kunnen daardoor lager lijken dan bij een hypotheek waarop je wel aflost. Aan het einde van de looptijd staat de schuld echter nog open. Bespreek daarom hoe je die later kunt terugbetalen of herfinancieren. Voor de fiscale behandeling gelden bovendien voorwaarden.
Bruto en netto maandlasten
De bruto maandlast is het bedrag dat je aan de hypotheekverstrekker betaalt, vóór eventuele belastingeffecten. De netto maandlast houdt rekening met mogelijke fiscale gevolgen, zoals hypotheekrenteaftrek. Of je daarvoor in aanmerking komt en hoeveel voordeel dat oplevert, hangt af van je persoonlijke situatie en de geldende regels.
Reken niet uitsluitend op een mogelijk belastingvoordeel bij het bepalen van je budget. De fiscale regels kunnen veranderen en je netto voordeel is niet voor iedereen gelijk. Voor een persoonlijke berekening kun je terecht bij een hypotheekadviseur of de Belastingdienst.
Wat betekent de rentevaste periode?
Met een rentevaste periode spreek je af hoe lang je hypotheekrente vaststaat. Tijdens die periode verandert je rente normaal gesproken niet. Een langere rentevaste periode kan meer zekerheid geven over je maandlasten, maar de aangeboden rente kan anders zijn dan bij een kortere periode.
Wanneer de rentevaste periode afloopt, krijg je meestal een nieuw renteaanbod. Je maandlasten kunnen dan stijgen of dalen, afhankelijk van de rente op dat moment en de resterende hypotheekschuld. Het is verstandig om hier vooraf rekening mee te houden, zeker als een hogere betaling lastig in je budget zou passen.
Andere factoren die je maandlasten beïnvloeden
- De hoogte van je hypotheek: hoe meer je leent, hoe hoger de rente- en eventuele aflossingsbedragen doorgaans zijn.
- De looptijd: de gekozen looptijd beïnvloedt hoeveel je per maand aflost en hoeveel rente je over de totale looptijd betaalt.
- De verhouding tussen hypotheek en woningwaarde: sommige aanbieders hanteren verschillende rentetarieven afhankelijk van deze verhouding.
- De hypotheekvoorwaarden: denk aan mogelijkheden voor extra aflossen, meenemen van de rente of wijzigingen in de hypotheek.
- Je persoonlijke situatie: inkomen, gezinssamenstelling en andere financiële verplichtingen bepalen mede welk maandbedrag verantwoord is.
Zo krijg je een realistisch beeld van je maandlasten
- Breng in kaart hoeveel je wilt lenen en welke hypotheekvorm bij je past.
- Vergelijk rentetarieven én voorwaarden van verschillende aanbieders.
- Bekijk zowel de bruto als de geschatte netto maandlasten.
- Neem bijkomende woonkosten en een financiële buffer mee in je budget.
- Bereken ook wat er gebeurt als je rentevaste periode afloopt of je inkomen verandert.
Tot slot
Hypotheekrente is een belangrijke factor in je maandlasten, maar niet de enige. De hypotheekvorm, looptijd, rentevaste periode en voorwaarden bepalen samen hoeveel je betaalt en hoe die betaling zich in de toekomst kan ontwikkelen. Een vergelijking en berekening op basis van je eigen situatie geven daarom een betrouwbaarder beeld dan alleen kijken naar het laagste rentepercentage.
Dit artikel is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.
8 Tips om Je Maandlasten voor Hypotheekrente te Beheersen
- Vergelijk hypotheekrentes bij meerdere aanbieders.
- Kies een rentevaste periode die bij je past.
- Bereken maandlasten inclusief aflossing en kosten.
- Houd rekening met rente na afloop van de rentevaste periode.
- Een lagere rente kan je maandlasten verlagen.
- Extra aflossen kan rentekosten verminderen.
- Check of je recht hebt op hypotheekrenteaftrek.
- Houd ruimte in je budget voor stijgende lasten.
Vergelijk hypotheekrentes bij meerdere aanbieders.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten van je hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo krijg je een completer beeld van welke hypotheek het beste bij jouw situatie past.
Kies een rentevaste periode die bij je past.
Kies een rentevaste periode die past bij jouw financiële situatie en behoefte aan zekerheid. Met een langere periode staan je hypotheekrente en bijbehorende maandlasten langer vast, wat rust en voorspelbaarheid kan geven. Een kortere periode kan aantrekkelijk zijn als de rente lager is, maar na afloop kunnen je maandlasten veranderen. Denk daarom na over hoe lang je zekerheid wilt en of je een eventuele rentestijging later kunt opvangen.
Bereken maandlasten inclusief aflossing en kosten.
Bereken je maandlasten niet alleen op basis van de hypotheekrente. Neem ook de aflossing mee en houd rekening met bijkomende kosten, zoals advies- en notariskosten, taxatiekosten en eventuele verzekeringen. Zo krijg je een realistischer beeld van wat je hypotheek en woning je maandelijks kosten.
Houd rekening met rente na afloop van de rentevaste periode.
Houd rekening met de rente die geldt wanneer je rentevaste periode afloopt. Is de rente op dat moment hoger, dan kunnen je maandlasten stijgen, ook als je hypotheekschuld inmiddels kleiner is. Bereken daarom vooraf of je een hogere maandbetaling kunt opvangen en vergelijk op tijd de mogelijkheden bij je huidige en andere hypotheekverstrekkers. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente wordt vastgesteld.
Een lagere rente kan je maandlasten verlagen.
Een lagere hypotheekrente kan je maandlasten verlagen, omdat je minder rente betaalt over je openstaande hypotheekschuld. Hoe groot het verschil is, hangt onder meer af van het bedrag dat je leent, je hypotheekvorm en de rentevaste periode. Vergelijk daarom niet alleen de rentepercentages, maar ook de voorwaarden en eventuele bijkomende kosten.
Extra aflossen kan rentekosten verminderen.
Extra aflossen op je hypotheek kan de totale rentekosten verlagen, omdat je rente betaalt over een kleinere openstaande schuld. Afhankelijk van je hypotheekvorm kan het ook je maandlasten verlagen of de looptijd verkorten. Controleer vooraf wel de voorwaarden van je hypotheek: soms geldt een limiet voor boetevrij aflossen. Houd daarnaast voldoende spaargeld achter de hand voor onverwachte uitgaven en vergelijk de mogelijke rentebesparing met andere financiële doelen.
Check of je recht hebt op hypotheekrenteaftrek.
Controleer of je recht hebt op hypotheekrenteaftrek: onder voorwaarden kun je de betaalde rente aftrekken van je inkomen, waardoor je netto maandlasten mogelijk lager uitvallen. Het recht op aftrek hangt onder meer af van het soort lening, waarvoor je de hypotheek gebruikt en hoe je aflost. Bereken je maandlasten daarom mét én zonder het verwachte belastingvoordeel, en controleer je persoonlijke situatie bij de Belastingdienst of een hypotheekadviseur.
Houd ruimte in je budget voor stijgende lasten.
Houd in je budget ruimte over voor mogelijke stijgingen van je woonlasten. Je hypotheeklasten kunnen bijvoorbeeld veranderen wanneer je rentevaste periode afloopt en je een nieuw rentepercentage krijgt. Ook kunnen andere kosten, zoals onderhoud, verzekeringen en energie, toenemen. Door niet je volledige maandbudget aan vaste lasten uit te geven en een financiële buffer op te bouwen, ben je beter voorbereid op onverwachte uitgaven of hogere maandlasten.
