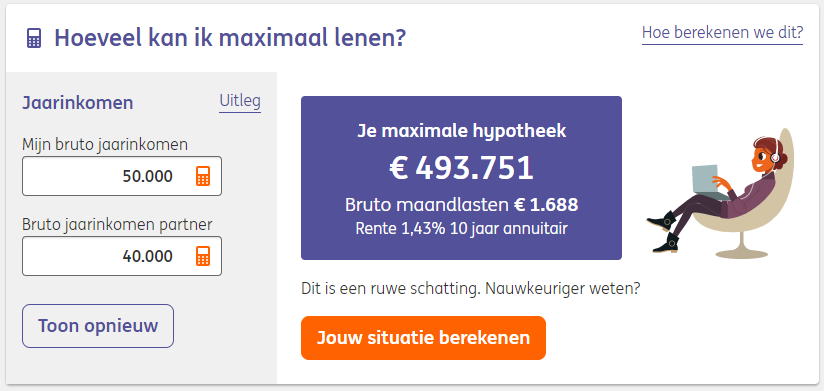
hypotheek berekenen online

Hypotheek berekenen online: ontdek hoeveel je kunt lenen

Hypotheek berekenen online: ontdek wat je kunt lenen

Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kun je krijgen? Met een online hypotheekberekening krijg je snel een eerste indruk. Je vult enkele gegevens in en ziet een indicatie van het bedrag dat mogelijk bij jouw situatie past. Zo kun je gerichter zoeken naar een woning en je budget beter bepalen.

Hoe werkt online een hypotheek berekenen?

Een hypotheekcalculator gebruikt gegevens over je inkomen, financiële verplichtingen en de woning om een schatting te maken. Vaak kun je onder meer het volgende invullen:

  • Je bruto jaarinkomen en dat van een eventuele partner
  • Je dienstverband of andere inkomstenbronnen
  • Studieschulden, persoonlijke leningen en andere financiële verplichtingen
  • De verwachte waarde of koopprijs van de woning
  • Het bedrag aan eigen geld dat je wilt inbrengen
  • De gewenste rentevaste periode en looptijd

Op basis daarvan berekent de tool een indicatie van je maximale hypotheek of mogelijke maandlasten. De uitkomst is bedoeld als eerste oriëntatie en is geen definitieve offerte of garantie dat een geldverstrekker de hypotheek verstrekt.

Maximale hypotheek en maandlasten

Je maximale hypotheek is niet automatisch hetzelfde als een verantwoord woonbudget. Het bedrag dat je kunt lenen hangt onder andere af van je inkomen, bestaande schulden, de hypotheekrente en de waarde van de woning. Ook regels voor verantwoord lenen spelen een rol.

Let daarom niet alleen op het maximale leenbedrag. Kijk ook naar de maandlasten die voor jou comfortabel zijn. Houd rekening met vaste uitgaven, eventuele veranderingen in je inkomen en kosten die bij een eigen woning horen, zoals onderhoud, verzekeringen en gemeentelijke lasten.

Bruto en netto maandlasten

Een berekening kan bruto of netto maandlasten tonen. De bruto maandlast is het bedrag dat je aan rente en aflossing betaalt voordat eventuele fiscale gevolgen zijn meegenomen. De netto maandlast kan daarvan afwijken, bijvoorbeeld door de hypotheekrenteaftrek. Je persoonlijke situatie en de geldende belastingregels bepalen hoe groot dat verschil is. Gebruik een netto bedrag daarom als indicatie en controleer wat in jouw situatie van toepassing is.

Welke kosten moet je zelf betalen?

Naast de koopsom zijn er kosten rond de aankoop en financiering van een woning. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advies- of bemiddelingskosten en eventuele kosten voor een bouwkundige keuring. Afhankelijk van je situatie kunnen ook overdrachtsbelasting of andere kosten gelden.

Je kunt niet alle bijkomende kosten zomaar meefinancieren in de hypotheek. Daarom is het verstandig om vooraf te bekijken hoeveel eigen geld je nodig hebt. Een online hypotheekberekening geeft meestal niet automatisch een volledig overzicht van alle aankoopkosten.

Hoe betrouwbaar is een online hypotheekberekening?

Een online berekening is handig om verschillende scenario’s te verkennen, maar de nauwkeurigheid hangt af van de gegevens die je invult en de aannames van de calculator. Een geldverstrekker beoordeelt je aanvraag uitgebreider. Daarbij kunnen bijvoorbeeld je inkomen, arbeidscontract, schulden, de woningwaarde en de herkomst van eigen geld worden gecontroleerd.

De uiteindelijke hypotheek kan daarom lager uitvallen dan de online indicatie. Vul gegevens zo zorgvuldig mogelijk in en controleer of de rekentool rekening houdt met zaken die voor jou belangrijk zijn, zoals een studieschuld, een tijdelijk contract of inkomen als zelfstandige.

Zo haal je meer uit een hypotheekcalculator

  1. Gebruik actuele gegevens. Neem je recente inkomen en bekende financiële verplichtingen als uitgangspunt.
  2. Vergelijk meerdere scenario’s. Bekijk wat er verandert bij een andere rentevaste periode, looptijd of eigen inbreng.
  3. Reken voorzichtig. Kies niet alleen voor het hoogste leenbedrag, maar bepaal welke maandlast bij je budget past.
  4. Houd rekening met veranderingen. Denk aan gezinsuitbreiding, minder werken, pensioen of een mogelijke inkomensverandering.
  5. Controleer bijkomende kosten. Reserveer voldoende eigen geld voor kosten die niet in de hypotheek kunnen worden opgenomen.

Online je hypotheek berekenen: een goed begin

Online je hypotheek berekenen geeft snel inzicht in je mogelijkheden en helpt bij de voorbereiding op een woningkoop. Zie de uitkomst als een eerste schatting, niet als een definitieve beslissing. Voor een compleet beeld zijn ook je persoonlijke uitgaven, bijkomende kosten en de voorwaarden van verschillende geldverstrekkers van belang. Een hypotheekadviseur of geldverstrekker kan je situatie verder beoordelen en toelichten welke opties mogelijk zijn.


Veelgestelde Vragen over het Online Berekenen van Hypotheken

  1. Hoe kan ik online mijn maximale hypotheek berekenen?
  2. Welke gegevens heb ik nodig om online mijn hypotheek te berekenen?
  3. Is een online hypotheekberekening betrouwbaar?
  4. Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
  5. Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?

Hoe kan ik online mijn maximale hypotheek berekenen?

Je kunt online je maximale hypotheek berekenen door gegevens in te vullen zoals je bruto jaarinkomen, het inkomen van een eventuele partner, je schulden en de gewenste hypotheekrente. De rekentool geeft op basis daarvan een indicatie van het bedrag dat je mogelijk kunt lenen. De uitkomst is geen definitieve toezegging: de precieze maximale hypotheek hangt ook af van onder meer je dienstverband, de woningwaarde en de beoordeling door de geldverstrekker.

Welke gegevens heb ik nodig om online mijn hypotheek te berekenen?

Om online je hypotheek te berekenen, heb je meestal gegevens nodig over je bruto jaarinkomen en dat van je eventuele partner, je dienstverband en eventuele schulden of andere financiële verplichtingen, zoals een studieschuld of persoonlijke lening. Ook kan de rekentool vragen naar de koopprijs of waarde van de woning, je eigen geld en de gewenste looptijd of rentevaste periode. Met deze informatie krijg je een eerste indicatie van je maximale hypotheek en mogelijke maandlasten. De uitkomst is geen definitieve offerte: een geldverstrekker beoordeelt je situatie uitgebreider.

Is een online hypotheekberekening betrouwbaar?

Een online hypotheekberekening is betrouwbaar als eerste indicatie, maar de uitkomst is geen definitieve toezegging. De berekening is afhankelijk van de gegevens die je invult en houdt mogelijk niet rekening met alle persoonlijke omstandigheden, zoals schulden, wisselend inkomen of specifieke voorwaarden van een geldverstrekker. Je uiteindelijke leencapaciteit wordt pas vastgesteld nadat je aanvraag en documenten volledig zijn beoordeeld. Gebruik de uitkomst daarom om je mogelijkheden te verkennen en laat je situatie controleren door een hypotheekadviseur of geldverstrekker.

Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?

Hoeveel hypotheek je op basis van je inkomen kunt krijgen, hangt af van meerdere factoren. Geldverstrekkers kijken onder meer naar je bruto jaarinkomen, het inkomen van een eventuele partner, je dienstverband, bestaande schulden en de actuele hypotheekrente. Ook de waarde en het energielabel van de woning kunnen van invloed zijn. Met een online hypotheekberekening krijg je een eerste indicatie van je maximale hypotheek, maar de uitkomst is geen garantie. Voor een nauwkeurige berekening moet een geldverstrekker je volledige financiële situatie beoordelen.

Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?

De bruto maandlast is het bedrag dat je iedere maand betaalt aan rente en aflossing, vóór eventuele belastingvoordelen. De netto maandlast is het bedrag dat je uiteindelijk zelf betaalt nadat mogelijke hypotheekrenteaftrek is meegerekend. Hoe groot het verschil is, hangt af van je persoonlijke situatie en de geldende belastingregels. Een online berekening is daarom een indicatie; laat je maandlasten beoordelen op basis van jouw gegevens.
hypotheek afsluiten

Hypotheek afsluiten: alles wat je moet weten

Een hypotheek afsluiten: zo werkt het

Een huis kopen is een grote stap. Voor de meeste mensen is daarvoor een hypotheek nodig: een lening waarmee je een woning financiert en die je meestal over een lange periode terugbetaalt. Een hypotheek afsluiten vraagt om een goede voorbereiding. Je kijkt niet alleen naar hoeveel je kunt lenen, maar ook naar de maandlasten, voorwaarden en kosten die bij de lening horen.

Hoe werkt een hypotheek?

Bij een hypotheek leen je geld van een geldverstrekker om een woning te kopen. De woning dient daarbij als onderpand. Je betaalt de lening terug in termijnen en betaalt doorgaans ook rente. De hoogte van je hypotheek hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning en de hypotheekvoorwaarden.

In Nederland kun je onder andere kiezen tussen een annuïteitenhypotheek en een lineaire hypotheek. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens een rentevaste periode doorgaans gelijk, al verandert de verhouding tussen rente en aflossing. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor dalen de schuld en meestal ook de maandlasten geleidelijk.

Hoeveel kun je lenen?

Het maximale hypotheekbedrag wordt berekend aan de hand van je financiële situatie en de regels die op dat moment gelden. Geldverstrekkers kijken bijvoorbeeld naar:

  • je bruto-inkomen en dat van een eventuele partner;
  • vaste lasten en financiële verplichtingen, zoals leningen of alimentatie;
  • de rente en de gekozen rentevaste periode;
  • de marktwaarde van de woning;
  • je dienstverband of, als je ondernemer bent, je bedrijfsinkomen.

Je kunt meestal niet meer lenen dan de woning waard is. Ook moet je rekening houden met bijkomende aankoopkosten, die je vaak met eigen geld betaalt. Een maximale leencapaciteit is bovendien niet automatisch hetzelfde als een bedrag dat prettig past binnen je maandelijkse budget.

Stappen bij het afsluiten van een hypotheek

  1. Breng je financiën in kaart. Bekijk je inkomen, spaargeld, schulden en vaste uitgaven. Bepaal ook hoeveel je maandelijks verantwoord aan woonlasten wilt besteden.
  2. Vraag een indicatie aan. Een adviseur of geldverstrekker kan op basis van je gegevens een eerste inschatting maken van je mogelijkheden. Zo weet je beter in welke prijsklasse je kunt zoeken.
  3. Vergelijk hypotheekvormen en voorwaarden. Let niet alleen op de rente, maar ook op de rentevaste periode, mogelijkheden om extra af te lossen, voorwaarden bij verhuizen en eventuele kosten bij wijzigingen.
  4. Breng een bod uit op een woning. Denk bij het bieden aan de ontbindende voorwaarden, zoals het financieringsvoorbehoud. Laat je goed informeren over de termijnen en afspraken in het koopcontract.
  5. Dien de hypotheekaanvraag in. De geldverstrekker beoordeelt je aanvraag en vraagt documenten op, zoals loonstroken, een werkgeversverklaring, bankafschriften en informatie over de woning.
  6. Controleer het aanbod en teken de hypotheekakte. Lees de offerte en voorwaarden zorgvuldig door. Na akkoord wordt de hypotheekakte bij de notaris getekend, doorgaans tegelijk met de leveringsakte van de woning.

Welke kosten komen erbij kijken?

Naast de koopsom kunnen er verschillende kosten zijn. Denk aan advies- en bemiddelingskosten, notariskosten, taxatiekosten en kosten voor een bouwkundige keuring. Afhankelijk van je situatie kan ook een vergoeding voor Nationale Hypotheek Garantie (NHG) gelden, als je aan de actuele voorwaarden voldoet en daarvoor kiest.

Bij het kopen van een bestaande woning kan overdrachtsbelasting verschuldigd zijn. Voor sommige kopers gelden vrijstellingen of andere voorwaarden. De regels en bedragen kunnen veranderen, dus controleer wat in jouw situatie van toepassing is. Houd ook rekening met verhuiskosten, eventuele verbouwingen en onderhoud.

Waar let je op bij het vergelijken?

De laagste rente is belangrijk, maar vertelt niet het hele verhaal. Vergelijk ook de totale kosten en voorwaarden. Let bijvoorbeeld op hoe lang de rente vaststaat, of je boetevrij extra kunt aflossen en wat er gebeurt als je de woning verkoopt of je persoonlijke situatie verandert. Een kortere rentevaste periode kan een andere rente hebben dan een langere periode, maar brengt ook andere risico’s met zich mee.

Neem daarnaast de netto maandlasten niet als enige uitgangspunt. Belastingregels kunnen invloed hebben op de kosten, maar de mogelijke aftrek hangt af van je persoonlijke situatie en de geldende wetgeving. Laat je hierover zo nodig adviseren door een deskundige.

Goed voorbereid een hypotheek afsluiten

Een passende hypotheek sluit aan bij je inkomen, toekomstplannen en risicobereidheid. Kijk daarom verder dan het maximale bedrag dat je kunt lenen en maak ruimte voor onverwachte uitgaven. Door je goed voor te bereiden, verschillende aanbiedingen en voorwaarden te vergelijken en vragen te stellen over onduidelijke onderdelen, kun je een beter onderbouwde keuze maken.

De mogelijkheden en regels verschillen per persoon en kunnen veranderen. Bespreek je situatie met een onafhankelijke hypotheekadviseur of rechtstreeks met een geldverstrekker voordat je een definitieve beslissing neemt.


Veelgestelde Vragen over het Afsluiten van een Hypotheek

  1. Wat kost 50.000 euro overwaarde opnemen per maand?
  2. Hoeveel kan ik per maand verdienen om een hypotheek van € 150.000 te krijgen?
  3. Hoe moet je een hypotheek afsluiten?
  4. Hoe werkt het afsluiten van een hypotheek?
  5. Hoeveel moet je verdienen om een 350.000 hypotheek te krijgen?
  6. Welke bank geeft het makkelijkst een hypotheek?
  7. Hoeveel hypotheek met 50.000 eigen geld?
  8. Wat kost een huis van 250.000 per maand?

Wat kost 50.000 euro overwaarde opnemen per maand?

Wat je per maand betaalt om €50.000 aan overwaarde op te nemen, hangt af van de rente, looptijd en hypotheekvorm. Ter illustratie: bij een annuïteitenhypotheek met 4% rente betaal je over €50.000 ongeveer €239 bruto per maand bij een looptijd van 30 jaar, of circa €303 bij 20 jaar. Bij een aflossingsvrije lening betaal je bij dezelfde rente ongeveer €167 rente per maand, maar blijft de lening openstaan. Dit zijn indicatieve bedragen en exclusief eventuele advies-, notaris- en andere kosten; ook de fiscale gevolgen hangen af van het doel waarvoor je het geld gebruikt.

Hoeveel kan ik per maand verdienen om een hypotheek van € 150.000 te krijgen?

Voor een hypotheek van €150.000 is vaak een bruto inkomen van ongeveer €3.000 tot €3.500 per maand nodig, maar dit is slechts een indicatie. De geldverstrekker kijkt onder meer naar je jaarinkomen, eventuele schulden, de hypotheekrente, je dienstverband en of je de hypotheek alleen of samen met een partner aanvraagt. Ook je maandlasten moeten passen binnen je financiële situatie; laat daarom een persoonlijke berekening maken voordat je op dit bedrag rekent.

Hoe moet je een hypotheek afsluiten?

Een hypotheek afsluiten begint met het in kaart brengen van je inkomen, spaargeld, schulden en gewenste maandlasten. Laat vervolgens berekenen hoeveel je verantwoord kunt lenen en vergelijk hypotheekvormen, rentetarieven en voorwaarden, eventueel met hulp van een hypotheekadviseur. Zodra je een woning hebt gevonden en een bod is geaccepteerd, dien je een aanvraag in bij een geldverstrekker en lever je de gevraagde documenten aan. Na beoordeling ontvang je een hypotheekofferte; controleer de rente en voorwaarden zorgvuldig voordat je akkoord gaat. De hypotheek wordt uiteindelijk bij de notaris vastgelegd in een hypotheekakte.

Hoe werkt het afsluiten van een hypotheek?

Bij het afsluiten van een hypotheek breng je eerst je inkomen, uitgaven, eventuele schulden en spaargeld in kaart om te bepalen hoeveel je verantwoord kunt lenen. Daarna vergelijk je hypotheekvormen, rentetarieven en voorwaarden, eventueel met hulp van een hypotheekadviseur. Zodra je een woning hebt gekocht, beoordeelt de geldverstrekker je aanvraag aan de hand van onder meer je financiële documenten en de woningwaarde. Na goedkeuring ontvang je een hypotheekofferte. Wanneer je die accepteert, teken je de hypotheekakte bij de notaris, meestal op hetzelfde moment als de leveringsakte van de woning.

Hoeveel moet je verdienen om een 350.000 hypotheek te krijgen?

Als grove indicatie is voor een hypotheek van €350.000 vaak een gezamenlijk bruto jaarinkomen van ongeveer €75.000 tot €85.000 nodig. Het exacte bedrag hangt onder meer af van de hypotheekrente, de rentevaste periode, eventuele schulden of alimentatie en of je alleen of samen een hypotheek aanvraagt. Ook de waarde en het energielabel van de woning kunnen invloed hebben op de mogelijkheden. Laat daarom je maximale hypotheek berekenen op basis van je eigen situatie; dit bedrag is slechts een indicatie.

Welke bank geeft het makkelijkst een hypotheek?

Er is geen bank die voor iedereen het makkelijkst een hypotheek verstrekt. Geldverstrekkers beoordelen aanvragen op basis van onder meer inkomen, dienstverband, schulden, eigen geld en de waarde van de woning. Ook kunnen hun acceptatievoorwaarden verschillen, bijvoorbeeld voor ondernemers, flexwerkers of mensen met een studieschuld. Vergelijk daarom niet alleen de rente, maar ook de voorwaarden en kijk welke geldverstrekker past bij jouw situatie. Een hypotheekadviseur kan helpen om je mogelijkheden in kaart te brengen; een soepelere beoordeling betekent overigens niet automatisch dat de hypotheek ook het beste bij je past.

Hoeveel hypotheek met 50.000 eigen geld?

Met €50.000 eigen geld hangt je maximale hypotheek vooral af van je inkomen, eventuele schulden en de waarde van de woning; spaargeld bepaalt dus niet rechtstreeks hoeveel je kunt lenen. In Nederland kun je doorgaans maximaal 100% van de woningwaarde financieren, waardoor je eigen geld vaak nodig is voor bijkomende kosten, zoals advies-, taxatie- en notariskosten, en voor een eventueel verschil tussen de koopprijs en de taxatiewaarde. Het bedrag dat daarna overblijft, kun je gebruiken om minder te lenen. Laat op basis van je persoonlijke situatie berekenen wat haalbaar is en houd ook een buffer achter de hand.

Wat kost een huis van 250.000 per maand?

Wat een huis van €250.000 per maand kost, hangt af van je hypotheekbedrag, rente, hypotheekvorm en looptijd. Ter indicatie: bij een annuïteitenhypotheek van €250.000 met een looptijd van 30 jaar en een rente van 4% betaal je ongeveer €1.194 bruto per maand aan hypotheeklasten. Dit is een rekenvoorbeeld; bijkomende kosten zoals belastingen, verzekeringen, onderhoud en energie zijn niet inbegrepen. Ook kunnen je eigen inbreng, eventuele NHG en je persoonlijke situatie het bedrag beïnvloeden.

knab hypotheek

Knab hypotheek vergelijken: rente, voorwaarden en mogelijkheden

Knab hypotheek: wat zijn de mogelijkheden?

Een hypotheek afsluiten is een belangrijke financiële beslissing. Wie zich oriënteert op een hypotheek van Knab, wil weten welke mogelijkheden er zijn, hoe de aanvraag werkt en waar je op moet letten. De beschikbare hypotheekvormen, voorwaarden en rente kunnen veranderen. Controleer daarom altijd de actuele informatie en laat je situatie beoordelen voordat je een keuze maakt.

Wat is een Knab hypotheek?

Een Knab hypotheek is een hypotheekaanbod dat via Knab wordt aangeboden. Welke geldverstrekker de hypotheek verstrekt en welke voorwaarden gelden, hangt af van het actuele aanbod. Bekijk daarom de productinformatie zorgvuldig: daarin staat onder meer wie de hypotheek aanbiedt, welke rentevaste perioden mogelijk zijn en welke regels gelden voor aflossen en extra terugbetalen.

Welke hypotheekvormen zijn er?

Bij Nederlandse hypotheken zijn de annuïteitenhypotheek en lineaire hypotheek veelvoorkomende vormen. Bij een annuïteitenhypotheek betaal je doorgaans een vast bruto maandbedrag tijdens de rentevaste periode. In het begin bestaat dat bedrag relatief meer uit rente en later meer uit aflossing. Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor dalen de rentelasten en nemen de totale maandlasten meestal geleidelijk af.

Welke hypotheekvormen Knab op dit moment aanbiedt, kan wijzigen. Ook kan de keuze afhangen van je persoonlijke situatie, zoals de aankoop van een eerste woning, een verhuizing of het oversluiten van een bestaande hypotheek.

Rente en rentevaste periode

De hypotheekrente bepaalt voor een belangrijk deel je maandlasten. Je kunt vaak kiezen uit verschillende rentevaste perioden. Een langere periode geeft meer zekerheid over je rente, maar kan een ander tarief hebben dan een kortere periode. De rente die voor jou geldt, kan afhangen van factoren zoals de verhouding tussen de hypotheek en de woningwaarde, de gekozen rentevaste periode en eventuele Nationale Hypotheek Garantie (NHG).

Vergelijk niet alleen het rentepercentage. Kijk ook naar de voorwaarden, de totale kosten en de mogelijkheden om extra af te lossen. Een lage aanvangsrente is niet automatisch de beste keuze voor iedere situatie.

NHG en maximaal lenen

Afhankelijk van de woning, de koopsom en de geldende regels kun je mogelijk een hypotheek met NHG afsluiten. NHG kan onder voorwaarden extra zekerheid bieden. De actuele grens en de bijbehorende kosten kunnen jaarlijks veranderen, dus controleer deze voordat je een bod uitbrengt.

Hoeveel je kunt lenen hangt onder andere af van je inkomen, eventuele schulden, de woningwaarde en de hypotheekregels. Een online berekening geeft hooguit een eerste indicatie. De uiteindelijke beoordeling volgt pas nadat de geldverstrekker je gegevens en documenten heeft gecontroleerd.

Hoe verloopt een hypotheekaanvraag?

  1. Breng je budget in kaart. Bereken niet alleen de mogelijke hypotheek, maar houd ook rekening met bijkomende kosten en een financiële buffer.
  2. Vergelijk aanbod en voorwaarden. Bekijk de rente, looptijd, aflosmogelijkheden en eventuele kosten.
  3. Verzamel je documenten. Denk bijvoorbeeld aan loonstroken, jaaropgaven, bankgegevens en informatie over de woning.
  4. Laat je aanvraag beoordelen. De geldverstrekker controleert of de hypotheek past bij je financiële situatie en de woning.
  5. Lees het aanbod zorgvuldig door. Controleer de rente, voorwaarden en eventuele voorbehouden voordat je akkoord gaat.

Waar moet je op letten?

  • Of de hypotheekvoorwaarden passen bij je plannen, bijvoorbeeld als je verwacht te verhuizen.
  • Welke regels gelden voor boetevrij extra aflossen.
  • Of er kosten verbonden zijn aan advies, taxatie, notaris of de hypotheekaanvraag.
  • Hoe de maandlasten veranderen na afloop van de rentevaste periode.
  • Of je naast de hypotheek voldoende geld overhoudt voor onderhoud en onverwachte uitgaven.

Is een Knab hypotheek geschikt voor jou?

Of een hypotheek via Knab bij je past, hangt af van je financiële situatie, woonplannen en voorkeur voor bepaalde voorwaarden. Vergelijk het actuele aanbod met andere hypotheken en kijk verder dan alleen de rente. Neem bij twijfel contact op met een hypotheekadviseur of de aanbieder om de voorwaarden op jouw situatie te laten toepassen.

Let op: hypotheekrentes, productvoorwaarden en acceptatieregels kunnen veranderen. Controleer altijd de actuele informatie bij Knab of de betreffende geldverstrekker. Deze informatie is algemeen en vormt geen persoonlijk financieel advies.


Vijf Tips voor het Kiezen van een Knab Hypotheek

  1. Vergelijk de rente en voorwaarden van Knab met andere aanbieders.
  2. Bereken vooraf wat je maandelijks comfortabel kunt betalen.
  3. Houd loonstroken en andere benodigde documenten klaar.
  4. Controleer of je hypotheekwensen passen bij de mogelijkheden van Knab.
  5. Vraag advies bij twijfel over looptijd, rentevaste periode of aflossing.

Vergelijk de rente en voorwaarden van Knab met andere aanbieders.

Vergelijk de rente en voorwaarden van een Knab hypotheek met die van andere aanbieders voordat je een keuze maakt. Let niet alleen op het rentepercentage, maar ook op de rentevaste periode, de mogelijkheden om extra af te lossen, eventuele kosten en de voorwaarden bij verhuizen of oversluiten. Zo krijg je een completer beeld van welke hypotheek het beste aansluit bij jouw situatie en woonplannen.

Bereken vooraf wat je maandelijks comfortabel kunt betalen.

Bereken vooraf welk bedrag je maandelijks comfortabel aan je hypotheek kunt besteden. Houd daarbij niet alleen rekening met de bruto maandlasten, maar ook met andere vaste uitgaven, mogelijke veranderingen in je inkomen, onderhoudskosten en onverwachte rekeningen. Zo krijg je een realistischer beeld van wat bij je financiële situatie past en voorkom je dat je maximaal leent terwijl je weinig ruimte overhoudt.

Houd loonstroken en andere benodigde documenten klaar.

Houd je loonstroken en andere benodigde documenten alvast klaar wanneer je een Knab-hypotheek aanvraagt. Denk bijvoorbeeld aan je jaaropgave, werkgeversverklaring, bankafschriften en gegevens over eventuele leningen of andere financiële verplichtingen. Zo kun je informatie sneller aanleveren en voorkom je onnodige vertraging tijdens de beoordeling van je aanvraag. Controleer vooraf welke documenten precies nodig zijn, want dat kan verschillen per situatie.

Controleer of je hypotheekwensen passen bij de mogelijkheden van Knab.

Controleer voordat je een aanvraag start of je hypotheekwensen aansluiten bij de actuele mogelijkheden en voorwaarden van Knab. Denk bijvoorbeeld aan het bedrag dat je wilt lenen, de gewenste hypotheekvorm en rentevaste periode, en de mogelijkheid om extra af te lossen. Zo ontdek je op tijd of het aanbod bij je situatie en woonplannen past.

Vraag advies bij twijfel over looptijd, rentevaste periode of aflossing.

Twijfel je over de looptijd, de rentevaste periode of hoeveel je wilt aflossen? Vraag dan advies aan een hypotheekadviseur. Die kan de verschillende mogelijkheden uitleggen en met je bekijken wat past bij je inkomen, woonplannen en financiële situatie. Zo kun je een weloverwogen keuze maken en verrassingen in de toekomst helpen voorkomen.

Hypotheek aflossingsvrij berekenen: inzicht in je maandlasten en openstaande schuld

Hypotheek aflossingsvrij berekenen: zo werkt het

Met een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente. Je lost de hypotheekschuld niet maandelijks af. Daardoor kunnen de maandlasten lager zijn dan bij een annuïteiten- of lineaire hypotheek. Daar staat tegenover dat de schuld aan het einde van de looptijd nog openstaat. Hieronder lees je hoe je de maandlasten berekent en waar je op moet letten.

Hoe bereken je de maandlasten?

De bruto maandlast van een aflossingsvrije hypotheek bereken je eenvoudig:

Hypotheekbedrag × rentepercentage ÷ 12 = bruto maandlast per maand

Stel dat je een aflossingsvrije hypotheek hebt van € 200.000 met een rente van 4% per jaar. Dan is de berekening:

€ 200.000 × 0,04 ÷ 12 = € 666,67 bruto rente per maand

Je betaalt in dit voorbeeld iedere maand rente, maar je hypotheekschuld blijft € 200.000. De precieze lasten kunnen veranderen als je rentevaste periode afloopt of als je rentepercentage op een ander moment wordt aangepast.

Bruto en netto maandlasten

De berekening hierboven geeft de bruto maandlast: het bedrag vóór eventuele belastingeffecten. De netto maandlast kan anders uitvallen, maar dat hangt onder meer af van je persoonlijke situatie en of je recht hebt op hypotheekrenteaftrek.

Voor nieuwe hypotheken geldt doorgaans dat rente over een leningdeel alleen aftrekbaar is als je aan de fiscale voorwaarden voldoet, waaronder meestal volledige aflossing binnen maximaal 30 jaar volgens een annuïtair of lineair schema. Een nieuw aflossingsvrij leningdeel voldoet daar meestal niet aan. Voor sommige bestaande hypotheken kunnen overgangsregels gelden. Controleer daarom je situatie bij de Belastingdienst of een hypotheekadviseur.

Hoeveel kun je aflossingsvrij lenen?

Hoeveel je aflossingsvrij kunt lenen, hangt af van je inkomen, de woningwaarde, je overige financiële verplichtingen en de regels van de geldverstrekker. Veel geldverstrekkers hanteren als richtlijn dat het aflossingsvrije deel niet hoger mag zijn dan 50% van de woningwaarde. Dit is geen algemene garantie: voorwaarden en uitzonderingen verschillen per aanbieder.

Ook als je een bestaande hypotheek oversluit of verhuist, beoordeelt de geldverstrekker opnieuw wat mogelijk is. Een bestaande aflossingsvrije hypotheek kan dus niet altijd zonder aanpassing worden meegenomen.

De schuld blijft bestaan

Een belangrijk punt bij het berekenen van een aflossingsvrije hypotheek is dat de maandelijkse rentebetaling de schuld niet verlaagt. Aan het einde van de looptijd moet je het openstaande bedrag op een andere manier terugbetalen. Mogelijke opties zijn bijvoorbeeld spaargeld gebruiken, de woning verkopen of een nieuwe hypotheek afsluiten. Die laatste optie is niet vanzelfsprekend: je inkomen, de woningwaarde en de dan geldende acceptatieregels spelen mee.

Houd er ook rekening mee dat de woningwaarde kan dalen en dat de rente bij een nieuwe rentevaste periode hoger kan zijn. Een lagere maandlast nu betekent dus niet automatisch lagere totale woonkosten.

Wat heb je nodig voor een goede berekening?

  • Het bedrag van het aflossingsvrije leningdeel
  • Het rentepercentage en de resterende rentevaste periode
  • De actuele woningwaarde en eventuele andere hypotheekdelen
  • Je inkomen, vaste lasten en andere financiële verplichtingen
  • Informatie over eventuele hypotheekrenteaftrek

Bij een hypotheek met meerdere leningdelen bereken je ieder deel apart. Een annuïtair deel heeft bijvoorbeeld andere maandlasten dan een aflossingsvrij deel. Tel de bedragen daarna bij elkaar op voor een vollediger beeld van je hypotheeklasten.

Conclusie

Een aflossingsvrije hypotheek berekenen begint met het hypotheekbedrag en de rente: vermenigvuldig die met elkaar en deel de uitkomst door twaalf. Zo bereken je de bruto maandelijkse rente. Kijk daarnaast goed naar de openstaande schuld, mogelijke belastingregels en de voorwaarden van de geldverstrekker. Voor een persoonlijke berekening is advies van een hypotheekadviseur verstandig.


5 Tips voor het Berekenen van een Aflossingsvrije Hypotheek

  1. Bereken de rente over het openstaande hypotheekbedrag.
  2. Deel de jaarlijkse rente door 12 voor een maandbedrag.
  3. Houd er rekening mee dat je niet aflost op de lening.
  4. Controleer hoeveel hypotheekrenteaftrek voor jou geldt.
  5. Vergelijk verschillende rentepercentages en looptijden.

Bereken de rente over het openstaande hypotheekbedrag.

Bereken de rente over het openstaande hypotheekbedrag om je maandlasten van een aflossingsvrije hypotheek in te schatten. Vermenigvuldig het bedrag dat nog openstaat met het jaarlijkse rentepercentage en deel de uitkomst door twaalf. Bij een schuld van € 200.000 en een rente van 4% betaal je bijvoorbeeld ongeveer € 666,67 bruto rente per maand. Omdat je niet aflost, blijft de hypotheekschuld gelijk zolang je geen extra aflossingen doet.

Deel de jaarlijkse rente door 12 voor een maandbedrag.

Wil je de maandelijkse rentelasten van een aflossingsvrije hypotheek berekenen? Vermenigvuldig dan eerst het hypotheekbedrag met het jaarlijkse rentepercentage. Deel de uitkomst vervolgens door 12 om het bruto rente bedrag per maand te bepalen. Bij een hypotheek van € 200.000 met 4% rente is dat bijvoorbeeld € 8.000 per jaar, oftewel ongeveer € 666,67 per maand. Je lost met deze rentebetaling de hypotheekschuld niet af.

Houd er rekening mee dat je niet aflost op de lening.

Houd er bij het berekenen van een aflossingsvrije hypotheek rekening mee dat je tijdens de looptijd meestal niet aflost op de lening. Je maandelijkse betaling bestaat daardoor doorgaans alleen uit rente en de openstaande hypotheekschuld blijft gelijk. Zorg daarom dat je een plan hebt om de lening aan het einde van de looptijd terug te betalen, bijvoorbeeld met spaargeld of de verkoopopbrengst van je woning.

Controleer hoeveel hypotheekrenteaftrek voor jou geldt.

Controleer hoeveel hypotheekrenteaftrek in jouw situatie geldt wanneer je de netto maandlasten van een aflossingsvrije hypotheek berekent. Rente over een nieuw aflossingsvrij leningdeel is doorgaans niet aftrekbaar; voor bestaande hypotheken kunnen overgangsregels gelden. Je persoonlijke situatie en de actuele belastingregels bepalen wat voor jou van toepassing is. Kijk voor meer informatie op de website van de Belastingdienst of vraag advies aan een hypotheekadviseur.

Vergelijk verschillende rentepercentages en looptijden.

Vergelijk bij het berekenen van een aflossingsvrije hypotheek verschillende rentepercentages en rentevaste periodes. Zelfs een klein verschil in rente kan merkbaar zijn voor je maandlasten, terwijl de looptijd bepaalt hoe lang je zekerheid hebt over het rentepercentage. Houd er rekening mee dat je bij een aflossingsvrije hypotheek doorgaans alleen rente betaalt en de schuld zelf niet aflost. Kijk daarom niet alleen naar de laagste maandlast, maar ook naar wat er gebeurt wanneer de rentevaste periode afloopt en naar de totale kosten over de looptijd.