

Hypotheek berekenen online: ontdek hoeveel je kunt lenen
Hypotheek berekenen online: ontdek wat je kunt lenen
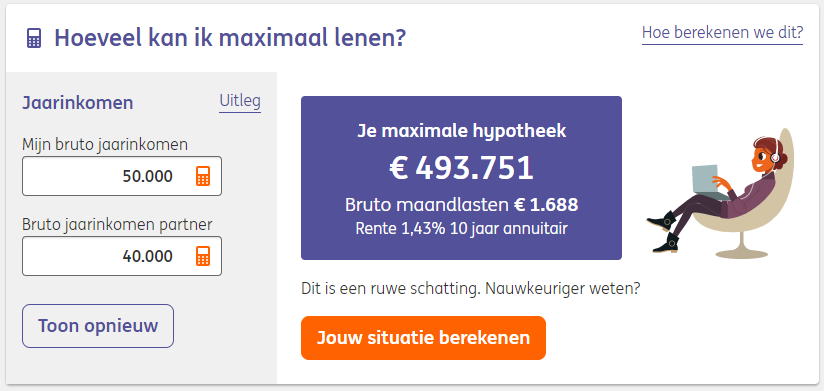
Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kun je krijgen? Met een online hypotheekberekening krijg je snel een eerste indruk. Je vult enkele gegevens in en ziet een indicatie van het bedrag dat mogelijk bij jouw situatie past. Zo kun je gerichter zoeken naar een woning en je budget beter bepalen.
Hoe werkt online een hypotheek berekenen?
Een hypotheekcalculator gebruikt gegevens over je inkomen, financiële verplichtingen en de woning om een schatting te maken. Vaak kun je onder meer het volgende invullen:
- Je bruto jaarinkomen en dat van een eventuele partner
- Je dienstverband of andere inkomstenbronnen
- Studieschulden, persoonlijke leningen en andere financiële verplichtingen
- De verwachte waarde of koopprijs van de woning
- Het bedrag aan eigen geld dat je wilt inbrengen
- De gewenste rentevaste periode en looptijd
Op basis daarvan berekent de tool een indicatie van je maximale hypotheek of mogelijke maandlasten. De uitkomst is bedoeld als eerste oriëntatie en is geen definitieve offerte of garantie dat een geldverstrekker de hypotheek verstrekt.
Maximale hypotheek en maandlasten
Je maximale hypotheek is niet automatisch hetzelfde als een verantwoord woonbudget. Het bedrag dat je kunt lenen hangt onder andere af van je inkomen, bestaande schulden, de hypotheekrente en de waarde van de woning. Ook regels voor verantwoord lenen spelen een rol.
Let daarom niet alleen op het maximale leenbedrag. Kijk ook naar de maandlasten die voor jou comfortabel zijn. Houd rekening met vaste uitgaven, eventuele veranderingen in je inkomen en kosten die bij een eigen woning horen, zoals onderhoud, verzekeringen en gemeentelijke lasten.
Bruto en netto maandlasten
Een berekening kan bruto of netto maandlasten tonen. De bruto maandlast is het bedrag dat je aan rente en aflossing betaalt voordat eventuele fiscale gevolgen zijn meegenomen. De netto maandlast kan daarvan afwijken, bijvoorbeeld door de hypotheekrenteaftrek. Je persoonlijke situatie en de geldende belastingregels bepalen hoe groot dat verschil is. Gebruik een netto bedrag daarom als indicatie en controleer wat in jouw situatie van toepassing is.
Welke kosten moet je zelf betalen?
Naast de koopsom zijn er kosten rond de aankoop en financiering van een woning. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advies- of bemiddelingskosten en eventuele kosten voor een bouwkundige keuring. Afhankelijk van je situatie kunnen ook overdrachtsbelasting of andere kosten gelden.
Je kunt niet alle bijkomende kosten zomaar meefinancieren in de hypotheek. Daarom is het verstandig om vooraf te bekijken hoeveel eigen geld je nodig hebt. Een online hypotheekberekening geeft meestal niet automatisch een volledig overzicht van alle aankoopkosten.
Hoe betrouwbaar is een online hypotheekberekening?
Een online berekening is handig om verschillende scenario’s te verkennen, maar de nauwkeurigheid hangt af van de gegevens die je invult en de aannames van de calculator. Een geldverstrekker beoordeelt je aanvraag uitgebreider. Daarbij kunnen bijvoorbeeld je inkomen, arbeidscontract, schulden, de woningwaarde en de herkomst van eigen geld worden gecontroleerd.
De uiteindelijke hypotheek kan daarom lager uitvallen dan de online indicatie. Vul gegevens zo zorgvuldig mogelijk in en controleer of de rekentool rekening houdt met zaken die voor jou belangrijk zijn, zoals een studieschuld, een tijdelijk contract of inkomen als zelfstandige.
Zo haal je meer uit een hypotheekcalculator
- Gebruik actuele gegevens. Neem je recente inkomen en bekende financiële verplichtingen als uitgangspunt.
- Vergelijk meerdere scenario’s. Bekijk wat er verandert bij een andere rentevaste periode, looptijd of eigen inbreng.
- Reken voorzichtig. Kies niet alleen voor het hoogste leenbedrag, maar bepaal welke maandlast bij je budget past.
- Houd rekening met veranderingen. Denk aan gezinsuitbreiding, minder werken, pensioen of een mogelijke inkomensverandering.
- Controleer bijkomende kosten. Reserveer voldoende eigen geld voor kosten die niet in de hypotheek kunnen worden opgenomen.
Online je hypotheek berekenen: een goed begin
Online je hypotheek berekenen geeft snel inzicht in je mogelijkheden en helpt bij de voorbereiding op een woningkoop. Zie de uitkomst als een eerste schatting, niet als een definitieve beslissing. Voor een compleet beeld zijn ook je persoonlijke uitgaven, bijkomende kosten en de voorwaarden van verschillende geldverstrekkers van belang. Een hypotheekadviseur of geldverstrekker kan je situatie verder beoordelen en toelichten welke opties mogelijk zijn.
Veelgestelde Vragen over het Online Berekenen van Hypotheken
- Hoe kan ik online mijn maximale hypotheek berekenen?
- Welke gegevens heb ik nodig om online mijn hypotheek te berekenen?
- Is een online hypotheekberekening betrouwbaar?
- Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
- Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?
Hoe kan ik online mijn maximale hypotheek berekenen?
Je kunt online je maximale hypotheek berekenen door gegevens in te vullen zoals je bruto jaarinkomen, het inkomen van een eventuele partner, je schulden en de gewenste hypotheekrente. De rekentool geeft op basis daarvan een indicatie van het bedrag dat je mogelijk kunt lenen. De uitkomst is geen definitieve toezegging: de precieze maximale hypotheek hangt ook af van onder meer je dienstverband, de woningwaarde en de beoordeling door de geldverstrekker.
Welke gegevens heb ik nodig om online mijn hypotheek te berekenen?
Om online je hypotheek te berekenen, heb je meestal gegevens nodig over je bruto jaarinkomen en dat van je eventuele partner, je dienstverband en eventuele schulden of andere financiële verplichtingen, zoals een studieschuld of persoonlijke lening. Ook kan de rekentool vragen naar de koopprijs of waarde van de woning, je eigen geld en de gewenste looptijd of rentevaste periode. Met deze informatie krijg je een eerste indicatie van je maximale hypotheek en mogelijke maandlasten. De uitkomst is geen definitieve offerte: een geldverstrekker beoordeelt je situatie uitgebreider.
Is een online hypotheekberekening betrouwbaar?
Een online hypotheekberekening is betrouwbaar als eerste indicatie, maar de uitkomst is geen definitieve toezegging. De berekening is afhankelijk van de gegevens die je invult en houdt mogelijk niet rekening met alle persoonlijke omstandigheden, zoals schulden, wisselend inkomen of specifieke voorwaarden van een geldverstrekker. Je uiteindelijke leencapaciteit wordt pas vastgesteld nadat je aanvraag en documenten volledig zijn beoordeeld. Gebruik de uitkomst daarom om je mogelijkheden te verkennen en laat je situatie controleren door een hypotheekadviseur of geldverstrekker.
Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
Hoeveel hypotheek je op basis van je inkomen kunt krijgen, hangt af van meerdere factoren. Geldverstrekkers kijken onder meer naar je bruto jaarinkomen, het inkomen van een eventuele partner, je dienstverband, bestaande schulden en de actuele hypotheekrente. Ook de waarde en het energielabel van de woning kunnen van invloed zijn. Met een online hypotheekberekening krijg je een eerste indicatie van je maximale hypotheek, maar de uitkomst is geen garantie. Voor een nauwkeurige berekening moet een geldverstrekker je volledige financiële situatie beoordelen.
Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?
De bruto maandlast is het bedrag dat je iedere maand betaalt aan rente en aflossing, vóór eventuele belastingvoordelen. De netto maandlast is het bedrag dat je uiteindelijk zelf betaalt nadat mogelijke hypotheekrenteaftrek is meegerekend. Hoe groot het verschil is, hangt af van je persoonlijke situatie en de geldende belastingregels. Een online berekening is daarom een indicatie; laat je maandlasten beoordelen op basis van jouw gegevens.
