

Hypotheek lenen: alles wat je moet weten voor je een woning koopt
Hypotheek lenen: waar moet je op letten?
Een huis kopen is voor veel mensen een grote stap. Omdat de meeste kopers de woning niet volledig met eigen geld betalen, sluiten zij een hypotheek af. Maar wat houdt hypotheek lenen precies in, hoeveel kun je lenen en welke hypotheekvorm past bij jouw situatie? In dit artikel lees je waar je op kunt letten.
Wat is een hypotheek?
Een hypotheek is een lening waarmee je een woning financiert. De woning dient daarbij als onderpand voor de geldverstrekker. Je betaalt de lening meestal maandelijks terug, samen met rente. Als je de betalingsverplichtingen langdurig niet nakomt, kan de geldverstrekker onder voorwaarden de woning laten verkopen om de openstaande schuld af te lossen.
Hoeveel kun je lenen voor een hypotheek?
Het bedrag dat je kunt lenen, hangt onder meer af van je inkomen, eventuele schulden, de rente en de waarde van de woning. Ook je dienstverband, financiële verplichtingen en de gekozen rentevaste periode kunnen invloed hebben op de berekening. Geldverstrekkers beoordelen je aanvraag volgens de geldende regels en hun eigen acceptatievoorwaarden.
In Nederland is de hypotheek doorgaans begrensd door zowel je inkomen als de waarde van de woning. In veel gevallen kun je niet meer lenen dan de woning waard is. Kosten zoals advies-, notaris- en taxatiekosten betaal je daarom vaak geheel of gedeeltelijk met eigen geld. Voor bepaalde energiebesparende maatregelen kunnen afwijkende mogelijkheden gelden. De regels kunnen veranderen, dus controleer altijd wat op jouw situatie van toepassing is.
Welke hypotheekvormen zijn er?
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode doorgaans een vast bruto maandbedrag. In het begin bestaat dat bedrag voor een groter deel uit rente; later los je steeds meer af. De netto maandlast kan veranderen, bijvoorbeeld door wijzigingen in belastingregels of je persoonlijke situatie.
Lineaire hypotheek
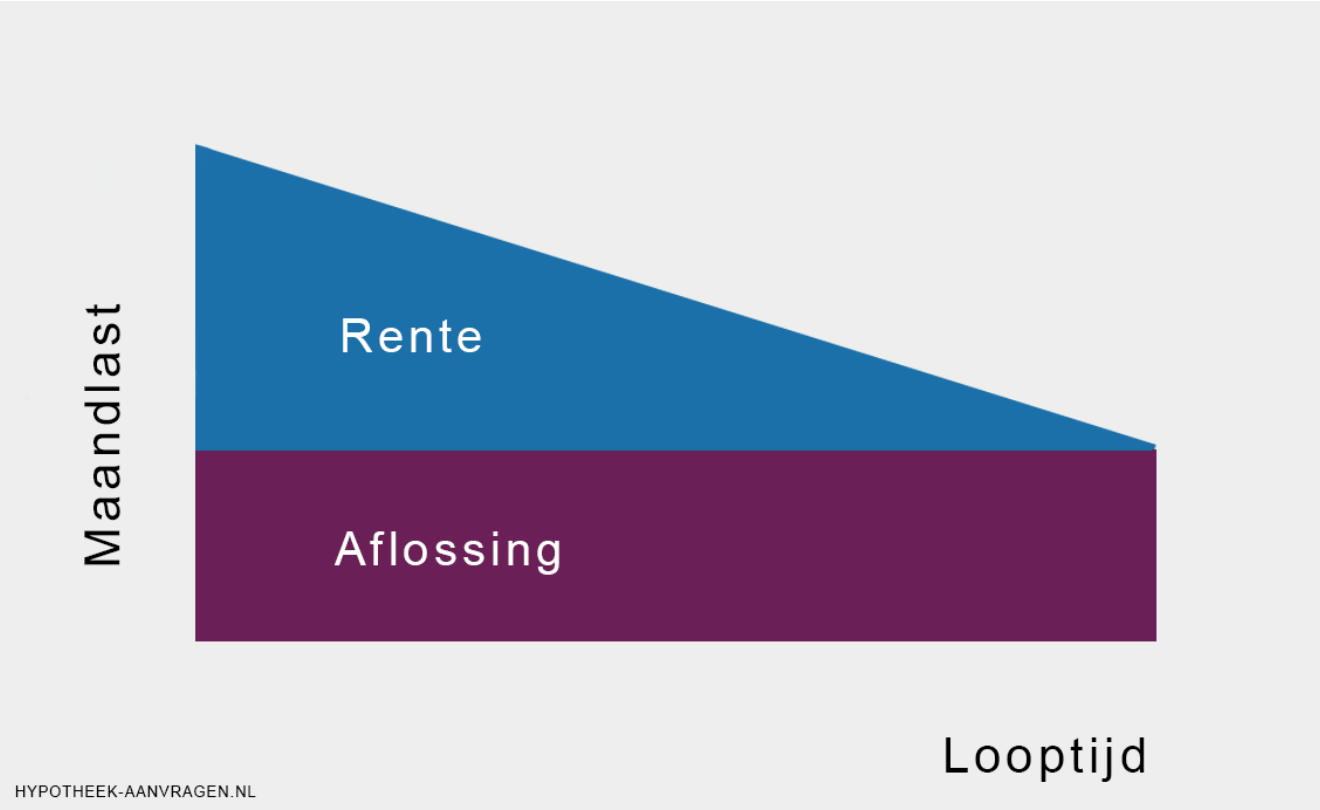
Bij een lineaire hypotheek los je elke maand een vast bedrag af. Omdat de openstaande schuld daardoor sneller daalt, betaal je steeds minder rente. Je bruto maandlasten zijn in het begin meestal hoger dan bij een annuïteitenhypotheek, maar nemen gedurende de looptijd af.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal alleen rente en los je de lening niet regulier af. De schuld blijft daardoor bestaan en moet uiteindelijk worden terugbetaald, bijvoorbeeld met eigen vermogen of de verkoopopbrengst van de woning. De mogelijkheden en fiscale gevolgen hangen af van je situatie en de geldende regels.
Rente en rentevaste periode
De hypotheekrente heeft veel invloed op je maandlasten en de totale kosten van je lening. Je kunt vaak kiezen hoe lang de rente wordt vastgezet. Een langere rentevaste periode geeft meer zekerheid over je rente, maar kan een ander tarief hebben dan een kortere periode. Bij een variabele rente kan het tarief vaker veranderen, waardoor je maandlasten kunnen stijgen of dalen.
Vergelijk niet alleen het rentepercentage. Kijk ook naar de voorwaarden, eventuele kosten, mogelijkheden om extra af te lossen en de gevolgen als je verhuist of je hypotheek wilt aanpassen.
Extra kosten bij het kopen van een woning
Naast de koopsom kun je te maken krijgen met bijkomende kosten, zoals notariskosten, taxatiekosten, advies- en bemiddelingskosten en eventueel overdrachtsbelasting. Welke kosten gelden, hangt af van je aankoop en persoonlijke omstandigheden. Houd daarom rekening met eigen geld en maak vooraf een overzicht van alle verwachte uitgaven.
Nationale Hypotheek Garantie (NHG)
Bij bepaalde woningen en onder voorwaarden kun je een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten. NHG kan extra zekerheid bieden als je door omstandigheden, zoals werkloosheid, een scheiding of arbeidsongeschiktheid, je hypotheek niet meer kunt betalen. Er gelden voorwaarden en een maximale woningwaarde die kan wijzigen. Controleer daarom de actuele regels voordat je een keuze maakt.
Zo bereid je een hypotheekaanvraag voor
- Breng je financiën in kaart. Verzamel informatie over je inkomen, spaargeld, schulden en vaste lasten.
- Bepaal je budget. Kijk niet alleen naar het maximale leenbedrag, maar ook naar maandlasten die passen bij je dagelijks leven.
- Vergelijk hypotheekvormen en voorwaarden. Let op rente, rentevaste periode, aflossing en flexibiliteit.
- Houd rekening met extra kosten. Reserveer waar mogelijk geld voor kosten die niet in de hypotheek kunnen worden meegenomen.
- Laat je situatie beoordelen. Een hypotheekadviseur of geldverstrekker kan uitleggen welke opties bij jouw omstandigheden passen.
Hypotheek lenen: kijk verder dan het maximale bedrag
Het maximale bedrag dat je kunt lenen, is niet automatisch het bedrag dat verstandig is om te lenen. Denk ook aan toekomstige veranderingen, zoals gezinsuitbreiding, minder werken, onderhoud aan de woning of een verandering in je inkomen. Een passende hypotheek sluit aan bij je financiële mogelijkheden én bij de zekerheid die je zoekt.
De voorwaarden en regels voor hypotheken kunnen veranderen. Vergelijk daarom actuele aanbiedingen zorgvuldig en vraag deskundig advies als je twijfelt over de gevolgen van een keuze.
8 tips voor het verantwoord afsluiten van een hypotheek
- Bepaal vooraf je maximale maandlast.
- Vergelijk hypotheekrentes bij meerdere aanbieders.
- Houd rekening met advies- en notariskosten.
- Kies een rentevaste periode die bij je past.
- Leen niet meer dan financieel verantwoord is.
- Controleer of extra aflossen boetevrij kan.
- Houd rekening met veranderingen in je inkomen.
- Vraag onafhankelijk hypotheekadvies.
Bepaal vooraf je maximale maandlast.
Bepaal voordat je een hypotheek afsluit hoeveel je maximaal per maand wilt en kunt betalen. Kijk daarbij niet alleen naar je huidige inkomen, maar ook naar vaste lasten, eventuele schulden en ruimte voor onverwachte uitgaven. Houd rekening met mogelijke veranderingen, zoals gezinsuitbreiding, minder werken of hogere energiekosten. Zo voorkom je dat je alleen leent op basis van het maximale bedrag dat een geldverstrekker aanbiedt en kies je een hypotheek die ook op de lange termijn bij je budget past.
Vergelijk hypotheekrentes bij meerdere aanbieders.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een hypotheek kiest. Zelfs een klein renteverschil kan over de looptijd een aanzienlijk effect hebben op je maandlasten en de totale kosten. Kijk niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden, mogelijkheden om extra af te lossen en eventuele bijkomende kosten. Zo krijg je een beter beeld van welke hypotheek past bij jouw financiële situatie.
Houd rekening met advies- en notariskosten.
Houd bij het afsluiten van een hypotheek rekening met bijkomende advies- en notariskosten. Deze kosten kunnen flink verschillen en zijn niet altijd mee te financieren in je hypotheek, waardoor je ze mogelijk met eigen geld moet betalen. Vraag daarom vooraf offertes op en neem de verwachte bedragen mee in je budget.
Kies een rentevaste periode die bij je past.
Kies een rentevaste periode die past bij je financiële situatie en behoefte aan zekerheid. Met een langere periode weet je langer waar je aan toe bent, omdat je rente doorgaans niet verandert. Een kortere periode kan aantrekkelijk zijn, maar daarna kan je rente stijgen en kunnen je maandlasten toenemen. Vergelijk daarom niet alleen de rente, maar denk ook na over hoe lang je zekerheid wilt en hoeveel ruimte je hebt om eventuele hogere lasten op te vangen.
Leen niet meer dan financieel verantwoord is.
Leen niet meer dan financieel verantwoord is. Het maximale bedrag dat je kunt lenen, is niet per se het bedrag dat prettig bij je budget past. Houd rekening met je maandelijkse vaste lasten, onverwachte uitgaven en mogelijke veranderingen in je inkomen. Zo voorkom je dat je hypotheek een te zware financiële last wordt en houd je ruimte over voor andere belangrijke doelen.
Controleer of extra aflossen boetevrij kan.
Controleer voordat je een hypotheek afsluit of je extra kunt aflossen zonder boete en welk bedrag je jaarlijks boetevrij mag terugbetalen. Extra aflossen kan je hypotheekschuld en rentekosten verlagen, maar de voorwaarden verschillen per geldverstrekker en hypotheek. Houd ook rekening met mogelijke uitzonderingen, bijvoorbeeld wanneer je meer aflost dan het toegestane bedrag of wanneer de rente op je lening hoger is dan de actuele marktrente. Zo weet je vooraf hoeveel flexibiliteit je hebt en voorkom je onverwachte kosten.
Houd rekening met veranderingen in je inkomen.
Houd bij het afsluiten van een hypotheek rekening met mogelijke veranderingen in je inkomen. Denk bijvoorbeeld aan minder werken, ouderschapsverlof, een tijdelijke baan, pensionering of veranderingen in het inkomen van je partner. Bereken of je de maandlasten ook in zo’n situatie kunt blijven betalen en zorg waar mogelijk voor een financiële buffer. Zo voorkom je dat een verandering in je persoonlijke of werksituatie direct voor betalingsproblemen zorgt.
Vraag onafhankelijk hypotheekadvies.
Vraag onafhankelijk hypotheekadvies voordat je een hypotheek afsluit. Een onafhankelijke adviseur kan verschillende geldverstrekkers en hypotheekvormen vergelijken en uitleggen welke opties passen bij jouw inkomen, plannen en financiële situatie. Bespreek niet alleen de rente en maandlasten, maar ook de voorwaarden, bijkomende kosten en gevolgen als je situatie verandert. Zo kun je een weloverwogen keuze maken en voorkom je dat je alleen afgaat op het maximale bedrag dat je kunt lenen.
