

Aflossing hypotheek berekenen: krijg inzicht in je maandlasten
Aflossing hypotheek berekenen: zo werkt het
Wie een hypotheek afsluit, wil vaak weten hoeveel er iedere maand wordt afgelost en welk bedrag er nog openstaat. De aflossing van je hypotheek berekenen helpt om inzicht te krijgen in je maandlasten en de ontwikkeling van je hypotheekschuld. Hoe de berekening werkt, hangt vooral af van de hypotheekvorm, de rente, de looptijd en het bedrag dat je leent.
Wat betekent hypotheekaflossing?
De aflossing is het deel van je betaling waarmee je de geleende hypotheekschuld terugbetaalt. Je maandelijkse hypotheekbetaling kan daarnaast bestaan uit rente. Bij sommige hypotheekvormen betaal je gedurende de looptijd ook andere bedragen, zoals premie voor een gekoppelde verzekering.
De verhouding tussen rente en aflossing verandert vaak tijdens de looptijd. Als je schuld kleiner wordt, betaal je doorgaans minder rente over die schuld. Bij een annuïteitenhypotheek blijft het bruto maandbedrag meestal gelijk zolang de rentevaste periode loopt, maar verandert de verdeling tussen rente en aflossing.
Aflossing berekenen per hypotheekvorm
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je een vast bruto bedrag per maand tijdens de afgesproken rentevaste periode. In het begin bestaat een relatief groot deel van dat bedrag uit rente en los je minder af. Later neemt het aflossingsdeel toe en wordt het rentedeel kleiner.
De maandelijkse annuïteit wordt berekend aan de hand van de hoofdsom, de periodieke rente en het aantal maandelijkse betalingen. Een rekenformule is:
Maandbedrag = lening × maandrente ÷ [1 − (1 + maandrente)− aantal maanden]
Bij een hypotheek van € 300.000, een jaarlijkse rente van 4% en een looptijd van 30 jaar is de maandrente bij maandelijkse berekening ongeveer 0,333%. Het bruto maandbedrag komt dan uit op ongeveer € 1.432. Dit voorbeeld houdt geen rekening met eventuele bijkomende kosten, belastingeffecten of veranderingen van de rente na afloop van de rentevaste periode.
Lineaire hypotheek
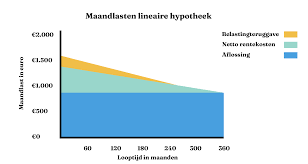
Bij een lineaire hypotheek los je iedere maand een vast deel van de oorspronkelijke lening af. Je berekent de maandelijkse aflossing door de hypotheekschuld te delen door het aantal maanden van de looptijd.
Leen je bijvoorbeeld € 300.000 met een looptijd van 30 jaar, dan betaal je maandelijks € 300.000 ÷ 360 = € 833,33 aan aflossing. Daar komt de rente over de resterende schuld bij. Omdat die schuld elke maand afneemt, dalen de rentelasten en daardoor meestal ook de totale maandlasten.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je volgens de afgesproken constructie niet periodiek af. De hypotheekschuld blijft daardoor in principe staan. Je moet de lening aan het einde van de looptijd terugbetalen of opnieuw regelen. Controleer altijd de voorwaarden van je hypotheek: de precieze afspraken kunnen verschillen.
Hoe bereken je hoeveel je al hebt afgelost?
Je kunt de totale aflossing berekenen door de huidige hypotheekschuld af te trekken van het oorspronkelijke leenbedrag. Is je oorspronkelijke hypotheek bijvoorbeeld € 300.000 en staat er nu nog € 270.000 open, dan heb je € 30.000 van de hoofdsom afgelost.
Voor een overzicht per maand kun je een aflossingsschema gebruiken. Daarin staan per betaling onder meer de rente, de aflossing en de resterende schuld. Je hypotheekverstrekker biedt vaak een online overzicht of jaaropgave met actuele gegevens.
Bruto en netto maandlasten
Een berekening van de hypotheekaflossing laat niet automatisch zien wat je netto maandlasten zijn. De bruto maandlast bestaat doorgaans uit rente en aflossing. De netto lasten kunnen anders uitvallen door je persoonlijke situatie en de fiscale regels die op jouw hypotheek van toepassing zijn. Ook kunnen verzekeringen, servicekosten of andere woonlasten meespelen.
Extra aflossen op je hypotheek
Met een extra aflossing verlaag je de openstaande hypotheekschuld. Dat kan invloed hebben op de toekomstige rentekosten en maandlasten. De gevolgen hangen af van je hypotheekvorm en de manier waarop je geldverstrekker de extra aflossing verwerkt. Soms kun je kiezen tussen een lagere maandlast of een kortere looptijd.
Controleer vooraf de voorwaarden. Voor extra aflossen kan een jaarlijks maximumbedrag gelden; boven dat bedrag kan soms een vergoeding verschuldigd zijn. Vraag je hypotheekverstrekker om een berekening van de gevolgen voor jouw lening.
Welke gegevens heb je nodig?
Voor een bruikbare berekening heb je meestal de volgende gegevens nodig:
- de oorspronkelijke of huidige hypotheekschuld;
- de hypotheekvorm;
- het rentepercentage en de rentevaste periode;
- de resterende looptijd;
- het bedrag en de datum van eventuele extra aflossingen.
Zelf je hypotheekaflossing berekenen
Een online hypotheekcalculator kan snel een indicatie geven van je maandbedrag en resterende schuld. De uitkomst is alleen zo nauwkeurig als de gegevens die je invoert. Houd er rekening mee dat de berekening kan afwijken door voorwaarden van je hypotheekverstrekker, renteaanpassingen, extra aflossingen en persoonlijke omstandigheden.
Gebruik een rekentool daarom als eerste inschatting en controleer belangrijke bedragen altijd in je hypotheekoverzicht of bij je hypotheekverstrekker. Zo krijg je een realistischer beeld van je aflossing en de kosten van je hypotheek.
Aflossing hypotheek berekenen: 9 praktische tips
- Controleer je hypotheekvorm en aflossingsschema.
- Noteer het openstaande hypotheekbedrag.
- Gebruik de actuele rente en resterende looptijd.
- Bereken de maandelijkse aflossing met een hypotheekcalculator.
- Houd rekening met rente en eventuele renteherzieningen.
- Controleer of de maandlasten bruto of netto zijn.
- Neem extra aflossingen mee in de berekening.
- Let op boetevrij aflossen en mogelijke kosten.
- Vergelijk de uitkomst met je hypotheekoverzicht.
Controleer je hypotheekvorm en aflossingsschema.
Controleer eerst welke hypotheekvorm je hebt en bekijk het bijbehorende aflossingsschema. Bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing gedurende de looptijd, terwijl je bij een lineaire hypotheek elke maand een vast bedrag aflost. Een aflossingsschema laat zien hoeveel je per termijn terugbetaalt en wat je resterende schuld is. Zo kun je de aflossing nauwkeuriger berekenen en voorkom je dat je uitgaat van de verkeerde methode.
Noteer het openstaande hypotheekbedrag.
Noteer eerst het openstaande hypotheekbedrag: het bedrag dat je op dit moment nog aan je geldverstrekker verschuldigd bent. Je vindt dit meestal in je hypotheekoverzicht, de online omgeving van je hypotheekverstrekker of op je meest recente jaaropgave. Gebruik de actuele restschuld als uitgangspunt voor je berekening, zodat je een betrouwbaar beeld krijgt van hoeveel je nog moet aflossen.
Gebruik de actuele rente en resterende looptijd.
Gebruik bij het berekenen van je hypotheekaflossing de actuele rente en de resterende looptijd van je lening. Zo sluit de uitkomst beter aan op je huidige situatie dan wanneer je rekent met de oorspronkelijke rente of looptijd. Houd er rekening mee dat je maandlasten kunnen veranderen wanneer je rentevaste periode afloopt.
Bereken de maandelijkse aflossing met een hypotheekcalculator.
Bereken je maandelijkse aflossing met een hypotheekcalculator. Vul onder meer je hypotheekbedrag, rente, looptijd en hypotheekvorm in om een indicatie te krijgen van je maandlasten en de resterende schuld. De uitkomst is een schatting: je werkelijke bedragen kunnen afwijken door de voorwaarden van je hypotheek of extra aflossingen. Controleer daarom ook je hypotheekoverzicht of vraag je hypotheekverstrekker om een berekening.
Houd rekening met rente en eventuele renteherzieningen.
Houd bij het berekenen van je hypotheekaflossing rekening met de rente en eventuele renteherzieningen. De rente beïnvloedt hoeveel van je maandbedrag naar rentekosten gaat en hoeveel je daadwerkelijk aflost. Loopt je rentevaste periode af, dan kan een nieuw rentepercentage je maandlasten en de verdeling tussen rente en aflossing veranderen. Neem daarom de actuele rentevoorwaarden mee in je berekening en bekijk ook verschillende scenario’s voor na een renteherziening.
Controleer of de maandlasten bruto of netto zijn.
Let bij het berekenen van je hypotheekaflossing goed op of de maandlasten bruto of netto worden weergegeven. Bruto maandlasten zijn meestal de bedragen die je aan rente en aflossing betaalt, vóór eventuele fiscale effecten. Netto maandlasten houden rekening met mogelijke belastingvoordelen en kunnen daardoor lager uitvallen. Welke bedragen voor jou gelden, hangt af van je persoonlijke situatie en de actuele regels. Vergelijk daarom steeds hetzelfde type maandlast en vraag bij twijfel advies aan je hypotheekverstrekker of een financieel adviseur.
Neem extra aflossingen mee in de berekening.
Neem extra aflossingen mee in de berekening. Als je naast je vaste maandbedrag extra aflost, daalt je openstaande hypotheekschuld sneller. Daardoor betaal je mogelijk minder rente en veranderen je toekomstige maandlasten of de resterende looptijd. Verwerk extra aflossingen daarom met het juiste bedrag en de datum in je berekening. Controleer ook de voorwaarden van je hypotheekverstrekker, want er kan een limiet gelden of een vergoeding van toepassing zijn.
Let op boetevrij aflossen en mogelijke kosten.
Controleer voordat je extra aflost hoeveel je boetevrij mag aflossen. Geldverstrekkers hanteren hiervoor vaak een jaarlijks maximum; los je meer af, dan kan een vergoeding gelden. Ook kunnen voorwaarden bepalen hoe een extra aflossing je maandlasten of looptijd beïnvloedt. Bekijk daarom je hypotheekvoorwaarden en vraag je geldverstrekker om een berekening van eventuele kosten en de gevolgen voor je hypotheek.
Vergelijk de uitkomst met je hypotheekoverzicht.
Vergelijk de uitkomst van je berekening altijd met je hypotheekoverzicht. Daarin vind je de actuele hypotheekschuld, rente en aflossingen zoals die door je geldverstrekker zijn verwerkt. Kleine verschillen kunnen ontstaan door afrondingen, de datum waarop een betaling is verwerkt of de voorwaarden van je hypotheek. Zo controleer je of je berekening aansluit bij je persoonlijke situatie.
