hypotheek berekening

Alles over Hypotheek Berekening: Stap voor Stap Gids

Alles wat je moet weten over Hypotheek Berekening

De aankoop van een huis is een belangrijke beslissing die gepaard gaat met vele financiële overwegingen. Een van de eerste stappen die je moet nemen bij het verkennen van de mogelijkheid om een huis te kopen, is het berekenen van je hypotheek. Een hypotheekberekening helpt je inzicht te krijgen in hoeveel geld je kunt lenen en welke maandelijkse lasten daarbij komen kijken.

Een hypotheekberekening houdt rekening met verschillende factoren, waaronder je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rentevoet. Op basis van deze gegevens wordt berekend hoeveel je maximaal kunt lenen en welke maandelijkse aflossing daarbij hoort.

Het is belangrijk om realistisch te zijn bij het invullen van de gegevens voor de hypotheekberekening. Zorg ervoor dat je alle relevante informatie nauwkeurig invoert, zodat de uitkomst een goede indicatie geeft van wat haalbaar is binnen jouw financiële situatie.

Naast het berekenen van hoeveel je kunt lenen, kan een hypotheekberekening ook helpen bij het bepalen welk type hypotheek het beste bij jou past. Er zijn verschillende soorten hypotheken beschikbaar, elk met hun eigen voor- en nadelen. Door een nauwkeurige berekening uit te voeren, kun je beter bepalen welke optie het meest geschikt is voor jouw situatie.

Kortom, een hypotheekberekening is een essentiële stap in het proces van het kopen van een huis. Het geeft je inzicht in je financiële mogelijkheden en helpt je bij het nemen van weloverwogen beslissingen. Neem de tijd om een grondige berekening uit te voeren en raadpleeg indien nodig een financieel adviseur om ervoor te zorgen dat je op de juiste koers zit naar het verwezenlijken van jouw droomhuis.


Voordelen van Hypotheekberekening: Inzicht en Controle over Jouw Woningfinanciën

  1. Geeft inzicht in hoeveel geld je maximaal kunt lenen voor een huis.
  2. Helpt bij het bepalen van de maandelijkse aflossing op basis van je financiële situatie.
  3. Kan helpen bij het kiezen van het meest geschikte type hypotheek voor jouw behoeften.
  4. Biedt een duidelijk overzicht van de financiële verplichtingen bij het kopen van een huis.
  5. Geeft je controle over je budget en helpt bij het plannen van toekomstige uitgaven.
  6. Voorkomt verrassingen door vooraf te berekenen wat haalbaar is binnen jouw financiële mogelijkheden.
  7. Stelt je in staat om realistische verwachtingen te hebben over de kosten van een hypotheek.
  8. Kan dienen als leidraad bij gesprekken met hypotheekadviseurs en banken.


Vijf Nadelen van Hypotheekberekeningen: Beperkingen en Risico’s om te Overwegen

  1. Een hypotheekberekening geeft slechts een indicatie en is geen garantie voor daadwerkelijke goedkeuring van een lening.
  2. Het invullen van alle benodigde gegevens voor een nauwkeurige berekening kan tijdrovend zijn.
  3. De rentetarieven die gebruikt worden in de berekening kunnen variëren en dus afwijken van de werkelijke rente bij het afsluiten van de hypotheek.
  4. Een hypotheekberekening houdt geen rekening met onvoorziene kosten of veranderingen in je financiële situatie in de toekomst.
  5. Het resultaat van een hypotheekberekening kan teleurstellend zijn als blijkt dat je minder kunt lenen dan gehoopt.

Geeft inzicht in hoeveel geld je maximaal kunt lenen voor een huis.

Een belangrijk voordeel van het uitvoeren van een hypotheekberekening is dat het inzicht geeft in hoeveel geld je maximaal kunt lenen voor de aankoop van een huis. Door deze berekening te maken, krijg je een duidelijk beeld van je financiële mogelijkheden en grenzen, waardoor je gericht op zoek kunt gaan naar een woning die binnen jouw budget past. Dit helpt bij het efficiënt en effectief zoeken naar een geschikte woning die aansluit bij jouw financiële situatie en voorkomt teleurstellingen tijdens het aankoopproces.

Helpt bij het bepalen van de maandelijkse aflossing op basis van je financiële situatie.

Een belangrijk voordeel van een hypotheekberekening is dat het helpt bij het bepalen van de maandelijkse aflossing op basis van je financiële situatie. Door nauwkeurig je inkomen, eventuele schulden en andere financiële gegevens in te voeren, krijg je een duidelijk beeld van hoeveel geld je maandelijks moet aflossen. Dit stelt je in staat om realistische budgetplannen te maken en te zorgen dat de hypotheeklasten passen binnen jouw financiële mogelijkheden.

Kan helpen bij het kiezen van het meest geschikte type hypotheek voor jouw behoeften.

Een hypotheekberekening kan helpen bij het kiezen van het meest geschikte type hypotheek voor jouw behoeften. Door de berekening uit te voeren en verschillende scenario’s te bekijken, krijg je inzicht in welke hypotheekvorm het beste aansluit bij jouw financiële situatie en toekomstplannen. Of je nu op zoek bent naar zekerheid met een vaste rente of flexibiliteit met een variabele rente, de hypotheekberekening kan je helpen om een weloverwogen beslissing te nemen die past bij jouw persoonlijke behoeften en doelen op lange termijn.

Biedt een duidelijk overzicht van de financiële verplichtingen bij het kopen van een huis.

Een belangrijk voordeel van een hypotheekberekening is dat het een duidelijk overzicht biedt van de financiële verplichtingen die gepaard gaan met het kopen van een huis. Door het berekenen van je hypotheek krijg je inzicht in de hoogte van de lening, de maandelijkse aflossingen en de totale kosten over de looptijd van de hypotheek. Dit helpt bij het plannen en budgetteren van je financiën, zodat je goed voorbereid bent op de financiële verplichtingen die komen kijken bij het bezitten van een eigen woning.

Geeft je controle over je budget en helpt bij het plannen van toekomstige uitgaven.

Een hypotheekberekening geeft je controle over je budget en helpt bij het plannen van toekomstige uitgaven doordat het je inzicht geeft in hoeveel geld je kunt lenen en welke maandelijkse lasten daarbij komen kijken. Door vooraf te berekenen wat je aan hypotheek kunt dragen, kun je beter anticiperen op toekomstige financiële verplichtingen en een realistisch budget opstellen. Dit stelt je in staat om verstandige keuzes te maken en je financiën effectief te beheren, waardoor je meer controle hebt over je geldstromen en een solide basis legt voor het plannen van toekomstige uitgaven.

Voorkomt verrassingen door vooraf te berekenen wat haalbaar is binnen jouw financiële mogelijkheden.

Het vooraf berekenen van je hypotheek voorkomt verrassingen doordat je een duidelijk inzicht krijgt in wat haalbaar is binnen jouw financiële mogelijkheden. Door een nauwkeurige berekening uit te voeren, weet je precies hoeveel geld je kunt lenen en welke maandelijkse lasten daarbij komen kijken. Hierdoor kun je realistische verwachtingen creëren en voorkom je dat je voor onverwachte financiële uitdagingen komt te staan tijdens het proces van het kopen van een huis.

Stelt je in staat om realistische verwachtingen te hebben over de kosten van een hypotheek.

Een belangrijk voordeel van het uitvoeren van een hypotheekberekening is dat het je in staat stelt om realistische verwachtingen te hebben over de kosten van een hypotheek. Door nauwkeurig te berekenen hoeveel je kunt lenen en wat de maandelijkse lasten zullen zijn, krijg je een duidelijk beeld van wat er financieel haalbaar is. Dit helpt bij het opstellen van een budget en stelt je in staat om goed voorbereid te zijn op de financiële verplichtingen die komen kijken bij het kopen van een huis. Het voorkomt verrassingen en geeft je gemoedsrust bij het nemen van deze belangrijke stap in je leven.

Kan dienen als leidraad bij gesprekken met hypotheekadviseurs en banken.

Een hypotheekberekening kan dienen als waardevolle leidraad bij gesprekken met hypotheekadviseurs en banken. Door voorafgaand aan deze gesprekken een gedetailleerde berekening te maken, krijg je een beter inzicht in je financiële mogelijkheden en beperkingen. Hierdoor sta je sterker in onderhandelingen en kun je gerichter vragen stellen aan adviseurs en banken. Het stelt je in staat om doelgerichte keuzes te maken die aansluiten bij jouw financiële situatie en wensen, waardoor je het meeste uit de gesprekken kunt halen en een weloverwogen beslissing kunt nemen over jouw hypotheek.

Een hypotheekberekening geeft slechts een indicatie en is geen garantie voor daadwerkelijke goedkeuring van een lening.

Een belangrijk nadeel van een hypotheekberekening is dat het slechts een indicatie geeft en geen garantie biedt voor de daadwerkelijke goedkeuring van een lening. Hoewel de berekening kan helpen bij het inschatten van je financiële mogelijkheden, zijn er nog andere factoren die meespelen bij de uiteindelijke goedkeuring van een hypotheek, zoals je kredietgeschiedenis, werkgelegenheidssituatie en eventuele andere schulden. Het is daarom essentieel om te onthouden dat een hypotheekberekening slechts een eerste stap is en dat het verstandig is om advies in te winnen bij een financieel expert voor een volledig beeld van je leningsmogelijkheden.

Het invullen van alle benodigde gegevens voor een nauwkeurige berekening kan tijdrovend zijn.

Het invullen van alle benodigde gegevens voor een nauwkeurige hypotheekberekening kan inderdaad tijdrovend zijn. Het verzamelen van informatie over je inkomen, eventuele schulden, de waarde van het huis en andere financiële gegevens kan een uitdagende taak zijn die tijd en inspanning vereist. Daarnaast kan het proces van het zoeken naar de juiste cijfers en documenten om de berekening te maken vertraging veroorzaken in het beslissingsproces rondom het afsluiten van een hypotheek. Het is belangrijk om geduldig te zijn en zorgvuldig te werk te gaan om ervoor te zorgen dat de hypotheekberekening zo nauwkeurig mogelijk is en een goed beeld geeft van je financiële mogelijkheden.

De rentetarieven die gebruikt worden in de berekening kunnen variëren en dus afwijken van de werkelijke rente bij het afsluiten van de hypotheek.

Een belangrijk nadeel van hypotheekberekening is dat de rentetarieven die worden gebruikt in de berekening kunnen variëren en dus kunnen afwijken van de werkelijke rente die geldt bij het daadwerkelijk afsluiten van de hypotheek. Dit kan leiden tot onverwachte verschillen in de uiteindelijke maandelijkse lasten en totaal terug te betalen bedrag. Het is daarom essentieel om realistisch te zijn over de rentevoet die wordt gehanteerd in de berekening en om rekening te houden met eventuele schommelingen in de rentemarkt bij het plannen van je financiën voor de lange termijn.

Een hypotheekberekening houdt geen rekening met onvoorziene kosten of veranderingen in je financiële situatie in de toekomst.

Een con van een hypotheekberekening is dat deze geen rekening houdt met onvoorziene kosten of veranderingen in je financiële situatie in de toekomst. Hoewel een hypotheekberekening een goed startpunt biedt voor het plannen van je financiën, is het belangrijk om te beseffen dat situaties kunnen veranderen. Onverwachte uitgaven of wijzigingen in je inkomen kunnen invloed hebben op je financiële draagkracht en daarmee op de haalbaarheid van de oorspronkelijk berekende hypotheek. Het is daarom verstandig om flexibiliteit in te bouwen in je financiële planning en voorbereid te zijn op eventuele onvoorziene omstandigheden die zich kunnen voordoen.

Het resultaat van een hypotheekberekening kan teleurstellend zijn als blijkt dat je minder kunt lenen dan gehoopt.

Het kan teleurstellend zijn wanneer het resultaat van een hypotheekberekening aantoont dat je minder kunt lenen dan je had gehoopt. Dit kan gebeuren wanneer je financiële situatie niet voldoet aan de criteria van geldverstrekkers, waardoor je beperkt bent in het bedrag dat je kunt lenen voor de aankoop van een huis. Het is belangrijk om realistisch te blijven en de uitkomst van de berekening als een waardevolle leidraad te beschouwen bij het plannen van je financiën en het bepalen van wat haalbaar is binnen jouw budget. Het kan nuttig zijn om alternatieve opties te overwegen of advies in te winnen bij een financieel expert om toch tot een passende oplossing te komen.
berekenen van hypotheek

Hypotheekberekening: Alles wat je moet weten

Alles wat je moet weten over het berekenen van een hypotheek

Een hypotheek afsluiten is een belangrijke financiële beslissing die invloed heeft op je leven op de lange termijn. Voordat je een hypotheek afsluit, is het essentieel om te begrijpen hoe de berekening van een hypotheek werkt.

Wat is een hypotheekberekening?

De berekening van een hypotheek is gebaseerd op verschillende factoren, waaronder je inkomen, uitgaven, spaargeld en de huidige rentetarieven. Met behulp van deze gegevens kan worden bepaald hoeveel geld je kunt lenen en welke maandelijkse hypotheeklasten daarbij horen.

Belangrijke elementen bij het berekenen van een hypotheek

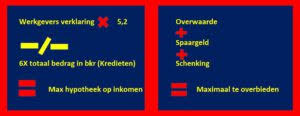
Inkomen: Je inkomen speelt een cruciale rol bij het bepalen van de maximale hypotheek die je kunt krijgen. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen.

Uitgaven: Naast je inkomen wordt er ook gekeken naar je vaste lasten en eventuele andere leningen die je hebt lopen. Deze uitgaven hebben invloed op de hoogte van de maximale hypotheek die je kunt krijgen.

Spaargeld: Het hebben van spaargeld kan gunstig zijn bij het afsluiten van een hypotheek. Met eigen geld kun je bijvoorbeeld de kosten koper betalen of een hogere eigen inbreng leveren, wat gunstig kan zijn voor de hoogte van de lening.

Rente: De hoogte van de rente bepaalt mede hoeveel je maandelijks aan rente en aflossing gaat betalen. Een lage rente kan gunstig zijn voor lagere maandlasten.

Hoe kun je zelf een hypotheek berekenen?

Gelukkig hoef je niet zelf met ingewikkelde formules aan de slag te gaan om een hypothecaire lening te berekenen. Er zijn online tools beschikbaar waarmee je eenvoudig kunt berekenen hoeveel geld je kunt lenen en wat daarbij komt kijken aan maandelijkse lasten.

Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur voordat je daadwerkelijk een hypotheek afsluit. Een professional kan samen met jou alle opties bekijken en ervoor zorgen dat je een weloverwogen beslissing neemt.


Veelgestelde Vragen over het Berekenen van een Hypotheek

  1. Hoe wordt mijn maximale hypotheek berekend?
  2. Wat zijn de belangrijkste factoren die van invloed zijn op mijn hypotheekberekening?
  3. Kan ik een hypotheek krijgen als ik geen vast inkomen heb?
  4. Welke rol speelt mijn spaargeld bij het berekenen van een hypotheek?
  5. Hoe kan ik de maandelijkse hypotheeklasten berekenen?
  6. Is het verstandig om online tools te gebruiken voor het berekenen van mijn hypotheek?

Hoe wordt mijn maximale hypotheek berekend?

Bij het berekenen van je maximale hypotheek wordt er gekeken naar verschillende factoren, zoals je inkomen, vaste lasten, eventuele leningen en de huidige rentetarieven. Over het algemeen geldt dat hoe hoger je inkomen is en hoe lager je vaste lasten en andere financiële verplichtingen zijn, hoe meer je kunt lenen. De hoogte van de maximale hypotheek wordt mede bepaald door de verhouding tussen je inkomen en uitgaven, evenals de actuele rentestanden. Het is verstandig om een financieel adviseur te raadplegen om een nauwkeurige berekening te laten maken die aansluit bij jouw specifieke situatie.

Wat zijn de belangrijkste factoren die van invloed zijn op mijn hypotheekberekening?

De belangrijkste factoren die van invloed zijn op je hypotheekberekening zijn onder andere je inkomen, vaste lasten, spaargeld en de actuele rentetarieven. Je inkomen speelt een cruciale rol bij het bepalen van de maximale hypotheek die je kunt krijgen, terwijl je vaste lasten en eventuele andere leningen invloed hebben op de hoogte van de lening. Spaargeld kan gunstig zijn voor het afsluiten van een hypotheek, omdat het bijvoorbeeld kan worden gebruikt voor de kosten koper of een hogere eigen inbreng. Daarnaast bepaalt de hoogte van de rente mede hoeveel je maandelijks aan rente en aflossing zult betalen. Het is belangrijk om al deze factoren in overweging te nemen bij het berekenen van je hypotheek.

Kan ik een hypotheek krijgen als ik geen vast inkomen heb?

Het verkrijgen van een hypotheek zonder vast inkomen kan een uitdaging zijn, maar het is niet onmogelijk. Geldverstrekkers zullen in dat geval andere criteria hanteren om te beoordelen of je in aanmerking komt voor een hypotheek. Zo kan bijvoorbeeld worden gekeken naar alternatieve vormen van inkomen, zoals alimentatie, freelance-inkomsten of vermogen. Het is belangrijk om aan te tonen dat je in staat bent om de maandelijkse hypotheeklasten te dragen en dat je financiële situatie stabiel genoeg is om de lening terug te betalen. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur die je kan helpen bij het vinden van passende opties in jouw specifieke situatie.

Welke rol speelt mijn spaargeld bij het berekenen van een hypotheek?

Bij het berekenen van een hypotheek speelt spaargeld een belangrijke rol. Spaargeld kan op verschillende manieren invloed hebben op de hoogte van de hypotheek die je kunt krijgen. Zo kun je met spaargeld bijvoorbeeld de kosten koper betalen of een hogere eigen inbreng leveren, wat gunstig kan zijn voor de hoogte van de lening die je kunt krijgen. Ook kan spaargeld helpen om een buffer te vormen voor onvoorziene situaties, waardoor geldverstrekkers mogelijk gunstiger naar je financiële situatie kijken. Het hebben van spaargeld kan dus positief bijdragen aan het afsluiten van een hypotheek en kan je meer financiële flexibiliteit bieden.

Hoe kan ik de maandelijkse hypotheeklasten berekenen?

Om de maandelijkse hypotheeklasten te berekenen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Allereerst wordt gekeken naar het leenbedrag, de looptijd van de hypotheek en de rentevoet. Door deze gegevens te combineren, kan een schatting worden gemaakt van de maandelijkse aflossing en rente die je zult moeten betalen. Het is ook belangrijk om eventuele extra kosten zoals verzekeringen en belastingen mee te nemen in de berekening van de totale maandelijkse hypotheeklasten. Het raadplegen van een financieel adviseur kan helpen om een nauwkeurige berekening te maken die past bij jouw persoonlijke situatie en wensen.

Is het verstandig om online tools te gebruiken voor het berekenen van mijn hypotheek?

Het gebruik van online tools voor het berekenen van je hypotheek kan zeker handig zijn, maar het is belangrijk om te onthouden dat deze tools slechts een indicatie geven. Ze kunnen je helpen een idee te krijgen van hoeveel je kunt lenen en wat de mogelijke maandelijkse lasten zijn. Echter, voor een nauwkeurige berekening en advies op maat is het verstandig om ook een financieel adviseur te raadplegen. Een professional kan rekening houden met alle aspecten van je financiële situatie en je begeleiden bij het maken van de beste beslissing met betrekking tot je hypotheek.

online hypotheek offerte

Alles Over Online Hypotheek Offertes: Gemakkelijk en Transparant Vergelijken

Alles Wat Je Moet Weten Over Online Hypotheek Offertes

Ben je op zoek naar een hypotheek voor je nieuwe huis? Dan is het aanvragen van een online hypotheekofferte misschien wel de beste optie voor jou. Een online hypotheekofferte kan je helpen om snel en gemakkelijk inzicht te krijgen in de verschillende leningopties die beschikbaar zijn, zonder dat je de deur uit hoeft. Hier is alles wat je moet weten over online hypotheekoffertes.

Wat is een Online Hypotheek Offerte?

Een online hypotheekofferte is een digitaal document dat door geldverstrekkers wordt verstrekt en alle details bevat over de hypothecaire lening die ze aanbieden. Dit omvat informatie zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele bijkomende kosten. Door online een offerte aan te vragen, kun je snel zien welke leningopties beschikbaar zijn en wat de bijbehorende voorwaarden zijn.

Voordelen van Online Hypotheek Offertes

Het aanvragen van een hypotheekofferte online heeft verschillende voordelen. Allereerst bespaar je tijd omdat je niet fysiek naar verschillende geldverstrekkers hoeft te gaan om offertes op te vragen. Daarnaast kun je eenvoudig meerdere offertes vergelijken en zo de beste deal voor jouw situatie vinden. Bovendien is het proces vaak transparant en gemakkelijk te begrijpen.

Hoe Vraag Je Een Online Hypotheek Offerte Aan?

Om een online hypotheekofferte aan te vragen, hoef je meestal alleen maar enkele gegevens in te vullen op de website van de geldverstrekker. Dit kan onder meer informatie bevatten over je inkomen, uitgaven, gewenste leenbedrag en woonsituatie. Na het invullen van deze gegevens zal de geldverstrekker een offerte opstellen op basis van jouw financiële situatie.

Conclusie

Het aanvragen van een online hypotheekofferte kan een handige manier zijn om snel inzicht te krijgen in mogelijke leningopties zonder gedoe. Door verschillende offertes te vergelijken, kun je de beste deal vinden die past bij jouw financiële behoeften. Overweeg dus zeker om gebruik te maken van online hypotheekoffertes bij het afsluiten van jouw nieuwe hypotheek.


9 Tips voor het Vergelijken van Online Hypotheekoffertes in Nederland

  1. Vergelijk verschillende hypotheekaanbieders online.
  2. Let op de rentevoet en de looptijd van de hypotheek.
  3. Controleer de voorwaarden en eventuele extra kosten goed.
  4. Zorg ervoor dat je alle benodigde documenten digitaal kunt aanleveren.
  5. Neem de tijd om verschillende offertes te vergelijken.
  6. Vraag om advies bij twijfel over bepaalde onderdelen van de offerte.
  7. Let op eventuele boetes bij vervroegd aflossen van de hypotheek.
  8. Controleer of je in aanmerking komt voor eventuele kortingen of subsidies.
  9. Raadpleeg ook online reviews en ervaringen van andere klanten.

Vergelijk verschillende hypotheekaanbieders online.

Het is verstandig om verschillende hypotheekaanbieders online te vergelijken wanneer je op zoek bent naar een hypotheekofferte. Door de diverse leningopties van verschillende geldverstrekkers te bekijken, kun je een goed beeld krijgen van de rentetarieven, voorwaarden en kosten die elk van hen biedt. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheekaanbieder kiezen die het beste aansluit bij jouw financiële behoeften en situatie. Het vergelijken van hypotheekaanbieders online kan je helpen om de meest gunstige deal te vinden voor het afsluiten van jouw hypotheek.

Let op de rentevoet en de looptijd van de hypotheek.

Het is van essentieel belang om aandacht te besteden aan zowel de rentevoet als de looptijd van de hypotheek bij het bekijken van online hypotheekoffertes. De rentevoet bepaalt immers hoeveel je uiteindelijk zult betalen voor je lening, terwijl de looptijd aangeeft hoe lang je aan de lening vastzit en hoeveel tijd je hebt om deze af te lossen. Het is verstandig om zorgvuldig te overwegen welke combinatie van rentevoet en looptijd het beste past bij jouw financiële situatie en toekomstplannen.

Controleer de voorwaarden en eventuele extra kosten goed.

Het is essentieel om de voorwaarden en eventuele extra kosten van een online hypotheekofferte grondig te controleren. Door deze goed te bekijken, krijg je een duidelijk beeld van wat de lening precies inhoudt en welke financiële verplichtingen eraan verbonden zijn. Het kan voorkomen dat er verborgen kosten of clausules zijn die van invloed kunnen zijn op de uiteindelijke kosten van de lening. Het is daarom verstandig om alle details zorgvuldig door te nemen voordat je een definitieve beslissing neemt over het accepteren van de hypotheekofferte.

Zorg ervoor dat je alle benodigde documenten digitaal kunt aanleveren.

Het is belangrijk om ervoor te zorgen dat je alle benodigde documenten digitaal kunt aanleveren wanneer je een online hypotheekofferte aanvraagt. Door ervoor te zorgen dat je documenten zoals loonstroken, belastingaangiften en bankafschriften digitaal beschikbaar hebt, kun je het proces van het aanvragen van een hypotheekofferte versnellen en vereenvoudigen. Op deze manier kun je snel reageren op eventuele verzoeken van geldverstrekkers en ervoor zorgen dat het hele proces soepel verloopt.

Neem de tijd om verschillende offertes te vergelijken.

Het is van groot belang om de tijd te nemen om verschillende online hypotheekoffertes te vergelijken voordat je een beslissing neemt. Door meerdere offertes zorgvuldig te bekijken en te vergelijken, krijg je een goed beeld van de diverse leningopties die beschikbaar zijn en kun je de voorwaarden en tarieven grondig analyseren. Op deze manier kun je uiteindelijk de hypotheek kiezen die het beste aansluit bij jouw financiële situatie en behoeften. Het vergelijken van offertes kan je helpen om kosten te besparen en ervoor te zorgen dat je een weloverwogen keuze maakt bij het afsluiten van een hypotheek.

Vraag om advies bij twijfel over bepaalde onderdelen van de offerte.

Wanneer je twijfelt over bepaalde onderdelen van de online hypotheekofferte, is het verstandig om advies in te winnen. Het is belangrijk om volledig begrip te hebben van alle aspecten van de lening voordat je een beslissing neemt. Door advies in te winnen bij een financieel adviseur of hypotheekexpert, kun je eventuele onduidelijkheden verhelderen en ervoor zorgen dat je de juiste keuze maakt die aansluit bij jouw financiële situatie en behoeften. Het is altijd beter om vragen te stellen en zeker te zijn, dan later voor verrassingen te komen staan.

Let op eventuele boetes bij vervroegd aflossen van de hypotheek.

Het is belangrijk om aandacht te besteden aan eventuele boetes die kunnen gelden bij vervroegd aflossen van de hypotheek. Geldverstrekkers kunnen boeterente in rekening brengen wanneer je besluit om eerder dan gepland je hypotheek af te lossen. Deze boetes kunnen variëren en het is essentieel om hier goed naar te kijken voordat je een hypotheekofferte accepteert. Het begrijpen van de voorwaarden met betrekking tot vervroegde aflossingen kan helpen om onverwachte kosten in de toekomst te voorkomen.

Controleer of je in aanmerking komt voor eventuele kortingen of subsidies.

Het is verstandig om te controleren of je in aanmerking komt voor eventuele kortingen of subsidies bij het aanvragen van een online hypotheekofferte. Sommige geldverstrekkers bieden speciale kortingen of subsidies voor bepaalde doelgroepen, zoals starters op de woningmarkt of duurzame woningeigenaren. Door hier goed naar te kijken, kun je mogelijk profiteren van extra financiële voordelen die je helpen bij het afsluiten van een gunstige hypotheek. Het loont dus zeker de moeite om dit aspect mee te nemen in je overwegingen bij het vergelijken van online hypotheekoffertes.

Raadpleeg ook online reviews en ervaringen van andere klanten.

Het is verstandig om ook online reviews en ervaringen van andere klanten te raadplegen bij het aanvragen van een online hypotheekofferte. Door de feedback van andere klanten te lezen, kun je een beter beeld krijgen van de betrouwbaarheid en service van de geldverstrekker. Dit kan je helpen om een weloverwogen beslissing te nemen en te kiezen voor een geldverstrekker die goede ervaringen heeft bij andere klanten. Het delen van ervaringen kan waardevolle inzichten bieden en je helpen om de juiste keuze te maken voor jouw hypotheekaanvraag.

hypotheekofferte aanvragen

Alles Over Hypotheekofferte Aanvragen: Een Belangrijke Stap in Het Koopproces van een Huis

Alles Wat Je Moet Weten Over Het Aanvragen van een Hypotheekofferte

Als je van plan bent een huis te kopen, is het aanvragen van een hypotheekofferte een belangrijke stap in het proces. Een hypotheekofferte is een aanbod van een geldverstrekker om jou een bepaald bedrag te lenen tegen bepaalde voorwaarden. Hier zijn enkele essentiële zaken die je moet weten over het aanvragen van een hypotheekofferte:

Documentatie

Om een hypotheekofferte aan te vragen, moet je verschillende documenten verstrekken, zoals identificatiebewijzen, bewijs van inkomen, bankafschriften en informatie over de woning die je wilt kopen. Zorg ervoor dat je alle benodigde documenten op orde hebt voordat je de aanvraag indient.

Rentetarief

Het rentetarief dat in de hypotheekofferte wordt vermeld, is erg belangrijk, omdat dit de kosten van jouw lening zal bepalen. Let goed op of het rentetarief vast of variabel is en wat de looptijd ervan is.

Voorwaarden en Kosten

Naast het rentetarief moet je ook letten op andere voorwaarden en kosten die in de hypotheekofferte worden vermeld, zoals eventuele boetes bij vervroegde aflossing, administratiekosten en taxatiekosten.

Geldigheidsduur

Een hypotheekofferte heeft meestal een geldigheidsduur, vaak tussen de twee tot vier maanden. Zorg ervoor dat je binnen deze periode alle benodigde stappen neemt om de offerte te accepteren en de lening af te sluiten.

Vergelijken

Het is verstandig om meerdere hypotheekoffertes van verschillende geldverstrekkers te vergelijken voordat je een beslissing neemt. Zo kun je de beste deal vinden die past bij jouw financiële situatie en behoeften.

Het aanvragen van een hypotheekofferte kan soms ingewikkeld lijken, maar met de juiste informatie en begeleiding kun je deze stap succesvol doorlopen en dichter bij het realiseren van jouw droomwoning komen.


6 Handige Tips voor het Aanvragen van een Hypotheekofferte

  1. Zorg ervoor dat je alle benodigde documenten bij de hand hebt, zoals identiteitsbewijs en inkomensgegevens.
  2. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  3. Let op eventuele extra kosten, zoals advies- en afsluitkosten.
  4. Neem de tijd om de offerte goed door te lezen en eventuele vragen te stellen voordat je akkoord gaat.
  5. Controleer of je de hypotheek kunt aanpassen aan veranderende omstandigheden, zoals boetevrij aflossen of renteherziening.
  6. Laat je indien nodig adviseren door een financieel adviseur om een weloverwogen keuze te maken.

Zorg ervoor dat je alle benodigde documenten bij de hand hebt, zoals identiteitsbewijs en inkomensgegevens.

Zorg ervoor dat je alle benodigde documenten bij de hand hebt wanneer je een hypotheekofferte aanvraagt, zoals een geldig identiteitsbewijs en recente inkomensgegevens. Het hebben van deze documenten paraat zal het aanvraagproces versnellen en zorgen voor een soepel verloop. Het is belangrijk om nauwkeurige en volledige informatie te verstrekken om ervoor te zorgen dat de geldverstrekker een passende offerte kan opstellen die aansluit bij jouw financiële situatie.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het vergelijken van verschillende hypotheekaanbieders is essentieel om de beste rente en voorwaarden te vinden bij het aanvragen van een hypotheekofferte. Door verschillende aanbiedingen te bekijken en te analyseren, kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en wensen. Het loont altijd de moeite om de tijd te nemen om verschillende opties te vergelijken, zodat je uiteindelijk de hypotheek vindt die het beste aansluit op jouw behoeften.

Let op eventuele extra kosten, zoals advies- en afsluitkosten.

Het is belangrijk om aandacht te besteden aan eventuele extra kosten bij het aanvragen van een hypotheekofferte, zoals advies- en afsluitkosten. Deze bijkomende kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en kunnen invloed hebben op de uiteindelijke totale kosten van je hypotheek. Zorg ervoor dat je deze kosten goed begrijpt en in overweging neemt bij het vergelijken van verschillende offertes, zodat je niet voor verrassingen komt te staan bij het afsluiten van je lening.

Neem de tijd om de offerte goed door te lezen en eventuele vragen te stellen voordat je akkoord gaat.

Het is van groot belang om de tijd te nemen om de hypotheekofferte grondig door te lezen en eventuele vragen te stellen voordat je akkoord gaat. Door de offerte zorgvuldig te bestuderen, kun je een duidelijk inzicht krijgen in de voorwaarden, kosten en verplichtingen die aan de lening verbonden zijn. Als je ergens niet zeker over bent, aarzel dan niet om vragen te stellen aan de geldverstrekker. Het is essentieel om volledig geïnformeerd te zijn voordat je een belangrijke financiële verplichting aangaat zoals een hypotheek.

Controleer of je de hypotheek kunt aanpassen aan veranderende omstandigheden, zoals boetevrij aflossen of renteherziening.

Het is essentieel om bij het aanvragen van een hypotheekofferte te controleren of je de hypotheek kunt aanpassen aan veranderende omstandigheden. Denk hierbij aan de mogelijkheid van boetevrij aflossen of renteherziening. Op deze manier kun je flexibiliteit behouden en inspelen op eventuele wijzigingen in jouw financiële situatie. Het is verstandig om deze voorwaarden goed te bekijken en te vergelijken tussen verschillende hypotheekaanbieders, zodat je een weloverwogen keuze kunt maken die aansluit bij jouw behoeften op de lange termijn.

Laat je indien nodig adviseren door een financieel adviseur om een weloverwogen keuze te maken.

Het is verstandig om, indien nodig, advies in te winnen bij een financieel adviseur bij het aanvragen van een hypotheekofferte. Een financieel adviseur kan je helpen om alle aspecten van de offerte te begrijpen en kan je begeleiden bij het maken van een weloverwogen keuze die aansluit bij jouw financiële situatie en doelen. Met professioneel advies kun je eventuele valkuilen vermijden en ervoor zorgen dat je de juiste beslissing neemt voor jouw toekomstige woningfinanciering.

Vergelijk de kosten voor het afsluiten van een hypotheek

De Kosten van het Afsluiten van een Hypotheek Vergelijken

Het afsluiten van een hypotheek is een belangrijke financiële beslissing die gepaard gaat met verschillende kosten. Het is essentieel om deze kosten zorgvuldig te vergelijken voordat je een definitieve keuze maakt. Door de kosten van het afsluiten van een hypotheek te vergelijken, kun je geld besparen en ervoor zorgen dat je de beste deal krijgt die past bij jouw financiële situatie.

Welke Kosten Zijn Er Bij Het Afsluiten van een Hypotheek?

Bij het afsluiten van een hypotheek komen verschillende kosten kijken, waaronder:

  • Rente: Dit is het bedrag dat je betaalt aan de geldverstrekker voor het lenen van het geld.
  • Afsluitkosten: Dit zijn de kosten die in rekening worden gebracht voor het afhandelen en administratief verwerken van de hypotheek.
  • Taxatiekosten: Om de waarde van de woning te bepalen, is vaak een taxatierapport nodig. Hier zijn kosten aan verbonden.
  • Notariskosten: Voor het opstellen en passeren van de hypotheekakte heb je een notaris nodig. De notariskosten kunnen variëren.
  • Advies- en bemiddelingskosten: Als je gebruikmaakt van een hypotheekadviseur of -bemiddelaar, brengen zij hiervoor kosten in rekening.

Hoe Kosten Vergelijken?

Om de kosten bij het afsluiten van een hypotheek effectief te vergelijken, is het belangrijk om offertes van verschillende geldverstrekkers en hypotheekadviseurs op te vragen. Let hierbij niet alleen op de hoogte van de rente, maar ook op de bijkomende kosten zoals afsluitkosten, taxatiekosten en advieskosten.

Vraag ook naar eventuele kortingen of acties die geldverstrekkers aanbieden om de totale kosten te drukken. Door goed te vergelijken en te onderhandelen, kun je uiteindelijk flink besparen op de totale kosten bij het afsluiten van jouw hypotheek.

Kortom, door kritisch naar alle kostenposten te kijken en offertes grondig te vergelijken, kun je ervoor zorgen dat je niet alleen de laagste rente krijgt, maar ook dat je niet onnodig veel betaalt voor bijkomende kosten bij het afsluiten van jouw hypotheek.


9 Tips voor het Vergelijken van Hypotheekkosten: Waar Moet Je Op Letten?

  1. Vergelijk rentetarieven van verschillende hypotheekverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Kijk naar de looptijd en voorwaarden van de hypotheek.
  4. Onderzoek of er boetes zijn bij vervroegd aflossen.
  5. Bereken het totale bedrag dat je over de hele looptijd betaalt.
  6. Vraag offertes aan bij meerdere aanbieders voor een goed vergelijk.
  7. Controleer of je in aanmerking komt voor subsidies of belastingvoordelen.
  8. Neem ook de service en klanttevredenheid van de geldverstrekker mee in je overweging.
  9. Laat je goed informeren en adviseren door een onafhankelijke hypotheekadviseur.

Vergelijk rentetarieven van verschillende hypotheekverstrekkers.

Het vergelijken van rentetarieven van verschillende hypotheekverstrekkers is een essentiële stap bij het afsluiten van een hypotheek. Door de rentetarieven van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van welke geldverstrekker de meest gunstige voorwaarden en tarieven heeft. Het kiezen van een hypotheek met een lage rente kan op de lange termijn aanzienlijke besparingen opleveren en je helpen om de totale kosten van het afsluiten van je hypotheek te verlagen.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het vergelijken van de kosten voor het afsluiten van een hypotheek goed op te letten op bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en hypotheekadviseurs en kunnen een aanzienlijke invloed hebben op de totale kosten van je hypotheek. Door deze bijkomende kosten zorgvuldig te analyseren en mee te nemen in je vergelijking, kun je een weloverwogen beslissing nemen en uiteindelijk de meest voordelige hypotheekoptie kiezen die past bij jouw financiële situatie.

Kijk naar de looptijd en voorwaarden van de hypotheek.

Het is belangrijk om bij het vergelijken van de kosten voor het afsluiten van een hypotheek ook goed te kijken naar de looptijd en voorwaarden van de hypotheek. De looptijd bepaalt hoe lang je aan de hypotheek verbonden bent en kan invloed hebben op de totale kosten die je uiteindelijk betaalt. Daarnaast spelen de voorwaarden, zoals boetebepalingen bij vervroegde aflossing of mogelijkheden tot renteaanpassingen, een cruciale rol in het bepalen van de uiteindelijke kosten en flexibiliteit van jouw hypotheek. Het is daarom verstandig om niet alleen naar de directe kosten te kijken, maar ook naar deze essentiële aspecten om een weloverwogen beslissing te kunnen nemen.

Onderzoek of er boetes zijn bij vervroegd aflossen.

Het is verstandig om te onderzoeken of er boetes van toepassing zijn bij vervroegd aflossen van je hypotheek. Sommige geldverstrekkers rekenen een boete als je eerder dan afgesproken een deel of het gehele hypotheekbedrag wilt aflossen. Door dit vooraf te controleren, voorkom je verrassingen en kun je beter inschatten wat de totale kosten zullen zijn bij het afsluiten van je hypotheek. Het is belangrijk om deze voorwaarden goed door te nemen en eventueel mee te nemen in je besluitvorming bij het vergelijken van verschillende hypotheekaanbieders.

Bereken het totale bedrag dat je over de hele looptijd betaalt.

Het is belangrijk om bij het vergelijken van de kosten voor het afsluiten van een hypotheek ook het totale bedrag dat je over de hele looptijd betaalt in overweging te nemen. Door niet alleen naar de maandelijkse kosten te kijken, maar ook naar het totale bedrag dat je uiteindelijk aan rente en bijkomende kosten betaalt gedurende de gehele looptijd van de hypotheek, kun je een beter beeld krijgen van wat de hypotheek daadwerkelijk zal kosten en welke optie het meest voordelig is op de lange termijn. Het berekenen van dit totale bedrag kan je helpen om een weloverwogen beslissing te nemen bij het kiezen van een hypotheek.

Vraag offertes aan bij meerdere aanbieders voor een goed vergelijk.

Het is verstandig om offertes aan te vragen bij meerdere aanbieders wanneer je de kosten voor het afsluiten van een hypotheek wilt vergelijken. Door verschillende offertes te verzamelen, krijg je een goed beeld van de totale kosten en voorwaarden die elke geldverstrekker hanteert. Op deze manier kun je een grondige vergelijking maken en uiteindelijk de beste keuze maken die past bij jouw financiële behoeften en situatie.

Controleer of je in aanmerking komt voor subsidies of belastingvoordelen.

Het is verstandig om te controleren of je in aanmerking komt voor subsidies of belastingvoordelen wanneer je de kosten van het afsluiten van een hypotheek vergelijkt. Sommige gemeenten bieden bijvoorbeeld subsidies voor energiebesparende maatregelen die je kunt financieren met je hypotheek. Daarnaast zijn er verschillende fiscale voordelen, zoals de hypotheekrenteaftrek, die van invloed kunnen zijn op de uiteindelijke kosten van jouw hypotheek. Door deze subsidies en belastingvoordelen mee te nemen in je vergelijking, kun je mogelijk extra besparingen realiseren en een beter inzicht krijgen in de totale kosten van het afsluiten van jouw hypotheek.

Neem ook de service en klanttevredenheid van de geldverstrekker mee in je overweging.

Het is belangrijk om bij het vergelijken van de kosten voor het afsluiten van een hypotheek ook de service en klanttevredenheid van de geldverstrekker mee te nemen in je overweging. Een goede service en hoge klanttevredenheid kunnen een groot verschil maken in jouw hypotheekervaring. Kies daarom niet alleen op basis van de kosten, maar let ook op hoe de geldverstrekker omgaat met vragen, problemen en eventuele wijzigingen in jouw situatie. Een geldverstrekker die goede service biedt en klanttevredenheid hoog in het vaandel heeft, kan zorgen voor een soepel en prettig proces bij het afsluiten en afhandelen van jouw hypotheek.

Laat je goed informeren en adviseren door een onafhankelijke hypotheekadviseur.

Het is verstandig om je goed te laten informeren en adviseren door een onafhankelijke hypotheekadviseur bij het vergelijken van de kosten voor het afsluiten van een hypotheek. Een hypotheekadviseur kan je helpen om inzicht te krijgen in alle kostenposten en om de beste hypotheekoptie te kiezen die aansluit bij jouw financiële situatie en wensen. Door gebruik te maken van professioneel advies kun je ervoor zorgen dat je geen belangrijke details over het hoofd ziet en dat je uiteindelijk de juiste beslissing neemt met betrekking tot het afsluiten van jouw hypotheek.

hypotheek maximum

Alles Over Het Hypotheek Maximum: Wat Is Jouw Limiet?

Alles Wat Je Moet Weten Over Het Hypotheek Maximum

Wanneer je op zoek bent naar een hypotheek, is het belangrijk om te weten wat het hypotheek maximum is en hoe dit jouw financiële mogelijkheden beïnvloedt. Het hypotheek maximum is het maximale bedrag dat je kunt lenen voor de aankoop van een huis, gebaseerd op verschillende factoren zoals je inkomen, uitgaven en de waarde van het huis.

De hoogte van het hypotheek maximum wordt berekend aan de hand van de Loan-to-Value (LTV) ratio, die aangeeft hoeveel procent van de waarde van het huis je kunt lenen. In Nederland is de maximale LTV ratio vastgesteld op 100%, wat betekent dat je in principe de volledige waarde van het huis kunt lenen. Echter, in de praktijk hanteren banken vaak lagere LTV ratios om risico’s te beperken.

Naast de LTV ratio wordt het hypotheek maximum ook beïnvloed door je inkomen en uitgaven. Banken kijken naar je bruto-inkomen en vaste lasten om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten. Dit wordt ook wel de loan-to-income ratio genoemd.

Het is belangrijk om realistisch te zijn over wat je kunt lenen en terugbetalen. Het hebben van een goed overzicht van je financiële situatie en het raadplegen van een financieel adviseur kan helpen bij het bepalen van een verantwoord hypotheekbedrag.

Kortom, het hypotheek maximum is een belangrijke factor bij het afsluiten van een hypotheek en het kopen van een huis. Zorg ervoor dat je goed geïnformeerd bent over je financiële mogelijkheden voordat je een beslissing neemt.


Voordelen van het Maximale Hypotheekbedrag: Financiële Duidelijkheid en Verantwoordelijkheid

  1. Biedt duidelijkheid over het maximale bedrag dat je kunt lenen voor een huis.
  2. Helpt bij het bepalen van je financiële mogelijkheden en grenzen.
  3. Voorkomt dat je meer leent dan verantwoord is op basis van je inkomen en uitgaven.
  4. Geeft inzicht in de Loan-to-Value ratio en hoeveel eigen geld je moet inbrengen.
  5. Stelt banken in staat om risico’s te beperken door realistische hypotheekbedragen vast te stellen.


Zes Nadelen van een Beperkt Hypotheek Maximum

  1. Het hypotheek maximum kan beperkend zijn voor mensen die een duurder huis willen kopen.
  2. Bij een lager hypotheek maximum moet je mogelijk meer eigen geld inbrengen, wat niet voor iedereen haalbaar is.
  3. Een strikte LTV ratio kan ervoor zorgen dat je minder flexibiliteit hebt bij het kiezen van een hypotheekvorm.
  4. Als je inkomen fluctueert, kan het hypotheek maximum te laag zijn om de gewenste woning te financieren.
  5. Een hoog hypotheek maximum kan leiden tot hogere maandelijkse lasten en risico’s op overbelasting van je financiën.
  6. Bij een laag inkomen of hoge vaste lasten kan het hypotheek maximum niet voldoende zijn om een huis te kunnen kopen.

Biedt duidelijkheid over het maximale bedrag dat je kunt lenen voor een huis.

Het hypotheek maximum biedt duidelijkheid over het maximale bedrag dat je kunt lenen voor een huis. Door te weten wat jouw financiële grenzen zijn, kun je gericht op zoek gaan naar een woning die binnen jouw budget past. Dit helpt bij het voorkomen van teleurstellingen en zorgt ervoor dat je realistische verwachtingen hebt bij het zoeken naar een geschikte hypotheek en woning. Het geeft een helder kader waarbinnen je kunt opereren en helpt bij het maken van weloverwogen beslissingen in het koopproces.

Helpt bij het bepalen van je financiële mogelijkheden en grenzen.

Het hypotheek maximum is een waardevol instrument dat helpt bij het bepalen van je financiële mogelijkheden en grenzen. Door inzicht te krijgen in het maximale bedrag dat je kunt lenen voor een huis, kun je realistische verwachtingen creëren en je budget effectief plannen. Het vaststellen van het hypotheek maximum stelt je in staat om binnen je financiële grenzen te blijven en verantwoorde beslissingen te nemen bij het kopen van een woning.

Voorkomt dat je meer leent dan verantwoord is op basis van je inkomen en uitgaven.

Het hypotheek maximum heeft als belangrijke pro dat het voorkomt dat je meer leent dan verantwoord is op basis van je inkomen en uitgaven. Door het vaststellen van een maximale leenlimiet gebaseerd op deze financiële factoren, wordt voorkomen dat consumenten zich in een financieel onhoudbare situatie begeven. Hierdoor worden potentiële risico’s op overmatige schuldenlast en betalingsproblemen geminimaliseerd, wat bijdraagt aan een verantwoorde en duurzame financiële besluitvorming bij het afsluiten van een hypotheek.

Geeft inzicht in de Loan-to-Value ratio en hoeveel eigen geld je moet inbrengen.

Het hypotheek maximum biedt inzicht in de Loan-to-Value ratio, wat aangeeft hoeveel procent van de waarde van het huis je kunt lenen. Door te weten wat het hypotheek maximum is, krijg je een duidelijk beeld van hoeveel eigen geld je eventueel moet inbrengen bij de aankoop van een huis. Dit helpt je om realistische verwachtingen te hebben en om beter voorbereid te zijn op de financiële aspecten van het kopen van een woning.

Stelt banken in staat om risico’s te beperken door realistische hypotheekbedragen vast te stellen.

Het hypotheek maximum stelt banken in staat om risico’s te beperken door realistische hypotheekbedragen vast te stellen. Door zorgvuldig de Loan-to-Value (LTV) ratio en loan-to-income ratio te berekenen, kunnen banken bepalen hoeveel een persoon verantwoord kan lenen op basis van zijn inkomen en de waarde van het huis. Op deze manier kunnen banken ervoor zorgen dat huizenkopers niet overmatig lenen en zichzelf financieel in gevaar brengen. Dit draagt bij aan een gezonde en duurzame financiële situatie voor zowel de koper als de geldverstrekker.

Het hypotheek maximum kan beperkend zijn voor mensen die een duurder huis willen kopen.

Het hypotheek maximum kan beperkend zijn voor mensen die een duurder huis willen kopen. Voor deze groep kan het vastgestelde maximale leenbedrag mogelijk niet voldoende zijn om de aankoop van een duurder huis te financieren. Dit kan leiden tot beperkingen in de keuze van woningen en het realiseren van woonwensen. Het is belangrijk voor potentiële huizenkopers om zich bewust te zijn van deze beperking en om alternatieve financieringsmogelijkheden te overwegen om toch hun gewenste woning te kunnen aanschaffen.

Bij een lager hypotheek maximum moet je mogelijk meer eigen geld inbrengen, wat niet voor iedereen haalbaar is.

Bij een lager hypotheek maximum moet je mogelijk meer eigen geld inbrengen, wat niet voor iedereen haalbaar is. Dit kan een belemmering vormen voor mensen die niet over voldoende spaargeld beschikken om het verschil te overbruggen tussen het benodigde hypotheekbedrag en het maximale bedrag dat zij kunnen lenen. Het hebben van een hoog eigen geld inbreng kan de drempel tot het kopen van een huis verhogen en kan vooral voor starters op de woningmarkt een uitdaging vormen. Het beperkt de mogelijkheden voor mensen die graag een eigen woning willen kopen maar niet genoeg eigen kapitaal hebben om aan de eisen van het hypotheek maximum te voldoen.

Een strikte LTV ratio kan ervoor zorgen dat je minder flexibiliteit hebt bij het kiezen van een hypotheekvorm.

Een strikte LTV ratio kan ervoor zorgen dat je minder flexibiliteit hebt bij het kiezen van een hypotheekvorm. Doordat de maximale Loan-to-Value ratio beperkt is, kan het zijn dat je een groter deel van de aankoopprijs zelf moet financieren en dus minder kunt lenen bij de bank. Dit kan leiden tot beperkingen in de keuze van hypotheekvormen, zoals bijvoorbeeld een aflossingsvrije hypotheek of een hogere risico-opslag. Het is daarom belangrijk om rekening te houden met de impact van een strikte LTV ratio op je financiële flexibiliteit en om alternatieve financieringsmogelijkheden te overwegen.

Als je inkomen fluctueert, kan het hypotheek maximum te laag zijn om de gewenste woning te financieren.

Als je inkomen fluctueert, kan het hypotheek maximum te laag zijn om de gewenste woning te financieren. Dit kan een uitdaging vormen voor mensen wiens inkomen niet stabiel is, zoals zelfstandigen of mensen met onregelmatige inkomsten. In zulke gevallen kan het lastig zijn om een hypotheek te krijgen die voldoende is om de gewenste woning te financieren, aangezien banken strengere eisen stellen aan het inkomen en de stabiliteit ervan bij het bepalen van het maximale leenbedrag. Het is daarom belangrijk om rekening te houden met deze factor en eventueel alternatieve financieringsmogelijkheden te overwegen om toch de gewenste woning te kunnen kopen.

Een hoog hypotheek maximum kan leiden tot hogere maandelijkse lasten en risico’s op overbelasting van je financiën.

Een hoog hypotheek maximum kan leiden tot hogere maandelijkse lasten en risico’s op overbelasting van je financiën. Wanneer je het maximale bedrag leent dat je kunt lenen, loop je het risico dat je maandelijkse hypotheeklasten te zwaar worden voor je budget. Dit kan resulteren in financiële stress en moeilijkheden om aan andere verplichtingen te voldoen. Bovendien loop je bij een hoog hypotheek maximum het risico om in de toekomst in de problemen te komen als bijvoorbeeld de rente stijgt of je inkomen daalt. Het is daarom belangrijk om realistisch te blijven over wat je kunt lenen en ervoor te zorgen dat je financiële situatie stabiel blijft op lange termijn.

Bij een laag inkomen of hoge vaste lasten kan het hypotheek maximum niet voldoende zijn om een huis te kunnen kopen.

Bij een laag inkomen of hoge vaste lasten kan het hypotheek maximum ontoereikend zijn om een huis te kunnen kopen. In deze situatie kan het lastig zijn om een hypotheek te krijgen die groot genoeg is om de gewenste woning te financieren. Het beperkte bedrag dat je kunt lenen kan ervoor zorgen dat je moet zoeken naar alternatieve financieringsmogelijkheden of dat je genoegen moet nemen met een kleiner of minder duur huis dan oorspronkelijk gepland. Het is belangrijk om realistisch te blijven over wat haalbaar is binnen jouw financiële mogelijkheden en om indien nodig advies in te winnen bij een financieel expert.

hypotheek adviseur

De Cruciale Rol van een Ervaren Hypotheekadviseur bij het Vinden van Jouw Ideale Woningfinanciering

De Rol van een Hypotheekadviseur: Jouw Gids in de Wereld van Hypotheken

Het kopen van een huis is een belangrijke mijlpaal in het leven, maar het regelen van een hypotheek kan een ingewikkeld en overweldigend proces zijn. Gelukkig staat er een professional klaar om je te helpen: de hypotheekadviseur.

Een hypotheekadviseur is jouw gids en adviseur in de wereld van hypotheken. Deze expert heeft uitgebreide kennis van de financiële markt en kan je helpen bij het vinden van de juiste hypotheek die aansluit bij jouw financiële situatie en wensen.

Wat doet een hypotheekadviseur precies? Allereerst zal de adviseur je financiële situatie in kaart brengen door te kijken naar factoren zoals inkomen, uitgaven, spaargeld en eventuele schulden. Vervolgens zal hij of zij samen met jou bepalen hoeveel je kunt lenen en welk type hypotheek het beste bij je past.

Een hypotheekadviseur zal ook de verschillende opties met je bespreken, zoals de rentevaste periode, aflossingsvormen en eventuele extra mogelijkheden zoals NHG (Nationale Hypotheek Garantie) of duurzaamheidsleningen.

Daarnaast zal de adviseur je begeleiden bij het aanvragen van de hypotheek en het verzamelen van alle benodigde documenten. Hij of zij zal onderhandelen met geldverstrekkers om voor jou de beste voorwaarden te krijgen en zal ervoor zorgen dat het hele proces soepel verloopt.

Kortom, een hypotheekadviseur is onmisbaar als je op zoek bent naar een passende hypotheek voor jouw nieuwe woning. Met zijn of haar expertise en begeleiding kun jij met vertrouwen de volgende stap zetten op weg naar jouw droomhuis.


7 Essentiële Tips voor het Kiezen van de Juiste Hypotheekadviseur

  1. Zoek een hypotheekadviseur met goede referenties en ervaring.
  2. Vraag naar de kosten en tarieven van de adviseur voorafgaand aan het adviesgesprek.
  3. Zorg ervoor dat de adviseur onafhankelijk is en niet gebonden aan specifieke geldverstrekkers.
  4. Vraag welke hypotheekproducten de adviseur kan aanbieden en of deze aansluiten bij jouw wensen.
  5. Wees transparant over je financiële situatie en doelstellingen om het beste advies te krijgen.
  6. Neem de tijd om verschillende adviseurs te vergelijken voordat je een keuze maakt.
  7. Stel vragen als iets niet duidelijk is en laat je goed informeren over alle aspecten van de hypotheek.

Zoek een hypotheekadviseur met goede referenties en ervaring.

Het is essentieel om een hypotheekadviseur te vinden met goede referenties en ervaring. Door te kiezen voor een adviseur die positieve feedback heeft ontvangen van eerdere klanten en die ruime ervaring heeft in de financiële sector, vergroot je de kans op een succesvolle en soepel verlopende hypotheekaanvraag. Een adviseur met goede referenties en ervaring kan je niet alleen helpen bij het vinden van de juiste hypotheek, maar ook bij het navigeren door het complexe proces met vertrouwen en deskundigheid.

Vraag naar de kosten en tarieven van de adviseur voorafgaand aan het adviesgesprek.

Het is belangrijk om voorafgaand aan het adviesgesprek met de hypotheekadviseur duidelijkheid te krijgen over de kosten en tarieven. Door vooraf te informeren naar de kosten, voorkom je verrassingen en weet je wat je kunt verwachten. Zo kun je een weloverwogen beslissing maken en zorgeloos het adviesgesprek ingaan. Transparantie over de kosten draagt bij aan een open en eerlijke communicatie tussen jou en de adviseur, wat essentieel is voor een succesvolle samenwerking.

Zorg ervoor dat de adviseur onafhankelijk is en niet gebonden aan specifieke geldverstrekkers.

Het is essentieel om ervoor te zorgen dat de hypotheekadviseur die je kiest, onafhankelijk is en niet gebonden is aan specifieke geldverstrekkers. Op die manier kun je er zeker van zijn dat de adviseur jouw belangen voorop stelt en objectief advies kan geven bij het selecteren van de beste hypotheekoptie voor jouw situatie. Een onafhankelijke adviseur heeft de vrijheid om verschillende geldverstrekkers te vergelijken en zo een hypotheek te vinden die echt bij jou past, zonder beïnvloed te worden door commerciële belangen.

Vraag welke hypotheekproducten de adviseur kan aanbieden en of deze aansluiten bij jouw wensen.

Vraag de hypotheekadviseur welke hypotheekproducten hij kan aanbieden en of deze aansluiten bij jouw specifieke wensen en behoeften. Het is belangrijk om te weten welke opties er beschikbaar zijn en of deze aansluiten bij jouw financiële situatie en toekomstplannen. Door openlijk te communiceren over je wensen en verwachtingen, kan de adviseur je helpen bij het vinden van de juiste hypotheek die past bij jouw unieke omstandigheden.

Wees transparant over je financiële situatie en doelstellingen om het beste advies te krijgen.

Het is essentieel om transparant te zijn over je financiële situatie en doelstellingen wanneer je advies zoekt van een hypotheekadviseur. Door openheid te tonen over bijvoorbeeld je inkomen, uitgaven, spaargeld en eventuele schulden, kan de adviseur een nauwkeurige analyse maken en je voorzien van het beste advies dat aansluit bij jouw specifieke behoeften. Transparantie legt de basis voor een succesvolle samenwerking en helpt de adviseur om op maat gemaakt advies te geven dat echt afgestemd is op jouw financiële doelen.

Neem de tijd om verschillende adviseurs te vergelijken voordat je een keuze maakt.

Het is belangrijk om de tijd te nemen om verschillende hypotheekadviseurs te vergelijken voordat je een keuze maakt. Elke adviseur heeft zijn eigen expertise, werkwijze en tarieven, dus door meerdere adviseurs te overwegen, kun je een weloverwogen beslissing nemen die past bij jouw behoeften en voorkeuren. Door offertes op te vragen en gesprekken te voeren met verschillende adviseurs, krijg je een goed beeld van wie het beste bij jou en jouw financiële situatie past. Het vergelijken van adviseurs kan je helpen om de juiste professional te vinden die jou optimaal kan begeleiden bij het afsluiten van de juiste hypotheek.

Stel vragen als iets niet duidelijk is en laat je goed informeren over alle aspecten van de hypotheek.

Het is van essentieel belang om vragen te stellen als iets niet duidelijk is en je goed te laten informeren over alle aspecten van de hypotheek. Door actief deel te nemen aan het proces en kritische vragen te stellen, kun je een dieper inzicht krijgen in de voorwaarden en implicaties van de hypotheek. Een hypotheekadviseur staat klaar om al je vragen te beantwoorden en je te voorzien van heldere uitleg, zodat je weloverwogen beslissingen kunt nemen die aansluiten bij jouw financiële behoeften en doelen.

afsluiten hypotheek

Alles wat je moet weten over het afsluiten van een hypotheek

Alles wat je moet weten over het afsluiten van een hypotheek

Het kopen van een huis is een grote stap in het leven en vaak een van de grootste financiële beslissingen die je zult nemen. Bij het kopen van een huis komt ook het afsluiten van een hypotheek kijken. Een hypotheek is een lening die je afsluit om de aankoop van je huis te financieren. Het is belangrijk om goed geïnformeerd te zijn over het proces van het afsluiten van een hypotheek, zodat je de juiste keuzes kunt maken.

Stappen bij het afsluiten van een hypotheek

Financiële situatie beoordelen: Voordat je een hypotheek afsluit, is het belangrijk om je financiële situatie goed in kaart te brengen. Denk hierbij aan je inkomen, uitgaven, eventuele schulden en spaargeld.

Hypotheekadvies inwinnen: Het is verstandig om advies in te winnen bij een hypotheekadviseur. Zij kunnen je helpen bij het vinden van de juiste hypotheek die past bij jouw situatie en wensen.

Hypotheekaanbieders vergelijken: Er zijn verschillende hypotheekaanbieders en -vormen beschikbaar. Vergelijk de rentetarieven, voorwaarden en service van verschillende aanbieders om de beste keuze te maken.

Hypotheekofferte aanvragen: Nadat je een geschikte hypotheek hebt gevonden, kun je een offerte aanvragen bij de geldverstrekker. Hierin staan alle voorwaarden en afspraken rondom de lening.

Hypotheekakte ondertekenen: Als alle voorwaarden zijn besproken en akkoord bevonden, onderteken je de hypotheekakte bij de notaris. Hiermee wordt de lening officieel vastgelegd.

Tips bij het afsluiten van een hypotheek

  • Zorg ervoor dat je goed op de hoogte bent van alle kosten die komen kijken bij het afsluiten van een hypotheek, zoals advieskosten, notariskosten en taxatiekosten.
  • Wees realistisch over wat je kunt lenen en hoeveel maandelijkse lasten je kunt dragen. Houd ook rekening met eventuele toekomstige veranderingen in inkomen of gezinssituatie.
  • Vraag altijd meerdere offertes aan en vergelijk deze grondig voordat je een definitieve keuze maakt.
  • Bespreek eventuele vragen of onduidelijkheden met je hypotheekadviseur voordat je iets tekent.

Het afsluiten van een hypotheek kan complex lijken, maar met de juiste informatie en begeleiding kun jij met vertrouwen deze belangrijke stap zetten naar het kopen van jouw droomhuis!


8 Essentiële Tips voor het Afsluiten van een Hypotheek

  1. Vergelijk verschillende aanbieders voor de beste rente.
  2. Controleer of je in aanmerking komt voor NHG.
  3. Overweeg een hypotheekadviseur in te schakelen.
  4. Bepaal hoeveel je kunt lenen op basis van inkomen en uitgaven.
  5. Kijk naar de looptijd die bij jouw situatie past.
  6. Let op bijkomende kosten zoals notariskosten en taxatiekosten.
  7. Denk na over de keuze tussen variabele en vaste rente.
  8. Lees alle voorwaarden zorgvuldig door voordat je tekent.

Vergelijk verschillende aanbieders voor de beste rente.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken om de beste rente te vinden. Door de rentetarieven van verschillende aanbieders grondig te vergelijken, kun je mogelijk veel geld besparen op de lange termijn. Het loont de moeite om goed onderzoek te doen en te kijken naar niet alleen de rente, maar ook naar de voorwaarden en service die elke aanbieder biedt. Zo kun je een weloverwogen keuze maken die past bij jouw financiële situatie en wensen.

Controleer of je in aanmerking komt voor NHG.

Het is verstandig om te controleren of je in aanmerking komt voor Nationale Hypotheek Garantie (NHG) bij het afsluiten van een hypotheek. NHG biedt extra zekerheid en bescherming voor zowel jou als de geldverstrekker in geval van financiële problemen, zoals bij arbeidsongeschiktheid of werkloosheid. Door NHG te gebruiken, kun je mogelijk profiteren van een lagere rente en betere voorwaarden. Het is daarom raadzaam om te onderzoeken of je voldoet aan de criteria voor NHG en hiermee je financiële positie te versterken bij het afsluiten van je hypotheek.

Overweeg een hypotheekadviseur in te schakelen.

Overweeg een hypotheekadviseur in te schakelen bij het afsluiten van een hypotheek. Een hypotheekadviseur kan je helpen om inzicht te krijgen in de verschillende hypotheekopties die beschikbaar zijn en om een weloverwogen beslissing te nemen die past bij jouw financiële situatie en wensen. Met hun expertise en ervaring kunnen zij je begeleiden door het complexe proces van het afsluiten van een hypotheek en je voorzien van advies op maat. Het inschakelen van een hypotheekadviseur kan je veel tijd, stress en mogelijk ook geld besparen in de lange termijn.

Bepaal hoeveel je kunt lenen op basis van inkomen en uitgaven.

Het is essentieel om te bepalen hoeveel je kunt lenen voor een hypotheek op basis van je inkomen en uitgaven. Door een realistisch beeld te hebben van je financiële situatie, inclusief vaste lasten en eventuele schulden, kun je een verantwoorde beslissing nemen over de hoogte van de lening die je kunt dragen. Het is belangrijk om niet alleen naar het huidige inkomen te kijken, maar ook rekening te houden met mogelijke veranderingen in de toekomst. Op deze manier kun je voorkomen dat je in financiële problemen komt en zorgeloos genieten van je nieuwe woning.

Kijk naar de looptijd die bij jouw situatie past.

Het is essentieel om naar de looptijd van de hypotheek te kijken die het beste bij jouw situatie past. De looptijd bepaalt hoe lang je bezig zult zijn met het aflossen van de lening en heeft invloed op de hoogte van je maandelijkse lasten. Het is belangrijk om rekening te houden met factoren zoals je leeftijd, inkomen, toekomstplannen en financiële stabiliteit bij het kiezen van de juiste looptijd voor jouw hypotheek.

Let op bijkomende kosten zoals notariskosten en taxatiekosten.

Het is essentieel om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals notariskosten en taxatiekosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het afsluiten van een hypotheek. Het is verstandig om deze kosten vooraf in kaart te brengen en mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan tijdens het proces van het afsluiten van de hypotheek.

Denk na over de keuze tussen variabele en vaste rente.

Bij het afsluiten van een hypotheek is het belangrijk om goed na te denken over de keuze tussen een variabele en vaste rente. Met een vaste rente weet je precies hoeveel je elke maand aan rente zult betalen gedurende de looptijd van je hypotheek, wat zorgt voor stabiliteit en voorspelbaarheid in je maandelijkse lasten. Aan de andere kant kan een variabele rente gunstiger zijn op korte termijn, omdat deze kan fluctueren op basis van marktomstandigheden. Het is essentieel om de voor- en nadelen van beide opties zorgvuldig af te wegen en rekening te houden met je financiële situatie en risicobereidheid voordat je een beslissing neemt.

Lees alle voorwaarden zorgvuldig door voordat je tekent.

Het is van essentieel belang om alle voorwaarden zorgvuldig door te lezen voordat je jouw handtekening zet bij het afsluiten van een hypotheek. Door grondig de voorwaarden te bestuderen, krijg je een duidelijk beeld van de verplichtingen en afspraken die verbonden zijn aan de lening. Zo voorkom je verrassingen en zorg je ervoor dat je goed geïnformeerd bent over wat er van jou wordt verwacht gedurende de looptijd van de hypotheek. Het nemen van de tijd om alle documenten door te nemen, kan helpen bij het maken van een weloverwogen beslissing en het vermijden van mogelijke problemen in de toekomst.

rabobank

Financiële Diensten van Rabobank: Betrouwbaarheid en Innovatie

Alles wat je moet weten over Rabobank

Rabobank is een van de grootste en meest bekende banken in Nederland. De bank werd opgericht in 1898 als een coöperatieve bank en heeft sindsdien een belangrijke rol gespeeld in de Nederlandse financiële sector. Met een focus op duurzaamheid, maatschappelijke betrokkenheid en klanttevredenheid, heeft Rabobank zich gevestigd als een vertrouwde naam in de bankwereld.

Wat Rabobank onderscheidt van andere banken is het coöperatieve model waarop het is gebaseerd. Als coöperatie zijn de klanten van Rabobank ook de eigenaren, wat betekent dat zij inspraak hebben in belangrijke beslissingen van de bank. Dit zorgt voor een sterke band tussen de bank en haar klanten.

Rabobank biedt een breed scala aan financiële producten en diensten aan, waaronder betaalrekeningen, spaarrekeningen, hypotheken, leningen en beleggingsmogelijkheden. Daarnaast staat Rabobank bekend om haar expertise op het gebied van agrarische financiering, waarbij zij boeren en agrarische bedrijven ondersteunt met gespecialiseerde financiële oplossingen.

Naast haar commerciële activiteiten is Rabobank ook actief betrokken bij verschillende maatschappelijke initiatieven en duurzaamheidsprojecten. De bank streeft ernaar om bij te dragen aan een duurzame toekomst door te investeren in groene energie, sociale projecten en lokale gemeenschappen.

Of je nu op zoek bent naar een eenvoudige betaalrekening of professioneel advies over beleggen, Rabobank biedt klantgerichte oplossingen die aansluiten bij jouw behoeften. Met haar lange geschiedenis van betrouwbaarheid en innovatie blijft Rabobank een toonaangevende speler in de Nederlandse financiële sector.


Veelgestelde Vragen over de Rabobank: Antwoorden op 9 Belangrijke Onderwerpen

  1. Is bellen naar de Rabobank gratis?
  2. Hoeveel geld mag je op je spaarrekening hebben bij de Rabobank?
  3. Hoe kan ik inloggen zonder Rabo Scanner?
  4. Hoe bereik ik de Rabobank?
  5. Hoeveel is de spaarrente bij de Rabobank?
  6. Is Interpolis van de Rabobank?
  7. Hoe kan ik de Rabobank bereiken?
  8. Wat verdient een directeur van de Rabobank?
  9. Kun je zonder afspraak naar de Rabobank?

Is bellen naar de Rabobank gratis?

Ja, bellen naar de Rabobank is gratis als je belt naar het speciale telefoonnummer voor klanten. Voor algemene vragen en transacties met betrekking tot je bankzaken kun je kosteloos contact opnemen met de Rabobank via dit nummer. Het is handig om te weten dat eventuele kosten voor het bellen vanaf een mobiele telefoon afhankelijk kunnen zijn van je eigen provider en belbundel. Het is altijd verstandig om de meest actuele informatie over tarieven te raadplegen voordat je belt naar de Rabobank.

Hoeveel geld mag je op je spaarrekening hebben bij de Rabobank?

Bij de Rabobank is er geen specifieke limiet voor de hoeveelheid geld die je op je spaarrekening mag hebben. Je kunt zoveel geld op je spaarrekening storten als je wilt, zonder dat daar een maximumbedrag aan verbonden is. Het is belangrijk om te onthouden dat het saldo op je spaarrekening wel van invloed kan zijn op zaken zoals belastingen en eventuele vergoedingen die de bank hanteert. Het is altijd verstandig om advies in te winnen bij de Rabobank of een financieel adviseur als je vragen hebt over het beheren van je spaargeld.

Hoe kan ik inloggen zonder Rabo Scanner?

Als je wilt inloggen bij Rabobank zonder gebruik te maken van de Rabo Scanner, kun je gebruikmaken van de Rabo Bankieren App. Met de app kun je op een veilige manier inloggen en bankzaken regelen via je smartphone of tablet. Door middel van een zelfgekozen vijfcijferige toegangscode of met behulp van je vingerafdruk of gezichtsherkenning (afhankelijk van de mogelijkheden van jouw toestel), heb je snel en eenvoudig toegang tot je bankrekening en kun je transacties uitvoeren zonder de Rabo Scanner te hoeven gebruiken.

Hoe bereik ik de Rabobank?

Om contact op te nemen met Rabobank zijn er verschillende manieren beschikbaar. Je kunt de Rabobank bereiken via telefoon, e-mail, online chat of door een bezoek te brengen aan een van de lokale filialen. Op de website van Rabobank vind je alle benodigde contactgegevens en openingstijden van de verschillende vestigingen. Daarnaast biedt Rabobank ook een handige app waarmee je snel en eenvoudig kunt communiceren met de bank en diverse bankzaken kunt regelen. Voor persoonlijk advies of specifieke vragen over je financiële situatie is het aan te raden om een afspraak te maken met een adviseur bij een Rabobank filiaal.

Hoeveel is de spaarrente bij de Rabobank?

Bij Rabobank varieert de spaarrente afhankelijk van het type spaarrekening en de actuele marktomstandigheden. De spaarrente kan regelmatig worden aangepast in reactie op veranderingen in de financiële markt. Het is daarom aan te raden om de actuele spaarrentetarieven rechtstreeks bij Rabobank te raadplegen of contact op te nemen met de bank voor specifieke informatie over de huidige spaarrente op hun verschillende spaarrekeningen.

Is Interpolis van de Rabobank?

Ja, Interpolis is onderdeel van de Rabobank. Interpolis is een verzekeringsmaatschappij die in 1991 is overgenomen door de Rabobank. Als dochteronderneming van de Rabobank biedt Interpolis verschillende verzekeringsproducten aan, waaronder schadeverzekeringen en levensverzekeringen. Door de samenwerking tussen Interpolis en de Rabobank kunnen klanten profiteren van geïntegreerde financiële diensten en advies op maat.

Hoe kan ik de Rabobank bereiken?

Om contact op te nemen met de Rabobank zijn er verschillende manieren beschikbaar. Je kunt de Rabobank bereiken via telefoon, e-mail, online chat of door een bezoek te brengen aan een van de lokale bankkantoren. Voor algemene vragen en advies over bankproducten en diensten kun je telefonisch contact opnemen met de klantenservice. Daarnaast biedt de Rabobank een uitgebreide online service waar je terecht kunt voor veelgestelde vragen en zelfservice-opties. Als je persoonlijk advies nodig hebt of een specifieke vraag hebt, kun je het beste een afspraak maken met een adviseur bij een bankkantoor in de buurt. Op die manier kun je op maat gemaakt advies ontvangen dat aansluit bij jouw financiële behoeften.

Wat verdient een directeur van de Rabobank?

Het salaris van een directeur bij Rabobank kan variëren afhankelijk van verschillende factoren, zoals ervaring, verantwoordelijkheden en prestaties. Over het algemeen verdienen directeuren bij Rabobank een competitief salaris dat in lijn ligt met vergelijkbare posities in de financiële sector. Het exacte bedrag wordt echter niet publiekelijk bekendgemaakt vanwege privacyredenen en bedrijfsbeleid. Directeuren bij Rabobank ontvangen doorgaans ook bonussen en andere secundaire arbeidsvoorwaarden als onderdeel van hun totale beloningspakket.

Kun je zonder afspraak naar de Rabobank?

Ja, je kunt in de meeste gevallen zonder afspraak naar de Rabobank gaan. De meeste Rabobank-vestigingen hebben een inloopbalie waar je terecht kunt voor eenvoudige bankzaken zoals het opnemen van contant geld, het storten van geld of het aanvragen van een nieuwe pinpas. Voor complexere zaken zoals het afsluiten van een hypotheek of het openen van een zakelijke rekening is het echter vaak wel verstandig om van tevoren een afspraak te maken, zodat de medewerkers voldoende tijd voor je kunnen vrijmaken en je optimaal kunnen adviseren. Het is altijd aan te raden om vooraf de openingstijden en beschikbaarheid van de vestiging te controleren om teleurstellingen te voorkomen.

hypotheek

Alles wat je moet weten over het afsluiten van een hypotheek

Alles wat je moet weten over Hypotheek

Een hypotheek is een lening die wordt verstrekt door een bank of een andere geldverstrekker om de aankoop van een huis of ander onroerend goed te financieren. Het is een belangrijk financieel instrument dat veel mensen in staat stelt om hun droom van het bezitten van een eigen woning te realiseren.

Er zijn verschillende soorten hypotheken beschikbaar, zoals lineaire hypotheek, annuïteitenhypotheek en aflossingsvrije hypotheek. Elke type hypotheek heeft zijn eigen voor- en nadelen, en het is belangrijk om goed geïnformeerd te zijn voordat je een keuze maakt.

De hoogte van de hypotheek die je kunt krijgen, hangt af van verschillende factoren zoals je inkomen, de waarde van het huis en eventuele andere leningen die je hebt lopen. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen welke hypotheek het beste bij jouw situatie past.

Het afsluiten van een hypotheek is een grote financiële verplichting die vaak tientallen jaren kan duren. Het is daarom essentieel om goed na te denken over de voorwaarden en de risico’s die gepaard gaan met het hebben van een hypotheek. Zorg ervoor dat je alle informatie grondig doorneemt voordat je een definitieve beslissing neemt.

Kortom, een hypotheek is meer dan alleen maar geld lenen om een huis te kopen. Het is een langetermijnverplichting die zorgvuldige planning en overweging vereist. Met de juiste kennis en begeleiding kun je echter met vertrouwen de stap zetten naar het bezitten van je eigen woning.


16 Veelgestelde Vragen over Hypotheken in Nederland

  1. Wat is een hypotheek eigenlijk?
  2. Wat is momenteel de beste hypotheek?
  3. Wat kost een hypotheek van 200.000 euro?
  4. Wat kost een hypotheek van 300.000 euro?
  5. Hoeveel hypotheek met 6000 bruto?
  6. Wat kost een hypotheek van 100.000 euro?
  7. Wat kost een hypotheek van 400.000 euro?
  8. Wat verandert er in 2024 hypotheek?
  9. Hoeveel hypotheek voor 700 euro per maand?
  10. Wat kost een hypotheek van 500.000 per maand?
  11. Hoeveel kan ik maximaal lenen hypotheek?
  12. Wat is de beste bank voor een hypotheek?
  13. Wat is een hypotheek?
  14. Wat zijn de gemiddelde hypotheeklasten?
  15. Hoeveel moet je verdienen voor een hypotheek van 400.000 euro?
  16. Wat kost 100.000 euro hypotheek per maand?

Wat is een hypotheek eigenlijk?

Een hypotheek is een lening die wordt verstrekt door een bank of een andere geldverstrekker om de aankoop van een huis of ander onroerend goed te financieren. Het is een belangrijk financieel instrument dat veel mensen in staat stelt om hun droom van het bezitten van een eigen woning te verwezenlijken. Door middel van een hypotheek kan je het benodigde geld lenen om een huis te kopen, waarbij het huis zelf dient als onderpand voor de lening. Het aflossen van de hypotheek gebeurt meestal in maandelijkse termijnen over een langere periode, vaak tientallen jaren. Het is essentieel om goed geïnformeerd te zijn over de verschillende aspecten van een hypotheek voordat je besluit er een af te sluiten.

Wat is momenteel de beste hypotheek?

Op de vraag “Wat is momenteel de beste hypotheek?” is er geen eenduidig antwoord, omdat de beste hypotheek afhankelijk is van verschillende factoren, zoals je persoonlijke financiële situatie, inkomen, wensen en behoeften. Het is daarom verstandig om een gedegen vergelijking te maken tussen verschillende hypotheekaanbieders en hun voorwaarden. Een financieel adviseur kan je helpen bij het vinden van de hypotheek die het beste aansluit bij jouw specifieke omstandigheden en doelen. Het is belangrijk om niet alleen te kijken naar de laagste rente, maar ook naar zaken als flexibiliteit, aflossingsmogelijkheden en eventuele risico’s die verbonden zijn aan de hypotheekvorm. Het maken van een weloverwogen keuze op basis van goed advies kan je helpen om een hypotheek te vinden die goed bij jou past.

Wat kost een hypotheek van 200.000 euro?

Een hypotheek van 200.000 euro brengt verschillende kosten met zich mee, naast het geleende bedrag zelf. De totale kosten van een hypotheek omvatten onder andere de rente die je moet betalen over de lening, eventuele afsluitkosten, advieskosten en notariskosten. De hoogte van de rente en bijkomende kosten hangen af van verschillende factoren, zoals de looptijd van de hypotheek, het type hypotheek en jouw persoonlijke financiële situatie. Het is verstandig om bij het berekenen van de totale kosten van een hypotheek rekening te houden met al deze aspecten, zodat je een realistisch beeld krijgt van wat het lenen van 200.000 euro voor jou zou kunnen betekenen.

Wat kost een hypotheek van 300.000 euro?

Een hypotheek van 300.000 euro brengt verschillende kosten met zich mee, naast het geleende bedrag zelf. De totale kosten van een hypotheek omvatten onder andere de rente die je betaalt over de looptijd van de lening, eventuele afsluitkosten, advieskosten en notariskosten. De exacte kosten kunnen variëren afhankelijk van factoren zoals de rentepercentages op dat moment, de gekozen hypotheekvorm en eventuele extra services die je wilt toevoegen aan je hypotheekpakket. Het is verstandig om goed te laten informeren over alle mogelijke kosten die gepaard gaan met een hypotheek van 300.000 euro voordat je een definitieve beslissing neemt.

Hoeveel hypotheek met 6000 bruto?

Met een bruto inkomen van 6000 euro per maand kun je in aanmerking komen voor een hypotheek, maar het exacte bedrag dat je kunt lenen hangt af van verschillende factoren zoals je maandelijkse lasten, eventuele andere leningen en je persoonlijke financiële situatie. Het is verstandig om advies in te winnen bij een hypotheekadviseur om een nauwkeurige berekening te laten maken op basis van jouw specifieke omstandigheden. Op die manier krijg je een duidelijk beeld van het bedrag dat je verantwoord kunt lenen en welke hypotheekopties het beste bij jou passen. Het is belangrijk om realistisch te blijven en niet meer te lenen dan je op lange termijn kunt terugbetalen.

Wat kost een hypotheek van 100.000 euro?

Een hypotheek van 100.000 euro brengt verschillende kosten met zich mee, naast het geleende bedrag zelf. De totale kosten van een hypotheek hangen af van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notariskosten en advieskosten. Het is belangrijk om een gedetailleerde berekening te laten maken door een financieel adviseur om een nauwkeurig beeld te krijgen van wat een hypotheek van 100.000 euro in jouw specifieke situatie zou kosten.

Wat kost een hypotheek van 400.000 euro?

Het totale bedrag dat een hypotheek van 400.000 euro kost, hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en eventuele extra kosten zoals notariskosten en advieskosten. Om een nauwkeurige schatting te krijgen van de maandelijkse kosten, is het raadzaam om een hypotheekadviseur te raadplegen. Deze professional kan je helpen bij het berekenen van de exacte maandelijkse aflossingen en rentebetalingen die gepaard gaan met een hypotheek van 400.000 euro, zodat je een goed beeld krijgt van wat je kunt verwachten bij het afsluiten van zo’n lening.

Wat verandert er in 2024 hypotheek?

In 2024 zullen er enkele veranderingen plaatsvinden met betrekking tot hypotheken. Een belangrijke wijziging is dat de maximale hypotheekrenteaftrek verder zal worden verlaagd. Dit kan van invloed zijn op de hoogte van de hypotheekrenteaftrek die huiseigenaren kunnen krijgen. Daarnaast kunnen er ook aanpassingen komen in de regelgeving rondom hypotheekverstrekking, waardoor het voor sommige mensen moeilijker kan worden om een hypotheek af te sluiten. Het is daarom verstandig om op de hoogte te blijven van deze ontwikkelingen en indien nodig advies in te winnen bij een financieel adviseur om te begrijpen wat deze veranderingen voor jouw specifieke situatie betekenen.

Hoeveel hypotheek voor 700 euro per maand?

Voor veel mensen is de vraag “Hoeveel hypotheek kan ik krijgen voor 700 euro per maand?” een belangrijke overweging bij het plannen van de aankoop van een huis. Het bedrag dat je maandelijks kunt besteden aan je hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele andere financiële verplichtingen en de rente op dat moment. Het is verstandig om met een financieel adviseur te praten om een realistisch beeld te krijgen van hoeveel hypotheek je kunt krijgen binnen jouw budget van 700 euro per maand. Het is belangrijk om niet alleen naar het maandelijkse bedrag te kijken, maar ook naar de totale kosten op lange termijn en eventuele risico’s die gepaard gaan met het afsluiten van een hypotheek.

Wat kost een hypotheek van 500.000 per maand?

Een hypotheek van 500.000 euro per maand brengt maandelijkse kosten met zich mee die afhankelijk zijn van verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en het type hypotheek dat wordt gekozen. Om een nauwkeurige schatting te maken van de maandelijkse kosten, is het raadzaam om een hypotheekcalculator te gebruiken of contact op te nemen met een financieel adviseur. Op basis van deze gegevens kan een berekening worden gemaakt die aangeeft hoeveel je elke maand moet betalen voor een hypotheek van 500.000 euro. Het is belangrijk om alle aspecten zorgvuldig te overwegen voordat je een beslissing neemt over het afsluiten van zo’n lening.

Hoeveel kan ik maximaal lenen hypotheek?

Het maximale bedrag dat je kunt lenen voor een hypotheek hangt af van verschillende factoren, zoals je inkomen, eventuele andere leningen en de waarde van het huis dat je wilt kopen. Geldverstrekkers hanteren specifieke berekeningsmethoden om te bepalen hoeveel je maximaal kunt lenen. Over het algemeen geldt dat je maandelijkse hypotheeklasten niet hoger mogen zijn dan een bepaald percentage van je bruto-inkomen. Het is verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te laten maken en te bepalen wat voor jou de maximale leencapaciteit is.

Wat is de beste bank voor een hypotheek?

Het kiezen van de beste bank voor een hypotheek is een belangrijke beslissing die afhankelijk is van verschillende factoren, waaronder rentetarieven, voorwaarden, klantenservice en persoonlijke behoeften. Er is niet één bank die voor iedereen de beste keuze is, omdat elke persoon unieke financiële omstandigheden heeft. Het is daarom aan te raden om meerdere banken en geldverstrekkers te vergelijken om zo de hypotheek te vinden die het beste aansluit bij jouw wensen en situatie. Het inschakelen van een financieel adviseur kan ook helpen bij het maken van een weloverwogen keuze.

Wat is een hypotheek?

Een hypotheek is een lening die wordt verstrekt door een bank of andere geldverstrekker om de aankoop van een huis of ander onroerend goed te financieren. Het is een belangrijk financieel instrument waarmee mensen de mogelijkheid krijgen om een woning te kopen zonder het volledige aankoopbedrag in één keer te hoeven betalen. De hypotheekgever (de geldverstrekker) verstrekt het benodigde bedrag aan de hypotheeknemer (de koper) onder bepaalde voorwaarden, zoals rente en aflossingstermijnen. Het huis dient als onderpand voor de lening, wat betekent dat bij wanbetaling de geldverstrekker het recht heeft om het huis te verkopen om zo de openstaande schuld terug te vorderen.

Wat zijn de gemiddelde hypotheeklasten?

De gemiddelde hypotheeklasten kunnen sterk variëren afhankelijk van verschillende factoren, zoals de hoogte van de hypotheek, de rentevoet, de looptijd en het type hypotheek dat je hebt gekozen. Over het algemeen bestaan hypotheeklasten uit zowel de aflossing van de lening als de rente die je maandelijks moet betalen. Het is belangrijk om een realistisch beeld te hebben van je financiële situatie en om rekening te houden met eventuele extra kosten, zoals verzekeringen en belastingen. Het raadplegen van een financieel adviseur kan helpen bij het bepalen van de gemiddelde hypotheeklasten die passen bij jouw specifieke situatie.

Hoeveel moet je verdienen voor een hypotheek van 400.000 euro?

Voor het verkrijgen van een hypotheek van 400.000 euro is het belangrijk om te weten dat het benodigde inkomen afhankelijk is van verschillende factoren, zoals de hoogte van de rente, de looptijd van de hypotheek en eventuele andere financiële verplichtingen die je hebt. Over het algemeen wordt geadviseerd dat je bruto-jaarinkomen ongeveer 4 tot 5 keer hoger moet zijn dan de hypotheeksom om in aanmerking te komen. Dit betekent dat voor een hypotheek van 400.000 euro je bruto-jaarinkomen idealiter tussen de 80.000 en 100.000 euro zou moeten liggen. Het is echter verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige berekening te laten maken op basis van jouw specifieke situatie.

Wat kost 100.000 euro hypotheek per maand?

Het bedrag dat je maandelijks moet betalen voor een hypotheek van 100.000 euro hangt af van verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en het type hypotheek dat je kiest. Over het algemeen kun je een indicatie krijgen van de maandelijkse kosten door gebruik te maken van een hypotheekcalculator. Hiermee kun je berekenen hoeveel je per maand zou moeten aflossen op basis van de actuele rentetarieven en andere relevante gegevens. Het is verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurige schatting te krijgen van de maandelijkse kosten voor een hypotheek van 100.000 euro.