geld lening

Alles Over Geld Lenen: Tips en Informatie voor Verantwoord Lenen

Artikel: Geld Lenen

Alles Wat Je Moet Weten Over Geld Lenen

Geld lenen is voor veel mensen een gebruikelijke manier om grote aankopen te financieren of onverwachte kosten te dekken. Of het nu gaat om het kopen van een huis, een auto, het starten van een eigen bedrijf of het betalen van medische rekeningen, leningen spelen een belangrijke rol in ons financiële leven.

Soorten Leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en doeleinden. Enkele veelvoorkomende leningen zijn:

  • Hypothecaire Lening: Een lening specifiek bedoeld voor de aankoop van een huis of vastgoed.
  • Persoonlijke Lening: Een lening zonder specifiek doel, vaak gebruikt voor grote aankopen of schuldconsolidatie.
  • Doorlopend Krediet: Een flexibele vorm van lenen waarbij je tot een bepaald limiet geld kunt opnemen en aflossen.
  • Studentenlening: Een lening gericht op het financieren van studiekosten voor studenten.

Belangrijke Overwegingen

Voor je besluit om geld te lenen, is het belangrijk om enkele zaken in overweging te nemen:

  • Rentevoet: Let op de rente die je moet betalen over de geleende som. Een lage rente kan je op lange termijn geld besparen.
  • Aflossingstermijn: Bepaal hoe lang je wilt doen over het terugbetalen van de lening. Kies een termijn die past bij je financiële situatie.
  • Voorwaarden: Lees altijd goed de voorwaarden van de lening om verrassingen te voorkomen. Let vooral op eventuele boetes bij vervroegde aflossing.

Geld Lenen Verantwoordelijkheid

Geld lenen brengt verantwoordelijkheid met zich mee. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden en dat je in staat bent om de lening terug te betalen. Bij twijfel is het verstandig om advies in te winnen bij een financieel adviseur.


Voordelen van Geld Lenen: Flexibiliteit, Toegankelijkheid en Kredietopbouw

  1. Flexibele financieringsmogelijkheden voor grote aankopen.
  2. Mogelijkheid om direct toegang te krijgen tot benodigd geld.
  3. Spreiding van kosten over een langere periode, waardoor grote uitgaven behapbaar worden.
  4. Verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen.
  5. Leningen kunnen helpen bij het opbouwen van een goede kredietgeschiedenis bij tijdige aflossing.


Vier nadelen van geld lenen: hoge rentekosten, risico’s bij niet-terugbetaling en onvoorziene omstandigheden.

  1. Hoge rentekosten kunnen de totale terug te betalen som aanzienlijk verhogen.
  2. Het niet tijdig kunnen voldoen aan aflossingen kan leiden tot extra kosten en negatieve gevolgen voor je kredietwaardigheid.
  3. Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling.
  4. Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden.

Flexibele financieringsmogelijkheden voor grote aankopen.

Een groot voordeel van geld lenen is de flexibele financieringsmogelijkheden die het biedt voor grote aankopen. Of het nu gaat om de aanschaf van een huis, een auto of een verbouwing, leningen stellen mensen in staat om dergelijke kosten te spreiden over een langere periode en zo de financiële last te verlichten. Hierdoor kunnen mensen hun dromen en doelen realiseren zonder direct grote sommen geld beschikbaar te hoeven hebben.

Mogelijkheid om direct toegang te krijgen tot benodigd geld.

Een belangrijk voordeel van een geldlening is de mogelijkheid om direct toegang te krijgen tot het benodigde geld. In situaties waarin snelle financiële middelen nodig zijn, kan een lening een effectieve oplossing bieden. Door het lenen van geld kun je snel over de benodigde financiële middelen beschikken om onverwachte kosten te dekken of belangrijke aankopen te doen.

Spreiding van kosten over een langere periode, waardoor grote uitgaven behapbaar worden.

Een belangrijk voordeel van geld lenen is de mogelijkheid om de kosten te spreiden over een langere periode. Hierdoor worden grote uitgaven behapbaar en kunnen financiële lasten verdeeld worden in maandelijkse termijnen. Dit stelt mensen in staat om grote aankopen te doen of onverwachte kosten te dekken zonder direct een grote som geld beschikbaar te hoeven hebben, waardoor de financiële druk verlicht wordt.

Verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen.

Er zijn verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen. Of je nu een hypothecaire lening nodig hebt voor de aankoop van een huis, een persoonlijke lening wilt afsluiten voor een grote aankoop, of een doorlopend krediet zoekt voor flexibele financiële ondersteuning, er is altijd een lening die past bij jouw specifieke situatie en doelen. Het brede scala aan leningopties stelt mensen in staat om op maat gemaakte financiële oplossingen te vinden die aansluiten bij hun individuele behoeften en omstandigheden.

Leningen kunnen helpen bij het opbouwen van een goede kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze tijdig terug te betalen, laat je zien aan kredietverstrekkers dat je betrouwbaar bent en in staat bent om financiële verplichtingen na te komen. Een goede kredietgeschiedenis kan op zijn beurt gunstige voorwaarden bieden bij toekomstige leningaanvragen, zoals lagere rentetarieven en hogere leenlimieten. Het opbouwen van een goede kredietgeschiedenis is dan ook een belangrijk voordeel van het aangaan van leningen.

Hoge rentekosten kunnen de totale terug te betalen som aanzienlijk verhogen.

Het nadeel van een geldlening is dat hoge rentekosten de totale terug te betalen som aanzienlijk kunnen verhogen. Wanneer de rente op de lening hoog is, kan dit leiden tot a aanzienlijke extra kosten over de looptijd van de lening. Het is belangrijk om bewust te zijn van deze kosten en om te streven naar leningen met gunstige rentevoorwaarden om financiële lasten op lange termijn te minimaliseren.

Het niet tijdig kunnen voldoen aan aflossingen kan leiden tot extra kosten en negatieve gevolgen voor je kredietwaardigheid.

Het niet tijdig kunnen voldoen aan aflossingen van een lening kan ernstige gevolgen hebben. Naast de extra kosten die in rekening worden gebracht, kan het ook leiden tot negatieve effecten op je kredietwaardigheid. Het missen van betalingstermijnen kan resulteren in boetes en verhoogde rentetarieven, waardoor de totale schuld verder oploopt. Bovendien kan een slechte betalingsgeschiedenis invloed hebben op je vermogen om in de toekomst leningen af te sluiten of gunstige financiële voorwaarden te verkrijgen. Het is daarom essentieel om altijd zorgvuldig te plannen en ervoor te zorgen dat je in staat bent om aan je financiële verplichtingen te voldoen.

Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling.

Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling. Als de lener niet in staat is om de lening terug te betalen, kan het geleende onderpand in beslag worden genomen door de geldverstrekker als compensatie voor het openstaande bedrag. Dit kan leiden tot verlies van waardevolle bezittingen en financiële instabiliteit voor de lener. Het is daarom essentieel om goed na te denken over de consequenties voordat men besluit om een lening met onderpand af te sluiten.

Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden.

Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden. Denk hierbij aan veranderingen in je inkomen, onverwachte kosten of economische schommelingen. Als je voor een lange periode vastzit aan een lening, kan het lastig zijn om flexibel in te spelen op dergelijke situaties. Het is daarom belangrijk om goed na te denken over de risico’s en mogelijke gevolgen van het aangaan van een langlopende lening.
lenen geld

Hoe verstandig geld lenen: tips en advies

Alles Wat Je Moet Weten Over Geld Lenen

Het kan voorkomen dat je op een bepaald moment in je leven geld moet lenen. Of het nu is voor het kopen van een huis, het financieren van een auto, of het afdekken van onverwachte kosten, lenen kan een handige oplossing zijn. Echter, voordat je besluit om geld te lenen, zijn er enkele belangrijke zaken die je in overweging moet nemen.

Soorten Leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en rentetarieven. De meest voorkomende leningen zijn persoonlijke leningen, hypothecaire leningen, autoleningen en studieleningen. Het is essentieel om het doel van de lening te bepalen en de juiste leningsvorm te kiezen die daarbij past.

Rente en Kosten

Bij het lenen van geld betaal je niet alleen het geleende bedrag terug, maar ook rente en mogelijk andere kosten. Het rentepercentage kan variëren afhankelijk van de kredietverstrekker en je eigen financiële situatie. Het is belangrijk om de totale kosten van de lening te berekenen voordat je een beslissing neemt.

Kredietwaardigheid

Voordat een kredietverstrekker besluit om jou geld te lenen, zullen ze jouw kredietwaardigheid beoordelen. Dit houdt in dat ze kijken naar factoren zoals je inkomen, uitgaven, schulden en betalingsgeschiedenis. Een goede kredietwaardigheid kan resulteren in gunstigere leenvoorwaarden.

Verantwoord Lenen

Hoewel geld lenen nuttig kan zijn in bepaalde situaties, is het belangrijk om verantwoordelijk te lenen. Leen alleen wat je nodig hebt en zorg ervoor dat je in staat bent om de lening terug te betalen volgens de afgesproken voorwaarden. Voorkom overmatige schuldenlast door realistisch te blijven over wat je kunt veroorloven.

Geld lenen is een serieuze aangelegenheid die goed doordacht moet worden. Zorg ervoor dat je goed geïnformeerd bent over alle aspecten van het leningsproces voordat je een beslissing neemt.


5 Belangrijke Tips voor Verantwoord Geld Lenen

  1. Leen alleen geld als het echt nodig is.
  2. Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.
  3. Let op de rentevoet en bijkomende kosten zoals administratiekosten.
  4. Maak een realistische terugbetalingsplanning en houd je hieraan.
  5. Zorg ervoor dat je goed geïnformeerd bent over de lening die je afsluit.

Leen alleen geld als het echt nodig is.

Leen alleen geld als het echt nodig is. Het is verleidelijk om geld te lenen voor luxegoederen of impulsieve aankopen, maar het is belangrijk om kritisch te zijn over de reden waarom je geld wilt lenen. Geld lenen brengt verantwoordelijkheden met zich mee en kan invloed hebben op je financiële situatie op lange termijn. Denk goed na of de lening noodzakelijk is en of je in staat bent om deze op een verantwoorde manier terug te betalen voordat je de stap zet om te lenen.

Vergelijk verschillende kredietverstrekkers voor de beste voorwaarden.

Het is verstandig om verschillende kredietverstrekkers te vergelijken om de beste voorwaarden te vinden wanneer je geld wilt lenen. Door verschillende aanbiedingen te bekijken en te vergelijken, kun je de leningoptie selecteren die het beste aansluit bij jouw behoeften en financiële situatie. Let hierbij niet alleen op de rentetarieven, maar ook op eventuele bijkomende kosten, flexibiliteit in aflossingstermijnen en andere voorwaarden die van invloed kunnen zijn op de totale kosten en voorwaarden van de lening. Het vergelijken van kredietverstrekkers helpt je om een weloverwogen beslissing te nemen en zo geld te lenen op een manier die het meest gunstig is voor jou.

Let op de rentevoet en bijkomende kosten zoals administratiekosten.

Het is van essentieel belang om aandacht te besteden aan de rentevoet en eventuele bijkomende kosten zoals administratiekosten bij het lenen van geld. De rentevoet bepaalt hoeveel je uiteindelijk betaalt bovenop het geleende bedrag, terwijl administratiekosten extra kosten kunnen toevoegen aan de lening. Door deze kosten zorgvuldig te evalueren en te vergelijken tussen verschillende kredietverstrekkers, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor verrassingen komt te staan tijdens de looptijd van de lening.

Maak een realistische terugbetalingsplanning en houd je hieraan.

Het is essentieel om een realistische terugbetalingsplanning te maken wanneer je geld leent en je hier strikt aan te houden. Door een duidelijk overzicht te hebben van wanneer en hoeveel je moet terugbetalen, voorkom je financiële problemen en onnodige stress. Het helpt ook om inzicht te krijgen in je financiële situatie en om verantwoordelijkheid te nemen voor het aflossen van de lening op een gestructureerde manier. Het opstellen van een haalbare terugbetalingsplanning is een belangrijke stap naar het beheersen van je schulden en het behouden van financiële stabiliteit.

Zorg ervoor dat je goed geïnformeerd bent over de lening die je afsluit.

Het is van essentieel belang om goed geïnformeerd te zijn over de lening die je afsluit. Voordat je een lening aangaat, is het verstandig om de voorwaarden en kosten grondig te begrijpen. Door jezelf goed te informeren, kun je beter inschatten of de lening past bij jouw financiële situatie en behoeften. Neem de tijd om alle details door te nemen en stel gerust vragen aan de kredietverstrekker om eventuele onduidelijkheden op te helderen. Op deze manier kun je met vertrouwen een weloverwogen beslissing nemen over het afsluiten van een lening.

leningen

Alles wat je moet weten over verschillende soorten leningen

Alles wat je moet weten over leningen

Een lening is een financiële overeenkomst waarbij een geldbedrag wordt verstrekt door een kredietverstrekker aan een lener, die het bedrag op een later tijdstip terugbetaalt, meestal met rente. Leningen worden vaak gebruikt om grote aankopen te financieren, zoals een huis, auto of studie.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en kenmerken. Enkele veelvoorkomende leningtypes zijn:

  • Hypothecaire lening: gebruikt voor de aankoop van onroerend goed en wordt vaak over een lange periode terugbetaald.
  • Autolening: specifiek bedoeld voor de financiering van een voertuig en kan zowel nieuw als tweedehands zijn.
  • Persoonlijke lening: algemene lening zonder specifiek doel, vaak gebruikt voor onverwachte kosten of consolidatie van schulden.
  • Studielening: verstrekt aan studenten om onderwijskosten te dekken en wordt vaak gunstige voorwaarden geboden.

Rente en voorwaarden

Bij het afsluiten van een lening is het belangrijk om aandacht te besteden aan de rentevoet en de voorwaarden. De rente bepaalt hoeveel je uiteindelijk betaalt bovenop het geleende bedrag. Daarnaast kunnen er kosten, looptijden en aflossingsmogelijkheden variëren per type lening en kredietverstrekker.

Verantwoord lenen

Hoewel leningen nuttig kunnen zijn bij het realiseren van financiële doelen, is het essentieel om verantwoord te lenen. Zorg ervoor dat je de maandelijkse aflossingen kunt dragen en dat je begrijpt welke verplichtingen je aangaat bij het aangaan van een lening. Vergelijk altijd verschillende opties voordat je een beslissing neemt.

Kortom, leningen kunnen een handig financieel instrument zijn, maar het is belangrijk om goed geïnformeerd te zijn voordat je er een afsluit. Neem de tijd om verschillende opties te overwegen en kies de lening die het beste past bij jouw behoeften en financiële situatie.


7 Essentiële Tips voor het Slim Afsluiten van een Lening

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Kies een lening met gunstige voorwaarden en flexibele aflossingsopties.
  3. Leen alleen het bedrag dat je echt nodig hebt en niet meer.
  4. Let op bijkomende kosten zoals administratiekosten en boetes bij vervroegde aflossing.
  5. Zorg ervoor dat je de lening kunt terugbetalen binnen de afgesproken termijn.
  6. Controleer je kredietwaardigheid voordat je een lening aanvraagt.
  7. Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het is verstandig om rentetarieven van verschillende geldverstrekkers te vergelijken wanneer je een lening overweegt. Door verschillende aanbieders te onderzoeken en de rentevoeten te vergelijken, kun je een beter inzicht krijgen in de totale kosten van de lening en uiteindelijk een weloverwogen beslissing nemen. Het vergelijken van rentetarieven kan je helpen om de meest gunstige voorwaarden te vinden die passen bij jouw financiële behoeften.

Kies een lening met gunstige voorwaarden en flexibele aflossingsopties.

Het is verstandig om een lening te kiezen met gunstige voorwaarden en flexibele aflossingsopties. Door te kiezen voor een lening met gunstige voorwaarden, zoals een lage rente en geen verborgen kosten, kun je geld besparen op de lange termijn. Daarnaast bieden flexibele aflossingsopties, zoals de mogelijkheid om extra af te lossen of de looptijd aan te passen, meer financiële vrijheid en controle over je lening. Het is belangrijk om goed te onderzoeken welke lening het beste aansluit bij jouw financiële behoeften en doelen.

Leen alleen het bedrag dat je echt nodig hebt en niet meer.

Het is verstandig om alleen het bedrag te lenen dat je daadwerkelijk nodig hebt en niet meer dan dat. Door alleen te lenen wat noodzakelijk is, voorkom je onnodige schulden en houd je de totale kosten van de lening zo laag mogelijk. Het is belangrijk om een realistische inschatting te maken van je financiële behoeften en alleen te lenen wat nodig is om je doel te bereiken, zodat je geen overbodige lasten op je neemt.

Let op bijkomende kosten zoals administratiekosten en boetes bij vervroegde aflossing.

Het is belangrijk om aandacht te besteden aan bijkomende kosten bij leningen, zoals administratiekosten en boetes bij vervroegde aflossing. Deze extra kosten kunnen aanzienlijk bijdragen aan het totale bedrag dat je uiteindelijk moet terugbetalen. Door vooraf goed geïnformeerd te zijn over deze kosten, kun je een weloverwogen beslissing nemen en onaangename verrassingen vermijden tijdens de looptijd van de lening.

Zorg ervoor dat je de lening kunt terugbetalen binnen de afgesproken termijn.

Het is van cruciaal belang om ervoor te zorgen dat je de lening kunt terugbetalen binnen de afgesproken termijn. Het niet nakomen van de aflossingsverplichtingen kan leiden tot extra kosten, verhoging van de rente en zelfs negatieve gevolgen voor je kredietwaardigheid. Door realistisch te zijn over je financiële mogelijkheden en een haalbaar aflossingsplan op te stellen, voorkom je problemen en behoud je controle over je financiële situatie.

Controleer je kredietwaardigheid voordat je een lening aanvraagt.

Het is essentieel om je kredietwaardigheid te controleren voordat je een lening aanvraagt. Door je kredietwaardigheid te evalueren, krijg je inzicht in hoe kredietverstrekkers jouw financiële geschiedenis beoordelen. Op basis van deze informatie kun je beter inschatten welk type lening en welke voorwaarden het meest geschikt zijn voor jouw situatie. Het kan ook helpen om eventuele fouten in je creditrapport op te sporen en corrigerende maatregelen te nemen voordat je een lening aanvraagt. Dit kan uiteindelijk leiden tot een soepeler goedkeuringsproces en gunstigere rentetarieven.

Raadpleeg een financieel adviseur als je twijfels hebt over het afsluiten van een lening.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt over het afsluiten van een lening. Een financieel adviseur kan je helpen bij het beoordelen van je financiële situatie, het begrijpen van de voorwaarden van verschillende leningopties en het maken van een weloverwogen beslissing die past bij jouw behoeften en doelen. Het advies van een professional kan je helpen om eventuele risico’s te minimaliseren en ervoor te zorgen dat je op lange termijn financieel gezond blijft.

lenen

Alles wat je moet weten over verantwoord lenen

Alles wat je moet weten over lenen

Lenen is een veelvoorkomende financiële praktijk waarbij geld wordt geleend van een kredietverstrekker met de belofte om het bedrag op een later tijdstip terug te betalen, meestal met rente. Of je nu een lening afsluit voor een huis, auto, studie of andere doeleinden, het is belangrijk om goed geïnformeerd te zijn over de verschillende aspecten van lenen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en kenmerken. Enkele veelvoorkomende leningen zijn:

  • Hypothecaire leningen: gebruikt voor de aankoop van onroerend goed en meestal over een lange periode terugbetaald.
  • Consumptief krediet: kortlopende leningen die worden gebruikt voor persoonlijke uitgaven zoals een auto of vakantie.
  • Studentenleningen: speciaal ontworpen om studenten te helpen bij het financieren van hun studie.

Belangrijke overwegingen

Voordat je besluit om geld te lenen, zijn er enkele belangrijke zaken om in gedachten te houden:

  • Rentevoet: dit is het bedrag dat je bovenop het geleende bedrag moet terugbetalen. Het is essentieel om de rentevoeten van verschillende kredietverstrekkers te vergelijken.
  • Aflossingstermijn: bepaal hoelang je wilt doen over het terugbetalen van de lening. Kortere aflossingstermijnen kunnen leiden tot lagere totale kosten.
  • Voorwaarden: lees altijd de voorwaarden van de lening zorgvuldig door voordat je akkoord gaat. Let op eventuele extra kosten of boetes.

Verantwoord lenen

Hoewel lenen nuttig kan zijn in bepaalde situaties, is het belangrijk om verantwoordelijk te lenen. Zorg ervoor dat je alleen leent wat je kunt terugbetalen en maak een realistische begroting voordat je een lening afsluit. Vermijd ook het aangaan van meerdere leningen tegelijkertijd om financiële problemen te voorkomen.

Kortom, hoewel lenen een handige manier kan zijn om grote aankopen te financieren of onvoorziene kosten op te vangen, is het essentieel om goed geïnformeerd en verantwoordelijk te handelen bij het afsluiten van een lening.


Voordelen van Lenen: Flexibiliteit en Financiële Mogelijkheden

  1. Mogelijkheid om grote aankopen te doen zonder directe betaling
  2. Flexibele terugbetalingsmogelijkheden, afhankelijk van de leningsoort
  3. Kan helpen bij het opbouwen van een positieve kredietgeschiedenis
  4. Geeft financiële ruimte voor onverwachte uitgaven of noodgevallen
  5. Stelt individuen in staat om hun doelen te bereiken, zoals het kopen van een huis of volgen van een opleiding
  6. Biedt de mogelijkheid tot gespreide betalingen voor dure aankopen
  7. Keuze uit verschillende leningopties met diverse rentetarieven en voorwaarden
  8. Kan helpen bij het consolideren van schulden en het verlagen van maandelijkse betalingen


Nadelen van Lenen: Hoge Rente, Financiële Stress en Kredietrisico’s

  1. Lenen kan leiden tot het betalen van hoge rentekosten, waardoor de totale terug te betalen bedrag aanzienlijk kan toenemen.
  2. Het afsluiten van leningen kan resulteren in financiële stress en druk om op tijd terug te betalen.
  3. Bij langlopende leningen loop je het risico om uiteindelijk meer geld terug te betalen dan oorspronkelijk geleend door de rente.
  4. Te veel lenen kan leiden tot schuldenproblemen en een negatieve invloed hebben op je kredietwaardigheid.

Mogelijkheid om grote aankopen te doen zonder directe betaling

Een belangrijk voordeel van lenen is de mogelijkheid om grote aankopen te doen zonder directe betaling. Door geld te lenen, kun je bijvoorbeeld een huis kopen, een auto aanschaffen of een verbouwing financieren, zelfs als je op dat moment niet over voldoende spaargeld beschikt. Dit stelt mensen in staat om hun doelen te bereiken en belangrijke investeringen te doen, terwijl ze de kosten over een langere periode kunnen spreiden.

Flexibele terugbetalingsmogelijkheden, afhankelijk van de leningsoort

Een belangrijk voordeel van lenen is de flexibiliteit van terugbetalingsmogelijkheden, die afhankelijk zijn van het type lening dat wordt afgesloten. Verschillende leningsoorten bieden diverse opties voor terugbetaling, zoals het kiezen van een aflossingstermijn die past bij jouw financiële situatie en behoeften. Deze flexibiliteit stelt leners in staat om een terugbetalingsplan te kiezen dat het beste aansluit bij hun budget en omstandigheden, waardoor ze de lening op een comfortabele en haalbare manier kunnen terugbetalen.

Kan helpen bij het opbouwen van een positieve kredietgeschiedenis

Lenen kan helpen bij het opbouwen van een positieve kredietgeschiedenis. Door op verantwoorde wijze leningen af te sluiten en deze tijdig terug te betalen, laat je zien aan kredietverstrekkers dat je een betrouwbare en kredietwaardige klant bent. Een positieve kredietgeschiedenis kan op zijn beurt gunstig zijn bij toekomstige leningaanvragen, omdat het aantoont dat je in staat bent om financiële verplichtingen na te komen.

Geeft financiële ruimte voor onverwachte uitgaven of noodgevallen

Lenen biedt financiële ruimte voor onverwachte uitgaven of noodgevallen. In situaties waarin er plotselinge kosten optreden die niet binnen het reguliere budget passen, kan een lening helpen om deze onvoorziene uitgaven te dekken. Hierdoor kun je financiële stabiliteit behouden en eventuele noodsituaties adequaat aanpakken zonder in ernstige financiële problemen te belanden.

Stelt individuen in staat om hun doelen te bereiken, zoals het kopen van een huis of volgen van een opleiding

Lenen biedt individuen de mogelijkheid om hun belangrijke doelen te verwezenlijken, zoals het kopen van een huis of het volgen van een opleiding. Door middel van leningen kunnen mensen toegang krijgen tot financiële middelen die hen in staat stellen om stappen te zetten richting hun dromen en ambities, zelfs als ze op dat moment niet over voldoende eigen kapitaal beschikken. Het kan zo een waardevol hulpmiddel zijn om persoonlijke en professionele groei te stimuleren en nieuwe kansen te benutten.

Biedt de mogelijkheid tot gespreide betalingen voor dure aankopen

Een van de voordelen van lenen is dat het de mogelijkheid biedt tot gespreide betalingen voor dure aankopen. Hierdoor kunnen mensen grote aankopen doen, zoals een huis of auto, zonder dat ze het volledige bedrag in één keer hoeven te betalen. Door de kosten over een langere periode te spreiden, wordt het gemakkelijker om grote investeringen te doen en tegelijkertijd financiële stabiliteit te behouden.

Keuze uit verschillende leningopties met diverse rentetarieven en voorwaarden

Een groot voordeel van lenen is dat je de keuze hebt uit verschillende leningopties met diverse rentetarieven en voorwaarden. Door deze variatie kun je een lening kiezen die het beste aansluit bij jouw financiële behoeften en situatie. Of je nu op zoek bent naar een lening met een lage rente, flexibele aflossingsvoorwaarden of specifieke leenvoorwaarden, de diversiteit aan leningopties stelt je in staat om een weloverwogen beslissing te nemen die past bij jouw persoonlijke financiële doelen.

Kan helpen bij het consolideren van schulden en het verlagen van maandelijkse betalingen

Lenen kan een nuttige oplossing zijn voor het consolideren van schulden en het verlagen van maandelijkse betalingen. Door meerdere schulden samen te voegen in één lening, kun je een beter overzicht krijgen en mogelijk profiteren van een lagere rente. Hierdoor kunnen de totale kosten worden verlaagd en kunnen de maandelijkse betalingen beter beheersbaar worden gemaakt. Het consolideren van schulden kan helpen om financiële stress te verminderen en een duidelijker pad naar schuldaflossing te creëren.

Lenen kan leiden tot het betalen van hoge rentekosten, waardoor de totale terug te betalen bedrag aanzienlijk kan toenemen.

Lenen kan leiden tot het betalen van hoge rentekosten, waardoor de totale terug te betalen bedrag aanzienlijk kan toenemen. Het is belangrijk om bewust te zijn van deze kosten bij het afsluiten van een lening, aangezien de rente een significante invloed kan hebben op de uiteindelijke financiële lasten. Het is daarom essentieel om goed te vergelijken en te overwegen of de lening binnen je financiële mogelijkheden past om onverwachte financiële lasten in de toekomst te voorkomen.

Het afsluiten van leningen kan resulteren in financiële stress en druk om op tijd terug te betalen.

Het afsluiten van leningen kan resulteren in financiële stress en druk om op tijd terug te betalen. Wanneer men meerdere leningen heeft lopen of moeite heeft om de aflossingen op tijd te voldoen, kan dit leiden tot toenemende financiële druk en zorgen. Het constant moeten jongleren met verschillende betalingsverplichtingen kan een last zijn en kan leiden tot angst en onzekerheid over de eigen financiële situatie. Het is daarom belangrijk om goed na te denken over de gevolgen van lenen en ervoor te zorgen dat men zich bewust is van de verplichtingen die gepaard gaan met het aangaan van een lening.

Bij langlopende leningen loop je het risico om uiteindelijk meer geld terug te betalen dan oorspronkelijk geleend door de rente.

Bij langlopende leningen loop je het risico om uiteindelijk meer geld terug te betalen dan oorspronkelijk geleend door de rente. Doordat de rente zich gedurende de looptijd van de lening opstapelt, kan het totale bedrag dat je terugbetaalt aanzienlijk hoger zijn dan het oorspronkelijke leenbedrag. Dit kan leiden tot een financiële last op lange termijn en ervoor zorgen dat je uiteindelijk meer betaalt dan je aanvankelijk had voorzien. Het is daarom belangrijk om goed na te denken over de aflossingstermijn en rentevoeten bij het afsluiten van een lening.

Te veel lenen kan leiden tot schuldenproblemen en een negatieve invloed hebben op je kredietwaardigheid.

Te veel lenen kan leiden tot ernstige schuldenproblemen en een negatieve invloed hebben op je kredietwaardigheid. Wanneer je meer leent dan je financieel kunt dragen, loop je het risico om in een neerwaartse spiraal van schulden terecht te komen. Niet alleen kunnen hoge schulden leiden tot financiële stress en onzekerheid, maar ze kunnen ook je kredietwaardigheid aantasten, waardoor het moeilijker wordt om in de toekomst leningen of hypotheekleningen te verkrijgen tegen gunstige voorwaarden. Het is daarom van essentieel belang om verstandig en verantwoordelijk om te gaan met lenen en ervoor te zorgen dat je leningen binnen redelijke grenzen blijven.

lening

Alles wat je moet weten over het afsluiten van een lening

Alles wat je moet weten over leningen

Een lening is een financieel instrument waarmee je geld kunt lenen van een financiële instelling, zoals een bank, om te gebruiken voor diverse doeleinden. Of je nu een huis wilt kopen, een auto wilt financieren of je studies wilt bekostigen, leningen kunnen een handig hulpmiddel zijn om grote aankopen te doen of onverwachte kosten op te vangen.

Soorten leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en kenmerken. Enkele veelvoorkomende soorten leningen zijn:

  • Hypothecaire lening: Een lening specifiek bedoeld voor de aankoop van een huis of ander onroerend goed.
  • Autolening: Een lening om de aankoop van een auto te financieren.
  • Persoonlijke lening: Een algemene lening die je kunt gebruiken voor uiteenlopende doeleinden.
  • Studielening: Een lening om studiekosten te dekken, zoals collegegeld en levensonderhoud.

Hoe werkt een lening?

Het proces van het aanvragen en afsluiten van een lening kan per type lening en per geldverstrekker verschillen. Over het algemeen dien je echter aan bepaalde criteria te voldoen, zoals het hebben van voldoende inkomen en een goede kredietgeschiedenis. Bij het afsluiten van een lening worden vaak rente en aflossingen overeengekomen die je gedurende een bepaalde periode moet terugbetalen.

Waar op letten bij het afsluiten van een lening

Het is belangrijk om goed geïnformeerd te zijn voordat je een lening afsluit. Let op de volgende zaken:

  • Rente: Vergelijk rentetarieven om de meest gunstige optie te vinden.
  • Voorwaarden: Lees de voorwaarden zorgvuldig door en begrijp wat er wordt verwacht.
  • Aflossingstermijn: Bepaal hoe lang je wilt doen over het terugbetalen van de lening.
  • Kosten: Let op eventuele extra kosten, zoals administratiekosten of boetes bij vervroegde aflossing.

Met deze informatie ben je beter voorbereid om verantwoordelijk met leningen om te gaan en weloverwogen beslissingen te nemen wanneer je geld leent. Onthoud dat het belangrijk is om realistisch te blijven over wat je kunt terugbetalen en dat verstandig gebruik van leningen kan helpen bij het realiseren van jouw financiële doelen.


9 Handige Tips voor het Kiezen van de Juiste Lening

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bepaal vooraf hoeveel je maandelijks kunt missen aan aflossing.
  4. Kijk naar de looptijd van de lening en de totale kosten op lange termijn.
  5. Onderzoek of je in aanmerking komt voor eventuele subsidies of kortingen.
  6. Lees altijd goed de voorwaarden van de lening door voordat je tekent.
  7. Overweeg om extra af te lossen als dat boetevrij kan bij jouw lening.
  8. Wees realistisch over het bedrag dat je wilt lenen en of je dit kunt terugbetalen.
  9. Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een verstandige tip bij het afsluiten van een lening. Door rentetarieven te vergelijken, kun je de meest gunstige optie vinden die past bij jouw financiële situatie. Een lager rentetarief kan op lange termijn aanzienlijke besparingen opleveren en ervoor zorgen dat je minder betaalt voor het geleende bedrag. Het loont dus zeker de moeite om verschillende geldverstrekkers te onderzoeken en te kiezen voor een lening met een competitief rentetarief.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het afsluiten van een lening aandacht te besteden aan bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen variëren per geldverstrekker en kunnen invloed hebben op de uiteindelijke totale kosten van de lening. Door deze kosten in overweging te nemen en mee te nemen in je financiële planning, kun je een beter beeld krijgen van de totale financiële verplichtingen die gepaard gaan met het afsluiten van de lening.

Bepaal vooraf hoeveel je maandelijks kunt missen aan aflossing.

Het is essentieel om vooraf vast te stellen hoeveel je maandelijks kunt missen aan aflossing bij het overwegen van een lening. Door een duidelijk budget op te stellen en te bepalen welk bedrag je comfortabel kunt besteden aan terugbetalingen, voorkom je financiële stress en zorg je ervoor dat de lening binnen jouw financiële mogelijkheden valt. Het is verstandig om realistisch te zijn over je financiële situatie en alleen een lening af te sluiten die past bij jouw budget en aflossingsvermogen.

Kijk naar de looptijd van de lening en de totale kosten op lange termijn.

Bij het afsluiten van een lening is het essentieel om goed te kijken naar de looptijd van de lening en de totale kosten op lange termijn. Een langere looptijd kan resulteren in lagere maandelijkse aflossingen, maar uiteindelijk kunnen de totale kosten, inclusief rente, aanzienlijk hoger uitvallen. Het is daarom verstandig om een balans te vinden tussen een betaalbare maandelijkse aflossing en het minimaliseren van de totale kosten over de gehele looptijd van de lening. Het grondig analyseren van deze aspecten kan je helpen bij het maken van een weloverwogen beslissing bij het kiezen van een lening die past bij jouw financiële situatie.

Onderzoek of je in aanmerking komt voor eventuele subsidies of kortingen.

Het is verstandig om te onderzoeken of je in aanmerking komt voor eventuele subsidies of kortingen bij het afsluiten van een lening. Sommige instanties bieden financiële voordelen aan specifieke doelgroepen, zoals starters op de woningmarkt of studenten die een studielening afsluiten. Door te kijken naar mogelijke subsidies of kortingen kun je mogelijk besparen op de kosten van je lening en zo een meer gunstige financiële regeling treffen.

Lees altijd goed de voorwaarden van de lening door voordat je tekent.

Het is van essentieel belang om altijd grondig de voorwaarden van de lening door te lezen voordat je het contract ondertekent. Door de voorwaarden zorgvuldig te bestuderen, krijg je inzicht in de verplichtingen en afspraken die je aangaat bij het lenen van geld. Zo voorkom je verrassingen en weet je precies waar je aan toe bent gedurende de looptijd van de lening. Het naleven van deze tip kan helpen om financiële valkuilen te vermijden en een weloverwogen keuze te maken bij het afsluiten van een lening.

Overweeg om extra af te lossen als dat boetevrij kan bij jouw lening.

Overweeg om extra af te lossen op je lening als dat boetevrij mogelijk is. Door extra af te lossen kun je de totale kosten van je lening verlagen en mogelijk sneller schuldenvrij worden. Het kan een slimme financiële zet zijn om gebruik te maken van deze mogelijkheid, mits het binnen je budget past. Het aflossen van extra bedragen kan je rentekosten verlagen en je financiële lasten op lange termijn verminderen. Het loont dus zeker de moeite om te onderzoeken of en hoe je kunt profiteren van boetevrije aflossingen op jouw lening.

Wees realistisch over het bedrag dat je wilt lenen en of je dit kunt terugbetalen.

Het is van essentieel belang om realistisch te zijn over het bedrag dat je wilt lenen en of je in staat zult zijn om dit bedrag terug te betalen. Voordat je een lening afsluit, is het verstandig om een grondige analyse te maken van je financiële situatie en een realistisch terugbetalingsplan op te stellen. Het is belangrijk om niet meer te lenen dan je daadwerkelijk nodig hebt en om ervoor te zorgen dat de maandelijkse aflossingen binnen je budget passen. Door vooraf goed na te denken over de financiële verplichtingen die een lening met zich meebrengt, kun je problemen in de toekomst voorkomen en ervoor zorgen dat je op een verantwoorde manier met leningen omgaat.

Raadpleeg een financieel adviseur als je twijfelt over welke lening het beste bij jou past.

Het raadplegen van een financieel adviseur is een verstandige stap als je twijfelt over welke lening het beste bij jouw situatie past. Een financieel adviseur kan je helpen om inzicht te krijgen in de verschillende leningopties, rekening houdend met jouw financiële doelen en mogelijkheden. Door hun expertise en ervaring kunnen zij advies op maat bieden en je begeleiden bij het maken van een weloverwogen beslissing die aansluit bij jouw behoeften.

aflossingsvrije hypotheek

Alles Wat Je Moet Weten Over De Aflossingsvrije Hypotheek

De Aflossingsvrije Hypotheek: Wat Is Het En Waar Moet Je Op Letten?

Een aflossingsvrije hypotheek is een hypotheekvorm waarbij je gedurende de looptijd alleen rente betaalt en niet aflost op de lening. Dit betekent dat aan het einde van de looptijd het volledige hypotheekbedrag nog openstaat en in één keer moet worden terugbetaald.

Deze hypotheekvorm was vroeger populair vanwege de lagere maandlasten, maar brengt ook risico’s met zich mee. Het is belangrijk om goed op de hoogte te zijn van deze risico’s voordat je kiest voor een aflossingsvrije hypotheek.

Belangrijke Punten Om In Gedachten Te Houden

  • Renteaftrek: Bij een aflossingsvrije hypotheek heb je recht op renteaftrek zolang je voldoet aan de voorwaarden. Dit kan gunstig zijn voor je belastingaangifte.
  • Risico Op Restschuld: Aan het einde van de looptijd moet je het volledige hypotheekbedrag terugbetalen. Als de waarde van je woning lager is dan de openstaande schuld, loop je het risico op een restschuld.
  • Verantwoordelijkheid Voor Aflossing: Het is jouw verantwoordelijkheid om ervoor te zorgen dat je aan het einde van de looptijd voldoende geld hebt om de lening af te lossen. Zorg daarom voor een goed plan om dit te financieren.
  • Advies Inwinnen: Het is verstandig om advies in te winnen bij een financieel adviseur voordat je kiest voor een aflossingsvrije hypotheek. Zij kunnen je helpen bij het maken van een weloverwogen beslissing.

Kortom, een aflossingsvrije hypotheek kan aantrekkelijk lijken vanwege de lagere maandlasten, maar brengt ook bepaalde risico’s met zich mee. Zorg ervoor dat je goed geïnformeerd bent en alle aspecten zorgvuldig overweegt voordat je deze hypotheekvorm kiest.


Veelgestelde Vragen over de Aflossingsvrije Hypotheek: Alles wat je moet weten

  1. Wat is een aflossingsvrije hypotheek?
  2. Hoe werkt een aflossingsvrije hypotheek?
  3. Wat zijn de voordelen van een aflossingsvrije hypotheek?
  4. Wat zijn de risico’s van een aflossingsvrije hypotheek?
  5. Kan ik renteaftrek krijgen bij een aflossingsvrije hypotheek?
  6. Hoe kan ik het beste mijn aflossingsvrije hypotheek aflossen?
  7. Is het verstandig om te kiezen voor een aflossingsvrije hypotheek?
  8. Wat gebeurt er aan het einde van de looptijd van een aflossingsvrije hypotheek?
  9. Waar moet ik op letten bij het oversluiten van mijn aflossingsvrije hypotheek?

Wat is een aflossingsvrije hypotheek?

Een aflossingsvrije hypotheek is een hypotheekvorm waarbij je gedurende de looptijd alleen rente betaalt en niet aflost op de lening. Dit betekent dat aan het einde van de looptijd het volledige hypotheekbedrag nog openstaat en in één keer moet worden terugbetaald. Het kenmerkende aspect van een aflossingsvrije hypotheek is dat je maandelijkse lasten lager zijn omdat je geen bedrag aflost op de lening, maar het brengt ook het risico met zich mee dat je aan het einde van de looptijd mogelijk niet over voldoende middelen beschikt om de lening in één keer af te lossen. Het is daarom belangrijk om goed geïnformeerd te zijn over de voor- en nadelen van deze hypotheekvorm voordat je hier voor kiest.

Hoe werkt een aflossingsvrije hypotheek?

Een aflossingsvrije hypotheek werkt op basis van het principe dat je gedurende de looptijd van de lening alleen rente betaalt en geen aflossingen doet op het geleende bedrag. Hierdoor blijft de schuld aan het einde van de looptijd gelijk aan het oorspronkelijke hypotheekbedrag. Het maandelijkse bedrag dat je betaalt bestaat dus enkel uit rente, waardoor de maandlasten lager kunnen zijn in vergelijking met andere hypotheekvormen. Het is echter belangrijk om te beseffen dat aan het einde van de looptijd het volledige hypotheekbedrag in één keer moet worden terugbetaald. Het is daarom essentieel om tijdig een plan te hebben om deze schuld af te lossen en eventuele risico’s goed in kaart te brengen.

Wat zijn de voordelen van een aflossingsvrije hypotheek?

Een van de voordelen van een aflossingsvrije hypotheek is dat je gedurende de looptijd lagere maandlasten hebt, omdat je alleen rente betaalt en niet aflost op de lening. Dit kan vooral aantrekkelijk zijn voor mensen die op korte termijn meer financiële ruimte willen hebben. Daarnaast heb je bij een aflossingsvrije hypotheek recht op renteaftrek, wat gunstig kan zijn voor je belastingaangifte. Het is echter belangrijk om ook de risico’s van deze hypotheekvorm in overweging te nemen en ervoor te zorgen dat je aan het einde van de looptijd voldoende middelen hebt om de lening af te lossen.

Wat zijn de risico’s van een aflossingsvrije hypotheek?

De risico’s van een aflossingsvrije hypotheek zijn dat aan het einde van de looptijd het volledige hypotheekbedrag nog openstaat en in één keer moet worden terugbetaald. Hierdoor loop je het risico op een restschuld als de waarde van je woning lager is dan de openstaande schuld. Het is essentieel om ervoor te zorgen dat je voldoende financiële middelen hebt om deze schuld af te lossen, aangezien dit jouw verantwoordelijkheid is als huiseigenaar met een aflossingsvrije hypotheek.

Kan ik renteaftrek krijgen bij een aflossingsvrije hypotheek?

Ja, je kunt renteaftrek krijgen bij een aflossingsvrije hypotheek, mits je voldoet aan bepaalde voorwaarden. De rente die je betaalt over de aflossingsvrije hypotheek is aftrekbaar van de belastingen, wat gunstig kan zijn voor je belastingaangifte. Het is echter belangrijk om te onthouden dat deze renteaftrek alleen geldt zolang je voldoet aan de geldende regels en voorwaarden die de Belastingdienst stelt. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen of je in aanmerking komt voor renteaftrek bij een aflossingsvrije hypotheek.

Hoe kan ik het beste mijn aflossingsvrije hypotheek aflossen?

Het aflossen van een aflossingsvrije hypotheek kan op verschillende manieren worden aangepakt, afhankelijk van je financiële situatie en doelstellingen. Een veelgebruikte strategie is om periodiek extra aflossingen te doen om de openstaande schuld te verlagen. Door bijvoorbeeld jaarlijks een bedrag extra af te lossen, kun je de totale schuld verminderen en mogelijk rente besparen op de lange termijn. Het is ook mogelijk om te kiezen voor een omzetting naar een andere hypotheekvorm, zoals een annuïtaire of lineaire hypotheek, waarbij je wel periodiek aflost. Het is verstandig om advies in te winnen bij een financieel adviseur om de beste aanpak te bepalen die past bij jouw financiële doelen en situatie.

Is het verstandig om te kiezen voor een aflossingsvrije hypotheek?

Het kiezen voor een aflossingsvrije hypotheek kan aantrekkelijk lijken vanwege de lagere maandlasten, maar het is belangrijk om goed na te denken over de risico’s die hieraan verbonden zijn. Het is verstandig om je af te vragen of je aan het einde van de looptijd voldoende financiële middelen hebt om de lening in één keer terug te betalen. Daarnaast loop je het risico op een restschuld als de waarde van je woning lager is dan de openstaande schuld. Het is daarom aan te raden om advies in te winnen bij een financieel adviseur om alle aspecten zorgvuldig af te wegen voordat je besluit voor een aflossingsvrije hypotheek te gaan.

Wat gebeurt er aan het einde van de looptijd van een aflossingsvrije hypotheek?

Aan het einde van de looptijd van een aflossingsvrije hypotheek moet het volledige hypotheekbedrag in één keer worden terugbetaald. Dit betekent dat je op dat moment voldoende geld moet hebben om de lening af te lossen. Als je niet over voldoende middelen beschikt, loop je het risico op een restschuld. Het is daarom essentieel om tijdig maatregelen te nemen en een plan te hebben voor de aflossing van de hypotheek aan het einde van de looptijd. Het is verstandig om hierover advies in te winnen bij een financieel adviseur om verrassingen te voorkomen en financiële stabiliteit te waarborgen.

Waar moet ik op letten bij het oversluiten van mijn aflossingsvrije hypotheek?

Bij het oversluiten van je aflossingsvrije hypotheek zijn er verschillende zaken waar je op moet letten. Allereerst is het belangrijk om de voorwaarden van je huidige hypotheek goed te bekijken, zoals eventuele boeterentes bij vervroegde aflossing. Daarnaast is het verstandig om te controleren of oversluiten financieel voordelig is in jouw situatie, rekening houdend met de nieuwe rente en kosten die gepaard gaan met het oversluitproces. Vergeet ook niet om te kijken naar de looptijd en de mogelijkheid om extra af te lossen bij de nieuwe hypotheek. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat je een weloverwogen beslissing neemt bij het oversluiten van je aflossingsvrije hypotheek.

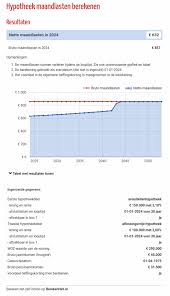
maandlasten hypotheek berekenen

Hoe Kun Je Maandlasten van een Hypotheek Berekenen?

Maandlasten Hypotheek Berekenen

Een hypotheek afsluiten is een belangrijke financiële beslissing die invloed heeft op je maandelijkse budget. Het is daarom essentieel om van tevoren goed inzicht te krijgen in wat je maandelijkse lasten zullen zijn. Het berekenen van de maandlasten van je hypotheek is een cruciale stap in het proces van het kopen van een huis.

Hoe Worden Maandlasten Berekend?

De maandlasten van je hypotheek bestaan uit verschillende componenten, waaronder de rente en aflossing op de lening, eventuele verzekeringen, belastingen en servicekosten. Het exacte bedrag dat je maandelijks moet betalen, hangt af van verschillende factoren zoals de hoogte van de lening, de rentepercentages en de looptijd van de hypotheek.

Waarom Maandlasten Berekenen?

Het berekenen van je maandlasten geeft je een duidelijk beeld van wat je kunt verwachten en helpt je bij het plannen van je financiën op lange termijn. Door vooraf te weten hoeveel geld er elke maand naar je hypotheek gaat, kun je beter inschatten of dit binnen je budget past en of je andere uitgaven moet aanpassen.

Hoe Kun Je Je Maandlasten Bereken?

Er zijn verschillende online tools en rekenmodules beschikbaar waarmee je eenvoudig je maandlasten voor een hypotheek kunt bereken. Door informatie zoals het hypotheekbedrag, rentepercentage en looptijd in te voeren, krijg je snel een overzicht van wat je maandelijks kunt verwachten aan kosten.

Het is verstandig om meerdere berekeningen te maken met verschillende scenario’s om zo een goed beeld te krijgen van de mogelijke variaties in maandelijkse lasten. Op die manier kun je een weloverwogen beslissing nemen bij het kiezen van de juiste hypotheek die past bij jouw financiële situatie.


8 Voordelen van het Berekenen van Maandlasten voor Hypotheken: Inzicht, Planning en Zekerheid

  1. Geeft inzicht in je maandelijkse financiële verplichtingen.
  2. Helpt bij het plannen van je budget op lange termijn.
  3. Biedt duidelijkheid over de kosten van het bezitten van een huis.
  4. Stelt je in staat om verschillende hypotheekscenario’s te vergelijken.
  5. Voorkomt verrassingen en onverwachte kosten in de toekomst.
  6. Maakt het mogelijk om realistische financiële doelen te stellen.
  7. Helpt bij het bepalen van de maximale hypotheek die je kunt dragen.
  8. Geeft rust en zekerheid bij het aangaan van een lening voor een huis.


Nadelen van het Berekenen van Maandlasten voor een Hypotheek

  1. Het kan ingewikkeld zijn om alle benodigde informatie correct in te voeren.
  2. De berekende maandlasten zijn slechts een schatting en kunnen afwijken van de werkelijke kosten.
  3. Niet alle online tools houden rekening met specifieke situaties of uitzonderingen.
  4. Het kan tijdrovend zijn om meerdere berekeningen te maken voor verschillende scenario’s.
  5. Onverwachte veranderingen in rentepercentages of belastingtarieven kunnen de berekende maandlasten beïnvloeden.
  6. Sommige tools geven geen volledig overzicht van alle mogelijke kosten die bij een hypotheek komen kijken.

Geeft inzicht in je maandelijkse financiële verplichtingen.

Het berekenen van de maandlasten van je hypotheek biedt waardevol inzicht in je maandelijkse financiële verplichtingen. Door te weten hoeveel geld er elke maand naar je hypotheek gaat, kun je beter plannen en budgetteren voor andere uitgaven. Dit inzicht stelt je in staat om een realistisch beeld te vormen van je financiële situatie op de lange termijn en helpt bij het nemen van weloverwogen beslissingen met betrekking tot je hypotheek en andere financiële verplichtingen.

Helpt bij het plannen van je budget op lange termijn.

Het berekenen van je maandlasten voor een hypotheek helpt bij het plannen van je budget op lange termijn. Door inzicht te krijgen in de verwachte maandelijkse kosten, kun je beter anticiperen op je financiële verplichtingen en andere uitgaven. Dit stelt je in staat om een realistisch budget op te stellen en financiële doelen te stellen die aansluiten bij je mogelijkheden. Het plannen van je budget op lange termijn geeft rust en zekerheid, omdat je weet waar je aan toe bent en geen verrassingen tegenkomt bij het beheren van je financiën.

Biedt duidelijkheid over de kosten van het bezitten van een huis.

Het berekenen van de maandlasten van een hypotheek biedt duidelijkheid over de kosten van het bezitten van een huis. Door inzicht te krijgen in de exacte bedragen die elke maand betaald moeten worden, kunnen huiseigenaren beter plannen en budgetteren. Dit helpt hen om realistische verwachtingen te hebben over hun financiële verplichtingen en om eventuele onverwachte kosten te voorkomen. Het geeft een helder beeld van wat het daadwerkelijk betekent om een huis te bezitten en stelt mensen in staat om zich goed voor te bereiden op de financiële aspecten van het eigenaarschap.

Stelt je in staat om verschillende hypotheekscenario’s te vergelijken.

Het berekenen van je maandlasten voor een hypotheek stelt je in staat om verschillende hypotheekscenario’s te vergelijken. Door de maandelijkse kosten voor verschillende leningen en rentepercentages te berekenen, krijg je een duidelijk overzicht van hoe elk scenario zich verhoudt tot je financiële situatie. Op deze manier kun je weloverwogen beslissingen nemen en de hypotheek kiezen die het beste past bij jouw behoeften en budget.

Voorkomt verrassingen en onverwachte kosten in de toekomst.

Het berekenen van de maandlasten van je hypotheek helpt bij het voorkomen van verrassingen en onverwachte kosten in de toekomst. Door vooraf een duidelijk inzicht te krijgen in wat je maandelijks aan je hypotheek moet betalen, kun je beter plannen en budgetteren. Hierdoor kom je niet voor onverwachte financiële uitdagingen te staan en kun je met meer zekerheid naar de toekomst kijken. Het geeft rust en zekerheid om te weten wat je kunt verwachten aan kosten en helpt bij het maken van verstandige financiële beslissingen.

Maakt het mogelijk om realistische financiële doelen te stellen.

Het berekenen van de maandlasten van een hypotheek maakt het mogelijk om realistische financiële doelen te stellen. Door inzicht te krijgen in de exacte kosten die verbonden zijn aan het afsluiten van een hypotheek, kun je beter plannen en budgetteren voor de toekomst. Hierdoor kun je doelgerichter sparen, investeren en andere financiële beslissingen nemen die aansluiten bij je mogelijkheden en ambities. Het helpt je om een duidelijk beeld te vormen van wat haalbaar is op financieel gebied en stelt je in staat om weloverwogen keuzes te maken voor een stabiele en gezonde financiële toekomst.

Helpt bij het bepalen van de maximale hypotheek die je kunt dragen.

Het berekenen van je maandlasten voor een hypotheek helpt bij het bepalen van de maximale hypotheek die je kunt dragen. Door inzicht te krijgen in de verwachte maandelijkse kosten, inclusief rente en aflossing, kun je een realistische inschatting maken van het bedrag dat je comfortabel kunt lenen zonder financieel in de knel te komen. Het is een essentiële stap om verantwoordelijkheid te nemen voor je financiële situatie en ervoor te zorgen dat je een hypotheek kiest die past binnen jouw budget en levensstijl.

Geeft rust en zekerheid bij het aangaan van een lening voor een huis.

Het berekenen van de maandlasten van een hypotheek biedt rust en zekerheid bij het aangaan van een lening voor een huis. Door vooraf inzicht te krijgen in de verwachte maandelijkse kosten, kun je beter plannen en anticiperen op je financiële verplichtingen. Dit geeft je de geruststelling dat je de hypotheeklasten kunt dragen en helpt bij het nemen van een weloverwogen beslissing over de financiële verplichtingen die gepaard gaan met het kopen van een huis.

Het kan ingewikkeld zijn om alle benodigde informatie correct in te voeren.

Het kan een uitdaging zijn om alle benodigde informatie correct in te voeren bij het berekenen van de maandlasten van een hypotheek. Het proces vereist nauwkeurigheid en inzicht in verschillende financiële aspecten, zoals rentepercentages, looptijden en bijkomende kosten. Het is belangrijk om alle gegevens accuraat in te vullen om een realistische schatting te krijgen van je maandelijkse lasten. Het ontbreken of foutief invoeren van essentiële informatie kan leiden tot onnauwkeurige berekeningen en kan het moeilijker maken om een weloverwogen beslissing te nemen over je hypotheek.

De berekende maandlasten zijn slechts een schatting en kunnen afwijken van de werkelijke kosten.

Het belangrijkste nadeel van het berekenen van de maandlasten voor een hypotheek is dat de berekende bedragen slechts een schatting zijn en daadwerkelijke kosten kunnen afwijken. Verschillende factoren, zoals rentewijzigingen, verzekeringstarieven en belastingen, kunnen invloed hebben op de uiteindelijke maandelijkse lasten. Het is daarom essentieel om te onthouden dat de berekende bedragen niet definitief zijn en dat er mogelijk variaties kunnen optreden in de werkelijke kosten gedurende de looptijd van de hypotheek. Het is verstandig om flexibel te blijven en rekening te houden met mogelijke veranderingen in je financiële planning.

Niet alle online tools houden rekening met specifieke situaties of uitzonderingen.

Niet alle online tools houden rekening met specifieke situaties of uitzonderingen, wat een belangrijk nadeel kan zijn bij het berekenen van maandlasten voor een hypotheek. Deze tools kunnen beperkt zijn in hun mogelijkheden om complexe financiële scenario’s te verwerken, waardoor de berekende maandlasten mogelijk niet volledig accuraat zijn. Het is daarom aan te raden om naast het gebruik van online tools ook advies in te winnen bij een financieel expert om ervoor te zorgen dat je een realistisch beeld krijgt van wat je daadwerkelijk kunt verwachten aan kosten bij het afsluiten van een hypotheek.

Het kan tijdrovend zijn om meerdere berekeningen te maken voor verschillende scenario’s.

Het maken van meerdere berekeningen voor verschillende scenario’s bij het berekenen van de maandlasten van een hypotheek kan tijdrovend zijn. Het vergt geduld en nauwkeurigheid om alle variabelen in overweging te nemen en de juiste gegevens in te voeren. Hierdoor kan het proces langer duren dan gewenst, wat voor sommige mensen als een nadeel kan worden ervaren. Het is belangrijk om voldoende tijd te nemen om alle opties zorgvuldig te overwegen en zo een weloverwogen beslissing te kunnen maken over de financiële verplichtingen op lange termijn.

Onverwachte veranderingen in rentepercentages of belastingtarieven kunnen de berekende maandlasten beïnvloeden.

Onverwachte veranderingen in rentepercentages of belastingtarieven kunnen een aanzienlijke invloed hebben op de berekende maandlasten van een hypotheek. Wanneer de rente plotseling stijgt, kan dit leiden tot hogere maandelijkse kosten dan oorspronkelijk berekend. Ook wijzigingen in belastingtarieven kunnen ervoor zorgen dat de uiteindelijke maandlasten anders uitvallen dan aanvankelijk ingeschat. Het is daarom belangrijk om bij het berekenen van je maandlasten rekening te houden met deze potentiële onzekerheden en flexibiliteit in te bouwen om eventuele veranderingen op te vangen.

Sommige tools geven geen volledig overzicht van alle mogelijke kosten die bij een hypotheek komen kijken.

Het is belangrijk om op te merken dat sommige tools voor het berekenen van maandlasten van een hypotheek mogelijk niet alle mogelijke kosten volledig in kaart brengen. Hierdoor kan het zijn dat het overzicht dat wordt gepresenteerd niet alle aspecten van de totale financiële verplichtingen weergeeft. Het is daarom verstandig om bij het gebruik van dergelijke tools ook zelf onderzoek te doen en advies in te winnen om ervoor te zorgen dat je een nauwkeurig beeld krijgt van alle kosten die bij een hypotheek komen kijken.

maandlasten bij hypotheek berekenen

Hoe Maandlasten bij een Hypotheek Berekenen: Een Praktische Gids

Maandlasten bij Hypotheek Berekenen: Wat Moet Je Weten?

Een hypotheek afsluiten is een grote financiële beslissing die invloed heeft op je maandelijkse lasten. Het is daarom belangrijk om goed inzicht te hebben in wat de maandlasten bij een hypotheek precies inhouden en hoe je deze kunt berekenen.

Wat Zijn Maandlasten bij een Hypotheek?

De maandlasten bij een hypotheek bestaan uit verschillende componenten. Allereerst heb je de bruto maandlasten, dit is het bedrag dat je aan rente en aflossing betaalt voor je hypotheek. Daarnaast komen er nog andere kosten bij, zoals de premie voor eventuele verzekeringen en belastingen.

Hoe Bereken Je de Maandlasten?

Om de maandlasten van je hypotheek te berekenen, kun je gebruik maken van een online hypotheekcalculator. Hierbij dien je gegevens in te vullen zoals het hypotheekbedrag, de rentevoet, de looptijd en eventuele andere kosten. Op basis van deze informatie wordt dan berekend wat je maandelijks aan hypotheeklasten kunt verwachten.

Waar Moet Je Op Letten?

Bij het berekenen van de maandlasten is het belangrijk om rekening te houden met eventuele extra kosten die kunnen voortvloeien uit bijvoorbeeld onderhoudskosten of stijgende rentetarieven. Zorg ervoor dat je een realistisch beeld hebt van wat je kunt verwachten qua totale kosten en pas hier je budget op aan.

Door goed inzicht te hebben in de maandlasten bij een hypotheek en deze op een verantwoorde manier te bereken, kun je met meer zekerheid en controle een weloverwogen keuze maken bij het afsluiten van een hypotheek die past binnen jouw financiële situatie.


Veelgestelde Vragen over het Berekenen van Maandlasten bij een Hypotheek

  1. Hoe kan ik mijn maandlasten bij een hypotheek berekenen?
  2. Welke factoren beïnvloeden de hoogte van mijn maandlasten bij een hypotheek?
  3. Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?
  4. Hoe kan ik mijn maximale hypotheekbedrag berekenen op basis van mijn maandelijkse lasten?
  5. Zijn er manieren om te besparen op mijn maandelijkse hypotheeklasten?
  6. Wat gebeurt er met mijn maandlasten als de rente stijgt of daalt?
  7. Moet ik rekening houden met andere kosten naast de bruto maandlasten bij het berekenen van mijn totale woonkosten?
  8. Hoe kan ik anticiperen op onverwachte kosten die invloed kunnen hebben op mijn maandelijkse lasten bij een hypotheek?
  9. Is het verstandig om extra af te lossen op mijn hypotheek om de maandlasten te verlagen?

Hoe kan ik mijn maandlasten bij een hypotheek berekenen?

Om je maandlasten bij een hypotheek te berekenen, kun je gebruik maken van een online hypotheekcalculator. Door gegevens zoals het gewenste hypotheekbedrag, de rentevoet, de looptijd en eventuele andere kosten in te voeren, krijg je snel en eenvoudig een indicatie van wat je maandelijks aan hypotheeklasten kunt verwachten. Het is belangrijk om deze berekening zorgvuldig uit te voeren, zodat je een goed beeld krijgt van de financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek.

Welke factoren beïnvloeden de hoogte van mijn maandlasten bij een hypotheek?

Verschillende factoren kunnen de hoogte van je maandlasten bij een hypotheek beïnvloeden. Allereerst heeft de hoogte van het hypotheekbedrag een grote impact, aangezien dit bepaalt hoeveel je maandelijks moet aflossen en aan rente moet betalen. Daarnaast speelt de rentevoet een belangrijke rol; hoe hoger de rente, hoe hoger je maandelijkse lasten zullen zijn. Ook de looptijd van de hypotheek en eventuele extra kosten zoals verzekeringen en belastingen hebben invloed op de uiteindelijke maandlasten. Het is daarom essentieel om al deze factoren in overweging te nemen bij het berekenen van je maandelijkse hypotheeklasten.

Wat is het verschil tussen bruto en netto maandlasten bij een hypotheek?

Het verschil tussen bruto en netto maandlasten bij een hypotheek is essentieel om te begrijpen bij het plannen van je financiën. De bruto maandlasten omvatten het totale bedrag dat je elke maand aan rente en aflossing betaalt voor je hypotheek. Aan de andere kant zijn de netto maandlasten het bedrag dat overblijft na aftrek van eventuele belastingvoordelen, zoals de hypotheekrenteaftrek. Het is belangrijk om te beseffen dat je uiteindelijk alleen de netto maandlasten effectief uit eigen zak betaalt, aangezien belastingvoordelen je totale kosten kunnen verlagen. Het is verstandig om zowel de bruto als netto maandlasten mee te nemen in je financiële planning om een realistisch beeld te krijgen van wat je daadwerkelijk elke maand kwijt bent aan je hypotheek.

Hoe kan ik mijn maximale hypotheekbedrag berekenen op basis van mijn maandelijkse lasten?

Het berekenen van je maximale hypotheekbedrag op basis van je maandelijkse lasten is een veelgestelde vraag bij het afsluiten van een hypotheek. Om dit te bepalen, is het belangrijk om eerst inzicht te hebben in je huidige financiële situatie en maandelijkse uitgaven. Door rekening te houden met factoren zoals je inkomen, vaste lasten en eventuele andere financiële verplichtingen, kun je een realistisch beeld krijgen van wat je maximaal aan hypotheeklasten kunt dragen. Het is verstandig om hierbij ook rekening te houden met mogelijke toekomstige veranderingen in je financiële situatie, zodat je een hypotheek kunt kiezen die aansluit bij jouw budget en wensen.

Zijn er manieren om te besparen op mijn maandelijkse hypotheeklasten?

Er zijn verschillende manieren om te besparen op je maandelijkse hypotheeklasten. Een van de meest effectieve manieren is het vergelijken van verschillende hypotheekaanbieders om zo de beste rentetarieven en voorwaarden te vinden. Daarnaast kan het oversluiten van je hypotheek naar een lagere rentevoet ook aanzienlijke besparingen opleveren. Verder is het mogelijk om extra af te lossen op je hypotheek, waardoor je de totale kosten en looptijd kunt verlagen. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om te kijken welke opties het beste aansluiten bij jouw persoonlijke situatie en doelen.

Wat gebeurt er met mijn maandlasten als de rente stijgt of daalt?

Wanneer de rente stijgt of daalt, heeft dit directe invloed op je maandlasten bij een hypotheek. Bij een stijgende rente zullen je maandelijkse kosten toenemen, omdat je meer rente moet betalen over het hypotheekbedrag. Dit kan leiden tot hogere maandlasten en mogelijk aanpassingen in je budget. Aan de andere kant, bij een dalende rente zullen je maandlasten juist afnemen doordat je minder rente verschuldigd bent. Het is daarom verstandig om rekening te houden met mogelijke renteschommelingen en de impact hiervan op je financiële situatie bij het berekenen van de maandlasten voor je hypotheek.

Moet ik rekening houden met andere kosten naast de bruto maandlasten bij het berekenen van mijn totale woonkosten?

Ja, bij het berekenen van je totale woonkosten is het belangrijk om niet alleen naar de bruto maandlasten van je hypotheek te kijken, maar ook rekening te houden met andere kosten. Denk hierbij aan kosten voor verzekeringen, belastingen, onderhoud en eventuele servicekosten. Deze extra kosten kunnen aanzienlijk bijdragen aan je totale woonlasten en dienen daarom meegenomen te worden in je financiële planning. Het is verstandig om een realistisch beeld te hebben van alle mogelijke uitgaven die gepaard gaan met het bezitten van een woning, zodat je niet voor verrassingen komt te staan en een goed overzicht hebt van je totale woonkosten.

Hoe kan ik anticiperen op onverwachte kosten die invloed kunnen hebben op mijn maandelijkse lasten bij een hypotheek?

Het is verstandig om bij het berekenen van de maandlasten voor je hypotheek rekening te houden met mogelijke onverwachte kosten die invloed kunnen hebben op je budget. Een manier om hierop te anticiperen is door een financiële buffer aan te leggen voor noodgevallen, zoals reparaties aan je woning of onverwachte medische kosten. Daarnaast is het belangrijk om realistische schattingen te maken van eventuele toekomstige kosten en deze mee te nemen in je financiële planning. Door proactief te zijn en voorbereid te zijn op onvoorziene uitgaven, kun je meer gemoedsrust hebben en beter voorbereid zijn op eventuele financiële tegenvallers.

Is het verstandig om extra af te lossen op mijn hypotheek om de maandlasten te verlagen?

Het is een veelgestelde vraag of het verstandig is om extra af te lossen op een hypotheek om de maandlasten te verlagen. Het antwoord hierop hangt af van verschillende factoren, zoals de hoogte van de rente, eventuele boeterente bij vervroegd aflossen en de financiële situatie van de huiseigenaar. In sommige gevallen kan extra aflossen gunstig zijn, omdat dit kan leiden tot lagere maandlasten en minder rentekosten op de lange termijn. Het is echter belangrijk om goed advies in te winnen en een weloverwogen beslissing te nemen die past bij jouw specifieke situatie en financiële doelen.

hypotheek en maandlasten berekenen

Bereken je hypotheeklasten en maandelijkse kosten: een handige gids

Alles wat je moet weten over het berekenen van je hypotheek en maandlasten

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Voordat je een hypotheek aanvraagt, is het essentieel om goed inzicht te hebben in je financiële situatie en wat de maandelijkse kosten zullen zijn. Het berekenen van je hypotheek en maandlasten kan je helpen bij het maken van een weloverwogen beslissing.

Wat is een hypotheek?

Een hypotheek is een lening die je afsluit om een huis te financieren. De lening wordt verstrekt door een bank of andere geldverstrekker en dient terugbetaald te worden over een afgesproken periode, meestal met rente.

Hoe bereken je je maximale hypotheek?

Om te bepalen hoeveel geld je kunt lenen voor een huis, wordt er gekeken naar verschillende factoren zoals je inkomen, eventuele schulden en de waarde van het huis. Banken gebruiken hiervoor de inkomensnorm en de loan-to-value ratio. Met behulp van online rekentools kun je eenvoudig je maximale hypotheek berekenen.

Wat zijn maandlasten?

Je maandlasten bestaan uit de kosten die verbonden zijn aan het hebben van een hypotheek. Dit omvat onder andere de aflossing van de lening, rente, eventuele verzekeringen en servicekosten. Het is belangrijk om rekening te houden met deze kosten bij het bepalen van je budget voor een huis.

Hoe bereken je je maandelijkse lasten?

Je maandelijkse lasten hangen af van verschillende factoren zoals de hoogte van de lening, de rentevoet en de looptijd van de hypotheek. Met behulp van online rekentools kun je eenvoudig berekenen wat jouw maandelijkse lasten zullen zijn bij verschillende scenario’s.

Het is verstandig om goed geïnformeerd te zijn voordat je een hypotheek afsluit. Door het berekenen van zowel je maximale hypotheek als je maandlasten krijg je helder inzicht in wat haalbaar is binnen jouw financiële situatie. Zo kun je met vertrouwen op zoek gaan naar jouw droomhuis!


Veelgestelde Vragen over Hypotheek en Maandlasten Berekenen

  1. Hoe kan ik mijn maximale hypotheek berekenen?
  2. Wat zijn de belangrijkste factoren die mijn maximale hypotheek bepalen?
  3. Hoe weet ik wat mijn maandelijkse lasten zullen zijn bij het afsluiten van een hypotheek?
  4. Welke kosten vallen onder de maandlasten van een hypotheek?
  5. Kan ik extra aflossen op mijn hypotheek en heeft dit invloed op mijn maandlasten?
  6. Wat gebeurt er als de rente wijzigt tijdens de looptijd van mijn hypotheek?
  7. Hoe kan ik besparen op mijn maandelijkse lasten bij het afsluiten van een hypotheek?
  8. Is het verstandig om advies in te winnen bij een financieel adviseur bij het berekenen van mijn hypotheek en maandlasten?

Hoe kan ik mijn maximale hypotheek berekenen?

Om je maximale hypotheek te berekenen, wordt er gekeken naar verschillende factoren zoals je inkomen, eventuele schulden en de waarde van het huis. Banken hanteren daarbij de inkomensnorm en loan-to-value ratio. Met behulp van online rekentools kun je eenvoudig een indicatie krijgen van het bedrag dat je maximaal kunt lenen voor een huis. Het is belangrijk om deze berekening als uitgangspunt te nemen bij het bepalen van je budget en om rekening te houden met de maandelijkse lasten die verbonden zijn aan het hebben van een hypotheek.

Wat zijn de belangrijkste factoren die mijn maximale hypotheek bepalen?

Verschillende factoren spelen een cruciale rol bij het bepalen van je maximale hypotheek. Je inkomen, eventuele schulden, de waarde van het huis en de loan-to-value ratio zijn allemaal belangrijke elementen die geldverstrekkers in overweging nemen bij het vaststellen van het bedrag dat je kunt lenen. Daarnaast spelen ook de rentevoet, de looptijd van de hypotheek en eventuele extra kosten zoals verzekeringen een rol bij het bepalen van je maximale hypotheekbedrag. Het is essentieel om al deze factoren zorgvuldig te overwegen en te berekenen om een realistisch beeld te krijgen van wat financieel haalbaar is voor jou.

Hoe weet ik wat mijn maandelijkse lasten zullen zijn bij het afsluiten van een hypotheek?

Wanneer je wilt weten wat je maandelijkse lasten zullen zijn bij het afsluiten van een hypotheek, is het belangrijk om rekening te houden met verschillende factoren. De hoogte van de lening, de rentevoet, de looptijd van de hypotheek en eventuele extra kosten zoals verzekeringen spelen allemaal een rol bij het bepalen van je maandelijkse lasten. Door gebruik te maken van online rekentools en advies in te winnen bij financiële experts, kun je een nauwkeurige schatting maken van wat je kunt verwachten aan maandelijkse kosten. Het is verstandig om deze berekeningen te doen voordat je een hypotheek afsluit, zodat je goed voorbereid bent en weet waar je aan toe bent.

Welke kosten vallen onder de maandlasten van een hypotheek?

De maandlasten van een hypotheek omvatten verschillende kosten, waaronder de aflossing van de lening, de rente die je betaalt aan de geldverstrekker, eventuele verzekeringen zoals een overlijdensrisicoverzekering of opstalverzekering, en servicekosten. Deze kosten samen bepalen wat je maandelijks aan je hypotheekverstrekker moet betalen. Het is belangrijk om al deze aspecten mee te nemen bij het berekenen van je totale maandelijkse lasten voor een hypotheek.

Kan ik extra aflossen op mijn hypotheek en heeft dit invloed op mijn maandlasten?

Ja, het is vaak mogelijk om extra af te lossen op je hypotheek. Wanneer je extra aflost, verlaag je het openstaande bedrag van je lening. Dit kan op termijn leiden tot lagere maandlasten, omdat je minder rente hoeft te betalen over het resterende bedrag. Het is echter belangrijk om te controleren of er bijzondere voorwaarden of boetes gelden voor extra aflossingen, aangezien dit per hypotheekverstrekker kan verschillen. Het kan verstandig zijn om advies in te winnen bij je geldverstrekker of een financieel adviseur om de beste aanpak te bepalen die past bij jouw situatie en wensen.

Wat gebeurt er als de rente wijzigt tijdens de looptijd van mijn hypotheek?

Wanneer de rente wijzigt tijdens de looptijd van je hypotheek, kan dit van invloed zijn op je maandelijkse lasten. Als de rente stijgt, zullen je maandelijkse kosten ook toenemen omdat je meer rente moet betalen over het openstaande bedrag. Aan de andere kant, als de rente daalt, kunnen je maandlasten juist afnemen doordat je minder rente verschuldigd bent. Het is belangrijk om te begrijpen hoe rentewijzigingen van invloed kunnen zijn op je financiën en om hier rekening mee te houden bij het plannen van je budget voor de toekomst.

Hoe kan ik besparen op mijn maandelijkse lasten bij het afsluiten van een hypotheek?

Er zijn verschillende manieren waarop je kunt besparen op je maandelijkse lasten bij het afsluiten van een hypotheek. Een van de meest effectieve manieren is om te onderhandelen over de rentevoet met de geldverstrekker. Een lagere rente kan aanzienlijk bijdragen aan het verlagen van je maandelijkse kosten. Daarnaast kun je ook kijken naar de looptijd van de hypotheek en eventuele extra aflossingen overwegen om de totale kosten te verlagen. Het vergelijken van verschillende aanbieders en het kiezen van een passende hypotheekvorm kunnen ook helpen om geld te besparen op je maandelijkse lasten. Het is verstandig om goed onderzoek te doen en advies in te winnen bij een financieel adviseur om de beste opties te vinden die aansluiten bij jouw financiële doelen.

Is het verstandig om advies in te winnen bij een financieel adviseur bij het berekenen van mijn hypotheek en maandlasten?

Het is zeer verstandig om advies in te winnen bij een financieel adviseur bij het berekenen van je hypotheek en maandlasten. Een financieel adviseur heeft de expertise en ervaring om je te helpen bij het maken van de juiste financiële beslissingen. Zij kunnen een gedetailleerde analyse maken van je financiële situatie, rekening houdend met verschillende factoren zoals rentetarieven, looptijd van de lening en eventuele fiscale voordelen. Door advies in te winnen bij een financieel adviseur kun je ervoor zorgen dat je een hypotheek afsluit die goed aansluit bij jouw persoonlijke situatie en toekomstplannen.

belasting

Alles wat je moet weten over belastingaangifte in Nederland

Alles wat je moet weten over Belasting

Belastingen zijn een essentieel onderdeel van het financiële systeem in Nederland. Ze vormen de belangrijkste bron van inkomsten voor de overheid en worden gebruikt om openbare voorzieningen en diensten te financieren. In dit artikel zullen we ingaan op de verschillende aspecten van belastingen en waarom ze zo belangrijk zijn.

Soorten Belastingen

Er zijn verschillende soorten belastingen die door de overheid worden geheven. Enkele veelvoorkomende belastingen zijn:

  • Inkomstenbelasting: Dit is een belasting die wordt geheven op het inkomen dat een persoon verdient.
  • BTW (Belasting Toegevoegde Waarde): Dit is een belasting die wordt geheven op de toegevoegde waarde van goederen en diensten.
  • Vennootschapsbelasting: Dit is een belasting die wordt geheven op de winst van bedrijven.
  • Onroerendezaakbelasting: Dit is een belasting die wordt geheven op onroerend goed, zoals huizen en bedrijfspanden.

Belastingaangifte

Iedere burger en bedrijf in Nederland is verplicht om belastingaangifte te doen. Dit houdt in dat je aan de overheid moet doorgeven hoeveel inkomen je hebt gegenereerd en hoeveel belasting je verschuldigd bent. De Belastingdienst is verantwoordelijk voor het innen van belastingen en controleert of iedereen zijn of haar aangifte correct invult.

Het Belastingsysteem

Het Nederlandse belastingsysteem is gebaseerd op het principe van progressieve belastingtarieven, wat betekent dat mensen met hogere inkomens een hoger percentage van hun inkomen aan belasting moeten betalen dan mensen met lagere inkomens. Deze progressieve structuur zorgt ervoor dat de last van belastingen eerlijker wordt verdeeld over de bevolking.

Kortom, belasting speelt een cruciale rol in onze samenleving door ervoor te zorgen dat de overheid voldoende middelen heeft om openbare diensten te financieren en sociale programma’s te ondersteunen. Het naleven van fiscale verplichtingen is daarom essentieel voor het goed functioneren van onze maatschappij.


7 Belastingtips: Optimaliseer Je Aangifte en Voorkom Problemen

  1. Zorg ervoor dat je op tijd aangifte doet.
  2. Houd al je bonnetjes en facturen goed bij.
  3. Maak gebruik van alle mogelijke aftrekposten.
  4. Controleer je voorlopige aanslag en pas deze zo nodig aan.
  5. Bewaar belangrijke documenten zoals jaaropgaven op een veilige plek.
  6. Vraag hulp of advies aan een belastingadviseur als je er zelf niet uitkomt.
  7. Zorg dat je op de hoogte bent van eventuele toeslagen waar je recht op hebt.

Zorg ervoor dat je op tijd aangifte doet.

Zorg ervoor dat je op tijd aangifte doet om problemen te voorkomen. Door je belastingaangifte tijdig en nauwkeurig in te dienen, vermijd je mogelijke boetes en vertragingen in de verwerking ervan. Het op tijd indienen van je aangifte geeft je ook gemoedsrust, wetende dat je fiscale verplichtingen correct zijn nagekomen. Het is daarom verstandig om goed voorbereid te zijn en ervoor te zorgen dat je alle benodigde documenten en informatie bij de hand hebt voordat je jouw aangifte indient.

Houd al je bonnetjes en facturen goed bij.

Het is van groot belang om al je bonnetjes en facturen zorgvuldig te bewaren. Door een overzichtelijke administratie bij te houden van al je uitgaven en inkomsten, kun je gemakkelijk en nauwkeurig je belastingaangifte invullen. Bonnetjes en facturen dienen als bewijsstukken voor de gemaakte kosten en kunnen helpen bij het voorkomen van mogelijke fouten of misverstanden met de Belastingdienst. Het bijhouden van deze documenten is dan ook een verstandige gewoonte om ervoor te zorgen dat je fiscale verplichtingen correct worden nagekomen.

Maak gebruik van alle mogelijke aftrekposten.

Het is verstandig om gebruik te maken van alle mogelijke aftrekposten bij het invullen van je belastingaangifte. Aftrekposten kunnen helpen om je belastbaar inkomen te verlagen, waardoor je uiteindelijk minder belasting hoeft te betalen. Denk hierbij aan kosten die je hebt gemaakt voor studie, zorg, of het onderhoud van je woning. Door goed op de hoogte te zijn van de verschillende aftrekposten en deze optimaal te benutten, kun je ervoor zorgen dat je niet meer belasting betaalt dan nodig is. Het loont dus zeker de moeite om hier aandacht aan te besteden bij het indienen van je belastingaangifte.

Controleer je voorlopige aanslag en pas deze zo nodig aan.

Het is belangrijk om regelmatig je voorlopige aanslag te controleren en indien nodig aan te passen. Door je voorlopige aanslag goed in de gaten te houden, voorkom je verrassingen bij het doen van je belastingaangifte. Als er veranderingen zijn in je financiële situatie, zoals een nieuw inkomen of aftrekposten, is het verstandig om deze aanpassingen door te geven aan de Belastingdienst. Op die manier voorkom je dat je achteraf moet bijbetalen of geld terugkrijgt. Het bijhouden en aanpassen van je voorlopige aanslag zorgt voor een soepel belastingproces en voorkomt onnodige stress.

Bewaar belangrijke documenten zoals jaaropgaven op een veilige plek.

Het is van groot belang om belangrijke documenten zoals jaaropgaven op een veilige plek te bewaren. Deze documenten zijn essentieel bij het doen van belastingaangifte en het controleren van je financiële situatie. Door ze op een veilige plek te bewaren, zoals in een kluis of digitale map, zorg je ervoor dat je altijd toegang hebt tot deze cruciale informatie wanneer dat nodig is. Het kan veel tijd en moeite besparen en helpt je om je belastingzaken efficiënt en nauwkeurig af te handelen.

Vraag hulp of advies aan een belastingadviseur als je er zelf niet uitkomt.

Als je vastloopt met belastingzaken, is het verstandig om hulp of advies in te winnen bij een belastingadviseur. Een belastingadviseur is een expert op het gebied van belastingen en kan je helpen om complexe fiscale kwesties op te lossen en ervoor te zorgen dat je aan alle wettelijke vereisten voldoet. Het inschakelen van een belastingadviseur kan je niet alleen tijd en stress besparen, maar ook zorgen voor een nauwkeurige en optimale afhandeling van je belastingzaken.

Zorg dat je op de hoogte bent van eventuele toeslagen waar je recht op hebt.

Zorg ervoor dat je op de hoogte bent van eventuele toeslagen waar je recht op hebt. Het is belangrijk om te weten welke toeslagen beschikbaar zijn, zoals zorgtoeslag of huurtoeslag, aangezien deze financiële ondersteuning kunnen bieden en helpen bij het verlichten van je lasten. Door op de hoogte te zijn van de verschillende toeslagen en te controleren of je er recht op hebt, kun je ervoor zorgen dat je alle mogelijke voordelen benut en je financiële situatie optimaliseert.