woning hypotheek

Alles wat je moet weten over het afsluiten van een woning hypotheek

Alles wat je moet weten over een woning hypotheek

Een woning hypotheek is een lening die wordt afgesloten om de aankoop van een huis te financieren. Het is een belangrijke financiële beslissing die goed doordacht moet worden. Hier zijn enkele essentiële zaken die je moet weten over het afsluiten van een woning hypotheek:

Soorten hypotheken

Er zijn verschillende soorten hypotheken beschikbaar, zoals lineaire hypotheek, annuïteitenhypotheek en aflossingsvrije hypotheek. Het is belangrijk om te begrijpen hoe elk type werkt en welke het beste bij jouw financiële situatie past.

Rentetarieven

De rente die je betaalt op je woning hypotheek kan een grote invloed hebben op de totale kosten van de lening. Vergelijk rentetarieven van verschillende geldverstrekkers om de meest gunstige optie te vinden.

Looptijd

De looptijd van je hypotheek bepaalt hoelang je bezig zult zijn met het aflossen van de lening. Kies een looptijd die past bij je financiële doelen en mogelijkheden.

Eigen inbreng

Het is vaak verstandig om een deel van de aankoopprijs zelf te financieren in plaats van alles te lenen. Een hogere eigen inbreng kan gunstig zijn voor de hoogte van de rente en maandelijkse lasten.

Advies inwinnen

Het afsluiten van een woning hypotheek is complex en vereist deskundig advies. Raadpleeg een financieel adviseur of hypotheekadviseur om ervoor te zorgen dat je de juiste beslissing neemt.

Een woning kopen is een spannende stap, maar het is belangrijk om goed geïnformeerd te zijn over alle aspecten van het afsluiten van een woning hypotheek. Met de juiste kennis en begeleiding kun je met vertrouwen de stap zetten naar het bezitten van je eigen huis.


Veelgestelde Vragen over Woninghypotheken: Alles wat je moet weten

  1. Wat is een woning hypotheek?
  2. Hoeveel kan ik lenen voor een woning hypotheek?
  3. Welke soorten hypotheken zijn er voor een woning?
  4. Hoe bepaal ik de looptijd van mijn woning hypotheek?
  5. Wat is het verschil tussen een lineaire en annuïteitenhypotheek?
  6. Hoe kan ik de beste rente krijgen voor mijn woning hypotheek?
  7. Is het verstandig om extra af te lossen op mijn woning hypotheek?
  8. Kan ik mijn bestaande woning hypotheek oversluiten naar een andere geldverstrekker?
  9. Heb ik recht op hypotheekrenteaftrek bij mijn woning hypotheek?

Wat is een woning hypotheek?

Een woning hypotheek, ook wel bekend als een hypothecaire lening, is een financiële lening die wordt gebruikt om de aankoop van een huis te financieren. Het is een belangrijk instrument dat veel mensen gebruiken om hun droom van het bezitten van een eigen woning te verwezenlijken. Bij het afsluiten van een woning hypotheek leen je geld van een geldverstrekker, zoals een bank, en betaal je dit bedrag terug over een afgesproken periode, meestal met rente. Het huis fungeert als onderpand voor de lening, wat betekent dat als je niet aan je betalingsverplichtingen voldoet, de geldverstrekker het recht heeft om het huis te verkopen om de lening terug te krijgen. Het is daarom essentieel om goed geïnformeerd te zijn over de voorwaarden en verplichtingen bij het afsluiten van een woning hypotheek.

Hoeveel kan ik lenen voor een woning hypotheek?

Het bedrag dat je kunt lenen voor een woning hypotheek hangt af van verschillende factoren, zoals je inkomen, vaste lasten, eventuele schulden en de waarde van de woning die je wilt kopen. Geldverstrekkers hanteren vaak een maximale leencapaciteit op basis van je inkomen en financiële situatie. Het is verstandig om een hypotheekadviseur te raadplegen om een nauwkeurige berekening te laten maken en advies te krijgen over hoeveel je verantwoord kunt lenen voor de aankoop van een huis. Het is belangrijk om realistisch te blijven en alleen een hypotheekbedrag te kiezen dat past binnen je financiële mogelijkheden op lange termijn.

Welke soorten hypotheken zijn er voor een woning?

Er zijn verschillende soorten hypotheken beschikbaar voor het financieren van een woning. Enkele veelvoorkomende typen hypotheken zijn de lineaire hypotheek, annuïteitenhypotheek en aflossingsvrije hypotheek. Elke soort heeft zijn eigen kenmerken en voorwaarden, dus het is belangrijk om goed te begrijpen hoe elk type werkt voordat je een keuze maakt. Door de verschillende opties te vergelijken en advies in te winnen bij een financieel expert, kun je de hypotheek vinden die het beste aansluit bij jouw persoonlijke financiële situatie en wensen.

Hoe bepaal ik de looptijd van mijn woning hypotheek?

Om de looptijd van je woning hypotheek te bepalen, is het belangrijk om rekening te houden met verschillende factoren. Allereerst is het verstandig om je financiële situatie en doelen goed te analyseren. Bedenk hoeveel je maandelijks wilt en kunt besteden aan de aflossing van je hypotheek. Daarnaast speelt de hoogte van de rente een rol bij het bepalen van de looptijd. Een langere looptijd kan leiden tot lagere maandelijkse lasten, maar uiteindelijk betaal je meer rente over de gehele looptijd. Het is verstandig om advies in te winnen bij een financieel adviseur om een weloverwogen beslissing te nemen over de juiste looptijd van jouw woning hypotheek.

Wat is het verschil tussen een lineaire en annuïteitenhypotheek?

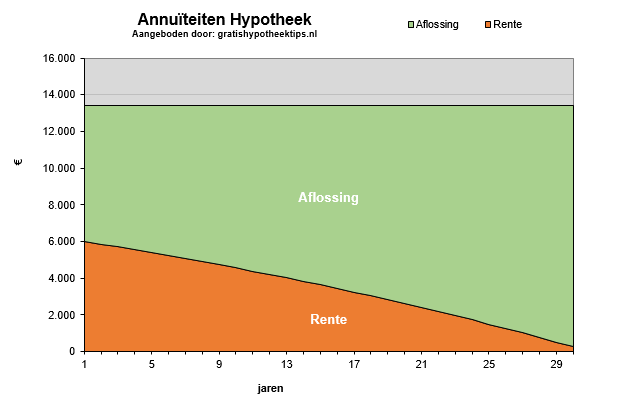
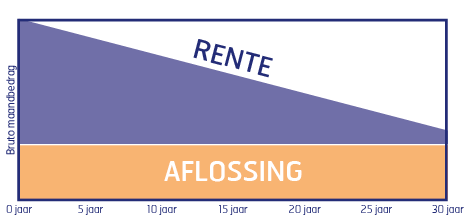
Een veelgestelde vraag over woning hypotheken is: Wat is het verschil tussen een lineaire en annuïteitenhypotheek? Het belangrijkste verschil tussen deze twee hypotheekvormen ligt in de manier waarop de maandelijkse aflossingen worden berekend. Bij een lineaire hypotheek betaal je elke maand een vast bedrag aan aflossing, waardoor de schuld geleidelijk wordt verlaagd. Bij een annuïteitenhypotheek blijft het totale maandelijkse bedrag gelijk, maar bestaat dit bedrag uit een steeds groter wordend deel aan aflossing en een steeds kleiner wordend deel aan rente. Het kiezen tussen deze twee vormen hangt af van je persoonlijke financiële situatie en voorkeuren.

Hoe kan ik de beste rente krijgen voor mijn woning hypotheek?

Om de beste rente te krijgen voor je woning hypotheek, is het belangrijk om verschillende geldverstrekkers te vergelijken en offertes aan te vragen. Door de rentetarieven van verschillende aanbieders te vergelijken, kun je een goed beeld krijgen van wat er op de markt beschikbaar is en welke optie het meest gunstig is voor jouw situatie. Daarnaast kan het verhogen van je eigen inbreng en het verbeteren van je kredietwaardigheid ook helpen bij het verkrijgen van een lagere rente. Het inschakelen van een ervaren hypotheekadviseur kan ook waardevol zijn, omdat zij je kunnen helpen bij het vinden van de beste deal die aansluit bij jouw financiële behoeften en doelen.

Is het verstandig om extra af te lossen op mijn woning hypotheek?

Het is een veelgestelde vraag of het verstandig is om extra af te lossen op een woning hypotheek. Het antwoord hangt af van verschillende factoren, zoals de hoogte van de rente, eventuele boeterente bij vervroegde aflossing en je persoonlijke financiële situatie. Over het algemeen kan extra aflossen gunstig zijn, omdat je hiermee de totale kosten van de lening verlaagt en mogelijk sneller schuldenvrij bent. Het is echter raadzaam om advies in te winnen bij een financieel expert om te bepalen of extra aflossen in jouw specifieke situatie voordelig is.

Kan ik mijn bestaande woning hypotheek oversluiten naar een andere geldverstrekker?

Ja, het is mogelijk om je bestaande woning hypotheek over te sluiten naar een andere geldverstrekker. Dit wordt ook wel hypotheek oversluiten genoemd. Door je hypotheek over te sluiten naar een andere geldverstrekker kun je mogelijk profiteren van een lagere rente, betere voorwaarden of meer flexibiliteit in de aflossing. Het is echter belangrijk om de kosten en voorwaarden van het oversluiten goed te vergelijken met je huidige situatie om te bepalen of het daadwerkelijk voordelig is. Het inschakelen van een financieel adviseur kan hierbij helpen om de juiste beslissing te nemen.

Heb ik recht op hypotheekrenteaftrek bij mijn woning hypotheek?

Als je een woning hypotheek hebt afgesloten, heb je mogelijk recht op hypotheekrenteaftrek. Deze regeling houdt in dat je de betaalde hypotheekrente kunt aftrekken van je belastbaar inkomen, waardoor je minder belasting hoeft te betalen. Om in aanmerking te komen voor hypotheekrenteaftrek, moet de lening voldoen aan bepaalde voorwaarden, zoals dat de lening gebruikt wordt voor de aankoop of verbetering van een eigen woning. Het is verstandig om advies in te winnen bij een belastingadviseur of financieel expert om te bepalen of je recht hebt op hypotheekrenteaftrek en hoe je hiervan optimaal gebruik kunt maken.
hypotheek formule

De Essentie van de Hypotheek Formule: Alles Wat Je Moet Weten

Alles Wat Je Moet Weten Over De Hypotheek Formule

De hypotheek formule is een belangrijk concept dat van invloed is op de berekening van je maandelijkse hypotheeklasten. Het is essentieel om dit goed te begrijpen voordat je een hypotheek afsluit. Hieronder leggen we uit wat de hypotheek formule inhoudt en hoe deze van invloed kan zijn op jouw financiële situatie.

Wat Is De Hypotheek Formule?

De hypotheek formule is een wiskundige formule die wordt gebruikt om de maandelijkse kosten van je hypotheek te berekenen. Deze formule houdt rekening met verschillende factoren, waaronder de hoogte van de lening, de rentevoet en de looptijd van de lening. Door deze variabelen in de formule op te nemen, kun je een nauwkeurige schatting maken van hoeveel je elke maand aan hypotheeklasten zult betalen.

Hoe Werkt De Hypotheek Formule?

De exacte berekening van de hypotheeklasten kan per geldverstrekker verschillen, maar over het algemeen wordt de maandelijkse aflossing als volgt berekend: het geleende bedrag wordt vermenigvuldigd met de rentevoet en gedeeld door het aantal betalingstermijnen over de looptijd van de lening.

Waarom Is De Hypotheek Formule Belangrijk?

Het begrijpen van de hypotheek formule is cruciaal omdat het je helpt bij het plannen van je financiën op lange termijn. Door te weten hoeveel je elke maand aan hypotheeklasten moet betalen, kun je bepalen of dit binnen je budget past en of je in staat zult zijn om aan je financiële verplichtingen te voldoen.

Besluit

De hypotheek formule is een essentieel onderdeel bij het afsluiten van een hypotheek. Zorg ervoor dat je deze goed begrijpt en dat je alle variabelen in overweging neemt voordat je een definitieve beslissing neemt. Met een goed inzicht in de hypotheek formule kun je met vertrouwen een weloverwogen keuze maken die past bij jouw financiële situatie.


9 Essentiële Tips voor het Kiezen van de Juiste Hypotheek

  1. Bereken hoeveel hypotheek je kunt krijgen voordat je op zoek gaat naar een huis.
  2. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.
  4. Kies tussen een vaste of variabele rente, afhankelijk van jouw financiële situatie en risicobereidheid.
  5. Houd rekening met eventuele boeterentes bij vervroegd aflossen van je hypotheek.
  6. Overweeg om extra af te lossen op je hypotheek om de totale kosten te verlagen.
  7. Zorg voor een goede balans tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen.
  8. Verdiep je in de verschillende hypotheekvormen zoals annuïtair, lineair of aflossingsvrij om te bepalen wat het beste bij jou past.
  9. Raadpleeg altijd een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Bereken hoeveel hypotheek je kunt krijgen voordat je op zoek gaat naar een huis.

Voordat je op zoek gaat naar een huis, is het verstandig om te berekenen hoeveel hypotheek je kunt krijgen. Door vooraf inzicht te krijgen in je maximale leenbedrag op basis van de hypotheek formule, kun je gerichter zoeken naar een woning die binnen jouw financiële mogelijkheden valt. Deze stap helpt je om realistische verwachtingen te hebben en voorkomt teleurstellingen tijdens het huizenzoekproces. Het is belangrijk om een duidelijk beeld te hebben van je financiële draagkracht, zodat je een weloverwogen beslissing kunt nemen bij het kopen van een huis.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken om de beste rente en voorwaarden te vinden die aansluiten bij jouw financiële situatie. Door een grondige vergelijking te maken, kun je inzicht krijgen in de diverse opties die beschikbaar zijn en zo de meest gunstige hypotheek formule selecteren. Het loont de moeite om niet alleen naar de rentetarieven te kijken, maar ook naar andere belangrijke aspecten zoals aflossingsmogelijkheden, voorwaarden en eventuele extra kosten. Op die manier kun je een weloverwogen beslissing nemen en zorgen voor een hypotheek die past bij jouw behoeften op lange termijn.

Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.

Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Door deze kosten in overweging te nemen en op te nemen in je berekeningen, kun je een realistisch beeld krijgen van de totale kosten die verbonden zijn aan het verkrijgen van een hypotheek. Het is verstandig om deze bijkomende kosten niet over het hoofd te zien en ervoor te zorgen dat je volledig op de hoogte bent van alle financiële aspecten voordat je een definitieve beslissing neemt.

Kies tussen een vaste of variabele rente, afhankelijk van jouw financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rente bij het afsluiten van een hypotheek is een belangrijke beslissing die afhangt van jouw financiële situatie en risicobereidheid. Een vaste rente biedt zekerheid omdat je maandelijkse lasten gedurende de looptijd van de lening constant blijven. Aan de andere kant kan een variabele rente gunstiger zijn als je bereid bent om eventuele schommelingen in de rentevoet te accepteren en mogelijk wilt profiteren van lagere tarieven. Het is essentieel om zorgvuldig te overwegen welk type rente het beste aansluit bij jouw financiële doelen en comfortniveau.

Houd rekening met eventuele boeterentes bij vervroegd aflossen van je hypotheek.

Bij het overwegen van vervroegd aflossen van je hypotheek is het belangrijk om rekening te houden met eventuele boeterentes. Deze boeterentes kunnen van toepassing zijn wanneer je eerder dan gepland aflost op je hypotheek. Het is verstandig om de voorwaarden van je hypotheekcontract zorgvuldig door te nemen om te begrijpen hoe de boeterente wordt berekend en welke impact dit kan hebben op je financiële situatie. Door vooraf rekening te houden met deze kosten, kun je een weloverwogen beslissing nemen over het vervroegd aflossen van je hypotheek.

Overweeg om extra af te lossen op je hypotheek om de totale kosten te verlagen.

Het is verstandig om te overwegen om extra af te lossen op je hypotheek om de totale kosten te verlagen. Door extra af te lossen op je hypotheek, verklein je het openstaande bedrag waarover rente wordt berekend. Hierdoor kun je uiteindelijk geld besparen doordat je minder rente hoeft te betalen over de gehele looptijd van de lening. Het kan een slimme strategie zijn om zo de totale kosten van je hypotheek te verlagen en sneller schuldenvrij te worden.

Zorg voor een goede balans tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen.

Het is van groot belang om een goede balans te vinden tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen. Door realistisch te zijn over wat je kunt veroorloven op basis van je inkomen, kun je overmatige schulden en betalingsproblemen vermijden. Het is verstandig om zorgvuldig te berekenen hoeveel je elke maand comfortabel kunt besteden aan hypotheeklasten, zodat je financiële stabiliteit behoudt en onnodige stress in de toekomst voorkomt.

Verdiep je in de verschillende hypotheekvormen zoals annuïtair, lineair of aflossingsvrij om te bepalen wat het beste bij jou past.

Het is verstandig om je te verdiepen in de verschillende hypotheekvormen, zoals annuïtair, lineair of aflossingsvrij, om te bepalen welke het beste bij jouw situatie past. Elke hypotheekvorm heeft zijn eigen kenmerken en voor- en nadelen. Door deze goed te begrijpen, kun je een weloverwogen keuze maken die aansluit bij jouw financiële doelen en mogelijkheden op de lange termijn. Het vergelijken van deze hypotheekvormen kan je helpen om een hypotheek formule te kiezen die het beste aansluit bij jouw persoonlijke behoeften en budget.

Raadpleeg altijd een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Het is altijd verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over jouw specifieke situatie, met name bij het begrijpen en toepassen van de hypotheek formule. Een financieel adviseur kan je helpen om alle aspecten van je financiële situatie in kaart te brengen en je begeleiden bij het nemen van de juiste beslissingen met betrekking tot je hypotheek. Hun expertise en ervaring kunnen cruciaal zijn om ervoor te zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw behoeften en doelen op lange termijn.

beste hypotheekvorm

De Juiste Keuze: De Beste Hypotheekvorm Voor Jou

De Beste Hypotheekvorm Kiezen: Waar Moet Je Op Letten?

Een hypotheek afsluiten is een belangrijke financiële beslissing die invloed heeft op je leven op de lange termijn. Het kiezen van de juiste hypotheekvorm is daarom essentieel. Maar wat zijn de verschillende hypotheekvormen en waar moet je op letten bij het maken van je keuze?

Annuïteitenhypotheek

De annuïteitenhypotheek is een veelvoorkomende hypotheekvorm waarbij je gedurende de looptijd een vast bedrag per maand betaalt. Dit bedrag bestaat uit aflossing en rente, waarbij in het begin vooral rente wordt betaald en later meer wordt afgelost. Het voordeel van deze hypotheekvorm is dat je maandlasten stabiel blijven.

Lineaire Hypotheek

Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je schuld lineair afneemt. Dit betekent dat je elke maand minder rente betaalt, omdat je openstaande schuld steeds kleiner wordt. Op lange termijn ben je goedkoper uit met een lineaire hypotheek, maar in het begin zijn de maandlasten hoger.

Spaarhypotheek

Bij een spaarhypotheek betaal je alleen rente over de lening en bouw je daarnaast vermogen op in een spaarverzekering of beleggingsrekening. Aan het einde van de looptijd los je de lening in één keer af met het opgebouwde vermogen. Het voordeel van een spaarhypotheek is dat je zekerheid hebt over de aflossing, maar de kosten kunnen hoger zijn dan bij andere hypotheekvormen.

Welke Hypotheekvorm Past Bij Jou?

Het kiezen van de beste hypotheekvorm hangt af van verschillende factoren, zoals jouw financiële situatie, toekomstplannen en risicobereidheid. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen welke hypotheekvorm het beste aansluit bij jouw wensen en behoeften.

Onthoud dat het belangrijk is om niet alleen naar de huidige situatie te kijken, maar ook naar eventuele veranderingen in de toekomst. Een weloverwogen keuze maken kan helpen om financiële zekerheid te creëren voor jou en je gezin.


Veelgestelde Vragen over de Beste Hypotheekvorm: Advies en Inzichten

  1. Wat is de beste hypotheekvorm voor mij?
  2. Hoe kan ik bepalen welke hypotheekvorm het meest geschikt is?
  3. Wat zijn de verschillen tussen een annuïteitenhypotheek en een lineaire hypotheek?
  4. Is een spaarhypotheek voordeliger dan andere hypotheekvormen op lange termijn?
  5. Welke rol speelt mijn financiële situatie bij het kiezen van de beste hypotheekvorm?

Wat is de beste hypotheekvorm voor mij?

Het kiezen van de beste hypotheekvorm is afhankelijk van verschillende factoren, zoals je financiële situatie, persoonlijke voorkeuren en toekomstplannen. Voor sommige mensen kan een annuïteitenhypotheek de juiste keuze zijn vanwege de stabiele maandlasten, terwijl anderen wellicht meer baat hebben bij een lineaire hypotheek vanwege de snellere aflossing. Het is verstandig om advies in te winnen bij een financieel adviseur die kan helpen bij het bepalen welke hypotheekvorm het beste aansluit op jouw specifieke behoeften en doelen. Het maken van een weloverwogen keuze is essentieel voor het creëren van financiële zekerheid op de lange termijn.

Hoe kan ik bepalen welke hypotheekvorm het meest geschikt is?

Het bepalen van de meest geschikte hypotheekvorm is afhankelijk van verschillende factoren, zoals je financiële situatie, persoonlijke voorkeuren en toekomstplannen. Het is verstandig om te beginnen met het in kaart brengen van je huidige en verwachte inkomsten en uitgaven, evenals eventuele veranderingen die zich kunnen voordoen in de toekomst. Daarnaast is het raadzaam om advies in te winnen bij een financieel adviseur die je kan helpen bij het bepalen welke hypotheekvorm het beste aansluit bij jouw behoeften en doelen op lange termijn. Het maken van een weloverwogen keuze kan je helpen om financiële stabiliteit en zekerheid te waarborgen bij het afsluiten van een hypotheek.

Wat zijn de verschillen tussen een annuïteitenhypotheek en een lineaire hypotheek?

Een veelgestelde vraag over de beste hypotheekvorm is: Wat zijn de verschillen tussen een annuïteitenhypotheek en een lineaire hypotheek? Het belangrijkste verschil tussen deze twee hypotheekvormen ligt in de manier waarop er wordt afgelost. Bij een annuïteitenhypotheek blijven de maandlasten gedurende de looptijd gelijk, terwijl bij een lineaire hypotheek de aflossing elke maand hetzelfde bedrag is. Hierdoor betaal je bij een annuïteitenhypotheek in het begin vooral rente en minder aflossing, terwijl je bij een lineaire hypotheek elke maand een gelijk bedrag aflost en daardoor steeds minder rente betaalt naarmate de schuld kleiner wordt. Het is belangrijk om deze verschillen te begrijpen en te overwegen welke vorm het beste aansluit bij jouw financiële situatie en voorkeuren.

Is een spaarhypotheek voordeliger dan andere hypotheekvormen op lange termijn?

Een veelgestelde vraag is of een spaarhypotheek voordeliger is dan andere hypotheekvormen op lange termijn. Het antwoord hierop hangt af van verschillende factoren, zoals de rentestanden, fiscale regels en persoonlijke situatie. Een spaarhypotheek biedt zekerheid over de aflossing doordat je vermogen opbouwt naast het betalen van rente. Echter, de kosten van een spaarhypotheek kunnen hoger zijn dan bij bijvoorbeeld een annuïteiten- of lineaire hypotheek. Het is daarom verstandig om advies in te winnen bij een financieel adviseur om te bepalen welke hypotheekvorm het meest voordelig is op lange termijn in jouw specifieke situatie.

Welke rol speelt mijn financiële situatie bij het kiezen van de beste hypotheekvorm?

Je financiële situatie speelt een cruciale rol bij het kiezen van de beste hypotheekvorm. Het is belangrijk om rekening te houden met factoren zoals je inkomen, spaargeld, eventuele schulden en toekomstplannen. Een grondige analyse van je financiële situatie kan helpen bij het bepalen welke hypotheekvorm het meest geschikt is voor jou. Bijvoorbeeld, als je een stabiel inkomen hebt en graag snel wilt aflossen, kan een lineaire hypotheek een goede optie zijn. Aan de andere kant, als je op zoek bent naar zekerheid en geleidelijke opbouw van vermogen, kan een spaarhypotheek passender zijn. Het is verstandig om advies in te winnen bij een financieel adviseur om de beste keuze te maken die aansluit bij jouw specifieke financiële situatie en doelen.

maximale hypotheek argenta

Alles over de maximale hypotheek bij Argenta: Wat zijn de mogelijkheden?

Alles wat je moet weten over de maximale hypotheek bij Argenta

Bij het kopen van een huis is het belangrijk om te weten hoeveel hypotheek je kunt krijgen. Argenta is een bekende speler op de hypotheekmarkt en biedt verschillende opties voor het financieren van jouw droomwoning. Maar wat is eigenlijk de maximale hypotheek die je bij Argenta kunt krijgen?

Bij Argenta wordt de maximale hypotheek bepaald aan de hand van verschillende factoren, waaronder je inkomen, eventuele leningen en de waarde van de woning. Het is gebruikelijk dat je maximaal 100% tot 110% van de waarde van de woning kunt lenen, afhankelijk van jouw persoonlijke situatie.

Daarnaast hanteert Argenta ook strikte regels met betrekking tot de maximale hypotheek ten opzichte van jouw inkomen. Zo wordt er gekeken naar jouw bruto jaarinkomen en eventuele andere financiële verplichtingen om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten.

Het is verstandig om goed te informeren naar de mogelijkheden en voorwaarden bij Argenta voordat je een hypotheek afsluit. Een adviseur kan je helpen om inzicht te krijgen in jouw maximale leencapaciteit en welke hypotheekvorm het beste bij jou past.

Kortom, bij Argenta kun je rekenen op maatwerk als het gaat om het bepalen van jouw maximale hypotheek. Neem contact op met Argenta voor meer informatie en advies op maat voor het financieren van jouw nieuwe woning.


7 Voordelen van de Maximale Hypotheek bij Argenta

  1. Argenta biedt maatwerk bij het bepalen van jouw maximale hypotheek.
  2. Je kunt bij Argenta rekenen op een persoonlijke benadering en advies op maat.
  3. Argenta hanteert flexibele regels voor het berekenen van de maximale hypotheek.
  4. Bij Argenta kun je profiteren van gunstige rentetarieven voor hypotheken.
  5. Argenta heeft een goede reputatie en is een betrouwbare hypotheekverstrekker.
  6. Je hebt de mogelijkheid om verschillende hypotheekvormen te kiezen bij Argenta.
  7. Argenta biedt transparantie over de voorwaarden en kosten van de maximale hypotheek.


Vijf Nadelen van een Maximale Hypotheek bij Argenta

  1. De maximale hypotheek bij Argenta kan beperkt zijn voor mensen met een lager inkomen.
  2. Argenta hanteert strikte regels wat betreft de verhouding tussen hypotheek en inkomen, waardoor je mogelijk minder kunt lenen dan bij andere aanbieders.
  3. Bij Argenta kunnen de rentetarieven voor maximale hypotheken hoger liggen in vergelijking met concurrenten.
  4. Het proces van het aanvragen en goedkeuren van een maximale hypotheek bij Argenta kan langer duren dan verwacht.
  5. Argenta biedt mogelijk minder flexibiliteit in maatwerkoplossingen voor maximale hypotheken in vergelijking met andere geldverstrekkers.

Argenta biedt maatwerk bij het bepalen van jouw maximale hypotheek.

Argenta onderscheidt zich door maatwerk te bieden bij het vaststellen van jouw maximale hypotheek. Door rekening te houden met jouw specifieke financiële situatie en wensen, zorgt Argenta ervoor dat de hypotheek perfect aansluit bij jouw behoeften. Met persoonlijk advies en een op maat gemaakte aanpak kun je erop vertrouwen dat Argenta je helpt om een passende en verantwoorde lening te verkrijgen voor de aankoop van jouw nieuwe woning.

Je kunt bij Argenta rekenen op een persoonlijke benadering en advies op maat.

Bij Argenta kun je rekenen op een persoonlijke benadering en advies op maat. Het team van Argenta staat klaar om je te begeleiden bij het bepalen van jouw maximale hypotheek op basis van jouw specifieke situatie en wensen. Door de persoonlijke aanpak krijg je advies dat aansluit bij jouw financiële behoeften en doelen, waardoor je met vertrouwen de juiste beslissing kunt nemen bij het financieren van jouw woning.

Argenta hanteert flexibele regels voor het berekenen van de maximale hypotheek.

Argenta onderscheidt zich door het hanteren van flexibele regels bij het berekenen van de maximale hypotheek. Dit betekent dat zij maatwerk kunnen leveren en rekening houden met verschillende individuele situaties en wensen van de klant. Door deze flexibiliteit kunnen klanten bij Argenta vaak een hypotheek op maat krijgen die goed aansluit bij hun financiële mogelijkheden en behoeften.

Bij Argenta kun je profiteren van gunstige rentetarieven voor hypotheken.

Bij Argenta kun je profiteren van gunstige rentetarieven voor hypotheken. Dit kan een aanzienlijk voordeel opleveren bij het afsluiten van een maximale hypotheek, aangezien een lagere rente kan leiden tot lagere maandelijkse hypotheeklasten en uiteindelijk tot besparingen op de lange termijn. Door te kiezen voor Argenta als hypotheekverstrekker, kun je genieten van competitieve rentevoeten die passen bij jouw financiële situatie en helpen bij het realiseren van jouw woondromen.

Argenta heeft een goede reputatie en is een betrouwbare hypotheekverstrekker.

Argenta heeft een goede reputatie en staat bekend als een betrouwbare hypotheekverstrekker. Met jarenlange ervaring en expertise in de financiële sector, biedt Argenta klanten een gevoel van vertrouwen en zekerheid bij het afsluiten van een hypotheek. Door hun betrouwbaarheid en transparantie weten klanten dat ze bij Argenta in goede handen zijn en kunnen rekenen op professioneel advies en ondersteuning gedurende het hele proces van het verkrijgen van een maximale hypotheek.

Je hebt de mogelijkheid om verschillende hypotheekvormen te kiezen bij Argenta.

Bij Argenta heb je het voordeel dat je de mogelijkheid hebt om verschillende hypotheekvormen te kiezen. Dit stelt jou in staat om een hypotheek te kiezen die het beste aansluit bij jouw financiële situatie en wensen. Of je nu de voorkeur geeft aan een lineaire hypotheek, een annuïtaire hypotheek of een aflossingsvrije hypotheek, Argenta biedt diverse opties waarmee je de hypotheek kunt afstemmen op jouw persoonlijke behoeften en doelen. Het kunnen kiezen uit verschillende hypotheekvormen geeft je de flexibiliteit om een weloverwogen beslissing te nemen die past bij jouw unieke omstandigheden.

Argenta biedt transparantie over de voorwaarden en kosten van de maximale hypotheek.

Argenta onderscheidt zich door transparantie te bieden over de voorwaarden en kosten van de maximale hypotheek. Door duidelijkheid te verschaffen over alle aspecten van het leningsproces, kunnen klanten bij Argenta met vertrouwen beslissingen nemen over hun hypotheek. Deze openheid zorgt voor helderheid en helpt klanten om goed geïnformeerde keuzes te maken die aansluiten bij hun financiële situatie en behoeften.

De maximale hypotheek bij Argenta kan beperkt zijn voor mensen met een lager inkomen.

Een belangrijk nadeel van de maximale hypotheek bij Argenta is dat deze beperkt kan zijn voor mensen met een lager inkomen. Voor huizenkopers met een bescheidener inkomen kan het lastig zijn om voldoende financiering te krijgen bij Argenta, aangezien zij strengere criteria hanteren met betrekking tot het toekennen van hypotheekbedragen. Dit kan het voor sommige mensen moeilijk maken om de gewenste woning te financieren via Argenta, aangezien zij mogelijk niet in aanmerking komen voor het benodigde leenbedrag.

Argenta hanteert strikte regels wat betreft de verhouding tussen hypotheek en inkomen, waardoor je mogelijk minder kunt lenen dan bij andere aanbieders.

Bij Argenta kan een nadeel zijn dat zij strikte regels hanteren met betrekking tot de verhouding tussen hypotheek en inkomen. Hierdoor loop je het risico dat je mogelijk minder kunt lenen dan bij andere hypotheekaanbieders. Het is belangrijk om hier rekening mee te houden bij het overwegen van een hypotheek bij Argenta en om goed te onderzoeken of de maximale leencapaciteit aansluit bij jouw financiële situatie en wensen. Het raadplegen van een financieel adviseur kan helpen om een duidelijk beeld te krijgen van de mogelijkheden en beperkingen bij het afsluiten van een hypotheek bij Argenta.

Bij Argenta kunnen de rentetarieven voor maximale hypotheken hoger liggen in vergelijking met concurrenten.

Bij Argenta kan een nadeel zijn dat de rentetarieven voor maximale hypotheken hoger kunnen liggen in vergelijking met concurrenten. Het is belangrijk om te overwegen dat de kosten van een hypotheek niet alleen afhankelijk zijn van het maximale leenbedrag, maar ook van de rente die je betaalt. Het is daarom verstandig om goed onderzoek te doen en verschillende aanbieders te vergelijken om de meest gunstige voorwaarden en tarieven te vinden die passen bij jouw financiële situatie.

Het proces van het aanvragen en goedkeuren van een maximale hypotheek bij Argenta kan langer duren dan verwacht.

Het proces van het aanvragen en goedkeuren van een maximale hypotheek bij Argenta kan langer duren dan verwacht. Dit kan frustrerend zijn voor mensen die snel duidelijkheid willen hebben over hun financiële mogelijkheden bij het kopen van een huis. Het is belangrijk om hier rekening mee te houden en geduld te hebben tijdens het proces, aangezien de uitgebreide beoordelingen en controles die Argenta hanteert om de maximale hypotheek vast te stellen, kunnen leiden tot vertragingen in de goedkeuring.

Argenta biedt mogelijk minder flexibiliteit in maatwerkoplossingen voor maximale hypotheken in vergelijking met andere geldverstrekkers.

Argenta kan als nadeel hebben dat het mogelijk minder flexibiliteit biedt in maatwerkoplossingen voor maximale hypotheken in vergelijking met andere geldverstrekkers. Dit betekent dat de mogelijkheden voor het afstemmen van de hypotheek op jouw specifieke situatie beperkter kunnen zijn bij Argenta. Het is daarom belangrijk om goed te onderzoeken of de standaard hypotheekproducten van Argenta aansluiten bij jouw wensen en behoeften, of dat je wellicht meer maatwerk en flexibiliteit zoekt bij het afsluiten van een hypotheek.

wat kost een hypotheek van 300.000

De Kosten van een Hypotheek van 300.000 Euro

Wat Kost een Hypotheek van 300.000 Euro?

Een hypotheek van 300.000 euro is een aanzienlijke lening die veel mensen nodig hebben om een huis te kunnen kopen. Maar wat zijn de kosten die komen kijken bij het afsluiten van zo’n hypotheek?

De kosten van een hypotheek van 300.000 euro bestaan uit verschillende componenten. Allereerst is er de rente die je moet betalen over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en de looptijd van de hypotheek.

Daarnaast zijn er ook andere kosten zoals afsluitkosten, advieskosten, taxatiekosten en notariskosten. Deze kosten kunnen behoorlijk oplopen en dienen meegenomen te worden in het totale kostenplaatje van de hypotheek.

Bij het berekenen van wat een hypotheek van 300.000 euro kost, is het belangrijk om ook rekening te houden met eventuele extra’s zoals een overlijdensrisicoverzekering of een bouwdepot.

Al met al is het verstandig om goed onderzoek te doen en verschillende aanbieders te vergelijken voordat je besluit om een hypotheek van 300.000 euro af te sluiten. Zo kun je ervoor zorgen dat je de meest gunstige voorwaarden krijgt en niet voor verrassingen komt te staan.


9 Tips voor het Berekenen van de Kosten van een Hypotheek van 300.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bereken de totale kosten over de gehele looptijd van de hypotheek.
  4. Kijk naar mogelijke boetes bij vervroegde aflossing.
  5. Onderzoek welke hypotheekvorm het beste bij jouw situatie past.
  6. Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.
  7. Denk aan extra kosten zoals notariskosten en taxatiekosten.
  8. Laat je goed informeren door een financieel adviseur.
  9. Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het is verstandig om de rentetarieven van verschillende geldverstrekkers te vergelijken wanneer je een hypotheek van 300.000 euro overweegt. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kun je mogelijk besparen op de totale kosten van je hypotheek. Het loont de moeite om goed te kijken naar de voorwaarden en rentepercentages die elke geldverstrekker hanteert, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële situatie.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het bepalen van het totale plaatje van de hypotheek. Door deze extra kosten in ogenschouw te nemen, kun je een realistisch beeld krijgen van wat de hypotheek daadwerkelijk zal kosten en voorkom je verrassingen achteraf.

Bereken de totale kosten over de gehele looptijd van de hypotheek.

Het is verstandig om bij het overwegen van de kosten van een hypotheek van 300.000 euro de totale kosten over de gehele looptijd van de hypotheek te berekenen. Door niet alleen naar de maandelijkse aflossingen en rente te kijken, maar ook naar bijkomende kosten zoals afsluitkosten en eventuele verzekeringen, krijg je een beter beeld van wat de hypotheek daadwerkelijk zal kosten. Op deze manier kun je een weloverwogen beslissing nemen en zorgen dat je financieel voorbereid bent voor de lange termijn.

Kijk naar mogelijke boetes bij vervroegde aflossing.

Het is verstandig om bij het overwegen van een hypotheek van 300.000 euro ook te kijken naar mogelijke boetes bij vervroegde aflossing. Sommige geldverstrekkers rekenen kosten wanneer je besluit om eerder dan gepland af te lossen op je hypotheek. Door deze boetes in overweging te nemen, kun je beter inschatten wat de totale kosten zullen zijn en welke financiële impact vervroegde aflossing kan hebben op jouw hypotheek. Het is daarom belangrijk om hier goed op te letten en eventueel advies in te winnen bij een financieel expert voordat je een definitieve beslissing neemt.

Onderzoek welke hypotheekvorm het beste bij jouw situatie past.

Het is essentieel om te onderzoeken welke hypotheekvorm het beste aansluit bij jouw specifieke situatie wanneer je een hypotheek van 300.000 euro overweegt. Verschillende hypotheekvormen hebben elk hun eigen voor- en nadelen, zoals annuïtaire hypotheek, lineaire hypotheek of aflossingsvrije hypotheek. Door grondig onderzoek te doen en advies in te winnen, kun je de juiste keuze maken die past bij jouw financiële doelen en mogelijkheden op de lange termijn.

Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.

Het is belangrijk om rekening te houden met eventuele verzekeringen die verplicht zijn of handig kunnen zijn bij het afsluiten van een hypotheek van 300.000 euro. Denk hierbij aan een overlijdensrisicoverzekering die de hypotheek (deels) kan aflossen in geval van overlijden. Ook kan het handig zijn om een arbeidsongeschiktheidsverzekering af te sluiten, zodat je ook in geval van arbeidsongeschiktheid de maandelijkse lasten kunt blijven betalen. Het is verstandig om goed te informeren welke verzekeringen passend zijn bij jouw situatie en financiële behoeften.

Denk aan extra kosten zoals notariskosten en taxatiekosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met extra kosten, zoals notariskosten en taxatiekosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het plannen van je totale budget voor het afsluiten van een hypotheek. Het is verstandig om deze extra kosten mee te nemen in je berekeningen om een realistisch beeld te krijgen van wat de totale financiële verplichtingen zullen zijn bij het aangaan van een hypotheeklening.

Laat je goed informeren door een financieel adviseur.

Het is van essentieel belang om je goed te laten informeren door een financieel adviseur wanneer je overweegt een hypotheek van 300.000 euro af te sluiten. Een financieel adviseur kan je helpen bij het begrijpen van alle kosten en voorwaarden die komen kijken bij het afsluiten van een hypotheek. Door hun expertise en ervaring kunnen zij je voorzien van waardevol advies dat aansluit bij jouw persoonlijke financiële situatie en doelen. Het raadplegen van een financieel adviseur kan je helpen om weloverwogen beslissingen te nemen en eventuele valkuilen te vermijden.

Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Het is essentieel om de tijd te nemen om verschillende opties voor een hypotheek van 300.000 euro te vergelijken en vervolgens een weloverwogen keuze te maken. Door grondig onderzoek te doen en diverse aanbieders te bekijken, kun je de voorwaarden, rentetarieven en bijkomende kosten vergelijken om zo de beste deal te vinden die aansluit bij jouw financiële situatie. Het nemen van deze stap kan helpen om onaangename verrassingen in de toekomst te voorkomen en ervoor te zorgen dat je met vertrouwen een belangrijke financiële beslissing neemt.

voordeligste hypotheekrente

Hoe Vind Je De Voordeligste Hypotheekrente?

De Voordeligste Hypotheekrente: Hoe Vind Je De Beste Deal?

Als je op zoek bent naar een hypotheek, is het vinden van de voordeligste hypotheekrente essentieel. Een lage rente kan je duizenden euro’s besparen over de looptijd van je lening. Maar hoe vind je nu de beste deal?

Vergelijk Verschillende Leningaanbieders

Om de voordeligste hypotheekrente te vinden, is het belangrijk om verschillende leningaanbieders te vergelijken. Elk bank of financiële instelling hanteert zijn eigen rentetarieven en voorwaarden. Door offertes op te vragen en te vergelijken, kun je zien welke aanbieder de meest gunstige rente biedt voor jouw situatie.

Onderhandel Over De Rente

Soms is het mogelijk om te onderhandelen over de hypotheekrente. Als je een goede kredietwaardigheid hebt of bereid bent om bepaalde producten bij dezelfde aanbieder af te nemen, kan dit resulteren in een lagere rente. Het loont dus om te kijken of er ruimte is voor onderhandeling.

Houd Rekening Met Bijkomende Kosten

Bij het kiezen van de voordeligste hypotheekrente is het ook belangrijk om rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Soms kan een iets hogere rente met lagere bijkomende kosten uiteindelijk voordeliger uitpakken dan een schijnbaar goedkopere rente met hoge extra kosten.

Laat Je Adviseren

Het vinden van de voordeligste hypotheekrente kan een uitdagende taak zijn. Het kan daarom verstandig zijn om advies in te winnen bij een financieel adviseur. Een professional kan je helpen bij het vergelijken van verschillende opties en ervoor zorgen dat je uiteindelijk de beste deal krijgt.

Door bovenstaande tips in acht te nemen en grondig onderzoek te doen, kun je de voordeligste hypotheekrente vinden die past bij jouw financiële situatie en doelen.


8 Tips voor het Vinden van de Voordeligste Hypotheekrente

  1. Vergelijk rentetarieven van verschillende geldverstrekkers
  2. Let op bijkomende kosten zoals advies- en afsluitkosten
  3. Kijk naar de voorwaarden en flexibiliteit van de hypotheek
  4. Onderhandel over de rente met de geldverstrekker
  5. Overweeg een langere rentevaste periode voor meer zekerheid
  6. Houd rekening met eventuele boete bij vervroegd aflossen
  7. Laat je goed informeren door een onafhankelijke adviseur
  8. Blijf alert op veranderingen in de markt en herzie regelmatig je hypotheek

Vergelijk rentetarieven van verschillende geldverstrekkers

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële stap bij het vinden van de voordeligste hypotheekrente. Door offertes op te vragen en de rentetarieven van diverse aanbieders te vergelijken, krijg je inzicht in welke financiële instelling de meest gunstige voorwaarden biedt. Hierdoor kun je een weloverwogen beslissing nemen en uiteindelijk geld besparen op je hypotheekkosten.

Let op bijkomende kosten zoals advies- en afsluitkosten

Het is belangrijk om bij het zoeken naar de voordeligste hypotheekrente rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Soms kunnen deze extra kosten aanzienlijk bijdragen aan de totale kosten van je lening. Het is daarom verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die gepaard gaan met het afsluiten van de hypotheek. Door deze bijkomende kosten in overweging te nemen, kun je een weloverwogen beslissing nemen en uiteindelijk de meest voordelige hypotheekoptie kiezen die past bij jouw financiële situatie.

Kijk naar de voorwaarden en flexibiliteit van de hypotheek

Het is essentieel om niet alleen naar de hypotheekrente te kijken, maar ook naar de voorwaarden en flexibiliteit van de hypotheek. De voorwaarden bepalen onder andere of je boetevrij extra kunt aflossen, of je de rente kunt vastzetten voor een langere periode en of je gebruik kunt maken van eventuele kortingen. Flexibiliteit in de hypotheek kan belangrijk zijn als je bijvoorbeeld verwacht in de toekomst extra af te lossen of als je wilt kunnen profiteren van gunstige renteherzieningen. Het is daarom verstandig om niet alleen op de rente te focussen, maar ook aandacht te besteden aan de voorwaarden en flexibiliteit van de hypotheek.

Onderhandel over de rente met de geldverstrekker

Een belangrijke tip om de voordeligste hypotheekrente te vinden, is om te onderhandelen over de rente met de geldverstrekker. Door actief in gesprek te gaan en te onderhandelen over de rente, kun je mogelijk een gunstiger tarief bedingen. Het kan lonend zijn om je financiële situatie en eventuele andere producten die je bij dezelfde aanbieder afneemt, in overweging te nemen. Onderhandelen over de rente kan resulteren in aanzienlijke besparingen op de lange termijn en is daarom zeker het overwegen waard.

Overweeg een langere rentevaste periode voor meer zekerheid

Het overwegen van een langere rentevaste periode kan een verstandige keuze zijn voor meer zekerheid bij het zoeken naar de voordeligste hypotheekrente. Door te kiezen voor een langere periode waarin de rente vaststaat, ben je beschermd tegen eventuele rentestijgingen in de toekomst. Hoewel een langere rentevaste periode soms gepaard kan gaan met iets hogere rentetarieven, biedt het wel stabiliteit en voorspelbaarheid in je maandelijkse kosten. Het is daarom belangrijk om de afweging te maken tussen het streven naar de laagste rente en het hebben van meer financiële zekerheid op lange termijn.

Houd rekening met eventuele boete bij vervroegd aflossen

Bij het streven naar de voordeligste hypotheekrente is het essentieel om rekening te houden met eventuele boetes bij vervroegd aflossen. Sommige hypotheekverstrekkers brengen kosten in rekening als je besluit om eerder dan gepland af te lossen. Het is daarom belangrijk om deze voorwaarden goed te begrijpen en mee te nemen in je overwegingen bij het kiezen van een hypotheek. Het vermijden van onverwachte boetes kan helpen om uiteindelijk de meest voordelige financiële optie te selecteren die past bij jouw behoeften en doelen.

Laat je goed informeren door een onafhankelijke adviseur

Het is verstandig om je goed te laten informeren door een onafhankelijke adviseur bij het zoeken naar de voordeligste hypotheekrente. Een adviseur kan je helpen met het begrijpen van complexe financiële termen, het vergelijken van verschillende leningaanbieders en het vinden van de beste deal die aansluit bij jouw specifieke behoeften en financiële situatie. Hun expertise en onafhankelijkheid kunnen ervoor zorgen dat je een weloverwogen beslissing kunt nemen en uiteindelijk geld kunt besparen op je hypotheekkosten.

Blijf alert op veranderingen in de markt en herzie regelmatig je hypotheek

Het is belangrijk om alert te blijven op veranderingen in de markt en regelmatig je hypotheek te herzien om te profiteren van de voordeligste hypotheekrente. Rentetarieven kunnen fluctueren en nieuwe aanbiedingen kunnen opduiken, dus door periodiek je lening te evalueren, kun je mogelijk besparingen realiseren en je financiële situatie optimaliseren.

rentebedrag hypotheek berekenen

Hoe het Rentebedrag van je Hypotheek Berekenen: Een Stapsgewijze Gids

Het Berekenen van het Rentebedrag van een Hypotheek

Als je een hypotheek afsluit, is het belangrijk om te begrijpen hoe het rentebedrag wordt berekend. De rente die je betaalt op je hypotheek is een essentieel onderdeel van de totale kosten die je gedurende de looptijd van de lening zult dragen. Hier is een overzicht van hoe je het rentebedrag van een hypotheek kunt berekenen:

Stap 1: Bepaal de Hoogte van de Hypotheek

Om het rentebedrag te berekenen, moet je eerst weten hoeveel geld je leent voor de aankoop van een huis. Dit bedrag wordt beschouwd als de hoofdsom van de lening.

Stap 2: Bepaal de Rentevoet

De rentevoet is het percentage dat wordt toegepast op de hoofdsom om de rentekosten te berekenen. Dit percentage kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden en het type lening dat je kiest.

Stap 3: Bereken het Jaarlijkse Rentebedrag

Om het jaarlijkse rentebedrag te berekenen, vermenigvuldig je de hoofdsom met de rentevoet. Bijvoorbeeld, als je een lening hebt van €200.000 en de rentevoet is 3%, dan bedraagt het jaarlijkse rentebedrag €6.000.

Stap 4: Bepaal Hoe Vaak Rente Wordt Berekend

Rente kan maandelijks, per kwartaal of jaarlijks worden berekend. Het aantal keren dat rente wordt berekend heeft invloed op het totale bedrag dat je uiteindelijk aan rente zult betalen.

Stap 5: Bereken het Totale Rentebedrag over de Looptijd

Door het jaarlijkse rentebedrag te vermenigvuldigen met het aantal jaren waarover je de lening aflost, kun je het totale rentebedrag over de looptijd van de hypotheek bepalen.

Het kennen en begrijpen van hoe het rentebedrag van een hypotheek wordt berekend, kan je helpen bij het plannen en beheren van je financiën op lange termijn. Zorg ervoor dat je alle voorwaarden en kosten rondom jouw hypotheek goed begrijpt voordat je een definitieve beslissing neemt.


6 Tips voor het Berekenen van het Rentebedrag van je Hypotheek

  1. Begrijp het verschil tussen bruto- en nettorente
  2. Gebruik een online hypotheekcalculator voor snelle berekeningen
  3. Houd rekening met de looptijd van de hypotheek bij het berekenen van rentebedragen
  4. Vraag advies aan een financieel adviseur voor complexe situaties
  5. Let op eventuele extra kosten die van invloed kunnen zijn op het rentebedrag
  6. Controleer regelmatig of je nog steeds de beste rente hebt voor jouw situatie

Begrijp het verschil tussen bruto- en nettorente

Het is essentieel om het verschil tussen bruto- en nettorente te begrijpen bij het berekenen van het rentebedrag van een hypotheek. De brutorente is het rentepercentage dat wordt toegepast op de hoofdsom van de lening, terwijl de nettorente verwijst naar de rente die je daadwerkelijk betaalt na aftrek van eventuele belastingvoordelen. Door inzicht te hebben in dit onderscheid, kun je een nauwkeuriger beeld krijgen van de werkelijke kosten van je hypotheek en beter plannen voor je financiële toekomst.

Gebruik een online hypotheekcalculator voor snelle berekeningen

Het gebruik van een online hypotheekcalculator is een handige tip voor snelle en eenvoudige berekeningen van het rentebedrag van een hypotheek. Door een hypotheekcalculator te gebruiken, kun je snel verschillende scenario’s en opties verkennen zonder dat je ingewikkelde formules hoeft toe te passen. Deze handige tool geeft je direct inzicht in hoeveel rente je zou moeten betalen op basis van de hoogte van de lening en de huidige rentevoet. Het is een efficiënte manier om je financiële planning te optimaliseren en weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek.

Houd rekening met de looptijd van de hypotheek bij het berekenen van rentebedragen

Bij het berekenen van rentebedragen voor een hypotheek is het essentieel om rekening te houden met de looptijd van de lening. De looptijd van de hypotheek bepaalt hoe lang je rente zult betalen en heeft dus een directe invloed op het totale bedrag dat je aan rente zult afdragen. Een langere looptijd kan leiden tot hogere totale rentekosten, zelfs als de rentevoet laag is. Het is daarom verstandig om bij het afsluiten van een hypotheek zorgvuldig te overwegen welke looptijd het beste past bij jouw financiële situatie en doelen op lange termijn.

Vraag advies aan een financieel adviseur voor complexe situaties

Het is verstandig om advies in te winnen bij een financieel adviseur wanneer je te maken hebt met complexe situaties rondom het berekenen van het rentebedrag van een hypotheek. Een financieel adviseur kan je helpen om de verschillende aspecten van je lening te begrijpen en kan maatwerkadvies bieden dat is afgestemd op jouw specifieke financiële situatie. Door samen te werken met een professional kun je ervoor zorgen dat je de juiste beslissingen neemt en dat je goed geïnformeerd bent over alle mogelijke opties die beschikbaar zijn voor jouw hypotheek.

Let op eventuele extra kosten die van invloed kunnen zijn op het rentebedrag

Het is belangrijk om aandacht te besteden aan eventuele extra kosten die van invloed kunnen zijn op het rentebedrag bij het berekenen van een hypotheek. Naast de basisrente kunnen er ook andere kosten zijn, zoals administratiekosten, advieskosten of boeterentes. Deze extra kosten kunnen het uiteindelijke bedrag dat je aan rente betaalt aanzienlijk beïnvloeden. Het is verstandig om alle mogelijke bijkomende kosten in overweging te nemen en deze mee te nemen in je berekeningen om een realistisch beeld te krijgen van de totale financiële verplichtingen bij het afsluiten van een hypotheek.

Controleer regelmatig of je nog steeds de beste rente hebt voor jouw situatie

Het is verstandig om regelmatig te controleren of je nog steeds de beste rente hebt voor jouw specifieke situatie wanneer je een hypotheek hebt afgesloten. De rentetarieven op de markt kunnen fluctueren en nieuwe aanbiedingen kunnen beschikbaar komen die gunstiger zijn dan je huidige rentevoet. Door periodiek te evalueren of je nog steeds de meest voordelige optie hebt, kun je mogelijk geld besparen door over te stappen naar een lening met een lagere rente of betere voorwaarden. Het loont dus om alert te blijven en eventueel te heronderhandelen met je geldverstrekker indien nodig.

rekenvoorbeeld hypotheek

Berekeningsvoorbeeld van een Hypotheek: Een Stapsgewijze Uitleg

Rekenvoorbeeld Hypotheek: Hoe Werkt Het?

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Voordat je een hypotheek kiest, is het essentieel om te begrijpen hoe de berekening van je maandelijkse hypotheeklasten werkt. In dit artikel zullen we aan de hand van een rekenvoorbeeld uitleggen hoe een hypotheek in elkaar zit.

Rekenvoorbeeld

Stel, je wilt een huis kopen van €250.000 en je hebt €50.000 spaargeld om als eigen inleg te gebruiken. Dit betekent dat je een hypotheek nodig hebt van €200.000.

De hoogte van je maandelijkse hypotheeklasten wordt bepaald door verschillende factoren, waaronder de rente, de looptijd van de hypotheek en of je kiest voor een annuïtaire of lineaire aflossing.

Als voorbeeld nemen we een annuïtaire hypotheek met een rentepercentage van 2% en een looptijd van 30 jaar. Met deze gegevens kunnen we berekenen wat je maandelijkse lasten zullen zijn.

  • Hypotheeksom: €200.000
  • Rente: 2%
  • Looptijd: 30 jaar

Voor deze hypothetische situatie zou je maandelijkse bruto-hypotheeklast ongeveer €843 bedragen. Dit bedrag bestaat uit zowel rente als aflossing.

Conclusie

Het is belangrijk om te begrijpen hoe jouw specifieke situatie invloed heeft op de hoogte van je maandelijkse hypotheeklasten. Door verschillende scenario’s te berekenen en te vergelijken, kun je de beste keuze maken die past bij jouw financiële mogelijkheden en doelen.


Veelgestelde Vragen over Rekenvoorbeelden voor Hypotheken: Antwoorden op 9 Belangrijke Vragen

  1. Wat kost een hypotheek van 300.000 euro?
  2. Hoeveel hypotheek met 3000 netto?
  3. Hoe bereken ik de rekensom voor mijn hypotheek?
  4. Hoeveel maandlasten bij 250.000 hypotheek?
  5. Wat kost een hypotheek van 350.000 per maand?
  6. Hoe werkt hypotheekrenteaftrek rekenvoorbeeld?
  7. Hoe reken je uit hoeveel hypotheek je moet betalen?
  8. Wat kost een hypotheek van 150.000 per maand?
  9. Wat kost een hypotheek van 100.000 euro?

Wat kost een hypotheek van 300.000 euro?

Een veelgestelde vraag is: wat kost een hypotheek van 300.000 euro? De totale kosten van een hypotheek van 300.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en het type aflossing dat je kiest. Door een rekenvoorbeeld te gebruiken, kunnen we een beter inzicht geven in de maandelijkse lasten die gepaard gaan met een hypotheekbedrag van 300.000 euro.

Hoeveel hypotheek met 3000 netto?

Voor veel mensen is de vraag “Hoeveel hypotheek kan ik krijgen met een netto inkomen van €3000 per maand?” een belangrijke overweging bij het kopen van een huis. Het maximale hypotheekbedrag dat je kunt krijgen, hangt af van verschillende factoren zoals je inkomen, eventuele leningen of schulden, en de hoogte van de rente. In de praktijk zal een geldverstrekker kijken naar je netto inkomen om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten. Het is verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurig rekenvoorbeeld te krijgen dat aansluit op jouw specifieke situatie.

Hoe bereken ik de rekensom voor mijn hypotheek?

Het berekenen van de rekensom voor je hypotheek is essentieel bij het plannen van je financiën voor de aankoop van een huis. Om de rekensom te maken, moet je rekening houden met factoren zoals de hoogte van de hypotheek, het rentepercentage, de looptijd van de hypotheek en het type aflossing dat je kiest. Door deze gegevens in een hypotheekcalculator in te voeren of door handmatig een formule toe te passen, kun je berekenen wat je maandelijkse hypotheeklasten zullen zijn. Het is verstandig om verschillende scenario’s te overwegen en te vergelijken om zo tot een weloverwogen beslissing te komen die past bij jouw financiële situatie en doelen.

Hoeveel maandlasten bij 250.000 hypotheek?

Voor de vraag “Hoeveel maandlasten bij een hypotheek van €250.000?” zijn verschillende factoren van belang, zoals de rente, de looptijd van de hypotheek en het type aflossing. Met behulp van een rekenvoorbeeld kunnen we een schatting maken van de maandelijkse hypotheeklasten. Stel dat je een hypotheek van €250.000 afsluit met een rentepercentage van bijvoorbeeld 2% en een looptijd van 30 jaar, dan zou je bruto-maandlasten rond de €1.054 liggen. Het is echter raadzaam om individuele situaties te laten berekenen door een financieel adviseur om een nauwkealing inzicht te krijgen in de exacte maandelijkse lasten.

Wat kost een hypotheek van 350.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek is: wat kost een hypotheek van 350.000 euro per maand? De maandelijkse kosten van een hypotheek van 350.000 euro zijn afhankelijk van verschillende factoren, zoals de rente, de looptijd van de hypotheek en het type aflossing. Door deze gegevens te gebruiken in een rekenvoorbeeld, kunnen we een nauwkeurige schatting maken van de maandelijkse lasten. Het is verstandig om deze berekening te maken om inzicht te krijgen in wat je kunt verwachten en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

Hoe werkt hypotheekrenteaftrek rekenvoorbeeld?

Hypotheekrenteaftrek is een veelbesproken onderwerp als het gaat om het afsluiten van een hypotheek. Bij het berekenen van een rekenvoorbeeld voor hypotheekrenteaftrek wordt gekeken naar hoeveel rente je betaalt over je hypotheekbedrag en hoeveel belastingvoordeel je hierdoor kunt krijgen. Dit belastingvoordeel kan ervoor zorgen dat je netto maandlasten lager uitvallen. Het is belangrijk om te begrijpen hoe hypotheekrenteaftrek werkt en hoe dit van invloed kan zijn op jouw financiële situatie. Het rekenvoorbeeld kan inzicht geven in hoeveel je uiteindelijk bespaart door gebruik te maken van de hypotheekrenteaftrek.

Hoe reken je uit hoeveel hypotheek je moet betalen?

Om uit te rekenen hoeveel hypotheek je moet betalen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het bedrag dat je maandelijks aan hypotheek moet betalen wordt bepaald door onder andere de hoogte van de hypotheeksom, het rentepercentage, de looptijd van de hypotheek en het type aflossing (annuïtair of lineair). Door deze gegevens te combineren in een berekening, kun je een indicatie krijgen van de maandelijkse hypotheeklasten. Het is verstandig om meerdere scenario’s te bekijken en te vergelijken om zo tot een weloverwogen beslissing te komen die past bij jouw financiële situatie en wensen.

Wat kost een hypotheek van 150.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek is: wat kost een hypotheek van €150.000 per maand? De maandelijkse kosten van een hypotheek hangen af van verschillende factoren, zoals de hoogte van het hypotheekbedrag, de rentevoet en de looptijd van de lening. Door deze gegevens te combineren, kan een nauwkeurige schatting worden gemaakt van de maandelijkse lasten. Het is belangrijk om deze berekening te maken om inzicht te krijgen in je financiële verplichtingen en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag is: wat kost een hypotheek van 100.000 euro? De totale kosten van een hypotheek van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type aflossing dat je kiest. Door deze variabelen te combineren, kun je berekenen wat je maandelijkse hypotheeklasten zullen zijn. Het is raadzaam om een rekenvoorbeeld te maken om een duidelijk beeld te krijgen van de totale kosten en hoe deze zich verspreiden over de looptijd van de lening.

Alles wat je moet weten over online hypotheek oversluiten

Online Hypotheek Oversluiten: Gemakkelijk en Voordelig

Steeds meer mensen kiezen ervoor om hun hypotheek online over te sluiten. Deze trend is niet verwonderlijk gezien de vele voordelen die het met zich meebrengt. In dit artikel bespreken we waarom online hypotheek oversluiten een slimme keuze kan zijn en hoe je hier optimaal van kunt profiteren.

Waarom Online Hypotheek Oversluiten?

Online hypotheek oversluiten biedt diverse voordelen ten opzichte van de traditionele manier van oversluiten bij een fysieke bank. Allereerst is het proces vaak sneller en efficiënter, omdat je alle benodigde stappen vanuit huis kunt uitvoeren. Dit bespaart niet alleen tijd, maar ook moeite en eventuele reiskosten.

Bovendien kun je online eenvoudig verschillende aanbieders vergelijken en de beste deal voor jouw situatie vinden. Dit geeft je meer controle over je financiën en zorgt ervoor dat je niet onnodig te veel betaalt voor je hypotheek.

Hoe Werkt Het?

Het proces van online hypotheek oversluiten is over het algemeen vrij eenvoudig. Je begint met het vergelijken van verschillende aanbieders en hun voorwaarden. Vervolgens dien je een aanvraag in bij de gekozen geldverstrekker. Deze zal je aanvraag beoordelen en indien goedgekeurd, wordt de nieuwe hypotheek afgesloten en de oude afgelost.

Belangrijke Overwegingen

Voordat je besluit om online je hypotheek over te sluiten, is het belangrijk om goed geïnformeerd te zijn over de mogelijke kosten, voorwaarden en risico’s die hieraan verbonden zijn. Zorg ervoor dat je alle benodigde documenten bij de hand hebt en dat je een realistische inschatting maakt van wat het oversluiten voor jou financieel betekent.

Bespaar Tijd en Geld

Al met al kan online hypotheek oversluiten een slimme zet zijn als je op zoek bent naar meer flexibiliteit, lagere kosten en een efficiënter proces. Door gebruik te maken van digitale mogelijkheden kun je tijd en geld besparen, terwijl je toch de beste deal voor jouw situatie vindt.


11 Veelgestelde Vragen over het Oversluiten van een Hypotheek Online

  1. Wat komt er bij kijken als je oversluiten hypotheek?
  2. Wat kost een hypotheek overzetten?
  3. Is het oversluiten van mijn hypotheek gunstig?
  4. Kun je een deel van je hypotheek oversluiten?
  5. Kun je hypotheek oversluiten bij dezelfde bank?
  6. Is het slim om je hypotheek over te sluiten?
  7. Is hypotheek oversluiten gunstig?
  8. Wat is de boete voor overstappen op een hypotheek?
  9. Wat kost het om een hypotheek te omzetten?
  10. Wie is de goedkoopste hypotheekverstrekker?
  11. Hoe hoog is de boete bij oversluiten van een hypotheek?

Wat komt er bij kijken als je oversluiten hypotheek?

Het oversluiten van een hypotheek is een belangrijke financiële beslissing waarbij verschillende aspecten komen kijken. Allereerst is het essentieel om de huidige voorwaarden van je huidige hypotheek te kennen en te begrijpen. Vervolgens dien je de kosten en baten van het oversluiten zorgvuldig af te wegen, inclusief eventuele boeterente, advieskosten en notariskosten. Het is ook belangrijk om rekening te houden met de nieuwe rentepercentages en voorwaarden die gelden bij de nieuwe geldverstrekker. Daarnaast kan het nodig zijn om documentatie aan te leveren om je aanvraag te ondersteunen. Kortom, bij het oversluiten van een hypotheek is het verstandig om goed geïnformeerd te zijn en eventueel advies in te winnen bij een financieel expert.

Wat kost een hypotheek overzetten?

Het kostenniveau van het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren. Over het algemeen zijn er kosten verbonden aan het oversluitproces, zoals advieskosten, notariskosten, taxatiekosten en eventuele boeterente bij vervroegd aflossen van de huidige hypotheek. Het is belangrijk om deze kosten in overweging te nemen bij het besluit om je hypotheek over te zetten. Door vooraf goed geïnformeerd te zijn over de mogelijke kosten en deze mee te nemen in je financiële planning, kun je een weloverwogen keuze maken die past bij jouw situatie en wensen.

Is het oversluiten van mijn hypotheek gunstig?

Het oversluiten van je hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes. Door je hypotheek online over te sluiten, kun je mogelijk profiteren van lagere rentetarieven en betere voorwaarden, wat op lange termijn kan leiden tot besparingen. Het is echter belangrijk om een grondige analyse te maken en alle kosten en baten zorgvuldig af te wegen voordat je besluit om over te sluiten. Het kan verstandig zijn om advies in te winnen bij een financieel expert om te bepalen of het oversluiten van je hypotheek in jouw specifieke situatie gunstig is.

Kun je een deel van je hypotheek oversluiten?

Ja, het is mogelijk om een deel van je hypotheek over te sluiten. Bij het oversluiten van een deel van je hypotheek sluit je een nieuwe lening af voor dat specifieke deel, terwijl het andere deel van je hypotheek ongewijzigd blijft. Dit kan bijvoorbeeld interessant zijn als je wilt profiteren van een lagere rente op dat specifieke deel of als je bepaalde voorwaarden wilt aanpassen. Het is verstandig om goed advies in te winnen en alle mogelijke gevolgen en kosten te overwegen voordat je besluit om een deel van je hypotheek over te sluiten.

Kun je hypotheek oversluiten bij dezelfde bank?

Ja, het is mogelijk om je hypotheek over te sluiten bij dezelfde bank waar je momenteel al een hypotheek hebt lopen. Dit wordt ook wel interne oversluiting genoemd. Het kan voordelen hebben, zoals het behouden van een bestaande relatie met de bank en mogelijk lagere kosten doordat bepaalde administratieve stappen kunnen worden overgeslagen. Echter, het is nog steeds verstandig om de voorwaarden en kosten van het oversluiten goed te vergelijken met andere aanbieders om er zeker van te zijn dat je de meest gunstige deal krijgt die past bij jouw financiële situatie.

Is het slim om je hypotheek over te sluiten?

Het oversluiten van je hypotheek kan een verstandige beslissing zijn, maar het hangt sterk af van je persoonlijke situatie en financiële doelen. Door je hypotheek over te sluiten kun je mogelijk profiteren van lagere rentetarieven, gunstigere voorwaarden en kostenbesparingen op de lange termijn. Het is echter belangrijk om de bijkomende kosten en risico’s zorgvuldig af te wegen voordat je deze stap zet. Het raadplegen van een financieel adviseur kan helpen bij het bepalen of het oversluiten van je hypotheek in jouw specifieke geval een slimme keuze is.

Is hypotheek oversluiten gunstig?

Het oversluiten van een hypotheek kan gunstig zijn, maar het hangt af van verschillende factoren zoals de huidige rentestanden, de resterende looptijd van je huidige hypotheek en eventuele boeterentes die je moet betalen. In sommige gevallen kan het oversluiten van je hypotheek leiden tot lagere maandlasten doordat je profiteert van een lagere rente of gunstigere voorwaarden. Het is echter belangrijk om goed te berekenen of de kosten die gepaard gaan met het oversluiten opwegen tegen de besparingen op lange termijn. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen of hypotheek oversluiten voor jou gunstig is.

Wat is de boete voor overstappen op een hypotheek?

Het bepalen van de boete voor het overstappen op een hypotheek kan variëren afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek, de rente die je betaalt en de voorwaarden in je huidige hypotheekcontract. In veel gevallen wordt de boete berekend op basis van een percentage van het openstaande hypotheekbedrag. Het is belangrijk om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en alle mogelijke kosten en consequenties in kaart te brengen voordat je besluit over te stappen op een andere hypotheek.

Wat kost het om een hypotheek te omzetten?

Het omzetten van een hypotheek, ook wel hypotheek oversluiten genoemd, brengt verschillende kosten met zich mee. Deze kosten kunnen onder meer bestaan uit advies- en bemiddelingskosten, notariskosten, taxatiekosten en eventuele boeterente bij het vervroegd aflossen van de huidige hypotheek. Het exacte bedrag dat het kost om een hypotheek om te zetten kan variëren afhankelijk van de specifieke situatie en de geldverstrekker. Het is daarom verstandig om vooraf goed te informeren naar alle mogelijke kostenposten en hier rekening mee te houden bij het overwegen van het oversluiten van je hypotheek.

Wie is de goedkoopste hypotheekverstrekker?

Het bepalen van de goedkoopste hypotheekverstrekker is geen eenvoudige kwestie, aangezien dit sterk afhankelijk is van verschillende factoren zoals rentetarieven, voorwaarden en persoonlijke omstandigheden. Het is daarom aan te raden om meerdere hypotheekverstrekkers te vergelijken om een goed beeld te krijgen van de totale kosten en welke aanbieder het beste bij jouw situatie past. Het is belangrijk om niet alleen naar de rente te kijken, maar ook naar eventuele bijkomende kosten en voorwaarden die invloed kunnen hebben op de uiteindelijke prijs van je hypotheek.

Hoe hoog is de boete bij oversluiten van een hypotheek?

Een veelgestelde vraag met betrekking tot het online oversluiten van een hypotheek is: “Hoe hoog is de boete bij oversluiten van een hypotheek?” De hoogte van de boete bij het oversluiten van een hypotheek kan variëren en is afhankelijk van verschillende factoren, zoals de resterende looptijd van je huidige hypotheek en de voorwaarden die zijn vastgelegd in je huidige hypotheekcontract. Het is raadzaam om contact op te nemen met je geldverstrekker of een financieel adviseur om een nauwkeurige berekening te laten maken en inzicht te krijgen in de mogelijke kosten die gepaard gaan met het oversluiten van je hypotheek.

hypotheek vergelijken

Vind jouw perfecte hypotheek door te vergelijken op Hypotheekvoordeel.be!

Alles Wat Je Moet Weten Over Het Vergelijken van Hypotheken

Als je op zoek bent naar een hypotheek, is het vergelijken van verschillende opties essentieel om de beste deal te vinden die past bij jouw financiële situatie. Het vergelijken van hypotheken kan een complex proces lijken, maar met de juiste informatie en begeleiding kun je de juiste keuze maken.

Waarom Hypotheken Vergelijken?

Het vergelijken van hypotheken stelt je in staat om verschillende aspecten van leningen te evalueren, zoals rentetarieven, looptijden, voorwaarden en kosten. Door meerdere leningen naast elkaar te leggen, kun je een goed beeld krijgen van wat elke geldverstrekker te bieden heeft en welke het beste aansluit bij jouw behoeften.

Belangrijke Factoren om te Overwegen

Bij het vergelijken van hypotheken zijn er verschillende belangrijke factoren om rekening mee te houden:

  • Rentetarieven: Vergelijk de rentetarieven van verschillende leningen om te zien welke het meest gunstig is op de lange termijn.
  • Looptijd: Kijk naar de looptijd van de lening en bepaal welke termijn het beste bij jouw financiële doelen past.
  • Voorwaarden: Let op eventuele speciale voorwaarden of clausules die kunnen gelden voor de lening.
  • Kosten: Bekijk alle bijkomende kosten, zoals notariskosten, dossierkosten en verzekeringen.

Hoe Te Beginnen Met Vergelijken

Om te beginnen met het vergelijken van hypotheken, kun je gebruikmaken van online tools en platforms die je helpen bij het overzichtelijk presenteren van verschillende leningopties. Daarnaast is het verstandig om advies in te winnen bij een financieel adviseur die je kan begeleiden bij het maken van een weloverwogen beslissing.

Vergeet niet dat het kiezen van de juiste hypotheek een grote invloed kan hebben op je financiële toekomst. Neem dus de tijd om grondig onderzoek te doen en zorg ervoor dat je alle aspecten begrijpt voordat je een definitieve keuze maakt.

Bij Hypotheekvoordeel.be staan we klaar om je te helpen met het vergelijken van hypotheken en om advies op maat te geven. Neem gerust contact met ons op voor meer informatie of persoonlijk advies!

Start nu met hypotheek vergelijken voor jouw ideale lening!