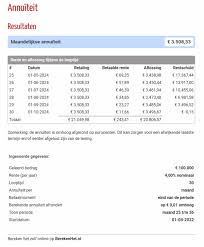
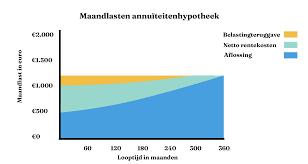
sns hypotheek berekenen

Bereken SNS Hypotheek: Alles Wat Je Moet Weten

Alles Wat Je Moet Weten Over SNS Hypotheek Berekenen

Ben je op zoek naar een hypotheek en overweeg je de mogelijkheden bij SNS? Het berekenen van een hypotheek bij SNS kan je helpen om inzicht te krijgen in de financiële aspecten van het kopen van een huis. Hier is alles wat je moet weten over het berekenen van een hypotheek bij SNS.

Wat is een SNS Hypotheek?

Een SNS hypotheek is een lening die je afsluit bij de SNS Bank om een huis te kopen. Bij het berekenen van een hypotheek bij SNS wordt er gekeken naar verschillende factoren, zoals je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen.

Hoe Kan Je Een SNS Hypotheek Berekenen?

Het berekenen van een hypotheek bij SNS kan op verschillende manieren. Je kunt gebruik maken van de online rekentools op de website van SNS om een indicatie te krijgen van hoeveel je kunt lenen en wat je maandelijkse lasten zullen zijn.

Waar Moet Je Op Letten Bij Het Berekenen Van Een Hypotheek?

Bij het berekenen van een hypotheek is het belangrijk om rekening te houden met verschillende factoren. Denk aan de hoogte van de rente, de looptijd van de lening en eventuele extra kosten zoals notariskosten en taxatiekosten.

Advies Op Maat

Wil je graag persoonlijk advies over het berekenen van een hypotheek bij SNS? Neem dan contact op met een adviseur bij SNS voor advies op maat. Zij kunnen je helpen om een hypotheek te vinden die past bij jouw financiële situatie en wensen.

Kortom, het berekenen van een hypotheek bij SNS kan je helpen om goed voorbereid te zijn wanneer je op zoek gaat naar jouw droomhuis. Neem de tijd om alle opties te verkennen en laat je indien nodig adviseren door experts.


Veelgestelde Vragen over SNS Hypotheek Berekenen: Alles wat je moet weten

  1. Hoeveel moet ik verdienen voor een hypotheek van 250.000 euro?
  2. Wat kan ik lenen SNS bank?
  3. Wat kost een hypotheek van 300.000 euro?
  4. Wat kost een hypotheek van 100.000 euro?
  5. Wat is de beste hypotheekverstrekker?
  6. Wat kost hypotheekadvies bij SNS?
  7. Wat is de hypotheekrente bij de SNS?
  8. Hoeveel moet je verdienen om 700000 te lenen?
  9. Wat moet je verdienen voor een hypotheek van 250.000 euro?
  10. Wat kost een hypotheek van 150.000 euro?
  11. Hoeveel moet je verdienen voor een hypotheek van 700000?
  12. Wat is de huidige hypotheekrente SNS?

Hoeveel moet ik verdienen voor een hypotheek van 250.000 euro?

Voor het verkrijgen van een hypotheek van 250.000 euro is het belangrijk om te weten dat het benodigde inkomen afhankelijk is van verschillende factoren, zoals de hoogte van de rente, de looptijd van de lening en eventuele andere financiële verplichtingen. Over het algemeen wordt geadviseerd om een bruto jaarinkomen te hebben dat minimaal 4 tot 5 keer hoger ligt dan de jaarlijkse hypotheeklasten. Dit betekent dat voor een hypotheek van 250.000 euro een bruto jaarinkomen van ongeveer 50.000 tot 62.500 euro nodig kan zijn, afhankelijk van de specifieke situatie en voorwaarden bij SNS Bank. Het is raadzaam om contact op te nemen met SNS voor een nauwkeurige berekening op basis van jouw persoonlijke financiële situatie.

Wat kan ik lenen SNS bank?

Als je je afvraagt “Wat kan ik lenen bij de SNS Bank?” is het belangrijk om te weten dat het bedrag dat je kunt lenen afhankelijk is van verschillende factoren, zoals je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen. Door een hypotheekberekening te maken bij de SNS Bank krijg je inzicht in hoeveel je kunt lenen en wat je maandelijkse lasten zullen zijn. Het is verstandig om advies in te winnen bij een adviseur van de SNS Bank om een hypotheek te vinden die aansluit bij jouw persoonlijke financiële situatie en wensen.

Wat kost een hypotheek van 300.000 euro?

Een veelgestelde vraag bij het berekenen van een SNS hypotheek is: wat kost een hypotheek van 300.000 euro? Het totale kostenplaatje van een hypotheek van 300.000 euro wordt bepaald door verschillende factoren, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notariskosten en taxatiekosten. Door gebruik te maken van de online rekentools van SNS kun je een goede indicatie krijgen van wat je maandelijkse lasten zouden kunnen zijn bij een hypotheekbedrag van 300.000 euro. Het is echter altijd verstandig om ook persoonlijk advies in te winnen bij een adviseur om een gedetailleerd inzicht te krijgen in de totale kosten en mogelijkheden die komen kijken bij het afsluiten van een hypotheek van dit bedrag.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag bij het berekenen van een SNS hypotheek is: wat kost een hypotheek van 100.000 euro? De totale kosten van een hypotheek van 100.000 euro kunnen variëren op basis van factoren zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals notaris- en taxatiekosten. Door gebruik te maken van de online rekentools van SNS kun je een schatting krijgen van de maandelijkse lasten en totale kosten die gepaard gaan met het afsluiten van een hypotheek van 100.000 euro. Het is echter altijd verstandig om advies in te winnen bij een financieel adviseur om een goed beeld te krijgen van alle kosten en mogelijkheden die komen kijken bij het afsluiten van zo’n hypotheek.

Wat is de beste hypotheekverstrekker?

Het bepalen van de beste hypotheekverstrekker is afhankelijk van verschillende factoren, zoals je persoonlijke financiële situatie, de voorwaarden en tarieven die de hypotheekverstrekkers bieden, en je eigen wensen en behoeften. Het is belangrijk om een grondig onderzoek te doen naar verschillende hypotheekverstrekkers, hun reputatie, klantenservice en flexibiliteit in het aanbieden van maatwerkoplossingen. Wat voor de ene persoon de beste hypotheekverstrekker is, hoeft niet per se hetzelfde te zijn voor een ander. Het is daarom verstandig om meerdere offertes op te vragen en advies in te winnen bij financiële experts voordat je een definitieve beslissing neemt over welke hypotheekverstrekker het beste bij jou past.

Wat kost hypotheekadvies bij SNS?

Het is een veelgestelde vraag: wat kost hypotheekadvies bij SNS? Bij SNS Bank wordt het eerste oriëntatiegesprek voor hypotheekadvies kosteloos aangeboden. Tijdens dit gesprek kan je jouw wensen en financiële situatie bespreken met een adviseur. Als je na dit gesprek besluit om verder te gaan en advies in te winnen voor het afsluiten van een hypotheek, zullen er mogelijk kosten in rekening worden gebracht. Deze kosten kunnen variëren afhankelijk van de diensten die worden verleend en de complexiteit van jouw situatie. Het is daarom verstandig om vooraf duidelijkheid te krijgen over de kosten van hypotheekadvies bij SNS, zodat je niet voor verrassingen komt te staan.

Wat is de hypotheekrente bij de SNS?

De hypotheekrente bij de SNS Bank kan variëren afhankelijk van verschillende factoren, zoals de rentevaste periode, de hoogte van de lening en de marktomstandigheden. Het is belangrijk om te weten dat de hypotheekrente regelmatig wordt aangepast en dat het tarief op het moment van afsluiten van de hypotheek van toepassing is. Voor actuele informatie over de hypotheekrente bij SNS kun je het beste rechtstreeks contact opnemen met de bank of hun website raadplegen. Het is verstandig om goed te informeren en advies in te winnen voordat je een beslissing neemt over het afsluiten van een hypotheek bij SNS.

Hoeveel moet je verdienen om 700000 te lenen?

Om te bepalen hoeveel je moet verdienen om een lening van 700.000 euro te kunnen krijgen, spelen verschillende factoren een rol. Bij het berekenen van een hypotheekbedrag kijkt de bank onder andere naar je inkomen, vaste lasten, eventuele schulden en de waarde van het huis dat je wilt kopen. Over het algemeen geldt dat je inkomen in verhouding moet staan tot de hoogte van de lening die je wilt afsluiten. Het is verstandig om contact op te nemen met een adviseur bij SNS voor een nauwkeurige berekening op basis van jouw specifieke situatie. Op die manier kan er een realistisch beeld worden geschetst van het benodigde inkomen om een lening van 700.000 euro te verkrijgen.

Wat moet je verdienen voor een hypotheek van 250.000 euro?

Om een hypotheek van 250.000 euro te kunnen krijgen, is het belangrijk om een voldoende hoog inkomen te hebben. Bij het berekenen van hoeveel je moet verdienen voor een hypotheek van 250.000 euro, spelen verschillende factoren een rol, zoals je bruto jaarinkomen, eventuele andere financiële verplichtingen en de hoogte van de rente. Over het algemeen wordt geadviseerd dat je bruto jaarinkomen minimaal drie tot vier keer de jaarlijkse hypotheeklasten zou moeten zijn om in aanmerking te komen voor een hypotheek van 250.000 euro. Het is echter altijd verstandig om persoonlijk advies in te winnen bij een financieel adviseur of de SNS Bank om een nauwkeurige berekening te maken op basis van jouw specifieke situatie.

Wat kost een hypotheek van 150.000 euro?

Een veelgestelde vraag over het berekenen van een hypotheek bij SNS is: wat kost een hypotheek van 150.000 euro? Bij het bepalen van de kosten van een hypotheek van 150.000 euro spelen verschillende factoren een rol, zoals de rentevoet, de looptijd van de lening en eventuele bijkomende kosten zoals afsluitprovisie en notariskosten. Door gebruik te maken van de handige rekentools op de website van SNS kun je een nauwkeurige schatting krijgen van wat je maandelijkse lasten zouden zijn bij een hypotheekbedrag van 150.000 euro. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om een goed inzicht te krijgen in alle kosten en mogelijkheden die gepaard gaan met het afsluiten van een hypotheek bij SNS.

Hoeveel moet je verdienen voor een hypotheek van 700000?

Het is een veelgestelde vraag bij het berekenen van een SNS hypotheek: hoeveel moet je verdienen voor een hypotheek van 700.000 euro? Verschillende factoren spelen hierbij een rol, zoals de hoogte van je inkomen, eventuele andere financiële verplichtingen en de gewenste looptijd van de hypotheek. Om een nauwkeurig antwoord te krijgen op deze vraag, is het aan te raden om gebruik te maken van de online rekentools van SNS of om advies in te winnen bij een financieel adviseur. Zij kunnen je helpen om een realistisch beeld te krijgen van wat er financieel haalbaar is in jouw situatie.

Wat is de huidige hypotheekrente SNS?

De huidige hypotheekrente bij SNS kan variëren afhankelijk van verschillende factoren, zoals de looptijd van de lening en het type hypotheek dat je kiest. Om de meest actuele informatie te verkrijgen over de huidige hypotheekrente bij SNS, is het raadzaam om rechtstreeks contact op te nemen met SNS of hun website te raadplegen. Het is belangrijk om goed geïnformeerd te zijn over de rentetarieven voordat je een hypotheek afsluit, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële situatie.
hypotheek oversluiten

Alles wat je moet weten over hypotheek oversluiten: tips en advies

Alles wat je moet weten over het oversluiten van je hypotheek

Veel huiseigenaren overwegen op een gegeven moment om hun hypotheek over te sluiten. Maar wat houdt het precies in en is het voor jou ook interessant? In dit artikel bespreken we alles wat je moet weten over het oversluiten van je hypotheek.

Wat is hypotheek oversluiten?

Het oversluiten van een hypotheek betekent dat je jouw huidige hypotheek vervangt door een nieuwe hypotheek, vaak bij een andere geldverstrekker. Dit kan verschillende redenen hebben, zoals het profiteren van een lagere rente, het aanpassen van de voorwaarden of het verlagen van de maandelijkse lasten.

Voordelen van hypotheek oversluiten

Door je hypotheek over te sluiten, kun je mogelijk profiteren van lagere maandlasten doordat je een lagere rente betaalt. Ook kun je de looptijd aanpassen of extra financiële ruimte creëren door bijvoorbeeld overwaarde op te nemen. Daarnaast kan het oversluiten van je hypotheek zorgen voor meer flexibiliteit en betere voorwaarden.

Waar moet je op letten?

Het is belangrijk om goed te kijken naar de kosten die komen kijken bij het oversluiten van je hypotheek, zoals boeterentes, advieskosten en notariskosten. Daarnaast is het verstandig om te berekenen of de besparing op de maandlasten opweegt tegen de kosten die gepaard gaan met het oversluiten.

Advies inwinnen

Voor advies op maat en begeleiding bij het oversluiten van je hypotheek kun je terecht bij financieel adviseurs en hypotheekexperts. Zij kunnen samen met jou kijken naar jouw persoonlijke situatie en wensen om te bepalen of het oversluiten van je hypotheek voor jou voordelig is.

Kortom, het oversluiten van je hypotheek kan verschillende voordelen met zich meebrengen, maar het is belangrijk om goed geïnformeerd te zijn en advies in te winnen voordat je deze stap zet. Zo kun je de juiste keuze maken die past bij jouw financiële situatie en toekomstplannen.


5 Tips voor het Oversluiten van je Hypotheek in Nederland

  1. Zorg ervoor dat je de huidige rente en voorwaarden van je huidige hypotheek begrijpt.
  2. Vergelijk verschillende aanbieders en hun voorwaarden voordat je beslist om over te sluiten.
  3. Let op bijkomende kosten zoals boeterente, advieskosten en notariskosten bij het oversluiten van je hypotheek.
  4. Bereken of het financieel voordelig is om over te sluiten, rekening houdend met de totale kosten en mogelijke besparingen.
  5. Raadpleeg een financieel adviseur om je te helpen bij het maken van de juiste beslissing over het oversluiten van je hypotheek.

Zorg ervoor dat je de huidige rente en voorwaarden van je huidige hypotheek begrijpt.

Zorg ervoor dat je de huidige rente en voorwaarden van je huidige hypotheek goed begrijpt voordat je besluit om over te sluiten. Het is essentieel om inzicht te hebben in de rente die je momenteel betaalt en de voorwaarden van je huidige hypotheek, zodat je een weloverwogen beslissing kunt nemen over het eventueel oversluiten ervan. Door deze informatie te kennen, kun je beter beoordelen of het oversluiten van je hypotheek gunstig is en wat de mogelijke voordelen ervan zijn voor jouw financiële situatie.

Vergelijk verschillende aanbieders en hun voorwaarden voordat je beslist om over te sluiten.

Het is verstandig om verschillende aanbieders en hun voorwaarden te vergelijken voordat je besluit om je hypotheek over te sluiten. Door een grondige vergelijking te maken, kun je inzicht krijgen in de verschillende mogelijkheden en de beste optie kiezen die aansluit bij jouw financiële behoeften en doelen. Het vergelijken van aanbieders kan helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat je de meest gunstige voorwaarden krijgt bij het oversluiten van je hypotheek.

Let op bijkomende kosten zoals boeterente, advieskosten en notariskosten bij het oversluiten van je hypotheek.

Het is essentieel om rekening te houden met bijkomende kosten zoals boeterente, advieskosten en notariskosten wanneer je overweegt om je hypotheek over te sluiten. Deze kosten kunnen een aanzienlijke impact hebben op de totale besparingen die je kunt realiseren door over te stappen naar een nieuwe hypotheekverstrekker. Het is daarom verstandig om deze kosten zorgvuldig te berekenen en mee te nemen in je afweging om al dan niet je hypotheek over te sluiten.

Bereken of het financieel voordelig is om over te sluiten, rekening houdend met de totale kosten en mogelijke besparingen.

Bij het overwegen van het oversluiten van je hypotheek is het essentieel om nauwkeurig te berekenen of het financieel voordelig is. Houd hierbij rekening met zowel de totale kosten die gepaard gaan met het oversluiten als de mogelijke besparingen op de maandelijkse lasten. Door een zorgvuldige afweging te maken tussen deze factoren, kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie en doelen op lange termijn.

Raadpleeg een financieel adviseur om je te helpen bij het maken van de juiste beslissing over het oversluiten van je hypotheek.

Raadpleeg een financieel adviseur om je te helpen bij het maken van de juiste beslissing over het oversluiten van je hypotheek. Een financieel adviseur kan je voorzien van deskundig advies en een grondige analyse van jouw financiële situatie, waardoor je een weloverwogen keuze kunt maken die aansluit bij jouw behoeften en doelen. Het inschakelen van een professional kan je helpen om eventuele valkuilen te vermijden en ervoor te zorgen dat het oversluiten van je hypotheek op de lange termijn voordelig voor je uitpakt.

hoeveel hypotheek

Ontdek hoeveel hypotheek jij kunt krijgen voor je droomhuis

Wat bepaalt hoeveel hypotheek je kunt krijgen?

Als je van plan bent om een huis te kopen, is het belangrijk om te weten hoeveel hypotheek je kunt krijgen. Het maximale bedrag dat je kunt lenen hangt af van verschillende factoren. Hier zijn enkele belangrijke punten om rekening mee te houden:

Inkomen

Je inkomen speelt een cruciale rol bij het bepalen van de hoogte van je hypotheek. Over het algemeen geldt: hoe hoger je inkomen, hoe meer je kunt lenen. Lenders kijken naar je bruto-inkomen om te bepalen wat je maandelijkse hypotheeklasten kunnen zijn.

Schulden

Naast je inkomen wordt er ook gekeken naar eventuele schulden die je hebt, zoals leningen of creditcardschulden. Deze schulden hebben invloed op de hoogte van het bedrag dat je kunt lenen voor een hypotheek.

Eigen geld

Hoeveel eigen geld je kunt inbrengen bij de aankoop van een huis kan ook bepalend zijn voor de hoogte van de hypotheek die je kunt krijgen. Een hogere eigen inleg kan gunstig zijn bij het verkrijgen van een lening met gunstige voorwaarden.

Hypotheekrente

De hoogte van de hypotheekrente heeft invloed op de maximale hypotheek die je kunt krijgen. Een lagere rente betekent dat je meer kunt lenen, terwijl een hogere rente juist kan leiden tot een lagere leencapaciteit.

Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekadviseur om te bepalen hoeveel hypotheek jij precies zou kunnen krijgen op basis van jouw persoonlijke situatie en wensen.


Voordelen van het Weten van je Maximale Hypotheekbedrag

  1. Je weet precies hoeveel je kunt lenen voor de aankoop van een huis.
  2. Het helpt je realistische verwachtingen te vormen over je financiële mogelijkheden.
  3. Je kunt gericht op zoek gaan naar een woning die binnen jouw budget past.
  4. Het geeft je meer zekerheid en duidelijkheid tijdens het koopproces.
  5. Je kunt beter onderhandelen met verkopers, omdat je al weet wat je maximaal kunt besteden.
  6. Het voorkomt teleurstellingen achteraf doordat je vooraf weet wat haalbaar is.


Zeven Nadelen van een Te Hoge Hypotheek: Financiële Risico’s en Beperkingen

  1. Een te hoge hypotheek kan leiden tot financiële stress.
  2. Hogere maandelijkse lasten door een grotere hypotheek.
  3. Minder financiële ruimte voor andere uitgaven door een grote hypotheeklast.
  4. Risico op betalingsproblemen bij onvoorziene omstandigheden zoals werkloosheid.
  5. Moeilijker om de hypotheek af te lossen bij een te hoog leenbedrag.
  6. Kans op overkreditering als je meer leent dan verantwoord is.
  7. Beperkte flexibiliteit in je financiële situatie door een zware hypotheeklast.

Je weet precies hoeveel je kunt lenen voor de aankoop van een huis.

Het voordeel van het bepalen van hoeveel hypotheek je kunt krijgen, is dat je precies weet welk bedrag je kunt lenen voor de aankoop van een huis. Door inzicht te hebben in je maximale leencapaciteit, kun je gericht op zoek gaan naar een woning binnen jouw financiële mogelijkheden. Dit helpt bij het maken van realistische plannen en het voorkomt teleurstellingen tijdens het zoek- en koopproces.

Het helpt je realistische verwachtingen te vormen over je financiële mogelijkheden.

Het bepalen van hoeveel hypotheek je kunt krijgen helpt je realistische verwachtingen te vormen over je financiële mogelijkheden. Door inzicht te krijgen in het maximale bedrag dat je kunt lenen, kun je beter plannen en anticiperen op wat haalbaar is binnen jouw budget. Dit stelt je in staat om gerichter op zoek te gaan naar een passende woning en voorkomt teleurstellingen achteraf. Het biedt een solide basis voor het maken van weloverwogen beslissingen en het plannen van een stabiele financiële toekomst.

Je kunt gericht op zoek gaan naar een woning die binnen jouw budget past.

Door te weten hoeveel hypotheek je kunt krijgen, kun je gericht op zoek gaan naar een woning die binnen jouw budget past. Dit helpt je om realistische verwachtingen te hebben en voorkomt teleurstellingen bij het bezichtigen van huizen die uiteindelijk buiten je financiële bereik liggen. Door vooraf duidelijkheid te hebben over je maximale leencapaciteit, kun je efficiënter zoeken naar een huis dat niet alleen aan je woonwensen voldoet, maar ook financieel haalbaar is.

Het geeft je meer zekerheid en duidelijkheid tijdens het koopproces.

Het bepalen van hoeveel hypotheek je kunt krijgen geeft je meer zekerheid en duidelijkheid tijdens het koopproces van een huis. Door van tevoren te weten wat je financiële mogelijkheden zijn, kun je gericht op zoek gaan naar een woning die binnen jouw budget past. Dit voorkomt teleurstellingen en onnodige tijdsinvesteringen in huizen die uiteindelijk buiten je bereik blijken te liggen. Het helpt ook bij het onderhandelingsproces, omdat je met een duidelijk beeld van je financiële situatie beter kunt inschatten welke prijsklasse haalbaar is voor jou.

Je kunt beter onderhandelen met verkopers, omdat je al weet wat je maximaal kunt besteden.

Door te weten hoeveel hypotheek je kunt krijgen, heb je een duidelijk beeld van je maximale bestedingsruimte bij het kopen van een huis. Dit stelt je in staat om beter te onderhandelen met verkopers, aangezien je al precies weet wat je financiële mogelijkheden zijn. Met deze kennis kun je gerichter en zelfverzekerder te werk gaan tijdens het aankoopproces en eventuele prijsonderhandelingen voeren op basis van realistische budgettaire overwegingen.

Het voorkomt teleurstellingen achteraf doordat je vooraf weet wat haalbaar is.

Het bepalen van hoeveel hypotheek je kunt krijgen heeft als voordeel dat het teleurstellingen achteraf kan voorkomen. Door van tevoren te weten wat financieel haalbaar is, kun je realistische verwachtingen stellen en gericht op zoek gaan naar een woning binnen jouw budget. Dit voorkomt teleurstellingen en onnodige stress in de toekomst, omdat je al bij het begin van het koopproces een duidelijk beeld hebt van wat mogelijk is.

Een te hoge hypotheek kan leiden tot financiële stress.

Een te hoge hypotheek kan leiden tot financiële stress. Als je meer leent dan je eigenlijk kunt veroorloven, loop je het risico om in financiële problemen te komen. Hoge maandelijkse hypotheeklasten kunnen druk leggen op je budget en ervoor zorgen dat je moeite hebt om andere essentiële kosten te dekken. Het is daarom belangrijk om realistisch te blijven over hoeveel hypotheek je daadwerkelijk kunt dragen, zodat je niet in een situatie van voortdurende geldzorgen terechtkomt.

Hogere maandelijkse lasten door een grotere hypotheek.

Een nadeel van het lenen van een groter bedrag voor je hypotheek is dat dit kan leiden tot hogere maandelijkse lasten. Door een grotere hypotheek af te sluiten, neemt ook de totale schuld toe en daarmee vaak ook de maandelijkse aflossingsverplichting. Dit kan een zwaardere financiële last met zich meebrengen en invloed hebben op je budget en financiële flexibiliteit op de lange termijn. Het is daarom belangrijk om goed na te denken over de hoogte van je hypotheek en of je deze hogere maandelijkse lasten op langere termijn kunt dragen.

Minder financiële ruimte voor andere uitgaven door een grote hypotheeklast.

Een nadeel van het hebben van een grote hypotheeklast is dat dit kan leiden tot minder financiële ruimte voor andere uitgaven. Wanneer een aanzienlijk deel van je inkomen wordt besteed aan het aflossen van de hypotheek, blijft er minder over voor bijvoorbeeld spaargeld, vrijetijdsbestedingen of onverwachte kosten. Dit kan je flexibiliteit beperken en ervoor zorgen dat je minder kunt sparen voor toekomstige doelen of tegenvallers. Het is daarom belangrijk om bij het bepalen van de hoogte van je hypotheek rekening te houden met je totale financiële situatie en eventuele andere uitgaven die ook aandacht verdienen.

Risico op betalingsproblemen bij onvoorziene omstandigheden zoals werkloosheid.

Het afsluiten van een te hoge hypotheek brengt het risico met zich mee van betalingsproblemen bij onvoorziene omstandigheden, zoals werkloosheid. Als je niet voldoende financiële buffer hebt om de maandelijkse hypotheeklasten te blijven betalen wanneer je inkomen plotseling wegvalt, kan dit leiden tot stress en financiële problemen. Het is daarom belangrijk om realistisch te blijven over wat je kunt lenen en rekening te houden met mogelijke risico’s in de toekomst.

Moeilijker om de hypotheek af te lossen bij een te hoog leenbedrag.

Het aflossen van een hypotheek kan moeilijker worden als het leenbedrag te hoog is. Een te hoge hypotheek kan leiden tot hogere maandelijkse lasten en een langere looptijd van de lening, waardoor het lastiger kan zijn om de lening volledig af te lossen binnen een redelijke termijn. Dit kan financiële druk veroorzaken en het vermogen om andere financiële doelen te bereiken belemmeren. Het is daarom belangrijk om verstandig te lenen en rekening te houden met je financiële draagkracht bij het bepalen van de hoogte van je hypotheek.

Kans op overkreditering als je meer leent dan verantwoord is.

Het risico van overkreditering ontstaat wanneer je meer hypotheek leent dan financieel verantwoord is. Dit kan leiden tot financiële problemen in de toekomst, zoals moeite met het betalen van de maandelijkse lasten of zelfs het risico op gedwongen verkoop van je huis. Het is daarom essentieel om realistisch te blijven over hoeveel hypotheek je kunt dragen en om niet te bezwijken voor de verleiding om meer te lenen dan nodig is. Het is verstandig om een gedegen financieel plan op te stellen en advies in te winnen bij een professional om overkreditering te voorkomen.

Beperkte flexibiliteit in je financiële situatie door een zware hypotheeklast.

Een nadeel van het hebben van een zware hypotheeklast is de beperkte flexibiliteit in je financiële situatie. Wanneer een groot deel van je inkomen wordt besteed aan het aflossen van de hypotheek, kan dit ervoor zorgen dat er minder ruimte is voor andere financiële doelen of onvoorziene uitgaven. Het kan lastig zijn om bijvoorbeeld te sparen voor toekomstige investeringen of om financiële tegenvallers op te vangen wanneer een groot deel van je budget vastzit aan de hypotheeklasten. Het is daarom belangrijk om goed na te denken over de hoogte van je hypotheek en ervoor te zorgen dat deze past binnen jouw totale financiële plaatje.

hypotheek abn berekenen

Hypotheek bij ABN AMRO berekenen: Ontdek jouw mogelijkheden

Alles wat je moet weten over het berekenen van een hypotheek bij ABN AMRO

Als je van plan bent een huis te kopen en een hypotheek nodig hebt, is het belangrijk om goed geïnformeerd te zijn over de verschillende opties die er zijn. Bij ABN AMRO kun je terecht voor het berekenen van een hypotheek die past bij jouw financiële situatie en wensen.

Met de handige online tools van ABN AMRO kun je eenvoudig berekenen hoeveel hypotheek je kunt krijgen en wat de maandelijkse kosten zullen zijn. Door enkele gegevens in te vullen, zoals je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen, krijg je snel een indicatie van de mogelijkheden.

Het is verstandig om niet alleen naar de maximale hypotheek te kijken, maar ook naar wat voor jou financieel haalbaar is op lange termijn. ABN AMRO biedt ook adviesgesprekken aan waarin een adviseur samen met jou kijkt naar jouw persoonlijke situatie en wensen.

Door gebruik te maken van de rekenmodules en adviesdiensten van ABN AMRO kun je goed voorbereid op zoek gaan naar jouw droomhuis. Het is belangrijk om te weten wat je kunt lenen voordat je op huizenjacht gaat, zodat je gericht kunt zoeken binnen jouw budget.

Neem dus zeker eens een kijkje op de website van ABN AMRO om meer te weten te komen over het berekenen van een hypotheek en hoe zij jou kunnen helpen bij het realiseren van jouw woondromen.


7 Handige Tips voor het Berekenen van je Hypotheek bij ABN AMRO

  1. Bepaal hoeveel hypotheek je maximaal kunt krijgen
  2. Vergelijk verschillende hypotheekproducten van ABN AMRO
  3. Let op de rente en voorwaarden bij het berekenen van je hypotheek bij ABN AMRO
  4. Houd rekening met bijkomende kosten zoals notariskosten en advieskosten
  5. Denk aan eventuele risico’s zoals arbeidsongeschiktheid of werkloosheid
  6. Informeer naar de mogelijkheden voor extra aflossen of het aanpassen van je hypotheek bij ABN AMRO
  7. Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van je hypotheek bij ABN AMRO

Bepaal hoeveel hypotheek je maximaal kunt krijgen

Het is verstandig om vooraf te bepalen hoeveel hypotheek je maximaal kunt krijgen bij ABN AMRO. Door deze berekening te maken, krijg je inzicht in je financiële mogelijkheden en weet je binnen welk budget je op zoek kunt gaan naar een geschikte woning. Het helpt ook bij het voorkomen van teleurstellingen, omdat je gericht kunt zoeken naar huizen die binnen jouw financiële bereik vallen. Met de handige tools van ABN AMRO kun je snel en eenvoudig een indicatie krijgen van het maximale hypotheekbedrag dat je kunt lenen, waardoor je goed voorbereid bent op de volgende stappen in het koopproces.

Vergelijk verschillende hypotheekproducten van ABN AMRO

Het is verstandig om verschillende hypotheekproducten van ABN AMRO met elkaar te vergelijken voordat je een definitieve keuze maakt. Door de verschillende opties te bekijken en te vergelijken, kun je een goed inzicht krijgen in welk product het beste aansluit bij jouw financiële behoeften en situatie. Zo kun je niet alleen letten op de rentetarieven, maar ook op de voorwaarden en mogelijkheden die elk product biedt. Een zorgvuldige vergelijking kan je helpen om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek bij ABN AMRO.

Let op de rente en voorwaarden bij het berekenen van je hypotheek bij ABN AMRO

Het is van groot belang om aandacht te besteden aan de rente en voorwaarden wanneer je jouw hypotheek bij ABN AMRO berekent. De rentevoet en de bijbehorende voorwaarden kunnen aanzienlijke invloed hebben op de totale kosten van je hypotheek op lange termijn. Door grondig te letten op deze aspecten, kun je een weloverwogen beslissing nemen en ervoor zorgen dat je niet voor verrassingen komt te staan gedurende de looptijd van je lening. Het is verstandig om goed te begrijpen hoe de rente wordt berekend en welke eventuele extra kosten of beperkingen er verbonden zijn aan de hypotheekovereenkomst met ABN AMRO.

Houd rekening met bijkomende kosten zoals notariskosten en advieskosten

Het is belangrijk om bij het berekenen van een hypotheek bij ABN AMRO rekening te houden met bijkomende kosten, zoals notariskosten en advieskosten. Deze kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je financiële planning. Door vooraf inzicht te hebben in alle mogelijke extra uitgaven, kun je realistisch beoordelen wat je daadwerkelijk kunt lenen en welke hypotheek het beste bij jouw situatie past. Het is verstandig om deze aspecten mee te nemen in het totale plaatje van het kopen van een huis en niet alleen te focussen op de hypotheeksom zelf.

Denk aan eventuele risico’s zoals arbeidsongeschiktheid of werkloosheid

Het is belangrijk om bij het berekenen van een hypotheek bij ABN AMRO ook rekening te houden met eventuele risico’s zoals arbeidsongeschiktheid of werkloosheid. Deze onvoorziene situaties kunnen invloed hebben op je financiële stabiliteit en het kunnen voldoen aan je maandelijkse hypotheeklasten. Overweeg daarom om je te laten informeren over mogelijke verzekeringen of andere beschermingsmaatregelen die je kunt treffen om jezelf en je gezin te beschermen tegen financiële tegenvallers. Het is verstandig om deze risico’s mee te nemen in je overwegingen bij het afsluiten van een hypotheek, zodat je voorbereid bent op verschillende scenario’s en met een gerust hart kunt genieten van jouw nieuwe woning.

Informeer naar de mogelijkheden voor extra aflossen of het aanpassen van je hypotheek bij ABN AMRO

Het is verstandig om bij het berekenen van je hypotheek bij ABN AMRO ook te informeren naar de mogelijkheden voor extra aflossen of het aanpassen van je hypotheek. Door te weten welke opties er zijn om tussentijds af te lossen of je hypotheek aan te passen, kun je flexibeler omgaan met je financiële situatie en eventuele veranderingen in de toekomst. ABN AMRO biedt vaak verschillende mogelijkheden op dit gebied, dus het loont zeker de moeite om hierover in gesprek te gaan met een adviseur.

Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van je hypotheek bij ABN AMRO

Het raadplegen van een financieel adviseur voor persoonlijk advies over het berekenen van je hypotheek bij ABN AMRO is een verstandige zet. Een financieel adviseur kan je helpen om een grondige analyse te maken van jouw financiële situatie, doelen en behoeften. Met hun expertise kunnen zij je begeleiden bij het maken van de juiste keuzes en het vinden van een hypotheek die goed aansluit bij jouw specifieke omstandigheden. Het advies van een professional kan je helpen om weloverwogen beslissingen te nemen en zo financiële stabiliteit te waarborgen op de lange termijn.

hypotheeklasten berekenen

Hypotheeklasten Berekenen: Een Cruciale Stap bij het Kopen van een Huis

Alles Wat Je Moet Weten Over Het Berekenen van Hypotheeklasten

Als je van plan bent een huis te kopen, is het belangrijk om inzicht te hebben in de kosten die komen kijken bij het afsluiten van een hypotheek. Een essentieel onderdeel hiervan is het berekenen van je maandelijkse hypotheeklasten. Hier zijn enkele belangrijke zaken die je moet weten over het berekenen van hypotheeklasten:

Wat Zijn Hypotheeklasten?

Hypotheeklasten zijn de kosten die je maandelijks betaalt voor je hypotheek. Deze kosten bestaan uit verschillende onderdelen, waaronder de rente en aflossing op je lening, eventuele verzekeringen en belastingen.

Hoe Bereken Je Hypotheeklasten?

Om je maandelijkse hypotheeklasten te berekenen, moet je rekening houden met factoren zoals de hoogte van je lening, de rentevoet, de looptijd van de lening en eventuele extra kosten zoals verzekeringen. Er zijn online tools en rekenmachines beschikbaar die je kunnen helpen bij het nauwkeurig berekenen van je hypotheeklasten.

Waarom Is Het Belangrijk Om Je Hypotheeklasten Te Berekenen?

Door je hypotheeklasten te berekenen, krijg je een duidelijk beeld van wat je maandelijks kunt verwachten aan financiële verplichtingen. Dit helpt je bij het plannen van je budget en zorgt ervoor dat je niet voor verrassingen komt te staan. Het is essentieel om realistisch te zijn over wat je kunt veroorloven voordat je een hypotheek afsluit.

Advies Inwinnen

Als je hulp nodig hebt bij het berekenen van je hypotheeklasten of als je vragen hebt over het afsluiten van een hypotheek, is het verstandig om advies in te winnen bij een financieel adviseur of hypotheekexpert. Zij kunnen je begeleiden bij elke stap van het proces en ervoor zorgen dat je een weloverwogen beslissing neemt.

Bereidheid om tijd te investeren in het begrijpen en berekenenen van jouw hypothecaire last kan helpem om financiële stabiliteit op lange termijn te waarborgenen.


9 Tips voor het Berekenen van Je Hypotheeklasten

  1. Bepaal je maximale hypotheek op basis van je inkomen en vaste lasten.
  2. Houd rekening met extra kosten zoals notariskosten en advieskosten.
  3. Vergelijk verschillende hypotheekaanbieders voor de beste rente en voorwaarden.
  4. Let op de looptijd en de rentevaste periode van de hypotheek.
  5. Bereken ook de maandelijkse kosten voor verzekeringen en eventuele aflossingen.
  6. Zorg voor een buffer voor onverwachte uitgaven of tegenvallers.
  7. Kijk naar de mogelijkheden voor renteaftrek bij je belastingaangifte.
  8. Overweeg om een financieel adviseur in te schakelen voor persoonlijk advies.
  9. Blijf regelmatig controleren of je hypotheek nog past bij je situatie.

Bepaal je maximale hypotheek op basis van je inkomen en vaste lasten.

Het bepalen van je maximale hypotheek op basis van je inkomen en vaste lasten is een verstandige tip bij het berekenen van hypotheeklasten. Door een gedegen analyse te maken van je financiële situatie, inclusief je maandelijkse inkomen en vaste uitgaven, kun je een realistisch beeld krijgen van hoeveel je kunt lenen voor een hypotheek. Het is belangrijk om binnen je financiële mogelijkheden te blijven en rekening te houden met eventuele onvoorziene kosten om zo financiële stabiliteit te waarborgen op de lange termijn.

Houd rekening met extra kosten zoals notariskosten en advieskosten.

Het is belangrijk om bij het berekenen van je hypotheeklasten rekening te houden met extra kosten zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale kosten van het afsluiten van een hypotheek. Notariskosten zijn onder meer nodig voor het opstellen en passeren van de hypotheekakte, terwijl advieskosten worden gerekend door financieel adviseurs voor hun diensten en expertise. Het is verstandig om deze extra kosten in je berekeningen op te nemen om een realistisch beeld te krijgen van wat het financieel betekent om een huis te kopen en een hypotheek af te sluiten.

Vergelijk verschillende hypotheekaanbieders voor de beste rente en voorwaarden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken wanneer je je hypotheeklasten berekent. Door de rente en voorwaarden van verschillende aanbieders te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie. Het loont de moeite om grondig onderzoek te doen en offertes op te vragen, zodat je een weloverwogen beslissing kunt nemen en uiteindelijk geld kunt besparen op je hypotheeklasten.

Let op de looptijd en de rentevaste periode van de hypotheek.

Het is van groot belang om aandacht te besteden aan zowel de looptijd als de rentevaste periode van je hypotheek bij het berekenen van je hypotheeklasten. De looptijd bepaalt hoelang je bezig zult zijn met het aflossen van je lening, en heeft directe invloed op de hoogte van je maandelijkse lasten. Daarnaast is de rentevaste periode essentieel, omdat dit aangeeft hoe lang de rente op je lening vaststaat. Een langere rentevaste periode kan meer stabiliteit bieden in je maandelijkse betalingen, terwijl een kortere periode flexibiliteit kan bieden als de rentetarieven dalen. Het is verstandig om zorgvuldig te overwegen welke combinatie van looptijd en rentevaste periode het beste past bij jouw financiële situatie en toekomstplannen.

Bereken ook de maandelijkse kosten voor verzekeringen en eventuele aflossingen.

Het is belangrijk om bij het berekenen van je hypotheeklasten ook de maandelijkse kosten voor verzekeringen en eventuele aflossingen mee te nemen. Verzekeringen zoals een overlijdensrisicoverzekering of een opstalverzekering kunnen extra kosten met zich meebrengen die invloed hebben op je totale maandelijkse lasten. Daarnaast is het verstandig om rekening te houden met eventuele aflossingen die je wilt doen om je lening sneller af te lossen en rentekosten te besparen op de lange termijn. Het is essentieel om een volledig beeld te hebben van alle kosten die gepaard gaan met het hebben van een hypotheek, zodat je goed voorbereid bent en geen verrassingen tegenkomt.

Zorg voor een buffer voor onverwachte uitgaven of tegenvallers.

Het is verstandig om bij het berekenen van je hypotheeklasten te zorgen voor een buffer voor onverwachte uitgaven of tegenvallers. Het leven zit vol verrassingen en het hebben van een financiële buffer kan je helpen om onvoorziene kosten op te vangen zonder in de problemen te komen. Door een reserve aan te leggen, kun je meer gemoedsrust ervaren en ben je beter voorbereid op eventuele financiële tegenvallers die zich kunnen voordoen tijdens de looptijd van je hypotheek. Het opbouwen van een buffer is een verstandige financiële strategie die kan bijdragen aan een stabiele financiële toekomst.

Kijk naar de mogelijkheden voor renteaftrek bij je belastingaangifte.

Het is verstandig om te kijken naar de mogelijkheden voor renteaftrek bij je belastingaangifte wanneer je je hypotheeklasten berekent. Renteaftrek kan een aanzienlijke invloed hebben op de totale kosten van je hypotheek, aangezien je een deel van de betaalde rente terug kunt krijgen via belastingvoordelen. Door gebruik te maken van renteaftrek kun je mogelijk geld besparen en je maandelijkse lasten verlagen. Het is daarom aan te raden om hier goed naar te kijken en eventueel advies in te winnen bij een belastingadviseur om optimaal gebruik te maken van deze fiscale voordelen.

Overweeg om een financieel adviseur in te schakelen voor persoonlijk advies.

Het is verstandig om te overwegen om een financieel adviseur in te schakelen voor persoonlijk advies bij het berekenen van je hypotheeklasten. Een financieel adviseur kan je helpen met het analyseren van je financiële situatie, het bepalen van een realistisch budget en het vinden van de hypotheek die het beste bij jouw behoeften past. Door hun expertise en ervaring kunnen zij je waardevol advies geven en je begeleiden bij het maken van belangrijke financiële beslissingen. Het inschakelen van een financieel adviseur kan je helpen om met vertrouwen de juiste stappen te zetten op weg naar het kopen van een huis.

Blijf regelmatig controleren of je hypotheek nog past bij je situatie.

Het is belangrijk om regelmatig te controleren of je hypotheek nog steeds past bij je huidige situatie. Veranderingen in je inkomen, gezinssamenstelling of financiële doelen kunnen invloed hebben op wat je maandelijks kunt betalen. Door periodiek je hypotheeklasten en voorwaarden te evalueren, kun je ervoor zorgen dat je financiële verplichtingen in lijn blijven met je behoeften en doelstellingen. Het kan verstandig zijn om indien nodig aanpassingen te maken om zo een gezonde financiële situatie te behouden.

geld lening

Alles Over Geld Lenen: Tips en Informatie voor Verantwoord Lenen

Artikel: Geld Lenen

Alles Wat Je Moet Weten Over Geld Lenen

Geld lenen is voor veel mensen een gebruikelijke manier om grote aankopen te financieren of onverwachte kosten te dekken. Of het nu gaat om het kopen van een huis, een auto, het starten van een eigen bedrijf of het betalen van medische rekeningen, leningen spelen een belangrijke rol in ons financiële leven.

Soorten Leningen

Er zijn verschillende soorten leningen beschikbaar, elk met hun eigen voorwaarden en doeleinden. Enkele veelvoorkomende leningen zijn:

  • Hypothecaire Lening: Een lening specifiek bedoeld voor de aankoop van een huis of vastgoed.
  • Persoonlijke Lening: Een lening zonder specifiek doel, vaak gebruikt voor grote aankopen of schuldconsolidatie.
  • Doorlopend Krediet: Een flexibele vorm van lenen waarbij je tot een bepaald limiet geld kunt opnemen en aflossen.
  • Studentenlening: Een lening gericht op het financieren van studiekosten voor studenten.

Belangrijke Overwegingen

Voor je besluit om geld te lenen, is het belangrijk om enkele zaken in overweging te nemen:

  • Rentevoet: Let op de rente die je moet betalen over de geleende som. Een lage rente kan je op lange termijn geld besparen.
  • Aflossingstermijn: Bepaal hoe lang je wilt doen over het terugbetalen van de lening. Kies een termijn die past bij je financiële situatie.
  • Voorwaarden: Lees altijd goed de voorwaarden van de lening om verrassingen te voorkomen. Let vooral op eventuele boetes bij vervroegde aflossing.

Geld Lenen Verantwoordelijkheid

Geld lenen brengt verantwoordelijkheid met zich mee. Zorg ervoor dat je goed geïnformeerd bent over de voorwaarden en dat je in staat bent om de lening terug te betalen. Bij twijfel is het verstandig om advies in te winnen bij een financieel adviseur.


Voordelen van Geld Lenen: Flexibiliteit, Toegankelijkheid en Kredietopbouw

  1. Flexibele financieringsmogelijkheden voor grote aankopen.
  2. Mogelijkheid om direct toegang te krijgen tot benodigd geld.
  3. Spreiding van kosten over een langere periode, waardoor grote uitgaven behapbaar worden.
  4. Verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen.
  5. Leningen kunnen helpen bij het opbouwen van een goede kredietgeschiedenis bij tijdige aflossing.


Vier nadelen van geld lenen: hoge rentekosten, risico’s bij niet-terugbetaling en onvoorziene omstandigheden.

  1. Hoge rentekosten kunnen de totale terug te betalen som aanzienlijk verhogen.
  2. Het niet tijdig kunnen voldoen aan aflossingen kan leiden tot extra kosten en negatieve gevolgen voor je kredietwaardigheid.
  3. Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling.
  4. Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden.

Flexibele financieringsmogelijkheden voor grote aankopen.

Een groot voordeel van geld lenen is de flexibele financieringsmogelijkheden die het biedt voor grote aankopen. Of het nu gaat om de aanschaf van een huis, een auto of een verbouwing, leningen stellen mensen in staat om dergelijke kosten te spreiden over een langere periode en zo de financiële last te verlichten. Hierdoor kunnen mensen hun dromen en doelen realiseren zonder direct grote sommen geld beschikbaar te hoeven hebben.

Mogelijkheid om direct toegang te krijgen tot benodigd geld.

Een belangrijk voordeel van een geldlening is de mogelijkheid om direct toegang te krijgen tot het benodigde geld. In situaties waarin snelle financiële middelen nodig zijn, kan een lening een effectieve oplossing bieden. Door het lenen van geld kun je snel over de benodigde financiële middelen beschikken om onverwachte kosten te dekken of belangrijke aankopen te doen.

Spreiding van kosten over een langere periode, waardoor grote uitgaven behapbaar worden.

Een belangrijk voordeel van geld lenen is de mogelijkheid om de kosten te spreiden over een langere periode. Hierdoor worden grote uitgaven behapbaar en kunnen financiële lasten verdeeld worden in maandelijkse termijnen. Dit stelt mensen in staat om grote aankopen te doen of onverwachte kosten te dekken zonder direct een grote som geld beschikbaar te hoeven hebben, waardoor de financiële druk verlicht wordt.

Verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen.

Er zijn verschillende leningopties beschikbaar om aan specifieke behoeften te voldoen. Of je nu een hypothecaire lening nodig hebt voor de aankoop van een huis, een persoonlijke lening wilt afsluiten voor een grote aankoop, of een doorlopend krediet zoekt voor flexibele financiële ondersteuning, er is altijd een lening die past bij jouw specifieke situatie en doelen. Het brede scala aan leningopties stelt mensen in staat om op maat gemaakte financiële oplossingen te vinden die aansluiten bij hun individuele behoeften en omstandigheden.

Leningen kunnen helpen bij het opbouwen van een goede kredietgeschiedenis bij tijdige aflossing.

Het afsluiten en tijdig aflossen van leningen kan bijdragen aan het opbouwen van een positieve kredietgeschiedenis. Door verantwoordelijk om te gaan met leningen en deze tijdig terug te betalen, laat je zien aan kredietverstrekkers dat je betrouwbaar bent en in staat bent om financiële verplichtingen na te komen. Een goede kredietgeschiedenis kan op zijn beurt gunstige voorwaarden bieden bij toekomstige leningaanvragen, zoals lagere rentetarieven en hogere leenlimieten. Het opbouwen van een goede kredietgeschiedenis is dan ook een belangrijk voordeel van het aangaan van leningen.

Hoge rentekosten kunnen de totale terug te betalen som aanzienlijk verhogen.

Het nadeel van een geldlening is dat hoge rentekosten de totale terug te betalen som aanzienlijk kunnen verhogen. Wanneer de rente op de lening hoog is, kan dit leiden tot a aanzienlijke extra kosten over de looptijd van de lening. Het is belangrijk om bewust te zijn van deze kosten en om te streven naar leningen met gunstige rentevoorwaarden om financiële lasten op lange termijn te minimaliseren.

Het niet tijdig kunnen voldoen aan aflossingen kan leiden tot extra kosten en negatieve gevolgen voor je kredietwaardigheid.

Het niet tijdig kunnen voldoen aan aflossingen van een lening kan ernstige gevolgen hebben. Naast de extra kosten die in rekening worden gebracht, kan het ook leiden tot negatieve effecten op je kredietwaardigheid. Het missen van betalingstermijnen kan resulteren in boetes en verhoogde rentetarieven, waardoor de totale schuld verder oploopt. Bovendien kan een slechte betalingsgeschiedenis invloed hebben op je vermogen om in de toekomst leningen af te sluiten of gunstige financiële voorwaarden te verkrijgen. Het is daarom essentieel om altijd zorgvuldig te plannen en ervoor te zorgen dat je in staat bent om aan je financiële verplichtingen te voldoen.

Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling.

Sommige leningen vereisen het stellen van onderpand, zoals een huis of auto, wat risico’s met zich meebrengt bij niet-terugbetaling. Als de lener niet in staat is om de lening terug te betalen, kan het geleende onderpand in beslag worden genomen door de geldverstrekker als compensatie voor het openstaande bedrag. Dit kan leiden tot verlies van waardevolle bezittingen en financiële instabiliteit voor de lener. Het is daarom essentieel om goed na te denken over de consequenties voordat men besluit om een lening met onderpand af te sluiten.

Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden.

Bij langlopende leningen loop je het risico dat onvoorziene omstandigheden je financiële situatie in de toekomst kunnen beïnvloeden. Denk hierbij aan veranderingen in je inkomen, onverwachte kosten of economische schommelingen. Als je voor een lange periode vastzit aan een lening, kan het lastig zijn om flexibel in te spelen op dergelijke situaties. Het is daarom belangrijk om goed na te denken over de risico’s en mogelijke gevolgen van het aangaan van een langlopende lening.

Bereken jouw ideale ABN Hypotheek met onze handige tool

Alles wat je moet weten over ABN Hypotheek Berekenen

Als je op zoek bent naar een hypotheek en overweegt om met ABN AMRO in zee te gaan, is het handig om gebruik te maken van de ABN Hypotheek Berekenen tool. Deze handige online tool stelt je in staat om snel en eenvoudig een indicatie te krijgen van hoeveel je kunt lenen en wat de bijbehorende maandelijkse kosten zullen zijn.

Met de ABN Hypotheek Berekenen tool kun je verschillende scenario’s verkennen en spelen met variabelen zoals het leenbedrag, de rentevoet en de looptijd van de hypotheek. Op die manier kun je een beter inzicht krijgen in welk type hypotheek het beste bij jouw financiële situatie past.

Het gebruik van de ABN Hypotheek Berekenen tool is geheel vrijblijvend en verplicht je tot niets. Het is een handige eerste stap om te bepalen hoeveel je zou kunnen lenen en welke maandelijkse lasten daarbij komen kijken. Zo kun je goed voorbereid het gesprek met een hypotheekadviseur aangaan.

ABN AMRO staat bekend om zijn betrouwbaarheid en deskundigheid op het gebied van hypotheken. Door gebruik te maken van de ABN Hypotheek Berekenen tool, zet je alvast een stap in de goede richting naar het vinden van een passende hypotheek die aansluit bij jouw wensen en financiële mogelijkheden.

Kortom, als je op zoek bent naar duidelijkheid en transparantie in het hypotheekproces, is de ABN Hypotheek Berekenen tool een handige hulpbron die je kan helpen bij het nemen van weloverwogen beslissingen voor jouw financiële toekomst.


8 Essentiële Tips voor het Berekenen van je ABN Hypotheek

  1. Bepaal je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.
  2. Houd rekening met extra kosten zoals notariskosten en advieskosten.
  3. Vergelijk verschillende hypotheekaanbieders om de beste rente te vinden.
  4. Let op de voorwaarden van de hypotheek, zoals boetevrij aflossen en rentevaste periode.
  5. Overweeg een annuïtaire of lineaire hypotheek voor meer zekerheid over aflossing.
  6. Zorg voor een goede verhouding tussen hypotheekbedrag en waarde van de woning (loan-to-value).
  7. Denk aan eventuele risico’s zoals arbeidsongeschiktheid of werkloosheid en sluit hier passende verzekeringen voor af.
  8. Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van je hypotheek.

Bepaal je maximale hypotheekbedrag op basis van je inkomen en vaste lasten.

Bij het gebruik van de ABN Hypotheek Berekenen tool is het essentieel om je maximale hypotheekbedrag te bepalen op basis van je inkomen en vaste lasten. Door een realistisch beeld te krijgen van wat je maandelijks kunt besteden aan hypotheeklasten in verhouding tot je inkomen en uitgaven, kun je een weloverwogen beslissing maken over de hoogte van je lening. Het is belangrijk om niet alleen naar het maximale bedrag te kijken dat je kunt lenen, maar ook naar wat comfortabel en financieel haalbaar is voor jou op de lange termijn.

Houd rekening met extra kosten zoals notariskosten en advieskosten.

Het is belangrijk om bij het berekenen van je hypotheek met de ABN Hypotheek Berekenen tool rekening te houden met extra kosten, zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen een aanzienlijke invloed hebben op het totale bedrag dat je uiteindelijk moet lenen en terugbetalen. Door deze extra kosten mee te nemen in je berekeningen, krijg je een realistischer beeld van wat de totale financiële verplichtingen zullen zijn bij het afsluiten van een hypotheek bij ABN AMRO.

Vergelijk verschillende hypotheekaanbieders om de beste rente te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken om de beste rente te vinden. Door de rentetarieven van diverse aanbieders te bekijken en te vergelijken, kun je een goed beeld krijgen van welke optie het meest voordelig is voor jouw situatie. Het vergelijken van hypotheekaanbieders stelt je in staat om niet alleen op zoek te gaan naar de laagste rente, maar ook naar de beste voorwaarden en service die aansluiten bij jouw behoeften en financiële doelen. Het nemen van de tijd om verschillende opties te overwegen kan uiteindelijk leiden tot het vinden van een hypotheek die perfect past bij wat jij zoekt.

Let op de voorwaarden van de hypotheek, zoals boetevrij aflossen en rentevaste periode.

Het is van groot belang om aandacht te besteden aan de voorwaarden van de hypotheek wanneer je gebruikmaakt van de ABN Hypotheek Berekenen tool. Let vooral op zaken zoals de mogelijkheid tot boetevrij aflossen en de duur van de rentevaste periode. Deze voorwaarden kunnen een aanzienlijke impact hebben op je financiële flexibiliteit en stabiliteit op lange termijn. Zorg ervoor dat je goed geïnformeerd bent over deze aspecten voordat je een definitieve beslissing neemt over je hypotheekkeuze.

Overweeg een annuïtaire of lineaire hypotheek voor meer zekerheid over aflossing.

Overweeg bij het gebruik van de ABN Hypotheek Berekenen tool om te kiezen voor een annuïtaire of lineaire hypotheek voor meer zekerheid over de aflossing. Met een annuïtaire hypotheek betaal je elke maand een vast bedrag bestaande uit rente en aflossing, waardoor je gedurende de looptijd steeds meer aflost en aan het einde van de looptijd schuldvrij bent. Een lineaire hypotheek kenmerkt zich door een maandelijkse aflossing die gelijk blijft, waardoor je sneller aflost en dus minder rente betaalt over de gehele looptijd. Door te kiezen voor een van deze opties, creëer je meer zekerheid en duidelijkheid over hoe je jouw hypotheekschuld aflost.

Zorg voor een goede verhouding tussen hypotheekbedrag en waarde van de woning (loan-to-value).

Een belangrijke tip bij het gebruik van de ABN Hypotheek Berekenen tool is om te zorgen voor een goede verhouding tussen het hypotheekbedrag en de waarde van de woning, ook wel bekend als loan-to-value ratio. Een gezonde loan-to-value ratio kan gunstige voorwaarden opleveren, zoals een lagere rente en lagere maandelijkse kosten. Door te streven naar een evenwichtige verhouding tussen het geleende bedrag en de waarde van de woning, kun je financiële stabiliteit behouden en eventuele risico’s verminderen. Het is daarom verstandig om bij het berekenen van je hypotheek rekening te houden met deze belangrijke factor voor een solide financiële basis.

Denk aan eventuele risico’s zoals arbeidsongeschiktheid of werkloosheid en sluit hier passende verzekeringen voor af.

Het is belangrijk om bij het berekenen van je hypotheek met de ABN Hypotheek Berekenen tool ook rekening te houden met mogelijke risico’s zoals arbeidsongeschiktheid of werkloosheid. Het afsluiten van passende verzekeringen kan je financiële gemoedsrust bieden en je beschermen tegen onvoorziene omstandigheden die invloed kunnen hebben op je inkomen en het kunnen voldoen aan je hypotheekverplichtingen. Het is verstandig om deze risico’s in overweging te nemen en indien nodig advies in te winnen over welke verzekeringen het beste aansluiten bij jouw situatie en behoeften.

Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van je hypotheek.

Het is altijd verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over het berekenen van je hypotheek. Een financieel adviseur kan je helpen bij het interpreteren van de resultaten van de ABN Hypotheek Berekenen tool in de context van jouw specifieke financiële situatie en doelen. Door hun expertise en ervaring kunnen zij maatwerkadvies bieden dat afgestemd is op jouw unieke omstandigheden, zodat je een weloverwogen beslissing kunt nemen over welke hypotheek het beste bij jou past.

bereken het hypotheeklasten

Hoe Bereken Je Effectief de Hypotheeklasten voor Jouw Nieuwe Woning?

Bereken de Hypotheeklasten: Een Gids voor Huizenkopers

Als je van plan bent een huis te kopen, is het essentieel om de hypotheeklasten goed te berekenen. Het is belangrijk om te weten hoeveel je maandelijks aan hypotheeklasten zult betalen, zodat je je financiën goed kunt plannen. In dit artikel zullen we ingaan op hoe je de hypotheeklasten kunt berekenen en waar je rekening mee moet houden.

Wat Zijn Hypotheeklasten?

Hypotheeklasten zijn de kosten die je maandelijks betaalt voor het aflossen van je hypotheeklening. Deze kosten bestaan uit de aflossing van de lening en de rente die je verschuldigd bent aan de geldverstrekker. Het bedrag van de hypotheeklasten is afhankelijk van verschillende factoren, zoals de hoogte van de lening, de rentevoet en de looptijd van de lening.

Hoe Bereken Je De Hypotheeklasten?

Om de hypotheeklasten te berekenen, kun je gebruik maken van een online hypotheekcalculator. Hierbij moet je informatie invoeren zoals het leenbedrag, de rentevoet en de looptijd van de lening. De calculator zal vervolgens een schatting geven van het maandelijkse bedrag dat je aan hypotheeklasten zult betalen.

Waar Moet Je Op Letten?

Bij het berekenen van de hypotheeklasten is het belangrijk om rekening te houden met eventuele extra kosten, zoals verzekeringen en belastingen. Ook dien je na te gaan of er mogelijkheid is tot renteaftrek en of er boetebepalingen zijn bij vervroegde aflossing. Zorg ervoor dat je een realistisch beeld hebt van wat je maandelijks kunt veroorloven.

Door nauwkeurig en realistisch te berekenen wat je aan hypotheeklasten kunt verwachten, kun je goed voorbereid zijn op het kopen van een huis. Neem daarom voldoende tijd om alle aspecten rondom hypotheeklasten in kaart te brengen voordat je een definitieve beslissing neemt.


Veelgestelde Vragen over het Berekenen van Hypotheeklasten

  1. Hoeveel maandlasten bij 250.000 hypotheek?
  2. Hoe bereken je maandlasten?
  3. Wat zijn de maandlasten van een hypotheek?
  4. Hoeveel hypotheek voor 700 euro per maand?

Hoeveel maandlasten bij 250.000 hypotheek?

Het berekenen van de maandelijkse lasten bij een hypotheek van €250.000 is een veelgestelde vraag bij huizenkopers. Om dit te bepalen, moet rekening worden gehouden met factoren zoals de rentevoet, de looptijd van de lening en eventuele extra kosten zoals verzekeringen en belastingen. Door gebruik te maken van een hypotheekcalculator kan een schatting worden gemaakt van de maandelijkse hypotheeklasten voor een lening van €250.000. Het is belangrijk om deze berekening nauwkeurig uit te voeren om een realistisch beeld te krijgen van wat je maandelijks aan hypotheeklasten kunt verwachten bij het lenen van dit bedrag.

Hoe bereken je maandlasten?

Het berekenen van de maandelijkse hypotheeklasten is een veelgestelde vraag bij het afsluiten van een hypotheek. Om de maandlasten te berekenen, moet je rekening houden met factoren zoals het leenbedrag, de rentevoet en de looptijd van de lening. Door deze gegevens in te voeren in een hypotheekcalculator, kun je een nauwkeurige schatting krijgen van het bedrag dat je elke maand aan hypotheeklasten zult betalen. Het is belangrijk om deze berekening zorgvuldig uit te voeren om een goed inzicht te krijgen in je financiële verplichtingen bij het kopen van een huis.

Wat zijn de maandlasten van een hypotheek?

De maandlasten van een hypotheek omvatten de totale kosten die elke maand moeten worden betaald voor de aflossing van de lening en de rente aan de geldverstrekker. Deze maandlasten zijn afhankelijk van factoren zoals het leenbedrag, de rentevoet, de looptijd van de lening en eventuele extra kosten zoals verzekeringen en belastingen. Het is essentieel om nauwkeurig te berekenen wat deze maandlasten zullen zijn, zodat je een goed inzicht hebt in je financiële verplichtingen bij het aangaan van een hypotheek.

Hoeveel hypotheek voor 700 euro per maand?

Voor veel huizenkopers is de vraag “Hoeveel hypotheek kan ik krijgen voor 700 euro per maand?” een veelvoorkomende en belangrijke overweging. Het exacte bedrag dat je kunt lenen hangt af van verschillende factoren, waaronder de rentevoet, de looptijd van de lening en je persoonlijke financiële situatie. Het is verstandig om een hypotheekadviseur te raadplegen of gebruik te maken van een online hypotheekcalculator om een nauwkeurige schatting te krijgen van het leenbedrag dat haalbaar is binnen jouw budget van 700 euro per maand. Het is essentieel om realistisch te blijven en rekening te houden met alle bijkomende kosten om ervoor te zorgen dat je een hypotheek kiest die goed bij jouw financiële situatie past.

hypotheek berekenen lasten

Het Berekenen van Hypotheeklasten: Een Essentiële Stap in Woningfinanciering

Alles Wat Je Moet Weten Over Het Berekenen van Hypotheeklasten

Een hypotheek afsluiten is een grote financiële beslissing die gepaard gaat met verschillende kosten en verantwoordelijkheden. Het is daarom essentieel om goed geïnformeerd te zijn over de berekening van hypotheeklasten, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële situatie.
Wat Zijn Hypotheeklasten?

Hypotheeklasten zijn de totale kosten die je maandelijks moet betalen voor je hypotheek. Deze lasten bestaan uit verschillende componenten, zoals de rente, aflossing, eventuele verzekeringen en servicekosten. Het is belangrijk om een duidelijk inzicht te hebben in deze kosten om te bepalen of je de hypotheeklasten kunt dragen.

Hoe Bereken Je Hypotheeklasten?

Om de hypotheeklasten te berekenen, dien je rekening te houden met verschillende factoren. Allereerst speelt de hoogte van de hypotheeksom een grote rol. Hoe hoger het bedrag dat je leent, hoe hoger de maandelijkse lasten zullen zijn. Daarnaast is de rentevoet van invloed op de uiteindelijke kosten. Een hogere rente betekent hogere maandelijkse lasten.

Ook dien je rekening te houden met eventuele verzekeringen die gekoppeld zijn aan de hypotheek, zoals een overlijdensrisicoverzekering of een arbeidsongeschiktheidsverzekering. Deze verzekeringen kunnen extra kosten met zich meebrengen die invloed hebben op je totale hypotheeklasten.

Advies Inwinnen

Het berekenen van hypotheeklasten kan complex zijn en het is begrijpelijk als je hier hulp bij nodig hebt. Het is daarom verstandig om advies in te winnen bij een financieel adviseur of hypotheekspecialist. Zij kunnen je helpen bij het in kaart brengen van alle kosten en het vinden van een hypotheek die aansluit bij jouw financiële situatie en wensen.

Kortom, het berekenen van hypotheeklasten is een belangrijke stap in het proces van het afsluiten van een hypotheek. Zorg ervoor dat je goed geïnformeerd bent over alle kosten en overweeg om professioneel advies in te winnen om ervoor te zorgen dat je de juiste beslissing neemt voor jouw toekomstige woningfinanciering.


9 Essentiële Tips voor het Berekenen van Je Hypotheeklasten

  1. Zorg ervoor dat je al je inkomsten en uitgaven nauwkeurig bijhoudt.
  2. Vergeet niet om rekening te houden met onverwachte kosten bij het berekenen van je hypotheeklasten.
  3. Kijk naar verschillende hypotheekaanbieders en vergelijk hun rentetarieven en voorwaarden.
  4. Overweeg de looptijd van de hypotheek en hoe dit van invloed is op de maandelijkse lasten.
  5. Denk aan extra kosten zoals verzekeringen en belastingen bij het bepalen van je totale hypotheeklasten.
  6. Houd rekening met eventuele wijzigingen in je financiële situatie in de toekomst, zoals gezinsuitbreiding of verandering van baan.
  7. Bereken ook hoeveel eigen geld je kunt inbrengen om de hoogte van de hypotheek te beïnvloeden.
  8. Laat je goed informeren over alle aspecten van een hypotheek door een financieel adviseur of specialist.
  9. Neem de tijd om verschillende scenario’s te berekenen en wees realistisch over wat je kunt veroorloven.

Zorg ervoor dat je al je inkomsten en uitgaven nauwkeurig bijhoudt.

Het is van essentieel belang om al je inkomsten en uitgaven nauwkeurig bij te houden bij het berekenen van hypotheeklasten. Door een gedetailleerd overzicht te hebben van je financiële situatie, inclusief alle inkomstenbronnen en uitgavenposten, kun je een realistische inschatting maken van wat je maandelijks kunt besteden aan hypotheeklasten. Dit helpt je om een weloverwogen beslissing te nemen en te voorkomen dat je financieel overbelast raakt door te hoge lasten.

Vergeet niet om rekening te houden met onverwachte kosten bij het berekenen van je hypotheeklasten.

Het is van groot belang om bij het berekenen van je hypotheeklasten ook rekening te houden met onverwachte kosten. Onvoorziene uitgaven kunnen zich altijd voordoen, zoals onderhoudskosten aan de woning of onverwachte financiële tegenvallers. Door een buffer in te bouwen voor dergelijke onverwachte kosten, kun je voorkomen dat je in financiële problemen komt en zorg je voor meer financiële stabiliteit op de lange termijn.

Kijk naar verschillende hypotheekaanbieders en vergelijk hun rentetarieven en voorwaarden.

Het is verstandig om naar verschillende hypotheekaanbieders te kijken en hun rentetarieven en voorwaarden te vergelijken bij het berekenen van hypotheeklasten. Door deze vergelijking te maken, kun je een beter inzicht krijgen in de totale kosten die gepaard gaan met het afsluiten van een hypotheek. Het loont de moeite om de tijd te nemen om verschillende opties te onderzoeken, zodat je uiteindelijk de hypotheek kunt kiezen die het beste past bij jouw financiële situatie en behoeften.

Overweeg de looptijd van de hypotheek en hoe dit van invloed is op de maandelijkse lasten.

Het is belangrijk om de looptijd van de hypotheek te overwegen en te begrijpen hoe dit van invloed is op de maandelijkse lasten. Een langere looptijd kan leiden tot lagere maandelijkse betalingen, maar uiteindelijk betaal je meer rente over de gehele looptijd van de hypotheek. Aan de andere kant kunnen kortere looptijden hogere maandelijkse lasten met zich meebrengen, maar je betaalt minder rente in totaal. Het is daarom verstandig om zorgvuldig af te wegen welke looptijd het beste past bij jouw financiële situatie en doelen op lange termijn.

Denk aan extra kosten zoals verzekeringen en belastingen bij het bepalen van je totale hypotheeklasten.

Bij het bepalen van je totale hypotheeklasten is het essentieel om rekening te houden met extra kosten, zoals verzekeringen en belastingen. Deze bijkomende kosten kunnen aanzienlijke invloed hebben op je maandelijkse financiële verplichtingen. Verzekeringen zoals een overlijdensrisicoverzekering of arbeidsongeschiktheidsverzekering en belastingen dienen meegenomen te worden in de berekening om een realistisch beeld te krijgen van wat je daadwerkelijk maandelijks zult moeten betalen voor je hypotheek. Het is daarom verstandig om deze aspecten niet over het hoofd te zien en ze mee te nemen in je financiële planning bij het afsluiten van een hypotheek.

Houd rekening met eventuele wijzigingen in je financiële situatie in de toekomst, zoals gezinsuitbreiding of verandering van baan.

Het is belangrijk om bij het berekenen van je hypotheeklasten rekening te houden met mogelijke veranderingen in je financiële situatie in de toekomst, zoals gezinsuitbreiding of een verandering van baan. Deze gebeurtenissen kunnen invloed hebben op je inkomen en uitgaven, waardoor het verstandig is om een buffer in te bouwen voor onvoorziene omstandigheden. Door flexibiliteit in te bouwen in je financiële planning, kun je beter voorbereid zijn op eventuele wijzigingen en ervoor zorgen dat je hypotheeklasten betaalbaar blijven op de lange termijn.

Bereken ook hoeveel eigen geld je kunt inbrengen om de hoogte van de hypotheek te beïnvloeden.

Het is verstandig om bij het berekenen van de hypotheeklasten ook mee te nemen hoeveel eigen geld je kunt inbrengen om de hoogte van de hypotheek te beïnvloeden. Door eigen geld in te brengen, kun je bijvoorbeeld de hoogte van de lening verminderen en daarmee ook de maandelijkse lasten verlagen. Het kan gunstig zijn om te onderzoeken hoeveel eigen middelen je beschikbaar hebt en op welke manier dit kan helpen bij het optimaliseren van je hypotheeklasten.

Laat je goed informeren over alle aspecten van een hypotheek door een financieel adviseur of specialist.

Het is van groot belang om je goed te laten informeren over alle aspecten van een hypotheek door een financieel adviseur of specialist. Deze professionals beschikken over de kennis en ervaring om je te begeleiden bij het berekenen van hypotheeklasten en het maken van de juiste keuzes die aansluiten bij jouw financiële situatie. Door advies in te winnen bij een expert, kun je eventuele valkuilen vermijden en een weloverwogen beslissing nemen met betrekking tot je hypotheek. Het inschakelen van een deskundige kan helpen om onvoorziene kosten te voorkomen en ervoor te zorgen dat je met vertrouwen de stap zet naar het afsluiten van een hypotheek.

Neem de tijd om verschillende scenario’s te berekenen en wees realistisch over wat je kunt veroorloven.

Het is essentieel om de tijd te nemen om verschillende scenario’s voor het berekenen van hypotheeklasten te overwegen en realistisch te zijn over wat je je daadwerkelijk kunt veroorloven. Door zorgvuldig verschillende situaties te analyseren en rekening te houden met mogelijke veranderingen in je financiële situatie, kun je een goed beeld krijgen van wat haalbaar is op de lange termijn. Het is verstandig om niet alleen naar de huidige kosten te kijken, maar ook naar eventuele toekomstige uitgaven en onvoorziene omstandigheden, zodat je een weloverwogen beslissing kunt nemen bij het afsluiten van een hypotheek.

Bereken eenvoudig je maandelijkse hypotheeklasten met deze handige tips

Alles wat je moet weten over het berekenen van hypotheeklasten

Als je van plan bent om een huis te kopen en daarvoor een hypotheek af te sluiten, is het belangrijk om goed inzicht te hebben in de maandelijkse hypotheeklasten die hiermee gepaard gaan. Het berekenen van deze hypotheeklasten kan je helpen om een realistisch beeld te krijgen van wat je kunt verwachten en of dit binnen je budget past.

Wat zijn hypotheeklasten?

Hypotheeklasten zijn de totale kosten die je maandelijks moet betalen voor het aflossen van je hypotheek. Deze kosten bestaan uit verschillende onderdelen, waaronder de aflossing van de lening zelf, de rente die je verschuldigd bent en eventuele bijkomende kosten zoals verzekeringen en servicekosten.

Hoe bereken je hypotheeklasten?

Om de hypotheeklasten te berekenen, moet je rekening houden met verschillende factoren. Allereerst is het belangrijk om te kijken naar het leenbedrag, de rentevoet en de looptijd van de lening. Met behulp van een online hypotheekcalculator kun je eenvoudig een schatting maken van de maandelijkse lasten.

Waar moet je op letten?

Bij het berekenen van hypotheeklasten is het essentieel om realistisch te zijn over je financiële situatie. Zorg ervoor dat je niet meer leent dan wat je comfortabel kunt terugbetalen. Houd ook rekening met eventuele veranderingen in rentevoeten en andere kosten die invloed kunnen hebben op je maandelijkse lasten.

Conclusie

Het berekenen van hypotheeklasten is een belangrijke stap bij het kopen van een huis. Door goed inzicht te hebben in deze kosten, kun je weloverwogen beslissingen nemen en ervoor zorgen dat je financieel stabiel blijft. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies op maat.


Veelgestelde Vragen over het Berekenen van Hypotheeklasten: Antwoorden op 8 Belangrijke Vragen

  1. Hoe kan ik mijn maandelijkse hypotheeklasten berekenen?
  2. Welke factoren beïnvloeden de hoogte van mijn hypotheeklasten?
  3. Wat is het verschil tussen aflossing en rente bij hypotheeklasten?
  4. Kan ik extra kosten verwachten naast de reguliere hypotheeklasten?
  5. Hoe kan ik besparen op mijn maandelijkse hypotheeklasten?
  6. Wat gebeurt er als de rentevoet verandert tijdens mijn leningperiode?
  7. Zijn er speciale regelingen voor het verlagen van mijn hypotheeklasten?
  8. Wanneer moet ik een herziening van mijn hypotheek overwegen?

Hoe kan ik mijn maandelijkse hypotheeklasten berekenen?

Om je maandelijkse hypotheeklasten te berekenen, zijn er enkele belangrijke stappen die je kunt volgen. Allereerst moet je het leenbedrag bepalen dat je nodig hebt voor de aankoop van een huis. Vervolgens is het essentieel om de actuele rentevoet en de looptijd van de lening in overweging te nemen. Met behulp van een online hypotheekcalculator kun je deze gegevens invoeren om een schatting te krijgen van je maandelijkse hypotheeklasten. Het is ook verstandig om rekening te houden met extra kosten zoals verzekeringen en belastingen om een realistisch beeld te krijgen van wat je elke maand zult moeten betalen. Het raadplegen van een financieel adviseur kan ook nuttig zijn om je te helpen bij het nauwkeurig berekenen van je hypotheeklasten op basis van jouw specifieke situatie.

Welke factoren beïnvloeden de hoogte van mijn hypotheeklasten?

Verschillende factoren kunnen de hoogte van je hypotheeklasten beïnvloeden. Allereerst speelt de hoogte van het leenbedrag een belangrijke rol, aangezien dit direct van invloed is op de maandelijkse aflossing. Daarnaast heeft de rentevoet een grote impact op de totale kosten, aangezien een hogere rente leidt tot hogere maandelijkse lasten. Ook de looptijd van de lening en eventuele bijkomende kosten zoals verzekeringen en servicekosten kunnen de hoogte van je hypotheeklasten beïnvloeden. Het is daarom essentieel om al deze factoren zorgvuldig te overwegen bij het berekenen van je hypotheeklasten en bij het maken van een weloverwogen beslissing over je hypotheek.

Wat is het verschil tussen aflossing en rente bij hypotheeklasten?

Het verschil tussen aflossing en rente bij hypotheeklasten is essentieel om te begrijpen bij het berekenen van de totale kosten van een hypotheek. De aflossing is het bedrag dat je maandelijks betaalt om de lening terug te betalen en daarmee de schuld te verminderen. De rente daarentegen is het bedrag dat je betaalt voor het lenen van geld van de bank. Bij aanvang van de lening zal een groter deel van je maandelijkse hypotheeklasten bestaan uit rente, terwijl na verloop van tijd het aflossingsdeel relatief groter wordt. Het is belangrijk om te begrijpen hoe deze twee componenten samenwerken en invloed hebben op je totale hypotheeklasten gedurende de looptijd van de lening.

Kan ik extra kosten verwachten naast de reguliere hypotheeklasten?

Ja, naast de reguliere hypotheeklasten kun je extra kosten verwachten bij het afsluiten van een hypotheek. Deze extra kosten kunnen onder meer bestaan uit advies- en bemiddelingskosten, notariskosten, taxatiekosten, eventuele bouwkundige keuringen en kosten voor het afsluiten van verzekeringen. Het is belangrijk om deze bijkomende kosten mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan. Het inschakelen van een financieel adviseur kan je helpen om een duidelijk overzicht te krijgen van alle kosten die gepaard gaan met het afsluiten van een hypotheek.

Hoe kan ik besparen op mijn maandelijkse hypotheeklasten?

Er zijn verschillende manieren waarop je kunt besparen op je maandelijkse hypotheeklasten. Een van de meest effectieve manieren is om te onderhandelen over een lagere rente met je geldverstrekker. Door te kijken naar de mogelijkheid om je hypotheek over te sluiten naar een lening met een lagere rente, kun je mogelijk aanzienlijk besparen op je maandelijkse lasten. Daarnaast kan het extra aflossen van je hypotheek ook helpen om de totale kosten te verlagen en de looptijd van de lening te verkorten. Het is verstandig om regelmatig je financiële situatie te evalueren en te kijken naar mogelijke manieren om slimmer met je hypotheek om te gaan en zo geld te besparen.

Wat gebeurt er als de rentevoet verandert tijdens mijn leningperiode?

Wanneer de rentevoet verandert tijdens je leningperiode, kan dit van invloed zijn op je maandelijkse hypotheeklasten. Als de rentevoet stijgt, zullen je maandelijkse lasten waarschijnlijk toenemen omdat je meer rente moet betalen over het uitstaande bedrag van je lening. Aan de andere kant, als de rentevoet daalt, zou dit kunnen resulteren in lagere maandelijkse lasten doordat je minder rente verschuldigd bent. Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met mogelijke renteschommelingen en te begrijpen hoe deze veranderingen van invloed kunnen zijn op je financiële situatie gedurende de looptijd van de lening.

Zijn er speciale regelingen voor het verlagen van mijn hypotheeklasten?

Ja, er zijn verschillende speciale regelingen die kunnen helpen bij het verlagen van je hypotheeklasten. Een veelvoorkomende regeling is bijvoorbeeld de mogelijkheid om extra af te lossen op je hypotheek. Door extra af te lossen, verlaag je het openstaande bedrag en daarmee ook de rente die je moet betalen. Daarnaast zijn er ook regelingen zoals rentemiddeling, waarbij je kunt profiteren van lagere rentetarieven zonder direct over te stappen naar een nieuwe hypotheekverstrekker. Het is altijd verstandig om met je hypotheekadviseur te bespreken welke speciale regelingen er voor jou van toepassing kunnen zijn om zo de beste optie te kiezen voor het verlagen van je hypotheeklasten.

Wanneer moet ik een herziening van mijn hypotheek overwegen?

Het is verstandig om een herziening van je hypotheek te overwegen wanneer er veranderingen zijn in je financiële situatie of wanneer de rente aanzienlijk is gedaald. Een herziening kan gunstig zijn als je wilt profiteren van lagere rentetarieven of als je maandelijkse lasten wilt verlagen door de looptijd van je lening aan te passen. Het is ook raadzaam om een herziening te overwegen als je plannen hebt voor verbouwingen of andere grote uitgaven, waarvoor extra financiering nodig kan zijn. Het is altijd verstandig om advies in te winnen bij een financieel adviseur om te bepalen of een herziening van je hypotheek in jouw specifieke situatie voordelig is.