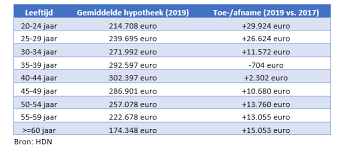
hoeveel kost mijn hypotheek

Hoeveel Kost Mijn Hypotheek?

Wat Kost Mijn Hypotheek?

Een hypotheek afsluiten is een grote financiële verplichting die invloed heeft op je maandelijkse uitgaven. Het is belangrijk om goed te begrijpen hoeveel je hypotheek precies kost, zodat je een weloverwogen beslissing kunt nemen. Hier zijn enkele belangrijke factoren om rekening mee te houden:

Rente

De rente die je betaalt op je hypotheek is een van de grootste kostenposten. De hoogte van de rente hangt af van verschillende factoren, zoals de marktrente, de looptijd van je hypotheek en het type rente (vast of variabel). Het is belangrijk om verschillende rentetarieven te vergelijken om de beste deal te vinden.

Aflossing

Naast de rente moet je ook rekening houden met de aflossing van je hypotheek. Afhankelijk van het type hypotheek dat je kiest, kun je ervoor kiezen om lineair af te lossen (gelijke bedragen per maand) of annuïtair af te lossen (aflopende maandelijkse bedragen). Zorg ervoor dat je het aflossingsschema begrijpt en dat het past binnen je budget.

Overige Kosten

Naast rente en aflossing zijn er nog andere kosten verbonden aan een hypotheek, zoals advieskosten, notariskosten, taxatiekosten en eventuele boeterentes bij vervroegde aflossing. Deze kosten kunnen aanzienlijk oplopen, dus zorg ervoor dat je ze meeneemt in je berekeningen.

Hypotheeklasten Berekenen

Om een goed beeld te krijgen van hoeveel je hypotheek precies kost, kun je gebruikmaken van online hypotheekcalculators. Hiermee kun je eenvoudig berekenen wat je maandelijkse lasten zullen zijn op basis van het leenbedrag, de rente en de looptijd van de hypotheek. Zo kun je beter inschatten of de hypotheek betaalbaar is voor jouw situatie.

Het is verstandig om goed geïnformeerd te zijn over alle kosten die komen kijken bij het afsluiten van een hypotheek. Neem de tijd om verschillende opties te vergelijken en vraag indien nodig advies aan een financieel expert. Zo kun je met vertrouwen een weloverwogen beslissing nemen over jouw nieuwe woningfinanciering.


7 Tips om de Kosten van je Hypotheek te Begrijpen en Te Beheersen

  1. Bereken de totale kosten van je hypotheek, inclusief rente en aflossing.
  2. Vergelijk verschillende hypotheekaanbieders om de beste deal te vinden.
  3. Let op bijkomende kosten zoals advies- en afsluitkosten.
  4. Houd rekening met eventuele boetes bij vervroegd aflossen van je hypotheek.
  5. Overweeg de looptijd van je hypotheek en hoe dit van invloed is op de totale kosten.
  6. Denk aan mogelijke veranderingen in je financiële situatie en hoe dit je hypotheeklasten kan beïnvloeden.
  7. Raadpleeg een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Bereken de totale kosten van je hypotheek, inclusief rente en aflossing.

Het is essentieel om de totale kosten van je hypotheek goed te berekenen, waarbij zowel de rente als de aflossing worden meegenomen. Door een duidelijk overzicht te hebben van alle kosten die gepaard gaan met je hypotheek, kun je een realistische inschatting maken van je maandelijkse financiële verplichtingen. Het is belangrijk om niet alleen naar de initiële kosten te kijken, maar ook naar de langetermijnimpact van de rente en aflossing op je budget. Met een volledig beeld van de totale kosten kun je beter beoordelen of de hypotheek aansluit bij jouw financiële situatie en doelen.

Vergelijk verschillende hypotheekaanbieders om de beste deal te vinden.

Het vergelijken van verschillende hypotheekaanbieders is essentieel om de beste deal te vinden voor jouw hypotheek. Door de rentetarieven, voorwaarden en bijkomende kosten van verschillende aanbieders te vergelijken, kun je een weloverwogen keuze maken die past bij jouw financiële situatie en wensen. Het loont de moeite om de tijd te nemen om verschillende opties te onderzoeken, zodat je uiteindelijk een hypotheek kunt afsluiten die niet alleen betaalbaar is, maar ook aansluit bij jouw behoeften op lange termijn.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is essentieel om bij het berekenen van de kosten van je hypotheek rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze extra kosten kunnen aanzienlijk zijn en dienen niet over het hoofd te worden gezien bij het bepalen van je totale financiële verplichtingen. Zorg ervoor dat je deze bijkomende kosten meeneemt in je budgetplanning, zodat je een realistisch beeld krijgt van wat je daadwerkelijk kwijt zult zijn bij het afsluiten van een hypotheek.

Houd rekening met eventuele boetes bij vervroegd aflossen van je hypotheek.

Het is belangrijk om rekening te houden met eventuele boetes bij vervroegd aflossen van je hypotheek. Sommige hypotheekverstrekkers kunnen een boete opleggen als je eerder dan gepland aflost, omdat zij hierdoor rente-inkomsten mislopen. Deze boetes kunnen aanzienlijk zijn en het is daarom verstandig om de voorwaarden rondom vervroegde aflossing goed te begrijpen voordat je een hypotheek afsluit. Het kan invloed hebben op de totale kosten van je hypotheek en het is belangrijk om dit aspect mee te nemen in je financiële planning.

Overweeg de looptijd van je hypotheek en hoe dit van invloed is op de totale kosten.

Het is essentieel om de looptijd van je hypotheek zorgvuldig te overwegen, aangezien dit een aanzienlijke invloed heeft op de totale kosten van je lening. Een langere looptijd kan leiden tot lagere maandelijkse lasten, maar uiteindelijk betaal je meer rente over de gehele looptijd. Aan de andere kant kan een kortere looptijd hogere maandelijkse lasten met zich meebrengen, maar bespaar je op de totale rentekosten. Het is belangrijk om een balans te vinden tussen betaalbaarheid op korte termijn en kostenbesparing op lange termijn bij het kiezen van de juiste looptijd voor jouw hypotheek.

Denk aan mogelijke veranderingen in je financiële situatie en hoe dit je hypotheeklasten kan beïnvloeden.

Denk bij het berekenen van de kosten van je hypotheek ook aan mogelijke veranderingen in je financiële situatie en hoe deze van invloed kunnen zijn op je hypotheeklasten. Veranderingen zoals een verandering in inkomen, gezinsuitbreiding of onverwachte kosten kunnen impact hebben op je financiële stabiliteit en daarmee op je vermogen om je hypotheeklasten te dragen. Het is verstandig om hier rekening mee te houden en eventueel een financiële buffer in te bouwen of flexibele hypotheekopties te overwegen die rekening houden met dergelijke veranderingen. Zo kun je beter voorbereid zijn op eventuele toekomstige uitdagingen en onvoorziene omstandigheden.

Raadpleeg een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Het is verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over jouw specifieke situatie met betrekking tot de kosten van je hypotheek. Een financieel adviseur kan je helpen om een helder inzicht te krijgen in alle aspecten van het afsluiten van een hypotheek, zoals de rente, aflossing en bijkomende kosten. Door professioneel advies in te winnen, kun je een financieel plan op maat laten maken dat aansluit bij jouw behoeften en financiële doelen.
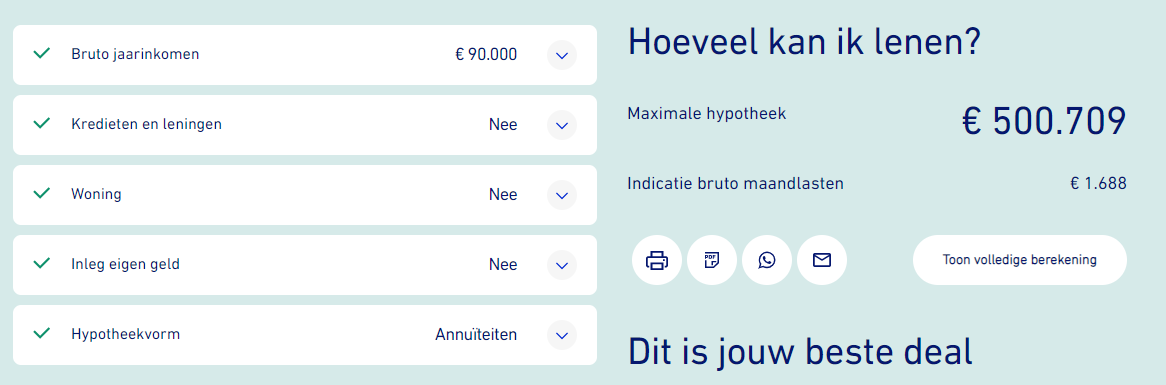
wat kost een hypotheek van 300.000

De Kosten van een Hypotheek van 300.000 Euro

Wat Kost een Hypotheek van 300.000 Euro?

Een hypotheek van 300.000 euro is een aanzienlijke lening die veel mensen nodig hebben om een huis te kunnen kopen. Maar wat zijn de kosten die komen kijken bij het afsluiten van zo’n hypotheek?

De kosten van een hypotheek van 300.000 euro bestaan uit verschillende componenten. Allereerst is er de rente die je moet betalen over het geleende bedrag. De hoogte van de rente kan variëren afhankelijk van de geldverstrekker en de looptijd van de hypotheek.

Daarnaast zijn er ook andere kosten zoals afsluitkosten, advieskosten, taxatiekosten en notariskosten. Deze kosten kunnen behoorlijk oplopen en dienen meegenomen te worden in het totale kostenplaatje van de hypotheek.

Bij het berekenen van wat een hypotheek van 300.000 euro kost, is het belangrijk om ook rekening te houden met eventuele extra’s zoals een overlijdensrisicoverzekering of een bouwdepot.

Al met al is het verstandig om goed onderzoek te doen en verschillende aanbieders te vergelijken voordat je besluit om een hypotheek van 300.000 euro af te sluiten. Zo kun je ervoor zorgen dat je de meest gunstige voorwaarden krijgt en niet voor verrassingen komt te staan.


9 Tips voor het Berekenen van de Kosten van een Hypotheek van 300.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Bereken de totale kosten over de gehele looptijd van de hypotheek.
  4. Kijk naar mogelijke boetes bij vervroegde aflossing.
  5. Onderzoek welke hypotheekvorm het beste bij jouw situatie past.
  6. Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.
  7. Denk aan extra kosten zoals notariskosten en taxatiekosten.
  8. Laat je goed informeren door een financieel adviseur.
  9. Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het is verstandig om de rentetarieven van verschillende geldverstrekkers te vergelijken wanneer je een hypotheek van 300.000 euro overweegt. Door verschillende aanbieders te onderzoeken en de rentetarieven te vergelijken, kun je mogelijk besparen op de totale kosten van je hypotheek. Het loont de moeite om goed te kijken naar de voorwaarden en rentepercentages die elke geldverstrekker hanteert, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële situatie.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het bepalen van het totale plaatje van de hypotheek. Door deze extra kosten in ogenschouw te nemen, kun je een realistisch beeld krijgen van wat de hypotheek daadwerkelijk zal kosten en voorkom je verrassingen achteraf.

Bereken de totale kosten over de gehele looptijd van de hypotheek.

Het is verstandig om bij het overwegen van de kosten van een hypotheek van 300.000 euro de totale kosten over de gehele looptijd van de hypotheek te berekenen. Door niet alleen naar de maandelijkse aflossingen en rente te kijken, maar ook naar bijkomende kosten zoals afsluitkosten en eventuele verzekeringen, krijg je een beter beeld van wat de hypotheek daadwerkelijk zal kosten. Op deze manier kun je een weloverwogen beslissing nemen en zorgen dat je financieel voorbereid bent voor de lange termijn.

Kijk naar mogelijke boetes bij vervroegde aflossing.

Het is verstandig om bij het overwegen van een hypotheek van 300.000 euro ook te kijken naar mogelijke boetes bij vervroegde aflossing. Sommige geldverstrekkers rekenen kosten wanneer je besluit om eerder dan gepland af te lossen op je hypotheek. Door deze boetes in overweging te nemen, kun je beter inschatten wat de totale kosten zullen zijn en welke financiële impact vervroegde aflossing kan hebben op jouw hypotheek. Het is daarom belangrijk om hier goed op te letten en eventueel advies in te winnen bij een financieel expert voordat je een definitieve beslissing neemt.

Onderzoek welke hypotheekvorm het beste bij jouw situatie past.

Het is essentieel om te onderzoeken welke hypotheekvorm het beste aansluit bij jouw specifieke situatie wanneer je een hypotheek van 300.000 euro overweegt. Verschillende hypotheekvormen hebben elk hun eigen voor- en nadelen, zoals annuïtaire hypotheek, lineaire hypotheek of aflossingsvrije hypotheek. Door grondig onderzoek te doen en advies in te winnen, kun je de juiste keuze maken die past bij jouw financiële doelen en mogelijkheden op de lange termijn.

Houd rekening met eventuele verzekeringen die verplicht zijn of handig kunnen zijn.

Het is belangrijk om rekening te houden met eventuele verzekeringen die verplicht zijn of handig kunnen zijn bij het afsluiten van een hypotheek van 300.000 euro. Denk hierbij aan een overlijdensrisicoverzekering die de hypotheek (deels) kan aflossen in geval van overlijden. Ook kan het handig zijn om een arbeidsongeschiktheidsverzekering af te sluiten, zodat je ook in geval van arbeidsongeschiktheid de maandelijkse lasten kunt blijven betalen. Het is verstandig om goed te informeren welke verzekeringen passend zijn bij jouw situatie en financiële behoeften.

Denk aan extra kosten zoals notariskosten en taxatiekosten.

Het is belangrijk om bij het overwegen van de kosten van een hypotheek van 300.000 euro rekening te houden met extra kosten, zoals notariskosten en taxatiekosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het plannen van je totale budget voor het afsluiten van een hypotheek. Het is verstandig om deze extra kosten mee te nemen in je berekeningen om een realistisch beeld te krijgen van wat de totale financiële verplichtingen zullen zijn bij het aangaan van een hypotheeklening.

Laat je goed informeren door een financieel adviseur.

Het is van essentieel belang om je goed te laten informeren door een financieel adviseur wanneer je overweegt een hypotheek van 300.000 euro af te sluiten. Een financieel adviseur kan je helpen bij het begrijpen van alle kosten en voorwaarden die komen kijken bij het afsluiten van een hypotheek. Door hun expertise en ervaring kunnen zij je voorzien van waardevol advies dat aansluit bij jouw persoonlijke financiële situatie en doelen. Het raadplegen van een financieel adviseur kan je helpen om weloverwogen beslissingen te nemen en eventuele valkuilen te vermijden.

Neem de tijd om verschillende opties te vergelijken en maak een weloverwogen keuze.

Het is essentieel om de tijd te nemen om verschillende opties voor een hypotheek van 300.000 euro te vergelijken en vervolgens een weloverwogen keuze te maken. Door grondig onderzoek te doen en diverse aanbieders te bekijken, kun je de voorwaarden, rentetarieven en bijkomende kosten vergelijken om zo de beste deal te vinden die aansluit bij jouw financiële situatie. Het nemen van deze stap kan helpen om onaangename verrassingen in de toekomst te voorkomen en ervoor te zorgen dat je met vertrouwen een belangrijke financiële beslissing neemt.

hoe hypotheek berekenen

Hoe Een Hypotheek Berekenen: Tips en Informatie

Alles Wat Je Moet Weten Over Het Berekenen van een Hypotheek

Als je van plan bent een huis te kopen, is het berekenen van een hypotheek een belangrijke stap in het proces. Een hypotheek is een lening die je afsluit om een huis te kunnen financieren. Het is essentieel om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn voordat je een hypotheek afsluit. Hier zijn enkele belangrijke punten om in gedachten te houden bij het berekenen van een hypotheek:

Inkomen en Uitgaven

De eerste stap bij het berekenen van een hypotheek is het beoordelen van je inkomen en uitgaven. Banken zullen kijken naar je bruto-inkomen, vaste lasten, eventuele leningen en andere financiële verplichtingen om te bepalen hoeveel je kunt lenen.

Hypotheekrente

De hypotheekrente is een belangrijke factor bij het berekenen van je maandelijkse kosten. Hoe hoger de rente, hoe hoger je maandelijkse aflossing zal zijn. Het is verstandig om verschillende aanbieders te vergelijken om de beste rente voor jouw situatie te vinden.

Looptijd en Aflossingsvorm

De looptijd van de hypotheek en de aflossingsvorm hebben invloed op de totale kosten van de lening. Kies tussen annuïtaire, lineaire of aflossingsvrije hypotheken, afhankelijk van jouw financiële doelen en mogelijkheden.

Eigen Geld Inbrengen

Het inbrengen van eigen geld kan gunstig zijn bij het berekenen van een hypotheek. Hoe meer eigen geld je inbrengt, hoe lager het bedrag dat je moet lenen en dus ook de maandelijkse lasten.

Het berekenen van een hypotheek kan complex lijken, maar met de juiste informatie en begeleiding kun je goed voorbereid zijn wanneer je op zoek gaat naar jouw droomhuis. Neem de tijd om verschillende scenario’s te overwegen en raadpleeg indien nodig een financieel adviseur voor persoonlijk advies.


Veelgestelde Vragen over het Berekenen van een Hypotheek

  1. Hoeveel kan ik lenen voor een hypotheek?
  2. Wat zijn de belangrijkste factoren bij het berekenen van een hypotheek?
  3. Hoe beïnvloedt mijn inkomen mijn maximale leenbedrag?
  4. Welke rol speelt de hypotheekrente bij het berekenen van mijn maandelijkse kosten?
  5. Wat zijn de verschillende aflossingsvormen en welke past het beste bij mij?
  6. Is het verstandig om eigen geld in te brengen bij het afsluiten van een hypotheek?
  7. Waar kan ik terecht voor hulp en advies bij het berekenen van een hypotheek?

Hoeveel kan ik lenen voor een hypotheek?

Het bepalen van het bedrag dat je kunt lenen voor een hypotheek is een veelgestelde vraag bij het berekenen van een hypotheek. Verschillende factoren, zoals je inkomen, vaste lasten, eventuele leningen en de hypotheekrente, spelen een rol bij het vaststellen van het maximale leenbedrag. Banken zullen ook kijken naar je financiële stabiliteit en kredietgeschiedenis om te bepalen hoeveel risico ze bereid zijn te nemen. Het is verstandig om een realistische inschatting te maken van je financiële situatie en om advies in te winnen bij een hypotheekadviseur om een goed beeld te krijgen van het bedrag dat je verantwoord kunt lenen voor de aankoop van een huis.

Wat zijn de belangrijkste factoren bij het berekenen van een hypotheek?

Bij het berekenen van een hypotheek zijn er verschillende belangrijke factoren om rekening mee te houden. Allereerst spelen je inkomen en uitgaven een cruciale rol, aangezien banken deze gebruiken om te bepalen hoeveel je kunt lenen. Daarnaast is de hypotheekrente een essentiële factor, aangezien deze van invloed is op je maandelijkse aflossing. De keuze van de looptijd en aflossingsvorm van de hypotheek zijn ook belangrijk, omdat deze de totale kosten van de lening beïnvloeden. Verder kan het inbrengen van eigen geld gunstig zijn, aangezien dit kan helpen om het te lenen bedrag en daarmee de maandelijkse lasten te verlagen. Het is verstandig om al deze factoren zorgvuldig te overwegen bij het berekenen van een hypotheek.

Hoe beïnvloedt mijn inkomen mijn maximale leenbedrag?

Je inkomen speelt een cruciale rol bij het bepalen van je maximale leenbedrag voor een hypotheek. Banken en geldverstrekkers kijken naar je bruto-inkomen om te beoordelen hoeveel je kunt lenen. Over het algemeen geldt dat hoe hoger je inkomen is, hoe meer je in staat zult zijn om te lenen. Dit komt doordat een hoger inkomen aantoont dat je waarschijnlijk in staat bent om de maandelijkse aflossingen te voldoen. Het is echter belangrijk om ook rekening te houden met andere financiële verplichtingen en vaste lasten, aangezien deze ook van invloed zijn op het uiteindelijke bedrag dat je kunt lenen voor een hypotheek.

Welke rol speelt de hypotheekrente bij het berekenen van mijn maandelijkse kosten?

De hypotheekrente speelt een cruciale rol bij het berekenen van je maandelijkse kosten voor een hypotheek. De hoogte van de rente bepaalt namelijk hoeveel je maandelijks aan rente en aflossing zult betalen. Een lagere rente resulteert in lagere maandelijkse kosten, terwijl een hogere rente juist leidt tot hogere maandlasten. Het is daarom verstandig om goed te letten op de rentetarieven en om verschillende aanbieders te vergelijken om de meest gunstige optie te vinden die past bij jouw financiële situatie.

Wat zijn de verschillende aflossingsvormen en welke past het beste bij mij?

Er zijn verschillende aflossingsvormen voor hypotheken, elk met zijn eigen voor- en nadelen. De drie meest voorkomende aflossingsvormen zijn annuïtair, lineair en aflossingsvrij. Bij een annuïtaire hypotheek betaal je elke maand een vast bedrag dat bestaat uit rente en aflossing, waarbij de rente in het begin hoger is en geleidelijk afneemt. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor de totale schuld lineair daalt. Een aflossingsvrije hypotheek houdt in dat je gedurende de looptijd alleen rente betaalt en aan het einde van de looptijd het volledige hypotheekbedrag in één keer moet terugbetalen. Het kiezen van de juiste aflossingsvorm hangt af van jouw financiële situatie, doelen en risicobereidheid. Het is verstandig om advies in te winnen bij een financieel adviseur om te bepalen welke aflossingsvorm het beste bij jou past.

Is het verstandig om eigen geld in te brengen bij het afsluiten van een hypotheek?

Het inbrengen van eigen geld bij het afsluiten van een hypotheek kan een verstandige keuze zijn. Door eigen geld in te brengen, verlaag je het bedrag dat je moet lenen en daarmee ook de maandelijkse aflossingen. Bovendien kan het inbrengen van eigen geld gunstig zijn voor het verkrijgen van een lagere rente en het vermijden van extra kosten zoals de Nationale Hypotheek Garantie (NHG). Het is echter belangrijk om te overwegen hoeveel eigen geld je wilt en kunt inbrengen, gezien andere financiële doelen en reserves die je wilt behouden. Het kan verstandig zijn om met een financieel adviseur te overleggen om de beste aanpak te bepalen die past bij jouw specifieke situatie.

Waar kan ik terecht voor hulp en advies bij het berekenen van een hypotheek?

Voor hulp en advies bij het berekenen van een hypotheek kun je terecht bij verschillende bronnen. Banken en financiële instellingen bieden vaak hypotheekadviseurs die je kunnen begeleiden bij het berekenen van je maximale leenbedrag en de maandelijkse kosten. Daarnaast kun je ook onafhankelijke hypotheekadviseurs inschakelen die je helpen bij het vergelijken van verschillende hypotheekopties en het vinden van de beste deal voor jouw situatie. Het is verstandig om meerdere adviezen te vergelijken en goed te overwegen voordat je een definitieve beslissing neemt over het afsluiten van een hypotheek.

Hoe Bereken Je Hypotheekrente: Een Stapsgewijze Uitleg

Hoe Bereken Je Hypotheekrente?

Als je een huis wilt kopen en daarvoor een hypotheek nodig hebt, is het belangrijk om te begrijpen hoe de hypotheekrente wordt berekend. De hypotheekrente is het bedrag dat je betaalt aan de geldverstrekker voor het lenen van het geld voor je huis. Het bepaalt mede hoeveel je maandelijks aan hypotheeklasten zult hebben.

De hoogte van de hypotheekrente wordt beïnvloed door verschillende factoren, zoals de marktrente, de looptijd van de lening, het type rente (vast of variabel), en jouw persoonlijke financiële situatie. Hier volgen enkele stappen om de hypotheekrente te berekenen:

  1. Bepaal het leenbedrag: Dit is het totale bedrag dat je wilt lenen voor je huis.
  2. Kies het rentetype: Beslis of je een vaste of variabele rente wilt. Een vaste rente blijft gedurende de afgesproken periode gelijk, terwijl een variabele rente kan fluctueren op basis van marktontwikkelingen.
  3. Bereken de rentevoet: De geldverstrekker zal een rentepercentage hanteren op basis van jouw financiële situatie en marktomstandigheden. Dit percentage bepaalt hoeveel rente je maandelijks zult betalen.
  4. Bereken de maandelijkse lasten: Door het leenbedrag, de rentevoet en de looptijd van de lening te combineren, kun je berekenen hoeveel je maandelijks aan hypotheeklasten zult hebben.
  5. Vergelijk aanbieders: Het loont om verschillende geldverstrekkers te vergelijken om zo de beste deal te vinden met een gunstige rente en voorwaarden die passen bij jouw situatie.

Het is verstandig om goed geïnformeerd te zijn over hoe hypotheekrentes worden berekend voordat je een beslissing neemt over het afsluiten van een hypotheek. Zo kun je ervoor zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële doelen en mogelijkheden.


8 Tips voor het Berekenen van Hypotheekrente: Een Praktische Gids

  1. Bepaal de hoogte van het hypotheekbedrag dat je wilt lenen.
  2. Vergelijk verschillende hypotheekaanbieders en hun rentetarieven.
  3. Kies tussen een vaste of variabele rente, afhankelijk van jouw voorkeuren en situatie.
  4. Bereken de looptijd van de hypotheek en hoe dit de rente beïnvloedt.
  5. Houd rekening met bijkomende kosten zoals advieskosten en notariskosten.
  6. Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen.
  7. Let op mogelijke boetes bij vervroegde aflossing en hoe dit de totale kosten kan beïnvloeden.
  8. Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van hypotheekrente.

Bepaal de hoogte van het hypotheekbedrag dat je wilt lenen.

Het bepalen van de hoogte van het hypotheekbedrag dat je wilt lenen is een cruciale eerste stap bij het berekenen van de hypotheekrente. Het is belangrijk om realistisch te zijn over hoeveel geld je nodig hebt voor de aankoop van je huis, rekening houdend met zaken zoals de koopsom, eventuele verbouwingskosten en bijkomende kosten zoals overdrachtsbelasting en notariskosten. Door een duidelijk beeld te hebben van het benodigde leenbedrag, kun je gericht op zoek gaan naar de beste hypotheekopties die aansluiten bij jouw financiële situatie.

Vergelijk verschillende hypotheekaanbieders en hun rentetarieven.

Het is essentieel om verschillende hypotheekaanbieders en hun rentetarieven te vergelijken bij het berekenen van hypotheekrente. Door verschillende aanbieders te vergelijken, kun je een beter inzicht krijgen in de diverse opties die beschikbaar zijn en de voorwaarden die elk van hen biedt. Op deze manier kun je een weloverwogen beslissing nemen en de hypotheekverstrekker kiezen die de meest gunstige rente en voorwaarden biedt die passen bij jouw financiële situatie. Het vergelijken van aanbieders kan helpen om kosten te besparen en ervoor te zorgen dat je een hypotheek afsluit die het beste aansluit bij jouw behoeften.

Kies tussen een vaste of variabele rente, afhankelijk van jouw voorkeuren en situatie.

Het is belangrijk om tussen een vaste of variabele rente te kiezen op basis van jouw voorkeuren en financiële situatie. Een vaste rente biedt stabiliteit doordat het rentepercentage gedurende de afgesproken periode gelijk blijft, waardoor je weet waar je aan toe bent. Aan de andere kant kan een variabele rente gunstig zijn als je profiteert van eventuele dalingen in de marktrente, maar het brengt ook meer risico met zich mee als de rente stijgt. Het is verstandig om goed na te denken over welk type rente het beste past bij jouw behoeften en omstandigheden voordat je een beslissing neemt over je hypotheek.

Bereken de looptijd van de hypotheek en hoe dit de rente beïnvloedt.

Het berekenen van de looptijd van de hypotheek is essentieel bij het bepalen van de hypotheekrente. Over het algemeen geldt: hoe langer de looptijd, hoe hoger de rente die je zult betalen. Dit komt doordat geldverstrekkers een hoger risico lopen bij langere looptijden, waardoor ze een hogere rente in rekening brengen. Het is daarom verstandig om bij het afsluiten van een hypotheek goed te overwegen welke looptijd het beste past bij jouw financiële situatie en doelen, zodat je niet alleen de juiste rente betaalt, maar ook een haalbare aflossingsperiode hebt.

Houd rekening met bijkomende kosten zoals advieskosten en notariskosten.

Het is belangrijk om bij het berekenen van de hypotheekrente ook rekening te houden met bijkomende kosten, zoals advieskosten en notariskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen bij het afsluiten van een hypotheek. Door deze extra kosten in je berekeningen op te nemen, krijg je een realistischer beeld van wat de uiteindelijke financiële impact zal zijn. Het is verstandig om deze bijkomende kosten mee te nemen in je budgetplanning om verrassingen te voorkomen en een goed overzicht te hebben van alle financiële aspecten rondom het afsluiten van een hypotheek.

Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen.

Controleer of je in aanmerking komt voor eventuele kortingen op de rente, bijvoorbeeld door extra aflossingen te doen. Door extra aflossingen te doen op je hypotheek, kun je mogelijk in aanmerking komen voor een lagere rente. Geldverstrekkers belonen vaak extra aflossingen met gunstigere rentetarieven, wat kan resulteren in lagere maandelijkse hypotheeklasten en een kortere looptijd van de lening. Het is daarom verstandig om te onderzoeken welke mogelijkheden er zijn om korting op de rente te krijgen en hoe dit jouw financiële situatie positief kan beïnvloeden.

Let op mogelijke boetes bij vervroegde aflossing en hoe dit de totale kosten kan beïnvloeden.

Het is belangrijk om aandacht te besteden aan mogelijke boetes bij vervroegde aflossing en hoe dit van invloed kan zijn op de totale kosten van je hypotheek. Sommige geldverstrekkers rekenen een boete als je besluit om eerder dan gepland af te lossen. Deze boetes kunnen aanzienlijk zijn en het is essentieel om hier rekening mee te houden bij het berekenen van de totale kosten van je hypotheek. Het is verstandig om de voorwaarden met betrekking tot vervroegde aflossing goed door te nemen voordat je een hypotheek afsluit, zodat je niet voor onverwachte kosten komt te staan in de toekomst.

Raadpleeg een financieel adviseur voor persoonlijk advies over het berekenen van hypotheekrente.

Het is raadzaam om een financieel adviseur te raadplegen voor persoonlijk advies over het berekenen van hypotheekrente. Een financieel adviseur kan je helpen om de complexe aspecten van hypotheekrenteberekening te begrijpen en kan je begeleiden bij het nemen van de juiste beslissingen die aansluiten bij jouw specifieke financiële situatie en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je een weloverwogen keuze maakt bij het afsluiten van een hypotheek.

hoeveel kost hypotheek

Hoeveel Kost Een Hypotheek? Ontdek De Belangrijkste Kosten

Wat Kost Een Hypotheek? Ontdek De Belangrijkste Kosten

Een hypotheek afsluiten is een grote financiële verplichting die gepaard gaat met verschillende kosten. Het is belangrijk om een duidelijk beeld te hebben van alle kosten die komen kijken bij het afsluiten en hebben van een hypotheek. Hieronder bespreken we de belangrijkste kostenposten:

Rente

De rente die je betaalt op je hypotheek is een van de grootste kostenposten. De hoogte van de rente hangt af van verschillende factoren, zoals de marktrente, de looptijd van je hypotheek en het type rente dat je kiest (vast of variabel).

Afsluitkosten

Bij het afsluiten van een hypotheek komen ook afsluitkosten kijken. Dit zijn kosten voor het advies en bemiddeling van de hypotheekadviseur, taxatiekosten, notariskosten en eventuele kosten voor het aanvragen van NHG (Nationale Hypotheek Garantie).

Overige Kosten

Naast rente en afsluitkosten zijn er nog andere kosten waar je rekening mee moet houden, zoals notariskosten voor de leveringsakte en hypotheekakte, taxatiekosten, eventuele bouwkundige keuringen en eventuele kosten voor het oversluiten van je hypotheek.

Maandelijkse Lasten

Niet alleen de eenmalige kosten zijn belangrijk om in overweging te nemen, maar ook de maandelijkse lasten van je hypotheek. Denk hierbij aan de maandelijkse aflossing en rentebetalingen, maar ook aan eventuele premies voor verzekeringen die gekoppeld zijn aan je hypotheek.

Het is verstandig om goed in kaart te brengen wat een hypotheek precies kost voordat je deze afsluit. Zo voorkom je verrassingen en weet je precies waar je financieel aan toe bent.


5 Tips om de Kosten van je Hypotheek te Begrijpen en Te Optimaliseren

  1. Bereken hoeveel hypotheek je kunt krijgen voordat je op huizenjacht gaat.
  2. Vergeet niet om rekening te houden met bijkomende kosten, zoals notariskosten en makelaarskosten.
  3. Onderhandel met verschillende geldverstrekkers om de beste rente voor je hypotheek te krijgen.
  4. Let op eventuele boetes bij extra aflossen op je hypotheek en informeer hiernaar bij de geldverstrekker.
  5. Houd rekening met verzekeringen die verplicht zijn bij het afsluiten van een hypotheek, zoals een overlijdensrisicoverzekering.

Bereken hoeveel hypotheek je kunt krijgen voordat je op huizenjacht gaat.

Het is verstandig om te berekenen hoeveel hypotheek je kunt krijgen voordat je op huizenjacht gaat. Door vooraf een duidelijk beeld te hebben van je financiële mogelijkheden, voorkom je teleurstellingen en weet je binnen welk budget je op zoek kunt gaan naar een geschikte woning. Het berekenen van je maximale hypotheekbedrag helpt je om realistische verwachtingen te creëren en gerichter te zoeken naar een huis dat past bij jouw financiële situatie.

Vergeet niet om rekening te houden met bijkomende kosten, zoals notariskosten en makelaarskosten.

Vergeet niet om rekening te houden met bijkomende kosten, zoals notariskosten en makelaarskosten. Deze kosten kunnen aanzienlijk bijdragen aan de totale kosten van het afsluiten van een hypotheek en dienen daarom zorgvuldig te worden meegenomen in je financiële planning. Het is essentieel om een volledig beeld te hebben van alle potentiële kosten om zo een weloverwogen beslissing te kunnen nemen bij het afsluiten van een hypotheek.

Onderhandel met verschillende geldverstrekkers om de beste rente voor je hypotheek te krijgen.

Het loont de moeite om te onderhandelen met verschillende geldverstrekkers om de beste rente voor je hypotheek te krijgen. Door offertes van verschillende aanbieders te vergelijken en te bespreken, kun je mogelijk gunstigere voorwaarden bedingen. Het is verstandig om niet alleen naar de rente, maar ook naar andere kosten en voorwaarden te kijken bij het kiezen van een hypotheekverstrekker. Met een goede onderhandeling kun je uiteindelijk geld besparen en een hypotheek afsluiten die goed bij jouw financiële situatie past.

Let op eventuele boetes bij extra aflossen op je hypotheek en informeer hiernaar bij de geldverstrekker.

Het is belangrijk om alert te zijn op mogelijke boetes bij het extra aflossen op je hypotheek en hierover informatie in te winnen bij de geldverstrekker. Sommige hypotheekverstrekkers rekenen een boete wanneer je meer wilt aflossen dan is toegestaan volgens de voorwaarden van je hypotheek. Door vooraf goed geïnformeerd te zijn over eventuele boetes, voorkom je onverwachte kosten en kun je een weloverwogen beslissing nemen over het aflossen van je hypotheek.

Houd rekening met verzekeringen die verplicht zijn bij het afsluiten van een hypotheek, zoals een overlijdensrisicoverzekering.

Bij het afsluiten van een hypotheek is het belangrijk om rekening te houden met verzekeringen die verplicht kunnen zijn, zoals een overlijdensrisicoverzekering. Deze verzekering biedt dekking in het geval van overlijden van de hypotheekhouder, waardoor de openstaande hypotheeksom (gedeeltelijk) wordt afbetaald. Het is essentieel om de kosten en voorwaarden van dergelijke verzekeringen mee te nemen in je totale kostenplaatje bij het afsluiten van een hypotheek. Zo zorg je ervoor dat je financiële situatie goed beschermd is en dat je niet voor onverwachte verrassingen komt te staan.

wat kost het afsluiten van een hypotheek

De Kosten van het Afsluiten van een Hypotheek: Wat Kost Het Echt?

Wat Kost Het Afsluiten van een Hypotheek?

Het afsluiten van een hypotheek brengt verschillende kosten met zich mee. Het is belangrijk om deze kosten in overweging te nemen bij het plannen van de aankoop van een huis. Hier zijn enkele veelvoorkomende kosten die gepaard gaan met het afsluiten van een hypotheek:

Advies- en bemiddelingskosten

Als je advies inwint bij een hypotheekadviseur of bemiddelaar, zul je hiervoor kosten moeten betalen. Deze kosten kunnen variëren afhankelijk van de diensten die worden verleend.

Notariskosten

Bij het afsluiten van een hypotheek moeten bepaalde documenten worden opgesteld door een notaris. De notariskosten kunnen verschillen op basis van de complexiteit van de situatie.

Taxatiekosten

Voordat een hypotheek wordt verstrekt, moet de waarde van het huis worden getaxeerd. De kosten voor deze taxatie zijn voor rekening van de koper.

Overdrachtsbelasting

Bij de aankoop van een huis moet overdrachtsbelasting worden betaald aan de Belastingdienst. Het tarief hiervan kan variëren en is afhankelijk van verschillende factoren.

Afsluitprovisie

Sommige geldverstrekkers brengen afsluitprovisie in rekening voor het verstrekken van de hypotheek. Dit is een vergoeding voor het regelen en afsluiten van de lening.

Het is belangrijk om al deze kosten mee te nemen in je budgettering wanneer je een hypotheek afsluit. Zorg ervoor dat je goed geïnformeerd bent over alle mogelijke kosten voordat je definitief besluit om een lening aan te gaan.


7 Tips om de Kosten van het Afsluiten van een Hypotheek te Beheersen

  1. Vraag offertes op bij verschillende hypotheekverstrekkers voor de beste tarieven.
  2. Let op bijkomende kosten zoals advies- en bemiddelingskosten.
  3. Bereken hoeveel je kunt lenen en welke maandlasten daarbij horen.
  4. Verdiep je in de verschillende hypotheekvormen om de juiste keuze te maken.
  5. Houd rekening met eventuele boetes bij vervroegd aflossen van de hypotheek.
  6. Controleer of je in aanmerking komt voor rentekorting, bijvoorbeeld door een hogere eigen inbreng.
  7. Laat je goed informeren over alle aspecten van het afsluiten van een hypotheek door een financieel adviseur.

Vraag offertes op bij verschillende hypotheekverstrekkers voor de beste tarieven.

Het is verstandig om offertes op te vragen bij verschillende hypotheekverstrekkers wanneer je een hypotheek afsluit. Door tarieven en voorwaarden te vergelijken, kun je de beste deal vinden die past bij jouw financiële situatie. Het loont de moeite om verschillende opties te verkennen en zo de meest gunstige hypotheekvoorwaarden te selecteren die aansluiten bij jouw behoeften en budget.

Let op bijkomende kosten zoals advies- en bemiddelingskosten.

Het is essentieel om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals advies- en bemiddelingskosten. Deze kosten kunnen aanzienlijk variëren en dienen zorgvuldig te worden overwogen bij het plannen van de financiering voor een huis. Het is verstandig om transparantie te zoeken in de tarieven en diensten die door hypotheekadviseurs of bemiddelaars worden aangeboden, zodat je niet voor onverwachte kosten komt te staan tijdens het hypotheekproces.

Bereken hoeveel je kunt lenen en welke maandlasten daarbij horen.

Het is verstandig om voorafgaand aan het afsluiten van een hypotheek te berekenen hoeveel je daadwerkelijk kunt lenen en welke maandelijkse lasten hiermee gepaard gaan. Door een gedegen berekening te maken, krijg je inzicht in je financiële mogelijkheden en weet je wat je kunt verwachten qua maandelijkse kosten. Op deze manier kun je een weloverwogen beslissing nemen en voorkom je dat je voor verrassingen komt te staan. Het is essentieel om realistisch te zijn over je financiële situatie en alleen een lening af te sluiten die past binnen jouw budget.

Verdiep je in de verschillende hypotheekvormen om de juiste keuze te maken.

Het is essentieel om je te verdiepen in de verschillende hypotheekvormen om de juiste keuze te maken bij het afsluiten van een hypotheek. Door te begrijpen welke opties er zijn en hoe deze vormen zich tot elkaar verhouden, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en toekomstplannen. Het vergelijken van hypotheekvormen stelt je in staat om de voor- en nadelen af te wegen en een hypotheek te kiezen die het beste bij jou past. Het is daarom verstandig om je goed te informeren en advies in te winnen voordat je een definitieve keuze maakt.

Houd rekening met eventuele boetes bij vervroegd aflossen van de hypotheek.

Bij het afsluiten van een hypotheek is het belangrijk om rekening te houden met eventuele boetes die kunnen gelden bij vervroegd aflossen van de hypotheek. Geldverstrekkers kunnen een boete opleggen als je eerder dan de afgesproken termijn extra aflost op je hypotheek. Het is verstandig om deze voorwaarden goed door te nemen voordat je een hypotheek afsluit, zodat je niet voor verrassingen komt te staan wanneer je extra wilt aflossen op je lening.

Controleer of je in aanmerking komt voor rentekorting, bijvoorbeeld door een hogere eigen inbreng.

Het is verstandig om te controleren of je in aanmerking komt voor rentekorting bij het afsluiten van een hypotheek, bijvoorbeeld door een hogere eigen inbreng te doen. Door een groter bedrag zelf in te brengen, kun je mogelijk een lagere rente bedingen van de geldverstrekker. Dit kan op de lange termijn aanzienlijke besparingen opleveren en je helpen om de totale kosten van je hypotheek te verlagen. Het loont dus zeker de moeite om te onderzoeken welke mogelijkheden er zijn voor rentekorting en hoe je hier optimaal gebruik van kunt maken.

Laat je goed informeren over alle aspecten van het afsluiten van een hypotheek door een financieel adviseur.

Het is essentieel om je goed te laten informeren over alle aspecten van het afsluiten van een hypotheek door een financieel adviseur. Een deskundige adviseur kan je helpen bij het begrijpen van de verschillende kosten die gepaard gaan met het afsluiten van een hypotheek en kan je begeleiden bij het nemen van weloverwogen beslissingen. Door advies in te winnen bij een professional, kun je ervoor zorgen dat je volledig op de hoogte bent van alle financiële verplichtingen en mogelijkheden, waardoor je met vertrouwen de juiste keuzes kunt maken voor jouw situatie.

wat kost hypotheek afsluiten

De Kosten van het Afsluiten van een Hypotheek: Wat Kost Het Eigenlijk?

Wat Kost Het Afsluiten van een Hypotheek?

Het afsluiten van een hypotheek brengt verschillende kosten met zich mee. Het is belangrijk om deze kosten in overweging te nemen bij het plannen van de aankoop van een huis. Hier zijn enkele van de belangrijkste kostenposten die gepaard gaan met het afsluiten van een hypotheek:

Advies- en Bemiddelingskosten

Als je gebruikmaakt van een hypotheekadviseur of -bemiddelaar, zul je advies- en bemiddelingskosten moeten betalen. Deze kosten kunnen variëren, afhankelijk van de diensten die worden verleend en het tarief van de adviseur.

Taxatiekosten

Voordat een hypotheekverstrekker akkoord gaat met het verstrekken van een lening, moet de waarde van het huis worden getaxeerd. De kosten voor deze taxatie zijn voor rekening van de koper.

Notariskosten

Bij het afsluiten van een hypotheek moeten er notariële akten worden opgesteld. De notariskosten om deze akten op te maken en te passeren zijn ook onderdeel van de totale kosten.

Afsluitprovisie

Sommige geldverstrekkers rekenen afsluitprovisie voor het verstrekken van een hypotheek. Deze provisie kan als percentage van het leenbedrag worden berekend.

Overige Kosten

Naast bovengenoemde kosten zijn er nog andere bijkomende kosten, zoals administratiekosten, taxatierapporten, adviesgesprekken en eventuele bankgarantiekosten.

Het is verstandig om vooraf goed in kaart te brengen welke kosten er komen kijken bij het afsluiten van een hypotheek, zodat je niet voor verrassingen komt te staan. Een helder overzicht helpt je bij het maken van weloverwogen financiële beslissingen.


5 Tips om de Kosten van het Afsluiten van een Hypotheek te Beheersen

  1. Vergelijk verschillende hypotheekverstrekkers om de beste prijs te vinden.
  2. Let op bijkomende kosten zoals advies- en bemiddelingskosten.
  3. Onderhandel over de afsluitkosten om mogelijk geld te besparen.
  4. Kijk naar de voorwaarden en eventuele boetes bij vervroegd aflossen van de hypotheek.
  5. Overweeg om een onafhankelijke adviseur in te schakelen voor deskundig advies.

Vergelijk verschillende hypotheekverstrekkers om de beste prijs te vinden.

Het is verstandig om verschillende hypotheekverstrekkers met elkaar te vergelijken om de beste prijs te vinden bij het afsluiten van een hypotheek. Door offertes en voorwaarden van diverse aanbieders te vergelijken, kun je een weloverwogen keuze maken en mogelijk geld besparen op de totale kosten van het afsluiten van je hypotheek. Het loont de moeite om de tijd te nemen voor deze vergelijking, zodat je uiteindelijk een hypotheek afsluit die goed aansluit bij jouw financiële situatie en wensen.

Let op bijkomende kosten zoals advies- en bemiddelingskosten.

Het is essentieel om aandacht te besteden aan bijkomende kosten zoals advies- en bemiddelingskosten bij het afsluiten van een hypotheek. Deze kosten kunnen aanzienlijk variëren en hebben invloed op het totale bedrag dat je moet betalen om een hypotheek af te sluiten. Door deze kosten zorgvuldig te overwegen en in je financiële planning op te nemen, kun je beter voorbereid zijn en onverwachte verrassingen voorkomen.

Onderhandel over de afsluitkosten om mogelijk geld te besparen.

Het is verstandig om te onderhandelen over de afsluitkosten bij het afsluiten van een hypotheek, aangezien dit je mogelijk geld kan besparen. Door te proberen om de kosten omlaag te krijgen, kun je de totale financiële lasten verminderen en wellicht gunstigere voorwaarden bedingen. Het loont dus de moeite om kritisch te kijken naar de verschillende kostenposten en te streven naar een zo voordelig mogelijke regeling.

Kijk naar de voorwaarden en eventuele boetes bij vervroegd aflossen van de hypotheek.

Het is essentieel om goed te kijken naar de voorwaarden en eventuele boetes die van toepassing zijn bij vervroegd aflossen van de hypotheek. Sommige hypotheekverstrekkers rekenen kosten wanneer je eerder dan afgesproken wilt aflossen, wat invloed kan hebben op de totale kosten van de lening. Door deze voorwaarden zorgvuldig te bestuderen, kun je een weloverwogen beslissing nemen en mogelijke verrassingen in de toekomst voorkomen.

Overweeg om een onafhankelijke adviseur in te schakelen voor deskundig advies.

Overweeg om een onafhankelijke adviseur in te schakelen voor deskundig advies bij het afsluiten van een hypotheek. Een onafhankelijke adviseur kan je helpen om de juiste keuzes te maken en inzicht te geven in de verschillende kosten die gepaard gaan met het afsluiten van een hypotheek. Door gebruik te maken van hun expertise en ervaring, kun je zeker zijn dat je goed geïnformeerd bent en de financiële beslissingen neemt die het beste aansluiten bij jouw situatie.

wat kost hypotheek

Kosten van een Hypotheek: Wat Kost het Echt?

Wat Kost een Hypotheek?

Een hypotheek afsluiten is een grote stap in het leven van veel mensen. Het kopen van een huis brengt niet alleen vreugde met zich mee, maar ook financiële verplichtingen. Het is daarom belangrijk om goed op de hoogte te zijn van de kosten die gepaard gaan met het hebben van een hypotheek.

Rente

Een van de belangrijkste kostenposten bij een hypotheek is de rente die je betaalt over het geleende bedrag. De hoogte van de rente kan variëren en wordt beïnvloed door verschillende factoren, zoals de marktrente en jouw persoonlijke financiële situatie. Het is verstandig om verschillende hypotheekaanbieders te vergelijken om zo de beste rente te vinden.

Aflossing

Naast de rente moet je ook rekening houden met de aflossing van je hypotheek. Afhankelijk van het type hypotheek dat je hebt gekozen, betaal je maandelijks een bedrag aan aflossing om uiteindelijk je lening volledig terug te betalen. Het is belangrijk om realistisch te kijken naar wat je maandelijks kunt missen voor aflossing.

Overige Kosten

Naast rente en aflossing zijn er nog andere kosten verbonden aan het hebben van een hypotheek. Denk hierbij aan notariskosten, advieskosten, taxatiekosten en eventuele boeterentes bij vervroegde aflossing. Het is verstandig om deze kosten mee te nemen in je budgettering.

Besparen op Je Hypotheekkosten

Er zijn verschillende manieren om te besparen op je hypotheekkosten. Zo kun je bijvoorbeeld onderhandelen over de rente met de geldverstrekker of kiezen voor een lagere risico-opslag door meer eigen geld in te brengen. Ook loont het om regelmatig je hypotheekrente opnieuw te bekijken en eventueel over te stappen naar een voordeligere optie.

Al met al is het belangrijk om goed geïnformeerd te zijn over wat een hypotheek kost en welke mogelijkheden er zijn om kosten te besparen. Door bewust om te gaan met je financiën kun je zorgen voor een stabiele en gezonde financiële toekomst.


9 Tips voor het Begrijpen van de Kosten van een Hypotheek

  1. Bereken de totale kosten van de hypotheek, inclusief rente en overige kosten.
  2. Vergelijk verschillende hypotheekaanbieders om de beste deal te vinden.
  3. Let op bijkomende kosten zoals advies- en afsluitkosten.
  4. Kijk naar de looptijd van de hypotheek en hoe dit van invloed is op de totale kosten.
  5. Onderhandel over de rentevoet om gunstigere voorwaarden te krijgen.
  6. Houd rekening met eventuele boetes bij extra aflossingen of oversluiten van de hypotheek.
  7. Overweeg het afsluiten van een overlijdensrisicoverzekering voor financiële zekerheid.
  8. Zorg dat je goed op de hoogte bent van alle voorwaarden en verplichtingen van de hypotheek
  9. Raadpleeg een financieel adviseur als je twijfels hebt of vragen over wat kost hypotheek.

Bereken de totale kosten van de hypotheek, inclusief rente en overige kosten.

Het is essentieel om de totale kosten van een hypotheek goed in kaart te brengen. Dit omvat niet alleen de rente die je gedurende de looptijd betaalt, maar ook alle bijkomende kosten zoals notariskosten, advieskosten en eventuele boeterentes. Door een grondige berekening te maken van alle kosten, krijg je een realistisch beeld van wat de hypotheek je daadwerkelijk zal kosten en kun je beter inschatten of deze financiële verplichting haalbaar is op lange termijn.

Vergelijk verschillende hypotheekaanbieders om de beste deal te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken om de beste deal te vinden. Door de rentetarieven, voorwaarden en kosten van verschillende aanbieders naast elkaar te leggen, kun je een weloverwogen keuze maken en mogelijk veel geld besparen op je hypotheek. Het vergelijken van hypotheekaanbieders kan helpen bij het vinden van een lening die niet alleen aansluit bij je financiële situatie, maar ook past bij jouw wensen en behoeften op de lange termijn.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is essentieel om bij het overwegen van de kosten van een hypotheek ook rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële lasten van het afsluiten van een hypotheek. Het is verstandig om deze kosten niet over het hoofd te zien en ze mee te nemen in je budgetplanning, zodat je een realistisch beeld krijgt van wat het hebben van een hypotheek daadwerkelijk inhoudt.

Kijk naar de looptijd van de hypotheek en hoe dit van invloed is op de totale kosten.

Het is verstandig om goed te kijken naar de looptijd van je hypotheek en hoe dit van invloed is op de totale kosten die je uiteindelijk zult maken. Een langere looptijd kan leiden tot lagere maandelijkse lasten, maar betekent vaak dat je uiteindelijk meer rente betaalt. Aan de andere kant kan een kortere looptijd hogere maandlasten met zich meebrengen, maar ben je sneller schuldenvrij en bespaar je op de totale kosten van je hypotheek. Het is daarom belangrijk om een weloverwogen keuze te maken die past bij jouw financiële situatie en toekomstplannen.

Onderhandel over de rentevoet om gunstigere voorwaarden te krijgen.

Een waardevolle tip om de kosten van je hypotheek te beheersen, is om te onderhandelen over de rentevoet. Door actief te onderhandelen met de geldverstrekker kun je mogelijk gunstigere voorwaarden bedingen, zoals een lagere rente. Het loont de moeite om te kijken naar de mogelijkheden en te streven naar een rentetarief dat past bij jouw financiële situatie. Het slim aanpakken van deze onderhandeling kan op lange termijn aanzienlijke besparingen opleveren en je helpen bij het beheersen van je totale hypotheekkosten.

Houd rekening met eventuele boetes bij extra aflossingen of oversluiten van de hypotheek.

Het is belangrijk om rekening te houden met eventuele boetes wanneer je extra aflossingen wilt doen op je hypotheek of overweegt om je hypotheek over te sluiten. Geldverstrekkers kunnen boeterentes in rekening brengen als je eerder dan afgesproken wilt aflossen of overstappen naar een andere hypotheekaanbieder. Het is verstandig om deze kosten vooraf goed in kaart te brengen en mee te nemen in je financiële planning, zodat je niet voor verrassingen komt te staan.

Overweeg het afsluiten van een overlijdensrisicoverzekering voor financiële zekerheid.

Het is verstandig om het afsluiten van een overlijdensrisicoverzekering te overwegen voor extra financiële zekerheid bij het hebben van een hypotheek. Mocht de situatie zich voordoen dat de kostwinner komt te overlijden, dan kan de overlijdensrisicoverzekering helpen om de hypotheeklasten te blijven betalen en zo financiële problemen voor nabestaanden te voorkomen. Het biedt gemoedsrust en zekerheid voor onvoorziene omstandigheden.

Zorg dat je goed op de hoogte bent van alle voorwaarden en verplichtingen van de hypotheek

Het is van groot belang om goed op de hoogte te zijn van alle voorwaarden en verplichtingen die verbonden zijn aan je hypotheek. Door de tijd te nemen om de kleine lettertjes te lezen en te begrijpen wat er van je wordt verwacht, voorkom je verrassingen en onaangename situaties in de toekomst. Het kennen van alle details van je hypotheek stelt je in staat om weloverwogen beslissingen te nemen en zorgt voor een solide financiële basis voor de lange termijn.

Raadpleeg een financieel adviseur als je twijfels hebt of vragen over wat kost hypotheek.

Het is verstandig om een financieel adviseur te raadplegen als je twijfels hebt of vragen over wat een hypotheek kost. Een financieel adviseur kan je helpen om inzicht te krijgen in de totale kosten van een hypotheek en kan advies op maat bieden dat aansluit bij jouw persoonlijke situatie en financiële doelen. Door de expertise van een financieel adviseur in te schakelen, kun je met vertrouwen de juiste beslissingen nemen en ervoor zorgen dat je financiële toekomst goed is gewaarborgd.

hypotheek hoeveel

Hypotheek: Hoeveel kan ik lenen voor mijn droomhuis?

Alles Wat Je Moet Weten Over Hypotheek Hoeveel

Als je op het punt staat een huis te kopen, is het belangrijk om goed geïnformeerd te zijn over alle aspecten van het afsluiten van een hypotheek. Een van de cruciale vragen die je moet beantwoorden, is: hoeveel hypotheek kan ik eigenlijk krijgen?

De hoogte van het bedrag dat je kunt lenen voor een hypotheek wordt bepaald door verschillende factoren. Een belangrijke factor is je inkomen. Geldverstrekkers zullen kijken naar je bruto-inkomen om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten.

Ook wordt er gekeken naar eventuele andere financiële verplichtingen die je hebt, zoals leningen of alimentatie. Deze verplichtingen kunnen invloed hebben op het bedrag dat je kunt lenen voor een hypotheek.

Daarnaast speelt de waarde van het huis dat je wilt kopen een rol bij het bepalen van de maximale hypotheek. In de meeste gevallen zal de geldverstrekker een taxatie laten uitvoeren om de waarde van het huis vast te stellen.

Het is verstandig om voorafgaand aan het zoeken naar een huis alvast te berekenen hoeveel hypotheek je ongeveer zou kunnen krijgen. Dit geeft je een realistisch beeld van wat er financieel mogelijk is en helpt bij het gericht zoeken naar een geschikte woning binnen jouw budget.

Kortom, de vraag “hoeveel hypotheek kan ik krijgen” is essentieel bij het kopen van een huis en vereist grondig onderzoek en planning. Door goed geïnformeerd te zijn en advies in te winnen bij experts, kun je de juiste beslissingen nemen en met vertrouwen de stap zetten naar jouw droomhuis.


Veelgestelde Vragen over Hypotheekbedrag: Begrijpen van Uw Maximale Hypotheekmogelijkheden

  1. Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
  2. Wat zijn de maximale hypotheeklasten die ik kan dragen?
  3. Hoe wordt de waarde van het huis bepaald voor het verkrijgen van een hypotheek?
  4. Welke invloed hebben andere financiële verplichtingen op mijn maximale hypotheekbedrag?
  5. Kan ik een hypotheek krijgen als ik al leningen heb lopen?
  6. Zijn er specifieke regels voor zelfstandig ondernemers bij het aanvragen van een hypotheek?
  7. Hoe kan ik berekenen hoeveel hypotheek ik ongeveer kan krijgen?
  8. Wat gebeurt er als mijn inkomen verandert nadat ik een hypotheek heb afgesloten?

Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?

Een veelgestelde vraag bij het afsluiten van een hypotheek is: hoeveel hypotheek kan ik krijgen op basis van mijn inkomen? Het bedrag dat je kunt lenen voor een hypotheek wordt grotendeels bepaald door je inkomen. Geldverstrekkers kijken naar je bruto-inkomen om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten. Over het algemeen geldt dat je ongeveer 4,5 keer je bruto-jaarinkomen kunt lenen. Het is echter belangrijk om rekening te houden met andere financiële verplichtingen die je hebt, aangezien deze van invloed kunnen zijn op het maximale hypotheekbedrag dat je kunt krijgen.

Wat zijn de maximale hypotheeklasten die ik kan dragen?

Het bepalen van de maximale hypotheeklasten die je kunt dragen, is een belangrijke overweging bij het afsluiten van een hypotheek. Deze vraag hangt nauw samen met je financiële situatie en levensstijl. Geldverstrekkers zullen kijken naar factoren zoals je inkomen, eventuele andere financiële verplichtingen en de gewenste looptijd van de hypotheek om te bepalen hoeveel hypotheeklasten je maandelijks kunt dragen. Het is essentieel om realistisch te zijn en niet meer te lenen dan je comfortabel kunt terugbetalen, om financiële problemen in de toekomst te voorkomen. Het raadplegen van een financieel adviseur kan helpen bij het vaststellen van een verantwoordelijk budget voor je hypotheeklasten.

Hoe wordt de waarde van het huis bepaald voor het verkrijgen van een hypotheek?

De waarde van het huis speelt een cruciale rol bij het verkrijgen van een hypotheek. Geldverstrekkers willen zekerheid hebben over de waarde van het onderpand voordat ze een lening verstrekken. Om de waarde van het huis te bepalen, wordt meestal een taxatie uitgevoerd door een erkende taxateur. De taxateur zal verschillende factoren evalueren, zoals de ligging van het huis, de staat van onderhoud, eventuele verbouwingen en vergelijkbare woningen in de buurt. Op basis van deze informatie wordt de marktwaarde van het huis vastgesteld, wat vervolgens gebruikt wordt om te bepalen hoeveel hypotheek je kunt krijgen. Het is dus belangrijk dat de taxatie nauwkeurig en objectief wordt uitgevoerd om een realistisch beeld te krijgen van de waarde van het huis voor hypotheekdoeleinden.

Welke invloed hebben andere financiële verplichtingen op mijn maximale hypotheekbedrag?

Het hebben van andere financiële verplichtingen, zoals lopende leningen of alimentatieverplichtingen, kan een aanzienlijke invloed hebben op het maximale hypotheekbedrag dat je kunt krijgen. Geldverstrekkers zullen bij het beoordelen van je hypotheekaanvraag rekening houden met deze verplichtingen, omdat zij willen waarborgen dat je in staat bent om de maandelijkse hypotheeklasten te dragen naast je andere financiële verplichtingen. Het is daarom belangrijk om een duidelijk overzicht te hebben van al je lopende verplichtingen en deze mee te nemen in de berekening van je maximale hypotheekbedrag.

Kan ik een hypotheek krijgen als ik al leningen heb lopen?

Het hebben van lopende leningen kan invloed hebben op het bedrag dat je kunt lenen voor een hypotheek. Geldverstrekkers zullen rekening houden met je bestaande financiële verplichtingen, zoals leningen, bij het bepalen van de maximale hypotheek die je kunt krijgen. Het is belangrijk om transparant te zijn over alle schulden die je hebt en om een duidelijk overzicht te geven van je financiële situatie. Met behulp van een financieel adviseur kun je inzicht krijgen in hoe jouw lopende leningen van invloed zijn op het verkrijgen van een hypotheek en wat de mogelijkheden zijn om toch een passende financiering te krijgen voor de aankoop van een woning.

Zijn er specifieke regels voor zelfstandig ondernemers bij het aanvragen van een hypotheek?

Als zelfstandig ondernemer zijn er inderdaad specifieke regels waarmee rekening moet worden gehouden bij het aanvragen van een hypotheek. Geldverstrekkers zullen bij zelfstandige ondernemers vaak kijken naar de jaarcijfers van de afgelopen jaren om een goed beeld te krijgen van de financiële situatie. Daarnaast kan het inkomen als zelfstandig ondernemer fluctueren, wat invloed kan hebben op de hoogte van de hypotheek die wordt toegekend. Het is daarom belangrijk voor zelfstandige ondernemers om zich goed voor te bereiden en alle benodigde documenten, zoals jaarrekeningen en belastingaangiftes, op orde te hebben bij het aanvragen van een hypotheek.

Hoe kan ik berekenen hoeveel hypotheek ik ongeveer kan krijgen?

Om te berekenen hoeveel hypotheek je ongeveer kunt krijgen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Een veelgebruikte methode is om uit te gaan van je bruto-inkomen en daarvan een percentage te nemen dat geldverstrekkers hanteren als richtlijn voor de maximale hypotheek. Daarnaast spelen zaken zoals eventuele financiële verplichtingen, de waarde van het huis en de rentestanden een rol bij het bepalen van het leenbedrag. Het is verstandig om advies in te winnen bij een financieel adviseur of hypotheekexpert om een nauwkeurige berekening te maken op basis van jouw specifieke situatie en wensen. Op die manier kun je een realistisch beeld krijgen van hoeveel hypotheek je naar verwachting zou kunnen krijgen en welke stappen je kunt nemen om je droomhuis binnen handbereik te brengen.

Wat gebeurt er als mijn inkomen verandert nadat ik een hypotheek heb afgesloten?

Wanneer je inkomen verandert nadat je een hypotheek hebt afgesloten, kan dit gevolgen hebben voor je financiële situatie en de aflossing van je lening. Het is belangrijk om in dergelijke situaties direct contact op te nemen met je geldverstrekker om de mogelijkheden te bespreken. Afhankelijk van de aard van de inkomensverandering, kan het nodig zijn om de hypotheekvoorwaarden aan te passen of een betalingsregeling te treffen. Transparante communicatie met je geldverstrekker is essentieel om samen tot passende oplossingen te komen en eventuele financiële zorgen te voorkomen.

wat kost een hypotheek van 200.000

Kosten van een hypotheek van €200.000: Wat zijn de belangrijkste overwegingen?

Wat kost een hypotheek van €200.000?

Een hypotheek van €200.000 is een grote financiële verplichting die goed doordacht moet worden. Het bedrag dat je uiteindelijk betaalt voor een hypotheek van deze omvang hangt af van verschillende factoren, zoals de rente, looptijd en type hypotheek.

De belangrijkste kosten die komen kijken bij het afsluiten van een hypotheek zijn:

  • Rente: De rentevoet bepaalt hoeveel je maandelijks aan rente betaalt over het geleende bedrag. Een hogere rente betekent hogere maandelijkse kosten.
  • Aflossing: Naast de rente moet je ook rekening houden met de aflossing van de lening. Dit kan op verschillende manieren worden vormgegeven, zoals annuïtair of lineair.
  • Overige kosten: Denk hierbij aan notariskosten, taxatiekosten, advieskosten en eventuele boeterentes bij vervroegde aflossing.

Het is verstandig om verschillende hypothecaire leningen te vergelijken voordat je een keuze maakt. Op die manier kun je de beste deal vinden die past bij jouw financiële situatie en wensen.

Vergeet niet dat naast de maandelijkse lasten voor de hypotheek ook andere kosten komen kijken bij het bezitten van een huis, zoals onderhoudskosten, verzekeringen en belastingen. Zorg ervoor dat je al deze aspecten meeneemt in je budgetplanning.

Een hypotheek van €200.000 is een grote stap, maar met de juiste voorbereiding en informatie kun je deze stap zetten met vertrouwen in een financieel gezonde toekomst.


9 Handige Tips voor het Berekenen van de Kosten van een Hypotheek van 200.000 Euro

  1. Vergelijk rentetarieven van verschillende geldverstrekkers.
  2. Let op bijkomende kosten, zoals advies- en afsluitkosten.
  3. Onderhandel over de voorwaarden van de hypotheek.
  4. Kijk naar de looptijd en type hypotheek dat het beste bij je past.
  5. Bereken wat je maandelijks kunt missen aan hypotheeklasten.
  6. Overweeg om een onafhankelijke adviseur in te schakelen.
  7. Houd rekening met eventuele risico’s, zoals rentestijgingen.
  8. Controleer of je in aanmerking komt voor subsidies of belastingvoordelen.
  9. Zorg voor een goede verzekering die past bij jouw situatie.

Vergelijk rentetarieven van verschillende geldverstrekkers.

Het is essentieel om de rentetarieven van verschillende geldverstrekkers te vergelijken wanneer je een hypotheek van €200.000 overweegt. Door verschillende rente-opties te onderzoeken en te vergelijken, kun je mogelijk aanzienlijke besparingen realiseren op de totale kosten van je hypotheek. Het loont de moeite om goed geïnformeerd te zijn en de tijd te nemen om de beste rentedeal te vinden die past bij jouw financiële situatie en behoeften.

Let op bijkomende kosten, zoals advies- en afsluitkosten.

Het is belangrijk om bij het overwegen van een hypotheek van €200.000 rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en kunnen invloed hebben op de totale kosten van je lening. Het is verstandig om deze extra kosten in je budgetplanning op te nemen, zodat je niet voor verrassingen komt te staan bij het afsluiten van je hypotheek.

Onderhandel over de voorwaarden van de hypotheek.

Het is verstandig om te onderhandelen over de voorwaarden van de hypotheek wanneer je een lening van €200.000 overweegt. Door te onderhandelen kun je mogelijk gunstigere rentetarieven, flexibelere aflossingsmogelijkheden of lagere bijkomende kosten bedingen. Het loont de moeite om te kijken naar wat verschillende geldverstrekkers te bieden hebben en actief te bespreken welke voorwaarden het beste aansluiten bij jouw financiële situatie en behoeften. Met een goede onderhandeling kun je uiteindelijk geld besparen en de hypotheekvoorwaarden vinden die het beste passen bij jouw persoonlijke omstandigheden.

Kijk naar de looptijd en type hypotheek dat het beste bij je past.

Het is essentieel om bij het bepalen van de kosten van een hypotheek van €200.000 te kijken naar de looptijd en het type hypotheek dat het beste bij je financiële situatie past. De looptijd van de hypotheek beïnvloedt niet alleen de maandelijkse lasten, maar ook de totale kosten op lange termijn. Daarnaast is het belangrijk om het type hypotheek zorgvuldig te overwegen, zoals een annuïtaire of lineaire hypotheek, om ervoor te zorgen dat deze aansluit bij jouw financiële doelen en mogelijkheden. Het maken van een weloverwogen keuze op basis van deze factoren kan helpen om de kosten van de hypotheek beheersbaar te houden en past bij jouw financiële behoeften.

Bereken wat je maandelijks kunt missen aan hypotheeklasten.

Het is essentieel om te berekenen wat je maandelijks kunt missen aan hypotheeklasten bij het overwegen van een hypotheek van €200.000. Door een realistisch budget op te stellen en rekening te houden met je inkomsten en uitgaven, kun je bepalen welk bedrag je comfortabel kunt besteden aan de maandelijkse hypotheekbetalingen. Het is verstandig om niet alleen naar het huidige financiële plaatje te kijken, maar ook naar eventuele toekomstige veranderingen in inkomen of kosten. Op die manier kun je een weloverwogen beslissing nemen en voorkom je dat de hypotheeklasten een te zware last worden voor jouw financiële situatie.

Overweeg om een onafhankelijke adviseur in te schakelen.

Het is verstandig om te overwegen om een onafhankelijke adviseur in te schakelen bij het afsluiten van een hypotheek van €200.000. Een onafhankelijke adviseur kan je helpen bij het vergelijken van verschillende leningopties, het begrijpen van de voorwaarden en het vinden van de meest geschikte hypotheek die past bij jouw financiële situatie en behoeften. Met hun expertise en ervaring kunnen zij je begeleiden door het complexe proces en ervoor zorgen dat je weloverwogen beslissingen neemt voor een stabiele financiële toekomst.

Houd rekening met eventuele risico’s, zoals rentestijgingen.

Het is belangrijk om bij het overwegen van een hypotheek van €200.000 rekening te houden met eventuele risico’s, zoals rentestijgingen. Een plotselinge stijging van de rente kan van invloed zijn op de maandelijkse kosten van je hypotheek. Het is verstandig om bij het afsluiten van een hypotheek rekening te houden met mogelijke scenario’s en jezelf te beschermen tegen onverwachte financiële tegenvallers. Het inschatten en beheren van risico’s is essentieel voor een solide financieel plan op lange termijn.

Controleer of je in aanmerking komt voor subsidies of belastingvoordelen.

Het is verstandig om te controleren of je in aanmerking komt voor subsidies of belastingvoordelen bij het afsluiten van een hypotheek van €200.000. Deze financiële steunmaatregelen kunnen helpen om de kosten van je hypotheek te verlagen en zo je totale financiële lasten te verminderen. Door goed op de hoogte te zijn van mogelijke subsidies en belastingvoordelen, kun je optimaal profiteren van financiële voordelen die beschikbaar zijn en zo een slimme keuze maken voor jouw hypotheeksituatie.

Zorg voor een goede verzekering die past bij jouw situatie.

Het is essentieel om te zorgen voor een goede verzekering die aansluit bij jouw specifieke situatie wanneer je een hypotheek van €200.000 afsluit. Een passende verzekering kan je beschermen tegen onvoorziene omstandigheden, zoals arbeidsongeschiktheid, werkloosheid of overlijden. Door de juiste verzekering af te sluiten, kun je ervoor zorgen dat jij en je gezin financieel beschermd zijn en dat de hypotheeklasten kunnen worden blijven voldaan, zelfs in moeilijke tijden.