

Hypotheken uitgelegd: vormen, rente en tips voor het kiezen van een hypotheek
Hypotheken: wat is het en waar let je op?
Een huis kopen is voor veel mensen een grote stap. Omdat de meeste huizenkopers de aankoop niet volledig met eigen geld betalen, sluiten zij een hypotheek af. Een hypotheek is een lening waarmee een woning wordt gefinancierd. De woning dient daarbij meestal als onderpand: als de lening niet wordt terugbetaald, kan de geldverstrekker in bepaalde omstandigheden de woning laten verkopen.
Hoe werkt een hypotheek?
Bij het afsluiten van een hypotheek leen je geld van een bank of andere geldverstrekker. Je betaalt de lening terug volgens afspraken over de looptijd, de rente en de aflossing. Vaak is de woning de zekerheid voor de geldverstrekker. De hoogte van de hypotheek hangt onder meer af van je inkomen, eventuele schulden, de waarde van de woning en de hypotheekregels die op dat moment gelden.
Naast de maandelijkse hypotheeklasten krijg je bij het kopen van een huis mogelijk te maken met andere uitgaven, zoals notariskosten, taxatiekosten, advies- en bemiddelingskosten en kosten voor een bouwkundige keuring. Niet alle kosten kunnen doorgaans worden meegefinancierd, dus eigen spaargeld kan nodig zijn.
Verschillende hypotheekvormen
De hypotheekvorm bepaalt hoe je de lening terugbetaalt. De twee meest voorkomende vormen voor nieuwe hypotheken zijn de annuïteitenhypotheek en de lineaire hypotheek.
Annuïteitenhypotheek
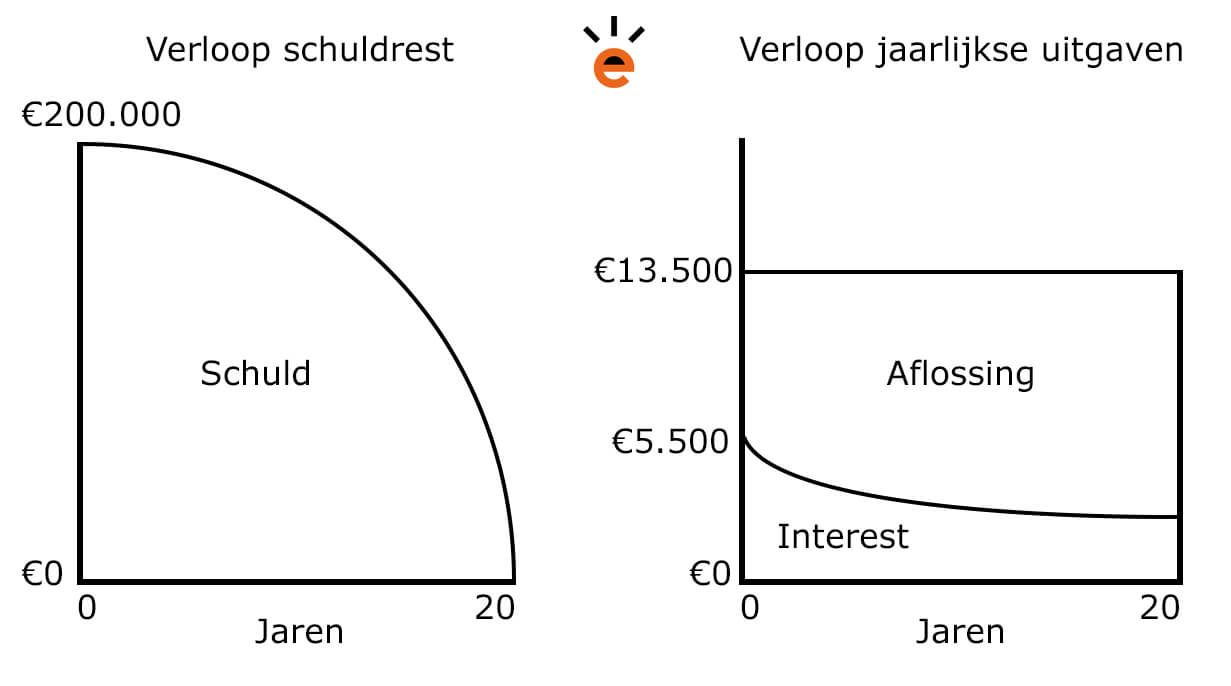
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode meestal een gelijk bruto maandbedrag, zolang de rente niet verandert. In het begin bestaat een groter deel van dat bedrag uit rente en een kleiner deel uit aflossing. Naarmate de schuld daalt, neemt het rentedeel af en het aflossingsdeel toe. De netto maandlast kan veranderen, onder meer door wijzigingen in belastingregels.
Lineaire hypotheek
Bij een lineaire hypotheek los je elke maand een vast bedrag af. Daardoor wordt de openstaande schuld geleidelijk kleiner en betaal je steeds minder rente. De bruto maandlasten zijn aan het begin doorgaans hoger dan bij een annuïteitenhypotheek, maar nemen gedurende de looptijd af.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de afgesproken periode rente, maar los je de lening niet automatisch af. De schuld blijft daardoor staan. Dat kan lagere maandlasten opleveren, maar aan het einde van de looptijd moet de lening nog worden terugbetaald of opnieuw worden gefinancierd. Voor nieuwe hypotheken gelden voorwaarden en beperkingen. Laat daarom goed beoordelen of deze vorm bij je situatie past.
Rente en rentevaste periode
De hypotheekrente heeft veel invloed op de maandlasten en de totale kosten van je lening. Je kunt meestal kiezen hoe lang de rente wordt vastgezet. Een langere rentevaste periode biedt langer zekerheid over het rentepercentage, maar kan een ander tarief hebben dan een kortere periode. Na afloop van de rentevaste periode kan de rente worden aangepast.
Bij het vergelijken van rentes is het belangrijk om verder te kijken dan alleen het percentage. Ook voorwaarden kunnen verschil maken, bijvoorbeeld regels voor extra aflossen, het meenemen van de hypotheek naar een andere woning of een eventuele renteopslag. Vergelijk daarom de totale voorwaarden en kosten.
Hoeveel kun je lenen?
De maximale hypotheek is afhankelijk van meerdere factoren. Geldverstrekkers kijken onder andere naar je inkomen, vaste lasten, schulden, gezinssituatie en de waarde van de woning. Ook de hypotheekrente en de geldende leennormen spelen een rol. Een maximale hypotheek is niet automatisch hetzelfde als een bedrag dat comfortabel past binnen je maandbudget.
Houd bij het bepalen van je budget rekening met bijkomende woonlasten, zoals onderhoud, verzekeringen, gemeentelijke lasten en energiekosten. Een financiële buffer kan helpen om onverwachte uitgaven op te vangen.
Een hypotheek met Nationale Hypotheek Garantie
Onder voorwaarden kan een hypotheek worden afgesloten met Nationale Hypotheek Garantie (NHG). NHG biedt een vangnet bij bepaalde situaties waarin de hypotheek niet meer betaalbaar is, bijvoorbeeld door ingrijpende veranderingen in je leven. Of NHG mogelijk is, hangt onder meer af van de woning, de hypotheek en de actuele voorwaarden. De regeling kan ook invloed hebben op de hypotheekrente.
Stappen bij het afsluiten van een hypotheek
- Breng je financiële situatie in kaart. Bekijk je inkomen, spaargeld, schulden en vaste uitgaven.
- Bepaal je budget. Houd niet alleen rekening met de koopsom, maar ook met bijkomende kosten en toekomstige woonlasten.
- Vergelijk hypotheekvormen en voorwaarden. Let op rente, looptijd, aflossing en mogelijkheden om extra af te lossen.
- Vraag een hypotheekofferte aan. De geldverstrekker beoordeelt je gegevens en brengt een aanbod uit.
- Laat de woning en documenten controleren. Denk aan de taxatie, koopovereenkomst en eventuele bouwkundige keuring.
- Rond de hypotheek af bij de notaris. Na het passeren van de hypotheekakte wordt de lening meestal uitbetaald volgens de gemaakte afspraken.
Een passende hypotheek kiezen
De beste hypotheek is niet voor iedereen hetzelfde. Een passende keuze sluit aan op je inkomen, plannen en de mate van zekerheid die je prettig vindt. Denk bijvoorbeeld na over hoelang je in de woning verwacht te blijven, hoeveel financiële ruimte je maandelijks wilt overhouden en wat er gebeurt als je inkomen verandert.
Hypotheekregels, rentetarieven en fiscale voorwaarden kunnen wijzigen. Laat je situatie daarom beoordelen aan de hand van actuele informatie en vergelijk niet alleen de maandlasten, maar ook de voorwaarden en risico’s op langere termijn.
9 Essentiële Tips voor het Kiezen van de Juiste Hypotheek
- Vergelijk hypotheekrentes bij meerdere aanbieders.
- Bereken wat je maandelijks comfortabel kunt betalen.
- Houd rekening met advies-, notaris- en taxatiekosten.
- Zorg voor spaargeld naast je eigen inbreng.
- Vergelijk vaste en variabele rente zorgvuldig.
- Controleer de voorwaarden voor extra aflossen.
- Kies een looptijd die bij je plannen past.
- Laat je maandlasten toetsen bij een hogere rente.
- Vraag onafhankelijk hypotheekadvies als je twijfelt.
Vergelijk hypotheekrentes bij meerdere aanbieders.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een keuze maakt. Zelfs een klein verschil in rente kan over de looptijd een merkbaar effect hebben op je maandlasten en de totale kosten. Kijk niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden voor extra aflossen en eventuele bijkomende kosten. Zo krijg je een beter beeld van welk aanbod past bij jouw financiële situatie en plannen.
Bereken wat je maandelijks comfortabel kunt betalen.
Bereken vooraf welk bedrag je maandelijks comfortabel kunt betalen aan hypotheeklasten. Kijk daarbij niet alleen naar je inkomen, maar ook naar vaste uitgaven, eventuele schulden en kosten voor onderhoud, energie en verzekeringen. Houd bovendien ruimte over voor sparen en onverwachte uitgaven. Zo voorkom je dat je maximale hypotheek je financiële mogelijkheden te zwaar belast en kies je een maandbedrag dat ook op de lange termijn bij je situatie past.
Houd rekening met advies-, notaris- en taxatiekosten.
Houd bij het afsluiten van een hypotheek rekening met bijkomende kosten, zoals advies- en bemiddelingskosten, notariskosten en de kosten voor een taxatie van de woning. Deze uitgaven komen boven op de koopsom en zijn niet altijd mee te financieren. Neem ze daarom tijdig mee in je budget, zodat je weet hoeveel eigen geld je nodig hebt en niet voor onverwachte kosten komt te staan.
Zorg voor spaargeld naast je eigen inbreng.
Zorg naast je eigen inbreng ook voor voldoende spaargeld. Bij het kopen van een woning komen vaak extra kosten kijken, zoals notariskosten, taxatiekosten, advieskosten en eventuele verbouwingen. Ook na de aankoop is een financiële buffer prettig voor onverwacht onderhoud of andere tegenvallers. Zo voorkom je dat je direct al je spaargeld kwijt bent en houd je meer financiële ruimte over.
Vergelijk vaste en variabele rente zorgvuldig.
Vergelijk vaste en variabele hypotheekrente zorgvuldig voordat je een keuze maakt. Met een vaste rente weet je gedurende de afgesproken rentevaste periode waar je aan toe bent, terwijl een variabele rente kan stijgen of dalen en je maandlasten dus kunnen veranderen. Kijk niet alleen naar het rentepercentage van vandaag, maar ook naar je financiële buffer, hoeveel zekerheid je prettig vindt en de voorwaarden voor het aanpassen of vastzetten van de rente. Zo kies je een rentevorm die past bij jouw situatie en risicobereidheid.
Controleer de voorwaarden voor extra aflossen.
Controleer voordat je een hypotheek afsluit of je boetevrij extra mag aflossen en welk bedrag of percentage daarvoor geldt. Extra aflossen kan je totale rentekosten verlagen en de hypotheekschuld sneller verminderen, maar sommige geldverstrekkers rekenen kosten als je boven de afgesproken grens uitkomt. Kijk ook of de voorwaarden verschillen per rentevaste periode en of extra aflossen gevolgen heeft voor je maandlasten of financiële buffer.
Kies een looptijd die bij je plannen past.
Kies een hypotheeklooptijd die aansluit bij je financiële situatie en toekomstplannen. Een langere looptijd verlaagt meestal je maandelijkse aflossing, maar betekent vaak dat je over een langere periode rente betaalt. Met een kortere looptijd los je de hypotheek sneller af, maar zijn je maandlasten doorgaans hoger. Denk daarom na over bijvoorbeeld je verwachte pensioenleeftijd, hoelang je in de woning wilt blijven en hoeveel ruimte je maandelijks nodig hebt. Bespreek de gevolgen van verschillende looptijden met een hypotheekadviseur voordat je een keuze maakt.
Laat je maandlasten toetsen bij een hogere rente.
Laat je maandlasten ook berekenen met een hogere rente dan het huidige aanbod. Zo zie je of je de hypotheek nog kunt betalen wanneer je rentevaste periode afloopt en de rente stijgt. Deze stresstest geeft een realistischer beeld van je financiële ruimte en helpt voorkomen dat hogere woonlasten later voor problemen zorgen.
Vraag onafhankelijk hypotheekadvies als je twijfelt.
Twijfel je over welke hypotheek het beste bij jouw situatie past? Vraag dan onafhankelijk hypotheekadvies aan. Een adviseur kan je helpen verschillende hypotheekvormen, rentetarieven en voorwaarden te vergelijken en uitleggen wat de gevolgen zijn voor je maandlasten, nu en in de toekomst. Bespreek ook de kosten van het advies en controleer of de adviseur onafhankelijk is en bij jouw wensen aansluit.
