hypotheek bepalen

Hoe een Hypotheek te Bepalen: Tips en Advies

Alles Wat Je Moet Weten Over Het Bepalen van een Hypotheek

De beslissing om een huis te kopen is een belangrijke stap in het leven van veel mensen. Een cruciaal onderdeel van dit proces is het bepalen van een hypotheek die past bij jouw financiële situatie. Maar hoe ga je te werk bij het bepalen van een hypotheek? Hier zijn enkele essentiële punten om in gedachten te houden:

Financiële Situatie

Voordat je op zoek gaat naar een hypotheek, is het belangrijk om een duidelijk beeld te hebben van je financiële situatie. Dit omvat zaken zoals je inkomen, spaargeld, schulden en andere financiële verplichtingen. Door een overzicht te maken van al deze aspecten, kun je beter inschatten hoeveel hypotheek je kunt veroorloven.

Hypotheekvorm

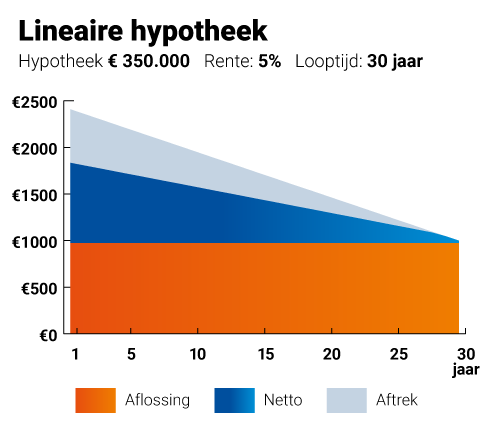
Er zijn verschillende hypotheekvormen beschikbaar, zoals lineaire hypotheek, annuïteitenhypotheek of aflossingsvrije hypotheek. Het is belangrijk om de voor- en nadelen van elke vorm te begrijpen en te bepalen welke het beste aansluit bij jouw wensen en financiële doelen.

Rentetarieven

De rente die je betaalt op je hypotheek heeft een grote invloed op de totale kosten over de looptijd van de lening. Het vergelijken van rentetarieven bij verschillende geldverstrekkers kan helpen om de meest gunstige optie te vinden.

Looptijd

De looptijd van de hypotheek bepaalt hoe lang je bezig zult zijn met het aflossen ervan. Kies een looptijd die past bij jouw financiële planning en toekomstperspectieven.

Advies Inwinnen

Het kan verstandig zijn om advies in te winnen bij een financieel adviseur of hypotheekadviseur voordat je definitieve beslissingen neemt over je hypotheek. Zij kunnen je helpen om alle aspecten grondig te evalueren en de beste keuze te maken.

Met deze informatie in gedachten kun je goed voorbereid aan de slag gaan met het bepalen van jouw ideale hypotheek. Neem de tijd om alle opties zorgvuldig te overwegen en maak een weloverwogen beslissing die past bij jouw financiële behoeften en doelen.


9 Essentiële Tips voor het Bepalen van Je Ideale Hypotheek

  1. Bepaal hoeveel hypotheek je maximaal kunt lenen op basis van je inkomen en vaste lasten.
  2. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.
  4. Kies tussen een annuïtaire, lineaire of aflossingsvrije hypotheek, afhankelijk van jouw situatie en wensen.
  5. Overweeg om eigen geld in te brengen om de hoogte van je hypotheek te verlagen en zo kosten te besparen.
  6. Houd rekening met eventuele risico’s zoals rentestijgingen en arbeidsongeschiktheid bij het bepalen van je maximale hypotheekbedrag.
  7. Laat je goed informeren over de fiscale aspecten van een hypotheek, zoals de hypotheekrenteaftrek.
  8. Neem de tijd om alle mogelijkheden te onderzoeken en laat je indien nodig adviseren door een financieel expert.
  9. Zorg ervoor dat je goed begrijpt welke verplichtingen er komen kijken bij het aangaan van een hypothecaire lening.

Bepaal hoeveel hypotheek je maximaal kunt lenen op basis van je inkomen en vaste lasten.

Bepaal hoeveel hypotheek je maximaal kunt lenen op basis van je inkomen en vaste lasten. Het is essentieel om een realistisch beeld te hebben van wat je maandelijks kunt besteden aan een hypotheek, rekening houdend met je inkomen en vaste lasten. Door een gedegen overzicht te maken van je financiële situatie, kun je beter inschatten welk bedrag haalbaar is en binnen jouw budget past. Het is verstandig om niet alleen naar het maximale leenbedrag te kijken, maar ook naar wat comfortabel en verantwoord is voor jouw financiële stabiliteit op de lange termijn.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het vergelijken van verschillende hypotheekaanbieders is een essentiële stap bij het bepalen van een hypotheek. Door diverse aanbieders te onderzoeken, kun je de beste rente en voorwaarden vinden die aansluiten bij jouw financiële situatie en behoeften. Het loont de moeite om grondig te vergelijken, zodat je een weloverwogen beslissing kunt nemen en uiteindelijk de hypotheek vindt die het beste bij jou past.

Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.

Het is essentieel om aandacht te besteden aan bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek. Deze kosten kunnen aanzienlijk variëren tussen verschillende geldverstrekkers en kunnen invloed hebben op de totale kosten van je hypotheek. Zorg ervoor dat je deze kosten nauwkeurig bekijkt en in overweging neemt bij het bepalen van de meest geschikte hypotheek voor jouw situatie.

Kies tussen een annuïtaire, lineaire of aflossingsvrije hypotheek, afhankelijk van jouw situatie en wensen.

Kies verstandig tussen een annuïtaire, lineaire of aflossingsvrije hypotheek, afhankelijk van jouw specifieke financiële situatie en persoonlijke wensen. Elke hypotheekvorm heeft zijn eigen kenmerken en voordelen, dus neem de tijd om te overwegen welke optie het beste aansluit bij jouw behoeften op de lange termijn.

Overweeg om eigen geld in te brengen om de hoogte van je hypotheek te verlagen en zo kosten te besparen.

Overweeg om eigen geld in te brengen bij het bepalen van je hypotheek. Door een deel van de aankoopprijs zelf te financieren, kun je de hoogte van je hypotheek verlagen en daarmee kosten besparen op de lange termijn. Het inbrengen van eigen geld kan niet alleen leiden tot lagere maandelijkse lasten, maar ook tot een gunstigere rentevoet en minder kosten voor hypotheekverzekeringen. Het is dus zeker het overwegen waard om eigen middelen te gebruiken bij het afsluiten van een hypotheek.

Houd rekening met eventuele risico’s zoals rentestijgingen en arbeidsongeschiktheid bij het bepalen van je maximale hypotheekbedrag.

Het is van essentieel belang om bij het bepalen van je maximale hypotheekbedrag rekening te houden met eventuele risico’s, zoals rentestijgingen en arbeidsongeschiktheid. Een verstandige benadering is om een buffer in te bouwen voor onvoorziene omstandigheden, zodat je ook in minder gunstige situaties in staat bent om aan je financiële verplichtingen te voldoen. Door deze risico’s mee te nemen in je overwegingen, kun je een meer realistische en duurzame keuze maken voor je hypotheek.

Laat je goed informeren over de fiscale aspecten van een hypotheek, zoals de hypotheekrenteaftrek.

Het is van groot belang om je goed te laten informeren over de fiscale aspecten van een hypotheek, zoals de hypotheekrenteaftrek. Deze regeling kan aanzienlijke invloed hebben op je maandelijkse lasten en uiteindelijke kosten van de hypotheek. Door te begrijpen hoe de hypotheekrenteaftrek werkt en welke voorwaarden eraan verbonden zijn, kun je optimaal profiteren van fiscale voordelen en een weloverwogen beslissing nemen bij het bepalen van je hypotheek.

Neem de tijd om alle mogelijkheden te onderzoeken en laat je indien nodig adviseren door een financieel expert.

Het is van groot belang om de tijd te nemen om alle mogelijkheden grondig te onderzoeken bij het bepalen van een hypotheek. Indien nodig is het verstandig om advies in te winnen bij een financieel expert. Door goed geïnformeerd te zijn en deskundig advies in te winnen, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële situatie en toekomstplannen.

Zorg ervoor dat je goed begrijpt welke verplichtingen er komen kijken bij het aangaan van een hypothecaire lening.

Zorg ervoor dat je goed begrijpt welke verplichtingen er komen kijken bij het aangaan van een hypothecaire lening. Het is essentieel om volledig op de hoogte te zijn van de financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Denk hierbij aan zaken zoals de maandelijkse aflossingen, rentekosten, eventuele boetes bij vervroegde aflossing en andere bijkomende kosten. Een grondig inzicht in deze verplichtingen helpt je om realistische verwachtingen te hebben en zorgt ervoor dat je financiële stabiliteit behoudt gedurende de looptijd van de lening.
maandbedrag berekenen

Hoe Kun Je Je Maandbedrag Berekenen Voor Een Lening?

Hoe Bereken Je Je Maandbedrag Voor Een Lening?

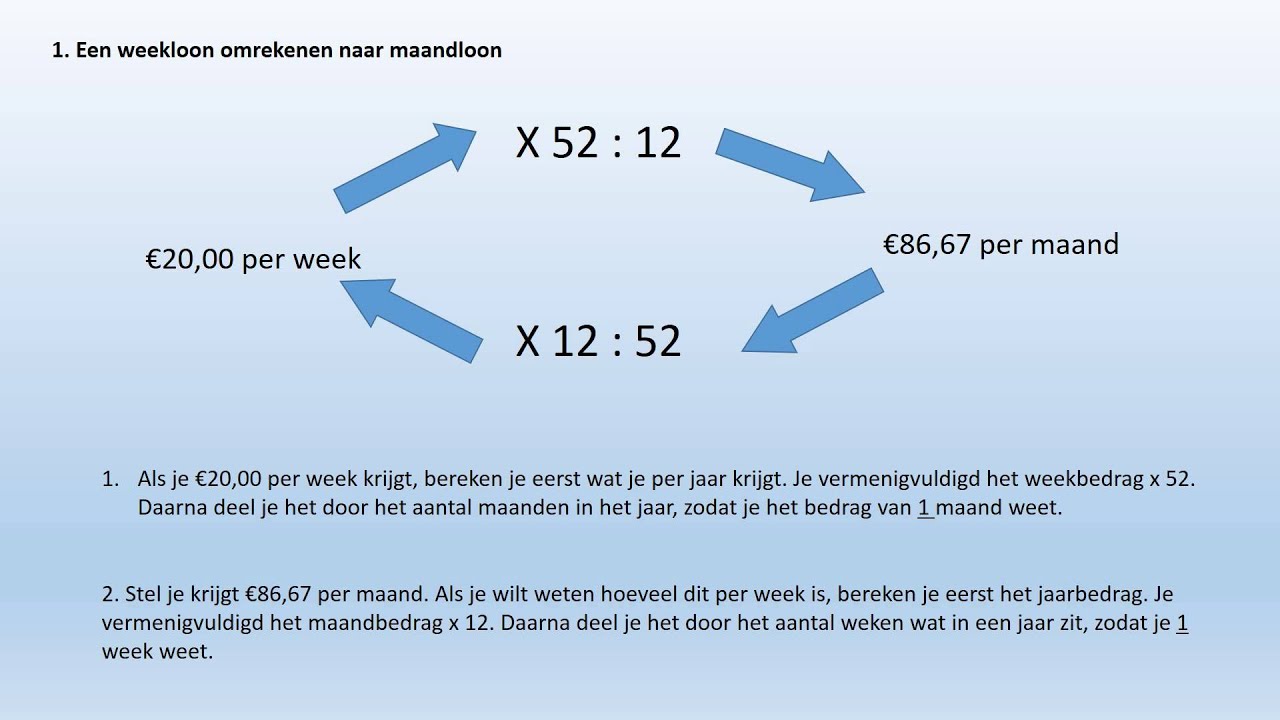
Als je overweegt om een lening af te sluiten, is het belangrijk om te weten hoeveel je maandelijks zult moeten betalen. Het maandbedrag van een lening wordt bepaald door verschillende factoren, waaronder het leenbedrag, de looptijd van de lening en de rentevoet.

Stap 1: Bepaal Het Leenbedrag

Voordat je het maandbedrag kunt berekenen, moet je eerst bepalen hoeveel geld je wilt lenen. Dit kan variëren afhankelijk van het doel van de lening, zoals het kopen van een huis, een auto of het consolideren van schulden.

Stap 2: Kies De Looptijd Van De Lening

De looptijd van de lening heeft invloed op het maandbedrag dat je zult moeten betalen. Over het algemeen geldt: hoe langer de looptijd, hoe lager het maandbedrag zal zijn, maar hoe meer rente je uiteindelijk zult betalen.

Stap 3: Bepaal De Rentevoet

De rentevoet is een percentage dat wordt toegepast op het geleende bedrag. Hoe hoger de rentevoet, hoe hoger het maandelijkse bedrag zal zijn. Het is daarom belangrijk om te shoppen voor de beste rentetarieven voordat je een lening afsluit.

Stap 4: Bereken Het Maandbedrag

Om het maandbedrag te berekenen, kun je gebruikmaken van online tools of formules die rekening houden met het leenbedrag, de looptijd en de rentevoet. Door deze gegevens in te voeren, krijg je een nauwkeurige schatting van wat je maandelijks zult moeten betalen.

Het is belangrijk om realistisch te blijven over wat je kunt veroorloven en om eventuele extra kosten zoals administratiekosten en verzekeringen mee te nemen in je berekening. Zo kun je ervoor zorgen dat je niet voor verrassingen komt te staan en dat je lening goed past binnen jouw financiële situatie.


Veelgestelde Vragen over het Berekenen van Maandbedragen voor Leningen

  1. Hoe bereken ik mijn maandbedrag voor een lening?
  2. Wat is het verschil tussen de looptijd en de rentevoet bij het bepalen van mijn maandbedrag?
  3. Kan ik mijn maandbedrag verlagen door een langere looptijd te kiezen?
  4. Hoe beïnvloedt de hoogte van het leenbedrag mijn maandelijkse kosten?
  5. Waar kan ik online tools vinden om mijn maandbedrag te berekenen?
  6. Zijn er manieren om te besparen op de rentekosten van mijn lening?
  7. Moet ik rekening houden met extra kosten bij het berekenen van mijn maandbedrag?
  8. Wat gebeurt er als ik niet op tijd mijn maandelijkse betalingen kan voldoen?

Hoe bereken ik mijn maandbedrag voor een lening?

Het maandbedrag voor een lening berekenen vereist enkele belangrijke stappen. Allereerst moet je het gewenste leenbedrag vaststellen, gevolgd door het kiezen van de looptijd van de lening en het bepalen van de rentevoet. Deze factoren spelen een cruciale rol bij het bepalen van het maandelijkse bedrag dat je zult moeten terugbetalen. Door deze gegevens zorgvuldig te analyseren en in een berekening mee te nemen, kun je een goed inzicht krijgen in wat je maandelijks aan aflossingen kunt verwachten. Het is raadzaam om realistisch te blijven over je financiële mogelijkheden en om eventuele extra kosten mee te nemen in je berekening om zo een weloverwogen beslissing te kunnen nemen bij het afsluiten van een lening.

Wat is het verschil tussen de looptijd en de rentevoet bij het bepalen van mijn maandbedrag?

Bij het bepalen van je maandbedrag voor een lening is het belangrijk om het onderscheid te begrijpen tussen de looptijd en de rentevoet. De looptijd van de lening verwijst naar de periode waarin je de lening terugbetaalt. Een langere looptijd resulteert over het algemeen in een lager maandbedrag, maar betekent ook dat je uiteindelijk meer rente zult betalen. Aan de andere kant is de rentevoet het percentage dat wordt toegepast op het geleende bedrag. Een hogere rentevoet leidt tot een hoger maandbedrag. Het is dus essentieel om een balans te vinden tussen de looptijd en de rentevoet die bij jouw financiële situatie passen om een weloverwogen beslissing te nemen bij het bepalen van je maandelijkse aflossingen.

Kan ik mijn maandbedrag verlagen door een langere looptijd te kiezen?

Ja, het is mogelijk om je maandbedrag te verlagen door een langere looptijd te kiezen bij het afsluiten van een lening. Wanneer je kiest voor een langere looptijd, wordt het geleende bedrag over een groter aantal maanden verspreid, waardoor het maandelijkse bedrag lager wordt. Het voordeel hiervan is dat je maandelijks minder hoeft af te lossen, wat kan helpen om je financiële lasten beter te spreiden. Echter, het nadeel van een langere looptijd is dat je uiteindelijk meer rente zult betalen over de gehele looptijd van de lening. Het is daarom belangrijk om goed af te wegen wat voor jou de beste keuze is op basis van je financiële situatie en doelen.

Hoe beïnvloedt de hoogte van het leenbedrag mijn maandelijkse kosten?

De hoogte van het leenbedrag heeft een directe invloed op je maandelijkse kosten bij het afsluiten van een lening. Over het algemeen geldt: hoe hoger het leenbedrag, hoe hoger het maandbedrag zal zijn dat je moet terugbetalen. Dit komt doordat je meer geld leent en dus ook meer rente betaalt over een groter bedrag. Het is daarom belangrijk om goed na te denken over hoeveel je daadwerkelijk nodig hebt en wat je comfortabel kunt terugbetalen, zodat je niet voor onverwacht hoge maandelijkse kosten komt te staan. Het is verstandig om alleen te lenen wat nodig is en om realistisch te blijven over je financiële situatie bij het bepalen van het leenbedrag.

Waar kan ik online tools vinden om mijn maandbedrag te berekenen?

Op zoek naar online tools om je maandbedrag te berekenen? Gelukkig zijn er diverse websites en financiële platforms die handige rekenhulpmiddelen aanbieden om je hierbij te helpen. Door simpelweg te zoeken naar “maandbedrag lening berekenen” in een zoekmachine, vind je al snel verschillende betrouwbare tools die je in staat stellen om eenvoudig en snel een schatting te maken van het maandelijkse bedrag dat je zou moeten betalen bij het afsluiten van een lening. Het gebruik van deze online calculators kan je helpen bij het plannen van je financiën en het nemen van weloverwogen beslissingen met betrekking tot leningen.

Zijn er manieren om te besparen op de rentekosten van mijn lening?

Er zijn verschillende manieren om te besparen op de rentekosten van je lening. Een van de meest effectieve manieren is om te shoppen voor de beste rentetarieven voordat je een lening afsluit. Door verschillende aanbieders te vergelijken, kun je mogelijk een lagere rente vinden en zo geld besparen op de lange termijn. Daarnaast kan het vervroegd aflossen van een lening ook helpen om rentekosten te verminderen, aangezien je dan minder lang rente hoeft te betalen. Het is ook verstandig om goed op de hoogte te zijn van eventuele extra kosten en voorwaarden die verbonden zijn aan de lening, zodat je niet voor verrassingen komt te staan. Met wat onderzoek en planning kun je dus zeker besparen op de rentekosten van je lening.

Moet ik rekening houden met extra kosten bij het berekenen van mijn maandbedrag?

Ja, het is essentieel om rekening te houden met extra kosten bij het berekenen van je maandbedrag voor een lening. Naast het aflossen van het geleende bedrag en het betalen van rente, kunnen er ook andere kosten zijn die invloed hebben op je totale maandelijkse uitgaven. Denk hierbij aan administratiekosten, advieskosten, verzekeringen of eventuele boetes bij vervroegde aflossing. Door deze extra kosten mee te nemen in je berekening, krijg je een realistischer beeld van wat je daadwerkelijk elke maand zult moeten betalen en voorkom je verrassingen in de toekomst. Het is verstandig om alle mogelijke kostenposten goed in kaart te brengen voordat je een lening afsluit, zodat je financiële planning zo nauwkeurig mogelijk is.

Wat gebeurt er als ik niet op tijd mijn maandelijkse betalingen kan voldoen?

Wanneer je niet op tijd je maandelijkse betalingen kunt voldoen, kan dit verschillende gevolgen hebben. Ten eerste loop je het risico op extra kosten, zoals boetes of renteverhogingen. Daarnaast kan het niet nakomen van je betalingsverplichtingen leiden tot een negatieve invloed op je kredietgeschiedenis, wat weer gevolgen kan hebben voor toekomstige leningen of financiële transacties. Het is daarom belangrijk om in dergelijke situaties zo snel mogelijk contact op te nemen met de geldverstrekker om samen naar mogelijke oplossingen te zoeken en verdere problemen te voorkomen. Het is altijd verstandig om open en transparant te communiceren over eventuele financiële moeilijkheden om tot passende afspraken te komen.

hypotheek indicatie

Alles Over Hypotheek Indicatie: Wat Je Moet Weten voordat Je een Huis Koopt

Alles Wat Je Moet Weten Over Hypotheek Indicatie

Als je op zoek bent naar een huis en een hypotheek wilt afsluiten, is het belangrijk om te weten wat een hypotheek indicatie inhoudt en hoe het jou kan helpen bij het plannen van je financiën. Een hypotheek indicatie geeft je een schatting van het bedrag dat je kunt lenen op basis van je inkomen, uitgaven en andere financiële factoren.

Voordat je daadwerkelijk een hypotheek aanvraagt, kan het handig zijn om een hypotheek indicatie te laten berekenen. Hiermee krijg je een idee van hoeveel geld je kunt lenen en welk type hypotheek het beste bij jouw situatie past. Het helpt je ook om realistische verwachtingen te hebben over de huizen die binnen jouw budget vallen.

Een hypotheek indicatie wordt meestal berekend op basis van verschillende factoren, waaronder je inkomen, eventuele schulden, spaargeld en de huidige rentetarieven. Door deze gegevens in te voeren in een online calculator of door advies in te winnen bij een financieel adviseur, kun je snel een indicatie krijgen van hoeveel geld je kunt lenen.

Het is belangrijk om te onthouden dat een hypotheek indicatie slechts een schatting is en geen garantie biedt voor daadwerkelijke goedkeuring van de lening. Zodra je serieus op zoek gaat naar een huis, zul je waarschijnlijk een officiële hypotheekaanvraag moeten indienen waarbij de geldverstrekker al je financiële gegevens zal beoordelen.

Kortom, het verkrijgen van een hypotheek indicatie kan een waardevolle eerste stap zijn bij het plannen van de aankoop van een huis. Het geeft je inzicht in je financiële mogelijkheden en helpt je om goed voorbereid op zoek te gaan naar jouw droomwoning.


6 Tips voor het Krijgen van een Nauwkeurige Hypotheekindicatie

  1. Bereken je maximale hypotheekbedrag om een indicatie te krijgen van wat je kunt lenen.
  2. Houd rekening met extra kosten zoals notariskosten en advieskosten bij het bepalen van je hypotheekindicatie.
  3. Vergelijk verschillende hypotheekverstrekkers om de beste rentetarieven en voorwaarden te vinden.
  4. Denk aan eventuele toekomstige veranderingen in inkomen of gezinssituatie bij het bepalen van je hypotheekindicatie.
  5. Laat je goed informeren over de verschillende soorten hypotheken en kies degene die het beste bij jouw situatie past.
  6. Neem de tijd om alle aspecten van een hypotheekindicatie te begrijpen voordat je een definitieve beslissing neemt.

Bereken je maximale hypotheekbedrag om een indicatie te krijgen van wat je kunt lenen.

Bereken je maximale hypotheekbedrag om een indicatie te krijgen van wat je kunt lenen. Door het berekenen van je maximale hypotheekbedrag krijg je een duidelijk beeld van de financiële mogelijkheden bij het kopen van een huis. Het helpt je om realistische verwachtingen te hebben en om gericht op zoek te gaan naar een woning die binnen jouw budget past. Het is een handige eerste stap in het hypotheekproces om te bepalen welk bedrag je kunt lenen en welke maandelijkse lasten daarbij komen kijken.

Houd rekening met extra kosten zoals notariskosten en advieskosten bij het bepalen van je hypotheekindicatie.

Bij het bepalen van je hypotheekindicatie is het essentieel om rekening te houden met extra kosten, zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen meegenomen te worden in je totale financiële planning. Door vooraf rekening te houden met deze extra uitgaven, voorkom je verrassingen en kun je een realistisch beeld vormen van wat je daadwerkelijk kunt lenen en besteden bij het kopen van een huis.

Vergelijk verschillende hypotheekverstrekkers om de beste rentetarieven en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekverstrekkers te vergelijken om de beste rentetarieven en voorwaarden te vinden. Door het vergelijken van de aanbiedingen van diverse geldverstrekkers kun je een goed beeld krijgen van wat er op de markt beschikbaar is en welke optie het beste bij jouw financiële situatie past. Het loont de moeite om niet alleen naar de rente te kijken, maar ook naar andere belangrijke voorwaarden zoals aflossingsmogelijkheden, boetebepalingen en eventuele extra kosten. Op die manier kun je een weloverwogen beslissing nemen en zorgen dat je de hypotheek vindt die het beste aansluit bij jouw wensen en behoeften.

Denk aan eventuele toekomstige veranderingen in inkomen of gezinssituatie bij het bepalen van je hypotheekindicatie.

Bij het bepalen van je hypotheekindicatie is het belangrijk om rekening te houden met eventuele toekomstige veranderingen in inkomen of gezinssituatie. Denk bijvoorbeeld aan mogelijke carrièrestappen, zoals promoties of veranderingen in baan, die van invloed kunnen zijn op je financiële situatie. Ook veranderingen in gezinsomstandigheden, zoals gezinsuitbreiding of een partner die minder gaat werken, kunnen impact hebben op je budget. Door deze potentiële veranderingen mee te nemen in je overwegingen, kun je een realistische hypotheekindicatie opstellen die past bij jouw langetermijnplannen en financiële stabiliteit.

Laat je goed informeren over de verschillende soorten hypotheken en kies degene die het beste bij jouw situatie past.

Het is essentieel om je goed te laten informeren over de diverse soorten hypotheken voordat je een definitieve beslissing neemt. Door inzicht te krijgen in de verschillen tussen bijvoorbeeld lineaire, annuïtaire en aflossingsvrije hypotheken, kun je een weloverwogen keuze maken die aansluit bij jouw financiële situatie en toekomstplannen. Kies de hypotheek die het beste past bij jouw behoeften en zorg ervoor dat je vol vertrouwen de volgende stappen zet richting het kopen van een huis.

Neem de tijd om alle aspecten van een hypotheekindicatie te begrijpen voordat je een definitieve beslissing neemt.

Het is essentieel om de tijd te nemen om alle aspecten van een hypotheekindicatie te begrijpen voordat je een definitieve beslissing neemt. Door grondig inzicht te krijgen in de berekening van het leenbedrag, de rentetarieven en de voorwaarden, kun je beter beoordelen welke hypotheek het meest geschikt is voor jouw financiële situatie. Een gedegen begrip van alle aspecten stelt je in staat om weloverwogen keuzes te maken en zorgt ervoor dat je met vertrouwen de volgende stappen kunt zetten in het proces van het afsluiten van een hypotheek.

Berekenen van een Nieuwe Hypotheek: Alles wat je moet weten

Alles wat je moet weten over het berekenen van een nieuwe hypotheek

Een hypotheek afsluiten is een belangrijke financiële beslissing die invloed heeft op je leven op de lange termijn. Of je nu van plan bent je eerste huis te kopen, te verhuizen naar een nieuwe woning of je huidige hypotheek wilt herzien, het is essentieel om goed geïnformeerd te zijn over het berekenen van een nieuwe hypotheek.

Wat is een nieuwe hypotheek?

Een nieuwe hypotheek is een lening die je afsluit om een huis te kopen of te financieren. Bij het berekenen van een nieuwe hypotheek wordt rekening gehouden met factoren zoals de waarde van de woning, je inkomen, eventuele schulden en de gewenste looptijd van de lening.

Hoe bereken je een nieuwe hypotheek?

Het berekenen van een nieuwe hypotheek kan complex zijn, maar er zijn online tools en adviseurs beschikbaar om je hierbij te helpen. Belangrijke elementen die worden meegenomen in de berekening zijn onder andere:

  • De hoogte van de lening die je nodig hebt
  • Je inkomen en eventuele andere inkomsten
  • De waarde van de woning en het type hypotheek dat je kiest
  • De rentevoet en de looptijd van de lening
  • Eventuele eigen middelen die je kunt inbrengen

Waarom is het belangrijk om je nieuwe hypotheek goed te berekenen?

Een nauwkeurige berekening van je nieuwe hypotheek helpt je om realistische verwachtingen te hebben over wat je kunt lenen en wat dit betekent voor jouw financiële situatie. Het stelt je ook in staat om verschillende opties te vergelijken en de lening te vinden die het beste bij jouw behoeften past.

Kortom, het berekenen van een nieuwe hypotheek is een cruciale stap in het proces van het kopen of financieren van een huis. Zorg ervoor dat je alle benodigde informatie verzamelt en overweeg om advies in te winnen bij experts om ervoor te zorgen dat je weloverwogen beslissingen neemt.


Voordelen van het Berekenen van een Nieuwe Hypotheek: Inzicht, Vergelijking en Financiële Zekerheid

  1. Geeft inzicht in hoeveel je kunt lenen voor een nieuwe woning
  2. Helpt bij het bepalen van de maandelijkse hypotheeklasten
  3. Maakt het mogelijk om verschillende hypotheekopties te vergelijken
  4. Kan helpen bij het vinden van de meest voordelige rente en voorwaarden
  5. Biedt duidelijkheid over de totale kosten van de lening op lange termijn
  6. Stelt je in staat om realistische financiële doelen te stellen
  7. Voorkomt verrassingen door vooraf inzicht te geven in mogelijke financiële verplichtingen
  8. Geeft rust en zekerheid bij het maken van belangrijke beslissingen over een nieuwe hypotheek


Vijf Nadelen van het Berekenen van een Nieuwe Hypotheek

  1. Het kan ingewikkeld zijn voor mensen zonder financiële achtergrond om een nieuwe hypotheek correct te berekenen.
  2. Het vergt tijd en moeite om alle benodigde informatie te verzamelen voor een nauwkeurige berekening.
  3. De rentetarieven en voorwaarden van hypotheken kunnen regelmatig veranderen, waardoor het lastig kan zijn om up-to-date informatie te verkrijgen.
  4. Sommige online hypotheekberekeningshulpmiddelen bieden slechts een algemene schatting en houden mogelijk geen rekening met individuele situaties.
  5. Het is mogelijk dat je verschillende berekeningen moet maken om verschillende leningsopties te vergelijken, wat tijdrovend kan zijn.

Geeft inzicht in hoeveel je kunt lenen voor een nieuwe woning

Het berekenen van een nieuwe hypotheek geeft waardevol inzicht in hoeveel je kunt lenen voor een nieuwe woning. Door dit proces te doorlopen, krijg je een duidelijk beeld van het maximale bedrag dat je kunt lenen op basis van factoren zoals je inkomen, de waarde van de woning en de gewenste looptijd van de lening. Dit inzicht helpt bij het bepalen van je budget en stelt je in staat om gericht op zoek te gaan naar een woning die binnen jouw financiële mogelijkheden past.

Helpt bij het bepalen van de maandelijkse hypotheeklasten

Het berekenen van een nieuwe hypotheek helpt bij het bepalen van de maandelijkse hypotheeklasten. Door nauwkeurig in kaart te brengen hoeveel je maandelijks aan hypotheek moet betalen, kun je een beter inzicht krijgen in je financiële verplichtingen en budgetplanning. Dit stelt je in staat om realistische verwachtingen te hebben over je financiële situatie en om een lening te kiezen die past bij jouw budget en levensstijl.

Maakt het mogelijk om verschillende hypotheekopties te vergelijken

Het berekenen van een nieuwe hypotheek maakt het mogelijk om verschillende hypotheekopties te vergelijken, wat een belangrijk voordeel is. Door verschillende leningopties te analyseren en te vergelijken, kun je de voorwaarden, rentetarieven en looptijden van elke optie evalueren om de hypotheek te vinden die het beste aansluit bij jouw financiële situatie en behoeften. Deze vergelijkingsmogelijkheid stelt je in staat om een weloverwogen beslissing te nemen en de meest geschikte hypotheek te kiezen voor jouw specifieke omstandigheden.

Kan helpen bij het vinden van de meest voordelige rente en voorwaarden

Het berekenen van een nieuwe hypotheek kan helpen bij het vinden van de meest voordelige rente en voorwaarden. Door nauwkeurig te berekenen hoeveel je kunt lenen en welke leningopties beschikbaar zijn, kun je verschillende aanbiedingen vergelijken en de hypotheek kiezen die het beste past bij jouw financiële situatie. Dit stelt je in staat om niet alleen de laagste rente te vinden, maar ook gunstige voorwaarden die aansluiten bij jouw wensen en behoeften. Het berekenen van een nieuwe hypotheek geeft je dus de mogelijkheid om kosten te besparen en een weloverwogen beslissing te nemen.

Biedt duidelijkheid over de totale kosten van de lening op lange termijn

Het berekenen van een nieuwe hypotheek biedt duidelijkheid over de totale kosten van de lening op lange termijn. Door inzicht te krijgen in de financiële verplichtingen over een langere periode, kun je beter plannen en budgetteren voor de toekomst. Het stelt je in staat om realistische verwachtingen te hebben en te begrijpen hoeveel de lening je uiteindelijk zal kosten, inclusief rente en aflossingen. Deze transparantie helpt bij het nemen van weloverwogen beslissingen en zorgt ervoor dat je financiële stabiliteit op lange termijn kunt waarborgen.

Stelt je in staat om realistische financiële doelen te stellen

Het berekenen van een nieuwe hypotheek stelt je in staat om realistische financiële doelen te stellen. Door een gedegen berekening te maken van je nieuwe hypotheek, krijg je inzicht in wat je daadwerkelijk kunt lenen en wat de impact hiervan is op je financiële situatie. Dit helpt je om haalbare doelen te formuleren en om verantwoorde beslissingen te nemen met betrekking tot het kopen of financieren van een huis.

Voorkomt verrassingen door vooraf inzicht te geven in mogelijke financiële verplichtingen

Het berekenen van een nieuwe hypotheek biedt het voordeel van het voorkomen van verrassingen door vooraf inzicht te geven in mogelijke financiële verplichtingen. Door een grondige berekening uit te voeren, kun je een duidelijk beeld krijgen van wat je kunt lenen, welke maandelijkse kosten je kunt verwachten en hoe dit zich verhoudt tot je huidige financiële situatie. Dit helpt om onaangename verrassingen te voorkomen en stelt je in staat om weloverwogen beslissingen te nemen bij het afsluiten van een nieuwe hypotheek.

Geeft rust en zekerheid bij het maken van belangrijke beslissingen over een nieuwe hypotheek

Het berekenen van een nieuwe hypotheek geeft rust en zekerheid bij het maken van belangrijke beslissingen over je financiële toekomst. Door een gedegen berekening uit te voeren, krijg je inzicht in wat je kunt lenen en welke maandelijkse lasten hieraan verbonden zijn. Deze duidelijkheid helpt je om weloverwogen keuzes te maken en geeft je de geruststelling dat je op een verantwoorde manier een nieuwe hypotheek kunt aangaan.

Het kan ingewikkeld zijn voor mensen zonder financiële achtergrond om een nieuwe hypotheek correct te berekenen.

Het berekenen van een nieuwe hypotheek kan een uitdaging vormen voor mensen zonder financiële achtergrond. De complexe financiële termen en berekeningen kunnen verwarrend zijn en het is gemakkelijk om fouten te maken bij het inschatten van de benodigde lening, het vaststellen van de maandelijkse lasten en het begrijpen van de impact op lange termijn. Voor mensen zonder expertise in financiën kan het daarom lastig zijn om een nieuwe hypotheek correct te berekenen en de juiste keuzes te maken voor hun financiële toekomst. Het raadplegen van een financieel adviseur of hypotheekexpert kan helpen om deze complexiteit te overwinnen en om weloverwogen beslissingen te nemen.

Het vergt tijd en moeite om alle benodigde informatie te verzamelen voor een nauwkeurige berekening.

Het berekenen van een nieuwe hypotheek kan een uitdaging zijn, omdat het veel tijd en moeite vergt om alle benodigde informatie te verzamelen voor een nauwkeurige berekening. Denk hierbij aan documenten zoals inkomensbewijzen, belastingaangiften, informatie over de gewenste woning en eventuele andere financiële verplichtingen. Het proces van het verzamelen en organiseren van deze gegevens kan tijdrovend zijn en kan soms leiden tot frustratie. Het is echter essentieel om geduldig te zijn en alle benodigde informatie zorgvuldig te verzamelen, zodat je uiteindelijk een weloverwogen beslissing kunt nemen over je nieuwe hypotheek.

De rentetarieven en voorwaarden van hypotheken kunnen regelmatig veranderen, waardoor het lastig kan zijn om up-to-date informatie te verkrijgen.

Het berekenen van een nieuwe hypotheek kan een uitdaging zijn vanwege de voortdurende veranderingen in rentetarieven en voorwaarden van hypotheken. Het is vaak lastig om altijd up-to-date informatie te verkrijgen, aangezien deze factoren regelmatig kunnen wijzigen. Dit kan het proces van het berekenen van een nieuwe hypotheek bemoeilijken en het moeilijker maken om een goed geïnformeerde beslissing te nemen over welke lening het beste bij jouw situatie past. Het is daarom belangrijk om regelmatig de actuele rentetarieven en voorwaarden te controleren en indien nodig professioneel advies in te winnen om de juiste keuze te maken.

Sommige online hypotheekberekeningshulpmiddelen bieden slechts een algemene schatting en houden mogelijk geen rekening met individuele situaties.

Sommige online hypotheekberekeningshulpmiddelen bieden slechts een algemene schatting en houden mogelijk geen rekening met individuele situaties. Dit kan een nadeel zijn, aangezien het belangrijk is om een nauwkeurige en op maat gemaakte berekening te hebben die rekening houdt met specifieke financiële omstandigheden, zoals inkomen, schulden en eigen vermogen. Het risico bestaat dat een generieke schatting niet volledig aansluit bij de werkelijke behoeften en mogelijkheden van een individu bij het afsluiten van een nieuwe hypotheek. Het is daarom verstandig om aanvullend advies in te winnen bij financiële experts om een meer gedetailleerde en persoonlijke berekening te verkrijgen.

Het is mogelijk dat je verschillende berekeningen moet maken om verschillende leningsopties te vergelijken, wat tijdrovend kan zijn.

Het berekenen van een nieuwe hypotheek kan tijdrovend zijn doordat je mogelijk verschillende berekeningen moet maken om diverse leningsopties te vergelijken. Het vergelijken van verschillende scenario’s en variabelen, zoals rentevoeten, looptijden en leenbedragen, kan een uitdagende taak zijn die extra tijd en moeite vereist. Hierdoor kan het proces van het vinden van de meest geschikte leningoptie voor jouw situatie langer duren en meer inspanning vergen.

Hoe je inkomen te berekenen voor het verkrijgen van een hypotheek

Hoe wordt je inkomen berekend voor het verkrijgen van een hypotheek?

Als je van plan bent om een huis te kopen en een hypotheek af te sluiten, is het belangrijk om te weten hoe je inkomen wordt berekend door geldverstrekkers. Je inkomen speelt namelijk een cruciale rol bij het bepalen van hoeveel geld je kunt lenen voor de aankoop van een woning. Hieronder bespreken we hoe geldverstrekkers doorgaans je inkomen beoordelen en welke factoren hierbij een rol spelen.

Vast inkomen

Geldverstrekkers kijken in de eerste plaats naar je vaste inkomen. Dit omvat onder andere salaris, bonussen, vakantiegeld en eventuele andere inkomsten die regelmatig worden ontvangen. Een stabiel en regelmatig inkomen geeft geldverstrekkers vertrouwen dat je in staat zult zijn om de maandelijkse hypotheeklasten te dragen.

Variabel inkomen

Naast vast inkomen wordt ook variabel inkomen meegenomen in de berekening. Denk hierbij aan provisies, overwerkvergoedingen of inkomsten uit freelance werk. Geldverstrekkers kunnen echter minder waarde hechten aan variabel inkomen omdat dit minder stabiel is dan vast inkomen.

Financiële verplichtingen

Geldverstrekkers houden ook rekening met je financiële verplichtingen zoals leningen, alimentatie of studiekosten. Deze verplichtingen verminderen het bedrag dat je kunt besteden aan hypotheeklasten en kunnen dus invloed hebben op het maximale leenbedrag.

Toekomstperspectief

Sommige geldverstrekkers kijken ook naar je toekomstperspectief, zoals mogelijke promoties of carrièreperspectieven die kunnen leiden tot een hoger inkomen in de toekomst. Dit kan gunstig zijn bij het beoordelen van de betaalbaarheid van de hypotheek.

Kortom, bij het berekenen van je inkomen voor het verkrijgen van een hypotheek spelen verschillende factoren een rol. Het is belangrijk om al deze aspecten in overweging te nemen en eventueel advies in te winnen bij een financieel adviseur om ervoor te zorgen dat je een realistisch beeld hebt van hoeveel je kunt lenen voor de aankoop van jouw droomwoning.


6 Tips voor het Berekenen van je Hypotheekinkomen

  1. Bepaal je bruto jaarinkomen
  2. Houd rekening met eventuele bonussen of toeslagen
  3. Bereken je netto inkomen na aftrek van belastingen en sociale premies
  4. Neem ook andere inkomstenbronnen mee, zoals partnerinkomen of huurinkomsten
  5. Let op vaste lasten die invloed hebben op je beschikbare inkomen voor de hypotheek
  6. Gebruik een online rekentool of vraag advies aan een financieel adviseur voor een nauwkeurige berekening

Bepaal je bruto jaarinkomen

Het bepalen van je bruto jaarinkomen is een essentiële stap bij het berekenen van je inkomen voor het verkrijgen van een hypotheek. Je bruto jaarinkomen omvat alle inkomsten die je op jaarbasis verdient voordat er belastingen en andere inhoudingen worden toegepast. Door je bruto jaarinkomen te kennen, krijg je een duidelijk beeld van de financiële basis waarop geldverstrekkers zullen vertrouwen bij het beoordelen van je hypotheekaanvraag. Het is belangrijk om nauwkeurig en volledig te zijn bij het vaststellen van je bruto jaarinkomen, aangezien dit de basis vormt voor het bepalen van hoeveel je kunt lenen voor de aankoop van een huis.

Houd rekening met eventuele bonussen of toeslagen

Bij het berekenen van je inkomen voor het verkrijgen van een hypotheek is het belangrijk om rekening te houden met eventuele bonussen of toeslagen die je ontvangt. Deze extra inkomsten kunnen van invloed zijn op het totale bedrag dat je kunt lenen voor de aankoop van een huis. Geldverstrekkers kunnen bonussen en toeslagen meewegen bij de beoordeling van je financiële draagkracht, maar ze zullen waarschijnlijk minder waarde hechten aan deze variabele inkomsten dan aan vast inkomen. Het is verstandig om deze extra inkomsten duidelijk te communiceren en te bespreken tijdens het hypotheekaanvraagproces om een realistisch beeld te krijgen van je financiële situatie.

Bereken je netto inkomen na aftrek van belastingen en sociale premies

Het is essentieel om bij het berekenen van je inkomen voor het verkrijgen van een hypotheek rekening te houden met je netto inkomen na aftrek van belastingen en sociale premies. Door deze aftrekposten in overweging te nemen, krijg je een realistisch beeld van het bedrag dat maandelijks beschikbaar is voor het aflossen van de hypotheeklasten. Het is verstandig om een nauwkeurige berekening te maken om te voorkomen dat je meer leent dan je daadwerkelijk kunt terugbetalen, en zo financiële problemen in de toekomst te voorkomen.

Neem ook andere inkomstenbronnen mee, zoals partnerinkomen of huurinkomsten

Het is essentieel om bij het berekenen van je inkomen voor het verkrijgen van een hypotheek ook andere inkomstenbronnen mee te nemen, zoals het inkomen van je partner of huurinkomsten. Deze extra inkomsten kunnen je totale financiële draagkracht vergroten en daarmee de hoogte van de hypotheek die je kunt krijgen beïnvloeden. Het meenemen van alle relevante inkomstenbronnen geeft een realistischer beeld van je financiële situatie en kan helpen bij het verkrijgen van een passende hypotheek voor de aankoop van jouw ideale woning.

Let op vaste lasten die invloed hebben op je beschikbare inkomen voor de hypotheek

Het is essentieel om rekening te houden met je vaste lasten die van invloed zijn op je beschikbare inkomen voor de hypotheekberekening. Vaste kosten zoals huur, leningen, verzekeringen en abonnementen verminderen het bedrag dat je maandelijks kunt besteden aan hypotheeklasten. Door een duidelijk overzicht te hebben van al je financiële verplichtingen en deze mee te nemen in de berekening, kun je realistisch inschatten hoeveel je daadwerkelijk kunt lenen voor de aanschaf van een woning. Het beheren van vaste lasten is daarom cruciaal bij het bepalen van je maximale hypotheekbedrag.

Gebruik een online rekentool of vraag advies aan een financieel adviseur voor een nauwkeurige berekening

Het is verstandig om een online rekentool te gebruiken of advies in te winnen bij een financieel adviseur voor een nauwkeurige berekening van je inkomen voor het verkrijgen van een hypotheek. Deze tools en experts kunnen je helpen om alle relevante factoren in overweging te nemen en een realistisch beeld te krijgen van hoeveel je kunt lenen voor de aankoop van een huis. Het gebruik van deze hulpmiddelen kan je helpen om weloverwogen beslissingen te nemen en ervoor te zorgen dat je financiële situatie goed in kaart wordt gebracht voordat je een hypotheek afsluit.

de hypotheker

Ontvang Deskundig Advies van De Hypotheker voor Jouw Financiële Toekomst

Alles Wat Je Moet Weten Over De Hypotheker

De Hypotheker is een bekende naam in Nederland als het gaat om hypotheekadvies en -bemiddeling. Met meer dan 30 jaar ervaring in de financiële sector, staat De Hypotheker bekend om zijn expertise en betrouwbaarheid op het gebied van hypotheken.

Of je nu een starter bent op de woningmarkt, je huidige hypotheek wilt oversluiten of advies nodig hebt over verzekeringen, De Hypotheker biedt een uitgebreid scala aan diensten om aan al jouw financiële behoeften te voldoen.

Wat De Hypotheker onderscheidt, is de persoonlijke benadering van hypotheekadvies. Door goed naar jouw wensen en financiële situatie te luisteren, streven de adviseurs van De Hypotheker ernaar om maatwerkoplossingen te bieden die aansluiten bij jouw specifieke behoeften.

Bij De Hypotheker kun je rekenen op deskundig advies gedurende het hele proces, van het eerste oriëntatiegesprek tot aan de daadwerkelijke afsluiting van je hypotheek. Het team van ervaren adviseurs staat klaar om al jouw vragen te beantwoorden en je te begeleiden bij elke stap.

Kortom, of je nu op zoek bent naar een nieuwe hypotheek of advies nodig hebt over je huidige financiële situatie, De Hypotheker is er om je te helpen met professioneel advies en een persoonlijke aanpak. Neem vandaag nog contact op met De Hypotheker en zet de eerste stap naar een solide financiële toekomst!


7 Essentiële Tips voor het Kiezen van de Juiste Hypotheek bij De Hypotheker

  1. Vergelijk verschillende hypotheekaanbieders om de beste rente te vinden.
  2. Let op bijkomende kosten zoals advies- en afsluitkosten.
  3. Zorg ervoor dat je de voorwaarden van de hypotheek goed begrijpt.
  4. Overweeg een onafhankelijke adviseur in te schakelen voor objectief advies.
  5. Denk na over de looptijd en vaste of variabele rente van de hypotheek.
  6. Bereken hoeveel je maximaal kunt lenen en wat je maandelijkse lasten zullen zijn.
  7. Verdiep je in eventuele fiscale voordelen die gelden voor jouw situatie.

Vergelijk verschillende hypotheekaanbieders om de beste rente te vinden.

Wil je de beste rente vinden voor je hypotheek? Een handige tip is om verschillende hypotheekaanbieders te vergelijken. De Hypotheker kan je helpen bij het vergelijken van diverse aanbieders en hun rentetarieven, zodat je een weloverwogen keuze kunt maken die past bij jouw financiële situatie en wensen. Door te vergelijken kun je mogelijk besparen op je maandelijkse lasten en profiteren van gunstige voorwaarden. Neem contact op met De Hypotheker voor professioneel advies en begeleiding bij het vinden van de beste hypotheekoptie voor jou.

Let op bijkomende kosten zoals advies- en afsluitkosten.

Het is belangrijk om bij het afsluiten van een hypotheek goed op te letten op bijkomende kosten, zoals advies- en afsluitkosten. Deze kosten kunnen aanzienlijk variëren per hypotheekverstrekker en kunnen invloed hebben op de totale kosten van je hypotheek. Door transparant te zijn over deze bijkomende kosten, kan De Hypotheker je helpen om een weloverwogen beslissing te nemen en ervoor zorgen dat je niet voor verrassingen komt te staan tijdens het afsluiten van je hypotheek.

Zorg ervoor dat je de voorwaarden van de hypotheek goed begrijpt.

Zorg ervoor dat je de voorwaarden van de hypotheek goed begrijpt voordat je een definitieve beslissing neemt. Het is essentieel om volledig op de hoogte te zijn van alle aspecten van je hypotheek, zoals rente, looptijd, aflossingsmogelijkheden en eventuele extra kosten. Door de voorwaarden grondig door te nemen en eventuele onduidelijkheden te bespreken met een adviseur van De Hypotheker, kun je ervoor zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw financiële situatie en toekomstplannen.

Overweeg een onafhankelijke adviseur in te schakelen voor objectief advies.

Overweeg het inschakelen van een onafhankelijke adviseur bij De Hypotheker voor objectief advies. Een onafhankelijke adviseur kan je helpen bij het maken van weloverwogen beslissingen over je hypotheek, zonder beperkingen van specifieke financiële producten of diensten. Met hun expertise en objectiviteit kunnen zij je ondersteunen bij het vinden van de beste hypotheekoplossing die aansluit bij jouw behoeften en financiële situatie.

Denk na over de looptijd en vaste of variabele rente van de hypotheek.

Het is belangrijk om goed na te denken over de looptijd en het type rente (vast of variabel) van je hypotheek bij De Hypotheker. De looptijd bepaalt hoe lang je aan de hypotheek gebonden bent en heeft invloed op de totale kosten op lange termijn. Daarnaast is het kiezen tussen een vaste of variabele rente een cruciale beslissing die impact heeft op je maandelijkse lasten en financiële zekerheid. Door zorgvuldig te overwegen welke optie het beste past bij jouw financiële situatie en toekomstplannen, kun je met behulp van De Hypotheker een weloverwogen keuze maken die aansluit bij jouw behoeften.

Bereken hoeveel je maximaal kunt lenen en wat je maandelijkse lasten zullen zijn.

Bij De Hypotheker kun je eenvoudig berekenen hoeveel je maximaal kunt lenen en wat je maandelijkse lasten zullen zijn. Door gebruik te maken van handige tools en rekenmodules op hun website, krijg je snel inzicht in jouw financiële mogelijkheden bij het afsluiten van een hypotheek. Het is een slimme eerste stap om realistische verwachtingen te creëren en goed voorbereid te zijn op het koopproces van een woning. Met deze informatie kun je gericht op zoek gaan naar een passende hypotheek die aansluit bij jouw budget en wensen.

Verdiep je in eventuele fiscale voordelen die gelden voor jouw situatie.

Het is verstandig om je te verdiepen in eventuele fiscale voordelen die van toepassing zijn op jouw specifieke situatie bij De Hypotheker. Door te begrijpen welke fiscale voordelen beschikbaar zijn, kun je mogelijk besparen op je belastingen en optimaal profiteren van de financiële voordelen die een hypotheek met zich mee kan brengen. Het team van De Hypotheker kan je hierbij helpen en adviseren over hoe je het beste gebruik kunt maken van deze fiscale regelingen om zo een gunstige financiële situatie te creëren.

aflossingsvrije hypotheek berekenen maandlasten

Berekenen van Maandlasten voor een Aflossingsvrije Hypotheek

Aflossingsvrije Hypotheek Berekenen Maandlasten

Een aflossingsvrije hypotheek is een type lening waarbij je gedurende de looptijd alleen rente betaalt en niet aflost op de lening. Dit kan aantrekkelijk zijn vanwege de lagere maandlasten, maar het betekent wel dat aan het einde van de looptijd het volledige hypotheekbedrag nog openstaat.

Het is belangrijk om goed inzicht te hebben in de maandelijkse lasten van een aflossingsvrije hypotheek. Met behulp van een hypotheekcalculator kun je eenvoudig berekenen wat je maandelijks aan rente moet betalen. Daarnaast is het verstandig om rekening te houden met eventuele risico’s, zoals rentestijgingen in de toekomst.

Om de maandlasten van een aflossingsvrije hypotheek te berekenen, dien je rekening te houden met factoren zoals de hoogte van de lening, de rentepercentage en de looptijd van de hypotheek. Door deze gegevens in te voeren in een online tool, kun je snel een indicatie krijgen van de maandelijkse kosten.

Het is verstandig om niet alleen naar de laagste maandlasten te kijken, maar ook naar andere aspecten zoals flexibiliteit en risico’s. Het kan verstandig zijn om advies in te winnen bij een financieel adviseur om ervoor te zorgen dat een aflossingsvrije hypotheek past bij jouw financiële situatie en doelen.

Door goed geïnformeerd te zijn over de maandlasten en voorwaarden van een aflossingsvrije hypotheek, kun je weloverwogen beslissingen nemen over jouw financiële toekomst.


Veelgestelde Vragen over het Berekenen van Maandlasten voor een Aflossingsvrije Hypotheek

  1. Hoe bereken ik de maandlast van een aflossingsvrije hypotheek?
  2. Wat kost een hypotheek van 300.000 per maand?
  3. Wat kost een 150.000 hypotheek aflossingsvrije?
  4. Wat kost een hypotheek van 500.000 per maand?
  5. Hoeveel procent mag aflossingsvrij?
  6. Hoeveel betaal je bij een aflossingsvrije hypotheek?
  7. Wat kost 100.000 euro hypotheek aflossingsvrij?
  8. Hoe bereken ik de maandlasten van een aflossingsvrije hypotheek?

Hoe bereken ik de maandlast van een aflossingsvrije hypotheek?

Om de maandlast van een aflossingsvrije hypotheek te berekenen, moet je rekening houden met verschillende factoren. Allereerst dien je de hoogte van de lening, het rentepercentage en de looptijd van de hypotheek te kennen. Met behulp van een hypotheekcalculator, die beschikbaar is op veel financiële websites, kun je deze gegevens invoeren om een schatting te krijgen van de maandelijkse kosten. Het is echter belangrijk om te onthouden dat bij een aflossingsvrije hypotheek alleen rente wordt betaald en het geleende bedrag aan het einde van de looptijd nog openstaat. Het is daarom verstandig om ook advies in te winnen bij een financieel adviseur om een goed beeld te krijgen van alle aspecten en risico’s die gepaard gaan met deze vorm van lenen.

Wat kost een hypotheek van 300.000 per maand?

Een veelgestelde vraag over het berekenen van de maandlasten van een aflossingsvrije hypotheek is: “Wat kost een hypotheek van 300.000 euro per maand?” Het antwoord op deze vraag hangt af van verschillende factoren, zoals de rentepercentage, de looptijd van de hypotheek en eventuele bijkomende kosten. Door deze gegevens in te voeren in een hypotheekcalculator, kun je een schatting krijgen van de maandelijkse kosten voor een hypotheek van 300.000 euro. Het is echter belangrijk om ook rekening te houden met eventuele risico’s en toekomstige veranderingen in rentetarieven bij het bepalen van de totale maandlasten van een aflossingsvrije hypotheek. Het raadplegen van een financieel adviseur kan helpen bij het maken van een weloverwogen beslissing over het afsluiten van een hypotheek.

Wat kost een 150.000 hypotheek aflossingsvrije?

Een veelgestelde vraag is: wat kost een aflossingsvrije hypotheek van €150.000? Om de maandelijkse kosten van een aflossingsvrije hypotheek van €150.000 te berekenen, moet rekening worden gehouden met factoren zoals het rentepercentage, de looptijd van de lening en eventuele bijkomende kosten. Door deze gegevens in een hypotheekcalculator in te voeren, kan een indicatie worden verkregen van de maandlasten. Het is echter belangrijk om niet alleen naar de maandelijkse kosten te kijken, maar ook naar andere aspecten zoals eventuele risico’s en de totale kosten op lange termijn. Het raadplegen van een financieel adviseur kan helpen bij het maken van een weloverwogen beslissing over het afsluiten van een aflossingsvrije hypotheek van €150.000.

Wat kost een hypotheek van 500.000 per maand?

Een veelgestelde vraag over het berekenen van maandlasten bij een aflossingsvrije hypotheek is: “Wat kost een hypotheek van 500.000 euro per maand?” Om deze vraag te beantwoorden, moet rekening worden gehouden met factoren zoals de rentepercentage, de looptijd van de hypotheek en eventuele bijkomende kosten zoals verzekeringen en belastingen. Door deze gegevens in een hypotheekcalculator in te voeren, kan een schatting worden gemaakt van de maandelijkse kosten voor een hypotheek van 500.000 euro. Het is echter belangrijk om ook rekening te houden met eventuele risico’s en toekomstige ontwikkelingen op de hypotheekmarkt bij het bepalen van de totale maandlasten.

Hoeveel procent mag aflossingsvrij?

Het percentage van de totale hypotheeksom dat aflossingsvrij mag zijn, varieert per geldverstrekker en is afhankelijk van verschillende factoren. Over het algemeen hanteren geldverstrekkers een maximumpercentage voor aflossingsvrije leningen, bijvoorbeeld tussen de 50% en 100% van de marktwaarde van de woning. Het is belangrijk om te beseffen dat een hoger percentage aflossingsvrij betekent dat er aan het einde van de looptijd een groter bedrag openstaat dat nog afgelost moet worden. Het is verstandig om goed advies in te winnen bij een financieel adviseur om te bepalen welk percentage aflossingsvrij passend is binnen jouw financiële situatie en doelen.

Hoeveel betaal je bij een aflossingsvrije hypotheek?

Bij een aflossingsvrije hypotheek betaal je maandelijks alleen de rente over het geleende bedrag en los je niets af op de lening zelf. De hoogte van het bedrag dat je maandelijks betaalt, wordt bepaald door het rentepercentage, de hoogte van de lening en de looptijd van de hypotheek. Het is belangrijk om te realiseren dat bij een aflossingsvrije hypotheek aan het einde van de looptijd het volledige hypotheekbedrag nog openstaat. Het is daarom verstandig om goed inzicht te hebben in de maandelijkse lasten en eventuele risico’s die gepaard gaan met deze vorm van lenen.

Wat kost 100.000 euro hypotheek aflossingsvrij?

Een veelgestelde vraag over het berekenen van de maandlasten van een aflossingsvrije hypotheek is: wat kost een aflossingsvrije hypotheek van 100.000 euro? De maandelijkse kosten van een aflossingsvrije hypotheek zijn voornamelijk gebaseerd op het rentepercentage dat geldt voor de lening. Door het rentepercentage en de looptijd van de hypotheek mee te nemen in de berekening, kun je een inschatting maken van de maandlasten voor een aflossingsvrije hypotheek van 100.000 euro. Het is echter belangrijk om ook rekening te houden met eventuele risico’s en toekomstige rentewijzigingen bij het overwegen van een aflossingsvrije hypotheek.

Hoe bereken ik de maandlasten van een aflossingsvrije hypotheek?

Om de maandlasten van een aflossingsvrije hypotheek te berekenen, dien je rekening te houden met verschillende factoren. Allereerst is het belangrijk om de hoogte van de lening, het rentepercentage en de looptijd van de hypotheek in overweging te nemen. Met behulp van een online hypotheekcalculator kun je eenvoudig een schatting maken van de maandelijkse kosten. Het is echter aan te raden om ook rekening te houden met mogelijke risico’s, zoals rentestijgingen in de toekomst. Het raadplegen van een financieel adviseur kan je helpen om een beter inzicht te krijgen in de maandlasten en om ervoor te zorgen dat een aflossingsvrije hypotheek aansluit bij jouw financiële situatie en behoeften.

hypotheek berekenen nl

Hypotheek berekenen: Maak gebruik van handige tools op HypotheekBerekenen.nl

Alles wat je moet weten over het berekenen van een hypotheek

Een hypotheek is een belangrijk financieel product dat veel mensen nodig hebben om een huis te kopen. Voordat je een hypotheek afsluit, is het essentieel om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn. Gelukkig zijn er online tools beschikbaar, zoals hypotheekberekeningswebsites, die je kunnen helpen bij het berekenen van je hypotheek.

Wat is een hypotheekberekening?

Een hypotheekberekening is een manier om te bepalen hoeveel geld je kunt lenen op basis van verschillende factoren, zoals je inkomen, uitgaven en de waarde van het huis dat je wilt kopen. Door een hypotheekberekening uit te voeren, krijg je inzicht in de maximale hypotheeksom die voor jou haalbaar is.

Hoe werkt het?

Om een hypotheekberekening uit te voeren, hoef je alleen maar enkele gegevens in te vullen, zoals je bruto jaarinkomen, eventuele andere leningen of schulden en de waarde van het huis. Op basis van deze informatie zal de berekeningswebsite een schatting geven van het bedrag dat je kunt lenen en wat de maandelijkse lasten zullen zijn.

Waarom is het handig?

Het berekenen van een hypotheek geeft je een realistisch beeld van wat je financieel aankunt. Het helpt bij het plannen van je budget en stelt je in staat om gericht op zoek te gaan naar een geschikte woning binnen jouw financiële mogelijkheden. Bovendien kan het voorkomen dat je niet voor verrassingen komt te staan tijdens het aanvraagproces bij de bank.

Conclusie

Het berekenen van een hypotheek is een belangrijke stap voor iedereen die van plan is om een huis te kopen. Met behulp van online tools zoals Hypotheek Berekenen NL kun je snel en eenvoudig inzicht krijgen in jouw financiële mogelijkheden en zo goed voorbereid op zoek gaan naar jouw droomwoning.


Voordelen van Hypotheek Berekenen: Inzicht, Vergelijking en Financiële Planning

  1. Snel inzicht in maximale leenbedrag
  2. Eenvoudig vergelijken van verschillende hypotheekopties
  3. Helpt bij het plannen van je budget
  4. Voorkomt verrassingen tijdens hypotheekaanvraag
  5. Geeft realistisch beeld van financiële mogelijkheden


Drie Nadelen van Hypotheek Berekenen op Nederlandse Websites

  1. De berekende bedragen zijn slechts schattingen en kunnen afwijken van de daadwerkelijke leningvoorwaarden.
  2. Niet alle hypotheekberekeningswebsites houden rekening met individuele situaties en specifieke financiële omstandigheden.
  3. Sommige websites kunnen beperkt zijn in functionaliteiten en geen volledig overzicht geven van alle mogelijke leningopties.

Snel inzicht in maximale leenbedrag

Met behulp van Hypotheek Berekenen NL krijg je snel inzicht in het maximale leenbedrag dat voor jou haalbaar is. Door slechts enkele gegevens in te vullen, zoals je inkomen en de waarde van het huis, ontvang je direct een schatting van hoeveel geld je kunt lenen. Dit stelt je in staat om efficiënt en doelgericht op zoek te gaan naar een woning die binnen jouw financiële mogelijkheden valt. Het biedt dus een snelle en handige manier om een realistisch beeld te krijgen van je hypotheekmogelijkheden.

Eenvoudig vergelijken van verschillende hypotheekopties

Het gebruik van Hypotheek Berekenen NL biedt het voordeel van het eenvoudig kunnen vergelijken van verschillende hypotheekopties. Door snel en overzichtelijk meerdere leningopties te kunnen bekijken, kunnen huizenkopers een weloverwogen beslissing nemen en de hypotheek kiezen die het beste aansluit bij hun financiële behoeften en mogelijkheden.

Helpt bij het plannen van je budget

Een groot voordeel van het gebruik van Hypotheek Berekenen NL is dat het helpt bij het plannen van je budget. Door vooraf inzicht te krijgen in de maximale hypotheeksom en bijbehorende maandelijkse lasten, kun je beter anticiperen op je financiële verplichtingen en een realistisch budget opstellen. Dit stelt je in staat om verstandige financiële beslissingen te nemen en zorgt ervoor dat je huisaankoop binnen jouw financiële mogelijkheden valt.

Voorkomt verrassingen tijdens hypotheekaanvraag

Het berekenen van een hypotheek met behulp van Hypotheek Berekenen NL helpt bij het voorkomen van verrassingen tijdens de hypotheekaanvraag. Door vooraf inzicht te krijgen in het maximale leenbedrag en de verwachte maandelijkse lasten, kun je beter voorbereid zijn op het aanvraagproces bij de bank. Dit zorgt voor meer transparantie en zekerheid, waardoor je met vertrouwen stappen kunt zetten richting het kopen van een huis zonder onverwachte financiële tegenvallers.

Geeft realistisch beeld van financiële mogelijkheden

Het berekenen van een hypotheek met Hypotheek Berekenen NL biedt het voordeel dat het een realistisch beeld geeft van jouw financiële mogelijkheden. Door inzicht te krijgen in hoeveel je kunt lenen en wat de maandelijkse lasten zullen zijn, kun je op een verantwoorde manier plannen maken voor de aankoop van een huis. Dit helpt bij het nemen van weloverwogen beslissingen en voorkomt dat je boven je financiële capaciteiten leent.

De berekende bedragen zijn slechts schattingen en kunnen afwijken van de daadwerkelijke leningvoorwaarden.

Het nadeel van het gebruik van een hypotheekberekeningswebsite zoals Hypotheek Berekenen NL is dat de berekende bedragen slechts schattingen zijn en kunnen afwijken van de werkelijke leningvoorwaarden die door een geldverstrekker worden aangeboden. Het is belangrijk om te onthouden dat de daadwerkelijke leningbedragen en voorwaarden kunnen variëren op basis van diverse factoren, waaronder je kredietgeschiedenis, het type lening en de actuele rentetarieven. Het is daarom verstandig om de berekende bedragen als richtlijn te beschouwen en altijd advies in te winnen bij een financieel adviseur voordat je definitieve beslissingen neemt over het afsluiten van een hypotheek.

Niet alle hypotheekberekeningswebsites houden rekening met individuele situaties en specifieke financiële omstandigheden.

Niet alle hypotheekberekeningswebsites houden rekening met individuele situaties en specifieke financiële omstandigheden. Het kan zijn dat deze websites alleen basale informatie gebruiken en geen maatwerk bieden voor elke unieke situatie. Hierdoor kunnen de berekende resultaten mogelijk niet volledig accuraat zijn en is het verstandig om aanvullend advies in te winnen bij een financieel adviseur om een gedetailleerder beeld te krijgen van de hypotheekmogelijkheden die aansluiten bij jouw persoonlijke financiële situatie.

Sommige websites kunnen beperkt zijn in functionaliteiten en geen volledig overzicht geven van alle mogelijke leningopties.

Sommige websites die hypotheekberekeningen aanbieden, kunnen beperkt zijn in functionaliteiten en geen volledig overzicht geven van alle mogelijke leningopties. Hierdoor loop je het risico dat je niet alle beschikbare leningopties kunt vergelijken en mogelijk een minder gunstige keuze maakt. Het is daarom belangrijk om kritisch te blijven en meerdere bronnen te raadplegen bij het berekenen van een hypotheek, zodat je een weloverwogen beslissing kunt nemen die past bij jouw financiële situatie en behoeften.

maximale hypotheek aflossingsvrij

Alles over de maximale aflossingsvrije hypotheek: Wat moet je weten?

Alles wat je moet weten over de maximale hypotheek aflossingsvrij

Als je op zoek bent naar een hypotheek, is het belangrijk om verschillende opties te overwegen, waaronder de aflossingsvrije hypotheek. Bij een aflossingsvrije hypotheek hoef je gedurende de looptijd van de lening niet af te lossen op het geleende bedrag. Dit kan aantrekkelijk zijn voor sommige huizenkopers, maar er zijn wel bepaalde zaken waar je rekening mee moet houden.

Wat is de maximale hypotheek bij een aflossingsvrije lening?

De maximale hoogte van een aflossingsvrije hypotheek wordt bepaald aan de hand van verschillende factoren, zoals je inkomen, eventuele andere leningen en verplichtingen, en de waarde van het huis dat je wilt kopen. Banken hanteren vaak strikte regels en berekeningen om te bepalen hoeveel je maximaal kunt lenen.

Voordelen en risico’s

Een van de voordelen van een aflossingsvrije hypotheek is dat je lagere maandlasten hebt, omdat je tijdens de looptijd alleen rente betaalt en niet hoeft af te lossen. Dit kan vooral gunstig zijn als je verwacht dat je inkomen in de toekomst zal stijgen. Echter, het risico van een aflossingsvrije hypotheek is dat aan het einde van de looptijd het volledige geleende bedrag nog openstaat en moet worden afgelost.

Belangrijk om te overwegen

Voor het afsluiten van een aflossingsvrije hypotheek is het belangrijk om goed na te denken over je financiële situatie op lange termijn. Zorg ervoor dat je voldoende financiële buffer hebt om eventuele risico’s op te vangen en dat je begrijpt wat de consequenties kunnen zijn als je niet kunt voldoen aan de betalingsverplichtingen.

Kortom, hoewel een aflossingsvrije hypotheek bepaalde voordelen kan bieden, is het essentieel om goed geïnformeerd te zijn over de voorwaarden en risico’s die eraan verbonden zijn. Raadpleeg altijd een financieel adviseur voordat je besluit welk type hypotheek het beste bij jouw situatie past.


9 Tips voor het Maximaliseren van een Aflossingsvrije Hypotheek

  1. Weet dat een aflossingsvrije hypotheek betekent dat je gedurende de looptijd alleen rente betaalt en niet aflost op de lening.
  2. Begrijp dat aan het einde van de looptijd van de hypotheek het volledige geleende bedrag in één keer moet worden terugbetaald.
  3. Zorg ervoor dat je voldoende financiële middelen hebt om aan het einde van de looptijd het volledige hypotheekbedrag af te lossen.
  4. Houd rekening met eventuele risico’s zoals waardedaling van je huis, veranderende rentetarieven en persoonlijke financiële situaties.
  5. Overweeg om extra geld opzij te zetten voor de aflossing aan het einde van de looptijd, bijvoorbeeld door te sparen of te beleggen.
  6. Raadpleeg een financieel adviseur om advies in te winnen over jouw specifieke situatie en mogelijkheden met betrekking tot een aflossingsvrije hypotheek.
  7. Vergelijk verschillende hypotheekaanbieders en hun voorwaarden voordat je een keuze maakt voor een aflossingsvrije hypotheek.
  8. Wees bewust van de fiscale gevolgen en mogelijkheden rondom een aflossingsvrije hypotheek, zoals renteaftrek en vermogensbelasting.
  9. Denk na over alternatieve financieringsmogelijkheden die wellicht beter aansluiten bij jouw wensen en financiële doelen op lange termijn.

Weet dat een aflossingsvrije hypotheek betekent dat je gedurende de looptijd alleen rente betaalt en niet aflost op de lening.

Het is belangrijk om te weten dat bij een aflossingsvrije hypotheek je gedurende de looptijd van de lening alleen rente betaalt en niet aflost op het geleende bedrag. Dit kan resulteren in lagere maandlasten, maar het betekent ook dat aan het einde van de looptijd het volledige leenbedrag nog openstaat en moet worden afgelost. Het is essentieel om goed geïnformeerd te zijn over deze kenmerken van een aflossingsvrije hypotheek voordat je een beslissing neemt over welk type hypotheek het beste bij jouw situatie past.

Begrijp dat aan het einde van de looptijd van de hypotheek het volledige geleende bedrag in één keer moet worden terugbetaald.

Het is belangrijk om te begrijpen dat bij een aflossingsvrije hypotheek aan het einde van de looptijd het volledige geleende bedrag in één keer moet worden terugbetaald. Dit betekent dat je voldoende financiële middelen moet hebben om deze aflossing te kunnen doen. Het is essentieel om hier tijdig op voorbereid te zijn en eventueel een plan te hebben om het openstaande bedrag af te lossen, zodat je niet voor verrassingen komt te staan aan het einde van de leningstermijn.

Zorg ervoor dat je voldoende financiële middelen hebt om aan het einde van de looptijd het volledige hypotheekbedrag af te lossen.

Het is van groot belang om ervoor te zorgen dat je over voldoende financiële middelen beschikt om aan het einde van de looptijd van een aflossingsvrije hypotheek het volledige hypotheekbedrag af te lossen. Door tijdig te plannen en te sparen, voorkom je mogelijke financiële problemen en kun je met gemoedsrust genieten van je woning zonder onverwachte lasten. Het is verstandig om realistisch te zijn over je financiële situatie en eventuele risico’s in overweging te nemen bij het kiezen van een aflossingsvrije lening.

Houd rekening met eventuele risico’s zoals waardedaling van je huis, veranderende rentetarieven en persoonlijke financiële situaties.

Het is belangrijk om bij het overwegen van een maximale hypotheek aflossingsvrij rekening te houden met eventuele risico’s. Denk hierbij aan mogelijke waardedaling van je huis, fluctuerende rentetarieven en veranderingen in je persoonlijke financiële situatie. Door deze risico’s in overweging te nemen en je hierop voor te bereiden, kun je beter inschatten of een aflossingsvrije hypotheek de juiste keuze is voor jouw financiële toekomst. Het raadplegen van een financieel adviseur kan hierbij waardevol zijn.

Overweeg om extra geld opzij te zetten voor de aflossing aan het einde van de looptijd, bijvoorbeeld door te sparen of te beleggen.

Overweeg om extra geld opzij te zetten voor de aflossing aan het einde van de looptijd van een aflossingsvrije hypotheek. Dit kan bijvoorbeeld door te sparen of te beleggen. Door tijdig een buffer op te bouwen, kun je ervoor zorgen dat je aan het einde van de looptijd voldoende geld hebt om het openstaande bedrag af te lossen en financiële verrassingen te voorkomen. Het is verstandig om proactief te plannen en voorbereid te zijn op de aflossingsverplichtingen die komen kijken bij een aflossingsvrije lening.

Raadpleeg een financieel adviseur om advies in te winnen over jouw specifieke situatie en mogelijkheden met betrekking tot een aflossingsvrije hypotheek.

Het is verstandig om een financieel adviseur te raadplegen om advies in te winnen over jouw specifieke situatie en mogelijkheden met betrekking tot een aflossingsvrije hypotheek. Een financieel adviseur kan je helpen bij het begrijpen van de voorwaarden, risico’s en mogelijke consequenties van het afsluiten van een aflossingsvrije lening. Door professioneel advies in te winnen, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële doelen en behoeften op lange termijn.

Vergelijk verschillende hypotheekaanbieders en hun voorwaarden voordat je een keuze maakt voor een aflossingsvrije hypotheek.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken en goed naar hun voorwaarden te kijken voordat je besluit om een aflossingsvrije hypotheek af te sluiten. Elke aanbieder hanteert zijn eigen regels en tarieven, dus door een grondige vergelijking te maken, kun je de beste deal vinden die aansluit bij jouw financiële behoeften en situatie. Het nemen van de tijd om te onderzoeken en te vergelijken kan je helpen om een weloverwogen beslissing te nemen en onaangename verrassingen in de toekomst te voorkomen.

Wees bewust van de fiscale gevolgen en mogelijkheden rondom een aflossingsvrije hypotheek, zoals renteaftrek en vermogensbelasting.

Het is belangrijk om je bewust te zijn van de fiscale gevolgen en mogelijkheden die gepaard gaan met een aflossingsvrije hypotheek. Denk hierbij aan zaken zoals renteaftrek en vermogensbelasting. Het benutten van de fiscale voordelen kan een positieve invloed hebben op je financiële situatie op de lange termijn. Zorg ervoor dat je goed geïnformeerd bent over hoe deze fiscale aspecten van invloed kunnen zijn op jouw hypotheekkeuze en financiële planning.

Denk na over alternatieve financieringsmogelijkheden die wellicht beter aansluiten bij jouw wensen en financiële doelen op lange termijn.

Het is verstandig om na te denken over alternatieve financieringsmogelijkheden die mogelijk beter aansluiten bij jouw specifieke wensen en financiële doelen op lange termijn. Het kiezen van de juiste hypotheek is een belangrijke beslissing die een grote impact kan hebben op je financiële toekomst. Door verschillende opties te overwegen en goed advies in te winnen, kun je ervoor zorgen dat je een weloverwogen keuze maakt die past bij jouw persoonlijke situatie.

uitgebreide hypotheekberekening

Alles Over de Voordelen van een Uitgebreide Hypotheekberekening

Alles Wat Je Moet Weten Over Uitgebreide Hypotheekberekening

Een hypotheek afsluiten is een belangrijke financiële beslissing die een grote impact kan hebben op je leven. Het is daarom essentieel om goed geïnformeerd te zijn en de juiste keuzes te maken. Een uitgebreide hypotheekberekening kan je hierbij helpen.

Met een uitgebreide hypotheekberekening krijg je inzicht in verschillende aspecten van je hypotheek, zoals de hoogte van de maandelijkse aflossingen, de totale kosten over de looptijd van de lening en de invloed van renteschommelingen. Door deze informatie te analyseren, kun je een weloverwogen beslissing nemen over welke hypotheek het beste bij jouw financiële situatie past.

Het uitvoeren van een uitgebreide hypotheekberekening kan complex lijken, maar met behulp van online tools en adviseurs is het proces vaak eenvoudiger dan je denkt. Door relevante gegevens in te voeren, zoals je inkomen, eventuele schulden en gewenste looptijd, kun je snel verschillende scenario’s vergelijken en zien welke lening het meest gunstig voor jou is.

Het is belangrijk om niet alleen naar het huidige moment te kijken, maar ook rekening te houden met mogelijke veranderingen in de toekomst. Een uitgebreide hypotheekberekening kan scenario’s simuleren waarbij bijvoorbeeld rentetarieven stijgen of je inkomen verandert, zodat je voorbereid bent op eventuele financiële uitdagingen.

Kortom, een uitgebreide hypotheekberekening is een waardevol instrument dat je helpt om grip te krijgen op je financiële toekomst. Of je nu een eerste woning koopt of wilt herfinancieren, neem de tijd om grondig onderzoek te doen en laat een nauwkeurige berekening maken om de beste beslissing voor jou en je gezin te nemen.


8 Tips voor een Uitgebreide Hypotheekberekening: Zorg voor een Nauwkeurig en Compleet Overzicht

  1. Verzamel al je financiële gegevens voor een nauwkeurige berekening.
  2. Neem alle kosten mee, zoals notariskosten en advieskosten.
  3. Bereken ook de maandelijkse kosten van de hypotheek, inclusief rente en aflossing.
  4. Vergeet niet om rekening te houden met eventuele extra’s zoals verbouwingskosten.
  5. Zorg ervoor dat je een realistisch beeld hebt van je toekomstige inkomsten en uitgaven.
  6. Vraag verschillende hypotheekaanbieders om offertes voor een goede vergelijking.
  7. Let op de looptijd en voorwaarden van de hypotheek bij het maken van je berekening.
  8. Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies.

Verzamel al je financiële gegevens voor een nauwkeurige berekening.

Het is van essentieel belang om al je financiële gegevens te verzamelen voordat je een uitgebreide hypotheekberekening uitvoert. Door informatie zoals je inkomen, eventuele schulden, spaargeld en andere financiële verplichtingen nauwkeurig in kaart te brengen, kun je een realistisch beeld krijgen van wat je kunt lenen en welke hypotheeklasten haalbaar zijn. Een nauwkeurige berekening op basis van volledige gegevens helpt je bij het maken van een weloverwogen beslissing over je hypotheek en zorgt ervoor dat je financiële toekomst goed is voorbereid.

Neem alle kosten mee, zoals notariskosten en advieskosten.

Het is van essentieel belang om bij een uitgebreide hypotheekberekening alle kosten mee te nemen, waaronder notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Door deze kosten in je berekening op te nemen, krijg je een realistisch beeld van wat de hypotheek daadwerkelijk zal kosten en kun je een weloverwogen beslissing nemen die past bij jouw financiële situatie.

Bereken ook de maandelijkse kosten van de hypotheek, inclusief rente en aflossing.

Het is essentieel om bij een uitgebreide hypotheekberekening ook de maandelijkse kosten van de hypotheek mee te nemen, inclusief zowel de rente als de aflossing. Door inzicht te krijgen in deze maandelijkse kosten, kun je een realistisch beeld vormen van wat het betekent om een bepaalde hypotheek af te sluiten. Het helpt je niet alleen bij het plannen van je budget, maar ook bij het bepalen of de hypotheeklasten haalbaar zijn op lange termijn. Het is daarom verstandig om deze kosten zorgvuldig te berekenen en te analyseren voordat je een definitieve beslissing neemt over je hypotheek.

Vergeet niet om rekening te houden met eventuele extra’s zoals verbouwingskosten.

Het is van groot belang om bij een uitgebreide hypotheekberekening niet alleen de basisaspecten zoals aflossingen en rente mee te nemen, maar ook om eventuele extra kosten in overweging te nemen. Denk hierbij aan verbouwingskosten die je mogelijk wilt maken aan je nieuwe woning. Door deze extra’s op te nemen in je berekening, krijg je een realistischer beeld van de totale financiële verplichtingen die gepaard gaan met het kopen van een huis en kun je beter inschatten wat haalbaar is binnen jouw budget.

Zorg ervoor dat je een realistisch beeld hebt van je toekomstige inkomsten en uitgaven.

Het is van essentieel belang om bij het uitvoeren van een uitgebreide hypotheekberekening een realistisch beeld te hebben van je toekomstige inkomsten en uitgaven. Door nauwkeurig te anticiperen op hoe je financiële situatie er in de toekomst uit zal zien, kun je beter inschatten hoeveel je kunt lenen en welke hypotheeklasten haalbaar zijn. Het is verstandig om niet alleen naar de huidige situatie te kijken, maar ook mogelijke veranderingen zoals carrièregroei, gezinsuitbreiding of onvoorziene kosten in overweging te nemen. Op die manier kun je een weloverwogen beslissing nemen en voorkomen dat je financieel in de knel komt.

Vraag verschillende hypotheekaanbieders om offertes voor een goede vergelijking.

Het is verstandig om bij het uitvoeren van een uitgebreide hypotheekberekening verschillende hypotheekaanbieders te benaderen en offertes op te vragen. Door meerdere offertes te vergelijken, krijg je een goed beeld van de verschillende mogelijkheden en voorwaarden die elke aanbieder biedt. Op deze manier kun je niet alleen de hoogte van de rente vergelijken, maar ook andere belangrijke aspecten zoals aflossingsmogelijkheden, looptijd en eventuele extra kosten. Het aanvragen van offertes bij verschillende aanbieders stelt je in staat om een weloverwogen beslissing te nemen en de hypotheek te kiezen die het beste aansluit bij jouw financiële behoeften.

Let op de looptijd en voorwaarden van de hypotheek bij het maken van je berekening.

Het is van essentieel belang om aandacht te besteden aan de looptijd en voorwaarden van de hypotheek bij het uitvoeren van een uitgebreide hypotheekberekening. De looptijd bepaalt niet alleen de duur van je financiële verplichtingen, maar heeft ook invloed op de totale kosten die je zult maken. Daarnaast spelen de voorwaarden van de hypotheek een cruciale rol in hoeveel je uiteindelijk zult betalen en welke flexibiliteit je hebt bij eventuele veranderingen in je financiële situatie. Door zorgvuldig te letten op deze aspecten en ze mee te nemen in je berekening, kun je een weloverwogen beslissing nemen die aansluit bij jouw financiële doelen en behoeften.

Raadpleeg indien nodig een financieel adviseur voor persoonlijk advies.

Het is raadzaam om, indien nodig, een financieel adviseur te raadplegen voor persoonlijk advies bij het uitvoeren van een uitgebreide hypotheekberekening. Een financieel adviseur kan je helpen met het interpreteren van de resultaten, het identificeren van mogelijke risico’s en het vinden van op maat gemaakte oplossingen die aansluiten bij jouw specifieke financiële situatie en doelen. Het advies van een professional kan waardevol zijn om ervoor te zorgen dat je de juiste beslissing neemt en met vertrouwen de volgende stappen kunt zetten in het hypotheekproces.