online hypotheek berekenen zzp

Online Hypotheek Berekenen voor ZZP’ers: Eenvoudig en Snel!

Online Hypotheek Berekenen als Zelfstandige Zonder Personeel (ZZP’er)

Als zelfstandige zonder personeel (ZZP’er) kan het aanvragen van een hypotheek een uitdagend proces zijn. Banken en geldverstrekkers kijken vaak kritisch naar het inkomen van ZZP’ers en willen zekerheid hebben over de financiële situatie. Gelukkig biedt het online berekenen van een hypotheek speciaal voor ZZP’ers een handige oplossing.

Voordelen van Online Hypotheek Berekenen

Het online berekenen van een hypotheek als ZZP’er biedt diverse voordelen. Allereerst kun je op elk gewenst moment en vanaf elke locatie toegang krijgen tot tools die specifiek zijn afgestemd op zelfstandigen. Hierdoor kun je snel en eenvoudig inzicht krijgen in jouw financiële mogelijkheden.

Hoe Werkt Het?

Door online je hypotheek te berekenen als ZZP’er, kun je vaak gebruikmaken van speciale rekentools die rekening houden met jouw ondernemersinkomen, winstcijfers en eventuele fluctuaties in inkomen. Door deze gegevens in te voeren, krijg je een indicatie van hoeveel je kunt lenen en welke maandelijkse lasten hierbij komen kijken.

Belangrijke Aandachtspunten

Het is belangrijk om bij het online berekenen van een hypotheek als ZZP’er rekening te houden met eventuele variabelen zoals seizoensgebonden inkomsten of toekomstige groeiplannen voor je onderneming. Daarnaast is het verstandig om advies in te winnen bij een financieel adviseur die gespecialiseerd is in hypotheken voor zelfstandigen.

Besluit

Het online berekenen van een hypotheek als ZZP’er kan je helpen om beter inzicht te krijgen in jouw financiële mogelijkheden en om voorbereid te zijn op de hypotheekaanvraag. Door gebruik te maken van specifieke tools en advies in te winnen bij experts, kun je de juiste stappen zetten richting het realiseren van jouw woondromen.


Veelgestelde Vragen over Online Hypotheekberekening voor ZZP’ers

  1. Hoe kan ik online mijn hypotheek berekenen als ZZP’er?
  2. Welke gegevens heb ik nodig om een hypotheek online te berekenen als zelfstandige zonder personeel?
  3. Zijn de uitkomsten van een online hypotheekberekening voor ZZP’ers betrouwbaar?
  4. Kan ik als ZZP’er ook gebruikmaken van hypotheekadvies bij het online berekenen van een hypotheek?
  5. Wordt mijn ondernemersinkomen anders beoordeeld bij een online hypotheekberekening als ZZP’er?
  6. Hoe kan ik rekening houden met seizoensgebonden inkomsten bij het online berekenen van een hypotheek als zelfstandige zonder personeel?
  7. Wat zijn de voordelen van het online berekenen van een hypotheek specifiek voor ZZP’ers?
  8. Moet ik extra documentatie aanleveren als ZZP’er voor een online hypotheekberekening?
  9. Is het verstandig om naast de online berekening ook persoonlijk advies in te winnen over mijn hypothecaire situatie als zelfstandige zonder personeel?

Hoe kan ik online mijn hypotheek berekenen als ZZP’er?

Als ZZP’er kun je online je hypotheek berekenen door gebruik te maken van speciale tools die zijn afgestemd op zelfstandigen. Deze tools vragen om informatie over je ondernemersinkomen, winstcijfers en eventuele fluctuaties in inkomen. Door deze gegevens in te voeren, krijg je een indicatie van hoeveel je kunt lenen en welke maandelijkse lasten hierbij komen kijken. Het online berekenen van een hypotheek als ZZP’er biedt de mogelijkheid om op elk gewenst moment en vanaf elke locatie inzicht te krijgen in jouw financiële mogelijkheden, waardoor je goed voorbereid bent op het aanvragen van een hypotheek.

Welke gegevens heb ik nodig om een hypotheek online te berekenen als zelfstandige zonder personeel?

Om een hypotheek online te berekenen als zelfstandige zonder personeel (ZZP’er), heb je enkele specifieke gegevens nodig. Allereerst is het belangrijk om je jaarlijkse ondernemersinkomen in kaart te brengen, inclusief eventuele winstcijfers en variaties daarin. Daarnaast dien je informatie te verstrekken over je zakelijke activiteiten, zoals de aard van je onderneming en de duur van het zelfstandig ondernemerschap. Verder kan het handig zijn om inzicht te hebben in eventuele schulden of andere financiële verplichtingen die van invloed kunnen zijn op de hoogte van de hypotheek die je kunt aanvragen. Door deze gegevens nauwkeurig en volledig in te voeren in de online rekentools, kun je een realistische inschatting krijgen van jouw mogelijkheden bij het aanvragen van een hypotheek als ZZP’er.

Zijn de uitkomsten van een online hypotheekberekening voor ZZP’ers betrouwbaar?

Het is begrijpelijk dat er twijfels kunnen zijn over de betrouwbaarheid van de uitkomsten van een online hypotheekberekening voor ZZP’ers. Het is echter belangrijk om te weten dat de meeste online tools voor hypotheekberekeningen gebruikmaken van geavanceerde algoritmes en formules die specifiek zijn afgestemd op zelfstandigen. Hoewel de uitkomsten van een online berekening een goede indicatie kunnen geven, is het altijd verstandig om deze resultaten te bespreken met een financieel adviseur die gespecialiseerd is in hypotheken voor ZZP’ers. Zij kunnen een nauwkeurige analyse maken van jouw financiële situatie en je voorzien van persoonlijk advies op maat.

Kan ik als ZZP’er ook gebruikmaken van hypotheekadvies bij het online berekenen van een hypotheek?

Ja, als ZZP’er kun je zeker gebruikmaken van hypotheekadvies bij het online berekenen van een hypotheek. Het is zelfs sterk aan te raden om advies in te winnen van een financieel expert die ervaring heeft met hypotheken voor zelfstandigen. Deze adviseur kan je helpen om de juiste gegevens in te voeren, rekening houdend met jouw specifieke situatie als ZZP’er, en kan je begeleiden bij het interpreteren van de resultaten. Door hypotheekadvies in te winnen tijdens het online berekenen van een hypotheek, kun je beter geïnformeerde beslissingen nemen en zorgen voor een soepel verloop van het hypotheekproces.

Wordt mijn ondernemersinkomen anders beoordeeld bij een online hypotheekberekening als ZZP’er?

Bij een online hypotheekberekening als ZZP’er wordt jouw ondernemersinkomen vaak anders beoordeeld dan bij traditionele hypotheekaanvragen. Geldverstrekkers en banken begrijpen dat zelfstandigen fluctuerende inkomsten kunnen hebben en daarom zijn er speciale rekentools ontwikkeld die rekening houden met deze situatie. Het is belangrijk om nauwkeurige informatie te verstrekken over je ondernemersinkomen, winstcijfers en eventuele groeiplannen, zodat je een realistisch beeld krijgt van je leenmogelijkheden en maandelijkse lasten. Het advies is om altijd transparant te zijn over je financiële situatie en zo nodig professioneel advies in te winnen bij experts die gespecialiseerd zijn in hypotheekaanvragen voor zelfstandigen.

Hoe kan ik rekening houden met seizoensgebonden inkomsten bij het online berekenen van een hypotheek als zelfstandige zonder personeel?

Bij het online berekenen van een hypotheek als zelfstandige zonder personeel en rekening houdend met seizoensgebonden inkomsten is het belangrijk om een realistisch beeld te schetsen van je financiële situatie. Om dit te doen, kun je bijvoorbeeld een gemiddelde nemen van je inkomsten over meerdere jaren om zo een stabielere indicatie te krijgen. Daarnaast is het verstandig om eventuele pieken en dalen in je inkomstenpatroon te analyseren en hiermee rekening te houden bij het bepalen van de hoogte van de hypotheek die je kunt dragen. Het inschakelen van een financieel adviseur die ervaring heeft met zelfstandigen en seizoensgebonden inkomsten kan ook waardevol zijn om een nauwkeurige berekening te maken die past bij jouw specifieke situatie.

Wat zijn de voordelen van het online berekenen van een hypotheek specifiek voor ZZP’ers?

Het online berekenen van een hypotheek specifiek voor ZZP’ers biedt diverse voordelen. Als zelfstandige zonder personeel is het vaak lastig om traditionele hypotheekverstrekkers te overtuigen van je financiële stabiliteit. Door online je hypotheek te berekenen, kun je gebruikmaken van tools die specifiek zijn afgestemd op de situatie van ZZP’ers. Hierdoor krijg je snel en eenvoudig inzicht in jouw financiële mogelijkheden en kun je beter voorbereid zijn op de hypotheekaanvraag. Deze online tools houden rekening met jouw ondernemersinkomen, winstcijfers en eventuele schommelingen in inkomen, waardoor je een realistisch beeld krijgt van hoeveel je kunt lenen en welke maandelijkse lasten hierbij komen kijken.

Moet ik extra documentatie aanleveren als ZZP’er voor een online hypotheekberekening?

Als ZZP’er kan het zijn dat je extra documentatie moet aanleveren voor een online hypotheekberekening. Omdat banken en geldverstrekkers meer zekerheid willen hebben over het inkomen van zelfstandigen, kan het nodig zijn om aanvullende stukken zoals jaarrekeningen, belastingaangiften en winst- en verliesrekeningen te verstrekken. Deze documenten helpen bij het beoordelen van jouw financiële situatie en kunnen invloed hebben op de uiteindelijke berekening van de hypotheek. Het is daarom belangrijk om goed voorbereid te zijn en eventuele benodigde documenten tijdig aan te leveren voor een nauwkeurige online hypotheekberekening als ZZP’er.

Is het verstandig om naast de online berekening ook persoonlijk advies in te winnen over mijn hypothecaire situatie als zelfstandige zonder personeel?

Het is zeker verstandig om naast de online berekening ook persoonlijk advies in te winnen over je hypothecaire situatie als zelfstandige zonder personeel. Hoewel online tools handig zijn voor een eerste indicatie, kan persoonlijk advies van een financieel expert specifiek gericht zijn op jouw unieke situatie als ZZP’er. Een adviseur kan je helpen om alle aspecten van je financiële situatie te analyseren, eventuele risico’s te identificeren en maatwerkadvies te geven dat aansluit bij jouw doelen en behoeften. Het combineren van online berekeningen met persoonlijk advies kan je helpen om weloverwogen beslissingen te nemen en de juiste stappen te zetten richting het verkrijgen van een passende hypotheek.
hoogste maximale hypotheek

De Impact van de Hoogste Maximale Hypotheek op Jouw Financiële Keuzes

De Hoogste Maximale Hypotheek: Wat Betekent Dit Voor Jou?

Als je op zoek bent naar een huis en een hypotheek wilt afsluiten, is het belangrijk om te weten wat de hoogste maximale hypotheek voor jou betekent. De maximale hypotheek is het bedrag dat je kunt lenen op basis van je inkomen, de waarde van het huis en andere financiële factoren.

De hoogte van de maximale hypotheek kan per bank of geldverstrekker verschillen. Het is belangrijk om te begrijpen dat de maximale hypotheek niet betekent dat je dit bedrag ook daadwerkelijk moet lenen. Het is verstandig om goed na te denken over hoeveel je wilt lenen en of je dit bedrag comfortabel kunt terugbetalen.

Met de hoogste maximale hypotheek heb je meer financiële ruimte om een duurder huis te kopen. Dit kan aantrekkelijk zijn als je op zoek bent naar een woning in een prijzige regio of als je specifieke woonwensen hebt. Echter, het is belangrijk om realistisch te blijven en alleen te lenen wat je echt nodig hebt.

Het is verstandig om advies in te winnen bij een financieel adviseur voordat je een hypotheek afsluit. Zij kunnen je helpen bij het bepalen van de optimale hoogte van jouw hypotheek en welke lening het beste bij jouw situatie past.

Kortom, de hoogste maximale hypotheek biedt mogelijkheden, maar het is belangrijk om verantwoordelijk en doordacht met deze financiële beslissing om te gaan. Zorg ervoor dat je goed geïnformeerd bent en neem geen onnodige risico’s met betrekking tot jouw woningfinanciering.


7 Tips voor het Maximaliseren van je Hypotheek in Nederland

  1. Zorg voor een vast inkomen en stabiele arbeidspositie.
  2. Verbeter je kredietwaardigheid door schulden af te lossen.
  3. Bereken wat je maximaal kunt lenen en houd rekening met bijkomende kosten zoals notariskosten en advieskosten.
  4. Kijk naar de verschillende hypotheekvormen en kies degene die het beste bij jou past.
  5. Vraag meerdere offertes aan om hypotheekrentes te vergelijken.
  6. Denk aan eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van de maximale hypotheek.
  7. Laat je goed informeren over alle voorwaarden en risico’s van een hypotheek.

Zorg voor een vast inkomen en stabiele arbeidspositie.

Het is essentieel om te zorgen voor een vast inkomen en een stabiele arbeidspositie wanneer je een hypotheek afsluit met de hoogste maximale lening. Geldverstrekkers hechten veel waarde aan deze factoren, omdat het hen geruststelt over jouw financiële stabiliteit en het vermogen om de lening terug te betalen. Door een vast inkomen en een stabiele baan te hebben, vergroot je niet alleen je kans op goedkeuring voor de hypotheek, maar ook op langdurige financiële zekerheid voor jou en je gezin.

Verbeter je kredietwaardigheid door schulden af te lossen.

Het aflossen van schulden is een effectieve manier om je kredietwaardigheid te verbeteren en daarmee mogelijk de hoogste maximale hypotheek te kunnen verkrijgen. Door je schulden af te lossen laat je zien dat je financieel verantwoordelijk bent en dat je in staat bent om op een consistente manier aan je financiële verplichtingen te voldoen. Dit kan positief bijdragen aan het beoordelingsproces van geldverstrekkers bij het bepalen van jouw maximale hypotheekbedrag. Het loont dus om prioriteit te geven aan het aflossen van schulden als onderdeel van jouw streven naar een optimale financiële situatie.

Bereken wat je maximaal kunt lenen en houd rekening met bijkomende kosten zoals notariskosten en advieskosten.

Het is essentieel om bij het overwegen van de hoogste maximale hypotheek rekening te houden met alle bijkomende kosten. Naast het berekenen van wat je maximaal kunt lenen, is het verstandig om ook de notariskosten en advieskosten mee te nemen in je financiële planning. Deze extra kosten kunnen aanzienlijk zijn en dienen niet over het hoofd gezien te worden bij het bepalen van je totale budget voor de aankoop van een huis. Het is raadzaam om een realistisch beeld te hebben van alle financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek, zodat je goed voorbereid bent op de totale kosten van het kopen van een woning.

Kijk naar de verschillende hypotheekvormen en kies degene die het beste bij jou past.

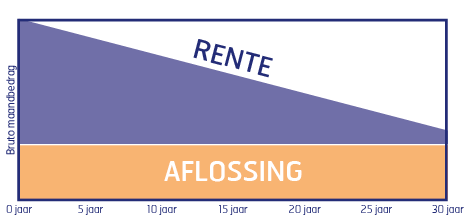
Het is essentieel om bij het overwegen van de hoogste maximale hypotheek te kijken naar de verschillende hypotheekvormen en degene te kiezen die het beste aansluit bij jouw financiële situatie en wensen. Elke hypotheekvorm heeft zijn eigen voor- en nadelen, zoals vaste of variabele rente, lineaire of annuïtaire aflossing. Door een weloverwogen keuze te maken op basis van jouw behoeften en toekomstplannen, kun je de hypotheek vinden die het meest geschikt is voor jou op de lange termijn.

Vraag meerdere offertes aan om hypotheekrentes te vergelijken.

Het is verstandig om bij het overwegen van de hoogste maximale hypotheek meerdere offertes aan te vragen om hypotheekrentes te vergelijken. Door verschillende aanbiedingen te bekijken, krijg je inzicht in de diverse rentetarieven en voorwaarden die geldverstrekkers hanteren. Op deze manier kun je een weloverwogen keuze maken en de hypotheek vinden die het beste aansluit bij jouw financiële situatie en wensen. Het vergelijken van offertes kan helpen om kosten te besparen en de meest gunstige lening voor jouw nieuwe woning te verkrijgen.

Denk aan eventuele toekomstige veranderingen in je financiële situatie bij het bepalen van de maximale hypotheek.

Bij het bepalen van de maximale hypotheek is het essentieel om rekening te houden met eventuele toekomstige veranderingen in je financiële situatie. Denk hierbij aan factoren zoals carrièregroei, gezinsuitbreiding of onverwachte kosten. Het is verstandig om een buffer in te bouwen en niet alleen naar je huidige financiële status te kijken. Door vooruit te denken en flexibiliteit in te bouwen in je hypotheekkeuze, kun je beter voorbereid zijn op mogelijke veranderingen en onvoorziene omstandigheden in de toekomst.

Laat je goed informeren over alle voorwaarden en risico’s van een hypotheek.

Het is van groot belang om je goed te laten informeren over alle voorwaarden en risico’s van een hypotheek voordat je een beslissing neemt. Door inzicht te hebben in de voorwaarden en mogelijke risico’s kun je beter inschatten of de hypotheek aansluit bij jouw financiële situatie en toekomstplannen. Een grondig begrip van de voorwaarden helpt je om onaangename verrassingen te voorkomen en zorgt ervoor dat je weloverwogen keuzes kunt maken met betrekking tot jouw woningfinanciering.

hypotheek formule

De Essentie van de Hypotheek Formule: Alles Wat Je Moet Weten

Alles Wat Je Moet Weten Over De Hypotheek Formule

De hypotheek formule is een belangrijk concept dat van invloed is op de berekening van je maandelijkse hypotheeklasten. Het is essentieel om dit goed te begrijpen voordat je een hypotheek afsluit. Hieronder leggen we uit wat de hypotheek formule inhoudt en hoe deze van invloed kan zijn op jouw financiële situatie.

Wat Is De Hypotheek Formule?

De hypotheek formule is een wiskundige formule die wordt gebruikt om de maandelijkse kosten van je hypotheek te berekenen. Deze formule houdt rekening met verschillende factoren, waaronder de hoogte van de lening, de rentevoet en de looptijd van de lening. Door deze variabelen in de formule op te nemen, kun je een nauwkeurige schatting maken van hoeveel je elke maand aan hypotheeklasten zult betalen.

Hoe Werkt De Hypotheek Formule?

De exacte berekening van de hypotheeklasten kan per geldverstrekker verschillen, maar over het algemeen wordt de maandelijkse aflossing als volgt berekend: het geleende bedrag wordt vermenigvuldigd met de rentevoet en gedeeld door het aantal betalingstermijnen over de looptijd van de lening.

Waarom Is De Hypotheek Formule Belangrijk?

Het begrijpen van de hypotheek formule is cruciaal omdat het je helpt bij het plannen van je financiën op lange termijn. Door te weten hoeveel je elke maand aan hypotheeklasten moet betalen, kun je bepalen of dit binnen je budget past en of je in staat zult zijn om aan je financiële verplichtingen te voldoen.

Besluit

De hypotheek formule is een essentieel onderdeel bij het afsluiten van een hypotheek. Zorg ervoor dat je deze goed begrijpt en dat je alle variabelen in overweging neemt voordat je een definitieve beslissing neemt. Met een goed inzicht in de hypotheek formule kun je met vertrouwen een weloverwogen keuze maken die past bij jouw financiële situatie.


9 Essentiële Tips voor het Kiezen van de Juiste Hypotheek

  1. Bereken hoeveel hypotheek je kunt krijgen voordat je op zoek gaat naar een huis.
  2. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  3. Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.
  4. Kies tussen een vaste of variabele rente, afhankelijk van jouw financiële situatie en risicobereidheid.
  5. Houd rekening met eventuele boeterentes bij vervroegd aflossen van je hypotheek.
  6. Overweeg om extra af te lossen op je hypotheek om de totale kosten te verlagen.
  7. Zorg voor een goede balans tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen.
  8. Verdiep je in de verschillende hypotheekvormen zoals annuïtair, lineair of aflossingsvrij om te bepalen wat het beste bij jou past.
  9. Raadpleeg altijd een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Bereken hoeveel hypotheek je kunt krijgen voordat je op zoek gaat naar een huis.

Voordat je op zoek gaat naar een huis, is het verstandig om te berekenen hoeveel hypotheek je kunt krijgen. Door vooraf inzicht te krijgen in je maximale leenbedrag op basis van de hypotheek formule, kun je gerichter zoeken naar een woning die binnen jouw financiële mogelijkheden valt. Deze stap helpt je om realistische verwachtingen te hebben en voorkomt teleurstellingen tijdens het huizenzoekproces. Het is belangrijk om een duidelijk beeld te hebben van je financiële draagkracht, zodat je een weloverwogen beslissing kunt nemen bij het kopen van een huis.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken om de beste rente en voorwaarden te vinden die aansluiten bij jouw financiële situatie. Door een grondige vergelijking te maken, kun je inzicht krijgen in de diverse opties die beschikbaar zijn en zo de meest gunstige hypotheek formule selecteren. Het loont de moeite om niet alleen naar de rentetarieven te kijken, maar ook naar andere belangrijke aspecten zoals aflossingsmogelijkheden, voorwaarden en eventuele extra kosten. Op die manier kun je een weloverwogen beslissing nemen en zorgen voor een hypotheek die past bij jouw behoeften op lange termijn.

Let op bijkomende kosten zoals advies- en afsluitkosten bij het afsluiten van een hypotheek.

Het is belangrijk om bij het afsluiten van een hypotheek rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Deze extra kosten kunnen aanzienlijk bijdragen aan de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Door deze kosten in overweging te nemen en op te nemen in je berekeningen, kun je een realistisch beeld krijgen van de totale kosten die verbonden zijn aan het verkrijgen van een hypotheek. Het is verstandig om deze bijkomende kosten niet over het hoofd te zien en ervoor te zorgen dat je volledig op de hoogte bent van alle financiële aspecten voordat je een definitieve beslissing neemt.

Kies tussen een vaste of variabele rente, afhankelijk van jouw financiële situatie en risicobereidheid.

Het kiezen tussen een vaste of variabele rente bij het afsluiten van een hypotheek is een belangrijke beslissing die afhangt van jouw financiële situatie en risicobereidheid. Een vaste rente biedt zekerheid omdat je maandelijkse lasten gedurende de looptijd van de lening constant blijven. Aan de andere kant kan een variabele rente gunstiger zijn als je bereid bent om eventuele schommelingen in de rentevoet te accepteren en mogelijk wilt profiteren van lagere tarieven. Het is essentieel om zorgvuldig te overwegen welk type rente het beste aansluit bij jouw financiële doelen en comfortniveau.

Houd rekening met eventuele boeterentes bij vervroegd aflossen van je hypotheek.

Bij het overwegen van vervroegd aflossen van je hypotheek is het belangrijk om rekening te houden met eventuele boeterentes. Deze boeterentes kunnen van toepassing zijn wanneer je eerder dan gepland aflost op je hypotheek. Het is verstandig om de voorwaarden van je hypotheekcontract zorgvuldig door te nemen om te begrijpen hoe de boeterente wordt berekend en welke impact dit kan hebben op je financiële situatie. Door vooraf rekening te houden met deze kosten, kun je een weloverwogen beslissing nemen over het vervroegd aflossen van je hypotheek.

Overweeg om extra af te lossen op je hypotheek om de totale kosten te verlagen.

Het is verstandig om te overwegen om extra af te lossen op je hypotheek om de totale kosten te verlagen. Door extra af te lossen op je hypotheek, verklein je het openstaande bedrag waarover rente wordt berekend. Hierdoor kun je uiteindelijk geld besparen doordat je minder rente hoeft te betalen over de gehele looptijd van de lening. Het kan een slimme strategie zijn om zo de totale kosten van je hypotheek te verlagen en sneller schuldenvrij te worden.

Zorg voor een goede balans tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen.

Het is van groot belang om een goede balans te vinden tussen de hoogte van je hypotheek en jouw inkomen om financiële problemen te voorkomen. Door realistisch te zijn over wat je kunt veroorloven op basis van je inkomen, kun je overmatige schulden en betalingsproblemen vermijden. Het is verstandig om zorgvuldig te berekenen hoeveel je elke maand comfortabel kunt besteden aan hypotheeklasten, zodat je financiële stabiliteit behoudt en onnodige stress in de toekomst voorkomt.

Verdiep je in de verschillende hypotheekvormen zoals annuïtair, lineair of aflossingsvrij om te bepalen wat het beste bij jou past.

Het is verstandig om je te verdiepen in de verschillende hypotheekvormen, zoals annuïtair, lineair of aflossingsvrij, om te bepalen welke het beste bij jouw situatie past. Elke hypotheekvorm heeft zijn eigen kenmerken en voor- en nadelen. Door deze goed te begrijpen, kun je een weloverwogen keuze maken die aansluit bij jouw financiële doelen en mogelijkheden op de lange termijn. Het vergelijken van deze hypotheekvormen kan je helpen om een hypotheek formule te kiezen die het beste aansluit bij jouw persoonlijke behoeften en budget.

Raadpleeg altijd een financieel adviseur voor persoonlijk advies over jouw specifieke situatie.

Het is altijd verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over jouw specifieke situatie, met name bij het begrijpen en toepassen van de hypotheek formule. Een financieel adviseur kan je helpen om alle aspecten van je financiële situatie in kaart te brengen en je begeleiden bij het nemen van de juiste beslissingen met betrekking tot je hypotheek. Hun expertise en ervaring kunnen cruciaal zijn om ervoor te zorgen dat je een weloverwogen keuze maakt die aansluit bij jouw behoeften en doelen op lange termijn.

voordeligste hypotheekrente

Hoe Vind Je De Voordeligste Hypotheekrente?

De Voordeligste Hypotheekrente: Hoe Vind Je De Beste Deal?

Als je op zoek bent naar een hypotheek, is het vinden van de voordeligste hypotheekrente essentieel. Een lage rente kan je duizenden euro’s besparen over de looptijd van je lening. Maar hoe vind je nu de beste deal?

Vergelijk Verschillende Leningaanbieders

Om de voordeligste hypotheekrente te vinden, is het belangrijk om verschillende leningaanbieders te vergelijken. Elk bank of financiële instelling hanteert zijn eigen rentetarieven en voorwaarden. Door offertes op te vragen en te vergelijken, kun je zien welke aanbieder de meest gunstige rente biedt voor jouw situatie.

Onderhandel Over De Rente

Soms is het mogelijk om te onderhandelen over de hypotheekrente. Als je een goede kredietwaardigheid hebt of bereid bent om bepaalde producten bij dezelfde aanbieder af te nemen, kan dit resulteren in een lagere rente. Het loont dus om te kijken of er ruimte is voor onderhandeling.

Houd Rekening Met Bijkomende Kosten

Bij het kiezen van de voordeligste hypotheekrente is het ook belangrijk om rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Soms kan een iets hogere rente met lagere bijkomende kosten uiteindelijk voordeliger uitpakken dan een schijnbaar goedkopere rente met hoge extra kosten.

Laat Je Adviseren

Het vinden van de voordeligste hypotheekrente kan een uitdagende taak zijn. Het kan daarom verstandig zijn om advies in te winnen bij een financieel adviseur. Een professional kan je helpen bij het vergelijken van verschillende opties en ervoor zorgen dat je uiteindelijk de beste deal krijgt.

Door bovenstaande tips in acht te nemen en grondig onderzoek te doen, kun je de voordeligste hypotheekrente vinden die past bij jouw financiële situatie en doelen.


8 Tips voor het Vinden van de Voordeligste Hypotheekrente

  1. Vergelijk rentetarieven van verschillende geldverstrekkers
  2. Let op bijkomende kosten zoals advies- en afsluitkosten
  3. Kijk naar de voorwaarden en flexibiliteit van de hypotheek
  4. Onderhandel over de rente met de geldverstrekker
  5. Overweeg een langere rentevaste periode voor meer zekerheid
  6. Houd rekening met eventuele boete bij vervroegd aflossen
  7. Laat je goed informeren door een onafhankelijke adviseur
  8. Blijf alert op veranderingen in de markt en herzie regelmatig je hypotheek

Vergelijk rentetarieven van verschillende geldverstrekkers

Het vergelijken van rentetarieven van verschillende geldverstrekkers is een essentiële stap bij het vinden van de voordeligste hypotheekrente. Door offertes op te vragen en de rentetarieven van diverse aanbieders te vergelijken, krijg je inzicht in welke financiële instelling de meest gunstige voorwaarden biedt. Hierdoor kun je een weloverwogen beslissing nemen en uiteindelijk geld besparen op je hypotheekkosten.

Let op bijkomende kosten zoals advies- en afsluitkosten

Het is belangrijk om bij het zoeken naar de voordeligste hypotheekrente rekening te houden met bijkomende kosten, zoals advies- en afsluitkosten. Soms kunnen deze extra kosten aanzienlijk bijdragen aan de totale kosten van je lening. Het is daarom verstandig om niet alleen naar de rentetarieven te kijken, maar ook naar alle mogelijke extra kosten die gepaard gaan met het afsluiten van de hypotheek. Door deze bijkomende kosten in overweging te nemen, kun je een weloverwogen beslissing nemen en uiteindelijk de meest voordelige hypotheekoptie kiezen die past bij jouw financiële situatie.

Kijk naar de voorwaarden en flexibiliteit van de hypotheek

Het is essentieel om niet alleen naar de hypotheekrente te kijken, maar ook naar de voorwaarden en flexibiliteit van de hypotheek. De voorwaarden bepalen onder andere of je boetevrij extra kunt aflossen, of je de rente kunt vastzetten voor een langere periode en of je gebruik kunt maken van eventuele kortingen. Flexibiliteit in de hypotheek kan belangrijk zijn als je bijvoorbeeld verwacht in de toekomst extra af te lossen of als je wilt kunnen profiteren van gunstige renteherzieningen. Het is daarom verstandig om niet alleen op de rente te focussen, maar ook aandacht te besteden aan de voorwaarden en flexibiliteit van de hypotheek.

Onderhandel over de rente met de geldverstrekker

Een belangrijke tip om de voordeligste hypotheekrente te vinden, is om te onderhandelen over de rente met de geldverstrekker. Door actief in gesprek te gaan en te onderhandelen over de rente, kun je mogelijk een gunstiger tarief bedingen. Het kan lonend zijn om je financiële situatie en eventuele andere producten die je bij dezelfde aanbieder afneemt, in overweging te nemen. Onderhandelen over de rente kan resulteren in aanzienlijke besparingen op de lange termijn en is daarom zeker het overwegen waard.

Overweeg een langere rentevaste periode voor meer zekerheid

Het overwegen van een langere rentevaste periode kan een verstandige keuze zijn voor meer zekerheid bij het zoeken naar de voordeligste hypotheekrente. Door te kiezen voor een langere periode waarin de rente vaststaat, ben je beschermd tegen eventuele rentestijgingen in de toekomst. Hoewel een langere rentevaste periode soms gepaard kan gaan met iets hogere rentetarieven, biedt het wel stabiliteit en voorspelbaarheid in je maandelijkse kosten. Het is daarom belangrijk om de afweging te maken tussen het streven naar de laagste rente en het hebben van meer financiële zekerheid op lange termijn.

Houd rekening met eventuele boete bij vervroegd aflossen

Bij het streven naar de voordeligste hypotheekrente is het essentieel om rekening te houden met eventuele boetes bij vervroegd aflossen. Sommige hypotheekverstrekkers brengen kosten in rekening als je besluit om eerder dan gepland af te lossen. Het is daarom belangrijk om deze voorwaarden goed te begrijpen en mee te nemen in je overwegingen bij het kiezen van een hypotheek. Het vermijden van onverwachte boetes kan helpen om uiteindelijk de meest voordelige financiële optie te selecteren die past bij jouw behoeften en doelen.

Laat je goed informeren door een onafhankelijke adviseur

Het is verstandig om je goed te laten informeren door een onafhankelijke adviseur bij het zoeken naar de voordeligste hypotheekrente. Een adviseur kan je helpen met het begrijpen van complexe financiële termen, het vergelijken van verschillende leningaanbieders en het vinden van de beste deal die aansluit bij jouw specifieke behoeften en financiële situatie. Hun expertise en onafhankelijkheid kunnen ervoor zorgen dat je een weloverwogen beslissing kunt nemen en uiteindelijk geld kunt besparen op je hypotheekkosten.

Blijf alert op veranderingen in de markt en herzie regelmatig je hypotheek

Het is belangrijk om alert te blijven op veranderingen in de markt en regelmatig je hypotheek te herzien om te profiteren van de voordeligste hypotheekrente. Rentetarieven kunnen fluctueren en nieuwe aanbiedingen kunnen opduiken, dus door periodiek je lening te evalueren, kun je mogelijk besparingen realiseren en je financiële situatie optimaliseren.

rentebedrag hypotheek berekenen

Hoe het Rentebedrag van je Hypotheek Berekenen: Een Stapsgewijze Gids

Het Berekenen van het Rentebedrag van een Hypotheek

Als je een hypotheek afsluit, is het belangrijk om te begrijpen hoe het rentebedrag wordt berekend. De rente die je betaalt op je hypotheek is een essentieel onderdeel van de totale kosten die je gedurende de looptijd van de lening zult dragen. Hier is een overzicht van hoe je het rentebedrag van een hypotheek kunt berekenen:

Stap 1: Bepaal de Hoogte van de Hypotheek

Om het rentebedrag te berekenen, moet je eerst weten hoeveel geld je leent voor de aankoop van een huis. Dit bedrag wordt beschouwd als de hoofdsom van de lening.

Stap 2: Bepaal de Rentevoet

De rentevoet is het percentage dat wordt toegepast op de hoofdsom om de rentekosten te berekenen. Dit percentage kan variëren afhankelijk van verschillende factoren, zoals marktomstandigheden en het type lening dat je kiest.

Stap 3: Bereken het Jaarlijkse Rentebedrag

Om het jaarlijkse rentebedrag te berekenen, vermenigvuldig je de hoofdsom met de rentevoet. Bijvoorbeeld, als je een lening hebt van €200.000 en de rentevoet is 3%, dan bedraagt het jaarlijkse rentebedrag €6.000.

Stap 4: Bepaal Hoe Vaak Rente Wordt Berekend

Rente kan maandelijks, per kwartaal of jaarlijks worden berekend. Het aantal keren dat rente wordt berekend heeft invloed op het totale bedrag dat je uiteindelijk aan rente zult betalen.

Stap 5: Bereken het Totale Rentebedrag over de Looptijd

Door het jaarlijkse rentebedrag te vermenigvuldigen met het aantal jaren waarover je de lening aflost, kun je het totale rentebedrag over de looptijd van de hypotheek bepalen.

Het kennen en begrijpen van hoe het rentebedrag van een hypotheek wordt berekend, kan je helpen bij het plannen en beheren van je financiën op lange termijn. Zorg ervoor dat je alle voorwaarden en kosten rondom jouw hypotheek goed begrijpt voordat je een definitieve beslissing neemt.


6 Tips voor het Berekenen van het Rentebedrag van je Hypotheek

  1. Begrijp het verschil tussen bruto- en nettorente
  2. Gebruik een online hypotheekcalculator voor snelle berekeningen
  3. Houd rekening met de looptijd van de hypotheek bij het berekenen van rentebedragen
  4. Vraag advies aan een financieel adviseur voor complexe situaties
  5. Let op eventuele extra kosten die van invloed kunnen zijn op het rentebedrag
  6. Controleer regelmatig of je nog steeds de beste rente hebt voor jouw situatie

Begrijp het verschil tussen bruto- en nettorente

Het is essentieel om het verschil tussen bruto- en nettorente te begrijpen bij het berekenen van het rentebedrag van een hypotheek. De brutorente is het rentepercentage dat wordt toegepast op de hoofdsom van de lening, terwijl de nettorente verwijst naar de rente die je daadwerkelijk betaalt na aftrek van eventuele belastingvoordelen. Door inzicht te hebben in dit onderscheid, kun je een nauwkeuriger beeld krijgen van de werkelijke kosten van je hypotheek en beter plannen voor je financiële toekomst.

Gebruik een online hypotheekcalculator voor snelle berekeningen

Het gebruik van een online hypotheekcalculator is een handige tip voor snelle en eenvoudige berekeningen van het rentebedrag van een hypotheek. Door een hypotheekcalculator te gebruiken, kun je snel verschillende scenario’s en opties verkennen zonder dat je ingewikkelde formules hoeft toe te passen. Deze handige tool geeft je direct inzicht in hoeveel rente je zou moeten betalen op basis van de hoogte van de lening en de huidige rentevoet. Het is een efficiënte manier om je financiële planning te optimaliseren en weloverwogen beslissingen te nemen bij het afsluiten van een hypotheek.

Houd rekening met de looptijd van de hypotheek bij het berekenen van rentebedragen

Bij het berekenen van rentebedragen voor een hypotheek is het essentieel om rekening te houden met de looptijd van de lening. De looptijd van de hypotheek bepaalt hoe lang je rente zult betalen en heeft dus een directe invloed op het totale bedrag dat je aan rente zult afdragen. Een langere looptijd kan leiden tot hogere totale rentekosten, zelfs als de rentevoet laag is. Het is daarom verstandig om bij het afsluiten van een hypotheek zorgvuldig te overwegen welke looptijd het beste past bij jouw financiële situatie en doelen op lange termijn.

Vraag advies aan een financieel adviseur voor complexe situaties

Het is verstandig om advies in te winnen bij een financieel adviseur wanneer je te maken hebt met complexe situaties rondom het berekenen van het rentebedrag van een hypotheek. Een financieel adviseur kan je helpen om de verschillende aspecten van je lening te begrijpen en kan maatwerkadvies bieden dat is afgestemd op jouw specifieke financiële situatie. Door samen te werken met een professional kun je ervoor zorgen dat je de juiste beslissingen neemt en dat je goed geïnformeerd bent over alle mogelijke opties die beschikbaar zijn voor jouw hypotheek.

Let op eventuele extra kosten die van invloed kunnen zijn op het rentebedrag

Het is belangrijk om aandacht te besteden aan eventuele extra kosten die van invloed kunnen zijn op het rentebedrag bij het berekenen van een hypotheek. Naast de basisrente kunnen er ook andere kosten zijn, zoals administratiekosten, advieskosten of boeterentes. Deze extra kosten kunnen het uiteindelijke bedrag dat je aan rente betaalt aanzienlijk beïnvloeden. Het is verstandig om alle mogelijke bijkomende kosten in overweging te nemen en deze mee te nemen in je berekeningen om een realistisch beeld te krijgen van de totale financiële verplichtingen bij het afsluiten van een hypotheek.

Controleer regelmatig of je nog steeds de beste rente hebt voor jouw situatie

Het is verstandig om regelmatig te controleren of je nog steeds de beste rente hebt voor jouw specifieke situatie wanneer je een hypotheek hebt afgesloten. De rentetarieven op de markt kunnen fluctueren en nieuwe aanbiedingen kunnen beschikbaar komen die gunstiger zijn dan je huidige rentevoet. Door periodiek te evalueren of je nog steeds de meest voordelige optie hebt, kun je mogelijk geld besparen door over te stappen naar een lening met een lagere rente of betere voorwaarden. Het loont dus om alert te blijven en eventueel te heronderhandelen met je geldverstrekker indien nodig.

rekenvoorbeeld hypotheek

Berekeningsvoorbeeld van een Hypotheek: Een Stapsgewijze Uitleg

Rekenvoorbeeld Hypotheek: Hoe Werkt Het?

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis. Voordat je een hypotheek kiest, is het essentieel om te begrijpen hoe de berekening van je maandelijkse hypotheeklasten werkt. In dit artikel zullen we aan de hand van een rekenvoorbeeld uitleggen hoe een hypotheek in elkaar zit.

Rekenvoorbeeld

Stel, je wilt een huis kopen van €250.000 en je hebt €50.000 spaargeld om als eigen inleg te gebruiken. Dit betekent dat je een hypotheek nodig hebt van €200.000.

De hoogte van je maandelijkse hypotheeklasten wordt bepaald door verschillende factoren, waaronder de rente, de looptijd van de hypotheek en of je kiest voor een annuïtaire of lineaire aflossing.

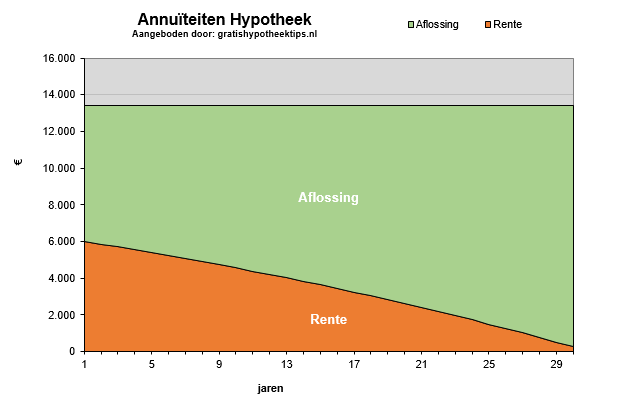
Als voorbeeld nemen we een annuïtaire hypotheek met een rentepercentage van 2% en een looptijd van 30 jaar. Met deze gegevens kunnen we berekenen wat je maandelijkse lasten zullen zijn.

  • Hypotheeksom: €200.000
  • Rente: 2%
  • Looptijd: 30 jaar

Voor deze hypothetische situatie zou je maandelijkse bruto-hypotheeklast ongeveer €843 bedragen. Dit bedrag bestaat uit zowel rente als aflossing.

Conclusie

Het is belangrijk om te begrijpen hoe jouw specifieke situatie invloed heeft op de hoogte van je maandelijkse hypotheeklasten. Door verschillende scenario’s te berekenen en te vergelijken, kun je de beste keuze maken die past bij jouw financiële mogelijkheden en doelen.


Veelgestelde Vragen over Rekenvoorbeelden voor Hypotheken: Antwoorden op 9 Belangrijke Vragen

  1. Wat kost een hypotheek van 300.000 euro?
  2. Hoeveel hypotheek met 3000 netto?
  3. Hoe bereken ik de rekensom voor mijn hypotheek?
  4. Hoeveel maandlasten bij 250.000 hypotheek?
  5. Wat kost een hypotheek van 350.000 per maand?
  6. Hoe werkt hypotheekrenteaftrek rekenvoorbeeld?
  7. Hoe reken je uit hoeveel hypotheek je moet betalen?
  8. Wat kost een hypotheek van 150.000 per maand?
  9. Wat kost een hypotheek van 100.000 euro?

Wat kost een hypotheek van 300.000 euro?

Een veelgestelde vraag is: wat kost een hypotheek van 300.000 euro? De totale kosten van een hypotheek van 300.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de hypotheek en het type aflossing dat je kiest. Door een rekenvoorbeeld te gebruiken, kunnen we een beter inzicht geven in de maandelijkse lasten die gepaard gaan met een hypotheekbedrag van 300.000 euro.

Hoeveel hypotheek met 3000 netto?

Voor veel mensen is de vraag “Hoeveel hypotheek kan ik krijgen met een netto inkomen van €3000 per maand?” een belangrijke overweging bij het kopen van een huis. Het maximale hypotheekbedrag dat je kunt krijgen, hangt af van verschillende factoren zoals je inkomen, eventuele leningen of schulden, en de hoogte van de rente. In de praktijk zal een geldverstrekker kijken naar je netto inkomen om te bepalen hoeveel je maandelijks kunt besteden aan hypotheeklasten. Het is verstandig om advies in te winnen bij een financieel adviseur om een nauwkeurig rekenvoorbeeld te krijgen dat aansluit op jouw specifieke situatie.

Hoe bereken ik de rekensom voor mijn hypotheek?

Het berekenen van de rekensom voor je hypotheek is essentieel bij het plannen van je financiën voor de aankoop van een huis. Om de rekensom te maken, moet je rekening houden met factoren zoals de hoogte van de hypotheek, het rentepercentage, de looptijd van de hypotheek en het type aflossing dat je kiest. Door deze gegevens in een hypotheekcalculator in te voeren of door handmatig een formule toe te passen, kun je berekenen wat je maandelijkse hypotheeklasten zullen zijn. Het is verstandig om verschillende scenario’s te overwegen en te vergelijken om zo tot een weloverwogen beslissing te komen die past bij jouw financiële situatie en doelen.

Hoeveel maandlasten bij 250.000 hypotheek?

Voor de vraag “Hoeveel maandlasten bij een hypotheek van €250.000?” zijn verschillende factoren van belang, zoals de rente, de looptijd van de hypotheek en het type aflossing. Met behulp van een rekenvoorbeeld kunnen we een schatting maken van de maandelijkse hypotheeklasten. Stel dat je een hypotheek van €250.000 afsluit met een rentepercentage van bijvoorbeeld 2% en een looptijd van 30 jaar, dan zou je bruto-maandlasten rond de €1.054 liggen. Het is echter raadzaam om individuele situaties te laten berekenen door een financieel adviseur om een nauwkealing inzicht te krijgen in de exacte maandelijkse lasten.

Wat kost een hypotheek van 350.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek is: wat kost een hypotheek van 350.000 euro per maand? De maandelijkse kosten van een hypotheek van 350.000 euro zijn afhankelijk van verschillende factoren, zoals de rente, de looptijd van de hypotheek en het type aflossing. Door deze gegevens te gebruiken in een rekenvoorbeeld, kunnen we een nauwkeurige schatting maken van de maandelijkse lasten. Het is verstandig om deze berekening te maken om inzicht te krijgen in wat je kunt verwachten en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

Hoe werkt hypotheekrenteaftrek rekenvoorbeeld?

Hypotheekrenteaftrek is een veelbesproken onderwerp als het gaat om het afsluiten van een hypotheek. Bij het berekenen van een rekenvoorbeeld voor hypotheekrenteaftrek wordt gekeken naar hoeveel rente je betaalt over je hypotheekbedrag en hoeveel belastingvoordeel je hierdoor kunt krijgen. Dit belastingvoordeel kan ervoor zorgen dat je netto maandlasten lager uitvallen. Het is belangrijk om te begrijpen hoe hypotheekrenteaftrek werkt en hoe dit van invloed kan zijn op jouw financiële situatie. Het rekenvoorbeeld kan inzicht geven in hoeveel je uiteindelijk bespaart door gebruik te maken van de hypotheekrenteaftrek.

Hoe reken je uit hoeveel hypotheek je moet betalen?

Om uit te rekenen hoeveel hypotheek je moet betalen, zijn er verschillende factoren waarmee rekening moet worden gehouden. Het bedrag dat je maandelijks aan hypotheek moet betalen wordt bepaald door onder andere de hoogte van de hypotheeksom, het rentepercentage, de looptijd van de hypotheek en het type aflossing (annuïtair of lineair). Door deze gegevens te combineren in een berekening, kun je een indicatie krijgen van de maandelijkse hypotheeklasten. Het is verstandig om meerdere scenario’s te bekijken en te vergelijken om zo tot een weloverwogen beslissing te komen die past bij jouw financiële situatie en wensen.

Wat kost een hypotheek van 150.000 per maand?

Een veelgestelde vraag bij het berekenen van een hypotheek is: wat kost een hypotheek van €150.000 per maand? De maandelijkse kosten van een hypotheek hangen af van verschillende factoren, zoals de hoogte van het hypotheekbedrag, de rentevoet en de looptijd van de lening. Door deze gegevens te combineren, kan een nauwkeurige schatting worden gemaakt van de maandelijkse lasten. Het is belangrijk om deze berekening te maken om inzicht te krijgen in je financiële verplichtingen en om een weloverwogen beslissing te nemen bij het afsluiten van een hypotheek.

Wat kost een hypotheek van 100.000 euro?

Een veelgestelde vraag is: wat kost een hypotheek van 100.000 euro? De totale kosten van een hypotheek van 100.000 euro zijn afhankelijk van verschillende factoren, zoals de rentevoet, de looptijd van de lening en het type aflossing dat je kiest. Door deze variabelen te combineren, kun je berekenen wat je maandelijkse hypotheeklasten zullen zijn. Het is raadzaam om een rekenvoorbeeld te maken om een duidelijk beeld te krijgen van de totale kosten en hoe deze zich verspreiden over de looptijd van de lening.

hypotheek bere

Alles Over Hypotheek Berekenen: Stapsgewijze Gids voor Financiële Zekerheid

Alles Wat Je Moet Weten Over Hypotheek Berekenen

Een hypotheek afsluiten is een grote financiële beslissing die invloed heeft op je leven op de lange termijn. Voordat je een hypotheek afsluit, is het belangrijk om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn. Hier komt het berekenen van je hypotheek om de hoek kijken.

Wat Is Een Hypotheekberekening?

Een hypotheekberekening helpt je om inzicht te krijgen in hoeveel geld je kunt lenen op basis van verschillende factoren, zoals je inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen. Met behulp van een hypotheekcalculator kun je snel en eenvoudig berekenen wat je maximale leenbedrag is en wat de maandelijkse lasten zullen zijn.

Factoren Die Van Invloed Zijn

Bij het berekenen van een hypotheek zijn er verschillende factoren waarmee rekening moet worden gehouden. Naast je inkomen spelen ook zaken zoals eventuele andere leningen of alimentatieverplichtingen een rol. Daarnaast speelt ook de rente die op dat moment geldt een belangrijke rol bij het bepalen van de hoogte van je maandelijkse lasten.

Waarom Een Hypotheek Berekenen?

Het berekenen van je hypotheek helpt je om realistische verwachtingen te creëren en te voorkomen dat je meer leent dan je kunt terugbetalen. Door vooraf inzicht te krijgen in de financiële consequenties, kun je beter bepalen welk type hypotheek het beste bij jouw situatie past.

Conclusie

Een hypotheek berekenen is een essentiële stap bij het kopen van een huis. Het geeft je duidelijkheid over wat haalbaar is en helpt bij het maken van verantwoorde financiële keuzes. Neem daarom altijd de tijd om goed te berekenen hoeveel hypotheek jij kunt dragen voordat je een definitieve beslissing neemt.


9 Essentiële Tips voor het Kiezen van de Juiste Hypotheek in Nederland

  1. Zorg ervoor dat je jouw maximale hypotheekbedrag kent voordat je op huizenjacht gaat.
  2. Vergelijk verschillende hypotheekverstrekkers om de beste rente en voorwaarden te vinden.
  3. Houd rekening met extra kosten zoals notariskosten en advieskosten bij het afsluiten van een hypotheek.
  4. Kijk naar de looptijd en de soort rente (vast of variabel) die het beste bij jouw situatie past.
  5. Denk aan eventuele verzekeringen die gekoppeld zijn aan de hypotheek, zoals overlijdensrisicoverzekeringen.
  6. Let op boetebepalingen in het geval van vervroegd aflossen of oversluiten van de hypotheek.
  7. Neem de tijd om alle voorwaarden goed door te lezen en laat eventueel een financieel adviseur meekijken.
  8. Bereken wat maandelijks haalbaar is qua hypotheeklasten, zodat je niet in financiële problemen komt.
  9. Wees realistisch over je financiële situatie en houd ook rekening met mogelijke toekomstige veranderingen.

Zorg ervoor dat je jouw maximale hypotheekbedrag kent voordat je op huizenjacht gaat.

Het is van essentieel belang om te weten wat je maximale hypotheekbedrag is voordat je op huizenjacht gaat. Door dit bedrag vooraf te berekenen, krijg je een duidelijk beeld van je financiële mogelijkheden en beperkingen bij het kopen van een huis. Hierdoor voorkom je teleurstellingen en kun je gericht zoeken naar woningen die binnen jouw budget vallen. Het kennen van je maximale hypotheekbedrag geeft je ook meer zelfvertrouwen tijdens het onderhandelingsproces en helpt bij het maken van weloverwogen beslissingen.

Vergelijk verschillende hypotheekverstrekkers om de beste rente en voorwaarden te vinden.

Het vergelijken van verschillende hypotheekverstrekkers is essentieel om de beste rente en voorwaarden te vinden die aansluiten bij jouw financiële situatie. Door verschillende aanbieders met elkaar te vergelijken, krijg je inzicht in de diverse mogelijkheden en kun je een weloverwogen beslissing nemen. Het loont de moeite om niet alleen naar de rentetarieven te kijken, maar ook naar de voorwaarden en eventuele extra kosten die verbonden zijn aan de hypotheek. Op deze manier kun je een hypotheek vinden die niet alleen gunstig is op korte termijn, maar ook op lange termijn financiële stabiliteit biedt.

Houd rekening met extra kosten zoals notariskosten en advieskosten bij het afsluiten van een hypotheek.

Bij het afsluiten van een hypotheek is het belangrijk om rekening te houden met extra kosten, zoals notariskosten en advieskosten. Deze bijkomende kosten kunnen aanzienlijk bijdragen aan de totale financieringslasten van je hypotheek. Het is verstandig om deze kosten in je berekeningen mee te nemen, zodat je een realistisch beeld krijgt van de totale financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek. Het vooraf anticiperen op deze extra kosten kan helpen om verrassingen te voorkomen en ervoor te zorgen dat je goed voorbereid bent op alle financiële aspecten van het kopen van een huis.

Kijk naar de looptijd en de soort rente (vast of variabel) die het beste bij jouw situatie past.

Bij het berekenen van een hypotheek is het essentieel om te kijken naar de looptijd en het type rente (vast of variabel) dat het beste aansluit bij jouw situatie. De keuze tussen een vaste of variabele rente kan een grote impact hebben op je maandelijkse lasten en financiële stabiliteit op lange termijn. Een vaste rente biedt zekerheid omdat je gedurende de looptijd dezelfde rente betaalt, terwijl een variabele rente kan fluctueren afhankelijk van marktomstandigheden. Het is belangrijk om deze aspecten zorgvuldig te overwegen en te kiezen wat het meest geschikt is voor jouw financiële doelen en risicotolerantie.

Denk aan eventuele verzekeringen die gekoppeld zijn aan de hypotheek, zoals overlijdensrisicoverzekeringen.

Het is belangrijk om bij het berekenen van je hypotheek ook rekening te houden met eventuele verzekeringen die gekoppeld zijn aan de hypotheek, zoals overlijdensrisicoverzekeringen. Deze verzekeringen kunnen een belangrijke rol spelen in het afdekken van risico’s en het beschermen van jezelf en je nabestaanden in geval van onvoorziene omstandigheden. Het is verstandig om de kosten en voorwaarden van dergelijke verzekeringen mee te nemen in je totale hypotheekberekening, zodat je een compleet beeld krijgt van de financiële verplichtingen die gepaard gaan met het afsluiten van een hypotheek.

Let op boetebepalingen in het geval van vervroegd aflossen of oversluiten van de hypotheek.

Het is belangrijk om aandacht te besteden aan de boetebepalingen bij het vervroegd aflossen of oversluiten van je hypotheek. Deze bepalingen kunnen van invloed zijn op de kosten die je moet betalen als je eerder dan gepland wilt aflossen of overstappen naar een andere hypotheekverstrekker. Door vooraf goed te begrijpen wat de boetebepalingen inhouden, kun je verrassingen voorkomen en een weloverwogen beslissing nemen over het aanpassen van je hypotheek.

Neem de tijd om alle voorwaarden goed door te lezen en laat eventueel een financieel adviseur meekijken.

Het is van groot belang om alle voorwaarden van je hypotheek goed door te nemen voordat je een definitieve beslissing neemt. Neem de tijd om de kleine lettertjes te begrijpen en eventuele onduidelijkheden te verhelderen. Het kan ook verstandig zijn om een financieel adviseur te raadplegen om ervoor te zorgen dat je alle aspecten van je hypotheek begrijpt en dat deze aansluit bij jouw financiële situatie op de lange termijn. Het inschakelen van een professional kan je helpen om weloverwogen keuzes te maken en verrassingen in de toekomst te voorkomen.

Bereken wat maandelijks haalbaar is qua hypotheeklasten, zodat je niet in financiële problemen komt.

Het is verstandig om te berekenen wat maandelijks haalbaar is qua hypotheeklasten, zodat je niet in financiële problemen komt. Door realistisch te kijken naar je financiële situatie en rekening te houden met je inkomen en andere financiële verplichtingen, kun je een passende hypotheek kiezen die goed bij jouw budget past. Het voorkomt onnodige stress en zorgt ervoor dat je de hypotheeklasten comfortabel kunt dragen zonder in de problemen te komen. Het is belangrijk om verantwoorde financiële beslissingen te nemen om een stabiele financiële toekomst te waarborgen.

Wees realistisch over je financiële situatie en houd ook rekening met mogelijke toekomstige veranderingen.

Het is belangrijk om realistisch te zijn over je financiële situatie bij het berekenen van een hypotheek. Houd niet alleen rekening met je huidige inkomen en uitgaven, maar denk ook aan mogelijke toekomstige veranderingen zoals gezinsuitbreiding, carrièrewijzigingen of rentestijgingen. Door vooruit te kijken en flexibel te zijn in je financiële planning, kun je beter anticiperen op onverwachte omstandigheden en ervoor zorgen dat je hypotheek betaalbaar blijft op de lange termijn.

hypotheek berekenen nederland

Alles wat je moet weten over hypotheek berekenen in Nederland

Alles wat je moet weten over het berekenen van een hypotheek in Nederland

Een hypotheek afsluiten is een belangrijke stap bij het kopen van een huis in Nederland. Voordat je een hypotheek aanvraagt, is het essentieel om te weten hoeveel je kunt lenen en wat de maandelijkse kosten zullen zijn. Het berekenen van een hypotheek kan je helpen om een realistisch beeld te krijgen van je financiële mogelijkheden.

Wat is een hypotheekberekening?

Met een hypotheekberekening wordt bepaald hoeveel geld je kunt lenen op basis van jouw inkomen, eventuele schulden en de waarde van het huis dat je wilt kopen. Ook wordt er gekeken naar de rente die je moet betalen en de looptijd van de lening. Op basis van deze gegevens wordt berekend wat de maandelijkse lasten zullen zijn.

Hoe werkt het?

Om een hypotheek te berekenen, kun je gebruikmaken van online rekentools die worden aangeboden door banken en financiële instellingen. Je vult hierbij gegevens in zoals jouw bruto jaarinkomen, eventuele partnerinkomen, spaargeld en gewenste leenvorm. Op basis hiervan krijg je een indicatie van het maximale leenbedrag en de bijbehorende maandlasten.

Waar moet je op letten?

Bij het berekenen van een hypotheek is het belangrijk om rekening te houden met eventuele extra kosten, zoals notariskosten, taxatiekosten en advieskosten. Ook dien je rekening te houden met onvoorziene omstandigheden, zoals rentestijgingen of veranderingen in jouw financiële situatie.

Kortom, het berekenen van een hypotheek is een cruciale stap in het koopproces van een huis. Zorg ervoor dat je goed geïnformeerd bent over jouw financiële mogelijkheden voordat je besluit om een hypotheek af te sluiten.


Voordelen van Hypotheek Berekenen in Nederland: Inzicht, Vergelijking en Planning

  1. Geeft inzicht in hoeveel je kunt lenen voor een huis
  2. Helpt bij het bepalen van de maximale hypotheek die je kunt dragen
  3. Biedt een overzicht van de maandelijkse kosten van een hypotheek
  4. Maakt het mogelijk om verschillende leenvormen en rentepercentages te vergelijken
  5. Helpt bij het plannen van je financiële toekomst op lange termijn
  6. Geeft duidelijkheid over eventuele extra kosten en benodigde eigen inbreng
  7. Kan helpen om verrassingen te voorkomen tijdens het hypotheekaanvraagproces


Drie Nadelen van Hypotheekberekeningen in Nederland

  1. Een hypotheekberekening geeft slechts een indicatie en is geen garantie dat je daadwerkelijk het berekende bedrag kunt lenen.
  2. Het berekenen van een hypotheek houdt geen rekening met alle mogelijke kosten die bij het afsluiten van een hypotheek komen kijken, zoals advieskosten en notariskosten.
  3. De uitkomst van de berekening kan veranderen door schommelingen in rentetarieven of wijzigingen in jouw persoonlijke financiële situatie.

Geeft inzicht in hoeveel je kunt lenen voor een huis

Een van de voordelen van het berekenen van een hypotheek in Nederland is dat het je inzicht geeft in hoeveel je kunt lenen voor een huis. Door een nauwkeurige hypotheekberekening uit te voeren, krijg je een duidelijk beeld van je financiële mogelijkheden en weet je welk bedrag je kunt lenen om een huis te kopen. Dit inzicht helpt bij het bepalen van je budget en stelt je in staat om gericht op zoek te gaan naar een woning die binnen jouw financiële bereik ligt.

Helpt bij het bepalen van de maximale hypotheek die je kunt dragen

Een belangrijk voordeel van het berekenen van een hypotheek in Nederland is dat het helpt bij het bepalen van de maximale hypotheek die je financieel kunt dragen. Door inzicht te krijgen in jouw financiële situatie, zoals inkomen, uitgaven en eventuele schulden, kun je een realistisch beeld krijgen van hoeveel geld je verantwoord kunt lenen voor de aankoop van een huis. Op deze manier voorkom je dat je een te hoge hypotheek afsluit die niet past bij jouw budget en financiële mogelijkheden. Het berekenen van de maximale hypotheek draagt dus bij aan het maken van een weloverwogen beslissing en het voorkomen van financiële problemen in de toekomst.

Biedt een overzicht van de maandelijkse kosten van een hypotheek

Het berekenen van een hypotheek in Nederland biedt het voordeel van het verstrekken van een overzicht van de maandelijkse kosten die gepaard gaan met de lening. Door de maandelijkse kosten in kaart te brengen, krijg je een duidelijk beeld van hoeveel geld je elke maand moet betalen voor je hypotheek. Dit helpt bij het plannen van je financiën en het bepalen of de hypotheek binnen je budget past. Het overzicht van de maandelijkse kosten geeft je ook de mogelijkheid om verschillende scenario’s te vergelijken en te kiezen voor een lening die het beste aansluit bij jouw financiële situatie.

Maakt het mogelijk om verschillende leenvormen en rentepercentages te vergelijken

Het berekenen van een hypotheek in Nederland biedt het voordeel dat het mogelijk maakt om verschillende leenvormen en rentepercentages met elkaar te vergelijken. Door deze vergelijking te maken, kun je een weloverwogen beslissing nemen over welke leenvorm en rentepercentage het beste bij jouw financiële situatie passen. Dit stelt je in staat om de hypotheek te kiezen die het meest gunstig is en die aansluit bij jouw wensen en behoeften.

Helpt bij het plannen van je financiële toekomst op lange termijn

Een groot voordeel van het berekenen van een hypotheek in Nederland is dat het helpt bij het plannen van je financiële toekomst op lange termijn. Door inzicht te krijgen in hoeveel je kunt lenen, wat de maandelijkse kosten zullen zijn en hoe lang de looptijd van de lening is, kun je beter anticiperen op je financiële verplichtingen en doelen op lange termijn. Het stelt je in staat om een realistisch budget op te stellen en strategieën te bedenken om je hypotheek succesvol af te lossen, waardoor je meer grip krijgt op je financiële situatie voor de toekomst.

Geeft duidelijkheid over eventuele extra kosten en benodigde eigen inbreng

Het berekenen van een hypotheek in Nederland biedt duidelijkheid over eventuele extra kosten en de benodigde eigen inbreng. Door een gedegen hypotheekberekening uit te voeren, krijg je inzicht in bijkomende kosten zoals notariskosten, taxatiekosten en advieskosten. Daarnaast wordt ook bepaald hoeveel eigen geld je moet inbrengen bij het kopen van een huis. Deze transparantie helpt je om realistische financiële verwachtingen te creëren en je goed voor te bereiden op het afsluiten van een hypotheek.

Kan helpen om verrassingen te voorkomen tijdens het hypotheekaanvraagproces

Een hypotheek berekening in Nederland kan helpen om verrassingen te voorkomen tijdens het hypotheekaanvraagproces. Door vooraf een nauwkeurige berekening te maken van het maximale leenbedrag en de maandelijkse lasten, kun je beter inschatten wat je financieel kunt verwachten. Hierdoor kom je niet voor onverwachte situaties te staan tijdens het hypotheekaanvraagproces en kun je met meer zekerheid en vertrouwen de juiste beslissingen nemen.

Een hypotheekberekening geeft slechts een indicatie en is geen garantie dat je daadwerkelijk het berekende bedrag kunt lenen.

Een belangrijk nadeel van het berekenen van een hypotheek in Nederland is dat een hypotheekberekening slechts een indicatie geeft en geen garantie biedt dat je daadwerkelijk het berekende bedrag kunt lenen. Verschillende factoren, zoals veranderingen in rentetarieven, persoonlijke omstandigheden en de goedkeuring van de geldverstrekker, kunnen invloed hebben op het uiteindelijke leenbedrag. Het is daarom raadzaam om naast de berekende hypotheek ook rekening te houden met mogelijke variabelen en advies in te winnen bij een financieel adviseur voor een realistisch beeld van je financiële mogelijkheden.

Het berekenen van een hypotheek houdt geen rekening met alle mogelijke kosten die bij het afsluiten van een hypotheek komen kijken, zoals advieskosten en notariskosten.

Het berekenen van een hypotheek in Nederland heeft als nadeel dat het geen rekening houdt met alle mogelijke kosten die gepaard gaan met het afsluiten van een hypotheek, zoals advieskosten en notariskosten. Deze bijkomende kosten kunnen aanzienlijk zijn en dienen zorgvuldig te worden overwogen bij het bepalen van de totale financiële lasten van een hypotheek. Het is daarom belangrijk om naast de berekende maandelijkse lasten ook rekening te houden met deze extra kosten om een realistisch beeld te krijgen van de totale financiële verplichtingen bij het afsluiten van een hypotheek.

De uitkomst van de berekening kan veranderen door schommelingen in rentetarieven of wijzigingen in jouw persoonlijke financiële situatie.

De uitkomst van de hypotheekberekening in Nederland kan onderhevig zijn aan veranderingen door schommelingen in rentetarieven of wijzigingen in jouw persoonlijke financiële situatie. Het is belangrijk om te beseffen dat factoren zoals rentestijgingen of een verandering in inkomen invloed kunnen hebben op het maximale leenbedrag en de maandelijkse lasten die je kunt dragen. Daarom is het verstandig om regelmatig je financiële situatie te evalueren en indien nodig de hypotheekberekening bij te stellen om realistische verwachtingen te behouden.

hypotheek calculator online

Ontdek de Handige Hypotheek Calculator Online voor Jouw Financiële Planning

Ontdek de Voordelen van een Hypotheek Calculator Online

Een hypotheek afsluiten is een belangrijke financiële beslissing die goed doordacht moet worden. Een hypotheek calculator online kan je helpen bij het verkennen van verschillende leningopties en het berekenen van mogelijke maandelijkse betalingen. Maar wat zijn precies de voordelen van het gebruik van een hypotheek calculator online?

Snel en Gemakkelijk Vergelijken

Met een hypotheek calculator online kun je snel en gemakkelijk verschillende leningopties vergelijken. Door simpelweg enkele gegevens in te voeren, zoals de leensom, rentepercentage en looptijd, krijg je direct inzicht in de geschatte maandelijkse kosten voor elke lening.

Realistische Budgetplanning

Door gebruik te maken van een hypotheek calculator online kun je een realistische budgetplanning maken. Je kunt experimenteren met verschillende scenario’s en bekijken hoe veranderingen in rentevoeten of looptijden invloed hebben op je maandelijkse betalingen.

Transparantie en Inzicht

Een hypotheek calculator online biedt transparantie en inzicht in de financiële aspecten van het lenen. Je kunt zien hoeveel rente je over de looptijd van de lening zult betalen en wat de totale kosten zullen zijn, waardoor je goed geïnformeerde beslissingen kunt nemen.

Bespaar Tijd en Geld

Door vooraf verschillende leningopties te berekenen met een hypotheek calculator online, kun je tijd besparen bij het zoeken naar de meest geschikte lening. Bovendien helpt het om onverwachte verrassingen te voorkomen en mogelijk geld te besparen door een weloverwogen keuze te maken.

Kortom, een hypotheek calculator online is een handig hulpmiddel dat je kan helpen bij het nemen van belangrijke financiële beslissingen met vertrouwen en duidelijkheid.


8 Essentiële Tips voor het Gebruik van een Online Hypotheek Calculator

  1. Gebruik een betrouwbare hypotheek calculator van een erkende financiële instelling.
  2. Vul alle benodigde gegevens nauwkeurig in voor een realistische berekening.
  3. Controleer of de hypotheek calculator rekening houdt met alle relevante kosten, zoals notariskosten en advieskosten.
  4. Vergelijk verschillende hypotheek calculators om een goed beeld te krijgen van de mogelijkheden.
  5. Let op of de calculator rekening houdt met eventuele extra aflossingen en boeterentes.
  6. Zorg ervoor dat de gebruikte rentevoet actueel is voor een correcte berekening.
  7. Raadpleeg indien nodig een financieel adviseur voor meer informatie over de uitkomsten van de berekeningen.
  8. Houd bij het gebruik van de hypotheek calculator rekening met mogelijke fluctuaties in rentevoeten en wet- en regelgeving.

Gebruik een betrouwbare hypotheek calculator van een erkende financiële instelling.

Het is essentieel om een betrouwbare hypotheek calculator te gebruiken van een erkende financiële instelling. Door te kiezen voor een gereputeerde bron, zoals een erkende bank of financiële dienstverlener, kun je erop vertrouwen dat de berekeningen nauwkeurig en actueel zijn. Dit zorgt voor betrouwbaarheid en geeft je de zekerheid dat de informatie die je ontvangt betrouwbaar is bij het verkennen van verschillende leningopties en het plannen van je financiële toekomst.

Vul alle benodigde gegevens nauwkeurig in voor een realistische berekening.

Het is essentieel om alle benodigde gegevens nauwkeurig in te vullen bij het gebruik van een hypotheek calculator online voor een realistische berekening. Door de leensom, rentepercentage en looptijd correct in te voeren, krijg je een nauwkeurig beeld van de geschatte maandelijkse kosten en totale leningkosten. Het zorgvuldig invullen van deze gegevens helpt je bij het maken van weloverwogen beslissingen en het plannen van je budget op een realistische manier.

Controleer of de hypotheek calculator rekening houdt met alle relevante kosten, zoals notariskosten en advieskosten.

Het is essentieel om te controleren of de hypotheek calculator alle relevante kosten meeneemt bij het berekenen van je maandelijkse betalingen. Denk hierbij aan kosten zoals notariskosten en advieskosten, die een impact kunnen hebben op de totale kosten van je hypotheek. Door ervoor te zorgen dat de calculator al deze aspecten in overweging neemt, kun je een nauwkeuriger beeld krijgen van wat je daadwerkelijk kunt verwachten en kun je beter voorbereid zijn op alle financiële verplichtingen die komen kijken bij het afsluiten van een hypotheek.

Vergelijk verschillende hypotheek calculators om een goed beeld te krijgen van de mogelijkheden.

Het is verstandig om verschillende hypotheek calculators te vergelijken om een goed beeld te krijgen van de mogelijkheden die elke calculator biedt. Door meerdere tools te gebruiken, kun je een breder perspectief krijgen op de leningopties en beter begrijpen welke aspecten van de hypotheek voor jou het meest relevant zijn. Het vergelijken van verschillende hypotheek calculators kan je helpen om een weloverwogen beslissing te nemen en de lening te vinden die het beste aansluit bij jouw financiële behoeften en doelen.

Let op of de calculator rekening houdt met eventuele extra aflossingen en boeterentes.

Het is belangrijk om op te letten of de hypotheek calculator online rekening houdt met eventuele extra aflossingen en boeterentes. Deze factoren kunnen aanzienlijke invloed hebben op de totale kosten en de looptijd van je lening. Door deze gegevens mee te nemen in je berekeningen, krijg je een nauwkeuriger beeld van wat je werkelijk kunt verwachten bij het afsluiten van een hypotheek. Het is essentieel om alle mogelijke scenario’s te overwegen en goed geïnformeerd te zijn voordat je een definitieve beslissing neemt over je lening.

Zorg ervoor dat de gebruikte rentevoet actueel is voor een correcte berekening.

Het is van essentieel belang om ervoor te zorgen dat de gebruikte rentevoet actueel is bij het gebruik van een hypotheek calculator online, om een correcte berekening te garanderen. Een verouderde rentevoet kan leiden tot onnauwkeurige resultaten en misleidende informatie over de maandelijkse kosten van een lening. Door te zorgen voor een actuele rentevoet, kun je een realistisch beeld krijgen van wat je werkelijk kunt verwachten bij het afsluiten van een hypotheek en zo weloverwogen financiële beslissingen nemen.

Raadpleeg indien nodig een financieel adviseur voor meer informatie over de uitkomsten van de berekeningen.

Het is verstandig om, indien nodig, een financieel adviseur te raadplegen voor meer informatie over de uitkomsten van de berekeningen die je hebt gemaakt met de hypotheek calculator online. Een financieel adviseur kan je helpen om de resultaten te interpreteren en je te voorzien van gepersonaliseerd advies dat aansluit bij jouw specifieke financiële situatie en doelen. Het is altijd goed om professioneel advies in te winnen wanneer het gaat om het afsluiten van een hypotheek, zodat je weloverwogen beslissingen kunt nemen die passen bij jouw behoeften en financiële mogelijkheden.

Houd bij het gebruik van de hypotheek calculator rekening met mogelijke fluctuaties in rentevoeten en wet- en regelgeving.

Bij het gebruik van de hypotheek calculator is het belangrijk om rekening te houden met mogelijke fluctuaties in rentevoeten en veranderingen in wet- en regelgeving. Deze factoren kunnen van invloed zijn op de uiteindelijke kosten van je lening en op je maandelijkse betalingen. Door vooraf rekening te houden met deze variabelen, kun je een realistischer beeld krijgen van wat je kunt verwachten en beter voorbereid zijn op eventuele veranderingen in de toekomst. Het is verstandig om flexibiliteit in te bouwen in je financiële planning en verschillende scenario’s te overwegen bij het gebruik van de hypotheek calculator.

hypotheek aanvragen berekenen

Hypotheek aanvragen: Berekenen voor een Financieel Gezonde Toekomst

Alles wat je moet weten over het berekenen van een hypotheekaanvraag

Een hypotheek aanvragen is een belangrijke stap bij het kopen van een huis. Voordat je een hypotheekaanvraag indient, is het essentieel om te weten hoeveel je kunt lenen en welke maandelijkse lasten hieraan verbonden zijn. Het berekenen van een hypotheekaanvraag kan je helpen om een beter inzicht te krijgen in je financiële situatie en om realistische verwachtingen te hebben.

Wat houdt het berekenen van een hypotheekaanvraag in?

Het berekenen van een hypotheekaanvraag houdt in dat je rekening houdt met verschillende factoren, zoals je inkomen, eventuele schulden, de waarde van het huis dat je wilt kopen en de rente die geldt voor de hypotheek. Op basis van deze gegevens wordt berekend hoeveel geld je kunt lenen en welke maandelijkse lasten hierbij komen kijken.

Hoe kan je een hypotheekaanvraag berekenen?

Er zijn verschillende online tools beschikbaar waarmee je eenvoudig een hypotheekaanvraag kunt berekenen. Door je gegevens in te vullen, zoals je inkomen, eventuele spaargeld en de gewenste looptijd van de hypotheek, krijg je snel een indicatie van hoeveel geld je kunt lenen en wat de maandelijkse kosten zullen zijn.

Waarom is het belangrijk om een hypotheekaanvraag te berekenen?

Het berekenen van een hypotheekaanvraag geeft je niet alleen inzicht in wat financieel haalbaar is voor jou, maar het helpt ook om teleurstelling te voorkomen. Door vooraf te weten hoeveel geld je kunt lenen en welke lasten hierbij komen kijken, kan je gericht op zoek gaan naar een huis dat binnen jouw budget past.

Kortom, het berekenen van een hypotheekaanvraag is een belangrijke stap in het koopproces van een huis. Het geeft je duidelijkheid over wat financieel mogelijk is en helpt om realistische verwachtingen te hebben. Maak gebruik van online tools of vraag advies aan bij experts om ervoor te zorgen dat jouw hypotheekaanvraag goed onderbouwd is.


5 Essentiële Tips voor het Berekenen van je Hypotheekaanvraag

  1. Bereken hoeveel hypotheek je maximaal kunt krijgen op basis van je inkomen en vaste lasten.
  2. Houd rekening met extra kosten zoals notariskosten, taxatiekosten en advieskosten bij het berekenen van je hypotheek.
  3. Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.
  4. Let op de looptijd en de soort hypotheek die het beste bij jouw situatie past.
  5. Raadpleeg een financieel adviseur voor persoonlijk advies over het aanvragen en berekenen van een hypotheek.

Bereken hoeveel hypotheek je maximaal kunt krijgen op basis van je inkomen en vaste lasten.

Bereken hoeveel hypotheek je maximaal kunt krijgen op basis van je inkomen en vaste lasten. Door een nauwkeurige berekening te maken van je financiële situatie, inclusief je inkomen en vaste lasten, krijg je een duidelijk beeld van het bedrag dat je maximaal kunt lenen voor een hypotheek. Het is essentieel om realistisch te zijn in deze berekening, zodat je niet voor verrassingen komt te staan bij het aanvragen van een hypotheek en het kopen van een huis.

Houd rekening met extra kosten zoals notariskosten, taxatiekosten en advieskosten bij het berekenen van je hypotheek.

Het is belangrijk om bij het berekenen van je hypotheekaanvraag rekening te houden met extra kosten zoals notariskosten, taxatiekosten en advieskosten. Deze bijkomende kosten kunnen een aanzienlijke invloed hebben op het totale bedrag dat je nodig hebt voor de aankoop van een huis. Door deze extra kosten mee te nemen in je berekeningen, voorkom je verrassingen en kan je een realistisch beeld vormen van de totale financiële verplichtingen die komen kijken bij het afsluiten van een hypotheek.

Vergelijk verschillende hypotheekaanbieders om de beste rente en voorwaarden te vinden.

Het is verstandig om verschillende hypotheekaanbieders te vergelijken wanneer je een hypotheekaanvraag gaat berekenen. Door diverse aanbieders te onderzoeken, kan je de beste rentetarieven en voorwaarden vinden die aansluiten bij jouw financiële situatie en wensen. Het vergelijken van hypotheekaanbieders kan je helpen om een weloverwogen beslissing te nemen en ervoor te zorgen dat je de meest gunstige hypotheek afsluit.

Let op de looptijd en de soort hypotheek die het beste bij jouw situatie past.

Het is van groot belang om bij het berekenen van een hypotheekaanvraag goed op de looptijd en het type hypotheek te letten dat het beste bij jouw situatie past. De looptijd van de hypotheek bepaalt hoe lang je bezig zult zijn met het aflossen van de lening, terwijl het type hypotheek invloed heeft op de hoogte van de maandelijkse lasten en de risico’s die je loopt. Door zorgvuldig te overwegen welke looptijd en hypotheekvorm het beste aansluiten bij jouw financiële doelen en levensstijl, kun je een weloverwogen beslissing nemen die op lange termijn gunstig zal zijn.

Raadpleeg een financieel adviseur voor persoonlijk advies over het aanvragen en berekenen van een hypotheek.

Het is verstandig om een financieel adviseur te raadplegen voor persoonlijk advies over het aanvragen en berekenen van een hypotheek. Een financieel adviseur kan je helpen om je specifieke financiële situatie te analyseren, je wensen en behoeften in kaart te brengen, en je te begeleiden bij het maken van de juiste keuzes. Door de expertise van een financieel adviseur in te schakelen, kan je ervoor zorgen dat je hypotheekaanvraag goed onderbouwd is en dat je optimaal gebruik maakt van de beschikbare mogelijkheden.